כיצד מוחזקים מזומנים וניירות ערך בבנקים ובחברות ברוקראז'
מדריך משפטי ותפעולי למשקיעים, לגזברים וללקוחות פרטיים מתוחכמים
תוכן עניינים: 1. מדוע הדבר חשוב · 2. שמירת ניירות ערך · 3. פיקדונות במזומן
1. מדוע זה חשוב
רוב המשקיעים מניחים שהיתרה המופיעה בפורטל הבנקאי או בפורטל הברוקראז' שלהם נמצאת בחשבון השייך להם בלבד, כמו כספת דיגיטלית. אין זה כך. הצורה המשפטית שבה מוחזק נכס קובעת מה יקרה לו עם קריסת הבנק או הברוקר, והיא קובעת חמישה דברים:
- בעלות. האם המשקיע מחזיק בזכות קניין בנכס מסוים או רק בתביעה חוזית כלפי מתווך.
- טיפול במקרה של חדלות פירעון. האם הנכסים מוחזרים ישירות או שיש לתבעם בתחרות עם נושים אחרים.
- הגנה. איזה משטר חל: פיצוי משקיעים, ביטוח פיקדונות או כללים בדבר נכסי לקוחות.
- סיכון ריכוזיות. תלות סמויה בגורם יחיד לשמירת נכסים, במאגר מרכזי יחיד לניירות ערך או בבנק יחיד מקבל פיקדונות.
- תלויות. חשיפה לצד נגדי וחשיפה תפעולית במספר שיפוטים ורמות של תיווך.
הבחנה אחת עומדת בבסיס כל המפורט להלן. ניירות ערך מוחזקים בשמירת נכסים: הלקוח נשאר הבעלים הנהנה, ובעת חדלות פירעון של המתווך מוחזרים ניירות הערך בעין. מזומן מוחזק כפיקדון: הבנק הופך לבעלים של הכסף, והמפקיד מחזיק בתביעה להשבה בלבד.
2. שמירת נכסים של ניירות ערך
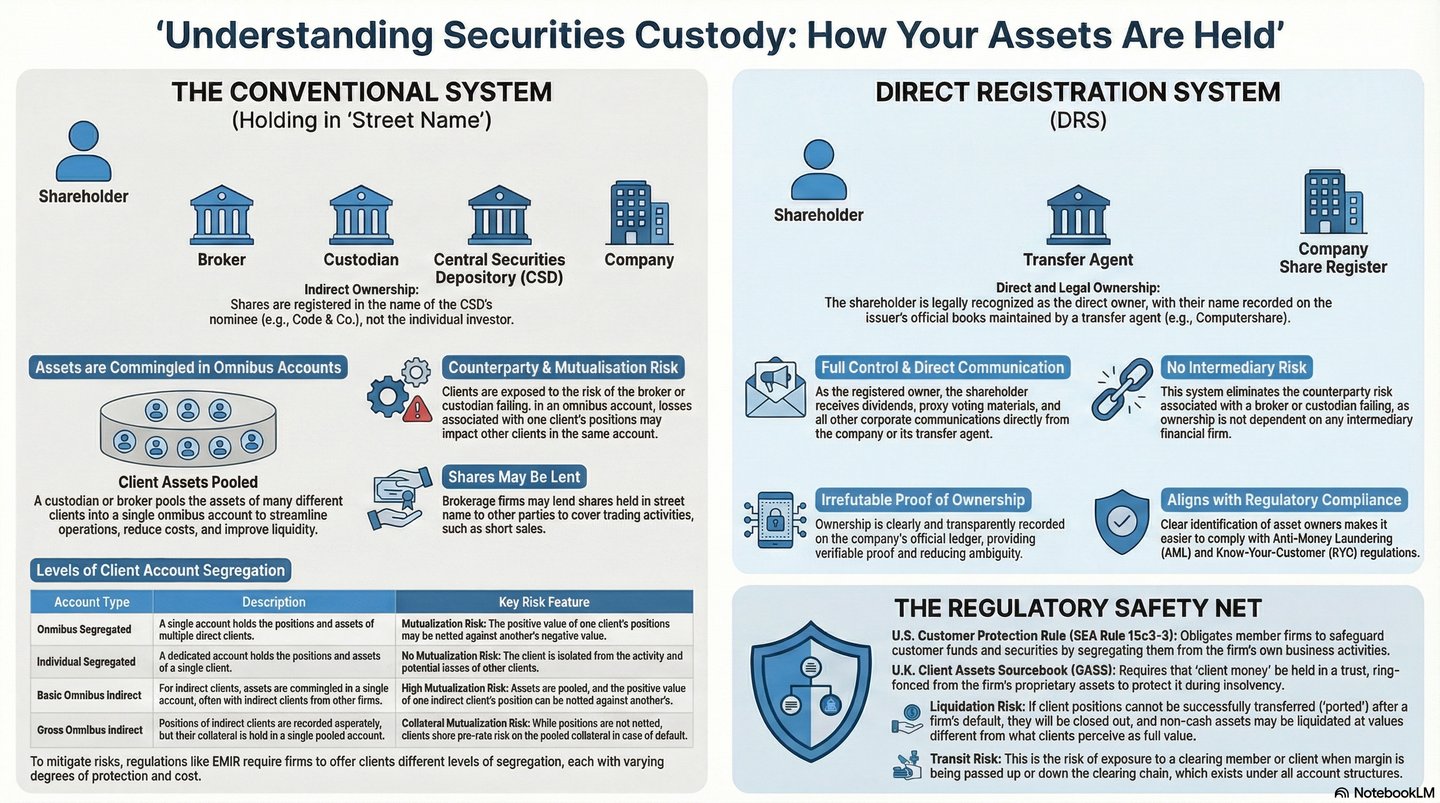
2.1 דה-מטריאליזציה ושרשרת שמירת הנכסים
תעודות מניות ואגרות חוב פיזיות פינו במידה רבה את מקומן לרישומים אלקטרוניים, שינוי שנכפה בעקבות משבר הניירת שנוצר מעליית נפחי המסחר במחצית השנייה של המאה העשרים. התוצאה היא שרשרת מתווכים בין המנפיק למשקיע:
- המנפיק קובע את תנאי ניירות הערך (זכויות הצבעה, דיבידנדים, פדיון, פעולות תאגידיות), אך אינו מתנהל עוד ישירות מול רוב מחזיקיו.
- הפיקדון המרכזי לניירות ערך (CSD) מנהל את המרשם המחייב ומבצע סליקה על בסיס אספקה כנגד תשלום: ה-DTC בארצות הברית; Euroclear ו-Clearstream כ-CSDs בינלאומיים לצד פיקדונות מרכזיים לאומיים באירופה; Euroclear UK & International, המפעילה את CREST, בבריטניה.
- משתתפים, כגון בנקים שומרי נכסים, ברוקרים ראשיים ובתי השקעות גדולים, מנהלים חשבונות ב-CSD ובתורם מנהלים חשבונות עבור לקוחותיהם, שגם הם עשויים להיות מתווכים.
שרשרת טיפוסית נפרשת אפוא מהמנפיק אל ה-CSD, משם אל המשמורן הגלובלי, אל משמורן המשנה, אל הברוקר ועד למשקיע. כל שכבה רושמת אילו פוזיציות שייכות לאילו לקוחות ומחזיקה פוזיציה מצרפית בשכבה שמעליה. המשקיע כמעט אינו מופיע במרשם של המנפיק; המחזיק הרשום הוא בדרך כלל ה-CSD או הנאמן מטעמו. המשקיע מחזיק בזכות נהנה, וגוף של דינים מבטיח שדיבידנדים, ריבית, זכויות הצבעה ופעולות תאגידיות ימשיכו להגיע אל הנהנה הסופי.
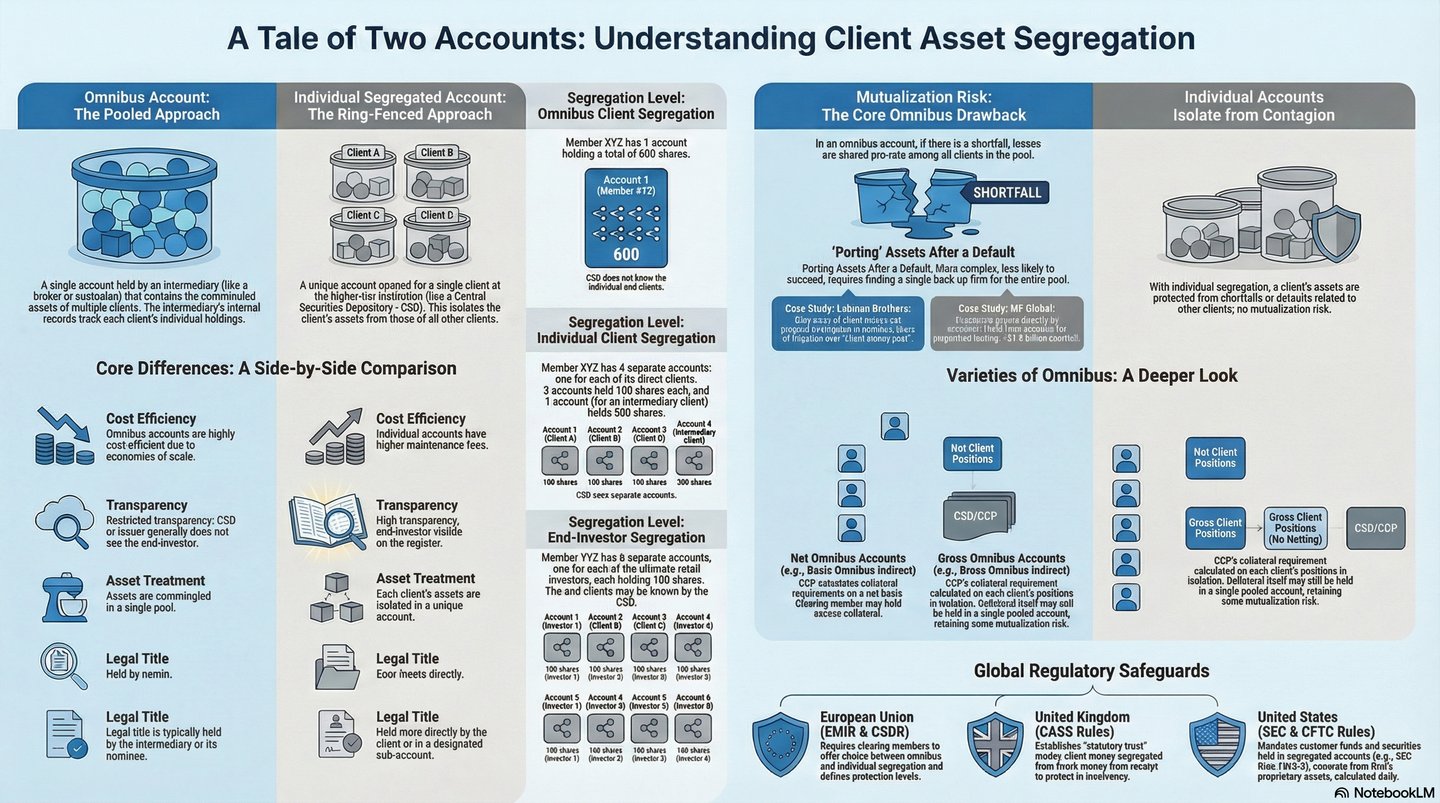
2.2 חשבונות מאוגדים (Omnibus)
חשבון כולל (omnibus) מרכז את ניירות הערך של לקוחות רבים של מתווך אחד בחשבון יחיד אצל המתווך הבא בשרשרת. ספרי המתווך עצמו מייחסים את הפוזיציות ללקוחות הבודדים; הקסטודיאן או ה-CSD רואה פוזיציה אחת גדולה ואינו חייב להכיר את הלקוחות העומדים מאחוריה.
חשבונות מאוגדים (omnibus) קיימים מסיבות מבוססות. ניתן לקזז עסקאות: עשרה קונים ועשרה מוכרים של אותו נייר ערך נסלקים כעמדה נטו אחת ולא כעשרים סליקות. הפקדון המרכזי לניירות ערך (CSD) מתנהל מול מספר סביר של משתתפים ולא מול מיליוני משקיעים, והשוק מתייצב סביב מודל אחד.
השאלה המשפטית המכרעת היא האם איגום שולל את זכות הקניין של המשקיע. במשטר שמירת נכסים תקין אין הדבר כך, ובלבד שהדין מכיר בזכויות מוטבות במאגרים פונגיביליים והמתווך מנהל רישומים מדויקים. מערכות המשפט המקובל נשענות על עקרונות נאמנות או עקרונות של יושר (equity); מערכות המשפט האזרחי נשענות על בעלות משותפת, חובות הפרדה והגנה סטטוטורית. בכל מקרה, המתווך אינו הבעלים של ניירות הערך של לקוחותיו המוחזקים אצלו; הוא משמש שומר הנכסים שלהם.
2.3 הפרדת נכסי לקוחות
ההגנה נשענת על הפרדה קפדנית בשלוש רמות: משפטית (ניירות הערך של הלקוחות אינם עומדים לרשות נושי המתווך), חשבונאית (הם מוחזקים מחוץ למאזן בחשבונות שמירה) ותפעולית (הם מוחזקים בחשבונות לקוח ייעודיים אצל גוף המשמרת או אצל ה-CSD).
- האיחוד האירופי, MiFID II. סעיף 16(8) לדירקטיבה 2014/65/EU מחייב חברות השקעות להגן על זכויות הבעלות של לקוחות, בייחוד במקרה של חדלות פירעון, ואוסר שימוש בכלים פיננסיים של לקוחות לחשבונן העצמי ללא הסכמה מפורשת. סעיף 2 לדירקטיבה המואצלת (EU) 2017/593 מחייב ניהול רישומים המאפשרים להבחין, בכל עת וללא דיחוי, בין נכסיו של כל לקוח לבין נכסי לקוחות אחרים ונכסי החברה.
- האיחוד האירופי, CSDR. סעיף 38 לתקנה (EU) No 909/2014 מחייב את מוסדות ה-CSD להציע למשתתפים לכל הפחות הפרדת לקוחות במבנה מאוחד (omnibus) והפרדת לקוחות פרטנית, כך שניירות הערך של הלקוחות יהיו תמיד נפרדים מאלה של המשתתף עצמו.
- הממלכה המאוחדת, CASS 6. הנכסים המוחזקים במסגרת שמירת נכסים רשומים על שם הלקוח או על שם נומיני, מותאמים מדי יום מול רישומי צד שלישי ומותאמים חיצונית במרווחי זמן. נכסי לקוחות מוחזקים בנאמנות ואינם זמינים לנושים כלליים.
- ארצות הברית, כלל 15c3-3 של ה-SEC. ברוקרים-דילרים חייבים לשמור בחזקתם או בשליטתם ניירות ערך של לקוחות ששולמו במלואם וכן ניירות ערך שמעבר לדרישת המרג'ין, ואינם רשאים להשתמש בהם למימון פעילות מהונם העצמי. תאגיד הגנת המשקיעים בניירות ערך (SIPC) מקדים כספים בגין ניירות ערך חסרים עד לתקרות שנקבעו, במקרה של קריסת ברוקר-דילר.
2.4 כאשר המתווך נכשל
באופן עקרוני, ניירות הערך של הלקוחות מוחזרים ללקוחות ואינם נכללים בנכסי פשיטת הרגל. בפועל מתעוררים שלושה חיכוכים:
- התאמה. על בעל התפקיד בהליך חדלות הפירעון להתאים את הרישומים הפנימיים של המתווך לפוזיציות המוחזקות בפועל אצל גופי שמירת הנכסים ואצל מערכות ה-CSD. עם ספרים תקינים זהו הליך שגרתי; עם ספרים לקויים, שהם לא אחת סימן היכר של הונאה, ההליך איטי ושנוי במחלוקת.
- חוסרים. כאשר הספרים מציגים יותר ניירות ערך מאלה המוחזקים בשמירת נכסים, בשל שעבוד בלתי מורשה, עסקאות שטרם הושלמו אך נרשמו כהושלמו, פוזיציות מפוברקות או טעות מצטברת, הלקוחות נושאים בדרך כלל בהפסד באופן יחסי ותובעים את היתרה כנושים לא מובטחים.
- עלות וזמן. שכר הטרחה של מנהלי חדלות פירעון, עורכי דין, רואי חשבון ומומחי חקירה פורנזית מנוכה מהנכסים העומדים לחלוקה. מקרים פשוטים נמשכים חודשים; קריסות חוצות גבולות מורכבות עלולות להימשך שנים.
הסדרים מיוחדים מפחיתים חיכוכים אלה. בבריטניה, כללי חלוקת נכסי לקוחות ותקנות ההנהלה המיוחדת של בנקי השקעות 2011 מעניקים עדיפות להשבה מהירה של נכסי לקוחות, והסדרי פיצוי למשקיעים מהווים רשת ביטחון עד לתקרות שנקבעו.
3. הפקדות במזומן
3.1 פיקדון הוא הלוואה לבנק
מזומן המופקד בבנק, במישרין או באמצעות ברוקר, יוצר יחסי חייב ונושה ולא יחסי שומר ובעלים. הבעלות בכסף עוברת לבנק. המפקיד רוכש זכות חוזית (chose in action במונחי המשפט המקובל) להחזר סכום שווה ערך לפי דרישה או בתנאים שהוסכמו, בדרך כלל בתוספת ריבית. הבנק רשאי להשתמש בכסף כראות עיניו: להלוואות, לרכישת ניירות ערך, לעמידה בדרישות הון.
אין זה עניין טכני הממתין לרפורמה. זהו הבסיס לבנקאות ברזרבה חלקית: הבנקים לווים לטווח קצר ומלווים לטווח ארוך, והתמרה זו של מועדי הפירעון אפשרית רק מפני שהכסף המופקד שייך לבנק. אילו הפיקדונות היו מוחזקים במשמורת, הבנקים לא היו יכולים להלוות את כספי הפיקדונות, ויצירת האשראי כפי שאנו מכירים אותה הייתה נפסקת.
המחיר הוא סיכון אשראי. אם הבנק קורס, המפקיד הוא נושה בלתי מובטח ומתחלק במה שנותר; בקריסות חמורות ייתכן שיהיה זה מעט מאוד או כלום. תוכניות להבטחת פיקדונות מרככות סיכון זה עד לתקרות מוגדרות, אך אינן משנות את המצב המשפטי: פיקדון נותר תביעה, לא קניין.
3.2 כספי לקוחות אצל ברוקרים: שתי שכבות
מזומן המוחזק אצל ברוקר כרוך בשני יחסים ובשני כשלים אפשריים.
- משקיע וברוקר. לפי כללי כספי לקוחות (CASS 7 בבריטניה, דרישות כספי הלקוחות של MiFID II באיחוד האירופי), הברוקר מחזיק את המזומנים של הלקוח בנאמנות או במסגרת הסדר נאמנות דומה, בנפרד מכספיו שלו. ללא כללים כאלה, המשקיע עלול להיות רק נושה לא מובטח של הברוקר, כשמזומני הלקוח מעורבבים בכספי התפעול שלו.
- ברוקר ובנק. הברוקר, או נאמנות כספי הלקוחות, הוא מפקיד בבנק שבו מופקד המזומן בפועל, ובידיו אותה תביעה חוזית שתוארה לעיל.
אם הברוקר קורס והבנקים יציבים, ניתן להחזיר כספי לקוחות המופרדים כראוי או להעבירם לברוקר אחר במהירות יחסית, ובלבד שההפרדה, ההתאמות, היתרות והרישומים נוהלו כנדרש. אם בנק קורס והברוקר שורד, על הברוקר להגיש תביעה נגד הבנק שקרס ולהעביר ללקוחות כל סכום שיושב, לרוב עד גובה ערבות הפיקדונות ובעיכוב הנובע מהליכי חדלות הפירעון. התרחיש החמור ביותר, קריסה משותפת של שניהם במשבר מערכתי, משלב את שני סוגי הבעיות, לעיתים קרובות בכמה תחומי שיפוט.
3.3 תוכניות להבטחת פיקדונות
ערבויות פיקדון מגנות על מפקידים קמעונאיים, מונעות ריצות בנקאיות ושומרות על האמון במערכת הבנקאית.
- האיחוד האירופי. הוראת מערכות הבטחת הפיקדונות (2014/49/EU) מכסה פיקדונות כשירים עד EUR 100,000 לכל מפקיד בכל מוסד אשראי (סעיף 6). פיקדונות של מוסדות פיננסיים הפועלים ככאלה, פיקדונות הקשורים להרשעה בהלבנת הון וגופים פיננסיים מקצועיים מסוימים אינם נכללים (סעיף 5). התשלום חייב להיות זמין בתוך שבעה ימי עבודה (סעיף 8). לפי סעיף 7, חשבונות מאוגדים המוחזקים עבור נהנים מזוהים או ניתנים לזיהוי נבחנים לפי הנהנים בפועל, כך שכל לקוח של ברוקר או מוסד תשלומים מוגן בגין חלקו שלו, ולא שהמאגר כולו מטופל כפיקדון יחיד של EUR 100,000.
- הממלכה המאוחדת. תכנית הפיצויים לשירותים פיננסיים (Financial Services Compensation Scheme) מגינה על פיקדונות עד GBP 120,000 לאדם לכל מקבל פיקדונות מורשה (החל מ-1 בדצמבר 2025). יתרות גבוהות זמניות הנובעות מאירועי חיים מוגדרים, כגון מכירת בית, ירושה, פיצוי ביטוחי או פיצוי בגין נזק גוף, או הסדר גירושין, מוגנות עד GBP 1.4 מיליון למשך שישה חודשים.
- ארצות הברית. תאגיד הביטוח הפדרלי של הפיקדונות (Federal Deposit Insurance Corporation) מבטח פיקדונות עד לסך של USD 250,000 לכל מפקיד, לכל בנק מבוטח ולכל קטגוריית בעלות (12 U.S.C. § 1821; 12 C.F.R. Part 330). חשבונות אישיים, משותפים, פנסיוניים וחשבונות נאמנות מכוסים בנפרד; בעלים משותפים מבוטחים בגין חלקם שלהם; חשבונות נאמנות הניתנים לביטול מכוסים עד USD 250,000 לכל מוטב ייחודי, בכפוף למגבלות; חשבונות תאגידיים מבוטחים ברמת הישות. כאשר ברוקר מעביר מזומנים של לקוחות לבנקים מבוטחים, הכיסוי במנגנון מעבר (12 C.F.R. § 330.5) מבטח כל לקוח עד USD 250,000 בגין חלקו, ובלבד שרישומי הבנק מגלים את יחסי הסוכנות ואת שמות הבעלים, ושהכספים שייכים ללקוחות.