הבנק
בנקאות חוץ-טריטוריאלית
בנקאות חוץ-טריטוריאלית בעלת רישיון ללקוחות פרטיים ותאגידיים חוצי גבולות
ללקוחות פרטיים, יזמים, משרדי משפחה ותאגידים הפעילים ברמה בינלאומית, הזקוקים ליחסי בנקאות חסויים, לביצוע חוצה שיפוטים ולגישה ישירה לאנשים המנהלים אותם.
IFB, שנוסד בשנת 2004, מספק בנקאות חוץ-טריטוריאלית, תמיכה בבניית מבני עושר, תשתית חשבונות רב-מטבעית וקליטה דיגיטלית ללקוחות כשירים הפועלים בין תחומי שיפוט. מודל השירות שלנו משלב משמעת מוסדית עם נגישות אישית מגיבה, ופועל ביעילות במקומות שבהם מסגרות בנקאיות רגילות נתקלות במגבלות.
בנקאות חוץ-טריטוריאלית היא החזקת חשבון בנק בתחום שיפוט שאינו מדינת מגוריו של הלקוח. היא מוגדרת על פי תושבות רגולטורית ולא על פי גאוגרפיה.
לקוחות משתמשים בו כדי להחזיק נכסים תחת יותר ממערכת משפטית אחת, להבטיח גישה בנקאית ביותר מסביבת סליקה אחת, ולהסדיר ירושה והגנת נכסים במסגרת המתאימה לנסיבותיהם.
הסרת המסתורין מבנקאות חוץ-טריטוריאלית
עובדות, אסטרטגיות וגישה גלובלית
בעולם גלובלי, דיגיטלי ובלתי יציב מבחינה פוליטית יותר מאי פעם, הבנקאות החוץ-טריטוריאלית אינה עוד מכשיר נישתי של עשירים מאוד בלבד. היא הפכה לצעד אסטרטגי זהיר עבור בעלי הון גבוה, יזמים בינלאומיים ומשפחות בעלות ניידות גלובלית. ב-IFB אנו מסבירים את הבנקאות החוץ-טריטוריאלית בבהירות ומציעים פתרונות מותאמים המשלבים ודאות משפטית, נוחות בביצוע עסקאות ואופטימיזציה של העושר.
בנקאות חוץ-טריטוריאלית, שהייתה זמן רב נחלתם של עשירים מאוד ונושא אהוב לקריקטורות תקשורתיות, השתנתה מהיסוד. כיום היא חלק פעיל בבניית עושר בין-לאומית, בתכנון ירושה ובניהול סיכונים גיאופוליטיים. מקרנות עושר ריבוניות ועד יזמים בעלי ניידות בין-לאומית, גורמים מתוחכמים מחזיקים נכסים תחת יותר ממערכת משפטית אחת כדי להפחית ריכוז סיכונים, לשמר גישה לנזילות ביותר מסביבת סילוק אחת ולהסדיר ירושה במסגרת המתאימה למשפחה הנוגעת בדבר. המטרה היא לגוון את החשיפה המשפטית, ולא להתחמק מחובות החלות על הלקוח בשיפוט שלו.
בחזית התפתחות זו ניצבת אנג'ואן, אחד האיים האוטונומיים של איחוד קומורו. לעיתים קרובות מתעלמים ממנה או אינם מבינים אותה, אך אנג'ואן משלבת נגישות, בהירות משפטית וגמישות מוסדית באופן שמעט שיפוטים משיגים. באמצעות הערוצים המבוססים של IFB ותשתית הבנקים הקורספונדנטים שלו, אנג'ואן היא יסוד אסטרטגי לארכיטקטורת בנקאות חוץ-טריטוריאלית מותאמת אישית, ולא פתרון ברירת מחדל.
1. מהו חשבון בנק חוץ-טריטוריאלי, ומה אינו
בניגוד לתפיסה מוטעית החוזרת בהרחבה בתקשורת, בנקאות חוץ-טריטוריאלית עוסקת במעמד הרגולטורי של התושבות ולא בגאוגרפיה. חשבון בנק חוץ-טריטוריאלי הוא פשוט חשבון המוחזק על ידי לקוח שאינו תושב, בתחום שיפוט שאינו מדינת מגוריו של הלקוח.
המונח עשוי להעלות על הדעת מקלטי מס אקזוטיים, ואולם מרכזים פיננסיים מוסדרים היטב רבים, כגון סינגפור, לוקסמבורג ואף ארצות הברית, הם תחומי שיפוט חוץ-טריטוריאליים לגיטימיים כאשר הם משרתים לקוחות זרים. לעומת זאת, מדינות כגון קנדה או גרמניה מסווגות לעיתים בטעות כך, מתוך אי-הבנה בסיסית של בנקאות לנעדרי תושבות.
2. מדוע לנהל חשבון בנק חוץ-טריטוריאלי?
א. יתרונות יסוד
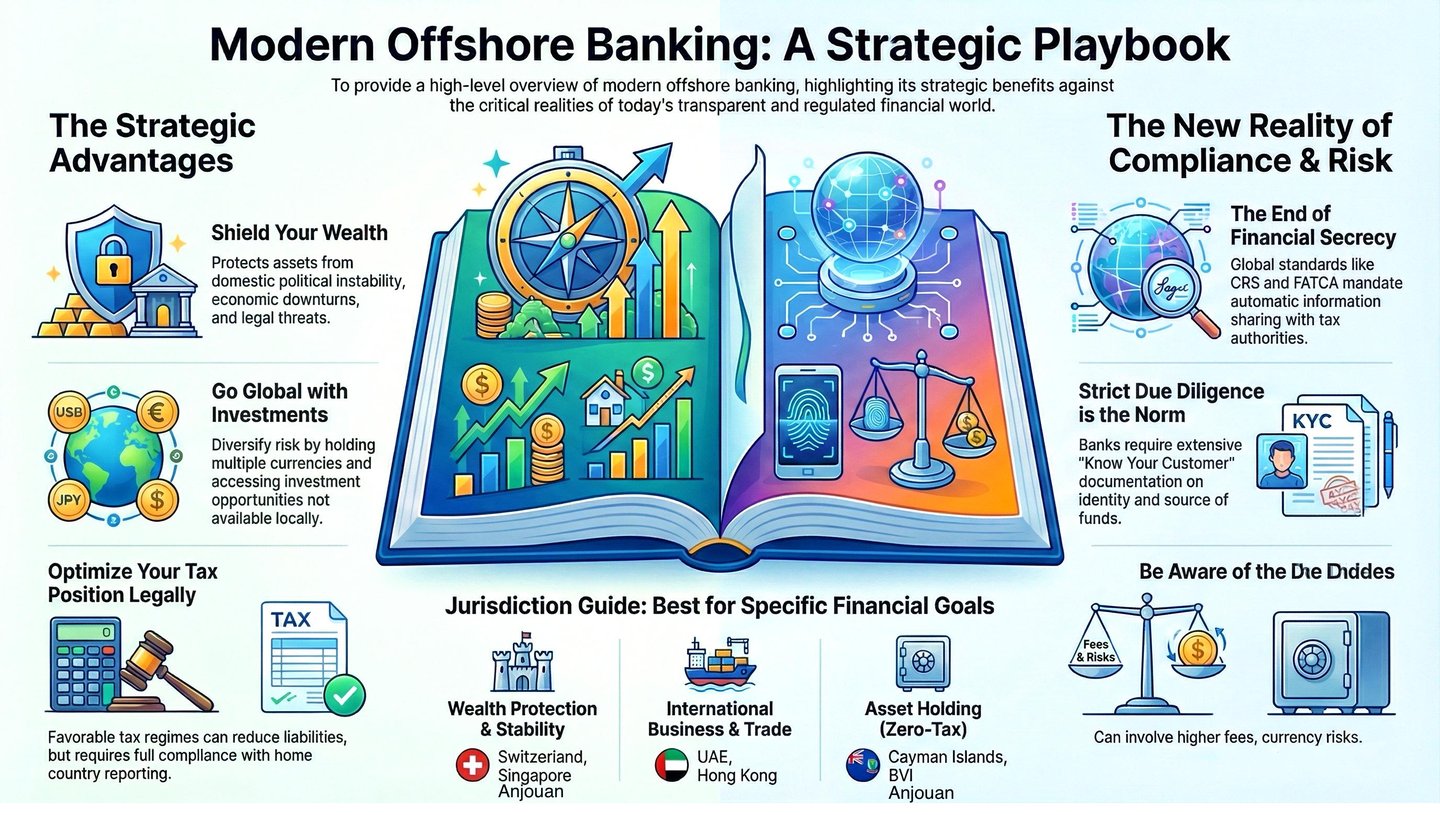
- פיזור. פיזור נכסים בין גבולות ריבוניים מפחית סיכון מערכתי.
- חשיפה מטבעית. חשבונות חוץ-טריטוריאליים מאפשרים החזקה במספר מטבעות וגידור טבעי של החשיפה המטבעית.
- גישה להשקעות. מבנים חוץ-טריטוריאליים פותחים לעיתים קרובות גישה למוצרי השקעה בינלאומיים שאינם זמינים במדינת המגורים.
- סיכון מדיני. אם ממשלה מקומית מקפיאה נכסים מקומיים, נכסים המוחזקים בחו"ל אינם מושפעים ישירות, אף כי בתי משפט ורשויות במדינת הלקוח עשויים עדיין להיות בעלי סמכות שיפוט על הלקוח.
ב. עומק אסטרטגי: בניית מבנים בין מערכות משפט
בנקאות חוץ-טריטוריאלית מתוחכמת היא יותר מגידור. היא דיסציפלינה של בניית מבנים, ומשמשת ל:
- יעילות מיסוי באמצעות אמנות בינלאומיות;
- בחירת השיפוטים שמסגרת הרגולציה שלהם מתאימה לפעילות המיועדת ולהיקפה;
- תכנון ירושה במסגרת משטרי ירושה נוחים;
- הגנה על נכסים מפני תביעות משפטיות והפקעה, במסגרת הדין החל על הלקוח.
ג. יעדים הגנתיים
- גיוון כנגד הסיכון להפקעה ולבקרות הון עתידיות, במסגרת הדין החל על הלקוח
- הבטחת נזילות בסביבות משפטיות עוינות
- שמירה על סודיות באמצעות מבנים פרטיים חוקיים
- ניטרליות פוליטית באזורי מחלוקת בינלאומית
ד. מטרות המבנה
- תכנון מבוסס אמנות במסגרת חובות הגילוי והדיווח החלות על הלקוח
- גיוון מטבעי ויעילות בשוק המט"ח
- בחירת הדין החל על הסדרי צוואה, נאמנות וירושה
- מבני החזקה באמצעות חברות ייעודיות (SPV) וחברות אחזקה בעלות מהות ותכלית מתועדות
המחשה
לקוח עשוי להעריך את תקני שמירת הנכסים ואת היציבות המוסדית של בנק פרטי שוויצרי, ובו בזמן להחזיק בנכסים שיעיל יותר לרשום במקום אחר מטעמים תפעוליים או מטבעיים. מיקום הרישום, יחסי שמירת הנכסים והטיפול המיסויי הם שלוש שאלות נפרדות. מבנה הוא תקין רק כאשר שלושתן נבחנות בגלוי וכאשר חובות הדיווח של הלקוח בתחום השיפוט שלו מתמלאות במלואן.
3. מי יכול לפתוח חשבון חוץ-טריטוריאלי?
זכאות נקבעת לגופו של עניין. IFB שוקלת בקשות של לקוחות ממדינות שבהן הבנק רשאי על פי דין לספק את השירותים הרלוונטיים, ושבהן המבקש עומד בדרישות הבאות:
- ספי הפיקדון המינימליים;
- דרישות המסמכים (KYC, מקור העושר, מספר זיהוי לצורכי מס, הוכחת כתובת);
- רציונל כלכלי ברור לחשבון.
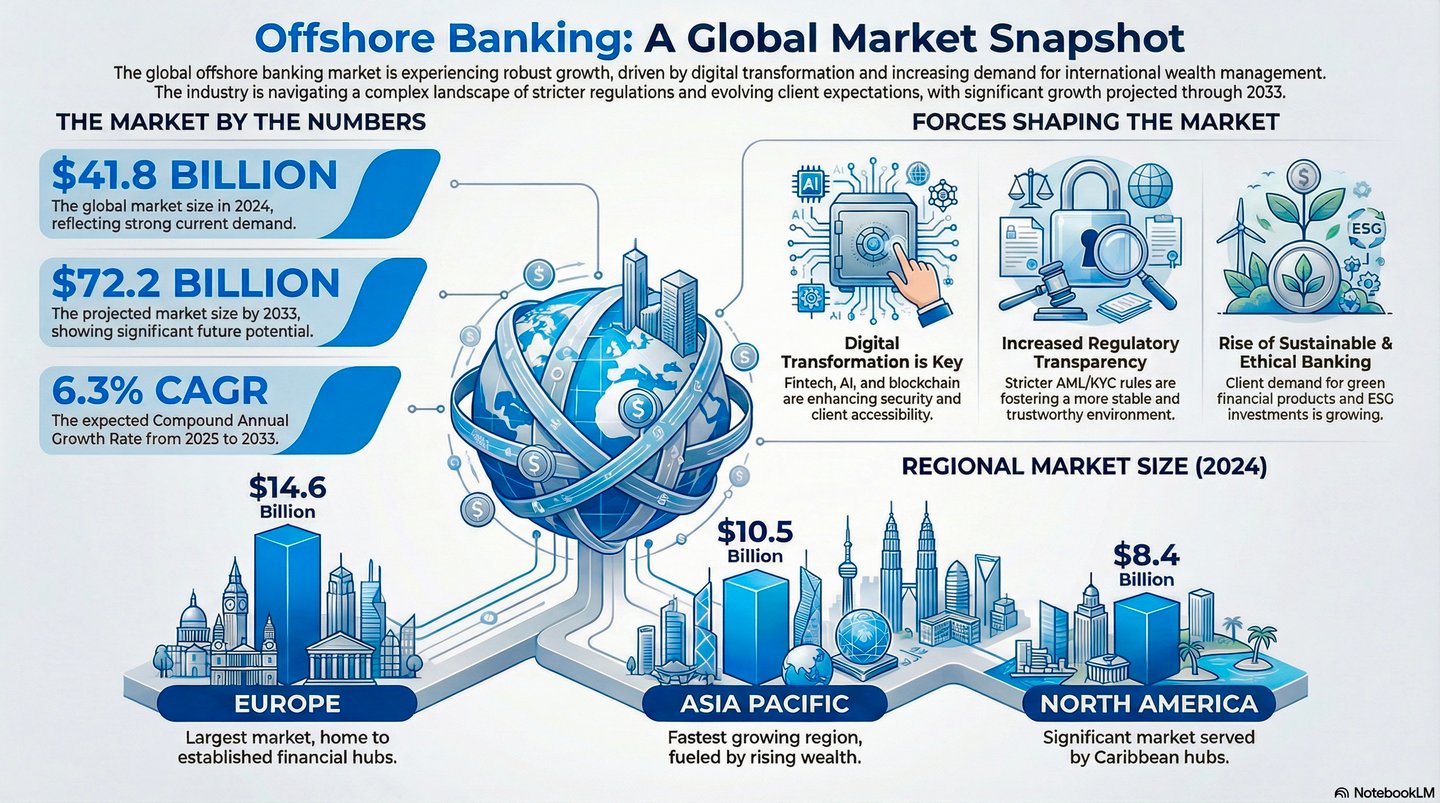
4. שיפוטים: היכן לנהל בנקאות חוץ-טריטוריאלית
א. מרכזי בנקאות פרטית
- שווייץ, ליכטנשטיין, לוקסמבורג, מונקו ואוסטריה. מערכות יחסים בתחום ניהול עושר מתחילות לעיתים קרובות בכמה מאות אלפי אירו.
- סינגפור, איחוד האמירויות, איי התעלה ואנז'ואן (קומורו), לרוב עם ספי כניסה גמישים יותר.
ב. מרכזים בינלאומיים אחרים
- ארצות הברית, פורטוגל, לטביה ומאוריציוס, עם בנקים המציעים שירותים בינלאומיים לתושבי חוץ.
ג. נקודות כניסה נגישות
- פנמה, גאורגיה ובליז, לעיתים עם יתרות מינימום נמוכות יותר.
- בנקים נבחרים בארצות הברית ובאיי התעלה. פתיחת חשבון מותנית לתושבי חוץ בעלי פרופיל שנבדק.
בנקאות חוץ-טריטוריאלית היא בנקאות המתנהלת מחוץ למדינת מגוריו של הלקוח, בדרך כלל בשיפוטים שנועדו במפורש למשוך הון זר.
מאפיינים עיקריים
- השיפוט נבחר לצורכי הגנה על נכסים, תכנון ירושה, גישה למטבע והמשכיות יחסי הבנקאות.
- לרוב נאסר על בנקים בשיפוטים אלה לשרת את האוכלוסייה המקומית, והם משרתים כמעט אך ורק תושבי חוץ.
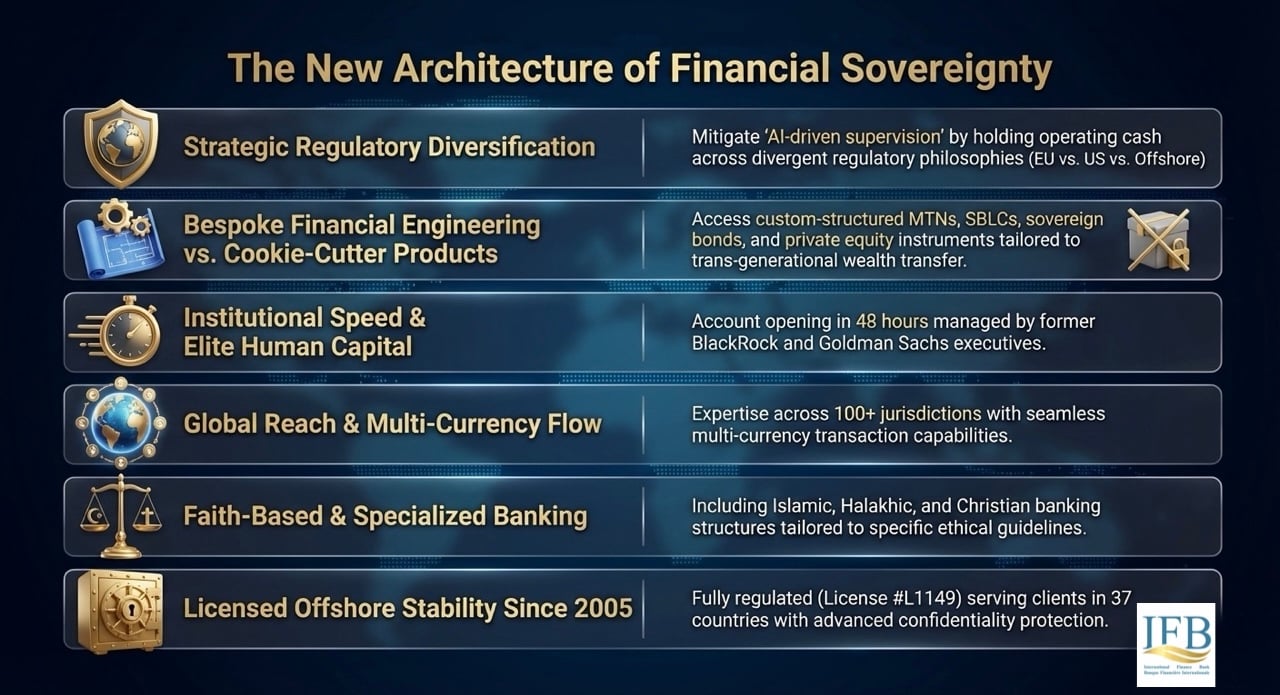
✓ בנק בעל רישיון. רישיון בנקאי מלא מסוג A, מס' L1149, בפיקוח באנג'ואן, איחוד קומורו
✓ היקף גלובלי. משרתים לקוחות ב-37 מדינות מאז 2004
✓ הגנה על נכסים. תחום שיפוט חוץ-טריטוריאלי מאובטח עם הגנה מתקדמת על הפרטיות
✓ בנק בעל רישיון. רישיון בנקאי מלא מסוג A, מס' L1149, בפיקוח באנג'ואן, איחוד קומורו
✓ היקף גלובלי. משרתים לקוחות ב-37 מדינות מאז 2004
✓ הגנה על נכסים. תחום שיפוט חוץ-טריטוריאלי מאובטח עם הגנה מתקדמת על הפרטיות
✓ בנק בעל רישיון. רישיון בנקאי מלא מסוג A, מס' L1149, בפיקוח באנג'ואן, איחוד קומורו
✓ היקף גלובלי. משרתים לקוחות ב-37 מדינות מאז 2004
✓ הגנה על נכסים. תחום שיפוט חוץ-טריטוריאלי מאובטח עם הגנה מתקדמת על הפרטיות
✓ בנק בעל רישיון. רישיון בנקאי מלא מסוג A, מס' L1149, בפיקוח באנג'ואן, איחוד קומורו
✓ היקף גלובלי. משרתים לקוחות ב-37 מדינות מאז 2004
✓ הגנה על נכסים. תחום שיפוט חוץ-טריטוריאלי מאובטח עם הגנה מתקדמת על הפרטיות
✓ בנק בעל רישיון. רישיון בנקאי מלא מסוג A, מס' L1149, בפיקוח באנג'ואן, איחוד קומורו
✓ היקף גלובלי. משרתים לקוחות ב-37 מדינות מאז 2004
✓ הגנה על נכסים. תחום שיפוט חוץ-טריטוריאלי מאובטח עם הגנה מתקדמת על הפרטיות
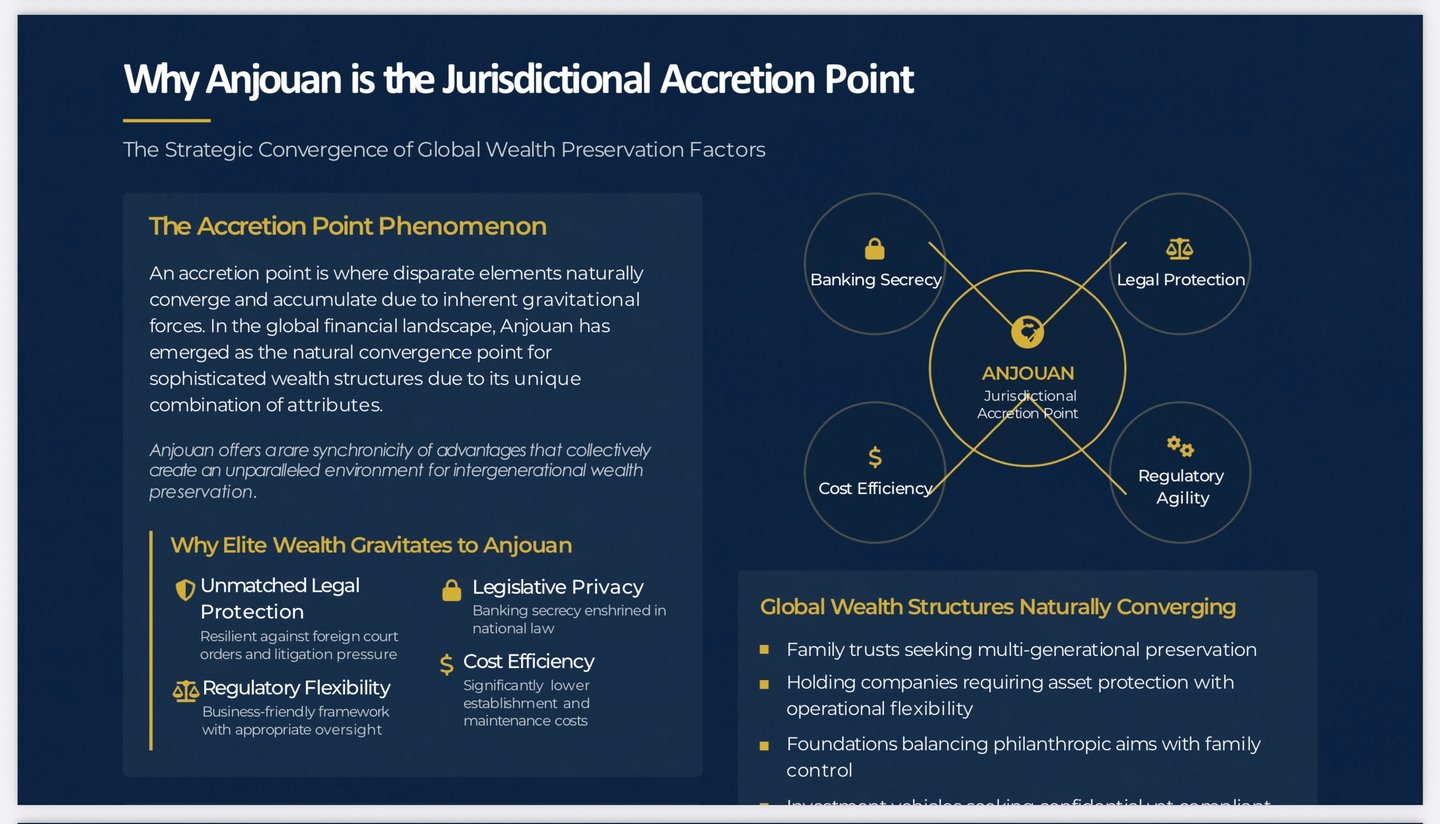
ההבחנה של אנג'ואן
שלא כמו מרכזים באיחוד האירופי כגון לוקסמבורג, אנג'ואן אינה כפופה למסגרת על-לאומית כגון דיני האיחוד האירופי; היא מסדירה את המגזר הפיננסי שלה באמצעות סמכותה העצמאית ומחילה תקני AML ו-CFT המבוססים על המלצות FATF. הדבר מאפשר ללקוחות:
- פתיחת חשבונות חוץ-טריטוריאליים באמצעות גופים מוסדרים מקומית;
- התאגדות וניהול של חברות עסקים בינלאומיות (IBCs) בהתאם לחוקי ממשל תאגידי גמישים;
- שימוש במכשירים פיננסיים קומוריים להשמות פרטיות מובנות (private placements), לפעולות בין-בנקאיות או להקצאה מחדש של נכסים.
הנדסה שיפוטית: אנז'ואן כצומת מרכזי
שיפוטים אחרים עשויים לשאת יוקרה מוסדית רבה יותר; אנג'ואן מציעה שליטה שיפוטית. בפועל פירוש הדבר:
- הנדסה רגולטורית. מבנים כגון נאמנויות חוץ-טריטוריאליות ו-SPV, עם תקנונים מותאמים וחומות הפרדה לנכסים.
- גמישות חוזית. מכשירים כגון שטרי חוב (promissory notes), הכפופים לדין שהצדדים בוחרים. IFB אינו מנפיק מכשירים למוכ"ז.
- פיקוח מידתי עם תוצרים המוכרים בינלאומית. גישה למסלולי עסקאות בינלאומיים, למשל הודעות SWIFT באמצעות בנקים נותני חסות, מישות בעלת רישיון כדין.
- הגנה רב-שכבתית על נכסים. ישויות באנג׳ואן בשילוב אחזקות בשמירת נכסים בשיפוטים מדרגה 1, ליתרון כפול.
מדריך הפעולה של IFB לבנקאות חוץ-טריטוריאלית עבור מבני אנג'ואן
שלב 1: כוונה אסטרטגית
- הפרדת נכסים. לקוחות רשאים להחזיק הון אישי והון תפעולי באמצעות IBC קומוריות נפרדות.
- הגנה מפני סיכונים. החוק הקומורי יכול להפחית חשיפה להליכים משפטיים ולחזק את פרטיות העסקאות.
- מוסדות בעלי רישיון. מוסד פיננסי בעל רישיון שהוקם באנז'ואן בהתאם למסגרת הרגולטורית החלה רשאי לקלוט לקוחות ולבצע עסקאות בגבולות היקף רישיונו.
שלב 2: ארכיטקטורה שיפוטית
- עוגן: אנג'ואן. בסיס הפעילות המשפטית ואמנת הרישוי הרגולטורית.
- שכבת הביצוע: איחוד האמירויות, מאוריציוס או האיחוד האירופי. מערכת יחסים קורספונדנטית, רישום השקעות ושמירת נכסים.
- שכבת הממשק: ארצות הברית או סינגפור. הנפקת כרטיסים, שערי תשלום ושירותי FX.
שלב 3: קליטה וציות
- KYC ו-AML. סינון מבוסס סיכון לפי דרישות ה-AML וה-CFT החלות, הצהרה על בעלות נהנית, דרכון מאומת ואישור כתובת מגורים.
- פיקדונות פתיחה. נקבעים באופן פרטני בהתאם לסוג החשבון, לפעילות המיועדת ולפרופיל הסיכון.
- רישוי, ככל שרלוונטי. הפונים לקבלת מעמד מוסדי (EMI, PI או בנק) מגישים חבילת מסמכים רגולטורית, מאזן צפוי וספרי נהלים.
מקרה שימוש: בנקאות חוץ-טריטוריאלית קומורית
מבנה להגנה על נכסים עבור בעלי הון גבוה
- מטרה. הגנה על נכסים מפני הפקעה או תביעות טורפניות.
- אסטרטגיה. נאמנות קומורית או חברה בינלאומית לעסקים (IBC) מחזיקה בנכסי מטלטלין ובמקרקעין בחו"ל.
- תוצאה. הגנה על נכסים במסגרת הדין של קומורו, תוך שמירת שליטה לפי שיקול דעת על חלוקות הנאמנות באמצעות המבנה שבו בוחר יוצר הנאמנות.
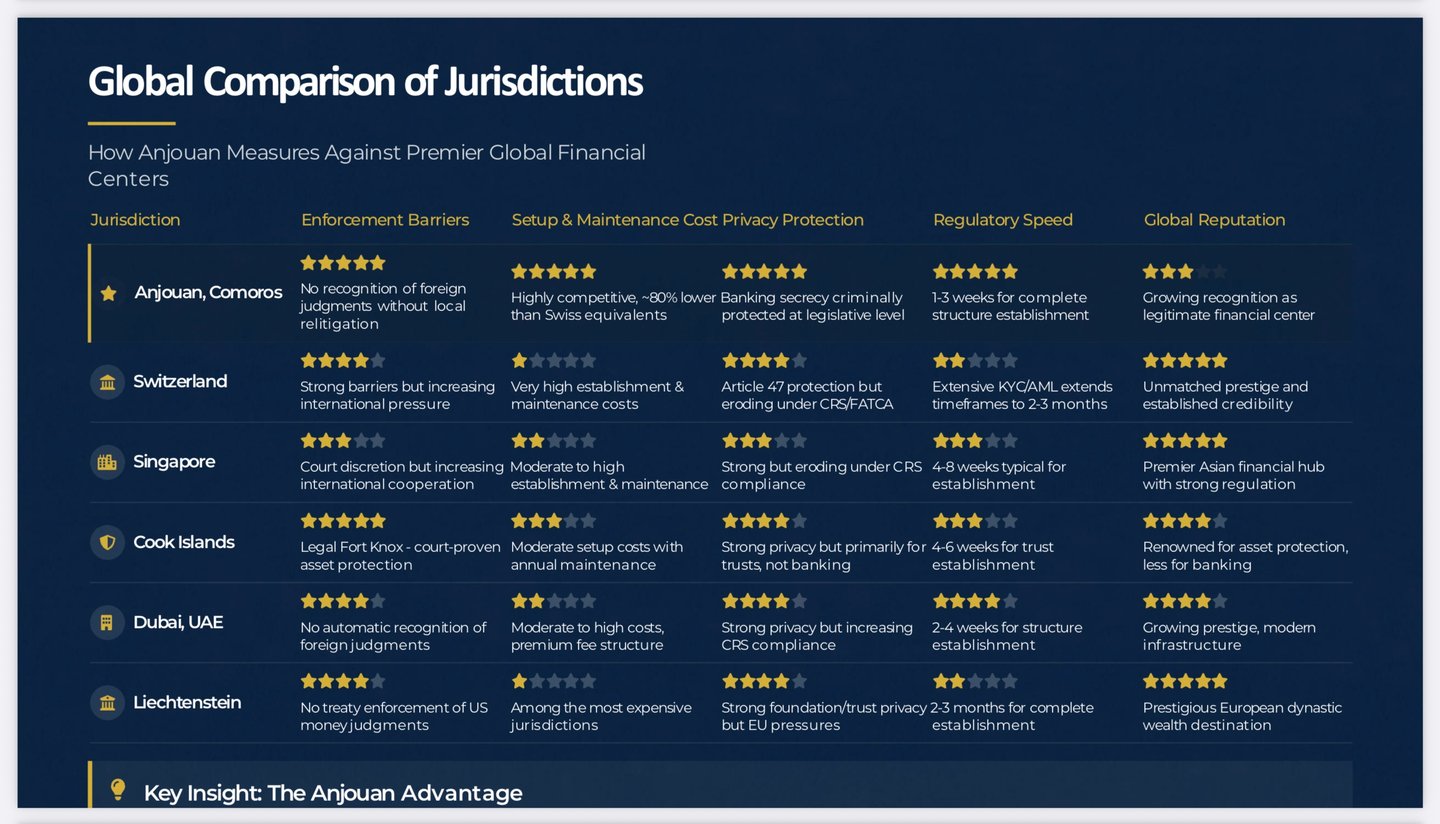
אנג'ואן בהשוואה למרכזים חוץ-טריטוריאליים מסורתיים
| מאפיין | אנג'ואן (קומורו) | שווייץ | איחוד האמירויות הערביות | פנמה |
|---|---|---|---|---|
| עלויות רישוי | נמוך (כ-€25,000 – €50,000) | גבוהה (הון מינימום לבנק: 10 מיליון CHF) | גבוהה (עתירת הון) | בינוני |
| מורכבות תהליך הקליטה | נמוך | גבוה מאוד | גבוה | בינוני |
| נטל ה-AML והציות | בינוני | גבוה מאוד | גבוה | נמוך |
| גמישות מבנית | גבוה מאוד | בינוני | נמוך עד בינוני | בינוני |
| סיכון תדמיתי | בינוני | מינימלי | נמוך | בינוני עד גבוה |
| התאמה למוסדות חדשים | גבוה | נמוך | נמוך | בינוני |
תפקידו של IFB: השער לשליטה חוץ-טריטוריאלית אסטרטגית
IFB מתכנן ישויות פיננסיות מן היסוד: מותאמות לתחום השיפוט שבו הן פועלות, עומדות בדרישות החוק ומבוססות מבנית. בהקשר של קומורו, הדבר כולל:
- חברות IBC, בנקים, EMI ו-SPV ייעודיים באנג'ואן;
- שילוב עם אנשי מקצוע בינלאומיים בתחומי המשפט, הנאמנות והביקורת;
- מבנים מודולריים לנכסי קריפטו, נדל"ן, ירושה ומימון סחר.
אנג'וואן כעמוד תווך של מימון ריבוני
כאשר היא בנויה ומשולבת כראוי, אנג'ואן אינה פתח מילוט. היא עמדת פיקוד שיפוטית: המסגרת המשפטית שבאמצעותה שומרים הלקוחות על שליטה בהונם, בעסקאותיהם ובעתידם, מבלי לוותר על גישה לתשתית פיננסית מוסדרת.
באמצעות השותפויות האסטרטגיות של IFB והיכרותו עם מערכות שיפוט שונות, יכולים לקוחות לבנות מבנים פיננסיים עמידים, פרטיים ותפעוליים במלואם, שבהם פרטיות, ציות וגישה פועלים בהרמוניה.
לקליטה מוסדית או לבניית מבנים עבור לקוחות פרטיים, אנא פנו אל מחלקת האסטרטגיה החוץ-טריטוריאלית בכתובת legal@infiba.com.
בנקאות חוץ-טריטוריאלית היא משמעת של בניית מבנים, ולא תוכנית חירום. בין אם המטרה היא להפחית ריכוזיות סיכון בין מערכות משפטיות, להבטיח המשכיות של גישה בנקאית או לבנות נוכחות בינלאומית על יסודות תקינים, IFB מעמיד לרשותך את הידע המוסדי, את הגישה הקורספונדנטית ואת הדיסקרטיות הנדרשים לעשות זאת כראוי. כל מבנה מתוכנן כך שיעמוד בביקורת, משום שמבנה שאינו עומד בביקורת הוא התחייבות ולא נכס.
לבדיקת זכאות ראשונית או לקבלת מפת הדרכים האישית שלך לקליטה, פנה ישירות אל חטיבת הבנקאות החוץ-טריטוריאלית שלנו באמצעות צור קשר.
כתב ויתור
כל המבנים חייבים לעמוד בסטנדרטים בין-לאומיים למניעת הלבנת הון (AML) ולמניעת מימון טרור (CTF), בהוראות FATCA ו-CRS, ובדין המקומי. IFB מסייע בהקמת מסגרות חוץ-טריטוריאליות התואמות את הדין, ואינו מעודד פעילות פיננסית בלתי חוקית.
השירותים המתוארים בעמוד זה זמינים רק בשיפוטים שבהם IFB רשאי לספקם כדין. IFB אינו פונה לקבלת עסקי בנקאות בכל שיפוט שבו פנייה או מתן שירותים כאמור יחייבו הרשאה או שלוחה מקומית שאינן מצויות בידי הבנק.