
שיטות העברה חלופיות
ספר-לספר (L2L)
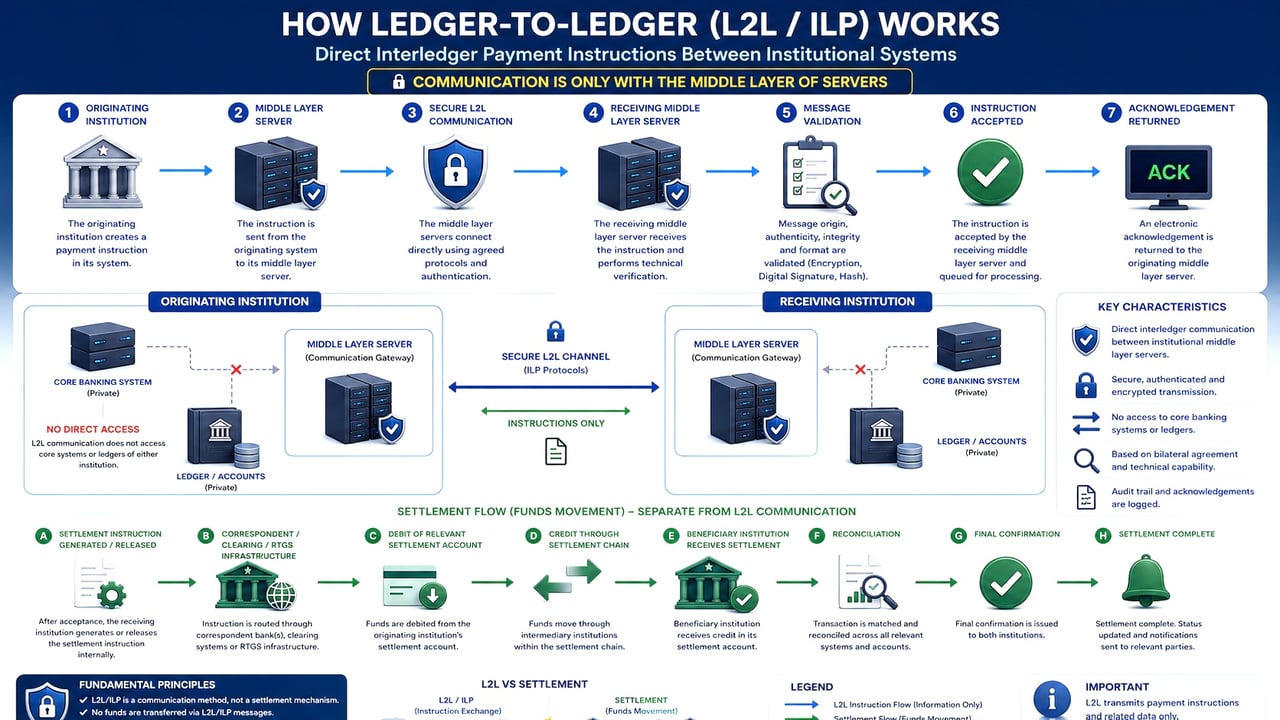
העברות ספר לספר (L2L)
עלינו להבחין בין שני סוגים נפרדים של העברות ספר-לספר (L2L) הראויים לבחינה: האחד בענף הבנקאות המסורתית והאחר בתחום טכנולוגיית הבלוקצ'יין.
בהקשר של בנקאות מסורתית, העברות L2L כרוכות בהעברת נכסים, התחייבויות או הון בין פנקסים נפרדים המתנהלים אצל מוסדות פיננסיים, כגון בנקים או ספקי שירותי תשלום. העברות אלו יכולות להתבצע בין חשבונות באותו מוסד או בין מוסדות שונים, והן חיוניות להבטחת עסקאות מאובטחות ויעילות במערכת הפיננסית העולמית.
לעומת זאת, העברות L2L בתחום הבלוקצ'יין מתייחסות לתהליך העברת ערך או נכסים בין פנקסים מבוזרים נפרדים, כגון רשתות בלוקצ'יין שונות. העברה מסוג זה מחייבת לרוב שימוש בפרוטוקולים ייעודיים, בגורמי ביניים או בטכניקות, כגון החלפות אטומיות (atomic swaps) או גשרים בין-שרשרתיים (cross-chain bridges), כדי להבטיח יכולת פעולה הדדית ולשמור על שלמות שני הפנקסים המעורבים.
הודעה אינה כסף
מדוע אין הודעת SWIFT, טלקס או שרת המעבירים כספים ללא סליקה, בתוך 90 שניות.
אימות מסמך באמצעות VL1 ←קיבלתם הודעת תשלום, שובר או אישור? בדקו אותם לפני שאתם מסתמכים עליהם.

הפעלת שירותי L2L ב-IFB
מסגרות L2L יופעלו לבקשת הלקוח לאחר שחשבונו יהיה במצב תקין:
- הוא שומר על יתרת המינימום,
- מציג רקורד פיננסי עקבי, וכן
- תואם פעילות עסקית לגיטימית.
בנוסף, נדרש כי בחשבון יהיו
- היעדר סוגיות ציות פתוחות, וכן
- כל העסקאות חייבות לעמוד בתקנות הפיננסיות הבין-לאומיות.
ההפעלה הסופית כפופה לסקירה ולאישור פנימיים של צוות הציות וניהול הסיכונים שלנו.
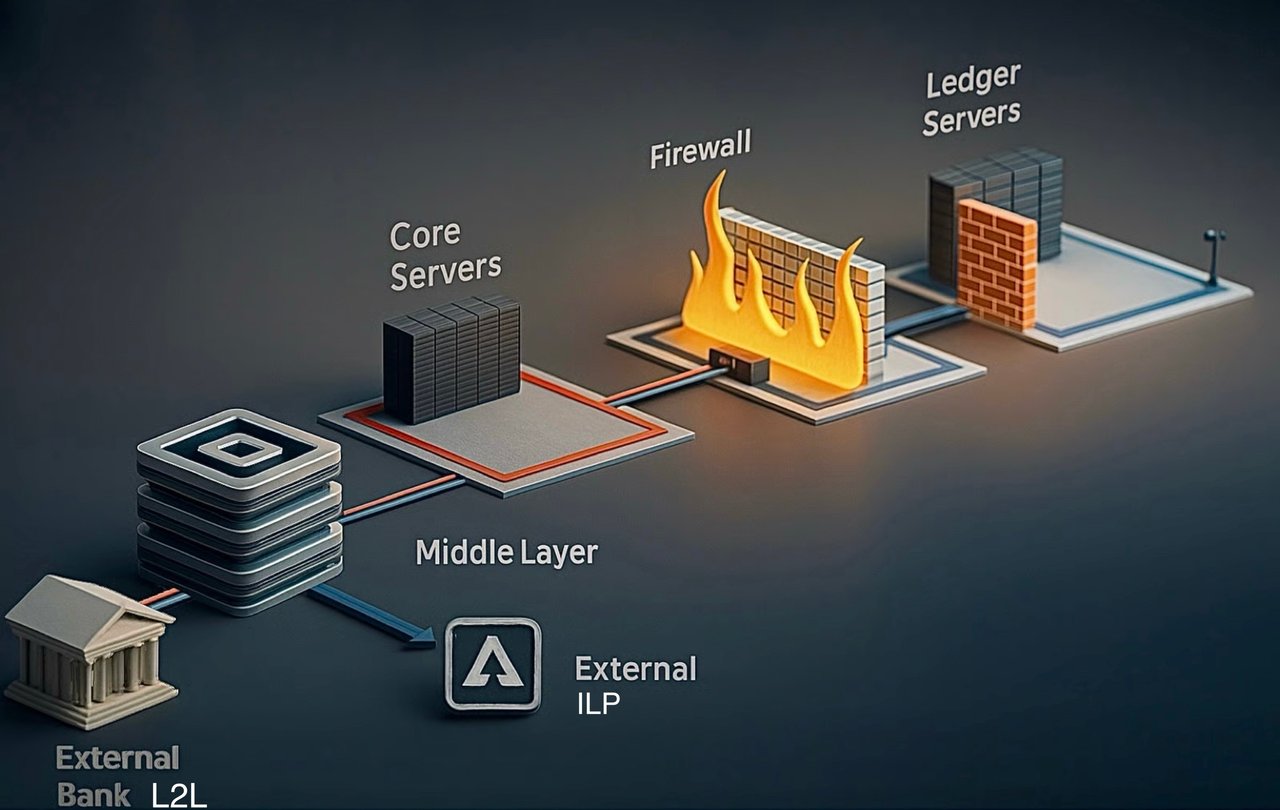
ההבדלים העיקריים בין שרתי תקשורת, שכבת ביניים, ליבה/סליקה וספרי חשבונות/חשבונות בבנקים
בטכנולוגיית הבנקאות, לשרתים תפקיד מכריע בהבטחת התפעול התקין של עסקאות פיננסיות ושל ניהול הרישומים. שני סוגי השרתים העיקריים שעליהם נשענים בנקים הם שרתי תקשורת ושרתי ספר ראשי/חשבונות. אף ששניהם חיוניים, הם משרתים מטרות שונות ומטפלים בסוגי נתונים שונים.
שרתי תקשורת
שרתי תקשורת הם עמוד השדרה של חילופי נתונים מאובטחים בין בנקים ומוסדות פיננסיים. להלן התפקידים והמאפיינים העיקריים של שרתי תקשורת:
- החלפת נתונים מאובטחת: שרתים אלה מאפשרים החלפת נתונים מאובטחת, ומבטיחים כי מידע פיננסי רגיש יועבר בין מוסדות מבלי להיפגע.
- פרוטוקולים ותקנים: הם עושים שימוש בפרוטוקולים סטנדרטיים כגון SWIFT, SEPA או ACH וכדומה לתקשורת בין-בנקאית, ובכך מבטיחים אחידות ואמינות בין פלטפורמות שונות.
- הצפנה ואימות: לשמירה על האבטחה, שרתי התקשורת משתמשים בשיטות הצפנה מתקדמות ובפרוטוקולי אימות מחמירים, המגנים על הנתונים במהלך העברתם.
- טיפול בעסקאות: בראש ובראשונה, הם מטפלים בבקשות עסקה, בהודעות ובהוראות, ומשמשים מתווכים המעבירים את המידע הדרוש לביצוע העסקאות.
- אין העברת כספים: חשוב לציין כי שרתים אלה אינם מעבירים כספים ואינם מעדכנים יתרות חשבון באופן ישיר; הם מאפשרים אך ורק את התקשורת הנדרשת לפעולות כאלה.
שרתי הליבה הבנקאית
שרתי הבנקאות הליבתית (core banking) מהווים את עמוד השדרה הדיגיטלי של מוסדות פיננסיים, ומתזמרים את ביצועם, אימותם וסילוקם המדויק של עסקאות כספיות. הם מעבדים באופן מאובטח הוראות עסקה נכנסות (למשל הודעות SWIFT), מנהלים חשבונות לקוח ופנימיים מפורטים, מבצעים התאמה בין עסקאות אלה לבין סילוק הכספים בפועל כפי שאושר על ידי בנקים קורספונדנטים ובנקים מתווכים, ומעדכנים בהתאם את יתרות הלקוחות בדייקנות.
מעבר לפעולות העסקאות בלבד, שרתי הליבה מנהלים את הציות הרגולטורי, מבצעים התאמות אוטומטיות ובדיקות AML/KYC, מבטיחים את נהלי ניהול הסיכונים ומפיקים נתיבי ביקורת מלאים, ובכך שומרים על שלמות הפעילות, על דיוק הנתונים הפיננסיים ועל עמידה בדרישות הרגולציה בכלל פעילות הבנקאות של המוסד.
שרתי פנקסים/חשבונות
שרתי פנקס או חשבונות, לעומת זאת, הם משמרי הרישומים הפיננסיים של הבנק. להלן מאפייניהם העיקריים:
- תחזוקת רישומים פיננסיים: שרתים אלה מאחסנים ומתחזקים את הרישומים הפיננסיים המרכזיים של הבנק, ומבטיחים שכל עסקה נרשמת בדיוק.
- רישום עסקאות: הם רושמים את כל העסקאות, לרבות חיובים וזיכויים, ואחראים לעדכון ולשמירת יתרות החשבונות השוטפים העדכניות.
- ניהול ספר חשבונות ראשי: שרתי הספרים מנהלים את הספר הראשי של הבנק לצד חשבונות הלקוחות הפרטניים, ומספקים תמונה מלאה של מצבו הפיננסי.
- שלמות נתונים: הבטחת עקביות ושלמות הנתונים היא חיונית, שכן רישומים אלה הכרחיים לדיווח פיננסי מדויק ולציות.
- אמצעי אבטחה מחמירים: בשל רגישות הנתונים, שרתי ספרי החשבונות נעזרים בדרך כלל באמצעי אבטחה מחמירים יותר, לרבות שכבות הצפנה נוספות ובקרות גישה קפדניות.
שרת התקשורת יוזם ומאפשר עסקאות, אך שרת הפנקס הוא שרושם ומשקף אותן בסופו של דבר, לאחר אימות בספרי הבנק.
במערכות הבנקאות העכשוויות, פונקציות אלה משולבות לעיתים קרובות, ופרוטוקולי תקשורת פנים-בנקאיים מאובטחים פועלים בשילוב עם מערכות לניהול ספרי חשבונות. שילוב זה מבטיח עדכונים בזמן אמת ועקביות בכל המערך הפיננסי של הבנק, ומשפר הן את היעילות והן את האבטחה.
שירותי L2L שלנו
אנו מעניקים שירותי L2L לקהל לקוחות נבחר של אנשים בעלי הון גבוה ושל תאגידים מבוססים, תוך מתן דגש מיוחד על דיסקרטיות, סודיות ויושרה מוסדית.
כל עסקאות L2L מתבצעות אך ורק בין בנקים המשולבים במלואם במערכת הבנקאית הבינלאומית, דבר המבטיח לא רק החלפה מאובטחת של הודעות L2L מאומתות אלא גם סילוק יעיל ובמועד של הכספים. צדדים נגדיים שאינם משולבים כאמור עשויים להיות מסוגלים להעביר הודעות, אך מטבע הדברים אינם יכולים להשלים סילוק פיננסי.
בהעברות L2L לא ניתן "להוריד" כספים מפנקס החשבונות או משרתי הליבה של הבנק, שכן מערכות אלו מבודדות תמיד לחלוטין מגישה חיצונית. שלא כמו קבצים דיגיטליים המאוחסנים בענן או בכל שרת או מחשב רגיל, כספים חייבים להיות מועברים תמיד במסגרת המאובטחת והמוסדרת של מערכת הבנקאות העולמית, באופן המבטיח הן את שלמותם והן את ציות כל עסקה.
מבחינה אמפירית, יותר מ-48% מעסקאות L2L שמוצגות לנו מקורן בגופים שאינם בנקים או בבנקים חסרי יכולת לשלוח כספים.
לעומת זאת, אנו ערוכים לבצע עסקאות ללא הגבלה בסכום, בכפוף אך ורק לאימות קפדני של המוסד היוזם ויכולתו המוכחת לבצע את הסליקה.

עסקאות כהתאמות בספרי החשבונות בבנקאות
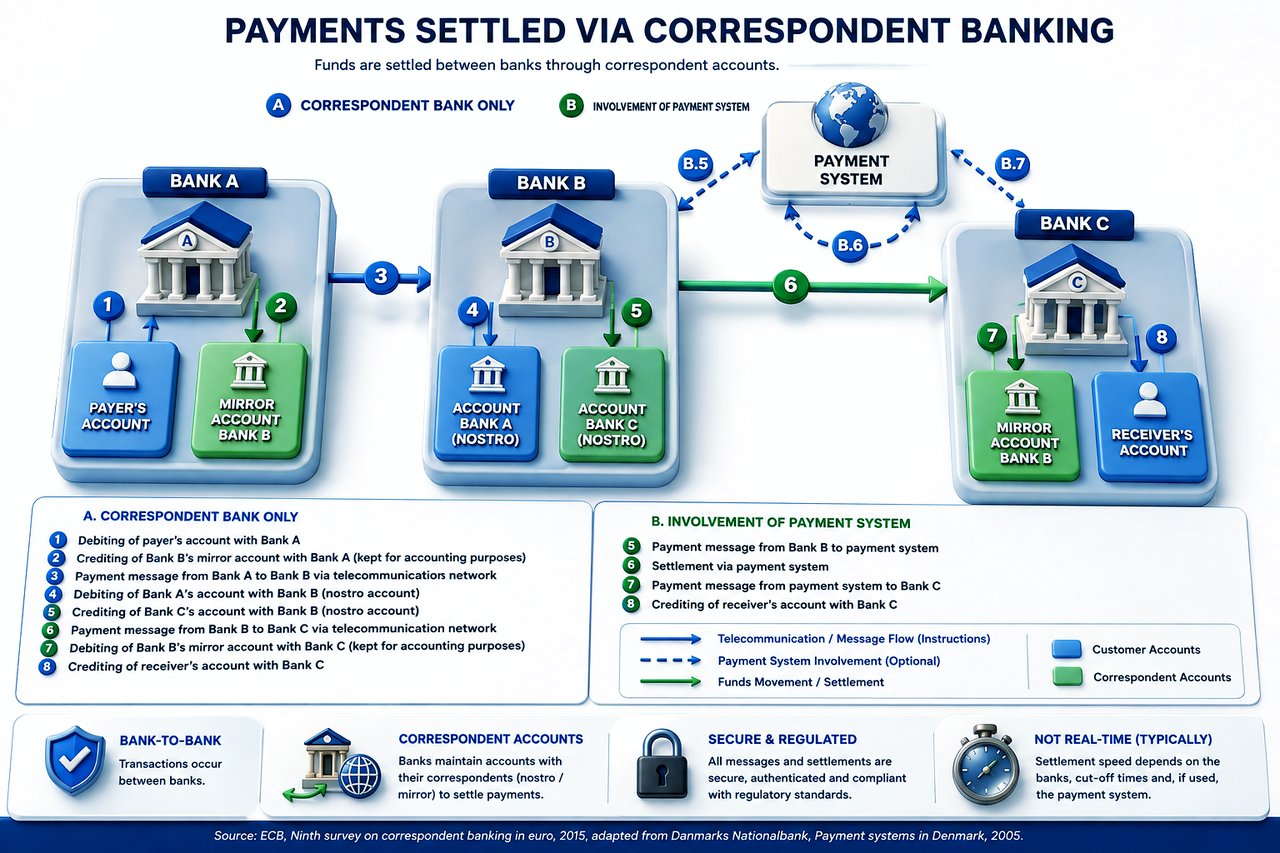
כאשר מתבצעת עסקה פיננסית, כגון העברת מטבע מחשבון אחד לאחר, אין תנועה פיזית של כסף. במקום זאת, העסקה מבוצעת באמצעות התאמת רשומות הפנקס בחשבונות המתאימים של בנקים קורספונדנטים, של הבנק או הבנקים המרכזיים או של מערכות הסליקה לתשלומים בזמן אמת (RTP). המערכת הבנקאית מקטינה את היתרה בחשבון אחד ומגדילה אותה בחשבון אחר, ובכך משקפת את העברת הערך שתיסלק בנפרד.
התאמה וסילוק סופי: הבנקים המעורבים מתאימים את נתוני העסקה כדי להבטיח את דיוקה. במקרים שבהם משתתפים בנקים מתווכים, כל בנק מסלק את חלקו בעסקה באמצעות יחסי הבנקאות הקורספונדנטית שלו.
דיווח ושמירת רישומים: בנקים מנהלים רישומים של כלל העסקאות למטרות ציות, ביקורת ודיווח.
כיצד פועלת מערכת ליבה בנקאית (CBS)
I. ההבחנה המכרעת: הוראות לעומת סילוק בפועל
הודעת SWIFT, כגון pacs.008 (העברת לקוח) או pacs.009 (העברת מוסד פיננסי), היא בעיקרה תקשורת או הוראה מאובטחת. היא מודיעה לבנק המקבל כי צפויים להתקבל כספים, מציינת את פרטי הנהנה, סכום העסקה והוראות הניתוב, אך אינה מעבירה כספים כשלעצמה. העברת הכספים בפועל מתבצעת רק עם סילוק הסכום הנקוב באמצעות מנגנונים בין-בנקאיים הכוללים בנקים קורספונדנטים או בנקים מתווכים, ומאומתת על ידי שינויים ממשיים ביתרות החשבונות בכל אחד מהמוסדות הנוגעים בדבר.
II. הגדרות ותפקידים של בנקים קורספונדנטים ובנקים מתווכים
א. בנקים קורספונדנטים
- בנק קורספונדנטי מנהל חשבונות דו-צדדיים ישירים (נוסטרו/חשבונות ווסטרו) עם בנקים אחרים.
- חשבונות אלה משקפים יתרות מזומנים בפועל המוחזקות במוסד פיננסי אחר, ומאפשרים תשלומים וסליקות חוצי גבולות.
ב. בנקים מתווכים
- בנק מתווך משמש נקודת מעבר בשרשרת התשלום כאשר אין יחסי קורספונדנציה ישירים בין הבנק השולח לבנק המוטב.
- הוא מגשר על פערים בין בנקים שאינם קורספונדנטים, ומטפל בהמרות מטבע, בתשלומים בין-לאומיים ובמורכבויות ניתוב.
III. כיצד מערכות הליבה הבנקאיות מאשרות קבלה בפועל של כספים
מערכת הליבה הבנקאית מפעילה תהליך התאמה ואישור חזק, המובחן עבור תרחישי בנק קורספונדנט ובנק מתווך, כדלקמן:
א. אימות באמצעות בנקים קורספונדנטים
כאשר עסקאות כוללות חשבונות קורספונדנטיים ישירים (חשבונות נוסטרו):
מהלך העבודה המפורט:
- קבלת הוראה (pacs.008/pacs.009): ה-CBS מקבל ושומר זמנית את הוראת SWIFT.
- רישום זמני: כספים עשויים להופיע זמנית בפנקס ביניים או בפנקס סילוק פנימי, עד להשלמת האימות.
- התאמת דפי חשבון נוסטרו: הבנק המקבל מקבל דפי חשבון אוטומטיים (camt.053, או MT 940/950 הישנים, או ממשקי API אלקטרוניים) מהבנקים הקורספונדנטים שלו, המשקפים את יתרות החשבון בפועל ואת רישומי הזכות. מערכת הליבה הבנקאית (CBS) מתאימה דפי חשבון אלה באופן אוטומטי להוראות SWIFT באמצעות מזהים ייחודיים (UETR – Unique End-to-End Transaction Reference).
- זיכוי סופי בחשבון: רק לאחר התאמה מדויקת של הוראת SWIFT לרישום הזיכוי המאושר של הבנק הקורספונדנט, מזכה מערכת הליבה הבנקאית (CBS) את הכספים באופן סופי בחשבון הלקוח של המוטב.
ב. אימות באמצעות בנקים מתווכים
כאשר כספים עוברים דרך בנק מתווך (ניתוב רב-שלבי), הליך האימות מורכב מעט יותר:
מהלך העבודה המפורט:
- קבלת הוראה (pacs.008): מערכת הליבה הבנקאית (CBS) רושמת תחילה את הודעת ההוראה הנכנסת.
- אימות סליקה באמצעות מתווכים: כספים המועברים דרך בנקים מתווכים מניבים בדרך כלל מספר אישורי SWIFT, לרבות הודעות זיכוי (camt.054, לשעבר MT 910) או הודעות pacs.009 עוקבות המציינות כי הכספים הועברו הלאה. הבנק המתווך מנפיק הודעת זיכוי המאשרת כי הכספים זוכו בהצלחה בחשבון הנוסטרו הקורספונדנטי של הבנק המקבל. CBS מקבלת אישורים אלה ממוסדות מתווכים, ובכך מתאפשרת התאמה מדורגת.
- אימות סופי של הבנק הקורספונדנטי: הדוח הסופי (camt.053, או MT 940/950 מהדור הקודם) מהבנק הקורספונדנטי מאשר את הסילוק בפועל במזומן לחשבון הנוסטרו של הבנק המקבל.
- הקצאה סופית ללקוח: רק לאחר קבלת אישור הסליקה בפועל מהבנק הקורספונדנטי ואימותו (לאחר אישור הגורם המתווך), CBS מזכה באופן סופי את חשבון הנהנה.
IV. טכנולוגיות ומערכות המשמשות את מערכות הליבה הבנקאיות
- תוכנות להתאמות אוטומטיות: (למשל SmartStream TLM, Temenos, Oracle FLEXCUBE)
- כלי ניטור בזמן אמת: שילובי API ודפי חשבון דיגיטליים לאימות מיידי.
- שערי מסרים: SWIFT Alliance Access, מערכות מעקב SWIFT gpi, המאשרות את סטטוס העסקה בזמן אמת.
- Unique Transaction Reference (UETR), חובה לפי SWIFT כדי להבטיח שכל הודעה תזוהה באופן ייחודי לאורך כל מחזור החיים של התשלום.
- בקרות התאמה דו-שכבתיות. התאמה אלקטרונית אוטומטית בתוספת אימות ידני בידי צוותי תפעול ייעודיים.
- בקרות AML/KYC וציות. כל הוראת תשלום נבדקת ומאומתת לפני מתן כל זיכוי, תוך הבטחת עמידה בהתחייבויות הרגולטוריות (FATF, הנחיות AML, OFAC, סנקציות של האיחוד האירופי והאו"ם).
- מסלולי ביקורת ודיווח. מסלולי ביקורת אלקטרוניים מלאים נשמרים לצורכי ציות רגולטורי וביקורות.
מערכת בנקאות ליבתית אינה נשענת על קבלת הודעות הוראה של SWIFT בלבד כראיה לסילוק כספים. במקום זאת היא מאמתת באופן שיטתי תנועות כספים בפועל באמצעות התאמה לדפי חשבון מאושרים שהתקבלו הן מבנקים קורספונדנטים (מוסדות סליקה סופיים המחזיקים חשבונות נוסטרו) והן מבנקים מתווכים (בנקים המנתבים עסקאות ומאשרים העברות המשך באמצעות הודעות זיכוי או אישורים עוקבים).
רק כאשר יתרות כספיות בפועל משתנות ברמת הבנק הקורספונדנט, וזיכויים מאושרים מופיעים בדפי החשבון הן של הבנק המתווך והן של הבנק הקורספונדנט, תכיר מערכת הליבה הבנקאית (CBS) באופן סופי בכספים ותקצה אותם לחשבון הלקוח המוטב, ובכך מובטחת ההבחנה המדויקת בין הוראות תשלום לבין סילוקי מזומנים של ממש.
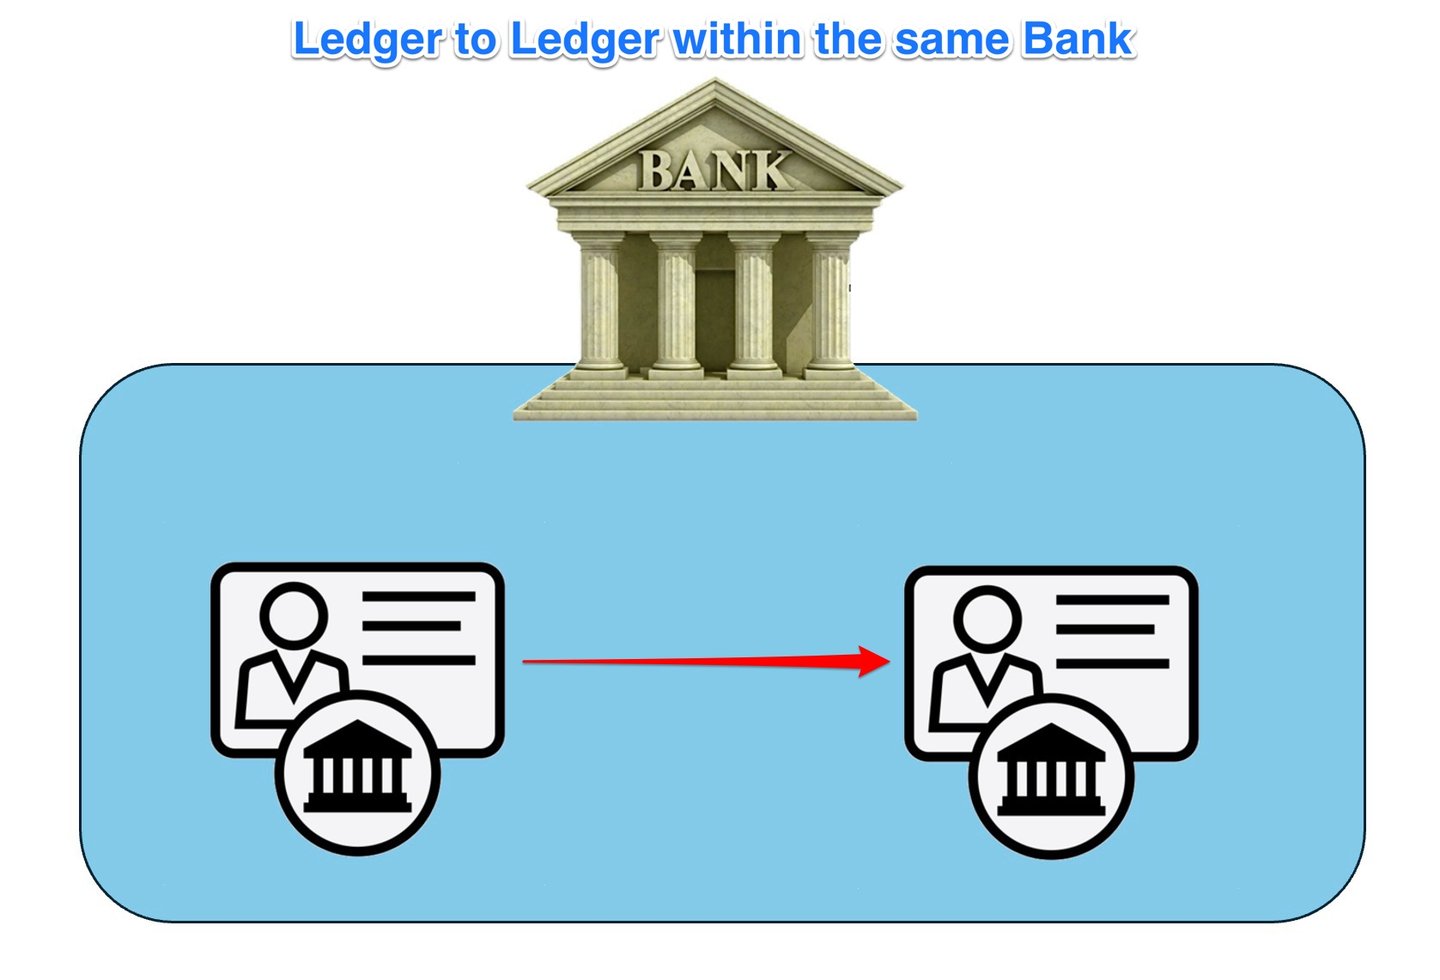
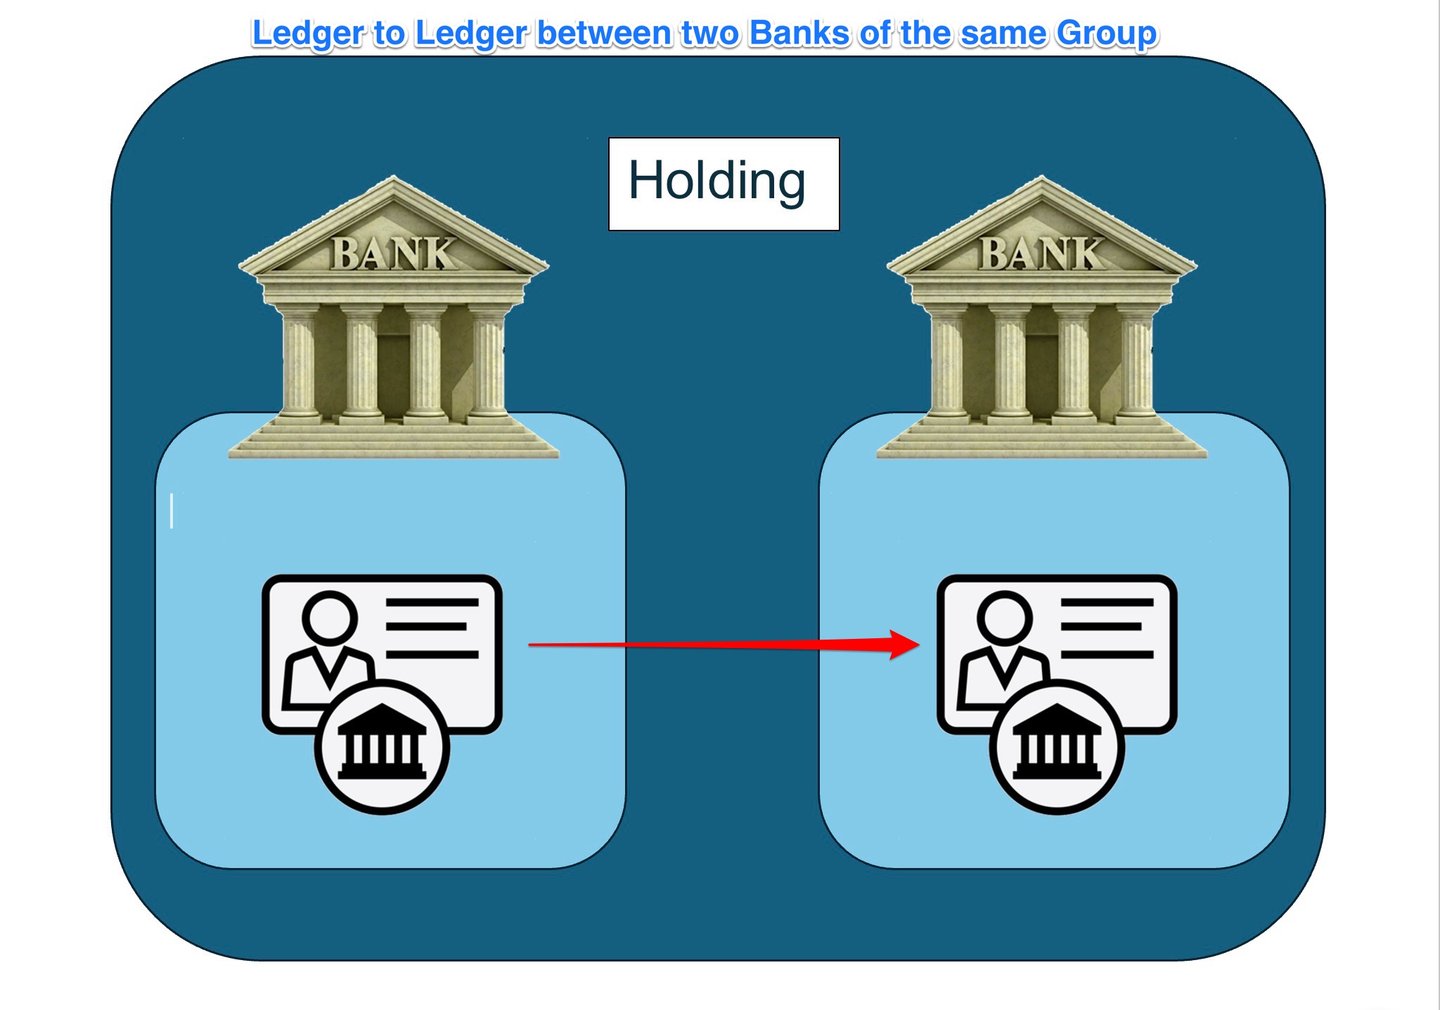
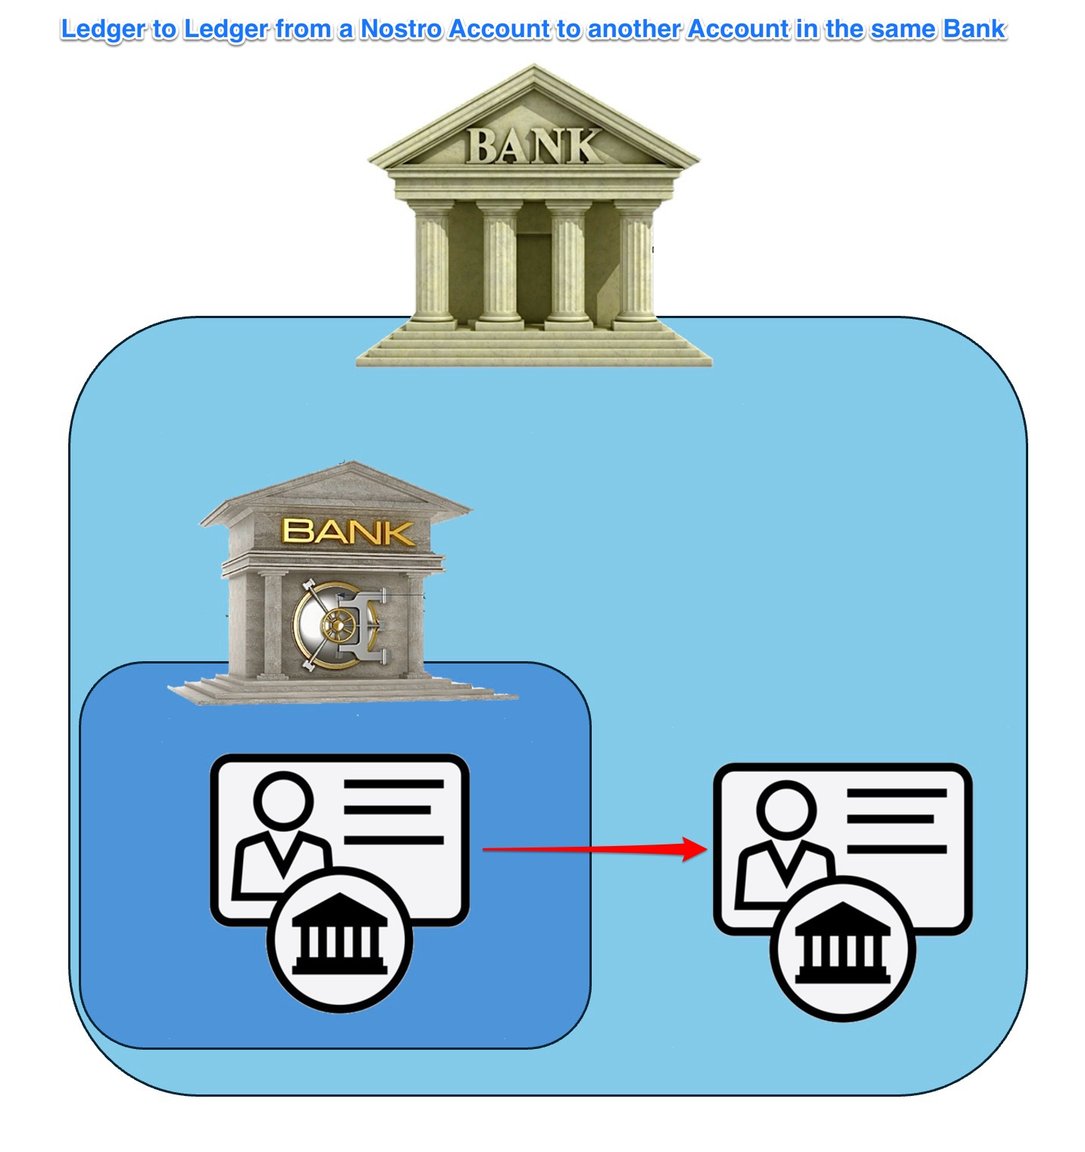
בנקאות
העברות ספר-לספר (L2L) בבנקאות הן תהליך של העברת נכסים, התחייבויות או הון בין שני ספרי חשבונות נפרדים המתנהלים בידי מוסדות פיננסיים, כגון בנקים או ספקי שירותי תשלום אחרים. העברות אלה יכולות להתבצע בין חשבונות המוחזקים באותו מוסד או בין מוסדות שונים. בהקשר הבנקאי, ספרי חשבונות הם מאגרי נתונים ריכוזיים או מערכות רישום העוקבים אחר הבעלות והיסטוריית העסקאות של חשבונות הלקוחות ונכסיהם.
העברות L2L בבנקאות חיוניות להקלה על ביצוע עסקאות יעילות ומאובטחות בין גופים פיננסיים שונים לבין לקוחותיהם. להלן היבטים עיקריים ודוגמאות להעברות L2L בבנקאות:
- העברות בין-בנקאיות: העברות בין-בנקאיות הן סוג נפוץ של העברות L2L בבנקאות, שבהן כספים מועברים בין חשבונות המתנהלים בבנקים שונים. העברות אלה יכולות להתבצע באמצעות מנגנונים שונים, כגון העברות בנקאיות (למשל SWIFT), עסקאות Automated Clearing House (ACH) ומערכות Real-Time Gross Settlement (RTGS).
- העברות תוך-בנקאיות: העברות תוך-בנקאיות מתבצעות כאשר כספים מועברים בין חשבונות המנוהלים באותו מוסד פיננסי. העברות אלה בין חשבונות פנימיים (L2L) מהירות בדרך כלל ועשויות לשאת עמלות נמוכות יותר בהשוואה להעברות בין-בנקאיות, שכן הן כרוכות אך ורק בעדכון פנקסי החשבונות הפנימיים של הבנק.
- פנקסי בנק מרכזי: בנקים מרכזיים מנהלים פנקסים משלהם העוקבים אחר יתרות העתודה של הבנקים המסחריים בתחום שיפוטם. העברות L2L בין פנקסי הבנק המרכזי לפנקסי הבנקים המסחריים הן קריטיות לניהול דרישות העתודה, ליישום המדיניות המוניטרית ולאפשור עסקאות בין-בנקאיות.
- העברות חוצות גבולות: העברות L2L בבנקאות ממלאות תפקיד מרכזי גם בעסקאות חוצות גבולות, שבהן מועברים כספים בין בנקים או מוסדות פיננסיים הממוקמים במדינות שונות. העברות אלה כרוכות לעיתים קרובות בהמרת מטבע, ועשויות לדרוש מעורבות של בנקים קורספונדנטים או של רשתות תשלומים בינלאומיות לצורך ביצוע העסקה.
- העברות נכסים דיגיטליים: עם האימוץ הגובר של נכסים דיגיטליים וטכנולוגיית הבלוקצ'יין, החלו בנקים וגופים פיננסיים מסוימים לבחון העברות L2L הכוללות נכסים דיגיטליים או מטבעות קריפטוגרפיים. העברות אלה עשויות לדרוש שימוש בפרוטוקולים ייעודיים, כגון פרוטוקול Interledger (ILP), או פיתוח תשתית חדשה, כגון מטבעות דיגיטליים של בנקים מרכזיים (CBDC) או מטבעות יציבים הנתמכים על ידי בנקים.
מה ניתן להעביר מבנק לבנק?
נכסי הבנק:
- מזומנים ושווי מזומנים: אלה כספים שניתן לגשת אליהם מיידית או כמעט מיידית. הם כוללים מזומן פיזי, פיקדונות בבנקים אחרים וניירות ערך נזילים מאוד כגון שטרי אוצר.
- השקעות/ניירות ערך: אלה מכשירים פיננסיים שהבנק משקיע בהם כדי להפיק תשואה, כגון אגרות חוב ממשלתיות וקונצרניות, מניות וניירות ערך אחרים.
- הלוואות ומקדמות: אלה הכספים שהבנק מלווה ללקוחותיו, והם מניבים הכנסות ריבית. הם יכולים לכלול הלוואות אישיות, משכנתאות, הלוואות עסקיות, יתרות כרטיסי אשראי ומשיכות יתר.
- רכוש קבוע: אלה נכסים פיזיים שבבעלות הבנק, כגון מבנים, קרקע, ציוד ורהיטים.
- נכסים בלתי מוחשיים: אלה כוללים נכסים שאינם פיזיים, כגון תוכנה, פטנטים, סימנים מסחריים ושם טוב (goodwill).
- נכסים אחרים: אלה עשויים לכלול, בין היתר, ריבית לקבל, נכסי מס נדחה ומכשירים פיננסיים נגזרים.
התחייבויות הבנק:
- פיקדונות: אלו כספים שיחידים ועסקים מפקידים בבנק. הם כוללים חשבונות עו"ש, חשבונות חיסכון ופיקדונות לזמן קצוב. הם מהווים התחייבויות משום שהבנק מחויב להשיב כספים אלה למפקידים לפי דרישה או במועד פירעון מוגדר.
- כספים שאולים: אלה כספים שהבנק לווה ממוסדות פיננסיים אחרים, מהבנק המרכזי או באמצעות הנפקת ניירות ערך חוב.
- ניירות ערך חוב: אלה איגרות חוב או סוגים אחרים של חוב שהבנק מנפיק לשם גיוס כספים. הבנק מחויב להחזיר לבעלי איגרות החוב את הקרן והריבית.
- התחייבויות אחרות: אלה כוללות פריטים כגון הוצאות לשלם, חשבונות לתשלום, התחייבויות מס נדחות, הפרשות להפסדי אשראי ומכשירים פיננסיים נגזרים.
- התחייבויות נחותות: אלה חובות שישולמו רק לאחר כל החובות האחרים אם הבנק יפשוט את הרגל.
הון עצמי של הבנק:
- מניות רגילות: זהו ההון העצמי המוחזק בידי בעלי הבנק. למחזיקים בו זכויות הצבעה, והם עשויים לקבל דיבידנדים.
- מניות בכורה: סוג זה של הון עצמי מקנה זכות קדימה גבוהה יותר ברווחים ובנכסים מזו של מניות רגילות, אך לרוב אינו כרוך בזכויות הצבעה.
- רווחים צבורים: אלה הרווחים נטו שבנק צבר לאורך השנים ובחר להשקיע מחדש בעסק במקום לחלקם כדיבידנד.
- מניות באוצר: אלו מניות של הבנק עצמו שנרכשו על ידו בחזרה מהשוק.
- הכנסה כוללת אחרת: אלה רווחים והפסדים מהשקעות ומנגזרים שטרם מומשו.
- זכויות מיעוט: זהו החלק בנכסים נטו של חברה בת המיוחס לזכויות הוניות שאינן מוחזקות, במישרין או בעקיפין באמצעות חברות בנות, על ידי חברת האם.
מחוץ לפנקס אל תוך הפנקס
עסקאות בין בנקים, לרבות עסקאות מחוץ לפנקס אל תוך הפנקס, דורשות צעדים נוספים להבטחת העברה תקינה של נכסים או התחייבויות, עמידה ברגולציה והנהלת חשבונות נאותה.
התהליך הוא כדלקמן:
- זיהוי העסקה/הנכס: התהליך מתחיל בזיהוי העסקה או הנכס הספציפיים שיש להעביר ממעקב חוץ-ספרי למעקב ספרי. שני הבנקים המעורבים בעסקה נדרשים להסכים על הנכס או ההתחייבות שיועברו.
- הערכת סיכונים וניתוח פיננסי: שני הבנקים יערכו הערכות סיכונים וניתוח פיננסי עצמאיים. זאת כדי להבטיח שהעסקה עולה בקנה אחד עם מדיניות ניהול הסיכונים והאסטרטגיות הפיננסיות של כל אחד מהם.
- הסכם בין-בנקאי: בטרם ניתן להמשיך בעסקה, על הבנקים להסכים על תנאי ההעברה. הדבר עשוי לכלול משא ומתן על מחיר הנכס או ההתחייבות, על מועד ההעברה ועל פרטים נוספים. הסכם זה הוא לרוב מחייב מבחינה משפטית ועליו לעמוד בתקנות הבנקאות המקומיות והבין-לאומיות.
- ציות רגולטורי: העסקה חייבת לעמוד בתקנות הבנקאות הרלוונטיות, ובכלל זה אלה הנוגעות להלימות הון, נזילות וניהול סיכונים. צוותי הציות של שני הבנקים פועלים להבטיח שהעסקה עומדת בדרישות אלה. מסגרות ציות: SOX (Sarbanes-Oxley Act): מבטיח את דיוק הגילויים התאגידיים ואמינותם (ספציפי לארה"ב), או GDPR (General Data Protection Regulation): מבטיח הגנה על נתוני לקוחות ופרטיותם, בעיקר ב-EU (ספציפי לאירופה).
- סליקה והסדר: לאחר שהושגה ההסכמה ובוצעה בדיקת הציות, העסקה עוברת לשלב הסליקה וההסדר. שלב זה כולל את העברתם בפועל של הנכס או ההתחייבות מספרי בנק אחד לספרי הבנק האחר. הליך זה נעשה לעיתים קרובות באמצעות בית סליקה של צד שלישי, ובמיוחד בעסקאות גדולות או מורכבות.
- רישום העסקה: לאחר הליך הסליקה וההסדר, כל בנק רושם את העסקה בספריו שלו. בבנק המוכר הנכס עובר מרישום בספרים לרישום מחוץ לספרים, ובבנק הקונה הנכס עובר מרישום מחוץ לספרים לרישום בספרים.
- ניהול ודיווח שוטפים: על שני הבנקים לנהל את העסקה ולדווח עליה באופן שוטף. הדבר כולל מעקב אחר כל שינוי בשווי הנכס או ההתחייבות, דיווח על שינויים אלה לרשויות הרגולטוריות הרלוונטיות ועדכון הדוחות הכספיים של כל בנק בהתאם.
- ניטור מתמשך: לבסוף, הבנקים ממשיכים לנטר את הנכס או ההתחייבות באופן שוטף כדי להבטיח שהם עומדים בכל הכללים הרלוונטיים ושפרופיל הסיכון שלהם נשאר במסגרת סבילות הסיכון של כל בנק.
תהליך המרת כספים מחוץ לספרים לכספים בספרים כרוך במעבר של נכסים שאינם רשומים בספר הפיננסי הראשי של הבנק לפוזיציות המוכרות רשמית בספריו. נוהג זה רלוונטי בעיקר בהקשר של בנקאות הצללים, ניהול נכסים או סוגים מסוימים של עסקאות פיננסיות שבתחילה אינן מופיעות במאזן הראשי של הבנק. הניואנסים המורכבים של הליך זה והעלויות הנלוות אליו תלויים במסגרות הרגולטוריות, בטיב הנכסים הכרוכים בו ובמדיניות המוסד הפיננסי הספציפי. להלן נתאר את שלבי ההליך האופייניים ונרחיב בנוגע לעלויות הגלומות בו.
המרת כספים מחוץ לפנקס לכספים בפנקס בבנקים ובבנקים מרכזיים
המרת כספים מחוץ לספרים לכספים בספרים כרוכה בשילוב פעילויות פיננסיות שלא נרשמו בעבר במאזן הרשמי במערכת החשבונאות הראשית. הדבר חיוני לדיווח פיננסי מדויק, לשקיפות ולציות רגולטורי. להלן פירוט מפורט של תהליך זה הן לבנקים מסחריים והן לבנקים מרכזיים, הכולל זיהוי, אימות, התאמה, רישום וביקורת.
א. בנקים מסחריים
1. איתור כספים חוץ-מאזניים
מקורות של כספים מחוץ לספרים:
- ישויות ייעודיות (SPEs): ישויות משפטיות המוקמות לצורך עסקאות מסוימות, כגון איגוח, ואשר יכולות להחזיק נכסים והתחייבויות מחוץ למאזן הראשי של הבנק. ישויות אלה עשויות לכלול כלי השקעה מובנים (SIVs) וגופי מימון ייעודיים (conduits).
- נכסים מאוגחים: הלוואות או חייבים שנמכרו למשקיעים אך עדיין מנוהלים ומשורתים על ידי הבנק. דוגמאות לכך הן ניירות ערך מגובי משכנתאות (MBS) וניירות ערך מגובי נכסים (ABS).
- התחייבויות חכירה: חכירות תפעוליות שלא הוונו בעבר לפי תקני חשבונאות ישנים יותר, אך נדרש לכלול אותן לפי תקנים חדשים כגון IFRS 16.
- נגזרים והתחייבויות מותנות: מכשירים פיננסיים כגון עסקאות החלף, חוזים עתידיים ואופציות, וכן התחייבויות אפשריות הנובעות מערבויות ומכתבי אשראי.
2. אימות ותיקוף
שלבי האימות:
- הערכת מכשירים פיננסיים: ניתוח מפורט לקביעת טיבם, סיכונם וערכם של פריטים חוץ-מאזניים.
- מודלי שומה: שימוש בניתוח היוון תזרימי מזומנים (DCF), בשומות לפי שווי שוק (MTM) ובמודלים פיננסיים אחרים להערכת השווי ההוגן של נגזרים ושל נכסים מאוגחים.
- ניתוח סיכוני אשראי: הערכת איכות האשראי של הנכסים הבסיסיים ושל הצדדים הנוגדים המעורבים בעסקאות חוץ-מאזניות (OBS).
- סקירה רגולטורית: הבטחת ציות לתקני החשבונאות והרגולציה הרלוונטיים.
- IFRS 9 ו-IFRS 16: המסדירים את ההכרה והמדידה של מכשירים פיננסיים ושל חוזי שכירות, בהתאמה.
- מסגרת Basel III: חישובי נכסי סיכון משוקללים (RWA) ויחסי מינוף המשפיעים על הטיפול בחשיפות חוץ-מאזניות.
פרוטוקולים ותקנים:
- IFRS ו-GAAP: הבטחת יישום עקבי של תקני הדיווח הכספי הבין-לאומיים (IFRS) ושל כללי החשבונאות המקובלים (GAAP) לצורך דיווח כספי מדויק.
- ציות ל-AML ול-KYC: עמידה בדרישות למניעת הלבנת הון (AML) ובדרישות הכרת הלקוח (KYC) כדי למנוע פעילות בלתי חוקית.
3. תהליך התאמה
שיטות התאמה:
- סקירת עסקאות מפורטת: בחינה יסודית והתאמה של עסקאות חוץ-מאזניות לרישומים הפנימיים.
- התאמה ברמת העסקה: הבטחה שכל פריט חוץ-מאזני משתקף במדויק ומותאם לרישומים המקבילים במאזן.
- דיווח חריגים: איתור וטיפול בפערים באמצעות מערכות אוטומטיות או התערבות ידנית.
כלים ותוכנות:
- מערכות ERP: מערכות לתכנון משאבי ארגון, כגון SAP ו-Oracle Financials, לאוטומציה של תהליכי התאמה.
- תוכנות התאמה ייעודיות: כלים כגון BlackLine ו-SmartStream להתאמת עסקאות בנפח גבוה ולזיהוי חריגות.
4. רישום בספר החשבונות הראשי
שיטות רישום:
- רישומי יומן: רישומים מפורטים לשילוב פריטים חוץ-מאזניים בספר החשבונות הראשי, תוך הבטחה שכל הפרטים הרלוונטיים נקלטים.
- רישום אוטומטי: שימוש במערכות בנקאיות מרכזיות לאוטומציה של רישום העסקאות, תוך צמצום שגיאות הקלדה ידנית.
- רישומים בין-חברתיים ותוך-בנקאיים: הבטחת רישום חשבונאי תקין של עסקאות הכרוכות במספר ישויות בתוך קבוצת הבנקאות.
פרוטוקולים ותקנים:
- הנהלת חשבונות כפולה: הבטחה שכל עסקה משפיעה על שני חשבונות לפחות, כדי לשמור על המשוואה החשבונאית (נכסים = התחייבויות + הון עצמי).
- ציות ל-IFRS/GAAP: עמידה בתקני חשבונאות בינלאומיים ולאומיים להבטחת שקיפות ועקביות בדיווח הכספי.
5. ביקורת וציות
הליכי ביקורת:
- ביקורות פנימיות: סקירות פנימיות סדירות להבטחת עמידה במדיניות, בנהלים ובדיוק הדיווח הפיננסי.
- ניטור מתמיד: הפעלת מערכות ביקורת בזמן אמת לאיתור חריגות ולהבטחת ציות באופן רציף.
- ביקורות מבוססות סיכון: התמקדות בתחומי סיכון גבוה כגון נגזרים וישויות ייעודיות (SPE) כדי להבטיח פיקוח הדוק.
- ביקורות חיצוניות: אימות עצמאי בידי מבקרים חיצוניים כדי להבטיח עמידה בתקני חשבונאות ובתקנות.
- שמירת נתיב ביקורת: תיעוד מלא של כל העסקאות וההתאמות במטרה לספק נתיב ביקורת ברור.
מסגרות ציות:
- חוק סרבנס-אוקסלי (SOX): הבטחת דיוק ושלמות של גילויים תאגידיים (ספציפי לארה"ב).
- תקנת הביקורת של האיחוד האירופי: הבטחת דיוק ושקיפות בדיווח הכספי באירופה.
פרוטוקולים וטכנולוגיות:
- כלי דיווח רגולטורי: תוכנות כגון AxiomSL ו-Wolters Kluwer להכנה ולהגשה של דוחות רגולטוריים
- בלוקצ'יין ו-DLT: שימוש בטכנולוגיית ספר חשבונות מבוזר (DLT) לצורך רישומים בלתי ניתנים לשינוי ושקיפות בעסקאות פיננסיות.
ב. בנקים מרכזיים
1. זיהוי כספים חוץ-מאזניים
מקורות לכספים חוץ-מאזניים:
- קווי החלף מט"ח: קווי החלף מחויבים שלא נוצלו, והחלקים העתידיים של עסקאות החלף, המופיעים כהתחייבויות בלבד.
- התחייבויות מותנות: ערבויות והתחייבויות פוטנציאליות אחרות שאינן רשומות במאזן.
- אחזקות שמירת נכסים: זהב וניירות ערך המוחזקים בשמירה עבור בנקים מרכזיים אחרים, ואינם נכללים במאזן של הגוף השומר.
2. אימות ותיקוף
שלבי האימות:
- הערכת שווי של יתרות: אמידת שווי השוק של יתרות מטבע חוץ ושל נכסים חוץ-מאזניים אחרים.
- מחירי שוק ושערי חליפין: שימוש בנתוני שוק עדכניים לשם הערכה מדויקת של יתרות.
- הערכת סיכונים: הערכת סיכון האשראי והשוק הכרוך בהחזקת יתרות אלה.
- סקירה רגולטורית: הבטחת ציות לתקנים בין-לאומיים כגון אלה שנקבעו על ידי קרן המטבע הבין-לאומית.
- הנחיות קרן המטבע הבינלאומית (IMF): הקפדה על תבנית הנתונים של ה-IMF בדבר יתרות בינלאומיות ונזילות במטבע חוץ.
פרוטוקולים ותקנים:
- תקני IMF: הנחיות קרן המטבע הבינלאומית לדיווח על עתודות מטבע חוץ ועל נתונים סטטיסטיים מוניטריים אחרים.
- תקני חשבונאות של בנק מרכזי: תקנים ונהלים ספציפיים לחשבונאות ולדיווח כספי של בנקים מרכזיים.
3. תהליך ההתאמה
מתודולוגיות התאמה:
- סקירה מפורטת של האחזקות: השוואת רישומי יתרות המטבע החוץ ופריטים חוץ-מאזניים אחרים לאחזקות בפועל.
- התאמת ספרים למצב בפועל: הבטחה כי הנתונים הרשומים תואמים את היתרות הפיזיות או את יתרות החשבונות.
- התאמת מטבעות: התאמה סדירה של אחזקות במטבע חוץ מול שערי השוק והעסקאות.
כלים ותוכנות:
- מערכות בנקאות מרכזית: פתרונות תוכנה מותאמים לניהול עסקאות ואחזקות של בנק מרכזי.
- כלי התאמה ייעודיים: כלים המיועדים להתאמת היקפים גדולים של עסקאות מט"ח ויתרות.
4. רישום בספר החשבונות הראשי
שיטות רישום:
- רישומי יומן: רישומים מפורטים המשקפים את שילוב הפריטים החוץ-מאזניים בספר החשבונות הראשי.
- מערכות אוטומטיות: שימוש במערכות הבנקאות המרכזית לאוטומציה של רישום ועדכון פנקס החשבונות הכללי.
- חשבונאות רב-מטבעית: הבטחת חשבונאות מדויקת לעסקאות ולאחזקות במספר מטבעות.
פרוטוקולים ותקנים:
- הנהלת חשבונות כפולה: שמירה על רישומים פיננסיים מאוזנים באמצעות הנהלת חשבונות כפולה.
- תקני קרן המטבע הבינלאומית והבנקים המרכזיים: עמידה בהנחיות בינלאומיות ובתקני חשבונאות ספציפיים של הבנק המרכזי.
5. ביקורת וציות
הליכי ביקורת:
- ביקורות פנימיות: סקירות סדירות להבטחת דיוק וציות למדיניות בתוך הבנק המרכזי.
- ניטור בזמן אמת: הטמעת מערכות לניטור רציף וליכולות ביקורת בזמן אמת.
- גישות מבוססות סיכון: התמקדות בתחומים בעלי חשיפת סיכון משמעותית, כגון עתודות מט"ח והתחייבויות מותנות.
- ביקורות חיצוניות: ביקורות עצמאיות להבטחת עמידה בתקנים בינלאומיים ושקיפות בדיווח.
- תיעוד מלא: שמירת רישומים מפורטים של כל העסקאות וההתאמות לצורכי ביקורת.
מסגרות ציות:
- הנחיות ה-IMF: הבטחת שקיפות ודיוק בדיווח על יתרות מט"ח בינלאומיות ועל נזילות במטבע חוץ.
- תקנות הבנק המרכזי: עמידה בכללי החקיקה והחשבונאות החלים על הבנק המרכזי עצמו.
פרוטוקולים וטכנולוגיות:
- בלוקצ'יין ו-DLT: שיפור השקיפות והדיוק באמצעות רישומים בלתי ניתנים לשינוי וטכנולוגיות פנקס חשבונות מבוזר.
- כלי דיווח רגולטורי: הקלה על הכנה והגשה מדויקות ובמועד של דוחות רגולטוריים.
בקצרה
המרת כספים חוץ-מאזניים לכספים מאזניים היא תהליך מפורט ורב-היבטי הדורש זיהוי, אימות, התאמה, רישום וביקורת קפדניים. הן הבנקים המסחריים והן הבנקים המרכזיים נדרשים לעמוד בתקנים ובפרוטוקולים מחמירים כדי להבטיח את הדיוק, השקיפות והציות הרגולטורי של דוחותיהם הכספיים. באמצעות כלים מתקדמים ועמידה בתקנים בינלאומיים, מוסדות אלה יכולים לנהל ביעילות את שילובם של פריטים חוץ-מאזניים במערכות החשבונאות הראשיות שלהם ולהבטיח את שלמות הדיווח הכספי.
עלויות מובנות
עלות הכללתן של פוזיציות חוץ-מאזניות במאזן תלויה בנכס, בשיפוט ובמערכות של המוסד עצמו. היא מתחלקת לחמש קטגוריות:
- ציות ועניינים משפטיים: בדיקת נאותות של הנכס והצדדים (AML, KYC, סנקציות), חוות דעת משפטיות בדבר הבעלות והאכיפות, וכן ניטור ודיווח שוטפים.
- הערכת שווי וביקורת: הערכת שווי בלתי תלויה במקום שבו אין מחיר שוק, ועבודת הביקורת הדרושה כדי להכיר בנכס בדוחות הכספיים.
- ניהול סיכונים: מודלים ומגבלות עבור החשיפה החדשה, וניטורם השוטף.
- הון: משהוצגה העמדה במאזן, היא מוסיפה לנכסי הסיכון המשוקללים. לפי Basel III על הבנק להחזיק הון כולל בשיעור של לפחות 8% מנכסי הסיכון המשוקללים, בתוספת כרית שימור הון של 2.5% וכל כרית אנטי-מחזורית או מערכתית החלה.
- תפעול: שינויים במערכות, עיצוב מחדש של תהליכים והדרכת עובדים.
לפיכך העלויות משתנות ממקרה למקרה, וניתן להעריכן רק לאחר שהנכס, הצדדים הנגדיים והטיפול הרגולטורי ידועים.
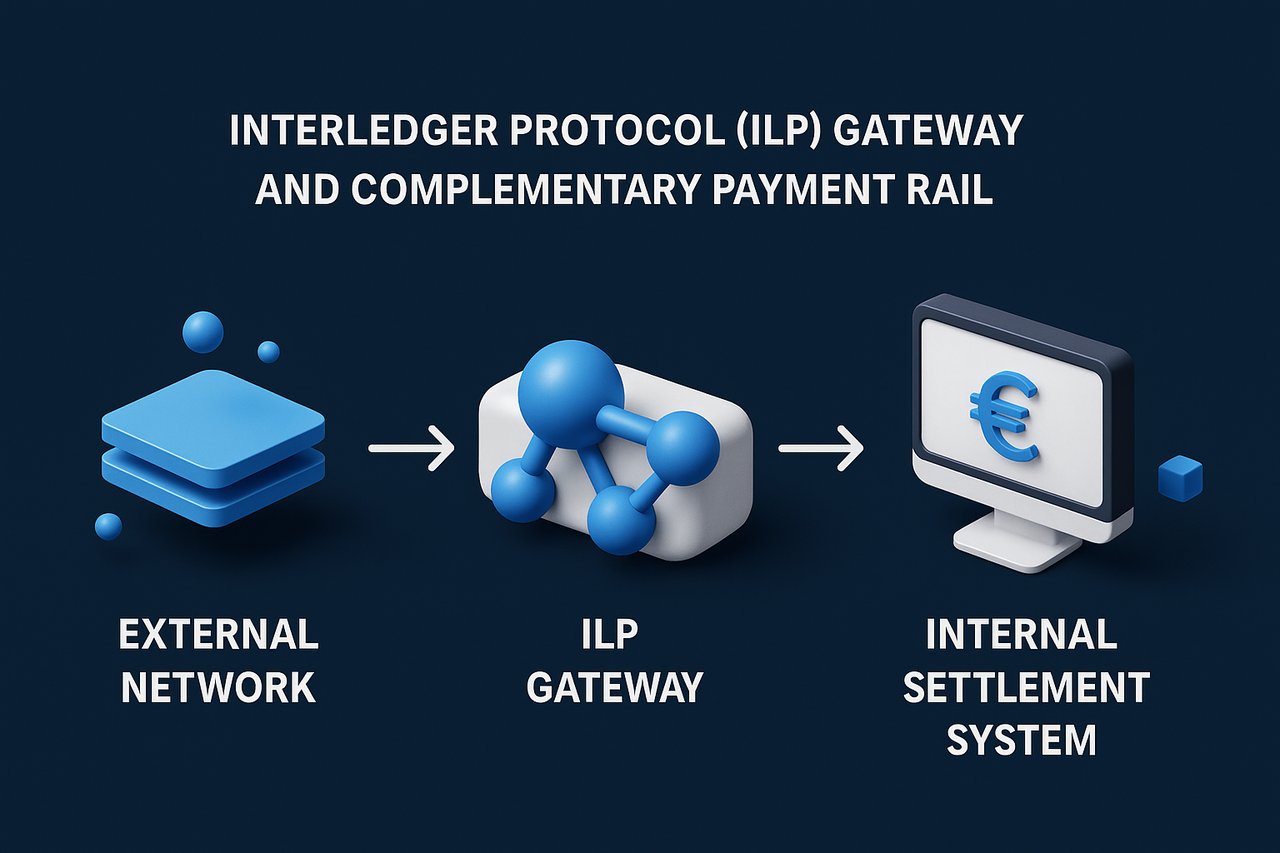
IFB – שער פרוטוקול Interledger (ILP) ומסלול תשלומים משלים
ייעוד ומיצוב
ILP הוא ליבת האסטרטגיה של IFB לפעילות בין ספרי חשבונות שונים: הוא מספק העברות מותנות הקשורות בקשר קריפטוגרפי, המושלמות בתוך שניות ברמת ההודעות, תוך שמירה על ההפרדה בין מחבר ה-DMZ שלנו לבין ספר החשבונות המרכזי של ISO 20022. עם זאת, סביבת התשלומים המודרנית היא רב-לשונית. ייתכן שלקוחות יידרשו למסלולים המותאמים למסדרונות מסוימים, לפרופילי נזילות או לתחומי שיפוט רגולטוריים. להלן אנו מפרטים את מפרטי ה-ILP שעל הלקוחות לקיים, ואת המסלולים החלופיים העיקריים יחד עם הנימוק הזהירותי או הטכני לכל אחד מהם.
1 פרוטוקול Interledger – מפרט קנוני
- שכבת מחבר (Connector Tier) – Rafiki גרסה 1.3 ומעלה או Interledger.rs בשכבת ביניים מוקשחת; התעבורה החיצונית היא BTP/STREAM מעל TLS 1.3; ההמרה הפנימית ל-ISO 20022 PACS.008/009. טופולוגיה זו עומדת בבקרה SC-7 "הגנת גבולות" (Boundary Protection) של NIST SP 800-53 Rev 5.
- היגיינת אישורי גישה – אישורי BTP מבוססי טוקן מתחלפים כל תשעים יום וניתנים לביטול בתוך עשרים וארבע שעות, בהתאם לדרישות ניהול אישורי הגישה של OWASP Application Security Verification Standard.
- בדיקת הוכחת מסלול – שלושה תשלומי מיקרו של 0.01 אירו (זמן הלוך-חזור של עד שנייה אחת) ולאחריהם פרץ STREAM של 1 אירו (אובדן של פחות מ-0.5%, השהיה של פחות מ-750 אלפיות השנייה) מאמתים את תפוקת המערכת מבלי לחצות את ספי הדיווח.
- סופיות הסילוק – כל מנה שמולאה מפעילה הוראת pacs.009 אל T2 (לשעבר TARGET2) או אל חשבון נוסטרו קורספונדנטי; זיכוי המוטב נעצר עד לקבלת אישור בלתי הפיך, ובכך מתקיים עיקרון 8 "סופיות הסילוק" של עקרונות CPMI-IOSCO לתשתיות שוק פיננסיות (בזל/BIS, אפריל 2012).
2 תשלומים מיידיים חוצי גבולות באמצעות Swift – מסלול קונבנציונלי
- פרופיל – Swift מחברת בין מערכות תשלומים מיידיים מקומיות לצורך תשלומים חוצי גבולות, כך שניתן לזכות את הנהנה בתוך שניות כאשר שתי המערכות המקומיות תומכות בכך, באמצעות הודעות ISO 20022 pacs.008.
- מדוע IFB משתמש בו – הוא נשען על חשבונות קורספונדנטים קיימים, אינו מצריך תשתית טוקנים חדשה ומספק כיסוי בנקאי גלובלי.
- יתרון רגולטורי – מכיוון שההסדר ממשיך להתבצע במסילות RTGS המסורתיות, הטיפול בהון ובנזילות נעשה בהתאם למסגרת המבוססת של Basel III, ללא הניואנסים של נאמנות מותנית הקיימים ב-ILP.
3 SEPA Instant Credit Transfer – מסלול אירופי לאירו
- פרופיל – תוכנית SCT Inst של המועצה האירופית לתשלומים (European Payments Council) הופכת העברות אשראי באירו לזמינות למוטב בתוך עשר שניות, 24 שעות ביממה, בכל ימות השנה. מאז ספר הכללים של 2025 (אוקטובר 2025) התוכנית אינה קובעת עוד סכום מרבי; כל ספק שירותי תשלום קובע את המגבלות שלו.
- מדוע זה חשוב – במסלולי תשלום באירו בלבד, SEPA Instant חוסך פערי מט"ח ומסתלק בכסף של הבנק המרכזי באמצעות TARGET Instant Payment Settlement (TIPS) או מנגנוני סליקה אחרים.
- יתרון רגולטורי – לפי תקנת התשלומים המיידיים (EU) 2024/886, ספקי שירותי תשלום באזור האירו נדרשים לשלוח ולקבל תשלומים מיידיים, ואסור להם לגבות עבורם יותר מאשר עבור העברות אשראי רגילות.
4 RTGS.global – רשת אטומית של תשלום-מול-תשלום (PvP)
- פרופיל – RTGS.global בונה רשת לסילוק אטומי של תשלום כנגד תשלום (PvP) בתשלומים חוצי גבולות ורב-מטבעיים בין בנקים משתתפים.
- מדוע זה חשוב – PvP מבטל את סיכון הקרן בסילוק FX; במקום שבו ILP עדיין מחייב התאמת נוסטרו לאחר הקיום, RTGS.global קושר את שני הצדדים בהוראה אטומית אחת.
- יתרון רגולטורי – סילוק PvP הוא מה שהנחיית הפיקוח של ועדת באזל בנושא סיכון סילוק במט"ח ממליצה עליו בכל מקום שהדבר ישים.
5 Ripple Payments (לשעבר RippleNet) – גשר מבוסס API בין ספרי חשבונות
- פרופיל – Ripple Payments מספקת העברת הודעות, הצעות מחיר לחילופי מטבע וניהול סליקה בין מוסדות משתתפים, ובאופן אופציונלי באמצעות XRP או מטבעות יציבים לצורך נזילות.
- מדוע זה חשוב – חלק מהצדדים הנגדיים כבר פועלים ברשת של Ripple; חיבור אליה מונע אינטגרציה כפולה.
- הערה רגולטורית – כאשר הסליקה מתבצעת באמצעות נכס קריפטוגרפי, חלים בנוסף לרגולציית התשלומים גם כללי הנכסים הקריפטוגרפיים של כל שיפוט.
6 Mojaloop – Inclusive Instant Payments System (IIPS)
- פרופיל – Mojaloop הוא מודל ייחוס בקוד פתוח לתשלומים ניידים בעלי ערך נמוך הניתנים לפעולה הדדית. הוא משלב בתוכו ILP ומוסיף שירותי ספרייה והצעת מחיר שנועדו להכלה פיננסית.
- מדוע זה חשוב – ניתן להעביר העברות כספים בסכומים נמוכים בין תוכניות לאומיות מבוססות Mojaloop ללא עמלות בנקאות קורספונדנטית.
- הקשר מדיניות – הדבר תומך ביעד 8.10 של יעדי הפיתוח בר-הקיימא של האו"ם בנושא גישה לשירותים פיננסיים.
7 אפשרויות עם מפת דרכים
- מסדרונות PvP של CBDC סיטונאי – פלטפורמות מרובות CBDC שנבחנות על ידי בנקים מרכזיים עשויות להציע אטומיות של DvP ו-PvP בכסף בנק מרכזי.
- רשתות פיקדונות מטוקנים – פרויקטים כגון ספר החשבונות המשותף של Swift (פיילוט מאז יולי 2026) ו-Regulated Liability Network בוחנים פיקדונות בנקאיים כטוקנים בספר חשבונות משותף, כשהסילוק הסופי מתבצע באמצעות מערכות קיימות.
8 מטריצת החלטה – איזה אפיק ומתי?
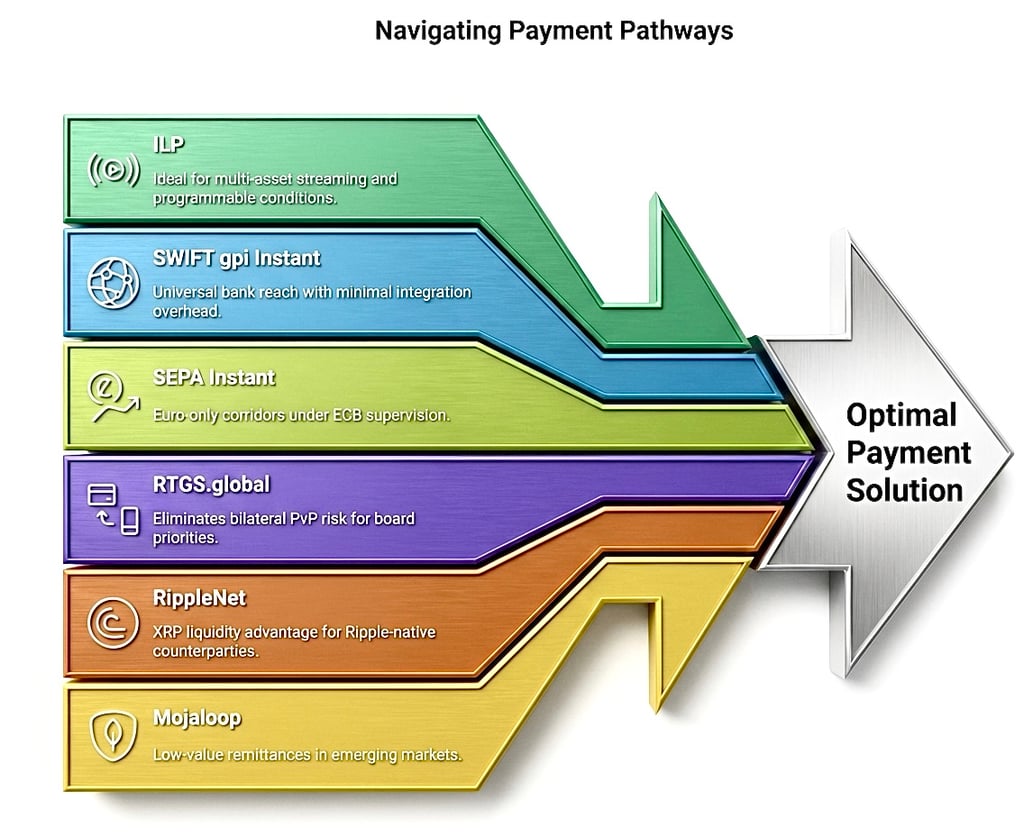
- יש לבחור ב-ILP כאשר הזרמת נכסים מרובים, מיקרו-תשלומים או תנאיות ניתנת לתכנות הם הצורך העיקרי.
- בחרו בתשלומים חוצי גבולות מיידיים של Swift לטווח הגעה אוניברסלי בין בנקים, תוך מינימום מאמץ אינטגרציה.
- יש לבחור ב-SEPA Instant למסלולי תשלום ביורו בלבד בפיקוח הבנק המרכזי האירופי.
- בחרו ב-RTGS.global כאשר סילוק סיכון ה-PvP הדו-צדדי הוא בראש סדר העדיפויות של הדירקטוריון.
- יש לבחור ב-Ripple Payments כאשר הצדדים הנגדיים פועלים כבר ברשת של Ripple.
- יש לבחור ב-Mojaloop עבור העברות כספים בערך נמוך המכוונות להכללה פיננסית בשווקים מתעוררים.
9 סיכום
בהשלמת ILP באמצעות תשלומים מיידיים של Swift, SEPA Instant, RTGS.global, Ripple Payments ו-Mojaloop – ובבוא העת, אפיקי CBDC ופיקדונות מטוקנים – IFB מעמיד לרשות לקוחותיו מגוון אפיקים הנתונים לממשל קפדני. כל אפיק מותאם להפניות פרודנציאליות מפורשות, באופן המבטיח שבכל אפשרות שתיבחר, מנגנוני הסילוק הבסיסיים יישארו עקביים עם הדוקטרינה הרגולטורית העולמית ועם מחויבותו של IFB לחוסן תפעולי.
קישוריות פרוטוקול (ILP) ב-IFB – מפרטים, ממשל תאגידי ורציונל אסטרטגי
1 סקירה מנהלית
IFB אימץ את פרוטוקול Interledger (ILP) כגשר כמעט בזמן אמת בין רשתות תשלום חיצוניות לבין תשתית הסליקה הפנימית שלנו המבוססת על ISO 20022. ILP מאפשר העברות מותנות המאומתות קריפטוגרפית, המסתיימות במחבר בשכבת הביניים ולא בפנקס הליבה הבנקאי, ובכך נשמרת הפרדת הרשתות; הסליקה המשפטית מתבצעת לאחר מכן באמצעות מסלולי הסליקה המתוארים להלן. המפרטים הבאים מגדירים כיצד מיושם ILP, מדוע כל בקרה קיימת, ואיזה מכשיר משפטי או פרודנציאלי עומד בבסיס הדרישה.
2 ארכיטקטורת רשת והפרדה
- טופולוגיה תלת-שכבתית. תעבורת ILP מתקבלת אך ורק על ידי מחבר (connector) מוקשח המוצב בשכבת ביניים מפורזת. המחבר מתקשר באמצעות BTP/STREAM מעל TLS 1.3 כלפי חוץ וממיר כל מנה שהושלמה להודעת ISO 20022 מסוג PACS.008 או PACS.009 העוברת דרך אפיק אינטגרציה פנימי אל ספר החשבונות המרכזי. אסור שיהיה שום חיבור ILP ברשת ה-VLAN של ספר החשבונות המרכזי. מדוע? תכנון זה עוקב אחר NIST SP 800-53 Rev 5, בקרה SC-7 "Boundary Protection", ואחר ציפיות הפרדת הרשתות של PCI DSS.
- מערך המחברים. IFB מתקנן על Rafiki בגרסה 1.3 ומעלה (הכולל מימוש BTP משלו). Interledger.rs נשמר כחלופה שוות ערך מאושרת. ספריות שיצאו משימוש, כגון ilp-plugin-btp, אסורות לשימוש כדי למנוע סיכוני שרשרת אספקה ותלויות נטושות.
- אבטחת תעבורה. כל החיבורים החיצוניים אוכפים TLS 1.3 עם Perfect Forward Secrecy; חבילות ההצפנה מוגבלות לאלו שאושרו על ידי הרשות הפדרלית הגרמנית לאבטחת מידע (BSI TR-02102-2, מהדורת 2025).
3 אופני קישוריות והיגיינת אישורי גישה
- מצב מועדף – Open Payments / HTTPS Payment Pointer. המקבל מפרסם נקודת קצה מוכרת (/.well-known/pay/*) המחזירה JSON התואם ILDCP (כתובת ILP, assetCode, assetScale, אישורי STREAM). הגילוי אוטומטי ומתעד את עצמו.
- מצב גיבוי – קישור BTP סטטי. פרטי הזיהוי הסטטיים מוחלפים בערוצים מוצפנים באמצעות PGP, מתחלפים אחת לתשעים יום, וחייבים להיות ניתנים לביטול בתוך עשרים וארבע שעות.
- הגבלת קצב. המחבר מגביל את הבקשות הנכנסות ל-500 מנות לדקה, ומחזיר HTTP 429 בעת חריגה. מדוע? הדבר תומך בבקרות הניטור וזיהוי השימוש לרעה של התקן ISO/IEC 27002:2022 ושל תקן אימות אבטחת היישומים של OWASP.
4 אימות הוכחת נתיב
לפני שתותר תנועה מסחרית, על הצד הנגדי:
- ביצוע שלושה מיקרו-תשלומים של €0.01; כל אחד מהם חייב להתבצע במלואו תוך ≤1000 מילישניות.
- הפעלת פרץ תפוקה בסך 1 אירו (בחלוקה למקטעים באמצעות STREAM); אובדן החבילות חייב להישאר מתחת ל-0.5%, וזמן ההלוך-ושוב הממוצע מתחת ל-750 אלפיות השנייה.
- יש לבצע רוטציה של אסימון ה-BTP ולחזור על שלב 1 כדי להוכיח החלפת אישורי גישה.
מדוע? מיקרו-תשלומים מפעילים את לוגיקת הנאמנות המותנית של STREAM מבלי לחצות את ספי הדיווח הרגולטוריים, ואילו גלגול אסימונים (token rollover) בוחן את בקרות מחזור החיים של האישורים הנדרשות על פי OWASP ו-ISO 27002.
5 סופיות הסליקה וציות פרודנציאלי
- מימוש מותנה לעומת הסדר משפטי. מימוש ILP משחרר את החבילה, אך סופיות סטטוטורית מתהווה רק כאשר תשתית שוק פיננסי (FMI) מסדירה את העסקה באופן בלתי הדיר. לפיכך, כל חבילה שמומשה מפעילה הוראת FI-to-FI בפורמט ISO 20022 PACS.009 המנותבת ל-T2 (EUR) או לחשבון נוסטרו מאושר אצל בנק קורספונדנט. מערכת הליבה מזכה את המוטב רק לאחר שההסדר ב-T2 או בחשבון הנוסטרו אושר. מודל דו-שלבי זה עומד בעקרונות CPMI-IOSCO לתשתיות שווקים פיננסיים (אפריל 2012), עיקרון 8 "סופיות הסדר", ובמסגרת הסיכון התפעולי של Basel III (נוסח סופי, דצמבר 2017).
- טיפול בכשל. אם לא הושגה סופיות ביום הערך (T+0), חשבון הנאמנות של ILP מבטל אוטומטית את העסקה והאירוע נרשם בהתאם להנחיות הסיכון התפעולי של Basel III; דוח חריגה מועבר לטיפול המנהל הראשי לניהול סיכונים.
6 בקרות ציות וניטור
- KYC/KYB וסינון סנקציות. לפני הקליטה, הצדדים הנגדיים מוסרים חבילות KYC/KYB מלאות, תרשימי בעלות סופית מוטבת והוכחת יכולת פיננסית עדכנית. כל תג יעד של ILP עובר סינון בזמן אמת מול רשימות הסנקציות הפיננסיות המאוחדות של מועצת האיחוד האירופי ורשימות ה-SDN של OFAC, בהתאם לתקנות הסנקציות של האיחוד האירופי, לתקנה (EU) 2024/1624 (תקנת האיחוד האירופי למניעת הלבנת הון) ולהמלצה 16 של FATF כפי שתוקנה ביוני 2025.
- ניטור עסקאות AML. זרמי חבילות ILP מוזנים למנוע לזיהוי חריגות; כל דפוס חשוד מועלה לדרג בכיר ובמידת הצורך מדווח בהקדם לגוף המודיעין הפיננסי המוסמך; פרטי המשלם והמוטב מלווים כל העברה כנדרש בתקנה (EU) 2023/1113 (תקנת העברת כספים).
- חוסן תפעולי דיגיטלי. שכבת המחברים נחשבת לרכיב ICT קריטי, בהתאם לתקנים של DORA של האיחוד האירופי, תקנה (EU) 2022/2554. בדיקות חדירה שנתיות, סריקות פגיעויות רבעוניות ודיווח על אירועים במסגרות זמן המותאמות ל-DORA הם חובה.
- שמירת יומנים. כל יומני חבילות ILP, הודעות ISO 20022 וממצאי הציות נשמרים במשך שבע שנים, בהתאם לפרקטיקת ניהול רשומות המותאמת ל-ISO/IEC 27001.
7 סעיף אבטחה וסודיות (מאוחד)
התעבורה מוצפנת באמצעות TLS 1.3; אסימוני BTP נשמרים מוצפנים במצב מנוחה באמצעות AES-256; חלון ההודעה על פריצה הוא עשרים וארבע שעות. סעיף מאוחד זה מחליף את כל ההצהרות הכפולות בנושא "אבטחה וסודיות" בטיוטות קודמות, ומפשט את הממשל התאגידי ומקל על עדכונים עתידיים.
8 אבני דרך חוזיות ושחרור מקטעים
- לאחר אימות מוצלח, שני הצדדים חותמים על תעודת מוכנות ועל הסכם השירותים הראשי (חלון הסדר של עשרים וארבע שעות; חלון מחלוקות של ארבעים ושמונה שעות).
- המנה הראשונה: כפי שנקבעה בטופס התנאים המסחרי, למשל 100 000 אירו: משוחררת דרך ערוץ ה-ILP המאומת.
- אימות חוזר רבעוני ובדיקות חדירה שנתיות שומרים על השלמות הטכנית באופן שוטף.
9 התמורה האסטרטגית
על ידי מיקום ה-ILP בשכבת ביניים מופרדת, אימוץ כלי חיבור מודרניים, אכיפת היגיינה קפדנית של אישורי גישה, וקשירת כל שלב פרוצדורלי למסמכים מחייבים (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, FATF 16 והדין האירופי בנושא סנקציות), IFB מציע ללקוחותיו יכולת העברה חוצת-ספרים שהיא בעת ובעונה אחת מתקדמת ביותר, תואמת רגולציה ועמידה תפעולית. ההודעות מועברות כמעט בזמן אמת, ואילו הסליקה נשארת מעוגנת במסילות מוסדרות. בקצרה, ה-ILP ב-IFB משלב מהירות עם ודאות – ומספק ערך בקצב החדשנות, תוך הישענות על משמעת הרגולציה הבנקאית העולמית.
יש לפרש מונחים הקשורים בשיטות העברה חלופיות או ישנות בהקשר של תשתית הבנקאות. מונחים כאלה עשויים לתאר ערוצי תקשורת, שיטות עיבוד פנימיות או נהלים היסטוריים, אך הם אינם מחליפים את הדרישה למוסדות מפוקחים, למערכות תשלומים מוכרות ולהליכי סילוק פורמליים.
כל העברה, יהא המונח שיינתן לה אשר יהא, חייבת בסופו של דבר להיות מעובדת, מסולקת ומותאמת בתוך המערכת הפיננסית המבוססת.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.
חילופי מפתחות ל-ILP
הליך החלפת מפתחות של פרוטוקול Inter-Ledger (ILP) עבור מוסדות פיננסיים
- אם מוסדכם הפיננסי הנכבד מבקש להעביר אלינו ILP, אנו מזמינים אתכם להוריד את המצגת שלנו ולפעול בקפדנות לפי ההנחיות המפורטות בנוהל אימות ה-ILP.
- ליצירת קוד ה-AES הדינמי (מפתח) של הפלט עבור ה-ILP שלכם, אנא לחצו כאן.
אם ברצונך לדעת עוד על אופן העברת כספים לחשבונותיך אצלנו, אנא צור קשר עם Marie Mayer.