
ריבונים
יצירת מטבע
כיצד כסף נוצר על ידי בנקים מרכזיים ובנקים מסחריים, ומה יכולות מדינות לעשות בידע זה.
הליך יצירת מטבע ברמת הבנק המרכזי
יצירת כסף חדש במשק מודרני היא תהליך מורכב ומקושר, המערב הן בנקים מרכזיים והן בנקים מסחריים.
- מדיניות מוניטרית של הבנק המרכזי: זוהי נקודת המוצא ליצירת כסף. באמצעות קביעת ריבית המדיניות משפיע הבנק המרכזי על עלות האשראי במשק. ריבית נמוכה מעודדת לקיחת אשראי רבה יותר ולפיכך יצירת כסף רבה יותר, ואילו ריבית גבוהה מרתיעה מכך.
- הלוואות בנקאיות: כאשר בנק מאשר הלוואה, הוא יוצר פיקדון בחשבונו של הלווה. פיקדון זה הוא כסף חדש שלא היה קיים קודם. פעולת ההלוואה היא אפוא הדרך העיקרית שבה בנקים מסחריים יוצרים כסף חדש.
- דרישות רזרבה ודרישות הון: דרישות ההון הן האילוץ המחייב לגבי כמות הכסף שבנקים יכולים ליצור; דרישות הרזרבה חשובות פחות כיום (אפס בארצות הברית מאז מרץ 2020, 1% באזור האירו). בנק שאין לו הון מספיק אינו יכול להרחיב את האשראי שלו.
- הבנק המרכזי כמלווה של מוצא אחרון: אם לבנק חסרות יתרות רזרבה, הוא רשאי ללוות מהבנק המרכזי. כך יכול הבנק לעמוד בהתחייבויותיו ולהמשיך להעניק הלוואות, ובכך לתמוך ביצירת כסף חדש.
- פעולות שוק פתוח: כאשר הבנק המרכזי רוכש ניירות ערך מבנקים, הוא משלם על ידי יצירת רזרבות חדשות. הדבר מגדיל את היקף הרזרבות במערכת הבנקאית, ומאפשר לבנקים להעמיד הלוואות נוספות וליצור כסף נוסף.
- הרחבה כמותית: זוהי דרך נוספת שבה הבנק המרכזי יכול להזרים כסף למשק. באמצעות רכישת כמויות גדולות של ניירות ערך, הבנק המרכזי מגדיל את היקף היתרות במערכת הבנקאית, ובכך מאפשר יצירת כסף נוסף.
- הסכמי רכישה חוזרת: הסכמי רכישה חוזרת, או ריפו, הם כלי נוסף שבו הבנק המרכזי משתמש לניהול כמות הכסף במשק. כאשר הבנק המרכזי רוכש ניירות ערך באמצעות ריפו, נוצר כסף. כאשר עסקת הריפו מסתיימת וניירות הערך נמכרים בחזרה לבנקים, הכסף מושמד.
בכל הדרכים הללו, הבנק המרכזי והבנקים המסחריים פועלים יחד ביצירת כסף חדש. הבנק המרכזי קובע את התנאים ליצירת כסף באמצעות מדיניותו המוניטרית, ומספק את יתרות הנזילות הנדרשות באמצעות הלוואותיו ופעולות שוק פתוח. הבנקים המסחריים יוצרים כסף חדש באמצעות פעילות האשראי שלהם, במסגרת המגבלות שקובעות דרישות היתרות וההון של הבנק המרכזי. תהליך משולב זה מבטיח שהיקף הכסף במשק מגיב לביקוש להלוואות ועולה בקנה אחד עם יעדי הבנק המרכזי בתחום האינפלציה והיציבות הפיננסית.
ריפו הפוך כחלק קריטי מהמערכת הפיננסית
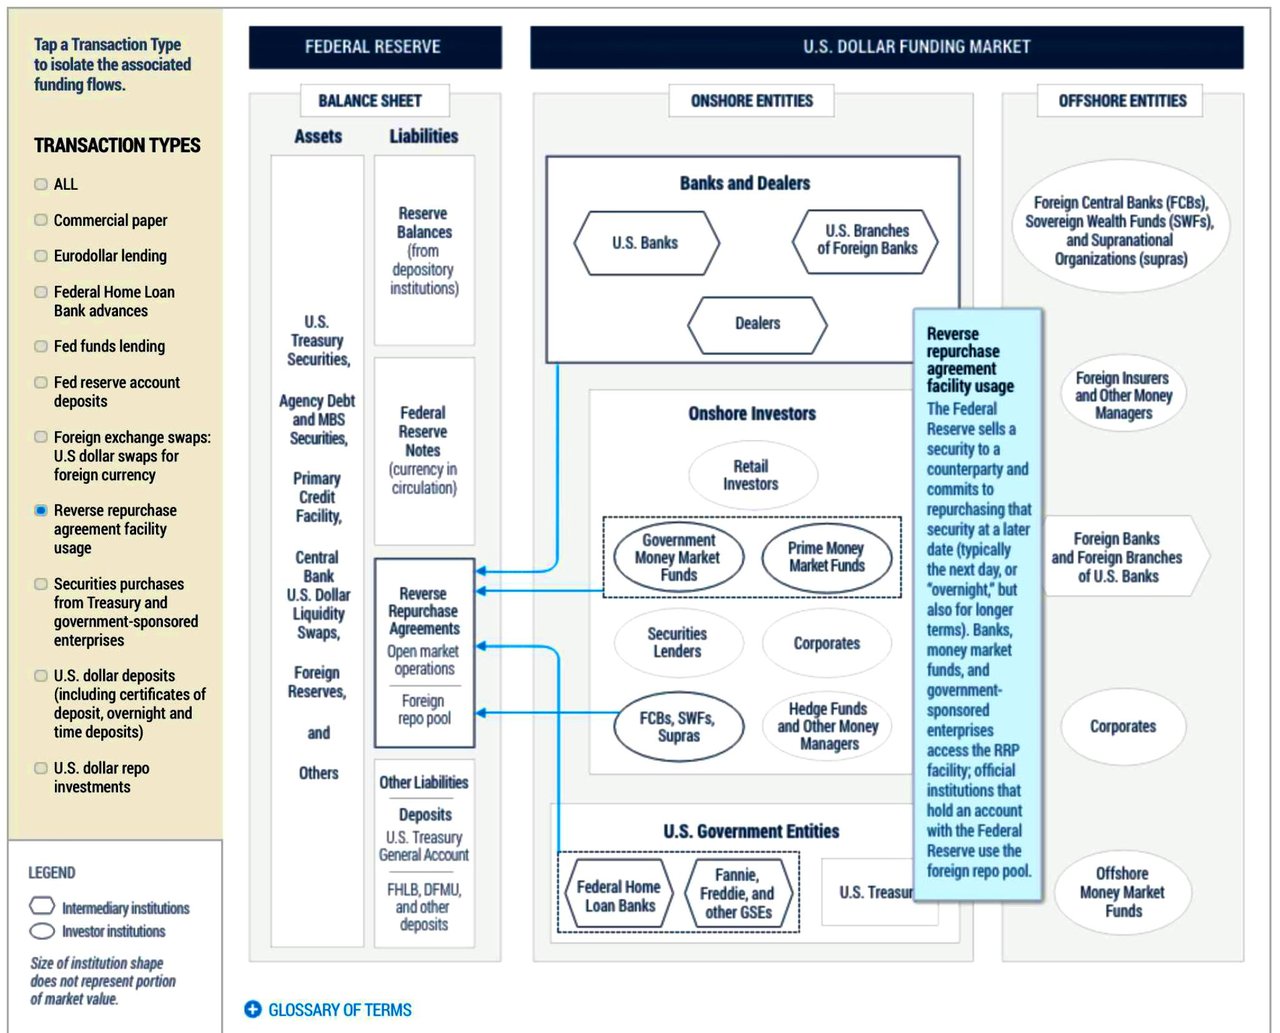
שוק הריפו ההפוך הוא מרכיב חיוני במערכת הפיננסית וממלא תפקיד משמעותי בפעילות שוק הכסף ובניהול הנזילות. כדי להבין את שוק הריפו ההפוך, חיוני להבין תחילה את מושגי הסכמי רכישה חוזרת (ריפו) והסכמי רכישה חוזרת הפוכה (ריפו הפוך).
ריפו וריפו הפוך:
- הסכם רכישה חוזרת (ריפו) הוא עסקה פיננסית לטווח קצר שבה צד אחד (המוכר) מסכים למכור נייר ערך (בדרך כלל אגרות חוב ממשלתיות, אגרות חוב תאגידיות או ניירות ערך סחירים אחרים) לצד אחר (הקונה) תוך התחייבות לרכוש אותו בחזרה במועד ובמחיר שנקבעו מראש. למעשה מדובר בהלוואה מובטחת, שבה נייר הערך משמש כביטחון.
- הסכם רכישה חוזרת הפוך (reverse repo) הוא הצד ההפוך של עסקה זו. במקרה זה הקונה מסכים לרכוש נייר ערך מן המוכר ולמכור אותו בחזרה במועד מאוחר יותר במחיר גבוה יותר. במילים אחרות, הקונה מעניק למעשה הלוואה למוכר, ונייר הערך משמש כבטוחה להלוואה.
שוק הריפו ההפוך:
שוק הריפו ההפוך הוא מרכיב חיוני בשוק הכספים, שבו משתתפים (כגון בנקים, מוסדות פיננסיים ובנקים מרכזיים) מבצעים עסקאות ריפו הפוך למטרות שונות. מטרות אלה כוללות:
- ניהול נזילות: מוסדות פיננסיים משתמשים בעסקאות ריפו הפוך כדי להשקיע באופן זמני עודפי מזומנים. עסקאות ריפו הפוך מספקות אפיק השקעה בטוח לטווח קצר עם תשואה ידועה, ומאפשרות להם להרוויח תשואה על המזומנים הלא מנוצלים תוך שמירה על נזילות.
- פעולות בנק מרכזי: בנקים מרכזיים, כגון הפדרל ריזרב בארצות הברית, משתמשים בפעולות ריפו הפוך ככלי של מדיניות מוניטרית לשליטה בריביות לטווח קצר ולניהול היצע הכסף. באמצעות עסקאות ריפו הפוך יכולים בנקים מרכזיים לספוג עודפי נזילות מהמערכת הפיננסית, ובכך לסייע בשמירה על שיעור הריבית היעד.
- המרת בטוחות: מוסדות פיננסיים יכולים להשתמש בעסקאות ריפו הפוך גם כדי להשיג בטוחות באיכות גבוהה, שבהן ניתן להשתמש לעמידה בדרישות רגולטוריות או למטרות אחרות, כגון הבטחת הלוואות אחרות או כניסה לעסקאות נגזרים.
מנגנוני פעולתו של שוק הריפו ההפוך:
בעסקת ריפו הפוך מסכימים הקונה (המלווה) והמוכר (הלווה) על התנאים, כגון הסכום, שיעור הריבית (הנקרא גם שיעור הריפו) ומועד הפירעון. הקונה מעמיד מזומן למוכר תמורת נייר הערך, המשמש כבטוחה. ההסכם קובע כי המוכר ירכוש בחזרה את נייר הערך במועד עתידי מוגדר ובמחיר גבוה יותר שנקבע מראש, הכולל את סכום הקרן בתוספת ריבית. בהגיע מועד הפירעון, המוכר רוכש בחזרה את נייר הערך ומשיב לקונה את המזומן בתוספת ריבית.
סיכונים ויתרונות:
שוק הריפו ההפוך מציע יתרונות כגון מתן אפשרות השקעה בטוחה לטווח קצר למוסדות עתירי מזומנים, יכולת לבנקים מרכזיים לנהל נזילות וליישם מדיניות מוניטרית, והקלה על המרת בטוחות עבור מוסדות פיננסיים.
עם זאת, שוק הריפו ההפוך כרוך בסיכונים, ובהם סיכון צד נגדי (הסיכון שהצד האחר לא יעמוד בהתחייבויותיו), סיכון בטוחה (הסיכון שערך הבטוחה יירד) וסיכון תפעולי (הסיכון לטעויות או לכשלים בתהליך העסקה).
בסיכומו של דבר, שוק הרפו ההפוך ממלא תפקיד חיוני במערכת הפיננסית: הוא מסייע למוסדות לנהל נזילות ותומך ביישום המדיניות המוניטרית על ידי הבנקים המרכזיים.
שווקי הריפו והריפו ההפוך ממלאים תפקיד מרכזי ביישום המדיניות המוניטרית של הבנקים המרכזיים, ובהם הפדרל ריזרב, הבנק המרכזי האירופי ובנק הרזרבה של הודו. להלן נקודות המפתח:
בנקים מרכזיים משתמשים בעסקאות ריפו וריפו הפוך ככלי לפעולות בשוק הפתוח, לשם שליטה בהיצע הכסף והשפעה על ריביות לטווח קצר.
- כאשר הבנק המרכזי מבקש להגדיל את היצע הכסף, הוא מבצע פעולות ריפו על ידי רכישת ניירות ערך מבנקים ומצדדים נגדיים אחרים, ובכך מזריק זמנית מזומן למערכת הפיננסית.
- לעומת זאת, כאשר הבנק המרכזי מבקש לצמצם את היצע הכסף, הוא מבצע עסקאות ריפו הפוך באמצעות מכירת ניירות ערך לצדדים נגדיים, ובכך מנקז זמנית מזומנים מהמערכת.
מתן רשת ביטחון לשווקי הכסף
מסגרות הריפו והריפו ההפוך שמפעילים הבנקים המרכזיים, כגון Overnight Reverse Repo Facility ו-Standing Repo Facility, מסייעות לקבוע רצפה ותקרה לריביות הלילה.
- מנגנונים אלה משמשים רשת ביטחון, ומאפשרים למגוון רחב של צדדים נגדיים גישה לאפיק השקעה נטול סיכון כאשר הריבית יורדת מתחת ליעד הבנק המרכזי, או ללוות מזומן כאשר הריבית עולה מעל היעד.
סיוע בביצוע פעולות של בנק מרכזי
- שוק הריפו מספק שוק ביטחונות מוכן, המאפשר לבנקים מרכזיים ליישם מדיניות מוניטרית ביעילות רבה יותר, שכן הם יכולים להשתמש במגוון רחב יותר של נכסים כביטחון בהשוואה לרכישות ישירות (outright).
- שוק ריפו נזיל מספק לבנקים מרכזיים גם מדד רגיש לשיעורי הריבית לטווח קצר, שיכול לשמש יעד תפעולי לפעולות בשוק הפתוח.
לסיכום, שווקי הרפו והרפו ההפוך הם כלים חיוניים שבהם משתמשים בנקים מרכזיים ליישום מדיניות מוניטרית, לבקרת היצע הכסף ולתמיכה בתפקודם התקין של שווקי המימון לטווח קצר.
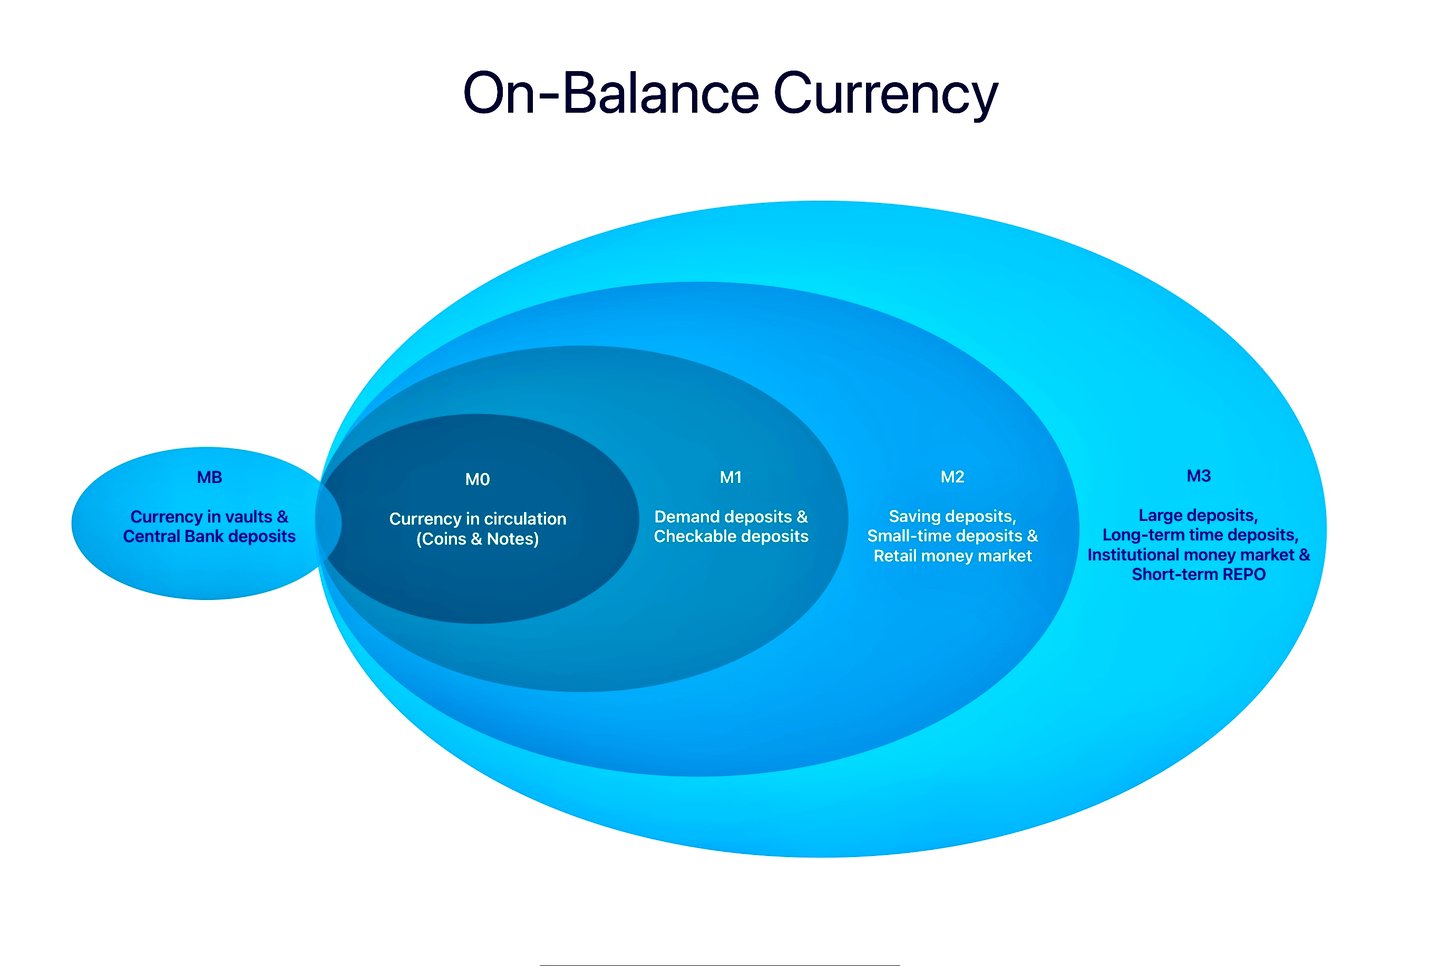
המונחים M0, MB, M1, M2 ו-M3 (המכונים גם "אגרגטים של כמות הכסף") מתייחסים למדדים שונים של היצע הכסף במשק. מדדים אלה מאפשרים לכמת את כמות הכסף הקיימת במשק בנקודת זמן נתונה, ובדרך כלל משמשים כלכלנים וקובעי מדיניות כדי להבין את התנאים הכלכליים ולהנחות את המדיניות המוניטרית.
להלן הסבר קצר על מה שכולל כל אחד מהאמצעים הללו:
- M0: M0 כולל מטבע נזיל במחזור. הוא כולל מטבעות, שטרות וצורות אחרות של מטבע הנמצאות במחזור אך אינן מוחזקות בידי הממשלה או מוסדות פיננסיים. M0 כולל גם את היתרות בבנק המרכזי, והן הפיקדונות שבנקים מסחריים מחזיקים בבנק המרכזי.
- MB (בסיס כספי): הבסיס הכספי, המכונה גם כסף צר, כולל את המטבע במחזור (מטבעות ושטרות) ואת יתרות הרזרבה שמחזיקים הבנקים המסחריים בבנק המרכזי. בהגדרות מסוימות הוא עשוי לכלול גם מזומן בכספת: כסף המוחזק בכספות של הבנקים המסחריים.
- M1: M1 כולל מטבע במחזור (אך לא יתרות רזרבה של בנקים), בתוספת פיקדונות כמעט נזילים כמו מזומן. באופן ספציפי, M1 כולל חשבונות עובר ושב (כספים בחשבונות עו"ש שניתן למשכם בכל עת ללא הודעה מוקדמת) ופיקדונות לפי דרישה אחרים. בעיקרו של דבר, הוא כולל את כל הכספים הזמינים בנקל להוצאה.
- M2: M2 כולל את כל רכיבי M1, ובנוסף סוגי פיקדונות אחרים שנגישותם מיידית פחות. בפרט, M2 כולל חשבונות חיסכון, חשבונות שוק הכסף ופיקדונות לזמן קצוב בסכומים קטנים (תעודות פיקדון הנמוכות מגודל מסוים, לרוב 100,000 דולר). אלה צורות כסף שניתן להמירן למזומן בקלות יחסית, אך לא במהירות או בנוחות של רכיבי M1.
- M3: M3 כולל את כל רכיבי M2, בתוספת מכשירים סחירים כגון הסכמי רכש חוזר, יחידות בקרנות כספיות וניירות ערך חוב לטווח קצר (הגדרת גוש היורו; הפדרל ריזרב האמריקאי חדל לפרסם את M3 בשנת 2006). אלה סוגי כסף שהנזילות שלהם נמוכה מזו של המרכיבים הכלולים ב-M2, אך הם עדיין תורמים לסך הכסף הזמין במשק.
כל אחד מהמדדים הללו מציע נקודת מבט שונה על היצע הכסף, וכל אחד מהם יכול לסייע בהבנת היבטים שונים של המשק. M0 ו-M1, למשל, משמשים לעיתים קרובות לניתוח צורות הנזילות המיידיות ביותר במשק, ואילו M2 ו-M3 משמשים להבנת מגמות רחבות יותר בהיצע הכסף.
יש לציין כי ההגדרות המדויקות של מדדים אלה עשויות להשתנות בין מדינות שונות.
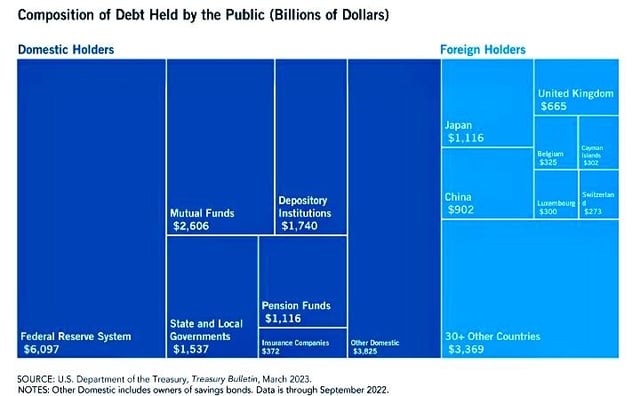
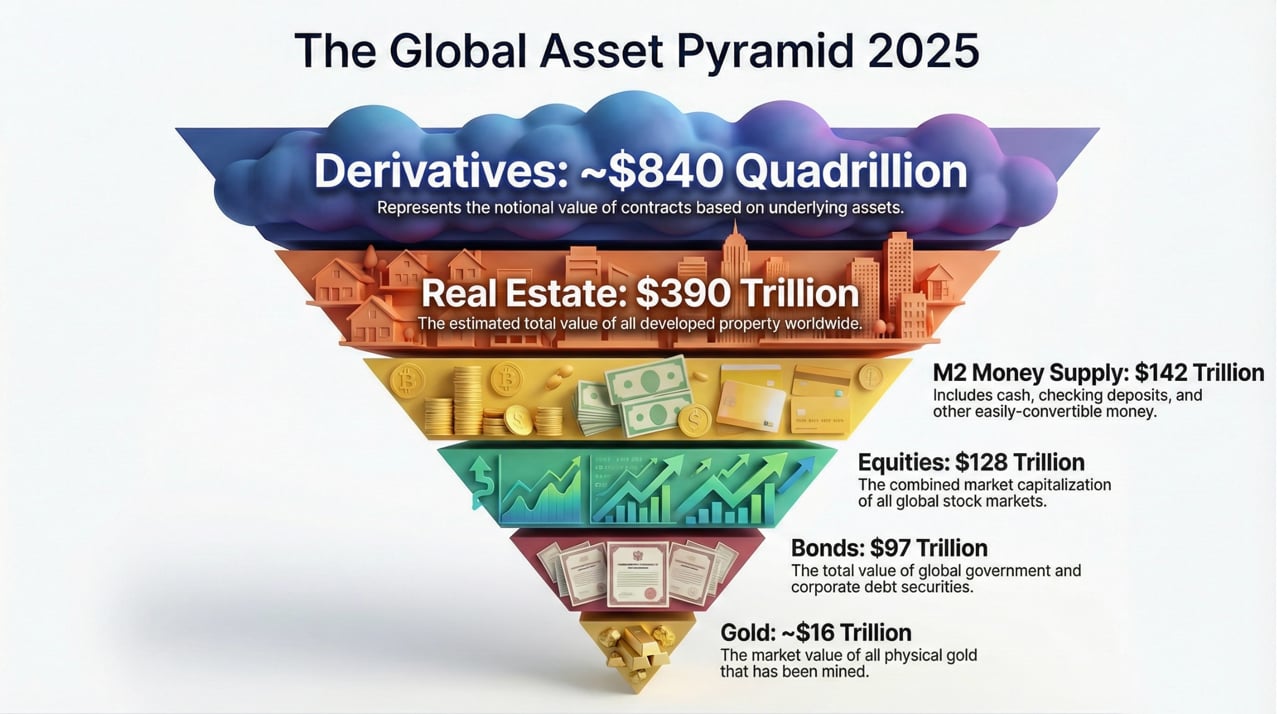
מנגנונים מוניטריים של בנקים מרכזיים
לבנקים מרכזיים יש גישה למגוון מקורות מעבר לפריטים חוץ-מאזניים, שבהם הם יכולים להשתמש כדי להשפיע על היצע הכסף וליישם מדיניות מוניטרית. להלן סוגים ומנגנונים נוספים שבהם הבנקים המרכזיים עשויים להשתמש:
1. נכסים במאזן
א. עתודות מטבע חוץ:
- התערבות בשווקי המט"ח: בנקים מרכזיים יכולים לקנות או למכור מטבעות זרים כדי להשפיע על שערי החליפין ולייצב את המטבע.
- ניהול נזילות: ניתן להשתמש ברזרבות אלה כדי לספק נזילות בעתות לחץ פיננסי.
ב. ניירות ערך ממשלתיים:
- פעולות שוק פתוח: קנייה ומכירה סדירות של אגרות חוב ממשלתיות לשם בקרה על היצע הכסף והשפעה על שיעורי הריבית.
- הרחבה כמותית (QE): רכישות רחבות היקף של ניירות ערך ארוכי טווח לשם הזרקת נזילות למשק.
ג. עתודות זהב:
- בטוחה להלוואות: ניתן להשתמש ברזרבות זהב כבטוחה להבטחת הלוואות בינלאומיות או מכשירים פיננסיים אחרים.
- יציבות שוק: מכירה או קנייה של זהב לשם ייצוב השוק או ניהול ציפיות האינפלציה.
2. מנגנוני בנק מרכזי
א. הלוואות מחלון ההיוון:
- נזילות חירום: מתן הלוואות לטווח קצר למוסדות פיננסיים הזקוקים לנזילות, בדרך כלל כנגד בטוחה.
- השפעה על הריבית: התאמת ריבית ההיוון כדי להשפיע על הריביות לטווח קצר ועל התנאים המוניטריים.
ב. הסכמי רכישה חוזרת (Repos):
- הלוואות לטווח קצר: בנקים מרכזיים יכולים לבצע הסכמי רפו, ובמסגרתם להלוות כספים למוסדות פיננסיים תוך החזקת ניירות הערך שלהם כבטוחה.
- בקרת נזילות: ניהול הנזילות במערכת הבנקאית באמצעות הסכמים קצרי טווח אלה.
ג. פעולות הלוואה לתקופה קצובה:
- הקצאת הלוואות במכרז: הצעת הלוואות לזמן קצוב לבנקים באמצעות מכרז, כמו בפעולות המימון מחדש לטווח ארוך של ה-ECB או במנגנון Term Auction Facility של הפדרל ריזרב (2007–2010).
3. תוכניות ומנגנונים מיוחדים
א. תוכניות הלוואה במצבי חירום:
- ניהול משברים: בעת משברים פיננסיים, בנקים מרכזיים יכולים ליצור תוכניות הלוואה מיוחדות לתמיכה במגזרים או במוסדות מסוימים.
- גיבוי לשווקים: מתן רשת ביטחון למניעת קריסה מערכתית.
ב. תוכניות הקלה באשראי:
- רכישות נכסים ממוקדות: רכישת נכסי המגזר הפרטי, כגון אג״ח קונצרניות או ניירות ערך מגובי משכנתאות, לשיפור זרימת האשראי למגזרים מסוימים.
4. סמכויות רגולטוריות ופיקוחיות
א. דרישות רזרבה:
- התאמת יחסי הרזרבה: שינוי דרישות הרזרבה מבנקים מסחריים כדי לשלוט בהיקף הכסף שביכולתם להלוות.
- השפעה על היצע הכסף: הגדלת דרישות הרזרבה כדי לצמצם את היצע הכסף, או הקטנתן כדי להרחיבו.
ב. פיקוח יציבותי:
- יציבות פיננסית: יישום אמצעים רגולטוריים המבטיחים את יציבותה ואיתנותה של המערכת הפיננסית.
- כלים מקרו-פרודנציאליים: שימוש בכלים כגון כריות הון אנטי-מחזוריות לניהול סיכונים מערכתיים.
5. שיתוף פעולה עם הממשלה
א. תיאום מדיניות פיסקלית:
- חבילות תמריצים: תיאום עם הממשלה ליישום תמריצים פיסקליים, כגון הוצאות על תשתיות או הפחתות מס, כהשלמה למדיניות המוניטרית.
- ניהול חוב: עבודה משותפת עם האוצר לניהול החוב הציבורי והשלכותיו על המדיניות המוניטרית.
6. כלים חדשניים ובלתי שגרתיים
א. ריביות שליליות:
- עידוד מתן אשראי: קביעת ריביות שליליות על פיקדונות בבנק מרכזי כדי להניא בנקים מהחזקת עודפי רזרבות ולעודד מתן אשראי.
- הגברת האינפלציה: נועדה למנוע דפלציה ולעודד פעילות כלכלית.
ב. בקרת עקום התשואות:
- מיקוד בשיעורי ריבית: מיקוד ישיר בשיעורי ריבית ארוכי טווח באמצעות התחייבות לרכוש ניירות ערך כדי לשמור על השיעורים ברמה הרצויה.
- אמון השוק: מתן הכוונה צופה פני עתיד כדי להשפיע על ציפיות השוק ולייצב את הכלכלה.
ג. מטבעות דיגיטליים:
- מטבעות דיגיטליים של בנקים מרכזיים (CBDC): הנפקת מטבעות דיגיטליים לשיפור מערכות התשלומים, להגברת ההכללה הפיננסית ולמתן כלי חדש למדיניות מוניטרית.
- חדשנות במדיניות מוניטרית: מעקב ויישום בזמן אמת של צעדי המדיניות.
גופי קבלת ההחלטות במדיניות המוניטרית
גופי קבלת ההחלטות בנושא מדיניות מוניטרית בבנקים מרכזיים שונים
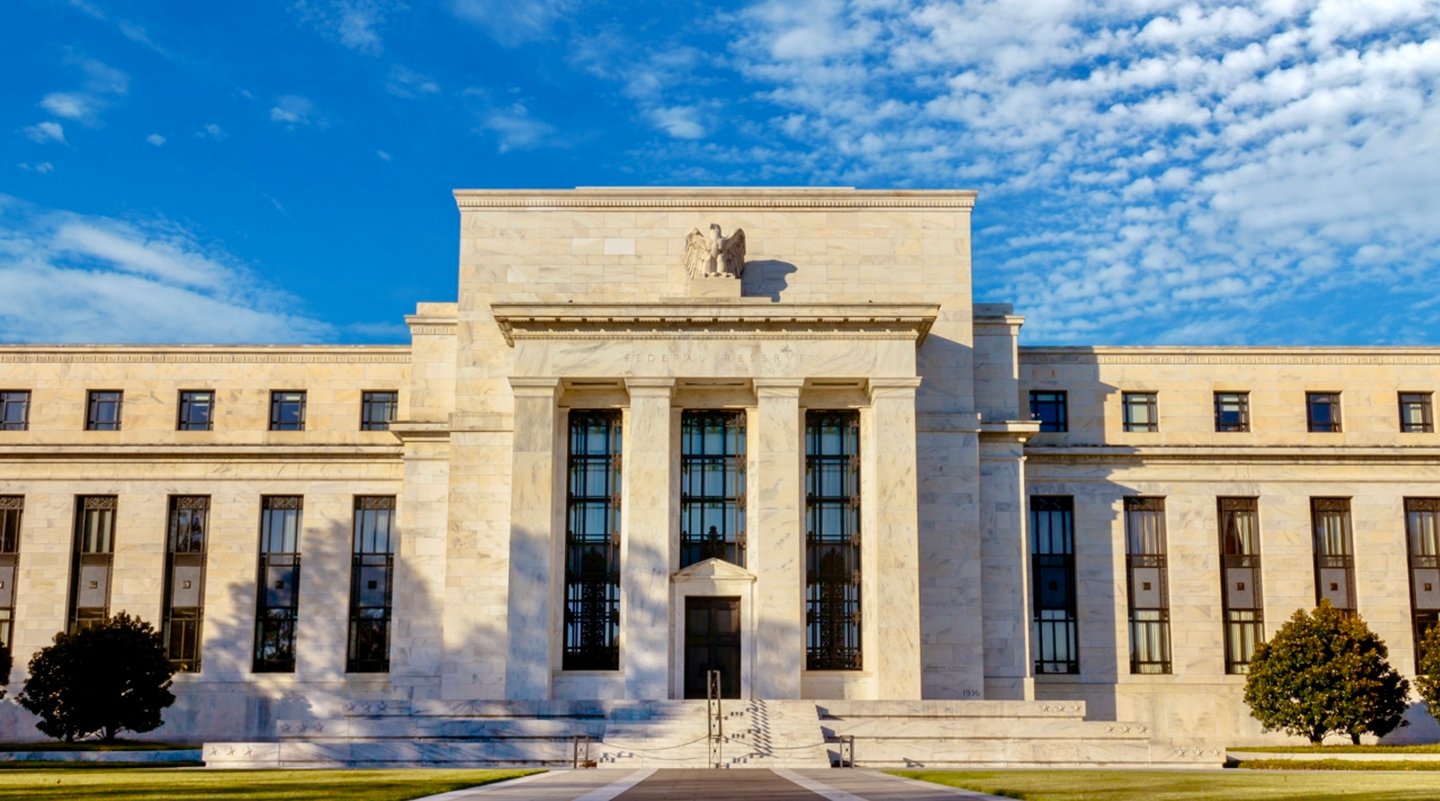
הפדרל ריזרב
הגופים המרכזיים המעורבים בהחלטות המדיניות המוניטרית של הפדרל ריזרב, לרבות יצירת כסף חדש, הם:
ועדת השוק הפתוח הפדרלית (FOMC)
- גוף קביעת המדיניות המוניטרית של הפדרל ריזרב
- מורכבת משבעת חברי מועצת הנגידים, נשיא הבנק הפדרלי של ניו יורק וארבעה נשיאים של בנקים פדרליים אזוריים אחרים המכהנים בסבב. אחראית לעיצוב המדיניות המוניטרית, לרבות ההחלטות על שיעורי הריבית ועל יצירת כסף חדש באמצעות פעולות בשוק הפתוח.
מועצת הנגידים
- הדירקטוריון המנהל המרכזי של הפדרל ריזרב, הממוקם בוושינגטון הבירה.
- מורכב מ-7 נגידים שמונו על ידי הנשיא ואושרו על ידי הסנאט, ומספק הכוונה ופיקוח כלליים על מערכת הפדרל ריזרב כולה, לרבות החלטות המדיניות המוניטרית.
המועצות המייעצות, כגון המועצה המייעצת הפדרלית (Federal Advisory Council) והמועצה המייעצת למוסדות פיקדון קהילתיים (Community Depository Institutions Advisory Council), מספקות ייעוץ מקצועי לוועד הנגידים, אך אין להן תפקיד ישיר בתהליך קביעת המדיניות המוניטרית.
הבנק המרכזי האירופי
הוועדות והמועצות המרכזיות המעורבות בהחלטות המדיניות המוניטרית בבנק האירופי המרכזי (ECB) הן:
מועצת הנגידים
- גוף קבלת ההחלטות המרכזי של ה-ECB
- מורכב מ-6 חברי ההנהלה של ה-ECB ומנגידי הבנקים המרכזיים הלאומיים של מדינות גוש האירו
- אחראי על קביעת המדיניות המוניטרית, לרבות קביעת ריביות המפתח והיצע יתרות הרזרבה במערכת האירו
ההנהלה
- ששת החברים, ובהם נשיא ה-ECB וסגן הנשיא, שהם חלק ממועצת הנגידים
- אחראי על היישום היומיומי של המדיניות המוניטרית ועל הכנת ישיבות מועצת הנגידים (Governing Council)
למועצה הכללית תפקיד מייעץ והיא אינה אחראית למדיניות המוניטרית. מחוץ ל-ECB, הוועדה הכלכלית והפיננסית של האיחוד האירופי (EFC), על שולחן היציבות הפיננסית שלה, מייעצת לשרי האוצר של האיחוד האירופי בנושאי יציבות פיננסית ובנושאי קרן המטבע הבין-לאומית.
בנק אנגליה
הוועדה למדיניות מוניטרית (MPC)
- הגוף המרכזי לקבלת החלטות, האחראי לגיבוש ולהפעלה של המדיניות המוניטרית של בריטניה
- מורכב מ-9 חברים, ובהם נגיד בנק אנגליה וחברים חיצוניים
- מתכנס 8 פעמים בשנה כדי להחליט על שיעור הריבית הרשמי (Bank Rate) ועל כלי מדיניות מוניטרית נוספים, כגון הרחבה כמותית
דירקטוריון הבנק
- הגוף המנהל של בנק אנגליה
- מספק פיקוח וממשל תאגידי עבור הבנק, לרבות בנושאי מדיניות מוניטרית
בנק יפן
מועצת המדיניות
- גוף קבלת ההחלטות העליון של הבנק המרכזי של יפן
- קובע את קווי המדיניות בתחום המטבע והבקרה המוניטרית, מתווה את העקרונות הבסיסיים לפעילות הבנק ומפקח על מילוי תפקידיו של הבנק
- מורכבת מהנגיד, שני סגני נגיד ושישה חברי מועצת המדיניות
נגיד בנק יפן הוא חבר במועצה למדיניות כלכלית ופיסקלית, גוף של משרד הקבינט שבראשו עומד ראש הממשלה. למועצה אין סמכות על המדיניות המוניטרית, אשר חוק בנק יפן (1997) מקנה לוועד המדיניות.
הבנק העממי של סין (PBOC)
הוועדה למדיניות מוניטרית (MPC)
- הגוף היועץ המרכזי המספק ל-PBOC הכוונה בנוגע למדיניות המוניטרית
- מורכב מנגיד PBOC וסגני הנגיד, וכן מנציגי גופים ממשלתיים אחרים ומענף הבנקאות
- אחראי על מתן ייעוץ בדבר גיבוש והתאמה של יעדי המדיניות המוניטרית, יישום מכשירי המדיניות המוניטרית ותיאום המדיניות המוניטרית עם מדיניות מקרו-כלכלית אחרת
- ועדת המדיניות המוניטרית (MPC) מתכנסת באופן סדיר, ודעותיה והמלצות המדיניות שלה נרשמות בפרוטוקולי הישיבות.
- המלצות המדיניות של ה-MPC מוגשות לאחר מכן למועצת המדינה לאישור, ורק לאחר מכן מיישם ה-PBOC את החלטות המדיניות המוניטרית.
מעל ה-MPC, מועצת המדינה והוועדה הפיננסית המרכזית של המפלגה הקומוניסטית (שהוקמה ב-2023) קובעות את הכיוון הכולל של המדיניות הפיננסית
Reserve Bank of India (RBI)
הוועדה למדיניות מוניטרית (MPC)
- גוף קבלת ההחלטות המרכזי האחראי לקביעת ריבית הייחוס (ריבית הרפו) ולגיבוש המדיניות המוניטרית בהודו
- מורכבת מ-6 חברים: נגיד ה-RBI (כיושב ראש), סגן הנגיד האחראי על המדיניות המוניטרית, מנהל בכיר ב-RBI, ו-3 חברים חיצוניים שממנה ממשלת הודו
- מתכנסת לפחות 4 פעמים בשנה כדי להחליט על המדיניות המוניטרית
ועדת השווקים הפיננסיים (FMC)
- מתכנסת מדי יום לסקירת תנאי הנזילות ולהבטחת היישום התפעולי של החלטות המדיניות המוניטרית שהתקבלו בידי ה-MPC
מחלקת המדיניות המוניטרית (MPD)
- מסייע לוועדת המדיניות המוניטרית (MPC) בגיבוש וניתוח של מדיניות מוניטרית
הוועדה המייעצת הטכנית למדיניות מוניטרית הקודמת מילאה תפקיד מייעץ, אך הוחלפה בוועדת המדיניות המוניטרית (MPC).
גופים בינלאומיים
הוועדה המוניטרית והפיננסית הבינלאומית (IMFC)
- הגוף המייעץ למועצת הנגידים של קרן המטבע הבינלאומית בנושא הפיקוח והניהול של המערכת המונטרית והפיננסית הבינלאומית
- מורכבת מ-24 חברים שהם נגידי בנקים מרכזיים, שרים או נושאי משרה בדרגה דומה, הנבחרים בדרך כלל מבין 191 המדינות החברות בקרן המטבע הבינלאומית
- מייעץ למועצת הנגידים של קרן המטבע הבינלאומית בנוגע למערכת המונטרית והפיננסית הבינלאומית, ודן בסוגיות הנוגעות לצמיחה וליציבות של הכלכלה העולמית; הוא אינו קובע מדיניות מונטרית לאומית.
- ה-IMFC משמש פורום לשיתוף פעולה בינלאומי בסוגיות מאקרו-כלכליות. הוא מאפשר לשרי אוצר ולנגידי בנקים מרכזיים לדון בתגובות מדיניות להתפתחויות כלכליות ופיננסיות גלובליות חדשות ולהתאים ביניהן.
מועצת היציבות הפיננסית (FSB)
- FSB הוא גוף בין-לאומי המנטר את המערכת הפיננסית העולמית ומגיש המלצות בנוגע אליה.
- מועצת היציבות הפיננסית (FSB) הוקמה על ידי ה-G20 בשנת 2009. חבריה הם משרדי אוצר, בנקים מרכזיים ורשויות פיקוח מ-24 תחומי שיפוט ומהאיחוד האירופי, לצד ארגונים בינלאומיים וגופים קובעי תקנים; שש קבוצות התייעצות אזוריות מגיעות לכ-65 תחומי שיפוט נוספים.
- ה-FSB פועל בחסות הבנק להסדרים בינלאומיים (BIS) וממומן על ידיו במסגרת הסכם לחמש שנים, כאשר ה-BIS נושא ברוב הוצאותיו התפעוליות של ה-FSB.
- ה-FSB מופקד על זיהוי פגיעויות במערכת הפיננסית הבינלאומית ועל הצעת פעולות הנדרשות לטיפול בהן ופיקוח על יישומן. הוא מתאם מדיניות רגולטורית ופיקוחית בסוגיות של המגזר הפיננסי ברמה הבינלאומית ומקדם שיתוף פעולה והחלפת מידע בין הרשויות הרלוונטיות. תחומי המיקוד המרכזיים כוללים קידום מימון עמיד מבוסס שוק, פיתוח תשתיות שוק פיננסי חזקות, תמיכה בהסדרים מקרו-פרודנציאליים יעילים וטיפול בפגיעויות חדשות ומתהוות.
מועדון פריז
- קבוצה בלתי רשמית של נושים רשמיים, שנוסדה בשנת 1956, השואפת לפתרונות מתואמים וברי-קיימא עבור מדינות חייבות הנתונות בקשיי תשלום
- אין לו בסיס משפטי, אך חבריו מסכימים לקבוצת כללים ועקרונות כדי להגיע במהירות להסכמים על פריסה מחדש של חובות
הדינמיקה של יצירת מטבע בידי בנקים מרכזיים לעומת בנקים מסחריים היא יסוד להבנת תפקודה של מערכת המטבע הרחבה. בנקים מרכזיים, המוסמכים באופן בלעדי להנפיק מטבע, ממלאים תפקיד מכריע בוויסות היצע המטבע במשק ובשמירה על יציבות המחירים. באמצעות מנגנונים כגון פעולות בשוק הפתוח, הבנקים המרכזיים מתאימים את היצע המטבע ליעדים כלכליים, כגון בקרת האינפלציה ויציבות המערכת הבנקאית. תהליך זה משפיע על שיעורי הריבית לטווח הקצר, ובהמשך על הפעילות הכלכלית הרחבה.
הצגתם של מטבעות דיגיטליים, ובמיוחד מטבעות דיגיטליים של בנקים מרכזיים (CBDC), מעלה שיקולים חדשים לגבי הדינמיקה המסורתית של יצירת כסף ויישום מדיניות מוניטרית. בחינת ה-IMF את המטבע הדיגיטלי ואת פעולות הבנקים המרכזיים שופכת אור על האופן שבו כניסתם של CBDC וחידושים פיננסיים דיגיטליים אחרים עשויה להשפיע על תפקידיהם ופעולותיהם של בנקים מרכזיים, לרבות ההשפעות האפשריות על המדיניות המוניטרית, על הכנסות הטבעת מטבע, על בסיס הכסף ועל מהירות המחזור של מטבע דיגיטלי. ככל שצורות מטבע דיגיטליות אלה יהפכו נפוצות יותר, השפעתן על הנזילות שמחוץ לבסיס הכסף ועל הביקוש למטבע עשויה לסמן שינוי באופן שבו משתמשים בכלי המדיניות המוניטרית ובגישה הכוללת לניהול היציבות הכלכלית.
בנקים מסחריים, לעומת זאת, תורמים לרוב המכריע של יצירת המטבע (ראו את היחס בין M3, M2, M1 ל-M0) באמצעות פעילות האשראי שלהם. כאשר בנקים אלה מעניקים הלוואות ליחידים או לעסקים, הם יוצרים למעשה פיקדונות חדשים במערכת הבנקאית, ובכך מרחיבים את היצע המטבע. היבט זה של יצירת מטבע, המכונה לעיתים "יצירת מטבע בנקאי מסחרי", מתאפשר במסגרת הרגולציה והנחיות המדיניות המוניטרית שקובעים הבנקים המרכזיים. יכולתם של בנקים מסחריים ליצור מטבע קשורה באופן מהותי לפעילות האשראי שלהם, ובשונה מבנקים מרכזיים, אין להם סמכות להנפיק מטבע, אך הם משפיעים במידה ניכרת על היצע המטבע באמצעות הכפלת הפיקדונות הבנקאיים.
יצירת מטבע ברמת הבנק
גם הבנקים עצמם יוצרים מטבע באמצעות שילוב של קבלת פיקדונות, מתן אשראי ושיטת הבנקאות ברזרבה חלקית. חשוב לציין כי בנקים אינם יוצרים מטבע פיזי (כלומר מזומן), אלא יוצרים מטבע חדש בדמות פיקדונות בנקאיים, המשמשים אמצעי חליפין מקובל באופן רחב.
להלן סקירה של התהליך:
- פיקדונות לקוחות: כאשר לקוחות מפקידים כסף בבנק, בין במזומן, בין בהמחאות ובין בהעברות אלקטרוניות, הם מגדילים את יתרות הרזרבה של הבנק. פיקדונות אלה הם למעשה התחייבויות של הבנק, משום שהם מייצגים את הסכום שהבנק חייב ללקוחות.
- בנקאות עתודה חלקית: בנקים מרכזיים רבים קובעים יחס עתודה מינימלי על פיקדונות (הפדרל ריזרב הפחית אותו לאפס במארס 2020; ה-ECB מחיל 1%). הנזילות מוסדרת כיום בעיקר על ידי כללי הנזילות של Basel III (LCR ו-NSFR). בנקים אינם מלווים ללקוחות את יתרות העתודה שלהם; מתן אשראי יוצר פיקדונות חדשים, והעתודות עוברות בין בנקים עם הוצאת הפיקדונות האלה.
- מתן אשראי: כאשר בנקים מעמידים מטבע ללווים, הם יוצרים מטבע חדש בדמות פיקדונות בנקאיים. למשל, כאשר בנק מאשר הלוואה, הוא מזכה את חשבון הלווה בסכום ההלוואה. פעולה זו יוצרת פיקדונות חדשים במערכת הבנקאית ובכך מרחיבה למעשה את היצע המטבע.
- אפקט המכפיל המטבעי: תהליך יצירת הכסף בידי הבנקים אינו מסתיים בהלוואה הראשונית. כאשר הלווה מוציא את הכסף שהולווה, הוא מגיע לחשבון הבנק של אדם או עסק אחר. הנמען, בתורו, עשוי להפקיד את הכספים בחשבון הבנק שלו, מה שעשוי להוביל להלוואות נוספות וליצירת כסף נוסף. שרשרת זו מתוארת באופן מסורתי כמכפיל הכסף; הבנקים המרכזיים, ובראשם הבנק של אנגליה (“Money creation in the modern economy”, 2014), מדגישים שבפועל מתן האשראי מונע על ידי ביקוש והון, ולא על ידי מכפלה קבועה של הרזרבות.
חשוב להכיר בכך שקיימות מגבלות על תהליך יצירת המטבע, כגון דרישת הרזרבה, דרישות הלימות הון והביקוש בשוק להלוואות. בנוסף, בנקים מרכזיים יכולים להשפיע על היצע הכסף באמצעות כלי מדיניות מוניטרית כגון פעולות שוק פתוח, שינויים בדרישות הרזרבה והתאמות בריבית המדיניות.
אם ברצונכם לשוחח עמנו על צרכיכם הספציפיים בנוגע ליצירת מטבע, אנא פנו אל מנהלנו, מר איסוף בקו.


הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.