סניוראז' (רווח מהנפקת כסף)
אבן הפינה הנסתרת של הכוח המוניטרי
תקציר מנהלים
סניוריג', הרווח הנובע מהנפקת מטבע, הוא אחד המנגנונים העתיקים והמשמעותיים ביותר בכלכלה המוניטרית. אף שלעיתים קרובות מתעלמים ממנו בשיח הפיננסי העכשווי, הסניוריג' נותר גורם מניע מרכזי של המדיניות הפיסקלית, הדינמיקה המוניטרית וחלוקת העושר. ניתוח זה בוחן את הסניוריג' ממקורותיו בימי הביניים ועד לביטוייו המודרניים, תוך התייחסות מיוחדת להשלכותיו על פעילות בנקאית, מדיניות מוניטרית והנוף המתפתח של מטבעות דיגיטליים.
עבור אנשי מקצוע בתחום הבנקאות, הבנת רווחי הנפקת המטבע (seigniorage) חיונית לא רק כרקע היסטורי, אלא כמסגרת לניתוח התנהגות הבנקים המרכזיים, לצפיית שינויים במדיניות ולניהול המעבר למטבעות דיגיטליים של בנקים מרכזיים (CBDC). מנגנוני הרווח העומדים בבסיס יצירת הכסף ממשיכים לעצב את השווקים הפיננסיים, את שווי הנכסים ואת היתרונות המבניים המוענקים למוסדות הקרובים ביותר להנפקת המטבע.
I. התפתחות היסטורית: ממתכת למטבע פיאט
מקורות ימי הביניים וזכות הריבון
מושג הסיניוראז' (seigniorage) נוצר באירופה של ימי הביניים, כאשר מלכים תבעו לעצמם זכות בלעדית לטבוע מטבעות. אזרחים היו מוסרים מתכות יקרות גולמיות למטבעות המלכותיים, שהפכו אותן למטבע רשמי. הריבון שמר חלק מהמתכת כתשלום עבור השירות: זוהי המשמעות המילולית של סיניוראז', מן המונח הצרפתי לזכותו של האדון.
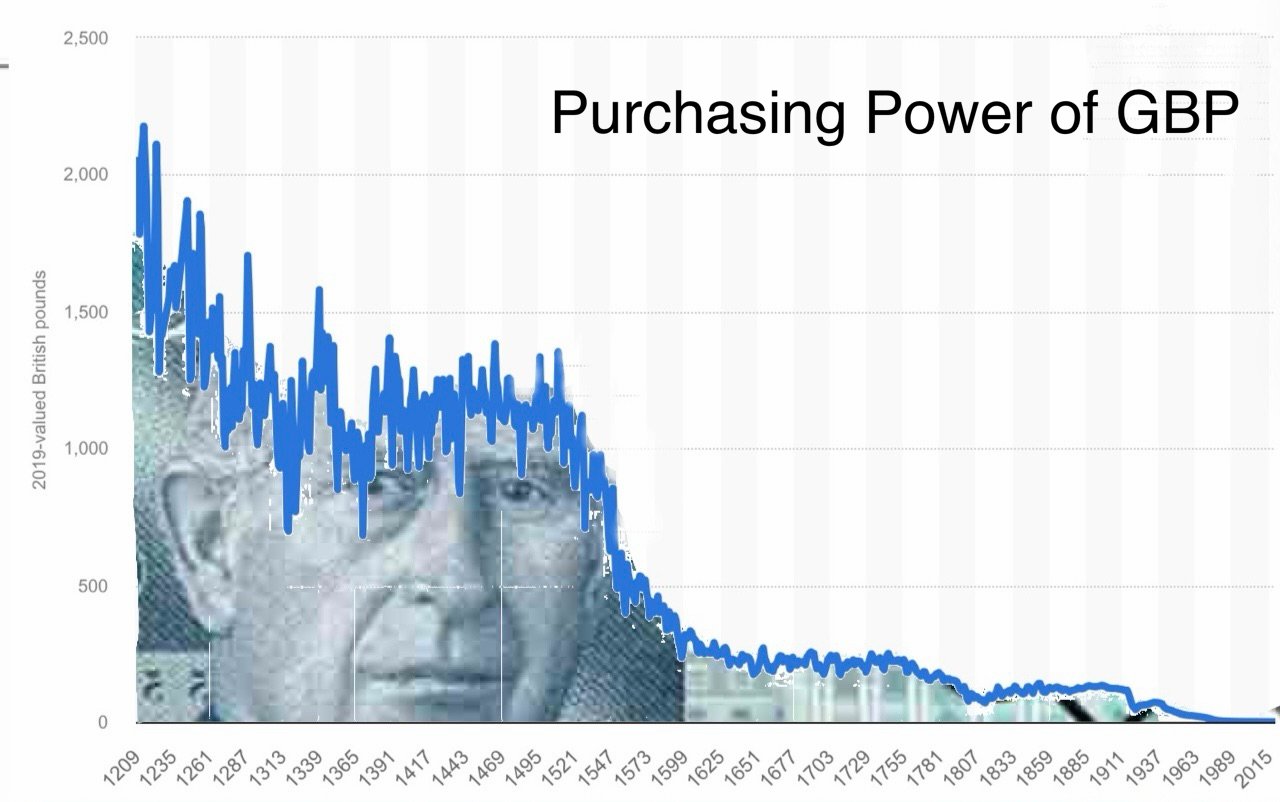
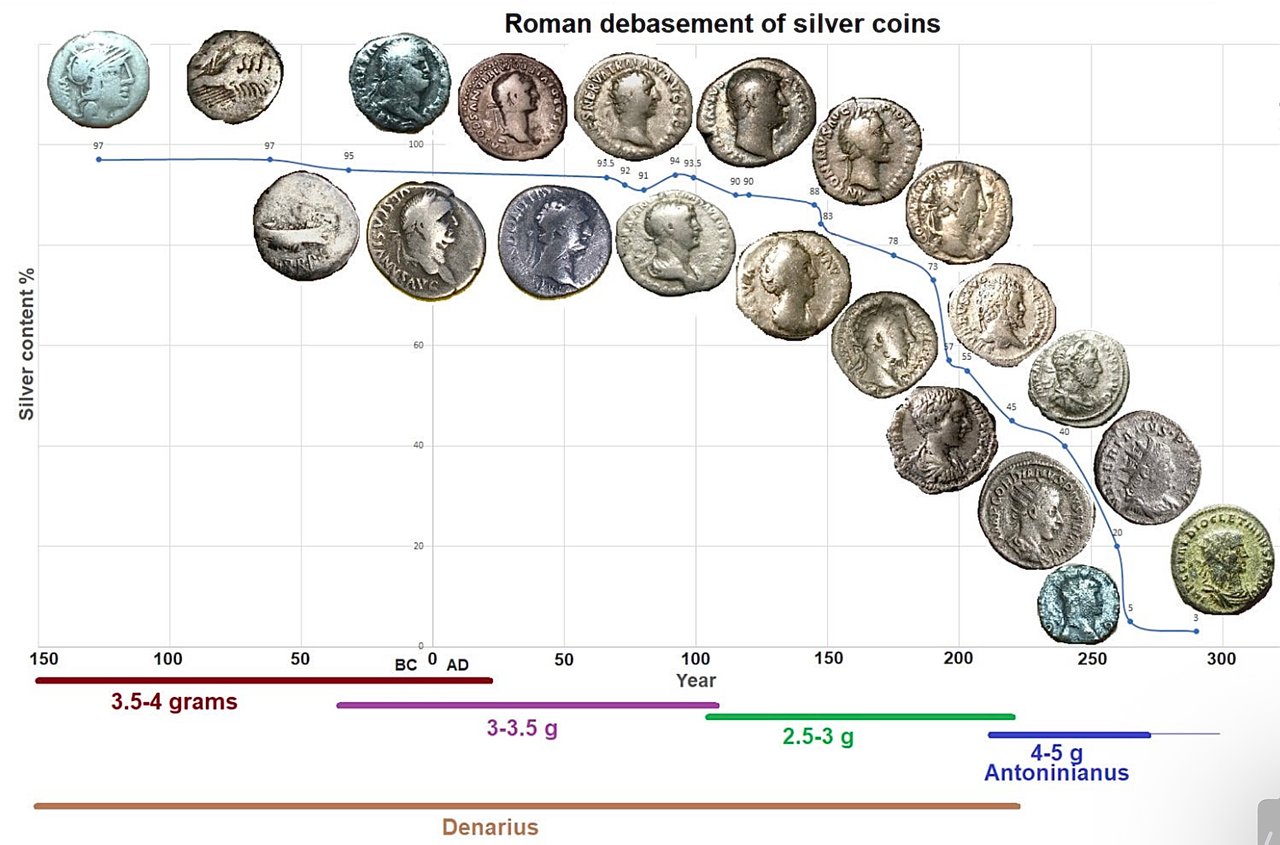
הסדר זה היה יותר מעמלת עסקה בלבד. הוא ביסס עיקרון יסוד: מי ששולט ביצירת הכסף גוזר רנטה כלכלית מכלל המערכת המונטרית. יכולתו של המלך להפחית את תכולת המתכת תוך שמירה על הערך הנקוב יצרה את מה שהיינו מכנים כיום פיחות מונטרי, ולמעשה צורה מוקדמת של מיסוי באמצעות אינפלציה.
מחזור פיחות המטבע
אירועים היסטוריים של פיחות מטבע חושפים דפוסים שנותרו רלוונטיים גם כיום:
- פיליפ הרביעי מלך צרפת (המאה ה-14): הפחית שוב ושוב את תכולת הכסף במטבעות כדי לממן מערכות צבאיות, ובכך שחק את אמון הסוחרים
- ערי המדינה של הרנסנס: ונציה ופירנצה הוכיחו שהקפדה על טוהר המטבע יכולה לבסס הגמוניה מוניטרית, כאשר הדוקאט הוונציאני הפך למטבע הרזרבה של תקופתו
- האימפריה הספרדית: חרף ייבוא מסיבי של כסף מהאמריקות, פיחות מתמשך בערך המטבע תרם לאינפלציה כרונית ולשקיעה כלכלית בסופו של דבר
התובנה המרכזית: רווח הטבעה (seigniorage) ואמינות המטבע מצויים במתח דינמי. ניצול יתר פוגע במערכת המוניטרית עצמה.
II. רווחי סניוראז' (Seigniorage) מודרניים: מנגנונים וחלוקה
מטבע פיאט והמהפכה בסניוריאז'
המעבר מכסף סחורתי למטבע פיאט שינה מן היסוד את הדינמיקה של הסניוריאז'. עלויות הייצור הפיזי הפכו זניחות: בשנת 2025 עלות ההדפסה המשתנה של שטר של 100 דולר ארה"ב הייתה 11.3 סנט (הפדרל ריזרב), והותירה כמעט את כל הערך הנקוב כסניוריאז'. כשהדבר מוכפל במיליארדי יחידות, נוצרת הכנסה ניכרת לרשויות המנפיקות.
עם זאת, זכות ההנפקה (seigniorage) המודרנית חורגת הרבה מעבר למטבע פיזי:
מקורות עיקריים של זכות הנפקה:
- הנפקת מטבע פיזי: רווח ישיר מהפקת שטרות ומטבעות
- יצירת רזרבות: רווח מנכסים נושאי ריבית שנרכשו באמצעות הרחבה מוניטרית
- פעולות הרחבה כמותית: תשואות על ניירות ערך שנרכשו באמצעות יתרות חדשות שיצר הבנק המרכזי
- ריביות ריאליות שליליות: העברת עושר בפועל מנושים לחייבים כאשר האינפלציה עולה על הריביות הנומינליות
מאזן הבנק המרכזי כמנוע הכנסות מטבעה (seigniorage)
בנקים מרכזיים בני זמננו מפיקים סניוראז' בעיקר באמצעות החזקת נכסים הממומנים על ידי יצירת רזרבות. כאשר בנק מרכזי רוכש ניירות ערך ממשלתיים באמצעות פעולות בשוק הפתוח, הוא:
1. יוצר בסיס כספי חדש (רזרבות בנקאיות)
2. רוכש נכסים נושאי ריבית
3. משלם ריבית מינימלית או אפסית על הרזרבות
4. מעביר את הכנסות הריבית נטו לאוצר
מנגנון זה מאפשר לממשלות לממן גירעונות בשיעורים הנמוכים משיעורי השוק, ובכך להפיק למעשה הכנסות מהנפקת כסף (seigniorage) באמצעות הפער בין תשואות הנכסים לבין עלות הרחבת בסיס הכסף.
מקרה בוחן: מערכת הפדרל ריזרב (2020–2023)
במהלך התגובה למגפה, מאזן הפדרל ריזרב התרחב בכמעט 5 טריליון דולר ארה"ב, מכ-4.2 טריליון דולר ארה"ב בפברואר 2020 לכמעט 9 טריליון דולר ארה"ב באביב 2022. ההשלכות על הסיניוראז' היו משמעותיות, והן הפיכות:
- ההעברות לאוצר ארה"ב הגיעו ל-107 מיליארד USD ב-2021; עם עליית הריבית, הוצאות הריבית של הפד על עתודות עלו על הכנסותיו, ומאז ספטמבר 2022 הוא השעה את ההעברות ורושם נכס נדחה
- ריבית מדיניות נמוכה הפחיתה את עלויות שירות החוב של הממשלה כל עוד נמשכה
- אינפלציית מחירי הנכסים העבירה עושר לבעלי הנכסים הפיננסיים
- שחיקת השכר הריאלי שימשה כמס משתמע על הכנסות מעבודה
יצירת כסף על ידי בנקים מסחריים וסניוראז' משני
שיטת הבנקאות ברזרבה חלקית יוצרת סוג של הכנסות הטבעה (seigniorage) מואצלות. בנקים מסחריים יוצרים כסף חדש באמצעות מתן הלוואות, ויוצרים פיקדונות הפועלים כאמצעי תשלום. בבריטניה, "כסף אשראי" זה מהווה כ-97% מהיצע הכסף הרחב (Bank of England, 2014).
הבנקים קולטים רווחים דמויי הכנסות הטבעה באמצעות:
- מרווחי ריבית נטו על פיקדונות שנוצרו
- הכנסות מעמלות על שירותי תשלומים
- יתרונות היוזם הראשון בהפעלת אשראי חדש שנוצר
הסדר זה יוצר מערכת סיניורז' דו-שכבתית: הבנקים המרכזיים מפיקים רווח מיצירת בסיס הכסף, ואילו הבנקים המסחריים מפיקים רווח מיצירת כסף אשראי.
III. אפקט קנטילון וחלוקת העושר
העברת כסף בלתי אחידה
ההבחנה של ריצ'רד קנטיון מהמאה ה-18 נותרה רלוונטית באופן מטריד: כסף שזה עתה נוצר אינו נכנס למשק באופן אחיד. במקום זאת הוא עוקב אחר ערוצי העברה מסוימים, ויוצר יתרונות שיטתיים למקבליו.
רצף ההעברה הראשוני:
- פעולות הבנק המרכזי ← מוסדות פיננסיים מקבלים נזילות תחילה
- שווקי נכסים ← מקבלים מוקדמים מעלים את מחירי המניות, איגרות החוב והנדל"ן
- לווים תאגידיים ← חברות גדולות זוכות לגישה לאשראי בריבית מועדפת
- שווקי צריכה ← המחירים מתאימים כלפי מעלה לפני שהשכר מגיב
- שכירים ← מקבלים את הכסף אחרונים, לאחר שהמחירים כבר עלו
חלוקה רציפה זו משמעה שרווח הסיניורז' מצטבר בעיקר אצל בעלי הנכסים והמתווכים הפיננסיים, בעוד שעלויות האינפלציה נופלות באופן לא פרופורציונלי על שכירים ועל מקבלי הכנסה קבועה.
ראיות אמפיריות: ריכוז העושר לאחר 2008
בעקבות המשבר הפיננסי של 2008 ותוכניות ההרחבה הכמותית שבאו אחריו:
- שוקי המניות בארצות הברית עלו ביותר מ-400% (2009-2021)
המבקרים רואים בכך מאפיין מבני של חלוקת רווחי הטבעת מטבע במערכות מוניטריות של כסף פיאט, ולא כשל מדיניות. ככל שגוף קרוב יותר למקור הנזילות המוניטרית, כך גדלה התועלת היחסית שהוא מפיק.
IV. המסגרת המשפטית והמבנה המוסדי
חוקי הילך חוקי והמונופול המוניטרי
זכויות הסניורז' מעוגנות בחוקי הילך חוקי המעניקים לממשלות כוח מונופוליסטי על הנפקת מטבע. חוקים אלה משיגים מספר מטרות:
- חובת קבלה: אזרחים חייבים לקבל מטבע שהונפק על ידי הממשלה לצורך סילוק חובות
- איסור תחרות: הגבלה או איסור של מערכות מוניטריות חלופיות
- הפעלת מיסוי: דרישת תשלומי מס במטבע הרשמי
- הקלת הפקת רווחי הנפקה (seigniorage): יצירת ביקוש כפוי ללא קשר לאיכות
מעמד התשלום החוקי הופך את רווחי הטביעה (seigniorage) ממנגנון כלכלי לזכות משפטית: הבחנה מכרעת המסבירה את התנגדות הממשלות לאימוץ מטבעות קריפטוגרפיים ולמערכות מוניטריות מבוזרות.
עצמאות הבנק המרכזי: אשליה או מציאות?
בנקים מרכזיים מודרניים טוענים לעצמאות תפעולית מהשלטון הפוליטי. אולם בפועל, תפקוד הסניורז' שלהם יוצר שזירה פיסקלית בלתי נמנעת:
- בנקים מרכזיים מממנים גירעונות ממשלתיים באמצעות רכישת ניירות ערך
- העברות לאוצרות המדינה תלויות בהמשך ההרחבה המוניטרית
- קשה לשמר את ה"עצמאות" בעת משברים פיסקליים
- הלחץ הפוליטי לשמירה על מדיניות מוניטרית מרחיבה מתעצם בתקופות בחירות
התגובה למגפה חשפה את המתחים הללו. תמריץ פיסקלי עצום חייב הקלה מוניטרית עצומה לא פחות, וטשטש כל הבחנה משמעותית בין מדיניות פיסקלית למדיניות מוניטרית. מאזני הבנקים המרכזיים הפכו הלכה למעשה לכלי של מדיניות פיסקלית, כאשר רווחי ההנפקה (seigniorage) משמשים מקור הכנסה.
V. ממדים גיאופוליטיים: פריבילגיה מופרזת
הגמוניית הדולר וסניוראז' בין-לאומי
מעמדו של הדולר האמריקאי כמטבע העתודה העולמי מקנה לארצות הברית את מה ששר האוצר הצרפתי ולרי ז'יסקר ד'אסטן כינה "הפריבילגיה המופרזת" – היכולת להפיק הכנסות מסניוראז' בין-לאומי. הדולר מהווה כ-57% מיתרות מטבע החוץ המוקצות בעולם (IMF COFER, 2025) ומשמש אחד משני המטבעות ב-89% מכלל עסקאות מטבע החוץ (BIS Triennial Survey, 2025), בעוד שארצות הברית מייצרת כרבע מהתמ"ג העולמי.
מנגנוני הכנסות הטבעה בין-לאומיות:
- משקיעים זרים מחזיקים ביותר מ-9 טריליון דולר אמריקאי (USD) באגרות חוב של משרד האוצר האמריקאי (נתוני TIC של משרד האוצר האמריקאי, 2025)
- עלות ייצור: זניחה; ערך חליפין: סחורות ושירותים ממשיים
- ארצות הברית יכולה לממן גירעונות סחר על ידי הנפקת מטבע שאחרים נדרשים להרוויח
- ביקוש מבני לדולרים תומך במטבע מעבר לנתונים יסודיים לטווח קצר
הסדר זה מאפשר לארצות הברית לייצא אינפלציה ולייבא משאבים ממשיים – מקבילה מודרנית למלכים מימי הביניים שהפחיתו את ערך המטבעות תוך שהם מחייבים את נתיניהם לקבלם בערכם הנקוב.
אתגרים מתהווים לדומיננטיות הדולר
מספר התפתחויות מאיימות על המונופול של הדולר ברווחי הנפקת המטבע:
- מערכות סילוק חלופיות של BRICS+: מאמצים ליצירת מנגנוני סחר שאינם מבוססי דולר
- היואן הדיגיטלי (e-CNY): ניסיונה של סין לבנאם את מטבעה באמצעות טכנולוגיה
- שערוך הזהב: בנקים מרכזיים צוברים זהב כחלופה לדולר
- אימוץ מטבעות קריפטוגרפיים: מערכות מוניטריות מקבילות מחוץ לשליטת ממשלות
אם הדולר יאבד מעמד משמעותי כמטבע רזרבה, ארצות הברית תאבד הכנסות משמעותיות מזכות הטבעת מטבע (seigniorage), ועשויה להידרש להתאמות פיסקליות דרסטיות או להאצה ביצירת כסף, ושתיהן עלולות להוביל לקריסת אמון.
VI. המהפכה הדיגיטלית: CBDC וכסף ניתן לתכנות
מטבעות דיגיטליים של בנקים מרכזיים: סיניורג' 2.0
מטבעות CBDC מייצגים את שלב ההתפתחות הבא של הסיניורג': הנפקה דיגיטלית ישירה ללא מתווכים. שלא כמו מטבעות קריפטוגרפיים, מטבעות CBDC מרכזים את השליטה המוניטרית במקום לפזר אותה.
יתרונות לגביית סיניורג':
- עלויות ייצור אפסיות: אין צורך בהדפסה או בטביעה פיזית
- מעקב מושלם: כל עסקה מנוטרת בזמן אמת
- תכנותיות: מועדי תפוגה, הגבלות שימוש, הפצה ממוקדת
- הסרת מתווכים: צמצום תפקידם של הבנקים המסחריים ביצירת כסף
- העברת מדיניות משופרת: שליטה ישירה בהפצת הכסף
יישומים בפיתוח:
- סין (e-CNY): פרויקט פיילוט ארצי; 3.48 מיליארד עסקאות בשווי 16.7 טריליון CNY עד נובמבר 2025. מאז ינואר 2026, יתרות הארנקים בבנקים מסחריים הן פיקדונות נושאי ריבית
- האיחוד האירופי (האירו הדיגיטלי): שלב הפרויקט הבא החל באוקטובר 2025; ייתכן פיילוט מאמצע 2027 והנפקה ראשונה בשנת 2029, אם תאומץ תקנת האיחוד בשנת 2026
- הממלכה המאוחדת (הפאונד הדיגיטלי): שלב התכנון; לא התקבלה החלטה להנפיק
- ארצות הברית: הפדרל ריזרב מנוע בחוק מהנפקת CBDC עד 31 בדצמבר 2030 (יולי 2026)
השלכות על תיווך פיננסי
אימוץ CBDC מאיים על מודלים בנקאיים מסורתיים בכך שהוא מאפשר יחסים ישירים בין הבנק המרכזי למשתמשי הקצה. אם יחידים יוכלו להחזיק פיקדונות בבנק המרכזי ישירות, פיקדונות בבנקים מסחריים יהפכו פחות חיוניים, ועלולים לבטל את הסיניוריז' המשני ולשבש את הבנקאות בעתודה חלקית.
בנקים ניצבים בפני מספר אתגרים אסטרטגיים:
- ניתוק פיקדונות מהמתווכים: בריחה לפיקדונות חסרי סיכון בבנק המרכזי בעת לחץ
- יכולת הלוואה מופחתת: בסיס פיקדונות נמוך יותר מגביל את יצירת האשראי
- דחיסת מרווחים: תחרות מצד חשבונות בנק מרכזי ללא עלות
- סיכון מעקב: מטבעות דיגיטליים של בנקים מרכזיים (CBDC) עלולים להפוך לכלים למעקב ולשליטה פיננסיים
VII. אינפלציה כמיסוי מרומז
הקשר בין סניוראז' לאינפלציה
הפקת סניוראז' מופרזת מובילה בהכרח לאינפלציה: המנגנון שבאמצעותו מתחלקת עלות יצירת הכסף בין מחזיקי המטבע. שלא כמו מיסוי מפורש, אינפלציה אינה מצריכה אישור חקיקתי ואינה משאירה עקבות ביקורת גלויים.
מסגרת מתמטית:
אם M מייצג את היצע הכסף, P מייצג את רמת המחירים, ו-V ו-Q נותרים קבועים (בהפשטה), אז:
M × V = P × Q
הגדלת M (דמי הטבעה) מביאה בהכרח להגדלת P (אינפלציה), ומעבירה כוח קנייה מהמחזיקים הקיימים בכסף אל מנפיק המטבע.
מיצוי ערך באמצעות אינפלציה בעולם האמיתי:
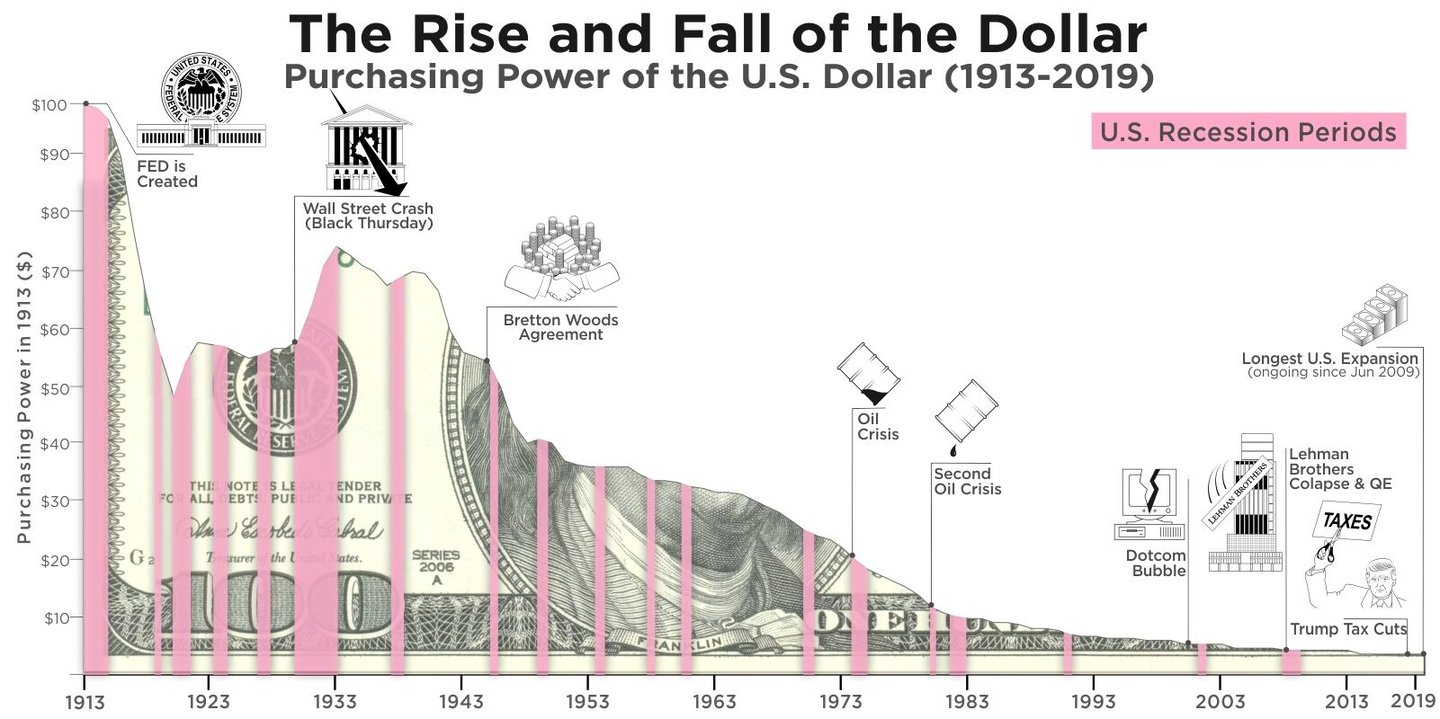
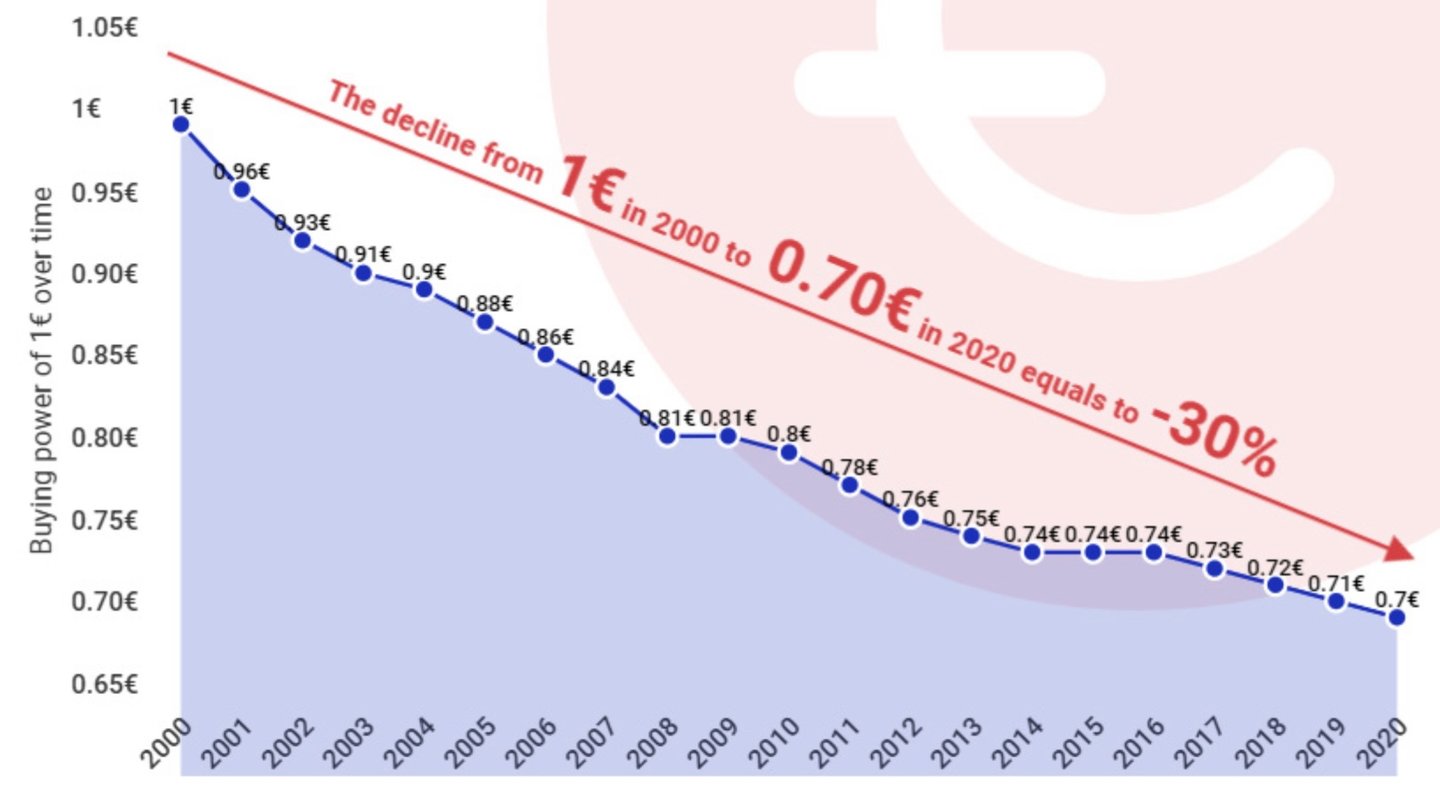
- אינפלציה שנתית של 2% מצטברת לאובדן של 18% בכוח הקנייה לאורך 10 שנים
- מאז 1971 (זעזוע ניקסון), הדולר איבד כמעט 90% מכוח הקנייה שלו (מדד המחירים לצרכן בארה"ב)
- תשואה ריאלית על אחזקות במזומן: שלילית באופן עקבי כאשר היא מותאמת כראוי לאינפלציה
מקרי מחקר היסטוריים של היפר-אינפלציה
תלות קיצונית בהכנסות מטבעה (seigniorage) מובילה לתוצאות קטסטרופליות:
גרמניה של ויימר (1921–1923):
- האינפלציה החודשית הגיעה לשיא של 29,500%
- הממשלה מימנה גירעונות, שהכבידו עליהם תשלומי הפיצויים, באמצעות הבנק המרכזי
- חסכונותיו של מעמד הביניים נמחקו, ולאחר מכן הגיעה רדיקליזציה פוליטית
זימבבואה (2007-2009):
- שיא האינפלציה מוערך ב-79.6 מיליארד אחוזים בחודש
- הממשלה הדפיסה כסף כדי לשמור על רמת ההוצאות בעת קריסה כלכלית
- מטבע שננטש לטובת חלופות זרות
ונצואלה (2016-2019):
- האינפלציה השנתית הגיעה ל-130,060% בשנת 2018 (Banco Central de Venezuela)
- מימון מוניטרי של הוצאות הציבור לאחר קריסת הכנסות הנפט
- הגירה המונית ומשבר הומניטרי
למקרים אלה מאפיינים משותפים: משברים פיסקליים, חוסר נכונות פוליטית לקצץ בהוצאות, ואמונה כי הכנסות מהנפקת מטבע (seigniorage) יכולות להחליף מיסוי לאורך זמן בלתי מוגבל.
VIII. מטבעות קריפטוגרפיים והאתגר לסניוראז'
Bitcoin: ארכיטקטורה נגד זכות הטביעה
החידוש המרכזי של Bitcoin היה ביטול מוחלט של זכות הטביעה (seigniorage) באמצעות מחסור מוחלט בהיצע (21 מיליון מטבעות לכל היותר). תכנון זה מאתגר ישירות את המונופולים המוניטריים של ממשלות בכך שהוא מציע חלופה שאי אפשר לשחוק את ערכה.
מאפיינים מבדלים עיקריים:
- היצע קבוע מבטל הפקת הכנסות מהנפקת כסף (seigniorage) מתמשכת
- הנפקה מבוזרת מונעת ניכוס של זכויות יתר
- כללי פרוטוקול שקופים מחליפים מדיניות המבוססת על שיקול דעת
- עמידות בפני צנזורה מגבילה את השליטה הממשלתית
תגובת הממשלות: הגבלה וקואופטציה
ממשלות ניצבות בפני דילמה: לאפשר אימוץ של מטבעות קריפטוגרפיים ולוותר על רווחי הנפקת מטבע (seigniorage), או להגביל את הגישה ולהיראות סמכותניות. רובן נקטו דרכי ביניים:
- רגולציה: הטלת דרישות KYC/AML המפחיתות את האלמוניות
- מיסוי: סיווג כנכס לצורך חיוב במס רווח הון
- פיתוח CBDC: הצעת מטבעות דיגיטליים מתחרים בגיבוי ממשלתי
- אכיפה סלקטיבית: העמדה לדין של שימושים מסוימים תוך סובלנות כלפי אחרים
תוצאת מתח זה תקבע במידה ניכרת את דינמיקת ההכנסות מהנפקת מטבע בעתיד. אם מטבעות קריפטוגרפיים יזכו לאימוץ משמעותי, הכנסות הממשלה מהנפקת מטבע יצטמצמו, והדבר יחייב קיצוץ בהוצאות או גבייה אגרסיבית יותר ממשתמשי המטבע הנותרים.
IX. השלכות על הסקטור הבנקאי ושיקולים אסטרטגיים
מיצוב לקראת המעבר בהכנסות מהנפקת מטבע (Seigniorage)
מוסדות פיננסיים נדרשים לנהל מספר שינויים מבניים:
בטווח הקרוב (2026–2027):
- נורמליזציה של המאזנים: הפדרל ריזרב סיים את תהליך הקטנת המאזן ב-1 בדצמבר 2025; הבנק המרכזי האירופי (ECB) ממשיך לאפשר לתיקיו להיפרע בהגיע מועד פירעונם
- חזרה אפשרית להרחבה כמותית (QE) אם יתממש מיתון
- פרויקטים ניסיוניים של CBDC מתרחבים ויוצרים אי-ודאות רגולטורית
- מסגרת הרגולציה של מטבעות קריפטוגרפיים מתגבשת
טווח בינוני (2027-2030):
- השקות אפשריות של CBDC בכלכלות מרכזיות
- התחרות על פיקדונות בין בנקים לבנקים מרכזיים הולכת ומחריפה
- מודל הבנקאות המסורתי תחת לחץ
- נדרשים מודלים חדשים של הכנסות עם מעבר הטבות הסיניורג'
טווח ארוך (2030 ואילך):
- מערכת מוניטרית דיגיטלית מרובת מטבעות אפשרית
- תפקיד מצומצם לבנקאות קורספונדנטית
- כסף ניתן לתכנות המאפשר מוצרים פיננסיים חדשים
- דולריזציה אפשרית של כלכלות קטנות יותר באמצעות פלטפורמות דיגיטליות
המלצות אסטרטגיות. הגישה שלנו ב-IFB
- גיוון מקורות ההכנסה: הפחתת התלות במימון באמצעות פיקדונות ובמרווח הריבית הנקי
- השקיעו בתשתית דיגיטלית: היערכו לשילוב CBDC ולשמירת נכסים דיגיטליים
- פיתוח מוצרים שאינם מבוססי סיניורז': התמקדות בייעוץ, בניהול סיכונים ובשירותים מתמחים
- מעקב אחר התפתחויות רגולטוריות: השתתפות בהליכי היוועצות בנושא CBDC ובקביעת תקנים בענף
- תרחישי מבחני קיצון: מידול ההשלכות של שינויי משטר שונים בהכנסות הטבעת מטבע
- הדרכת לקוחות: מיצוב כמומחה בנוגע להשלכות המעבר המוניטרי
מסגרת ניהול סיכונים
סיכונים עיקריים:
- סיכון לעקיפת התיווך הבנקאי (דיסאינטרמדיאציה): בריחת פיקדונות אל CBDC בעת לחץ פיננסי
- דחיסת מרווחים: תחרות מצד חשבונות בנק מרכזי ללא עלות
- סיכון רגולטורי: שינויי מדיניות פתאומיים בנוגע למטבעות דיגיטליים
- סיכון מערכתי: משברי אמון במטבעות פיאט המובילים לשינוי משטר מוניטרי
אסטרטגיות להפחתת סיכונים:
- שמירה על מאגרי הון איתנים מעל המינימום הרגולטורי
- פיתוח יחסי קורספונדנטיות עם בנקים מרכזיים לצורך גישה ל-CBDC
- יצירת יכולות בתחום הנכסים הדיגיטליים לשירות לקוחות במערכות מוניטריות שונות
- בניית פלטפורמות טכנולוגיות גמישות המאפשרות התאמה מהירה
X. עתיד הזכות המוניטרית
הכנסות מטביעת מטבע (seigniorage) מייצגות את הזכות היסודית של ריבונות מוניטרית: הזכות להפיק רווח מיצירת כסף. זכות זו נשמרה מימי הביניים, בהטבעת מטבעות, ועד למערכות המטבע הפיאט המודרניות, והיא תימשך בצורות מותאמות גם במהלך המעבר הדיגיטלי.
עבור אנשי מקצוע בתחום הבנקאות עולות כמה מסקנות:
הסניוראז' הוא מרכיב מבני, ולא תופעה מקרית. זהו מאפיין מתוכנן של מערכות מוניטריות, ולא תוצאה של מקריות או חריגה. הבנת מנגנון זה חיונית לחיזוי התנהגותם של בנקים מרכזיים וכיוון מדיניותם.
אופן חלוקת הכסף חשוב יותר מהיקפו. משמעותו של אפקט קנטיון היא שהקרבה לתהליך יצירת הכסף קובעת מי נהנה ממנו. מוסדות פיננסיים הפועלים כסוחרים ראשיים, כמעבדי תשלומים או כצדדים נגדיים של הבנק המרכזי זוכים ליתרונות לא פרופורציונליים.
המעבר הדיגיטלי לא יבטל את רווחי ההנפקה (seigniorage). במקום זאת, מטבעות דיגיטליים של בנקים מרכזיים (CBDC) עשויים לרכז אותם עוד יותר, תוך יצירת יכולות חדשות של מעקב ושליטה. על הבנקים להסתגל למציאות זו ולא להתנגד לה.
מערכות מוניטריות חלופיות מאיימות על רווחי ההנפקה (seigniorage) של המדינה. אימוץ מטבעות קריפטוגרפיים, שערוך מחדש של הזהב או שינויים במערכות סליקה בינלאומיות עלולים לדחוף ממשלות לגבייה אגרסיבית יותר ממשתמשים שנותרו, או להתאמות פיסקליות דרמטיות.
האינפלציה נותרה מנגנון חלוקת העלויות העיקרי. חרף התחכום הטכני, הסיניוראז' מעביר בסופו של דבר עושר באמצעות אינפלציה: מס שקט שאינו מצריך אישור חקיקתי.