יצירת מטבע
יצירת כסף על ידי בנקים
יצירת כסף על ידי בנקים במערכת בנקאות של רזרבה חלקית.
הבנקים המסחריים יוצרים את רוב הכסף במחזור באמצעות מתן אשראי: כאשר בנק מעניק הלוואה, הוא מזכה את חשבון הלווה בפיקדון חדש. "מכפיל הכסף" שבספרי הלימוד, שלפיו בנקים מלווים מכפלה של יתרות הרזרבה שלהם, אינו מתאר את אופן פעולתן של מערכות הבנקאות המודרניות (Bank of England, "Money creation in the modern economy", 2014). כך זה פועל:
- פיקדונות ודרישות רזרבה: בנקים מרכזיים מסוימים מחייבים בנקים להחזיק חלק מפיקדונות מסוימים כרזרבה – ה-ECB דורש 1%, ואילו הפדרל ריזרב האמריקאי העמיד את הדרישה על אפס מאז מרץ 2020, ובנק אנגליה אינו מטיל דרישה כזו כלל. בפועל, האשראי מוגבל על ידי כללי הון ונזילות, הביקוש מצד לווים וריבית המדיניות, ולא על ידי הרזרבות.
- יצירת הלוואות: כאשר בנק מעניק הלוואה, הוא אינו מעביר פיזית מזומן מהרזרבות שלו. במקום זאת הוא יוצר פיקדון בחשבון הלווה, ובכך יוצר למעשה כסף חדש. תהליך זה מרחיב את היצע הכסף במשק.
- ריבית והחזר: הבנק מרוויח מריבית על הלוואות אלה. ככל שהלווים משלמים את הלוואותיהם, היצע הכסף מצטמצם והתחייבויות הבנק (פיקדונות) קטנות.
כדי לנהל סיכונים הקשורים להפרת התחייבויות הלוואה ולחריגה מיכולת האשראי שלהם, בנקים נוקטים מספר אסטרטגיות:
- הערכת סיכונים ודירוג אשראי: הבנקים מבצעים הערכות סיכון יסודיות ומשתמשים בדירוג אשראי כדי לבחון את כושר האשראי של הלווים. הדבר מסייע בצמצום סיכון כשל האשראי.
- גיוון תיק האשראי: בנקים מגוונים את תיקי האשראי שלהם בין מגזרים שונים, אזורים גאוגרפיים ופלחי לקוחות, כדי לפזר את הסיכון.
- יחסי הלימות הון: בנקים נדרשים לשמור על יחסי הלימות הון מסוימים, כדי להבטיח שבידיהם הון מספיק לספיגת הפסדים. דרישות אלו הן לרוב חלק ממסגרות רגולטוריות כגון Basel III.
- הפרשות ומחיקות: בנקים מפרישים חלק מרווחיהם כהפרשות לחובות אבודים. אם הלוואה הופכת לבלתי גבייה, היא נמחקת כנגד הפרשות אלה.
- ניהול נזילות: בנקים מנהלים את הנזילות שלהם כדי להבטיח שיש להם מספיק נכסים נזילים לעמידה בהתחייבויותיהם לטווח הקצר. הדבר כולל שמירה על איזון תקין בין התחייבויות לטווח קצר לבין נכסים נזילים.
- פיקוח רגולטורי: הבנקים כפופים לפיקוח רגולטורי, המבטיח כי הם פועלים לפי נהלי הלוואה זהירים ושומרים על יציבות פיננסית.
בכל הנוגע למניעת יצירה מופרזת של מטבע:
- הבנקים המרכזיים משפיעים על היקף הכסף שהבנקים יוצרים בעיקר באמצעות ריבית המדיניות, לצד רגולציה של הון ונזילות ובמדינות מסוימות גם דרישות רזרבה.
- אם בנק יוצר כמות מוגזמת של כסף, באופן המוביל לסיכוני אינפלציה או לחוסר יציבות פיננסית, רשאי הבנק המרכזי להתערב, בין בשינוי ריביות המדיניות, בין בשינוי דרישות הרזרבה ובין באמצעות פעולות בשוק הפתוח.
- במקרים שבהם בנקים מצויים בסיכון של חדלות פירעון עקב הלוואות יתר, בנקים מרכזיים יכולים לפעול כמלווה מוצא אחרון. עם זאת, זהו בדרך כלל אמצעי שנוקטים במצבים קיצוניים כדי למנוע קריסה מערכתית, ולא נוהג שגרתי.
תפקידו של הבנק המרכזי בחילוץ בנקים תלוי בחומרת המצב ובסיכון המערכתי שמציב הבנק הנמצא בקשיים. חילוץ הוא בדרך כלל מוצא אחרון, והוא כרוך בתנאים מחמירים שמטרתם להחזיר את היציבות הפיננסית ולמנוע סיכון מוסרי.
היחס בין המטבע הנוצר על ידי בנקים מסחריים באמצעות הלוואות לבין זה הנוצר על ידי בנקים מרכזיים משתנה במידה ניכרת בין כלכלות שונות, בהתאם לנהלי הבנקאות, למדיניות המוניטרית ולמבנים הכלכליים שלהן. להלן סקירה כללית:
- בנקים מסחריים: ברוב הכלכלות המודרניות, רובו של היצע הכסף נוצר בידי בנקים מסחריים באמצעות מתן אשראי. כאשר בנקים מעניקים הלוואות, הם יוצרים פיקדונות, שהם רכיב מרכזי בהיצע הכסף הרחב. צורת כסף זו מכונה לעיתים "כסף בנקאי" או "כסף של בנקים מסחריים".
- בנקים מרכזיים: בנקים מרכזיים יוצרים מטבע בדמות מזומן פיזי (שטרות ומטבעות) ויתרות המוחזקות על ידי בנקים מסחריים בבנק המרכזי. זהו חלק קטן יותר מכלל היצע הכסף בהשוואה לכסף שנוצר על ידי הבנקים. כסף של בנק מרכזי מכונה לעיתים קרובות "כסף בסיסי" או "כסף בעל עוצמה גבוהה".
האחוזים הספציפיים עשויים להשתנות:
- בממלכה המאוחדת, לפי בנק אנגליה (2014), שטרות ומטבעות היוו רק כ-3% מהכסף שבידי הציבור; 97% הנותרים היו פיקדונות בנקאיים.
- באזור האירו, המטבע במחזור מהווה כעשירית מאגרגט הכסף הרחב M3; השאר מורכב מפיקדונות ומכשירים אחרים שמנפיקים בנקים וקרנות כספיות (סטטיסטיקות מוניטריות של ה-ECB).
- בכלכלות מתפתחות או פחות מפותחות היחס עשוי להיות שונה, בשל הסתמכות גבוהה יותר על מזומן פיזי, רגולציה בנקאית מחמירה יותר או מסגרות מדיניות מוניטרית שונות.
חשוב לציין כי נתונים אלה עשויים להשתנות בהתאם לתנאים כלכליים, לשינויים במדיניות המוניטרית ולשינויים רגולטוריים. לדוגמה, בתקופות של הרחבה כמותית, שיעור הכסף הנוצר על ידי הבנקים המרכזיים עשוי לגדול באופן ניכר, שכן הם רוכשים נכסים פיננסיים כדי להזרים נזילות למשק.
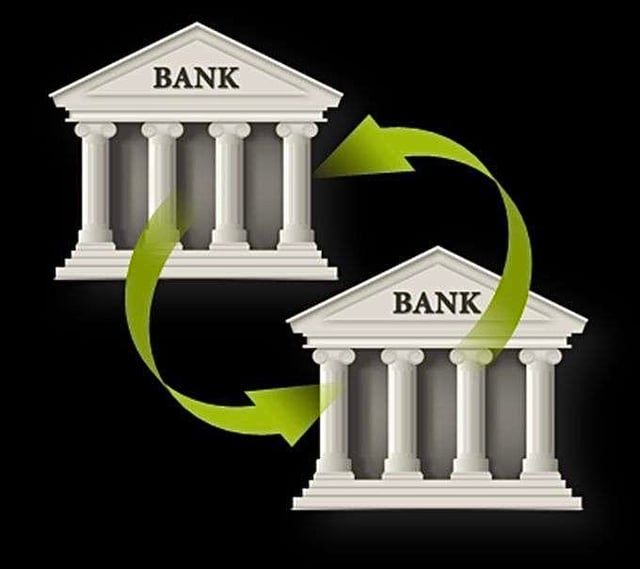
העברה בין בנקים של כסף בנקאי שנוצר זה עתה.
להלן הסבר כיצד פועל התהליך הפנימי של הבנקים:
יצירת הלוואה: כאשר בנק מעמיד הלוואה, הוא אכן יוצר פיקדון בחשבון הלווה. זוהי רשומה דיגיטלית ולא מזומן פיזי. פיקדון זה מייצג התחייבות או חבות של הבנק (הבנק חב סכום זה למפקיד) ונכס של הלווה (הלווה יכול להשתמש בסכום זה).
העברת כספים: נניח שהלווה מחליט להעביר חלק מההלוואה או את כולה לבנק אחר. הלווה מורה לבנקו לבצע תשלום לחשבון בבנק אחר.
סליקה בין-בנקאית: בנקים מסלקים עסקאות ביניהם בתהליך הנקרא סליקה בין-בנקאית. הדבר נעשה בזמן אמת או במקבצים במהלך היום, באמצעות:
- הבנק (הבנקים) המרכזי: לבנק המרכזי תפקיד מכריע בתהליך זה. בנקים מחזיקים חשבונות רזרבה בבנק המרכזי, ובחשבונות אלה נעשה שימוש לסילוק עסקאות בין-בנקאיות. אם בנק A צריך להעביר כספים לבנק B, הבנק המרכזי יקטין את יתרת הרזרבה של בנק A ויגדיל בהתאם את יתרת הרזרבה של בנק B במערכת RTGS או
- בתי סליקה או רשתות בנקאות קורספונדנטית: לעיתים עסקאות מסולקות באמצעות בתי סליקה או באמצעות רשתות של בנקאות קורספונדנטית. מערכות אלה מאפשרות את העברת הכספים ומבטיחות שכל בנק מקיים את יתרות החובה הנדרשות לצורך עמידה בהתחייבויותיו.
שמירה על עתודות: לאורך היום עוקבים הבנקים אחר מצב העתודות שלהם. אם לבנק חסרות עתודות עקב יציאות כספים (כבדוגמה שלנו), הוא עשוי ללוות מבנקים אחרים בשוק ההלוואות הבין-בנקאי או, כמוצא אחרון, מהבנק המרכזי.
- הבנק המרכזי כמלווה של מוצא אחרון: הבנק המרכזי משמש כמלווה של מוצא אחרון ומספק נזילות לבנקים הסובלים ממחסור זמני ברזרבות. כך מובטח שהבנקים יוכלו לעמוד בהתחייבויות התשלום שלהם ושהמערכת הבנקאית תישאר יציבה.
לסיכום, כאשר בנק מעביר כספים לבנק אחר על פי הוראת לקוח, הסליקה בפועל כרוכה בהתאמת יתרות הרזרבה שהבנקים מחזיקים בבנק המרכזי או באמצעות העברות בין-בנקאיות. מערכת זו מבטיחה שבעוד בנקים בודדים יוצרים כסף באמצעות הלוואות, שלמותה ויציבותה של המערכת הבנקאית הכוללת נשמרות באמצעות שילוב של פיקוח הבנק המרכזי, שווקי הלוואות בין-בנקאיים ודרישות רזרבה.