המושג המתפתח של כסף במערכת פיננסית מבוססת מטבע פיאט
בסביבה הדינמית של הפיננסים העולמיים, ההבנה הבסיסית של הכסף ותפקידו כמאגר ערך עברה שינוי משמעותי. אף שמטבע, בדמות שטרות נייר וייצוגים אלקטרוניים, הפך לאמצעי החליפין הדומיננטי, ההבחנה בין כסף למטבע הפכה מדויקת וחיונית יותר להבנה.
התקדים ההיסטורי של הכסף
מבחינה היסטורית, מתכות יקרות, ובראשן זהב וכסף, היוו את הצורות הארכיטיפיות של הכסף בשל נדירותן המובנית, עמידותן וקבלתן האוניברסלית. סחורות אלה זכו להערכה לא רק בשל התועלת המעשית שלהן אלא גם בשל יכולתן לשמר את ערכן לאורך זמן, ושימשו מאגר אמין של עושר.
זהב וכסף שימשו עוגן למטבעות רבים במשך מאות שנים; תקן הזהב הקלאסי, שקשר את ערכו של מטבע לכמות קבועה של זהב, שלט משנות ה-70 של המאה ה-19 ועד 1914 ושימש עוגן מוחשי למערכת הפיננסית. הסדר זה הבטיח שהיצע הכסף יוגבל על ידי יתרות הזהב הזמינות, ובכך קידם מידה של יציבות ומשמעת במערכת המוניטרית.
המעבר למטבע פיאט
הנטישה של תקן הזהב, שהחלה במאה ה-20 וגובשה בעקבות "זעזוע ניקסון" ב-1971, פתחה את עידן המטבע מבוסס הפיאט. כסף פיאט, בניגוד למטבע הנתמך בזהב, שואב את ערכו לא מסחורה פיזית אלא מהאמון המופקד ברשות המנפיקה, בדרך כלל בנק מרכזי או ממשלה.
המעבר למערכת מוניטרית מבוססת מטבע פיאט טהור הותיר השלכות עמוקות על טיבו של הכסף ועל תפקידו כמאגר ערך. ללא האילוצים של משאב פיזי סופי, בנקים מרכזיים וממשלות רכשו את היכולת להרחיב את היצע הכסף בחופשיות רבה יותר, לעיתים קרובות בתגובה ללחצים כלכליים ופוליטיים.
שיטת הרזרבה השברית ויצירת אשראי
במערכת הפיננסית המודרנית, בנקים מחזיקים רק חלק מהפיקדונות שלהם כרזרבות בבנק מרכזי, והם יוצרים כסף חדש כאשר הם מעניקים אשראי, בכך שהם מזכים את הלווים בפיקדונות חדשים. מתן האשראי שלהם מוגבל בכללי הון ונזילות ובריבית המדיניות, ולא ברזרבות.
תהליך זה של הרחבת אשראי עלול להוביל לניפוח מחירי נכסים, להיווצרות בועות פיננסיות ולרגישות מוגברת לזעזועים כלכליים. היעדר עוגן מוחשי, כגון זהב, הפך את המערכת המוניטרית לפגיעה יותר לגחמות המדיניות של הבנקים המרכזיים ולאמינות האשראי הנתפסת של ממשלות.
התפקיד הכפול של כסף ומטבע
המטבע, בתפקידו המהותי, משמש אמצעי חליפין ומאפשר עסקאות באמצעות מכשיר המקובל באופן אוניברסלי להחלפת סחורות ושירותים. הוא מגלם ערך מוסכם בהקשר כלכלי מסוים, ובכך מפשט את תהליך הסחר ומבטל את חוסר היעילות של שיטות סחר החליפין. במערכת של מטבע פיאט, המטבע שואב את ערכו לא מסחורות פיזיות או ממשאבים מוחשיים, אלא מהאמון ומהאשראי של הכלכלה המנפיקה אותו. שלא כמו מטבעות מבוססי סחורות, כגון זהב או כסף, כסף פיאט נתמך בצו ממשלתי ונשמר באמצעות מדיניות מוניטרית. ערכו הפנימי אפסי למעשה; ערכו נובע מסמכות השלטון ומהסכמתם הקולקטיבית של משתמשיו לקבלו כאמצעי לביצוע עסקאות. מערכת זו מאפשרת גמישות רבה יותר במדיניות המוניטרית, לרבות התאמות בהיצע הכסף במענה לתנאים כלכליים, אך היא תלויה במידה רבה ביציבותה ובאמינותה של הממשלה המנפיקה, כדי למנוע אינפלציה ולשמר את הערך.
אף שמטבעות קריפטוגרפיים מציעים יתרונות חדשניים, כגון ביזור, קלות העברה ושקיפות הודות לטכנולוגיית הבלוקצ'יין שבבסיסם, תפקידם כמאגר ערך אמין שנוי במחלוקת. אחת הבעיות הקריטיות ביותר במטבעות קריפטוגרפיים כמאגר ערך היא התנודתיות שלהם. בניגוד למאגרי ערך מסורתיים כמו זהב או מטבעות פיאט יציבים, מחירי המטבעות הקריפטוגרפיים עשויים להשתנות בחדות בשל סנטימנט השוק, חדשות רגולטוריות, התפתחויות טכנולוגיות ומסחר ספקולטיבי, ובמיוחד כעת עם הצגתן של קרנות סל קריפטוגרפיות. תנודתיות זו פוגעת ביכולתם לשמר ערך לאורך זמן, והופכת אותם לבחירה מסוכנת לשימור עושר בטווח הארוך. היעדר הפיקוח הרגולטורי באזורים רבים תורם לסיכונים אפשריים, ובהם הונאה, מניפולציית שוק ועבירות פיננסיות אחרות, העלולים להוביל להפסדים פתאומיים וחמורים למשקיעים. היעדרו של גוף מנהל מרכזי או של סטנדרטיזציה מביא גם לכך שמטבעות קריפטוגרפיים חשופים לאיומי סייבר ולכשלים טכנולוגיים, ומסבך עוד יותר את כדאיותם כמאגר ערך בטוח.
לעומת זאת, כסף המיוצג בזהב ממחיש מערכת מטבע מבוססת סחורה. הזהב זכה להערכה אוניברסלית בשל נדירותו, עמידותו ויופיו המהותי, ותכונות אלה הפכו אותו לאמצעי שימור ערך יציב במשך אלפי שנים. כאמצעי תשלום, הזהב מספק גידור מפני אינפלציה ופיחות מטבע משום שערכו אינו תלוי במדיניות ממשלתית. תכונותיו הפיזיות מגבילות את היכולת להגדיל את היצע הזהב במהירות, ובכך מספקות בלם טבעי מפני פרקטיקות אינפלציוניות. עם זאת, מחירו עשוי להיות מושפע מ"זהב נייר" – חוזים עתידיים וחשבונות בלתי מוקצים – העשויים להרחיב את החשיפה מעבר לכמות המתכת הפיזית הקיימת; לעומת זאת, קרנות סל מגובות פיזית מחזיקות מטילים מוקצים. השימוש בזהב ככסף מציב גם אתגרים, כגון גמישות פחותה בתגובה למשברים כלכליים והקשיים המעשיים באחסון זהב ובהובלתו בעסקאות מסחריות יומיומיות. יציבותו של הזהב כאמצעי שימור ערך הופכת אותו לנכס מועדף בעתות אי-ודאות כלכלית, ומחזקת את תפקידו בהגנה על עושר לאורך דורות. כסף, כאמצעי שימור ערך, ממלא תפקיד קריטי בכך שהוא מאפשר לפרטים ולישויות לשמר ערך כלכלי לאורך זמן. תכונה זו חיונית כדי שהכסף ייחשב אמין ויציב, והיא מאפשרת לחוסכים ולמשקיעים לדחות צריכה ולשמר את כוח הקנייה שלהם לעתיד.
הסיכונים של מערכות מוניטריות מבוססות כסף פיאט
המעבר למערכת מוניטרית מבוססת כסף פיאט (fiat) יצר סיכונים וחולשות חדשים במערכת הפיננסית. יכולתם של בנקים מרכזיים וממשלות להרחיב את היצע הכסף ללא האילוצים של סחורה פיזית עוררה חששות מפני אינפלציה, פיחות מטבעות ואפשרות של משברים פיננסיים.
בנוסף, ההישענות על איתנותן הנתפסת של הרשויות המנפיקות חשפה את המערכת המוניטרית לסיכונים פוליטיים ומוסדיים. היעדרו של עוגן מוחשי, כגון זהב, הפך את המערכת לרגישה יותר לגחמותיה של מדיניות הבנקים המרכזיים ולהחלטות הפיסקליות של ממשלות.
בקצרה
בסביבה המורכבת של המימון המודרני, ההבחנה בין כסף למטבע הפכה חיונית יותר ויותר להבנה. בעוד שהמטבע ממלא תפקיד מרכזי בהקלה על עסקאות כלכליות, דווקא הנדירות של כסף כגון זהב וכסף (מתכת) היא שיכולה לשמש מאגר ערך וגידור אפשרי מפני אי-הוודאות של מערכת מוניטרית מבוססת מטבע פיאט.
ככל שהמערכת הפיננסית העולמית ממשיכה להתפתח, סביר שהדיון בנוגע ליתרונותיה של מערכת מוניטרית מגובה זהב לעומת מערכת מבוססת כסף פיאט ימשיך. לדיון זה יהיו ללא ספק השלכות משמעותיות על יציבותה וחוסנה של המערכת הפיננסית, וכן על יכולתם של יחידים ומוסדות לשמר עושר.
מטבעות לאומיים: סקירה כללית
כ-180 מטבעות משמשים אמצעי תשלום חוקי במדינות החברות באו"ם. מדינות רבות משתמשות בדולר האמריקאי או מצמידות אליו את מטבען, דבר המעיד על השפעת הדולר על הכלכלה העולמית.
רוב המדינות מנפיקות מטבעות נפרדים משלהן, כגון הפרנק השוויצרי בשוויץ או הין ביפן. עם זאת, האירו מהווה חריג בולט, שכן אומץ כמטבע הרשמי על ידי חלק ניכר ממדינות החברות באיחוד האירופי.
מדינות מסוימות משתמשות בדולר האמריקאי כמטבע חוקי: אקוודור (מאז שנת 2000), אל סלבדור (מאז שנת 2001) ופנמה (לצד הבלבואה, מאז שנת 1904). במדינות אחרות, כגון קוסטה ריקה, הוא מקובל באופן נרחב הלכה למעשה. מנגד, דולרי הכסף הספרדיים נשארו מטבע חוקי בארצות הברית עד חוק המטבעות משנת 1857 (Coinage Act of 1857), זמן רב לאחר הקמת מטבעת ארצות הברית בשנת 1792.
קיימים מטבעות ממותגים, כגון מיילים של חברות תעופה, נקודות כרטיסי אשראי ונקודות נאמנות של רשתות קמעונאיות. מטבעות אלה מונפקים על ידי תאגידים וניתן להשתמש בהם אך ורק לרכישת המוצרים והשירותים הקשורים לגוף המנפיק.
מסחר במטבעות ושערי חליפין
שער החליפין מבטא את הערך הנוכחי של מטבע נתון בעת המרתו למטבע אחר. שער זה נתון לתנודות מתמידות עקב גורמים כלכליים ופוליטיים שונים.
תנודות אלה הן שמולידות את שוק המסחר במטבעות. שוק המט"ח, שבו מתבצעות עסקאות אלה, הוא מהשווקים הגדולים בעולם מבחינת היקף המסחר. עסקאות בין-בנקאיות מתבצעות בדרך כלל בסכומים גדולים; "לוט סטנדרטי" הוא 100,000 יחידות של מטבע הבסיס, אף שברוקרים קמעונאיים מציעים גם לוטים קטנים יותר. רוב הסוחרים במטבעות הם אנשי מקצוע המשקיעים עבור עצמם או עבור לקוחות מוסדיים, כגון בנקים ותאגידים גדולים. ההיקף העצום והמורכבות של שוק המסחר במטבעות הופכים אותו לרכיב מרכזי במערכת הפיננסית העולמית.
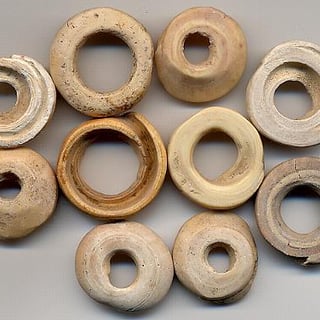
מטבע בצורה כלשהי נמצא בשימוש כבר לפחות 3,000 שנה.
בתמונה ניתן לראות צדפות ששימשו כמטבע. צדפות קאורי החלו לשמש כמטבע כבר בשנת 1200 לפני הספירה בסין, והן נמנות עם המטבעות שנעשה בהם השימוש הנרחב והממושך ביותר בהיסטוריה.
אחדות מצורות המטבעות המוקדמות ביותר עשויות להיות חיקויים או הפשטות של צדפות קוריות מברונזה ומנחושת שיצרו הסינים עוד בשנת 1000 לפני הספירה.
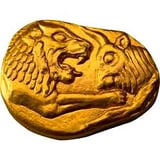
הסטאטר הלידי היה המטבע של ממלכת לידיה, שהונהג עוד לפני נפילת הממלכה לידי האימפריה הפרסית. הסטאטרים המוקדמים ביותר, שנטבעו באלקטרום (סגסוגת טבעית של זהב וכסף), מתוארכים לסוף המאה ה-7 לפנה"ס, ככל הנראה בימי המלך אליאטס (בערך 610–560 לפנה"ס).
היסטוריונים נומיסמטיים רבים רואים בסטאטר הלידי אחד המטבעות הראשונים שהונפקו בידי מדינה, ובמודל למטבעות היווניים והמערביים שלאחריו.
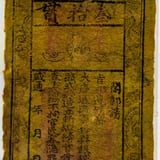
כסף נייר התפתח לראשונה בסין של שושלת טאנג במאה ה-7, אף שכסף נייר אמיתי לא הופיע עד המאה ה-11, בתקופת שושלת סונג. השימוש בכסף נייר התפשט בהמשך ברחבי האימפריה המונגולית, או סין של שושלת יואן, ועד לאירופה.
חוקרים אירופאים כמו מרקו פולו הביאו את הרעיון לאירופה במאה ה-13.
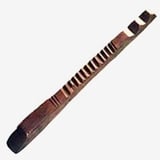
באנגליה השתמש אוצר המלך במקלות חשבון (tally sticks) החל מימי הנרי הראשון (1100–1135): מקלות מעץ אגוז מלוטש, שנחרצו לאורך אחד מצדיהם לציון סכום ולאחר מכן נבקעו לאורכם, כך שכל צד שמר חצי תואם כראיה כנגד זיוף.
מקלות החשבון (tallies) רשמו תשלומים לכתר ושל הכתר וחובות כלפיו, וניתן היה להציגם כנגד תשלומי מס, ובכך הם יכלו להסתובב במחזור. משרד האוצר הפסיק להנפיקם ב-1826; שריפת מקלות החשבון הישנים ב-1834 הציתה את האש שהחריבה את ארמון ווסטמינסטר.
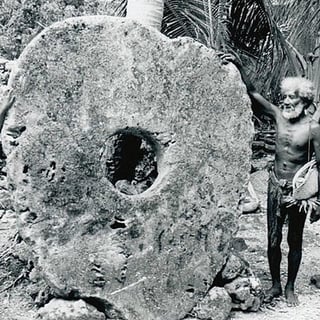
אבני הראי, ששימשו כצורה מופשטת של כסף באי יאפ שבמיקרונזיה, מתוארכות לכמה מאות שנים אחורה. האבנים נחצבו בפלאו והובאו ליאפ בקאנו. דיסקיות אבן גיר גדולות אלה, שהתייחדו בחור מרכזי, סימלו עושר ומעמד חברתי. ערכן נבע ממסורות בעל פה של בעלות והחלפה ולא מהעברה פיזית, והן גילמו מושג קדום של מטבע מופשט שבו האמון וההסכמה הקהילתית קבעו את הערך.
מערכת זו מדגישה את מהות הכסף כהסכמה חברתית, עיקרון המהדהד גם במטבעות הדיגיטליים ובמטבעות הפיאט של ימינו