יצירת מטבע
המרה מחוץ-מאזני למאזני
ההבדלים בין חוץ-ספרי לחוץ-מאזני בבנקאות
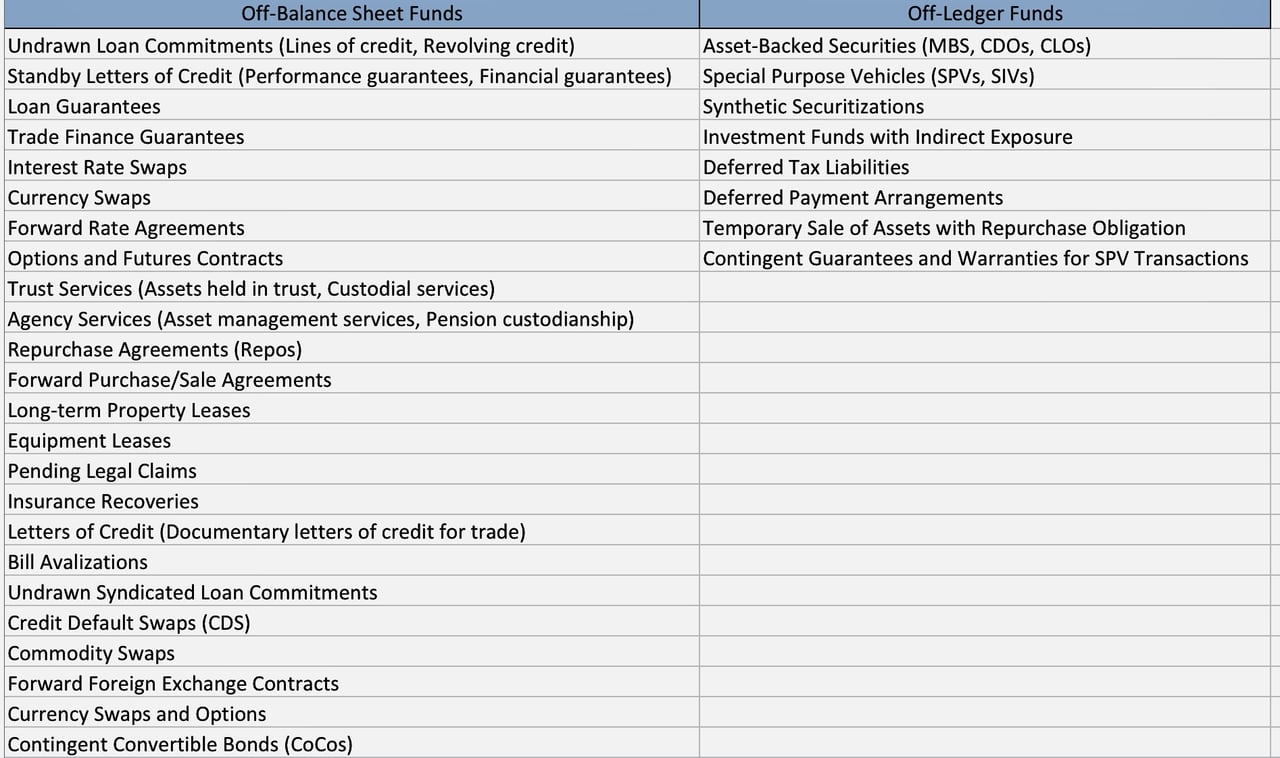
א. בהקשר הבנקאי, כספים "מחוץ לספרים" (off-ledger) וכספים "מחוץ למאזן" (off-balance) פועלים באופן שונה:
המונחים "חוץ-מאזני" ו-"off-ledger" (מחוץ לספרים) משמשים לעיתים קרובות בהקשרים פיננסיים לתיאור סוגים שונים של טיפול חשבונאי וגילוי. להלן הסבר מפורט על כל מונח ועל ההבדלים העיקריים ביניהם:
חוץ-מאזני
הגדרה:
פריטים חוץ-מאזניים הם נכסים או התחייבויות שאינם מופיעים במאזן של החברה. פריטים אלה הם בדרך כלל מותנים או נומינליים באופיים, כלומר הם מייצגים התחייבויות או זכויות עתידיות אפשריות ולא כאלה הקיימות בהווה.
מאפיינים:
- אופי מותנה: פריטים חוץ-מאזניים כרוכים לעיתים קרובות בהתחייבויות או בנכסים מותנים העשויים להתממש או שלא להתממש, בהתאם לאירועים עתידיים.
- דוגמאות נפוצות: התחייבויות למתן הלוואות, ערבויות, סכומים נקובים של נגזרים, סוגים מסוימים של איגוח, ולגבי שוכרים — חכירות תפעוליות לפני IFRS 16 ו-ASC 842 (2019).
- תכלית: פריטים אלה משמשים לניהול סיכון, מינוף ונזילות מבלי להשפיע על המצב הפיננסי הגלוי של הישות במאזנה.
- גילוי: אף שפריטים אלה אינם נכללים במאזן, יש לגלותם בביאורים לדוחות הכספיים בהתאם לתקני החשבונאות, כדי להבטיח שקיפות.
מחוץ לספרים
הגדרה:
פריטים חוץ-חשבונאיים אינם מוגדרים בדרך כלל בחשבונאות המסורתית, אך הכוונה בהם בדרך כלל לכספים או לעסקאות שאינם נרשמים בפנקסים הראשיים של הישות. ייתכן שנעשה בהם שימוש פנימי או חיצוני, אך הם אינם חלק מהרישומים החשבונאיים הפורמליים.
מאפיינים:
- רישומים פנימיים: פריטים שאינם מופיעים בספרים עשויים להיות מנוטרים באופן פנימי לצורכי ניהול, אך אינם נכללים בדוחות הכספיים הרשמיים.
- אופי בלתי פורמלי: פריטים אלה עשויים לכלול התחייבויות בלתי פורמליות, התאמות פנימיות או אומדנים של ההנהלה שאינם מעוגנים במערכת החשבונאית.
- מטרה: ניתן להשתמש בהם לקבלת החלטות פנימית, לתקצוב או לתכנון, מבלי להשפיע על הרישומים הכספיים הרשמיים.
- גילוי: פריטים אלה אינם מוצגים בדרך כלל בדוחות כספיים רשמיים או בביאורים. פריט שיש להכירו לפי כללי החשבונאות אך נשמר מחוץ לפנקסים מהווה הפרה של דיני החשבונאות.
הבדלים עיקריים
- הטיפול החשבונאי:
- חוץ-מאזני: פריטים אלה מוכרים ומובאים בגילוי בהתאם לכללי חשבונאות סטנדרטיים, ולרוב מופיעים בביאורים לדוחות הכספיים.
- מחוץ לספרים: פריטים אלה אינם מוכרים ברישומים החשבונאיים הרשמיים ואינם כפופים לדרישות גילוי סטנדרטיות.
2. שקיפות וגילוי:
- חוץ-מאזני: נדרשים שקיפות וגילוי מפורט בביאורים לדוחות הכספיים.
- מחוץ לספרים: פריטים אלה הם בדרך כלל פנימיים ואינם נחשפים לבעלי עניין חיצוניים.
3. ציות רגולטורי:
- מחוץ למאזן: כפוף לפיקוח רגולטורי ועליו לעמוד בתקני חשבונאות כגון GAAP או IFRS.
- מחוץ לספרים: בדרך כלל אינם כפופים לאותן דרישות רגולטוריות, שכן אינם חלק מהדיווח הפיננסי הרשמי.
4. השפעה על יחסים פיננסיים:
- מחוץ למאזן: עשוי להשפיע על תפיסת המשקיעים את הסיכון והמינוף מבלי להשפיע ישירות על היחסים הפיננסיים העיקריים.
- חוץ-מאזני: אינם משפיעים על יחסים פיננסיים, שכן אינם נכללים בחישובים הפורמליים.
כספים מחוץ לפנקס בבנקאות:
במגזר הבנקאות, כספים מחוץ לספרים (off-ledger) או כספים חוץ-מאזניים עשויים לכלול עסקאות או חשבונות המנוהלים בנפרד ממערכת החשבונאות הראשית של הבנק. אלה נכסים או התחייבויות שאינם נרשמים במאזן, אך עשויים להשפיע באופן ניכר על מצבו הפיננסי של הבנק. פריטים אלה מייצגים לרוב התחייבויות או נכסים תלויים העשויים להתממש בנסיבות מסוימות. דוגמה חוקית היא כספי לקוחות המוחזקים בידי הבנק במסגרת נאמנות (פיקדונות נאמנות): הם נרשמים בספרים נפרדים ולא במאזן הבנק עצמו. כספים של הבנק עצמו שאינם נרשמים יהוו הפרה של כללי החשבונאות והפיקוח.
כספים חוץ-מאזניים בבנקאות:
בנקים עוסקים לעיתים קרובות בפעילויות חוץ-מאזניות, כגון הנפקת כתבי אשראי, מסחר בנגזרים או איגוח נכסים. דוגמה לכך הן התחייבויות מותנות כגון כתבי אשראי, שבהם הבנק מתחייב לשלם למוטב אם יתקיימו תנאים מסוימים. התחייבויות אלה אינן נרשמות כהתחייבויות במאזן עד להתקיימות התנאים, אולם הן מייצגות מחויבויות פוטנציאליות.
בשני המקרים, פרקטיקות אלה עשויות להשפיע על בריאותו הפיננסית הנראית של הבנק ועל פרופיל הסיכון שלו. פעילויות חוץ-מאזניות, בפרט, עשויות להגדיל משמעותית את חשיפת הסיכון של הבנק מבלי להשפיע על מדדיו הפיננסיים המדווחים, כגון רמות החוב.
ב. בבנקאות מרכזית, המושגים "מחוץ לספרים" ו"מחוץ למאזן" עשויים להיות שונים מאוד מאלה שבבנקאות מסחרית:
1. מחוץ לספרים בבנקים מרכזיים: למונח אין משמעות מקובלת בבנקאות מרכזית: עסקאות של בנקים מרכזיים נרשמות בספריהם. מה שעשוי להיות מחוץ למאזן הם התחייבויות, כגון קווי החלפת מטבע שלא נוצלו מול בנקים מרכזיים אחרים. משעה שקו החלפה נוצל, הוא מופיע במאזן – הפדרל ריזרב, למשל, מדווח על החלפות נזילות של בנקים מרכזיים בדוח השבועי H.4.1 שלו.
2. פעילות חוץ-מאזנית בבנקים מרכזיים: בנקים מרכזיים עשויים להחזיק נכסים או התחייבויות מחוץ למאזניהם בדרכים שונות. דוגמה לכך היא שימוש בישויות ייעודיות (SPV) לניהול סוגים מסוימים של נכסים או התחייבויות. ישויות אלה יכולות לשמש לבידוד סיכונים פיננסיים או למדיניות מוניטרית בלתי קונבנציונלית, כגון הרחבה כמותית. כך, למשל, ה-Asset Purchase Facility של בנק אנגליה היא חברה בת נפרדת הזוכה לשיפוי מאוצר הוד מלכותה (HM Treasury) ואינה מאוחדת בדוחות הבנק עצמו, ואילו הבנק הפדרלי (Federal Reserve) מאחד את הישויות שבשליטתו, כגון ה-Maiden Lane LLCs שהוקמו בשנת 2008.
פעילויות מחוץ לפנקס ופעילויות חוץ-מאזניות בבנקאות מרכזית כפופות שתיהן למנגנוני רגולציה ופיקוח ייעודיים, בשל השפעתן הפוטנציאלית על היציבות הפיננסית הלאומית והעולמית.
"בסיס הכסף של כל מטבע מרכזי נשען על הבטחות. זהו 'מדריך התפעול של הבנק המרכזי' להשענתו על בסיס טוב יותר."
ההבדלים בין פריטים חוץ-מאזניים בבנקים ובבנקים מרכזיים
הן בבנקים מסחריים והן בבנקים מרכזיים, ההבחנה בין פריטים במאזן לפריטים חוץ-מאזניים חיונית להבנת פרופיל הסיכון והמצב הפיננסי של המוסד. עם זאת, טבעם של פריטים אלה והשלכותיהם עשויים להיות שונים במידה ניכרת בין שני סוגי הבנקים.
בנקים מסחריים
בבנקים מסחריים, הפריטים המאזניים כוללים נכסים והתחייבויות בנקאיים מסורתיים, כגון הלוואות, פיקדונות, ניירות ערך והון עצמי. אלה פריטים ישירים המשפיעים במישרין על הדוחות הכספיים של הבנק וכפופים לדרישות הון רגולטוריות.
פריטים חוץ-מאזניים של בנקים מסחריים, לעומת זאת, אינם מוצגים ישירות במאזן. אלה עשויים לכלול פריטים כגון ערבויות, כתבי אשראי, חוזי נגזרים או הלוואות מאוגחות. אלה התחייבויות או נכסים מותנים שעשויים להפוך להתחייבויות או לנכסים ממשיים בהתאם לאירועים או לתנאים מסוימים. הם משמשים לניהול סיכונים ולשירות לקוחות; לפי מסגרת Basel הם מומרים לחשיפות שוות ערך לאשראי באמצעות מקדמי המרת אשראי וגוררים דרישות הון. עם זאת, פריטים אלה עלולים לחשוף את הבנק לסיכונים משמעותיים, כפי שהתברר במהלך המשבר הפיננסי של 2008, כאשר משכנתאות מאוגחות חוץ-מאזניות הובילו להפסדים ניכרים בבנקים רבים.
בנקים מרכזיים
בנקים מרכזיים פועלים באופן שונה מבנקים מסחריים. תפקידיהם העיקריים כוללים ניהול היצע הכסף במדינה, קביעת שיעורי הריבית והבטחת יציבותה של המערכת הפיננסית.
הפריטים במאזן של בנקים מרכזיים כוללים בדרך כלל יתרות מט"ח, יתרות זהב, ניירות ערך ממשלתיים מקומיים והלוואות לבנקים מסחריים. נכסים אלה משמשים ליישום המדיניות המוניטרית ולניהול שער החליפין של המדינה.
פריטים חוץ-מאזניים של בנקים מרכזיים עשויים לכלול התחייבויות לספק נזילות לבנקים מסחריים או להתערב בשוקי מטבע חוץ. אלה אינם התחייבויות מיידיות, אך הם מייצגים תזרימי מזומנים יוצאים אפשריים בעתיד בהתאם לנסיבות.
חשוב לציין כי ההבחנה בין פריטים במאזן לפריטים חוץ-מאזניים אצל בנקים מרכזיים אינה נוגעת להימנעות מדרישות הון רגולטוריות (כפי שעשוי להיות אצל בנקים מסחריים), שכן בנקים מרכזיים אינם כפופים לדרישות כאלה. היא נוגעת לניהול סיכונים וליישום מדיניות מוניטרית.
חשוב לציין
כי המרת כספים חוץ-מאזניים לכספים מאזניים עשויה להשפיע על דרישות ההון והנזילות של הבנק ועל פרופיל הסיכון הכולל שלו. לפיכך, על בנקים לשקול בקפידה את היתרונות והסיכונים הפוטנציאליים של כל גישה לפני שיחליטו באיזו מהן להשתמש. כמו כן, על בנקים לוודא כי הם עומדים בדרישות הרגולטוריות החלות על נכסים מאזניים.
כיצד פריטים חוץ-מאזניים מגיעים למאזנו של בנק מרכזי
הפריטים החוץ-מאזניים של בנק מרכזי הם התחייבויות ואירועים התלויים ועומדים, ולא כספים שמורים. דוגמאות אופייניות הן קווי החלף שלא נוצלו מול בנקים מרכזיים אחרים, מסגרות הלוואה מחויבות שלא נמשכו, ערבויות, עמדות מט"ח עתידיות ונכסים המוחזקים בשמירת נכסים עבור אחרים, כגון זהב או ניירות ערך המוחזקים עבור בנקים מרכזיים זרים.
פריטים אלה נכנסים למאזן רק באמצעות עסקה או אירוע ממשיים:
- משיכה: כאשר צד נגדי מושך מקו החלפה (סוואפ) או ממסגרת, הבנק המרכזי רושם זכות כלפי הצד הנגדי כנכס ואת היתרות או הפיקדונות המקבילים כהתחייבות. הפדרל ריזרב, למשל, מדווח על קווי נזילות מסוג סוואפ של בנקים מרכזיים שנמשכו בדוח H.4.1 השבועי שלו.
- התגבשות ערבות: ערבות מוכרת כהתחייבות או כהפרשה כאשר התשלום הופך לצפוי ואפשר למדוד אותו באופן מהימן במסגרת החשבונאית של הבנק המרכזי.
- סילוק עסקת פורוורד: הסכומים המוחלפים נרשמים במועד הסילוק.
החלטת דירקטוריון מאשרת או מחדשת מסגרת; הכסף עצמו נוצר רק כאשר הבנק המרכזי רוכש נכס, למשל באמצעות רכישת ניירות ערך או זהב, או מעניק אשראי כנגד בטוחה, ושני צדי העסקה מופיעים במאזנו. כל שלב כפוף לחוק הבנק המרכזי, לכללי החשבונאות שלו (במערכת האירו: הנחיית החשבונאות של ה-ECB) ולביקורת חיצונית.
סוגי מקורות חוץ-מאזניים בבנקים מרכזיים
1. התחייבויות חוץ-מאזניות מאושרות. אלו הן מסגרות אשראי, קווי החלף וערבויות שדירקטוריון הבנק המרכזי סקר ואישר. הפעלתן נעשית בשלושה שלבים:
- הכרה במאזן: עם משיכת ההתחייבות או מימושה, הבנק המרכזי רושם את התביעה או ההתחייבות הנובעת ממנה – למשל, הלוואה לבנק במסגרת קו אשראי, או הפרשה לערבות שצפוי שתמומש.
- פעולות מדיניות מוניטרית: ניתן להשתמש בנכסים שנרכשו בפעולות שוק פתוח או לגבות באמצעותם מסגרות אשראי המספקות נזילות לבנקים.
- השפעה כלכלית: הפעולה ממומנת באמצעות זיכוי יתרות הרזרבה, ולכן היא מרחיבה את כספי הבנק המרכזי ותומכת ביעדי המדיניות המוניטרית של הבנק המרכזי.
2. התחייבויות שטרם אושרו. מסגרות אשראי או ערבויות חדשות מחייבות הצעה לדירקטוריון המתארת את מהותן, מטרתן והשפעתן הצפויה, הערכת סיכונים ובדיקת נאותות, וכן החלטה פורמלית של הדירקטוריון. משעה שאושרו, הן מטופלות כמו ההתחייבויות המאושרות שלעיל.
3. מסגרות רדומות. מסגרות שהיו פעילות בעבר אך אינן בשימוש, כגון קו החלף שפג תוקפו או מסגרת הלוואות מתקופת משבר, ניתנות לסקירה, לאישור מחדש בידי הדירקטוריון ולפתיחה מחדש. לאחר מכן הן מתנהלות על פי אותו תהליך חשבונאי ותפעולי.
שיקולים אסטרטגיים. כל הפעלה מחייבת הערכת סיכוני אשראי ושוק, תקשורת שקופה לשווקים ותיאום עם הבנקים שישתמשו במנגנון.
כספים מחוץ לפנקס
בשפה הבנקאית הרווחת, כספים מחוץ לספרים הם מאגרי הון או התחייבויות פיננסיות שאינם נרשמים במאזן הרשמי של מוסד פיננסי (ה"ספר" שלו). אף שלעיתים הם מדווחים בביאורים או בגילויים נלווים, בדרך כלל אינם משולבים כנכסים או כהתחייבויות ישירים. תחת זאת, הם עשויים להיות מוחזקים בישויות ייעודיות (SPV), בהסדרי נאמנות או באמצעות ערוצים מובנים אחרים, ובכך מצטמצמת הנראות שלהם בדוחות הכספיים הסטנדרטיים.
כאשר אנו מדברים על כספים מחוץ למאזן בהקשר של בנקאות מרכזית, הרעיון מתיישב מבחינה מושגית אך מורכב יותר בשל תפקידיו הריבוניים והמוכווני-מדיניות של הבנק המרכזי. בנקים מרכזיים עשויים להשתמש במבנים נפרדים או בהתחייבויות להתערבות במשברים או לקווי החלף, שאינם תמיד רישומים פשוטים במאזנם העיקרי. אלה כפופים לחוקיהם, לכללי הביקורת והדיווח, אף שהגילוי לציבור מתעכב לעיתים.
כספים מחוץ לספרים בבנקאות
1. מאפיינים אופייניים
- איגוח וישויות ייעודיות (SPV): בנק מסחרי עשוי לאגד משכנתאות, הלוואות או חייבים אחרים ולהעבירם לישות איגוח, ובכך להוציאם למעשה ממאזנו.
- מוצרים מובנים: חוזים נגזרים או מכשירים פיננסיים מורכבים אחרים (כגון החלפות סיכון אשראי) עשויים לשאת התחייבויות מותנות שאינן מוצגות כפריטים במאזן, אלא אם הופעלו בתנאים מסוימים.
- היבטים רגולטוריים והיבטי סיכון: מנקודת מבט רגולטורית, מכשירים מחוץ למאזן יכולים להקנות הקלה בהון או לאפשר טכניקות לניהול סיכונים המפחיתות את החשיפה במאזן. עם זאת, ייתכן שמבנים אלה גם יסתירו סיכונים כלכליים אמיתיים.
2. שקיפות ושיקולים רגולטוריים
- דרישות גילוי: גם אם חלק מהכספים מנוהלים מחוץ למאזן, רגולטורים דורשים לעיתים קרובות גילוי בהערות שוליים או בנספחים, במיוחד לפי תקני הדיווח הכספי הבינלאומיים (IFRS) או עקרונות החשבונאות המקובלים בארצות הברית (US GAAP).
- סיכון מוסרי (Moral Hazard): בנקים עלולים להציג את הסיכון שלהם כנמוך מכפי שהוא בפועל, ובכך להטעות משקיעים או גורמי פיקוח אם לא ניתן גילוי נאות לפריטים שאינם רשומים בספרים או אם פריטים אלה אינם מובנים כראוי.
כספים מחוץ לספרים בבנקאות מרכזית
1. מבנים ייעודיים לפי תפקיד
- מנגנונים מיוחדים: בנקים מרכזיים עשויים להפעיל "מנגנונים מיוחדים" (למשל תוכניות הלוואות חירום) בעתות של לחץ מערכתי. מנגנונים אלה עשויים להיות מופעלים באמצעות גופים נפרדים; האם הם מאוחדים בדוחות תלוי במסגרת החשבונאית של הבנק המרכזי.
- התערבויות חריגות: בעת משברים פיננסיים, בנק מרכזי עשוי להעניק ערבויות או להקים ישויות מוגנות בהפרדה (ring-fenced) לצורך ייצוב מוסדות פיננסיים קריטיים. הערבויות נותרות מחוץ למאזן עד למימושן, אך ניתן להן גילוי בביאורים לדוחות הכספיים.
2. ממדי מדיניות וסודיות
- ביטחון לאומי וסודיות: חלק מפעילויות הבנקים המרכזיים אפופות סודיות מטעמי ביטחון לאומי או מטעמים אסטרטגיים. לפיכך, פרטי פעולות מסוימות עשויים להתפרסם בעיכוב כדי למנוע תגובות נמהרות בשווקים; בארצות הברית, לדוגמה, חוק דוד-פרנק מחייב את הפדרל ריזרב לפרסם פרטים על הלוואות מחלון ההיוון בפיגור של כשנתיים.
- אחריותיות ציבורית: על אף חובת הסודיות, קיימת דרישה מוגברת לשקיפות נוכח המנדט הציבורי של בנק מרכזי. גופים מחוקקים וועדות פיקוח עשויים לדרוש גילוי מפורט של כל חשיפה חוץ-ספרית, כדי להבטיח ממשל אחראי.
קווי דמיון
- אי-הכללה בדוחות הכספיים העיקריים: הן לבנקים מסחריים והן לבנקים מרכזיים יש התחייבויות וכלים שאינם מופיעים במאזנים הליבתיים שלהם.
- פיקוח רגולטורי: בין בבנקאות פרטית ובין בבנקאות מרכזית, פעולות מחוץ לספרים מושכות עניין רגולטורי וציבורי בשל אטימותן המובנית והסיכונים המערכתיים האפשריים הנלווים אליהן.
- סיכון ואי-ודאות: בשני המקרים, מכשירים חוץ-מאזניים עלולים ליצור מצבים שבהם התחייבויות או חבויות בסיסיות אינן גלויות במלואן, ולעורר חששות בדבר סיכון מוסרי, לחצי נזילות או סיכון אשראי.
הבדלים עיקריים
1. תכלית ומניע
- בנקים מסחריים: בדרך כלל מונעים משיקולים של הפחתת סיכון, הקלה בדרישות הון או מיטוב תשואה. בנקים עשויים להפעיל כלים מחוץ למאזן בעיקר כדי לעמוד בדרישות נאותות ההון או כדי לעסוק במימון מובנה.
- בנקים מרכזיים: עשויים להשתמש במנגנונים מחוץ לספרים לצורכי יציבות מערכתית, ניהול משברים או יעדים מקרו-פרודנציאליים. הנימוק לכך נעוץ לרוב בצרכי מדיניות רחבים יותר, כגון שמירה על נזילות או הגנה על פעילויות קריטיות מפני תנודתיות פוליטית או שוקית.
2. מנדטים של שקיפות
- בנקים מסחריים: כפופים לתקני חשבונאות מפורטים ולמסגרות גילוי סיכונים. בעלי המניות והרגולטורים דורשים בהירות לגבי חשיפות אפשריות מטעמי השקעה וזהירות פיקוחית.
- בנקים מרכזיים: אף שקיימת מידה מסוימת של דיווח לציבור, ניתן להגביל את עיתוי הגילוי ואת רמת הפירוט שלו לגבי פעולות מסוימות, כדי לשמר את יעילות המדיניות המוניטרית או את פעולות היציבות הפיננסית.
3. סמכות שיפוטית
- בנקים מסחריים: פועלים מכוח דיני המסחר וניירות הערך, וכן הוראות הרגולציה הפיננסית, בפיקוח מפורש של רשויות הפיקוח.
- בנקים מרכזיים: נהנים מריבונות רחבה יותר בעניינים מוניטריים, ולכן ניתנות להם זכויות יתר ייחודיות ליצור נזילות או לספוג אותה ולנהל את ענייני המטבע הלאומי. הדבר יכול להצדיק דחיית גילוי בנסיבות חריגות, אך לא עסקאות שלא נרשמו.
השלכות אפשריות וגישות חלופיות
1. דיווח וביקורת מוגברים:
- פתרון חלופי: חיוב בביצוע ביקורות ציבוריות על ידי צד שלישי או גורמים מומחים לשם מתן הערכות בלתי תלויות, באופן המאזן בין שקיפות לבין סודיות תפעולית.
2. הרמוניזציה רגולטורית:
- פתרון חלופי: עידוד מסגרות מתואמות בין מרכזים פיננסיים מרכזיים (למשל באמצעות Basel Committee on Banking Supervision) כדי להבטיח אחידות בסיווג ובגילוי של פריטים חוץ-מאזניים.
3. מנגנוני גילוי משוקללי סיכון:
- פתרון חלופי: הטמעת מעקב נתונים בזמן אמת או כמעט בזמן אמת אחר התחייבויות מותנות, בליווי מבחני קיצון חובה המביאים בחשבון חשיפות שאינן רשומות בספרים.
כספים מחוץ למאזן, בין בספֶרה הפרטית ובין בספֶרה של הבנקאות המרכזית, מייצגים צורות של ניהול פיננסי המתנהל מעבר לעין הציבור של דיווח המאזנים המסורתי. אף שהטכניקות (העברת סיכון, ניהול הון רגולטורי או מתן נזילות מותנית) דומות, המטרות שונות במידה ניכרת בין בנקים מסחריים לבנקים מרכזיים. בנקים מסחריים נוטים להתמקד באופטימיזציה של פרופילי סיכון-תשואה ובעמידה בדרישות ההון, ואילו בנקים מרכזיים מפעילים מנגנונים מחוץ למאזן במטרה להשיג יציבות מקרו-כלכלית, סיוע בשעת חירום ויעדים מונחי מדיניות.
כדי לחזק את היציבות ואת האמון, חשוב בראש ובראשונה לאזן בין הצורך הלגיטימי בגמישות תפעולית לבין שקיפות מוגברת ופיקוח קפדני. בטווח הארוך, התפתחויות בסביבה הרגולטורית וחידושים טכנולוגיים (כגון ניטור נתונים בזמן אמת וכלי ניתוח מתקדמים) עשויים להציע דרכים חדשות להתמודד עם המורכבויות והסיכונים שכספים שאינם רשומים בספרים יוצרים במבנה המערכת הפיננסית העולמית.
האם קיים "מטבע חוץ-מאזני"?
לא. כסף קיים אך ורק כהתחייבות במאזנו של גורם כלשהו: שטרות כסף ויתרות רזרבה הם התחייבויות של הבנק המרכזי, ופיקדונות הם התחייבויות של בנקים מסחריים. אין מלאי של "מטבע חוץ-מאזני" או "כספים מחוץ לספרים" הממתין להמרה, ואין "תהליך יצירת מטבע של צד נגדי מרכזי (CCP)". צדדים נגדיים מרכזיים הם בתי סליקה העומדים בין קונים למוכרים בשווקים פיננסיים; הם אינם יוצרים מטבע.
כאשר בנק מרכזי יוצר כסף, הוא מרחיב את מאזנו: הוא רוכש נכס – בעיקר אגרות חוב ממשלתיות, הלוואות לבנקים או יתרות מט"ח – ומזכה יתרות עתודה בצד ההתחייבויות.
עבור חברות וממשלות, הכרה בהתחייבות חוץ-מאזנית במאזן, למשל כאשר ערבות נתבעת או כאשר חכירה מהוונת לפי IFRS 16, משפרת את השקיפות, אך אינה יוצרת כסף ואינה יוצרת מימון.
שירות ההעברה מחוץ למאזן אל תוך המאזן של IFB, המתואר להלן, עוסק בהכרה בנכסים ובהתחייבויות ממשיים.
שירות המעבר של IFB מחוץ למאזן אל תוך המאזן
International Finance Bank תומך בממשלות, בבנקים מרכזיים, במוסדות פיננסיים ובחברות בהעברת נכסים, תביעות והתחייבויות המוחזקים כיום מחוץ למאזן אל מאזן סטטוטורי, במקום שמסגרת החשבונאות הרלוונטית מתירה זאת. מקרים אופייניים הם נכסים המוחזקים באמצעות כלים שאינם מאוחדים או בשמירת נכסים, תביעות מותנות שהתגבשו, ונכסים שבעלותם וערכם טרם תועדו לרמה הנדרשת להכרה.
- חבילת ראיות: זכות קניין משפטית, רשומות סילוק ושמירת נכסים, הערכת שווי עצמאית והמסמכים הנדרשים להכרה ראשונית.
- ניתוח חשבונאי: הכרה ומדידה לפי IFRS, IPSAS, US GAAP או, לגבי המגזר הציבורי, ESA 2010.
- בניית מבנה: רכישה, העברה, איחוד או סיווג מחדש של הנכס או ההתחייבות.
- טיפול פרודנציאלי וטיפול לצורכי ביקורת: השפעות על ההון, הנזילות והגילוי, בתיאום עם רואי החשבון המבקרים ובמקרים הרלוונטיים עם המפקח.
ההכרה מגדילה את הנכסים או ההון המדווחים רק במידה שהנכס אמיתי, בשליטת הישות וניתן למדידה מהימנה. היא משפרת את השקיפות ויכולה לתמוך במימון כנגד הנכס, אך אינה יוצרת כסף. כל מנדט כפוף לבדיקת נאותות, ציות ובחינת סנקציות.
הליך יצירת מטבע (CCP) ברמת הבנק המרכזי והאוצר, בליווי ערבויות נגדיות
יצירת המטבע מתבצעת באמצעות הרחבת מאזן הבנק המרכזי: נכסים, ובראשם אגרות חוב ממשלתיות שהנפיק האוצר, נוספים בצד הנכסים, ורזרבות נרשמות בצד ההתחייבויות. הבנק המרכזי יוצר אפוא רזרבות חדשות ורוכש את הנכסים המתאימים. כאשר הפעולה כרוכה בסיכון אשראי, האוצר יכול לתמוך בה באמצעות ערבות נגדית או שיפוי. ההליך מתנהל בשלבים מוגדרים:
- בסיס משפטי. חוק הבנק המרכזי חייב לאפשר את הפעולה (רכישת נכסים, מסגרת הלוואה או ערבות), והתחייבות האוצר חייבת להיות מורשית בחוק התקציב או בידי הפרלמנט. חלות מגבלות על מימון מוניטרי – באיחוד האירופי, סעיף 123 לאמנה על תפקוד האיחוד האירופי (TFEU) אוסר על אשראי של בנק מרכזי לממשלות ועל רכישה ישירה של חובן; חוקי בנקים מרכזיים רבים אחרים מגבילים מקדמות ישירות למדינה.
- ערבות נגדית של האוצר. משרד האוצר מעניק לבנק המרכזי ערבות נגדית או שיפוי המכסים הפסדים בגין המסגרת. היא נרשמת ומוצגת כהתחייבות מותנית של המדינה.
- פעולה של הבנק המרכזי. הבנק המרכזי רוכש נכסים או מעניק הלוואות לבנקים או לכלי ייעודי, ומזכה את חשבונות יתרות הנזילות של הצדדים הנגדיים. יתרות אלה הן כסף חדש של הבנק המרכזי והן מופיעות במאזנו, כאשר הנכסים הנרכשים או ההלוואות מופיעים בצד הנכסים.
- העברה. הבנקים משתמשים בנזילות הנוספת במתן האשראי שלהם, וכך נוצר כסף של בנקים מסחריים בדמות פיקדונות חדשים.
- הפסדים ויציאה. אם נוצרים הפסדים, הבנק המרכזי מממש את הערבות הנגדית והאוצר משלם מן התקציב. עם פדיון הנכסים או מכירתם ועם פירעון ההלוואות, הרזרבות מתבטלות שוב.
בין התקדימים נמנים מנגנון רכישת הנכסים של בנק אנגליה (מאז 2009), הנהנה משיפוי של אוצר הוד מלכותה, ומנגנוני האשראי החירומיים של הפדרל ריזרב בשנת 2020 מכוח סעיף 13(3) לחוק הפדרל ריזרב, הנתמכים בהון עצמי מאוצר ארצות הברית מכוח חוק CARES.
IFB מייעץ לבנקים מרכזיים ולאוצרות בתכנון פעולות כאלה: הבסיס המשפטי, הערבות הנגדית ותיעודה, הטיפול החשבונאי (IPSAS, ESA 2010 והמסגרת של הבנק המרכזי עצמו), וההשפעות על האינפלציה, על החוב הציבורי ועל כל תוכנית של קרן המטבע הבינלאומית. ההחלטות נותרות בידי הבנק המרכזי והממשלה.
תהליך יצירת הכסף הוא התהליך שבו מתווסף כסף חדש למשק. ברוב המשקים המודרניים הוא מבוצע בידי בנקים מרכזיים ובנקים מסחריים.
בנקים מרכזיים, כגון הפדרל ריזרב או הבנק המרכזי האירופי, מסדירים את היצע הכסף ומבטיחים יציבות מוניטרית. אחת הדרכים שבהן בנק מרכזי יוצר כסף היא רכישת נכסים, כגון אג"ח ממשלתיות: כאשר הוא רוכש אג"ח מבנק מסחרי, הוא משלם באמצעות זיכוי חשבון יתרות הנזילות של אותו בנק. יתרות אלה הן כסף חדש של הבנק המרכזי.
בנקים מסחריים יוצרים כסף כאשר הם מעניקים הלוואות: הלוואה מזכה את חשבון הלווה בפיקדון חדש, שנכנס למחזור כאשר הלווה מוציא אותו. פירעון הלוואה משמיד את הכסף המקביל.
דרישות הרזרבה אינן יוצרות כסף; העלאתן, אם כבר, מגבילה את מתן האשראי. בנקים מרכזיים רבים הפחיתו אותן או ביטלו אותן – הפדרל ריזרב קבע את הדרישה על אפס במרץ 2020 – והם מכוונים את יצירת הכסף בעיקר באמצעות ריבית המדיניות.
העברת פריטים בין חוץ-מאזני למאזני
במימון לגיטימי עוברים פריטים בין עמדות חוץ-מאזניות לעמדות מאזניות במספר דרכים מוגדרות היטב, הכפופות לתקני חשבונאות (IFRS 9, IFRS 10, IFRS 16 או US GAAP) ולכללי פיקוח זהיר:
- איגוח מעביר בדרך כלל נכסים אל מחוץ למאזן המנפיק המקורי: הלוואות נמכרות לחברה ייעודית, המנפיקה ניירות ערך למשקיעים. גריעה מהמאזן מחייבת העברה של כמעט כל הסיכונים והתשואות, ואם המנפיק המקורי שולט בחברה הייעודית, עליו לאחד אותה בדוחותיו.
- הסכמי רכישה חוזרת אינם מוציאים דבר מהמאזן ואינם מכניסים דבר אליו: בעסקת ריפו ניירות הערך שנמכרו נותרים במאזנו של המוכר, והמזומן שהתקבל נרשם כהתחייבות.
- איחוד מביא את הנכסים וההתחייבויות של ישות נשלטת למאזן הקבוצה (IFRS 10).
- משיכה או התממשות הופכות התחייבויות וערבויות להלוואות או להתחייבויות על המאזן.
אף אחד מהשלבים הללו אינו יוצר כסף או מימון מפריטים חוץ-מאזניים. בנק מרכזי אינו יכול "להנפיק כספים חוץ-מאזניים" ולהמירם לאחר מכן: התחייבויותיו, כגון שטרות כסף, יתרות, פיקדונות או תעודות חוב, מופיעות תמיד במאזנו.
נכסים חוץ-מאזניים שכבר קיימים
נכסים המוחזקים מחוץ למאזן הבנק או הבנק המרכזי, למשל בישות ייעודית או בשמירת נכסים, ניתנים לגיוס במספר דרכים:
- איגוח: הלוואות או חייבים מאוגדים בישות ייעודית המנפיקה ניירות ערך למשקיעים; התמורה מספקת מימון ונזילות.
- הסכמי רכישה חוזרת: ניירות ערך נמכרים בהסכם לרכישתם בחזרה; המזומן שהתקבל מספק נזילות, ואילו ניירות הערך נותרים בבעלות המוכר.
- שטרות מובנים: בנק מנפיק שטרות הקשורים לביצועי הנכסים ומשתמש בתמורה כדי לממן אותם או לרכוש אותם במאזנו.
מתקנים שהוקמו לאחרונה
בנק מרכזי יכול גם להנפיק ניירות חוב משלו, כגון שטרי בנק מרכזי או תעודות חוב, ולהשתמש בתמורה או ביתרות חדשות שנוצרו לשם רכישת נכסים כשירים, למשל אגרות חוב ממשלתיות. לחלופין, הוא יכול להקים חברה ייעודית לאחזקת נכסים כשירים, כפי שעשה בנק אנגליה עם מנגנון רכישת הנכסים שלו (Asset Purchase Facility). משנרכשו, הנכסים נרשמים במאזן הבנק המרכזי או במאזן הישות המאוחדת.
המנגנונים המורכבים של יצירת כסף: בנקים מרכזיים, בנקים מסחריים ואידיאולוגיות כלכליות
כסף, השטרות והמטבעות המשמשים בעסקאות מדי יום, אינו נוצר מעצמו. תהליך יצירת המטבע וניהולו כרוך באינטראקציה מורכבת בין בנקים מרכזיים, מוסדות אשראי מסחריים, מסגרות רגולטוריות, אידיאולוגיות כלכליות וכלי מדיניות מוניטרית. מאזן עדין זה נועד להרחיב את הגישה להון לצורכי צמיחה כלכלית תוך שמירה על סיכוני האינפלציה בשליטה.
א. תהליכי הליבה של הבנק המרכזי המניעים את היצע הכסף
לבנקים מרכזיים מספר מנגנונים רבי עוצמה, אך לעיתים קרובות אינם מובנים כראוי, לכיול היצע הכסף הכולל בהתאם ליעדי המדיניות. מנגנונים אלה מעצבים את התשתית להלוואות של הבנקים המסחריים באמצעות ניהול יתרות, כוונון ריביות והתערבות בשווקים בעת הצורך. המגבלות וההשפעות של בחירות מוסדיות אלה קשורות גם לדיונים אקדמיים ארוכי שנים.
1. ויסות גמיש של רזרבות הבנקים
אחת הדרכים המרכזיות שבהן בנקים מרכזיים מעצבים את היקף הכספים העומדים לרשות הבנקים המסחריים למתן אשראי היא פעולות בשוק הפתוח (OMO): קנייה ומכירה של ניירות ערך בהחזקתם, המגדילות או מקטינות בהתאמה את יתרות הרזרבה של המערכת הבנקאית. אולם עומדים לרשותם גם כלים נוספים לשינוי דינמי של יתרות הרזרבה.
i. הכוונת הריביות לטווח קצר באמצעות פעולות שוק פתוח
המנגנון החזק והגמיש ביותר, שבו משתמשים באופן פעיל בנקים מרכזיים מובילים כמו הפדרל ריזרב של ארצות הברית, הוא פעולות בשוק הפתוח. כפי שמסביר הבנק הפדרלי של ניו יורק, מדובר בעסקאות שבהן בנקים מרכזיים רוכשים או מוכרים אחזקות בניירות ערך, בדרך כלל אג"ח או שטרות ממשלתיים, כדי להרחיב או לצמצם את היקף היתרות במערכת הבנקאית.
פעולה זו מסייעת להזיז ריבית ייחוס מרכזית, ריבית היעד של הקרנות הפדרליות במקרה של הפד, לרמה התואמת את עמדת המדיניות המוניטרית הנוכחית השואפת להצר או להרחיב את תנאי האשראי. כאשר הפד קונה ניירות ערך במסגרת מדיניות מרחיבה, למשל, הוא מזכה את יתרות הרזרבה של הבנקים המסחריים המוכרים אותם. הדבר מרחיב את יכולת האשראי שלהם ומפעיל לחץ כלפי מטה על ריביות היעד לטווח קצר בהלוואות בין-בנקאיות. אשראי נוסף מניע גם יצירת כסף נוספת באמצעות המערכת הבנקאית המסחרית. כך ניתן באמצעות פעולות שוק פתוח לכוונן באופן גמיש וברציפות את היצע הכסף הכולל.
אולם זהו מנגנון בלתי מושלם. כפי שחוקרים רבים מציינים, שיעורי הריבית הם כלי איתות קהה, ואפקט הגירוי שלהם הולך ופוחת עם התקרבותם לגבול התחתון של אפס. הדבר הוביל את הבנקים המרכזיים להסתמך יותר ויותר על תוכניות רכישת נכסים בהיקף גדול כדי לספק הקלה מוניטרית נוספת בעשורים האחרונים.
ii. הרחבה כמותית לשם תמריץ נוסף
הרחבה כמותית (QE) מתייחסת לרכישות בהיקף גדול של ניירות ערך ארוכי טווח ופחות נזילים, כגון אגרות חוב ממשלתיות, ניירות ערך מגובי משכנתאות של סוכנויות ממשלתיות ואף אגרות חוב קונצרניות, בידי בנקים מרכזיים, במטרה להוריד ריביות ארוכות טווח באופן רחב יותר כאשר ריביות קצרות טווח לבדן נחשבות בלתי מספקות לתמיכה ביעדי הצמיחה. הדבר נועד לעודד הלוואות, הוצאות והשקעות הרגישות לריביות ארוכות טווח, כגון דיור, ובכך לספק דחיפה נוספת לביקוש ולפעילות הכלכלית בתקופות קיפאון.
אולם מכיוון שניירות ערך ארוכי טווח וסיכוניים יותר הם בעלי נזילות נמוכה יותר, תוכניות כאלה מרחיבות את מאזני הבנקים המרכזיים במידה ניכרת הרבה יותר ביחס להיקף הגירוי שהן מייצרות, בהשוואה לפעולות שוק פתוח המכוונות לריביות קצרות טווח. הדבר עלול להגביר סיכונים של עיוותי שוק ואינפלציה, ומעורר ויכוח ער בקרב כלכלנים בדבר היקפו הראוי של מנגנון זה, השפעותיו הכלכליות וסיכוניו, מנגנון שאומץ בהיקף נרחב על ידי הבנקים המרכזיים הגדולים במאבק במשברים כלכליים ב-15 השנים האחרונות.
iii. שינוי דרישות הרזרבה להקלה במתן אשראי
מלבד פעולות בשוק הפתוח ורכישות אג”ח במסגרת הרחבה כמותית (QE) לשם הגדלה דינמית של יתרות הרזרבה, יכולים הבנקים המרכזיים גם פשוט להקל בדרישות הרגולטוריות לקבלת השפעה קבועה יותר, שכן הדבר משחרר נכסים קיימים של הבנקים המסחריים. הפחתה או ביטול של דרישות הרזרבה מקטינים את עלויות הבנקים, אף שבמערכות מודרניות ההלוואות מוגבלות בעיקר על ידי הון, כללי נזילות וביקוש.
בנקים מרכזיים מסוימים, כגון הבנק העממי של סין והבנק המרכזי של הודו, עדיין משנים באופן פעיל את יחסי הרזרבה. הפדרל ריזרב הפחית את יחסי דרישות הרזרבה לאפס במרץ 2020. כאשר הרזרבות אינן נושאות ריבית, הדרישות פועלות כמס על הבנקים ונוטות להפחית את ריביות הפיקדון המוצעות ללקוחות.
iv. הלוואה ישירה כרשת ביטחון לנזילות
גם הפדרל ריזרב ובנקים מרכזיים רבים אחרים בעולם מפעילים תוכניות למתן אשראי במסגרת חלון הניכיון, המאפשרות לבנקים העומדים בתנאי הזכאות לקבל הלוואות ישירות מהבנק המרכזי, כנגד שעבוד בטוחות כגון איגרות חוב ממשלתיות, הלוואות או משכנתאות, כדי לענות על צורכי נזילות זמניים. עלויות המימון נקבעות בדרך כלל ברמה הגבוהה מריביות השוק המקובלות, כדי להבטיח שהלווים יסתמכו בעיקר על שוקי המימון הפרטיים ולהרתיע מפני שימוש יתר במנגנון זה. אולם חשוב לציין כי מנגנון זה מסייע להבטיח שגופים בעלי כושר פירעון ימשיכו ליהנות מגישה ליתרות הרזרבה הנדרשות להם גם בעת לחץ בשווקים הפיננסיים, כאשר מחסור בנזילות עלול, בהיעדר מנגנון זה, לצמצם את פעילות מתן האשראי ולעכב את הצמיחה.
מחקר על דפוסי הלוואה מחלון ההיוון מצביע על ניצול חסר, בשל הסטיגמה שבנקים נושאים כתוצאה מפנייה לתוכניות סיוע חירום כאלה, שכן השווקים הפרטיים מספיקים בדרך כלל לצורך מימון הפעילות. הדבר מעיד ככל הנראה כי הלוואות ישירות משמשות כיום יותר כרשת ביטחון ליציבות השוק ופחות ככלי רגיל להרחבת המדיניות. עם זאת, תוכניות כאלה יכולות לשנות ישירות את יכולת האשראי המסחרי על ידי חיזוק מאזניהם של מוסדות מסוימים, אם יידרש בעתיד לבלום מחסור בנזילות.
2. התאמת ריביות המדיניות לשם כיוון תנאי האשראי
בנפרד מהשליטה הישירה ברזרבות המערכת, קובעי מדיניות מוניטרית נעזרים גם בתקשורת פתוחה בנוגע לריבית הייחוס כדי לעצב ציפיות ולהשפיע באופן רחב על תנאי האשראי ועל התמריצים של בנקים להרחיב אשראי ביחס לסיכונים הנתפסים במשק. הדבר מספק אפקט כיווני עקיף, מבוסס איתות, על יצירת הכסף.
i. ריביות ייחוס לטווח קצר ככלי איתות מרכזי
ריבית הייחוס החשובה ביותר בעולם היא טווח היעד של ריבית הקרן הפדרלית בארצות הברית, שאותו העלה הפדרל ריזרב במהירות בשנים 2022–2023 כדי לבלום את האינפלציה. הבנקים המרכזיים הגדולים מספקים הכוונה צופה פני עתיד ברורה בדבר תוכניות ריבית היעד, במטרה לעצב ציפיות לגבי עלות האשראי הכוללת בטווחים של 6–18 חודשים, ולכוון בכך את התיאבון ללקיחת אשראי ואת צמיחת הביקוש המצרפי להשגת יעדי המדיניות שנקבעו להם — בין אם אינפלציה, פערי תוצר או יעדים אחרים שנקבעו בחוק.
מאחר שריביות ההלוואות שמציעים הבנקים המסחריים לצרכנים ולעסקים עוקבות מקרוב אחר ריבית המדיניות של הבנק המרכזי, העלאה או הורדה של ריביות הייחוס משפיעות במידה ניכרת על תנאי האשראי הכוללים ועל נכונות לקחת הלוואות בכלל הענפים. כך מקבלי ההחלטות במדיניות המוניטרית מחזיקים בכלי עקיף, אך יעיל למדי, להשפעה על התנהגות ההלוואות של הבנקים המסחריים, ובכך על דינמיקת יצירת הכסף, במנותק מהתאמות ברזרבות.
ii. צמצום כמותי להפחתת הנזילות במערכת
כדי להפוך את ההרחבות המשמעותיות של המאזן במסגרת תוכניות הרחבה כמותית לאחר התחזקות הכלכלה, על הבנקים המרכזיים להפחית באופן מכוון את עודף הנזילות שהוזרם במהלך התערבויות מרובות שנים בעת משבר, באמצעות תוכניות פירעון אג"ח המכונות הידוק כמותי (QT). הדבר כרוך בהפסקה הדרגתית של השקעות מחדש עם פדיון ניירות הערך, כך שעודף הרזרבות במערכת הבנקאית יצטמצם בהדרגה לאורך זמן. ההידוק הכמותי גם מצמצם באופן רחב יותר את יכולת ההלוואה וזמינות האשראי, שכן הנכסים הנזילים מצטמצמים.
אף שנראה כי QE ו-QT פשוטים מבחינה מכנית, היקפם חסר התקדים עלול ליצור השפעות שוק בלתי צפויות ועליות חדות בתנודתיות, שיערערו את התנהגות הבנקים המסחריים יותר מכפי שהיה מתוכנן. מחקר של קרן המטבע הבינלאומית על סיכוני QT מצביע על לחץ מכירות באיגרות החוב כאשר תיקים מאוזנים מחדש ויכולת עשיית השוק מצטמצמת. הטיעון הנגדי גורס כי יש להקטין את משקלם של ההיבטים החדשים, שכן הצמיחה הכלכלית והאינפלציה הם אגרגטים מרכזיים המוכוונים במכוון, ולא מאזנים כשלעצמם. עם זאת, נקיטת QE זמני ולאחר מכן משיכת נזילות נותרה תחום שהשפעותיו על פעילות הבנקים המסחריים אינן ודאיות, חרף שכיחותו הגוברת בארגז הכלים של הבנקים המרכזיים בעשורים האחרונים.
3. התערבויות בשוק לניהול זעזועים כלכליים
בתקופות של אי-יציבות פיננסית או של לחצים על מטבעות בחו"ל, בנקים מרכזיים עשויים לבצע פעולות קנייה ומכירה נרחבות יותר לפי הצורך, כדי להשיב סדר בשווקים ולמנוע גלישת השפעות אל הכלכלה הריאלית. אולם התערבויות כאלה מעוותות את המחירים היחסיים של נכסים ומלוות גם בתוצאות לוואי בלתי מכוונות, ועל כן הן מעוררות ביקורת.
i. פעולות מט"ח לטווח קצר
כדי להקל על לחצים פתאומיים הגורמים לקריסות מטבע או מחריפים אותן, בנקים מרכזיים יכולים לבצע פעולות התערבות ישירה בשוק המט"ח כדי לבלום ירידות בלתי מסודרות ותנודתיות. כפי שמסביר הבנק להסדרים בינלאומיים (BIS), הדבר כרוך במכירת יתרות של מטבעות חוץ בהיקף מספיק כדי להאט או להפוך ירידות, או לכל הפחות לאותת על דאגת קובעי המדיניות מפני תנועות קיצוניות ומערערות יציבות. התערבות במט"ח נועדה למנוע בהלה והתנהגות עדר החורגות מהיסודות הכלכליים.
מחקרים על מקרים כאלה ברחבי העולם מצביעים על כך שפעולות לטווח קצר המרסנות אי-התאמות יכולות להרגיע שיבושים ולהחזיר שערוכים רציונליים, ולעיתים אף ביעילות. עם זאת, כלכלנים מסוימים מזהירים כי התערבויות עלולות לעודד ספקולציה בעתיד בכך שהן סופגות את סיכון ההפסדים. הדבר יוצר מצב של סיכון מוסרי. פעולה זמנית בשוק המט"ח גם מדלדלת את יתרות המטבע מבלי לטפל בבעיות הכלכליות המהותיות. אם החששות הם מבניים, ייתכן שמדינות יידרשו בסופו של דבר להתאים מחדש את ערכי המטבע, לקבל ריביות גבוהות יותר או ליישם רפורמות עמוקות יותר.
ii. רכישות נכסים לשם שמירה על תפקוד השוק
במשברים חריפים, אופק האיום הכלכלי חורג מעבר לאי-יציבות מטבעית, שכן כל שווקי המימון עלולים להיתקע, עם סיכון להשלכות חמורות על משקי בית ועל עסקים. כפי שנראה ב-2008 ושוב במרץ 2020 עם זעזועי הקורונה, אפילו שווקי אג"ח ממשלתיות עלולים להתמודד עם התאדות הביקוש, דבר המערער את יחסי התמחור המרכזיים. הדבר יוצר אי-ודאות עמוקה בנוגע לערכים יחסיים ולסיכונים, ומקפיא את האשראי על פני סוגי נכסים.
נוכח איומים על קריסה פיננסית מלאה, הרחיבו במהירות בנקים מרכזיים כמו הפד, הבנק המרכזי האירופי ובנק אנגליה את תוכניות ההרחבה הכמותית (QE) הקיימות והתחייבו לרכישות בלתי מוגבלות בהיקפן בשווקי האג"ח החיוניים לתפקוד הכלכלות. מהלך זה נועד לשמש כקונה מוצא אחרון ולהחזיר מנגנוני מסחר מסודרים, על מנת לשמר את זמינות האשראי, בניגוד להתערבות סלקטיבית יותר בשוק המט"ח. החיסרון היה, עם זאת, הרחבה גדולה אף יותר של מאזנים והסיכונים הנלווים לה. המאזנים המצרפיים של הבנקים המרכזיים הגדולים גדלו בטריליוני דולרים בתוך חודשים ספורים. אף שהמהלך היה נחוץ כדי למנוע שפל כלכלי, המבקרים מצביעים על הסכנות ההולכות וגוברות של התמכרות השווקים ומטילים ספק באסטרטגיות היציאה.
בסך הכול, עצם קיומן של התערבויות מותנות מגביר את הסיכון המוסרי הרחב יותר. אולם נוכח המגבלות המונעות נסיגה, ממשיכים הבנקים המרכזיים לחתור ליציבות בשווקים פגיעים כדי להבטיח התאוששות כלכלית לפני שייעשה ניסיון להחזיר את המצב לקדמותו. עם זאת, הסיכונים הנובעים מהישענות יתר על צעדים מעוותי שוק נותרו מדאיגים, ובפרט נוכח ההבנה הלקויה של השפעות מסדר שני על פעילותם של בנקים מסחריים.
ב. מנגנוני אשראי של בנקים מסחריים
במסגרת הרחבה של הבנק המרכזי החלה על יתרות חובה וריביות, לבנקים מסחריים יש מודלי אשראי ליבה משלהם המאפשרים יצירת פיקדונות והרחבת כמות הכסף. הבנקים מחזיקים כיתרות חובה רק חלק מהפיקדונות שלהם, ויוצרים פיקדונות חדשים כשהם נותנים אשראי. עם זאת, שיקולי סיכון מרסנים הרחבת אשראי בלתי מבוקרת.
1. הכוח והסכנות של בנקאות עתודה חלקית
עובדה מרכזית בנוגע למערכות הבנקאות המסחרית, שלעיתים קרובות אינה מובנת כהלכה, היא שהן פועלות בשיטת בנקאות רזרבה חלקית (fractional reserve banking). משמעות הדבר היא שבנקים מחזיקים רק חלק מכספי הפיקדונות במזומן או כרזרבות בבנק המרכזי. בניגוד לתפיסה הרווחת, בנקים אינם מלווים את כספי הפיקדונות: עצם מתן ההלוואה יוצר פיקדונות חדשים, ובכך כסף חדש.
i. הכפלת כסף באמצעות רזרבות חלקיות
ספרי לימוד ממחישים באמצעות דוגמאות פשוטות כיצד בנקאות עתודה חלקית מאפשרת הכפלת כסף ויצירת אשראי. נניח הפקדה ראשונית במזומן של 100 דולר בבנק A. עם דרישת עתודה של 10%, הבנק יותיר 10 דולר כעתודה בידיו אך יעניק הלוואות בסך 90 הדולר הנותרים. הלווה מוציא את 90 הדולר על סחורות או שירותים אצל מקבל התשלום, אשר מפקיד את התמורה בבנק B. לאחר שבנק B משאיר 10%, כלומר 9 דולר, כעתודה, הוא יכול כעת להעניק הלוואה של 81 דולר ללקוח אחר. כאשר התהליך חוזר על עצמו וההלוואות יוצרות פיקדונות חדשים, חלק קטן מהעתודות תומך בהרחבה של יתרות גדולות בהרבה ברחבי מערך הבנקים המסחריים.
בשיעור של 10%, ההפקדה המקורית של 100 דולר מאפשרת הלוואות חדשות של עד 900 דולר. אולם בדרישה של 5% הסכום עשוי להגיע, תיאורטית, ל-1,900 דולר. מכיוון שרק חלק מהכספים שהופקדו נשמר כרזרבה, ולא הסכומים במלואם, האשראי הנתמך בכלל המערכת הפיננסית באמצעות פיקדונות גבוה מהרזרבות בפועל בפי 10 או יותר. בהיעדר רגולציה, התמריצים מעדיפים מחזורי הלוואות המתרחבים ללא הגבלה, לפחות עד שלווים נקלעים להפרת התחייבויות. הלכה למעשה, הבנקים המרכזיים מדגישים כי מכפיל זה, כפי שהוא מוצג בספרי הלימוד, אינו מתאר את הבנקאות המודרנית: מתן האשראי מוגבל על ידי הון, כללי נזילות, ריבית המדיניות וביקוש הלווים, ולא על ידי רזרבות (Bank of England, "Money creation in the modern economy", 2014).
ii. הכרה גוברת באי-יציבות הטבועה
משקיפים רבים הצביעו על חוסר היציבות של מערכות רזרבה חלקית, בשל התלות באמון המפקידים ובנזילות השוק כדי להימנע ממשיכות המוניות, בהינתן יחסי המזומן הנמוכים בפועל. הדבר הוכח באופן דרמטי בשיאן של ריצות הבנקים ב-1933 בעת השפל הגדול. דינמיקות דומות פקדו את השוק הבין-בנקאי שקפא ב-2007, עד לצעדי הסיוע החירום של הבנקים המרכזיים.
לפיכך, מודלי הבנקאות המסחרית כיום מכירים באי-התאמות מובנות בין התחייבויות לזמן קצר, כגון פיקדונות, לבין נכסי אשראי ארוכי טווח ומסוכנים יותר בספריהם. הרגולציה מבטיחה כיום תקני איכות נכסים, גישה לרשתות ביטחון של הבנק המרכזי כמוצא אחרון, ומנגנוני פירוק לניהול כשלים פוטנציאליים של בנקים גלובליים גדולים ביותר. אולם המתח הבסיסי נותר בעינו: בין השאיפה להלוות עודפי רזרבות כדי להפיק רווח מסיכוני הפדיון המשתמעים שנלקחו, לבין שמירה על אמצעי הגנה ומאגרי מזומנים נאותים להבטחת התחייבויות הניתנות לפדיון לפי דרישה.
2. בלימת סיכוני נזילות באמצעות אמצעי הגנה חדשים
אף שבעיות אי-התאמה במועדי פירעון מובנות היטב כיום, סיכוני נזילות נותרים בהמרת כספים לטווח קצר לנכסים מניבים והלוואות. שווקים בין-בנקאיים מגשרים על פער זה אך נקלעו לשיתוק בשנת 2008. רגולציה חדשה נועדה לרסן את האיומים הנלווים על זמינות יצירת הכסף גם בעת שיבושי שוק.
i. שווקים בין-בנקאיים למחזור עודפי רזרבות
מנגנון מרכזי המאפשר לבנקים לנהל את יתרות הרזרבה שלהם באופן דינמי הוא שוק ההלוואות הבין-בנקאי. שוק מימון זה לטווח קצר מאפשר למוסדות בעלי עודפי רזרבה להלוות אותם, ברוב המקרים ללילה אחד, למוסדות הנתונים לגירעון זמני. ריביות ההלוואות ללילה משמשות מדדי ייחוס לתנאי הנזילות שבהם הבנקים פועלים. כפי שמציין הבנק להסדרים בינלאומיים (BIS), ריביות גבוהות מאותתות על הידוק הגישה למימון עקב סיכון צד נגדי נתפס, ואילו ריביות נמוכות מעידות על זרימות יציבות המחזירות רזרבות למחזור במקום הנדרש ללא הפרעה.
אולם כאשר תמחור מחדש חריף של נכסים בשנת 2007 עורר אי-ודאות באשר לסיכונים נסתרים, התפוגג האמון במערכת הבין-בנקאית. קרן המטבע הבין-לאומית (IMF) תיארה את הקריסה הזו כ"עצירה פתאומית שיטתית" בשווקי המימון לטווח קצר הקריטיים, שעליהם הסתמכו בנקים רבים כדי לגשר על תנודות בפיקדונות. מאחר שתורי הבקשות לעתודות כבר לא יכלו להיסגר דרך הרשת המשותקת, התרחשה שורה של כישלונות ומיזוגים כפויים. הדבר הדגיש את הסיכונים הנובעים ממוצרים מובנים ואת ההכרח במאגרי נזילות, שכן הגישה לשוק עלולה להיעלם באחת.
ii. מבני תמיכה רגולטוריים חדשים
לנוכח ההרס הכלכלי שנגרם מהקפאת ערוצי השוק הבין-בנקאי, קבעו הסכמי Basel III תקני נזילות מחייבים המחייבים בנקים להחזיק מזומנים או נכסים באיכות גבוהה בהיקף מספק לכיסוי יציאות המזומנים נטו בתרחיש קיצון של 30 יום. יחס כיסוי הנזילות (Liquidity Coverage Ratio, LCR) מהווה חיץ ישיר לבנקים מפני שווקים לחוצים, אשר בעבר הגבירו מחסור מערכתי והפכו אותו למצוקה בבנקים. לצד כריות הון מוגברות, דרישות כיסוי הנזילות מקטינות באופן מבני את הסיכוי לחזרה של קפיאות כמו אלה של 2008 בשווקי הכסף החיוניים לתפקוד המערכת הפיננסית.
עם זאת, הרגולטורים צועדים על חבל דק. רגולציה מוגזמת, כגון דרישות נכסים נזילים גבוהות במידה בלתי סבירה, תעכב מתן אשראי רווחי הממומן בפיקדונות לזמן קצר. יש לשקול את העמידות מפני זעזועים חיצוניים אל מול שמירה על זמינות אשראי הולמת ועל טרנספורמציית פדיון מסוימת הטבועה במערכת ותומכת בזרמי יצירת הכסף. אולם בהתחשב במה שמונח על הכף מבחינה כלכלית, רוב הרגולטורים נוקטים גישה שמרנית בהגבלת סיכוני הבנקים.
3. מחזור הרחבת האשראי והפיקדונות בפעולה
ניתן להמחיש את תהליך ההלוואות בדוגמה פשוטה. הלוואות בודדות יוצרות פיקדונות חדשים, המזינים יכולת הלוואות נוספת, והכול נשלט באמצעות מסגרות ניהול סיכונים.
i. מקרה בוחן של יצירת כסף באמצעות משכנתאות
נניח רוכש בית היפותטי המממן בית בסך 800,000 USD באמצעות משכנתה מבנק A. ברגע שההלוואה משולמת נוצר כסף פיקדוני חדש בסך 800,000 USD. בנק A אינו מלווה הלאה פיקדונות של לקוחות אחרים; הוא יוצר פיקדון חדש וצופה להרוויח ריבית מתשלומיו החודשיים של הלווה.
כאשר המוכר מפקיד את 800,000 הדולר בבנק B, בנק A מעביר את אותו סכום של רזרבות בנק מרכזי לבנק B. בנק B מחזיק כעת פיקדון חדש ורזרבות חדשות; המשך מתן האשראי שלו תלוי בהונו, במצבו הנזילותי ובביקוש מצד לווים בעלי כושר פירעון – ולא ביחס רזרבה קבוע, שבארצות הברית עומד על אפס מאז מרס 2020.
ii. הערכת סיכונים המגבילה את הכפלת הפיקדונות
כמובן, שיקולי סיכון זהירותיים מרסנים את האישורים. בהתאם לקריטריוני חיתום, על בנק A להעריך את הכנסות הלווה ואת התחייבויותיו הקיימות כדי לשפוט את סיכון הכשל בפירעון לפני שיסכים לממן הלוואת דיור בהיקף משמעותי שכזה. ציוני אשראי נדרשים, היסטוריית תשלומים, תקרות יחס חוב-הכנסה והערכות שווי של בטוחות מגבילים את קצב יצירת ההלוואות מרזרבות חלקיות.
תקנות הון חדשות כגון Basel III דורשות אף הן מרווחי ביטחון בסיסיים גדולים יותר, הקשורים להיקף הנכסים המשוקללים בסיכון המצרפיים של הבנקים, ובכך מגבילות ישירות את הזדמנויות האשראי. מוסדות פיננסיים מבקשים אמנם למקסם את נכסי ההלוואות שלהם, אך עליהם ליצור הפרשות מספקות כנגד כשלי פירעון בלתי נמנעים, ולקבוע שיעורי ריבית גבוהים דיים כדי להשיג רווחיות בהינתן הסיכונים והעלויות הכרוכים בגיוס כספים מפיקדונות לקוחות. מציאת האיזון האופטימלי בין יצירת כסף אגרסיבית, המזינה תפוקה כלכלית רחבה יותר, לבין אמצעי הגנה זהירים השומרים על אמון הציבור, היא מתח מובנה בבנקאות המסחרית.
4. איגוח המרחיב את היקף האשראי ואת הסיכונים
מעבר להלוואות ישירות כנגד רזרבה חלקית, בנקים פיתחו גם מבנים עקיפים למימון הלוואות המרחיבים את היקף יצירת הכסף וזמינותו, אך מוסיפים סיכוני תלות הדדית בלתי שקופים שהתבטאו באופן דרמטי ב-2008.
i. איגוח המרחיב נזילות ואשראי
בראש החידושים הבנקאיים שהרחיבו את תביעות הכסף התפקודי מעבר לרזרבות המוחזקות עומדת הנפקת ניירות ערך המגובים בתזרימי החזר צפויים מחובות צרכנים, כגון משכנתאות, הלוואות סטודנטים, הלוואות רכב ואשראי בכרטיסי אשראי. במסגרת האיגוח, חבילות הלוואות מועברות לכלי השקעה מובנים (SIVs) או לישויות למטרה מיוחדת (SPVs), המוכרות אג"ח בדירוגי סיכון שונים (tranches) המגובות בשווי הנכסים המשועבדים שבבסיסן למשקיעים בשווקים הגלובליים. הדבר מגייס כספים סיטונאיים למתן אשראי נוסף, ובמקביל משחרר הון בנקאי למתן אשראי נוסף.
עלויות הכנסת חשיפות למאזן הבנק
כאשר בנק מכיר בחשיפה במאזנו – למשל באמצעות משיכה ממסגרת אשראי מחייבת או איחוד ישות – העלויות תלויות בעסקה, בסביבה הרגולטורית ובנכסים המעורבים, ואין אפשרות לקבוע אותן באופן כללי. המרכיבים העיקריים הם:
- הון רגולטורי: Basel III דורש לפחות 4.5% הון עצמי רגיל רובד 1 (Common Equity Tier 1), 6% הון רובד 1 ו-8% הון כולל ביחס לנכסי הסיכון המשוקללים, בתוספת כרית שימור הון של 2.5% בהון עצמי רגיל רובד 1, ויחס מינוף של לפחות 3%. עבור חשיפות בסך מיליארד דולר ארה"ב במשקל סיכון של 100%, משמעות הדבר היא הון של לפחות 105 מיליון דולר ארה"ב, כולל כרית שימור ההון, לפני כל כרית מחזורית או מערכתית. התחייבויות חוץ-מאזניות כבר מחייבות הון באמצעות גורמי המרה לאשראי.
- נזילות: יחס כיסוי הנזילות (LCR) מחייב החזקת נכסים נזילים באיכות גבוהה לכיסוי תזרימי מזומנים יוצאים נטו במהלך תקופת קיצון של 30 יום, ויחס המימון היציב נטו (NSFR) מחייב מימון יציב לפרופיל הנכסים והפריטים החוץ-מאזניים. נכסים נזילים נושאים בדרך כלל תשואה נמוכה יותר מהלוואות.
- עלויות עסקה: שכר טרחה משפטי, בדיקת נאותות ואדמיניסטרציה.
- עלויות עקיפות: השפעה על יחסים פיננסיים, על תפיסת השוק ועל מורכבות תפעולית.
על מוסדות לנתח עלויות אלה בכל עסקה; IFB אינו מפרסם הערכות עלות כלליות.
חישוב עלויות להמחשה לכל 1 מיליארד USD
הנתונים שלהלן הם המחשה המבוססת על הנחות מוצהרות, ואינם הצעת מחיר. עבור חשיפות בסך 1 מיליארד דולר ארה"ב במשקל סיכון של 100% המובאות למאזנו של בנק:
- הון: כ-105 מיליון דולר ארה"ב של הון (10.5% כולל כרית שימור ההון); בהנחה של עלות הון של 6–12% בשנה, כ-6–13 מיליון דולר ארה"ב בשנה.
- נזילות: החזקת נכסים נזילים במקום נכסים בעלי תשואה גבוהה יותר, בהנחת פער תשואה של 1%–3%, כ-10–30 מיליון USD בשנה.
- עלויות עסקה: עלויות משפטיות, בדיקת נאותות ואדמיניסטרציה, בהנחה של 0.1%–0.5%, כ-1 עד 5 מיליון USD באופן חד-פעמי.
על פי הנחות אלה, העלות החוזרת עומדת על כ-16 עד 43 מיליון USD בשנה, בתוספת עלויות חד-פעמיות של 1 עד 5 מיליון USD. הנתונים בפועל תלויים בבנק, בנכסים, בשיפוט ובתנאי השוק.
חשבונות מחוץ לספרים בבנקאות בינלאומית
האופן שבו מרכזים פיננסיים מרכזיים מתייחסים למבנים מחוץ לספרים ומחוץ למאזן מפורט בסדרת מודיעין השוק שלנו: חשבונות מחוץ לספרים בבנקאות בינלאומית.
אם ברצונכם לשוחח עמנו על צרכיכם הספציפיים בנוגע ליצירת מטבע, אנא פנו אל מנהלנו, מר איסוף בקו.


