
תשלומים והעברות
SWIFT
מהו SWIFT?
SWIFT (Society for Worldwide Interbank Financial Telecommunication) היא רשת הודעות גלובלית המאפשרת למוסדות פיננסיים להחליף ביניהם בצורה מאובטחת הודעות פיננסיות סטנדרטיות, כגון הוראות תשלום, עסקאות בניירות ערך ודפי חשבון. היא נוסדה בשנת 1973 כאגודה שיתופית לפי הדין הבלגי, במטרה העיקרית להחליף את מערכות התקשורת מבוססות הטלקס ששימשו קודם לכן לעסקאות פיננסיות בינלאומיות. כיום SWIFT מחברת למעלה מ-11,000 מוסדות פיננסיים ביותר מ-200 מדינות, והיא מהווה מרכיב מרכזי בתשתית הפיננסית העולמית.
SWIFT מספקת מערכת מסרים מאובטחת ומתוקננת למוסדות פיננסיים לצורך תקשורת והחלפת מידע, אך היא אינה מחזיקה כספים ואינה מנהלת חשבונות
בעלות
SWIFT היא בבעלות המוסדות החברים בה, שהם בעיקר בנקים ומוסדות פיננסיים אחרים. היא פועלת כאגודה שיתופית בבעלות חבריה, וכל חבר מחזיק חלק בארגון בהתאם להיקף השימוש שלו בשירותי SWIFT. את ממשל התאגיד של SWIFT מוביל דירקטוריון הנבחר בידי בעלי המניות שלה ומורכב מנציגי מוסדות חברים שונים.
כיצד פועלת SWIFT
SWIFT מספקת פלטפורמת מסרים מאובטחת, סטנדרטית ואמינה למוסדות פיננסיים לצורך חילופי מידע. היא משתמשת במערכת של קודים ייחודיים, המכונים קודי זיהוי בנק (BIC) או קודי SWIFT, כדי לזהות את המוסדות השולחים והמקבלים המעורבים בעסקה. ההודעות הנשלחות באמצעות SWIFT מעוצבות בהתאם לסוגי הודעות סטנדרטיים – פורמטי MT הישנים (ISO 15022 לניירות ערך) ובמידה גוברת תקן ISO 20022 (MX) – דבר המבטיח שהמידע המוחלף עקבי, מדויק וקל לפרשנות על ידי כל הצדדים המעורבים.
אופי הודעות SWIFT
חשוב לציין ש-SWIFT עצמה אינה מעבירה כספים ואינה מנהלת חשבונות מטעם המוסדות החברים בה. SWIFT משמשת מערכת מסרים המאפשרת חילופי מידע פיננסי, כגון הוראות תשלום, בין בנקים ומוסדות פיננסיים. כאשר בנק שולח הוראת תשלום באמצעות SWIFT, הוא למעשה מבקש מהבנק המקבל להעביר סכום מוגדר מחשבונו לחשבונו של המוטב. העברת הכספים בפועל מתבצעת באמצעות יחסי בנקאות קורספונדנטית ומערכות סליקה והתחשבנות, כגון מערכות RTGS או בתי סליקה אוטומטיים (ACH), המטפלים בהעברת הכספים בין החשבונות.
חיבור ל-SWIFT
מוסדות פיננסיים מתחברים לרשת SWIFT דרך ערוצים שונים, כגון SWIFT Alliance Access, SWIFT Alliance Lite2 או SWIFTNet Link, בהתאם לגודלם, ליכולותיהם הטכניות ולדרישות ההודעות שלהם. ההודעות מועברות באופן מאובטח באמצעות פרוטוקול התקשורת הקנייני של SWIFT ומוצפנות באמצעי אבטחה מתקדמים.
לסיכום, העברות SWIFT ותקשורת רגילות מבוססות על הודעות MT סטנדרטיות, ועוברות בהדרגה להודעות MX העשירות יותר (ISO 20022) כדי להקל על עסקאות חוצות גבולות.
העברות SWIFT ותקשורת באמצעות הודעות MT ו-MX
SWIFT (Society for Worldwide Interbank Financial Telecommunication) היא רשת הודעות מאובטחת המאפשרת למוסדות פיננסיים, כגון בנקים, לשלוח ולקבל הודעות סטנדרטיות בנוגע לעסקאות פיננסיות, כגון הוראות תשלום ואישורים. SWIFT אינה מנהלת חשבונות ואינה מעבירה כספים; היא מספקת אך ורק פלטפורמה מאובטחת ואמינה להחלפת מידע.
העברות SWIFT רגילות משתמשות בסדרה של סוגי הודעות סטנדרטיים המכונים הודעות MT (Message Type). להודעות אלה פורמטים ושדות מוגדרים מראש, המבטיחים שמוסדות פיננסיים יוכלו להבין ולעבד בקלות את המידע הכלול בהן.
הודעות MX (ISO 20022) הן תקן חדש יותר להעברת הודעות פיננסיות המבוסס על XML (eXtensible Markup Language). הן מספקות פורמט עשיר ומובנה יותר, המאפשר חילופי נתונים משופרים ועיבוד ישיר מקצה לקצה טוב יותר. הודעות MX מחליפות בהדרגה את הודעות MT ברשת SWIFT, במטרה לספק יכולת פעולה הדדית ויכולות טיפול בנתונים טובות יותר.
אף שהעברות SWIFT מסורתיות היוו את עמוד השדרה של התשלומים הבינלאומיים במשך עשרות שנים, הן כרוכות במגבלות מסוימות, ובהן שקיפות מוגבלת, זמני עיבוד איטיים יותר ונתונים בלתי מובנים.
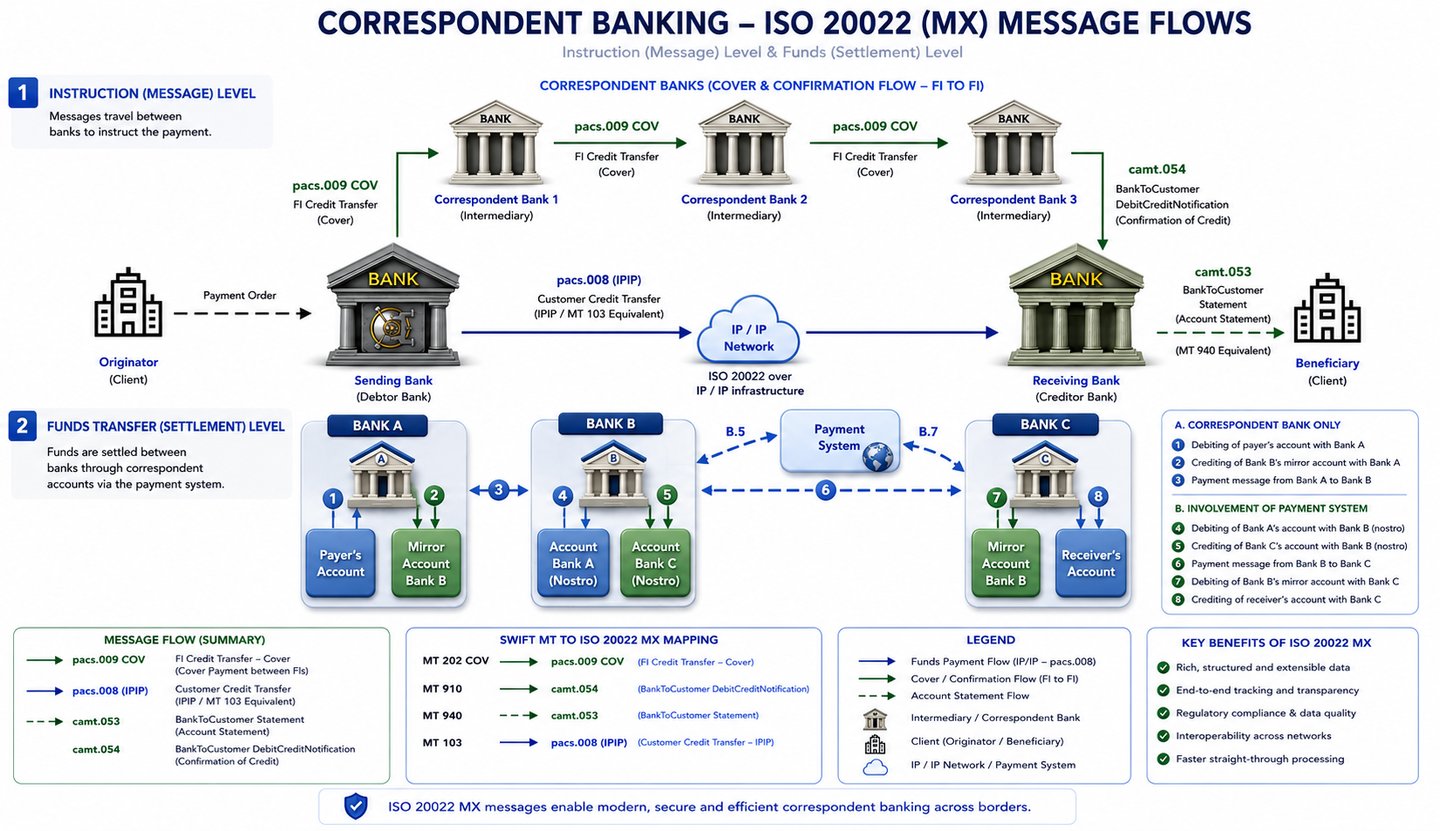
מבנה העברת מטבע באמצעות SWIFT
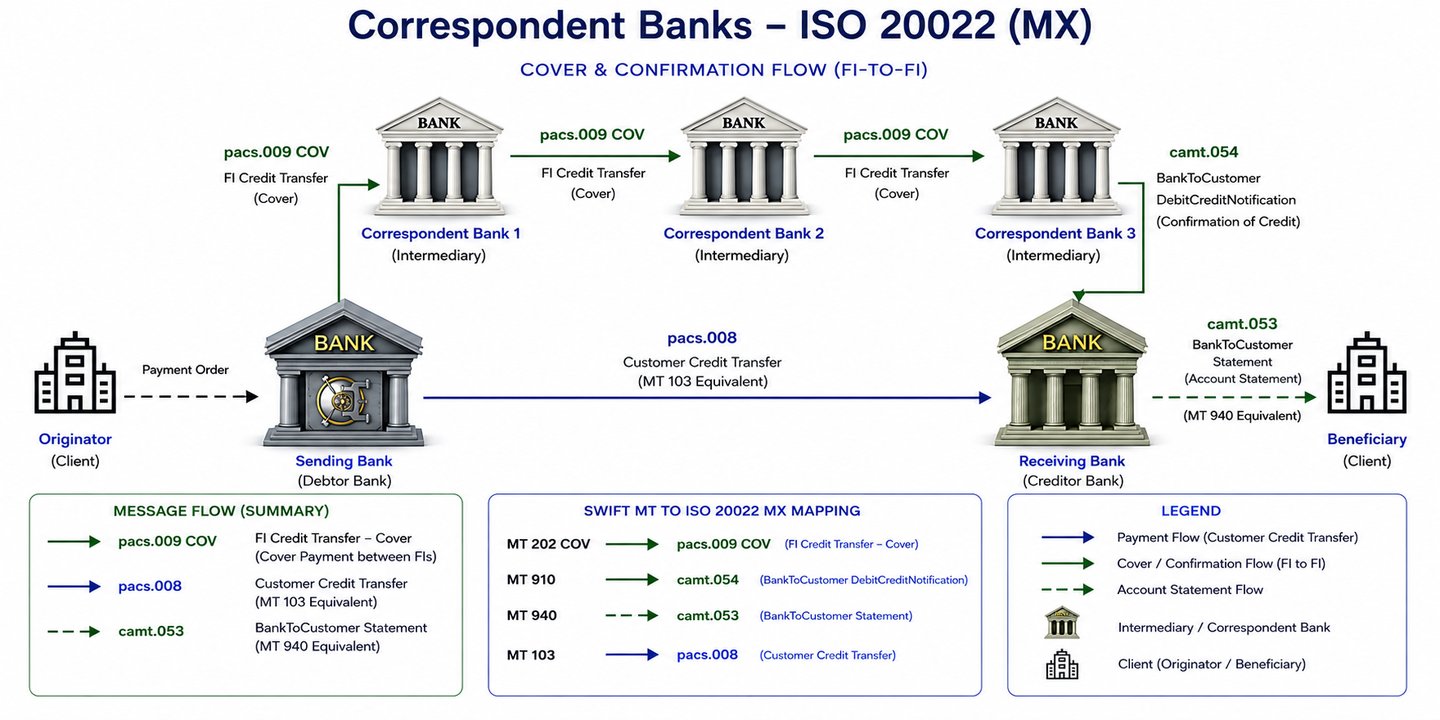
באמצעות בנקים קורספונדנטיים. הבנקאות הקורספונדנטית נשענת על אמון דו-צדדי ועל התאמת יתרות בפנקסים פרטיים (חשבונות נוסטרו וווסטרו). מערכת זו כרוכה בסיכון אשראי גבוה יותר, משום שחשבון נוסטרו הוא למעשה הלוואה בלתי מובטחת לבנק הקורספונדנטי. אם בנק קורספונדנטי קורס לפני שהכספים הועברו הלאה לאורך השרשרת, הבנק המבקש או המקבל עלול לספוג הפסד.
תלות בשרשרת: בנקאות קורספונדנטית כרוכה לעיתים קרובות בשרשרת מתווכים, הדורשת עדכונים עוקבים מרובים בפנקסים נפרדים. כל כשל או עיכוב ב"חוליה" אחת בשרשרת עלולים לעצור את העסקה כולה.
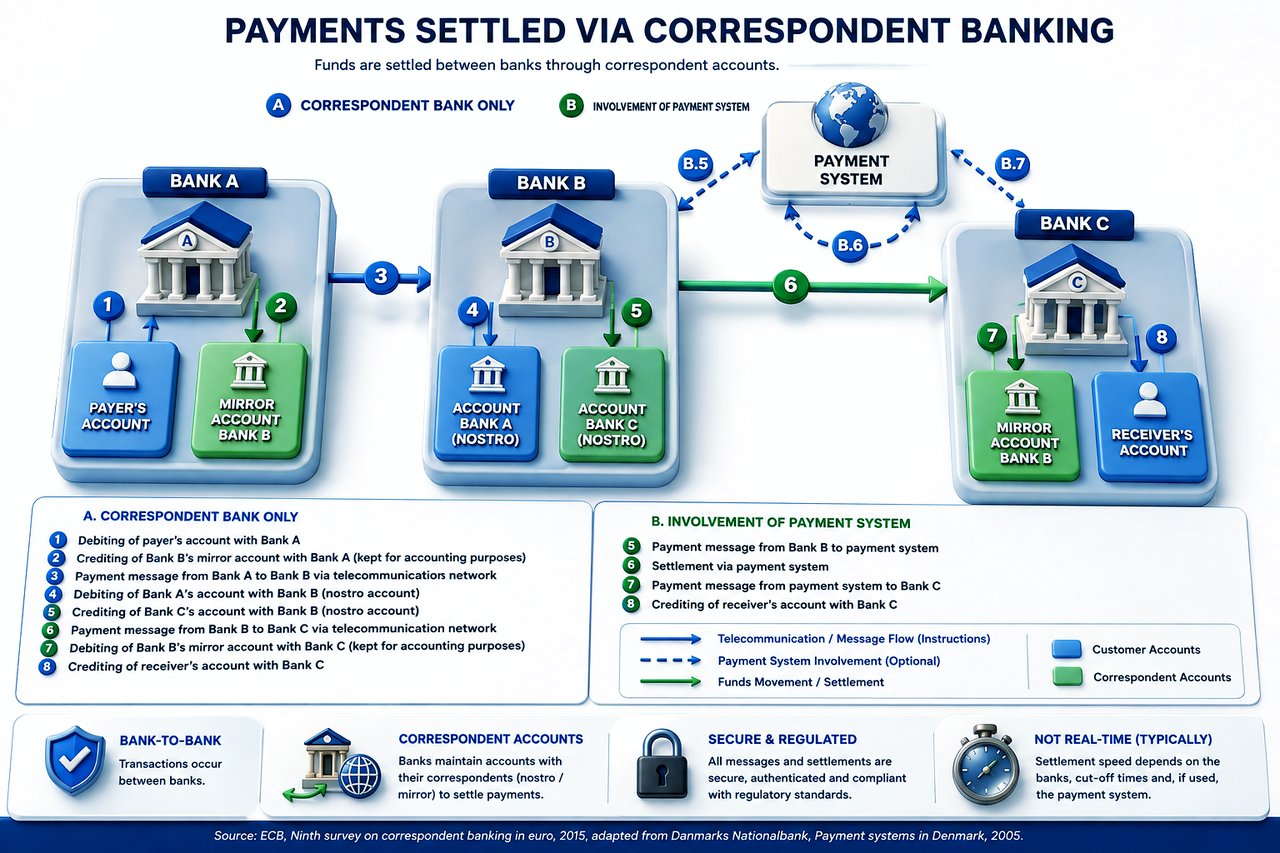
הסילוק מתבצע בדרך כלל באמצעות יחסי בנקאות קורספונדנטית (חשבונות נוסטרו/ווסטרו), קיזוז דו-צדדי או מנגנוני סליקה וסילוק (CSM) כגון מערכות סילוק ברוטו בזמן אמת (RTGS) (למשל T2, לשעבר TARGET2, באירופה, Fedwire בארצות הברית, או CHAPS בבריטניה).
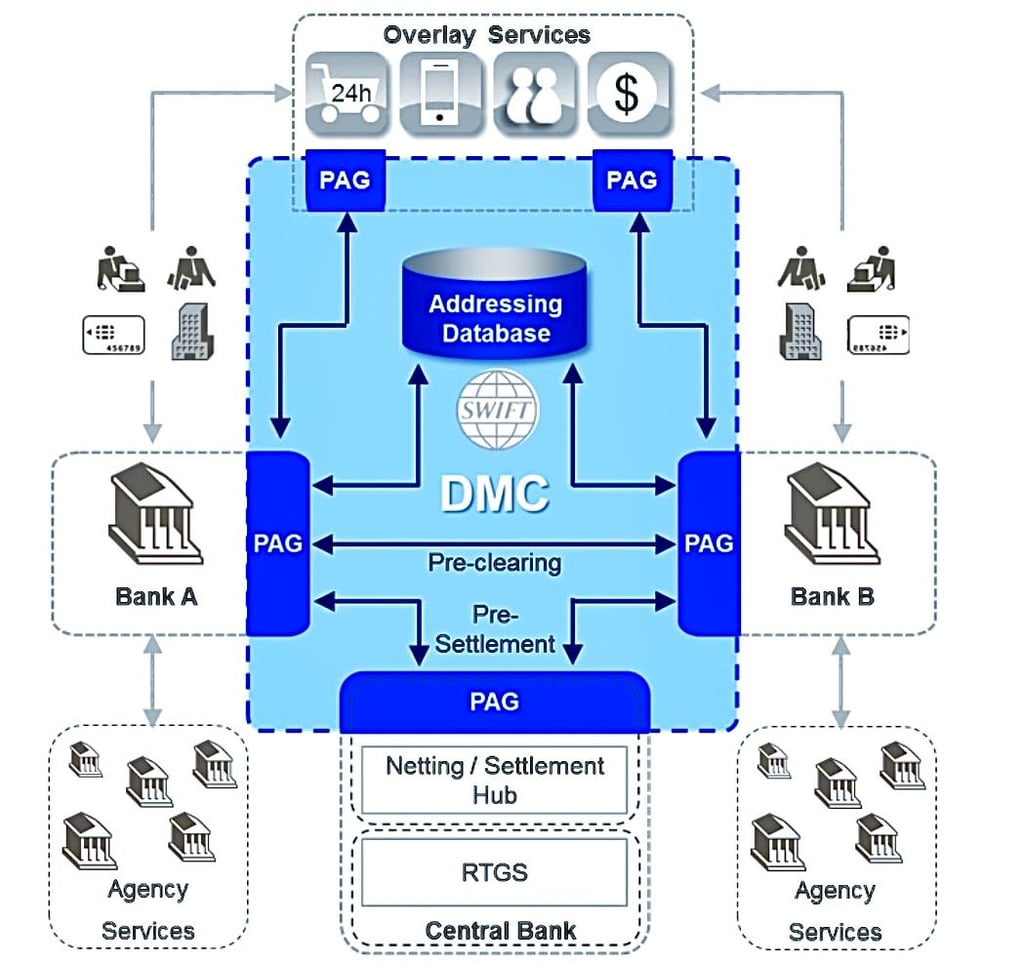
תקני SWIFT MT 2023
ארכיון עיון. אלו מהדורות Standards MT Release 2023. מאז נובמבר 2025 פועלים תשלומים חוצי גבולות ודיווח על מזומנים על בסיס ISO 20022 (pacs, camt); MT נותרו בשימוש בקטגוריות כגון מימון סחר (קטגוריה 7) וניירות ערך. המהדורות העדכניות מתפרסמות בידי SWIFT ב-MyStandards.
קטגוריה 1 – תשלומי לקוחות ושיקים
מדריך עזר להודעות MT 101-199
קטגוריה 2 – העברות בין מוסדות פיננסיים
מדריך עזר להודעות MT 200-299
קטגוריה 3 – שווקי האוצר – מטבע חוץ, שוקי כסף ונגזרים
מדריך עזר להודעות MT 300-349
מדריך הפניה להודעות MT 350-399
מדריך שימוש בהודעות
קטגוריה 4 – גבייה ומכתבי מזומן (Cash Letters)
מדריך הפניה להודעות MT 400-499
קטגוריה 5 – שווקי ניירות ערך
מדריך עזר להודעות MT 500-518
מדריך עזר להודעות MT 519-543
מדריך עזר להודעות MT 544-567
מדריך עזר להודעות MT 568-599
מדריך שימוש בהודעות
קטגוריה 6 – נתוני ייחוס – שווקי טרז'רי – סחורות
מדריך ייחוס להודעות MT 600-699
מדריך ייחוס להודעות MT 670-699
קטגוריה 7 – אשראי דוקומנטרי וערבויות/כתבי אשראי עומדים
מדריך עזר להודעות MT 700-799
קטגוריה 8 – המחאות נוסעים
מדריך הפניה להודעות MT 800-899
קטגוריה 9 – ניהול מזומנים וסטטוס לקוח
מדריך עזר להודעות MT 900-999
קטגוריה n – הודעות קבוצתיות משותפות
מדריך עזר להודעות MT n90-n99
תקני SWIFT MX
ארכיון עיון. כל רישום מציג את תאריך המהדורה של הגרסה המוחזקת כאן. SWIFT מפרסמת מהדורת תקנים חדשה מדי נובמבר; הגדרות ההודעות העדכניות זמינות ב-MyStandards.
ניהול חשבון בנק
חיוב עבור שירותי הבנק
ניהול מזומנים בין הבנק ללקוח
ניהול מזומנים
ניהול ביטחונות
פעולות תאגידיות
- דוחות הגדרת הודעות וסכמות (11.2023) חלק 1, חלק 2, חלק 2 וריאנטים
Cross-Border Payment Reporting plus (CBPR+)
חריגים וחקירות
קרנות
אסיפה כללית
הודעה על קבלה
סליקה וסילוק תשלומים
ייזום תשלומים
הרשאות תשלום
התאמה לאחר המסחר
סליקת ניירות ערך
סליקה והתאמות
- דוחות וסכמות של הגדרות הודעות (11.2022) חלק 1, חלק 2, וריאנטים של חלק 2
- הנחיות לשימוש בהודעות (6 ביוני 2014)
גילוי זהות בעלי המניות
טכני
דוח הערכת שווי כוללת של התיק
ניהול שירותי סחר
ניהול ביטחונות תלת-צדדי
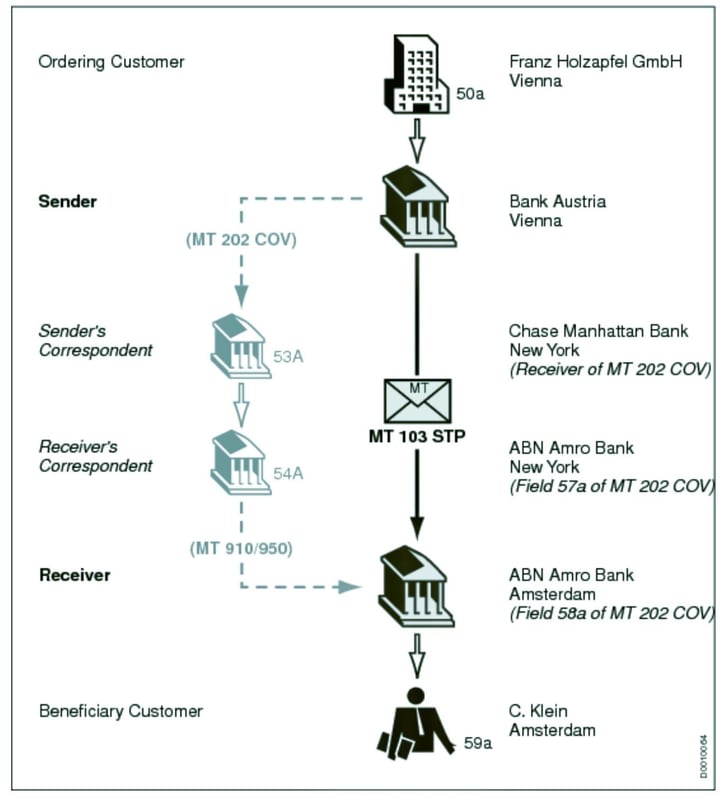
נוהל SWIFT STP
SWIFT (Society for Worldwide Interbank Financial Telecommunication) מספקת רשת המאפשרת למוסדות פיננסיים ברחבי העולם לשלוח ולקבל מידע על עסקאות פיננסיות בסביבה מאובטחת, סטנדרטית ואמינה. SWIFT אינה מעבירה כספים בפועל, אלא שולחת הוראות תשלום, שיש לסלקן באמצעות חשבונות קורספונדנטיים שיש למוסדות זה אצל זה.
עיבוד מקצה לקצה (Straight Through Processing, STP) משפר את היעילות והדיוק של עסקאות pacs.008 ו-pacs.009 COV באופן הבא.
עיבוד ישיר (STP) בעסקאות SWIFT
STP (עיבוד ישיר מקצה לקצה) הוא עיבוד אוטומטי של תשלומים ללא צורך בהתערבות ידנית. תהליך זה חיוני בענף הפיננסי להבטחת עסקאות מהירות, מדויקות וחסכוניות.
STP בהקשר של pacs.008 ו-pacs.009 COV:
- עיבוד אוטומטי של pacs.008 או pacs.008 STP:
- כאשר בנק שולח הודעת pacs.008 עבור עסקת לקוח, מערכת STP מעבדת את ההודעה באופן אוטומטי.
- המערכת בודקת את שלמותו ודייקנותו של המידע ומוודאת עמידה בפורמטים הנדרשים.
- אם ההודעה עומדת בכל הקריטריונים, היא מועברת אוטומטית אל הבנק של המוטב דרך רשת SWIFT.
- STP ב-pacs.009 COV לסילוק בין-בנקאי:
- לצד pacs.008, מופקת לעיתים קרובות גם הודעת pacs.009 COV להעברת כספים בין-בנקאית.
- מערכות STP מקשרות אוטומטית בין הודעות pacs.008 ו-pacs.009 COV, ומבטיחות שתשלום הכיסוי תואם לעסקת הלקוח בפועל.
- המערכת בודקת את הודעת pacs.009 COV מבחינת ציות רגולטורי, ובמיוחד את שקיפות פרטי מזמין ההעברה והמוטב (כנדרש בהודעות COV).
- צמצום טעויות ועיכובים:
- באמצעות אוטומציה של העיבוד, STP ממזער את הסיכון לטעויות אנוש ולעיכובים.
- היא מבטיחה שהעסקאות עומדות בתקנים ובתקנות הבינלאומיים.
- טיפול יעיל בחריגים:
- במקרים שבהם עסקאות אינן עומדות בקריטריונים של STP (עקב שגיאות פורמט, מידע חסר וכדומה), הן מסומנות לבדיקה ידנית.
- טיפול זה בחריגים הוא חלק מהותי מ-STP, והוא מבטיח כי עסקאות שאינן עומדות בדרישות או עסקאות חשודות יזכו לבחינה מעמיקה.
- סילוק מהיר:
- STP מאפשר הסדר מהיר יותר של עסקאות, שכן התהליך האוטומטי מקצר את הזמן הנדרש לאימות ולהעברה.
- הדבר קריטי במיוחד בעסקאות בינלאומיות שבהן מהירות היא גורם מפתח.
סיכום
- STP ב-pacs.008: מבצע אוטומציה של עיבוד הוראות תשלום של לקוחות, ומבטיח טיפול מהיר ומדויק בעסקאות.
- STP ב-pacs.009 COV: מאפשר קישור ועיבוד אוטומטיים של הסדרים בין-בנקאיים הקשורים לעסקאות לקוחות, תוך התמקדות בציות וביעילות.
- ההשפעה הכוללת של STP: משפרת את היעילות, הדיוק והציות של עסקאות פיננסיות, ומפחיתה התערבות ידנית וסיכונים נלווים.
Swift 103+ STP (עיבוד ישיר מקצה לקצה)
Swift 103+ STP היה פורמט MT ישן שהותאם לעיבוד ישיר (STP, Straight Through Processing); מאז תום תקופת הקיום המשותף תפקידו מתמלא על ידי הנחיית השימוש pacs.008 STP. עיבוד ישיר מאפשר לבצע את כל תהליך התשלום, מהיזום ועד להסדר הסופי, באופן אלקטרוני ללא צורך בהתערבות ידנית.
מאפיינים נוספים:
- פורמט תקני: נדרשת הקפדה על פורמט תקני, המצמצמת טעויות ועיכובים.
- עיבוד אוטומטי: העסקאות מעובדות באופן אוטומטי, באופן המבטיח עיבוד מהיר ויעיל יותר.
- צמצום התערבות ידנית: הצורך בהזנה ובאימות ידניים מצטמצם, וכך פוחת הסיכון לטעויות ולעיכובים.
- סליקה מהירה יותר: העסקאות נסלקות במהירות רבה יותר בהשוואה לשיטות המסורתיות.
שיקולים לגבי STP:
- הזנת נתונים מדויקת: יש להזין את הנתונים בדיוק כדי למנוע עיכובים או דחיות.
- עמידה בדרישות הפורמט: על הבנקים להבטיח כי דרישות הפורמט של 103+ STP מקוימות בקפדנות.
- תוכנה ומערכות: על הבנקים להפעיל תוכנות ומערכות מתאימות כדי לטפל ב-STP ביעילות
חיוני להבחין בין העברת הודעות לבין סליקה. SWIFT מעבירה הודעות פיננסיות מובנות בין מוסדות, אך היא עצמה אינה מעבירה כספים ואינה מחזיקה יתרות. אישור SWIFT, לרבות הודעת pacs.008, תקף רק כאשר הוא תואם עסקה ממשית שעובדה והותאמה במערכות הבנקאיות של המוסדות המשתתפים.
אין להתייחס למסמך SWIFT עצמאי, לצילום מסך או להודעה שהוצגו ללא אימות מוסדי כראיה להשלמת סילוק.
הודעת SWIFT pacs.008 STP
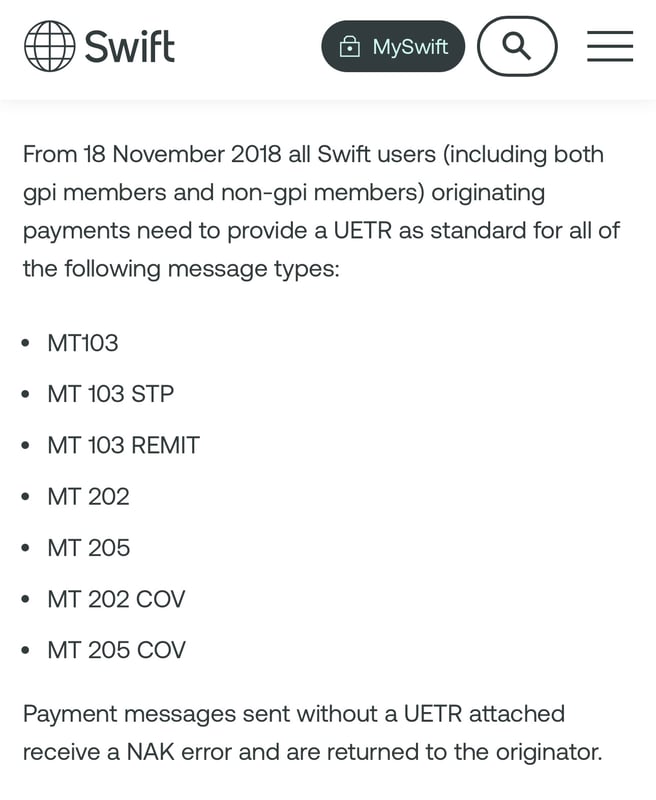
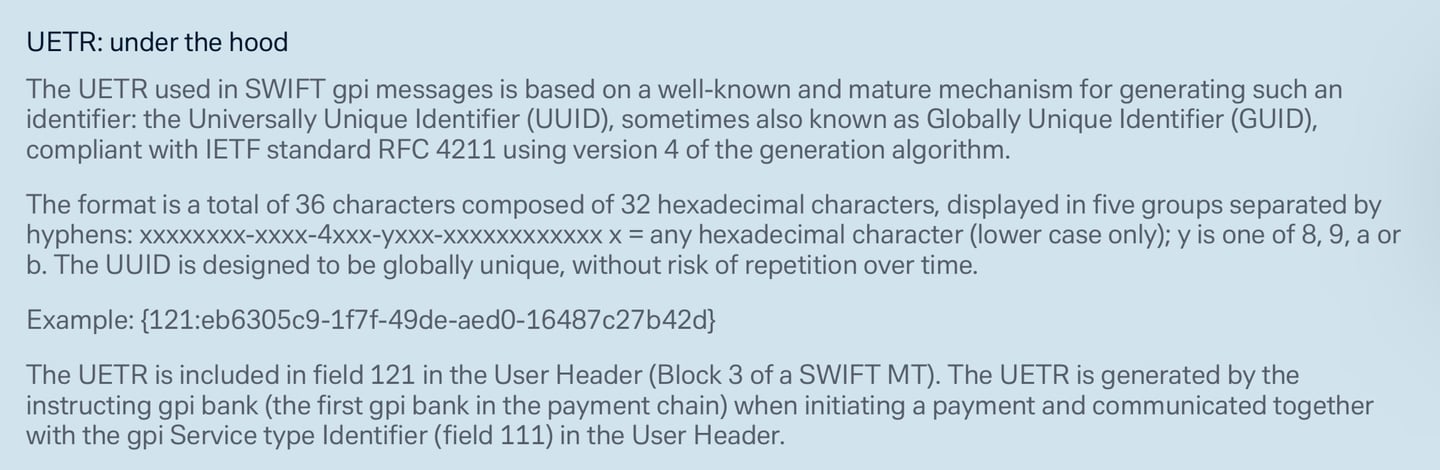
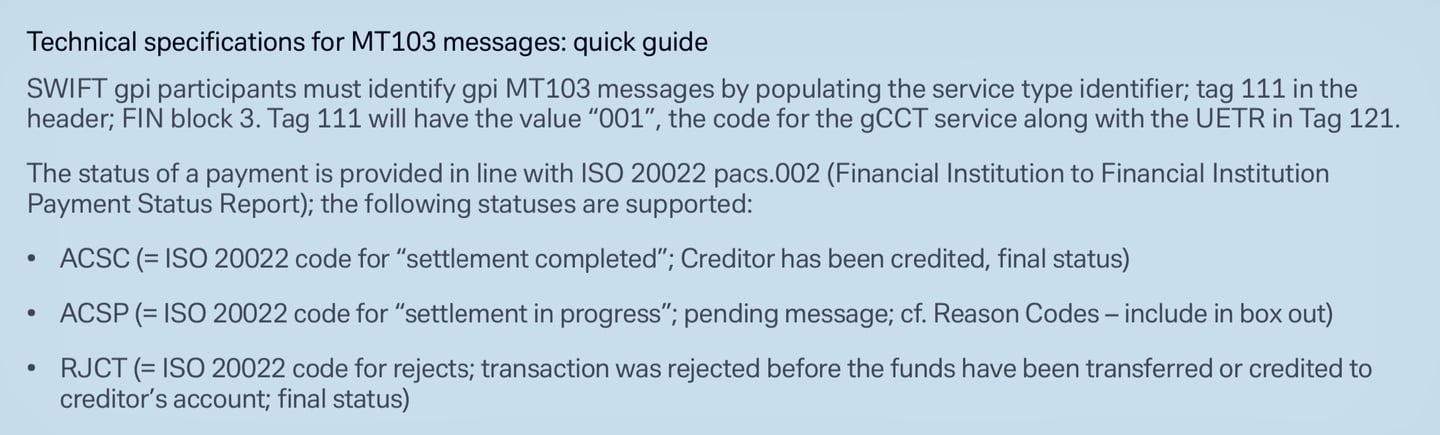
הודעה מחייבת מזהה ייחודי של העסקה מקצה לקצה (UETR). מאז נובמבר 2018 חלה חובה על כל משתמשי SWIFT, הן חברי gpi והן שאינם חברים, לכלול UETR בהודעות MT 103, MT 202 ו-MT 205; הדרישה חלה גם על המקבילות שלהן ב-ISO 20022, כגון pacs.008, pacs.008 STP ו-pacs.009.
העברות SWIFT gpi.
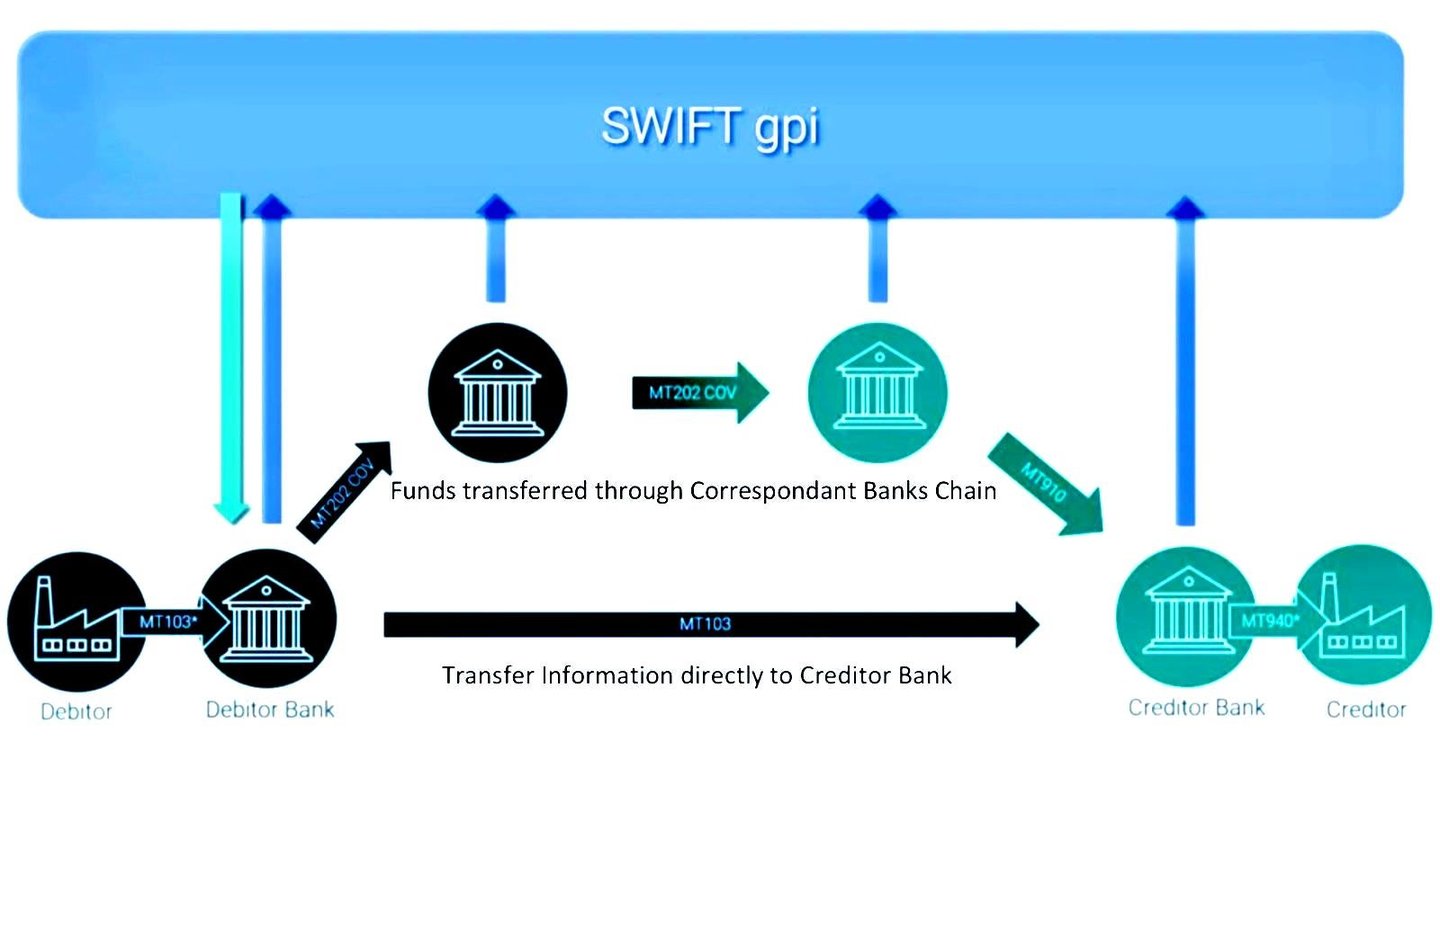
SWIFT gpi (Global Payments Innovation):
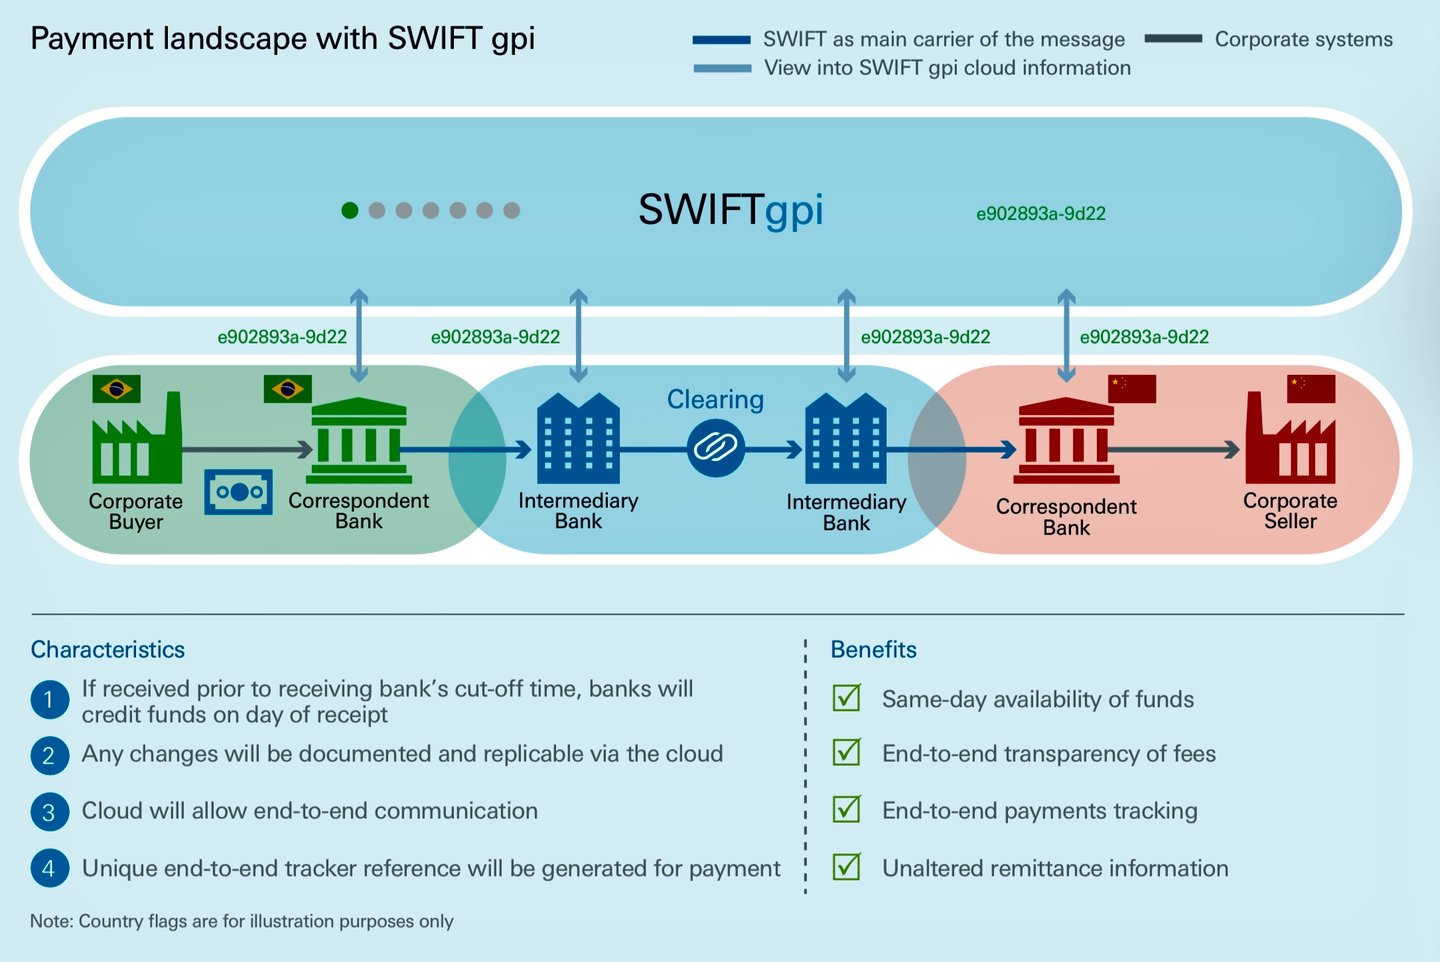
SWIFT gpi, שהושקה בשנת 2017, היא יוזמה שנועדה להתמודד עם מגבלות העברות SWIFT המסורתיות באמצעות שיפור המהירות, השקיפות והעקיבות של תשלומים חוצי גבולות. SWIFT gpi מנצלת את פורמטי ההודעות הקיימים MT ו-MX לשיפור שירותי התשלומים. המאפיינים העיקריים של SWIFT gpi כוללים:
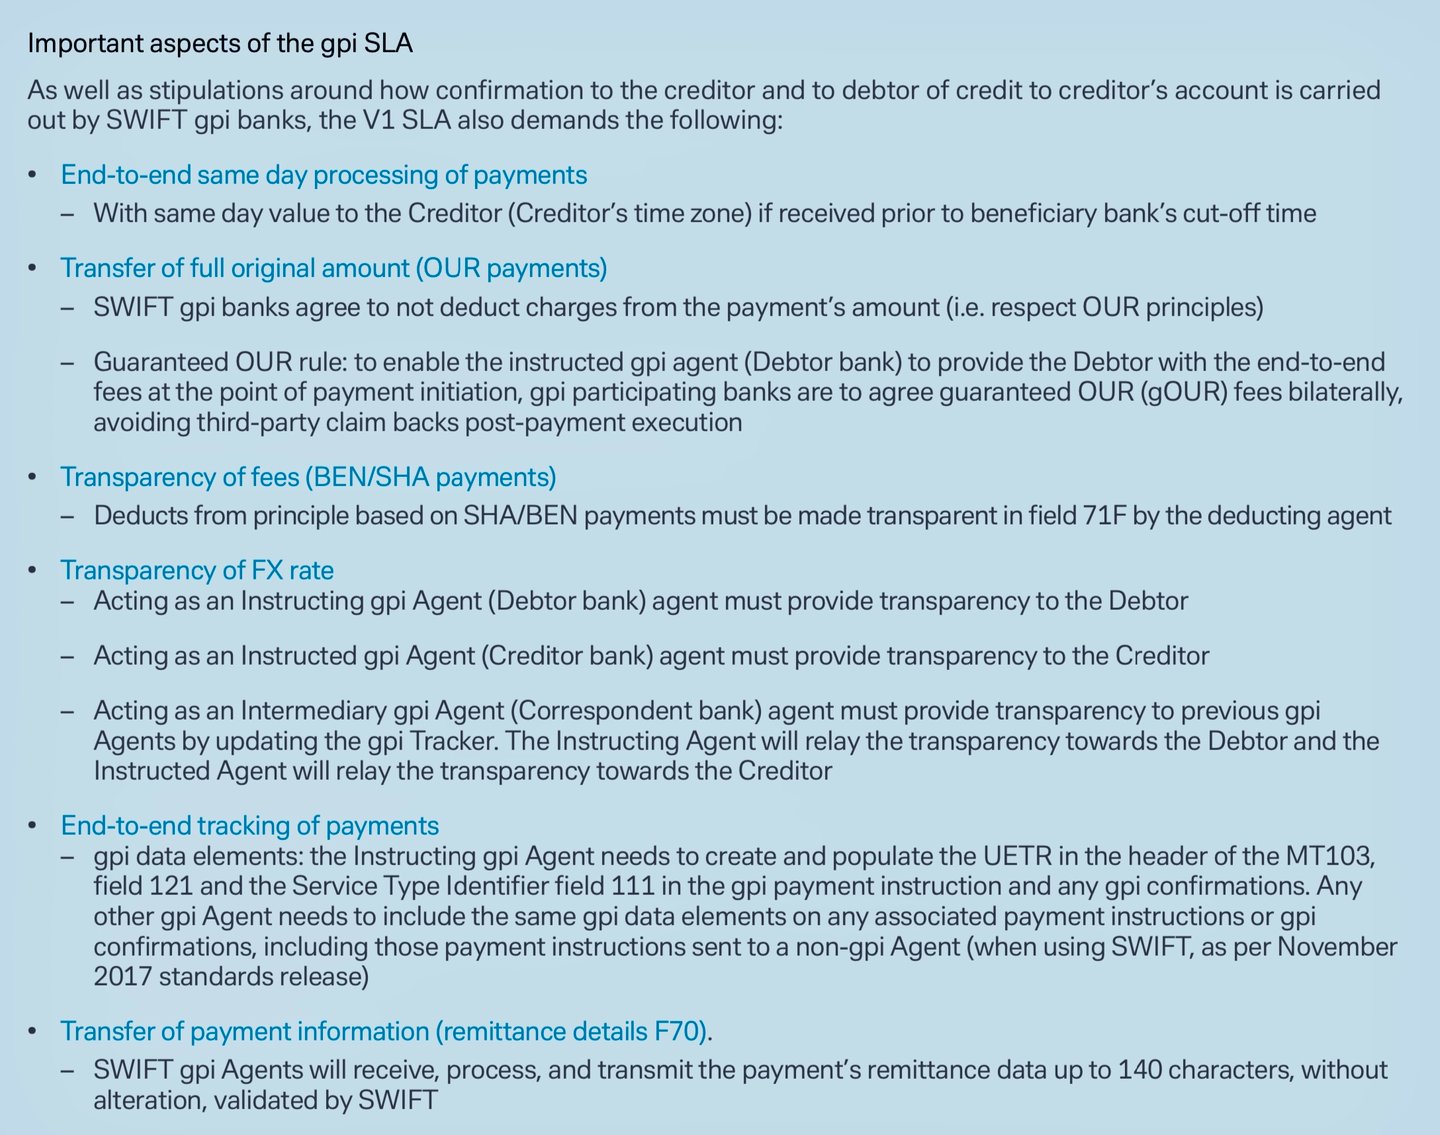
- תשלומים מהירים יותר: gpi מפשט תהליכים וקובע הסכמי רמת שירות (SLA) הדוקים יותר בין בנקים, וכתוצאה מכך זמני העברה קצרים יותר, לרוב בתוך דקות או שניות.
- מעקב אחר תשלומים: כלי המעקב gpi Tracker מאפשר מעקב בזמן אמת אחר עסקאות, משפר את השקיפות ומפחית בירורים ידניים.
- שקיפות בעמלות: בנקים יכולים לספק ללקוחות מידע מראש על עמלות העסקאות, ובכך לאפשר קבלת החלטות מושכלת יותר.
- נתונים עשירים יותר: gpi תומך בחילופי מידע מפורטים ומובנים יותר, ובכך מאפשר התאמות טובות יותר ועמידה משופרת בדרישות הרגולציה.
SWIFT gpi מתמודד עם המגבלות של העברות SWIFT מסורתיות באמצעות שיפור התשלומים חוצי הגבולות בעזרת מעקב מקצה לקצה, עיבוד מהיר יותר ונתונים עשירים יותר.
פענוח החלקים החצי-אוטומטיים והאוטומטיים בתהליכי Swift gpi
SWIFT (Society for Worldwide Interbank Financial Telecommunication) חוללה מהפכה בעסקאות הבינלאומיות עם השקת Global Payments Innovation (gpi). מטרתה העיקרית של SWIFT gpi היא לחדש ולאוטמט את התשלומים חוצי הגבולות, תוך הבטחת מהירות, יכולת מעקב ושקיפות.
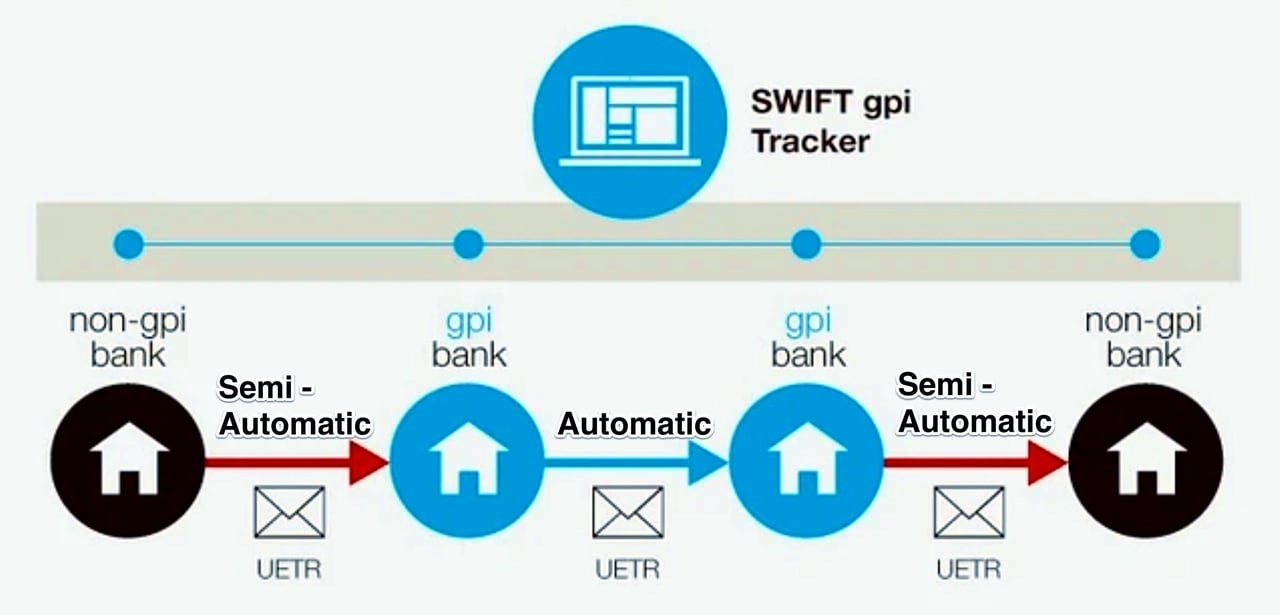
התהליך האוטומטי: מבנק GPI לבנק GPI
כאשר הן הבנק השולח והן הבנק המקבל חברים ב-gpi, ניתן להפוך את התהליך לאוטומטי לחלוטין. כך העסקה מהירה ויעילה יותר, ונמנעות טעויות אפשריות בעיבוד ידני. הדבר מאפשר מעקב בזמן אמת אחר תשלומים מתחילתם ועד סופם, ברמת שקיפות שלא נראתה בעבר בעסקאות חוצות גבולות.
החלק החצי-אוטומטי בתהליך:
בנק שאינו gpi לבנק gpi או בנק gpi לבנק שאינו gpi
תהליך ה-gpi האוטומטי למחצה נכנס לפעולה כאשר בנק שאינו חבר ב-gpi יוזם עסקה המיועדת לבנק החבר ב-gpi. הטיפול בעסקה מתחיל באופן ידני והופך לאוטומטי עם הגעתה לבנק החבר ב-gpi. אם הבנק שאינו חבר ב-gpi אינו ממלא את שדות 121 ו-111 של SWIFT, האחריות להשלמת שדות אלה כנדרש חלה על הבנק הראשון החבר ב-gpi בשרשרת העסקה, כדי להבטיח שהעסקה עומדת בתקני ה-gpi למעקב ולזיהוי רמת השירות.
- שדה 121 (מזהה ייחודי של עסקה מקצה לקצה – UETR): שדה זה משמש לזיהוי עסקת תשלום לאורך מחזור חייה כולו. זהו שדה חובה בכל עסקאות gpi, ולכל עסקה חייב להיות UETR ייחודי.
- שדה 111 (מזהה סוג שירות): שדה זה נושא קוד בן שלוש ספרות המזהה את שירות gpi ששימש לעסקה, למשל 001 עבור העברת אשראי של לקוח ב-gpi.
בשלב ההתחלה נדרשת הזנה ידנית של פרטי העסקה, לרבות פרטי המוטב, הסכום, המטבע ומטרת ההעברה. תהליך ראשוני זה הכרחי, שכן ייתכן שלבנק שאינו משתתף ב-gpi אין מערכות המאפשרות אוטומציה של חלק זה בעסקה.
התהליך החצי-אוטומטי מאפשר לאחר מכן לגורם אנושי לסקור ידנית את העסקאות כדי להבטיח עמידה בתקנות, כגון כללי AML ו-KYC. עסקאות גדולות או לא סטנדרטיות עשויות לדרוש גם הרשאה או אישור ידני, כדי להבטיח שהן עומדות בקריטריונים ספציפיים של ניהול סיכונים או מדיניות.
התערבות אנושית יכולה לעצור את התהליכים האוטומטיים
חרף האוטומציה הרווחת, נסיבות מסוימות עשויות לדרוש התערבות אנושית, גם בעסקאות gpi אוטומטיות לחלוטין.
- איתור הונאות: כאשר מערכת מסמנת פעילות הונאה אפשרית, ייתכן שעסקה תיעצר לבדיקה אנושית. הדבר עשוי לנבוע מדפוסים התואמים שיטות הונאה מוכרות, מהעברות גדולות באופן חריג, או מעסקאות הכרוכות באזורים או בצדדים בעלי סיכון גבוה להונאה.
- בקשות לביטול העברה: כאשר מוגשת בקשה לביטול עסקה (למשל עקב טעות או הונאה שזוהתה), ייתכן שנדרשת התערבות אנושית לטיפול בביטול, ובמיוחד כאשר הבקשה מורכבת או מחייבת תיאום בין מספר צדדים.
- חששות רגולטוריים וחששות ציות: עסקאות אוטומטיות עשויות להיעצר לבחינה אנושית אם הן כרוכות במדינות או בגופים הכפופים לסנקציות, או אם קיימים חששות אחרים בתחום הציות. בחינה זו יכולה לסייע להבטיח שהעסקה עומדת בכל הרגולציה החלה.
- בעיות טכניות: במקרה של השבתת מערכת, באג או בעיות טכניות אחרות, ייתכן שיידרש טיפול אנושי לתיקון הבעיה ולהבטחת עיבוד תקין של העסקה.
אף שההבטחה המרכזית של SWIFT gpi טמונה באוטומציה וביעילות, המציאות של עסקאות פיננסיות גלובליות פירושה שעדיין יש מקום לפיקוח אנושי. שילוב זה של תהליכים אוטומטיים למחצה ותהליכים אוטומטיים, לצד ההתערבות האנושית הנדרשת, מאפשר למערכת SWIFT gpi לתת מענה למגוון רחב של צרכים, תוך שמירה על הסטנדרטים הגבוהים ביותר של מהירות, אבטחה וציות.
פרמטרים מרכזיים למשתתפים שאינם משתתפי SWIFT gpi
כאשר גורם שאינו משתתף ב-SWIFT gpi (למשל בנק או מוסד פיננסי שאינו רשום ישירות ב-gpi) שולח הוראת תשלום לבנק המשתתף ב-gpi, הבנק המשתתף יכול להמיר אותה לפורמטים הנדרשים של הודעות SWIFT (pacs.008 להעברות אשראי של לקוחות, pacs.009 COV להעברות כיסוי ו-pacs.009 להעברות אשראי בין מוסדות פיננסיים). המרה זו מאפשרת עיבוד ומעקב ברשת gpi, בתנאי שההוראה כוללת נתונים מספיקים למילוי שדות החובה ועומדת בכללי gpi, כגון יכולת מעקב מקצה לקצה.
משתתפים שאינם gpi מספקים בדרך כלל פרמטרים אלה באמצעות סכמות תשלומים מקומיות, ממשקי API או פורמטים ישנים, והבנק ה-gpi מטפל בתוספות הייחודיות ל-gpi (למשל, יצירת UETR אם לא סופק, אף שהעברתו אינה חובה עבור גורמים שאינם gpi). הדרישות המדויקות עשויות להשתנות לפי תחום שיפוט, מטבע והסכמים דו-צדדיים, אך הפרמטרים המרכזיים נגזרים מההנחיות של CBPR+ (Cross-Border Payments and Reporting Plus) ומתקני ISO 20022. מאז תום תקופת ההתקיימות במקביל ב-22 בנובמבר 2025, הוראות תשלום חוצות גבולות מוחלפות בפורמט ISO 20022; ההפניות לשדות MT הישנים שלהלן ניתנות לצורכי התמצאות בלבד.
1. זיהוי הצדדים (פרטי החייב והנושה)
פרטים אלה מזהים את יוזם התשלום ואת המוטב, ומבטיחים עמידה בהמלצה 16 של FATF בדבר דרישות כלל הנסיעה.
- החייב/הלקוח המורה: שם מלא, כתובת מובנית (רחוב, עיר, מיקוד, מדינה) וזיהוי החשבון (למשל IBAN או מספר חשבון). בהודעות MT 103/MT 202 COV הקודמות מתייחס הדבר לשדה 50a; ב-pacs.008/pacs.009 ל-<Dbtr> ול-<DbtrAcct>.
- נושה/לקוח מוטב: שם מלא, כתובת מובנית וזיהוי החשבון. מתאים לשדה 59a ב-MT103/MT202 COV לשעבר; <Cdtr> ו-<CdtrAcct> ב-pacs.008/pacs.009.
- חייב/נושה סופי (אם רלוונטי): אם הם שונים מהצדדים העיקריים, יש לכלול את פרטיהם לשם שקיפות מוגברת (אופציונלי אך מומלץ למעקב gpi). ממופה אל <UltmtDbtr>/<UltmtCdtr> ב-pacs.008/pacs.009.
מדוע נדרש: מאפשר ניתוב מדויק ובדיקות רגולטוריות; נתונים חלקיים עלולים לגרום לדחיות או לעיכובים.
2. מידע על סוכנים ונתיבי ניתוב
מפרט את המוסדות הפיננסיים המעורבים בשרשרת.
- סוכן החייב: BIC (Bank Identifier Code) או מזהה אחר של הבנק השולח. מקביל לשדה 52a ב-MT 103 לשעבר; <DbtrAgt> ב-pacs.008/pacs.009.
- סוכן הנושה: BIC של הבנק המקבל. מתאים לשדה 57a ב-MT 103/MT 202 COV לשעבר; <CdtrAgt> ב-pacs.008/pacs.009.
- סוכנים מתווכים (אם ידועים): קודי BIC של כל בנק קורספונדנט (עד 3 רמות). מקביל לשדה 56a בפורמט MT הקודם; <IntrmyAgt1-3> ב-pacs.008/pacs.009.
- סוכנים מורים/מונחים: קודי BIC של השולח/המקבל הישיר בשרשרת. שדה אופציונלי, המסייע בשיטות סדרתיות או בשיטת כיסוי (cover).
- סוכנים מורים קודמים (ככל שרלוונטי): בשרשראות מרובות חוליות, עד 3 סוכנים קודמים.
סיבת הדרישה: מבטיח ניתוב תקין דרך בנקים מתווכים; יש להעדיף BICFI על פני שמות לשם דיוק ב-pacs.009 COV.
3. פרטי העסקה
רכיבים פיננסיים מרכזיים לצורך סילוק.
- סכום ומטבע: סכום הסילוק הבין-בנקאי וקוד המטבע לפי ISO 4217 (למשל USD, EUR). מתמפה לשדה 32A ב-MT 103/MT 202 COV הקודמים; <IntrBkSttlmAmt> ב-pacs.008/pacs.009.
- סכום ההוראה (אם שונה): הסכום המקורי לפני ניכויים.
- מועד סילוק בין-בנקאי: מועד הערך לסילוק. מתאים לחלק משדה 32A ב-MT; <IntrBkSttlmDt> ב-pacs.008/pacs.009.
- שיטת סילוק: יש לציין אם באמצעות RTGS (CLRG), כיסוי (COVE) או סוכן (INDA/INGA). אין מקבילה ישירה ב-MT, אך היא משתמעת.
מדוע נדרש: מגדיר את העברת הערך; שדה חובה בכל הפורמטים.
4. מזהי הפניה ומעקב
לצורך עקיבות, ובפרט ב-gpi.
- זיהוי מקצה לקצה: אסמכתא המקשרת את כל השרשרת (למשל מזהה חשבונית או עסקה). <EndToEndId> ב-pacs.008/pacs.009.
- מזהה הוראה: אסמכתת השולח (מוגבלת ל-16 תווים ב-MT). מתאימה לשדה 20 ב-MT הקודם; <InstrId> ב-pacs.008/pacs.009.
- מזהה ייחודי להעברה מקצה לקצה (UETR): מזהה UUID למעקב מקצה לקצה. חובה ב-pacs.008/pacs.009 וכן, ב-MT 103/MT 202 לשעבר, בשדה 121; אם הערוץ היוזם אינו מספק אותו, הבנק הראשון בשרשרת הפועל ברשת Swift מפיק אותו.
- מזהה עסקה: אסמכתה פנימית נוספת.
מדוע נדרש: מאפשר מעקב וקישור של gpi (למשל pacs.008 ל-pacs.009 COV); ה-UETR הוא המפתח לאישורים אוניברסליים.
5. מטרה ומידע על השירות
מסווג את סוג התשלום.
- קודי Purpose ו-Category Purpose (מטרה ומטרת קטגוריה): קודי ISO (למשל SALA עבור משכורת) המציינים את אופי העסקה. נדרשים במסדרונות מסוימים; <Purp> ו-<CtgyPurp> ב-pacs.008.
- קוד רמת שירות: מזהה את שירות ה-gpi (למשל G001 להעברת אשראי ללקוח ב-gpi); על בנקים שאינם ב-gpi להימנע מלכלול קודים ייעודיים ל-gpi אלא אם הוסכם על כך. מתאים לשדה 23E ב-MT; <SvcLvl> ב-pacs.008/pacs.009.
- קוד מכשיר מקומי: עבור מסלולים ייעודיים (למשל, העברות תוך-קבוצתיות).
הסיבה לדרישה: מבטיח ציות רגולטורי ועדיפות בעיבוד; הולך והופך לחובה בעקבות המעבר ל-ISO.
6. העברת כספים והוראות נוספות
- מידע על התשלום (Remittance Information): טקסט חופשי (עד 140 תווים) או מובנה (למשל פרטי חשבונית). מתאים לשדה 70 ב-MT103 לשעבר; <RmtInf> ב-pacs.008/pacs.009.
- הוראות לסוכנים: לדוגמה, /REC/ עבור מקבל, /ACC/ עבור חשבון, או הוראות טלפוניות (PHOB). ממופה לשדה 72 בהודעת ה-MT הקודמת; <InstrForNxtAgt>/<InstrForCdtrAgt> ב-pacs.008/pacs.009.
- אינדיקטורים לזמני סליקה: זמנים מבוקשים (לדוגמה, CLSTm לזמן CLS).
מדוע נדרש: מספק הקשר והוראות טיפול; חיוני לשיטות כיסוי ב-pacs.009 COV.
7. נתונים רגולטוריים ונתוני ציות
- דיווח רגולטורי: קודים או פרטים (למשל מספר זיהוי לצורכי מס, אינדיקטור דיווח כגון CRED/DEB). ממופה לשדה 77B ב-MT; ל-<RgltryRptg> ב-pacs.008/pacs.009.
- קודי סיבת החזרה (אם רלוונטי להחזרות): לדוגמה AC04 לחשבון סגור, ב-pacs.004 המקושר להודעות המקור.
מדוע נדרש: עומד בחובות AML/KYC ודיווח; חובה במסלולים מפוקחים.
לשם יישום מיטבי, על משתתפים שאינם gpi לבנות את הנתונים באופן שימנע קטיעה בעת המרות מ-MT ל-MX, ולהיוועץ בבנק החבר ב-gpi לגבי צרכים ספציפיים. אם התשלום כרוך בשיטות כיסוי, פרטי הלקוח בעסקת הבסיס חייבים להיות זהים בכל ההודעות (למשל, מ-pacs.008 ל-pacs.009 COV).
הודעות תשלום ב-SWIFT gpi
במסגרת SWIFT gpi (Global Payments Innovation), הודעות התשלום המקוריות (למשל pacs.008 להעברות לקוחות או pacs.009 COV להעברות כיסוי) נחשבות בלתי ניתנות לשינוי לאחר שנשלחו. בנקים מקבלים אינם יכולים לשנות ישירות את תוכן ההודעות הללו, שכן הודעות SWIFT מתוכננות לשמור על שלמות ועל יכולת ביקורת לאורך שרשרת התשלום. במקום זאת, כל שינוי, תיקון או ביטול מטופל באמצעות הודעות המשך נפרדות, עדכוני סטטוס דרך gpi Tracker, או שירותים ייעודיים כגון gSRP (gpi Stop and Recall Payment). כך מובטחת עקיבות מקצה לקצה באמצעות מזהה העסקה הייחודי מקצה לקצה (UETR).
בנקים מקבלים (הפועלים בדרך כלל כסוכן הנושה או כמתווך) רשאים, עם זאת, להגיב לבקשות לשינוי מצד השולח או ליזום פעולות שמובילות הלכה למעשה לשינוי בתוצאת התשלום (למשל החזרות או עיכובים). הם רשאים גם לבקש מהשולח הבהרות או תיקונים בתנאים מסוימים. תהליכים אלה כפופים לספרי הכללים של SWIFT, להנחיות נוהג שוק (למשל של Payments Market Practice Group – PMPG) ולדרישות רגולטוריות, תוך מתן עדיפות לאוטומציה, לשקיפות ולמניעת הונאות.
תנאים לכך שבנקים מקבלים יבקשו שינויים או יסייעו בביצועם
בנקים מקבלים רשאים לבקש שינויים (כגון תיקון פרטים) או לנקוט פעולות המצביעות על צורך בשינוי כאשר לא ניתן לעבד את התשלום המקורי בהתאם להוראות. הדבר נעשה בדרך כלל באמצעות הודעות בירור (כגון MT 195/199) או בתגובה לבקשות ביוזמת השולח. התנאים העיקריים כוללים:
- שגיאות בפרטי התשלום: אם קיימים אי-דיוקים, כגון חשבון מוטב שגוי (למשל חשבון סגור – קוד AC04), מטבע שגוי (קוד CURR), ניתוב סוכן שגוי (קוד AGNT) או תקלות טכניות (קוד TECH), רשאי הבנק המקבל להשהות את התשלום ולבקש מהשולח למסור פרטים מתוקנים או לשלוח תשלום חדש. כך נמנעת דחייה מוחלטת תוך מתן אפשרות לפתרון.
- אי-יכולת ליישם את התשלום: לפי הקוד CUTA (Cancel Upon Unable to Apply), אם לא ניתן לזכות את החשבון בתשלום עקב אי-התאמות (למשל אי-התאמה בשם או בחשבון, או פרטים חסרים), הבנק המקבל רשאי לבקש מהשולח פרטי ביטול או תיקון לצורך הסדרת המצב.
- חשד להונאה או לעסקאות בלתי מורשות: במקרה של הונאה (קוד FRAD), הבנק המקבל יכול לזהות בעיות באופן עצמאי ולהתחיל בהשבת הכספים ללא בקשה מוקדמת מהשולח. הוא יכול גם להשיב לבקשות החזרה של השולח על ידי הקפאת הכספים ובקשת שיפוי (קוד INDM) אם הכספים כבר זוכו, כדי לצמצם את הסיכון לפני ההשבה.
- תשלומים כפולים או שלא כדין: קודים כגון DUPL (תשלום כפול) או UPAY (תשלום שלא כדין) מאפשרים לבנק המקבל לסמן את העסקה ולבקש את ביטולה אם היא שגויה או בלתי מוצדקת.
- סוגיות רגולטוריות או סוגיות ציות: אם התשלום מפר חוקים מקומיים, סנקציות או דרישות AML (קוד LEGL), הבנק המקבל רשאי לדחות אותו או לעכבו ולבקש מהשולח מסמכים נוספים או תיקונים.
- החלטות הלקוח או המוטב: אם המוטב מסרב לקבל את התשלום (קוד CUST או NOAS – אין מענה מהמוטב), הבנק המקבל רשאי להחזירו ולהודיע לשולח, ואף לבקש אישור לשינויים.
- החלטות תלויות ועומדות: במקרים תלויים ועומדים (קוד PDCR), כגון המתנה לאישור חיוב (RQDA) או למענה מהסוכן הבא (PTNA), הבנק המקבל רשאי להחזיק את התשלום ולבקש הוראות נוספות או שינויים כדי להמשיך בביצועו.
בכל המקרים יש לבנות את הבקשות באופן המאפשר אוטומציה (למשל, באמצעות הכללת UETR, אסמכתאות מקור כגון שדה 20/32A/50/59 וקודים ספציפיים בשדה 79 של ההודעות) לצורך תמיכה בעיבוד ישיר מקצה לקצה (STP). ייתכן שיידרשו הסכמי שיפוי דו-צדדיים אם כספים מזוכים, ולבנק המקבל אין חובה לקבל בקשות, אולם עליו לתעדף בקשות דחופות (למשל, הקשורות להונאה).
תהליכים מעורבים
- מענה לבקשות החזרה ביוזמת השולח: השולח (בנק החייב) יוזם בדרך כלל בקשת החזרה באמצעות MT 192/292 (או מקבילות ISO 20022 כגון camt.056) דרך שירות gSRP, הנשלחת באופן טורי או ישירות לבנק המקבל. על הבנק המקבל לאשר קבלה באופן מיידי ולהשיב באמצעות MT 196/296 (או MT 199/299 אם ההודעה מובנית), תוך שימוש בקודים כגון CNCL (בוטל), RJCR (נדחה עם סיבה) או PDCR (ממתין). אם הבקשה מתקבלת, הכספים מוחזרים באמצעות pacs.004 (החזר תשלום).
- פעולות עצמאיות של הבנקים המקבלים: אם מתגלה הונאה בתוך הבנק המקבל, הוא רשאי להחזיר את הכספים באמצעות pacs.004 עם פרטים מובנים, ולהודיע באמצעות ה-Tracker לצורך עדכוני סטטוס בזמן אמת.
- בקשות לתיקון/הבהרה: הבנקים המקבלים משתמשים בהודעות בירור (כגון MT 195/295) כדי לבקש שינויים, כגון פרטים נוספים. הדבר נפוץ בתשלומים המוחזקים בהמתנה.
- שילוב Tracker: כל הפעולות מעדכנות את gpi Tracker בזמן אמת, בגישה באמצעות ממשקי API או ממשק גרפי, ובכך מובטחת שקיפות לכל הצדדים. חברי gpi חייבים לציית לספרי הכללים המחייבים עבור gCCT (העברת אשראי ללקוח), gCOV (כיסוי) ו-gSRP.
- מגבלות וגורמי הצלחה: אין ערובה לביצוע שינויים; ההצלחה תלויה בשלב התשלום (קל יותר לפני הזיכוי), בשיתוף הפעולה של המוטב ובתחום השיפוט. תקנות גוברות תמיד על הנחיות. אם הזיכוי בוצע, החזרת הכספים מחייבת הסכמת המוטב או כתב שיפוי.
נהלים אלה חלים בעיקר על חברי gpi, אך בנקים שאינם חברי gpi יכולים להשתתף באמצעות שערים (gateways). לפרטים העדכניים ביותר יש לעיין בספרי הכללים הרשמיים של SWIFT, שכן התהליכים מתפתחים (למשל עם המעבר ל-ISO 20022).
הפרדה בין העברת הודעות לסילוק ב-SWIFT gpi
SWIFT gpi מטפל בעיקר בהוראות תשלום ובמעקב אחריהן באמצעות מסרים (למשל תבניות ISO 20022 כגון pacs.008 להעברות לקוח, pacs.009 להעברות פיננסיות, או MT 103/MT 202 מהמערכת הקודמת), אך התנועה הממשית של הכספים מתרחשת בנפרד, ברמת הסילוק. הסילוק מתבצע בדרך כלל באמצעות יחסי בנקאות קורספונדנטית (חשבונות נוסטרו/ווסטרו), קיזוז דו-צדדי או מנגנוני סליקה וסילוק (CSM) כגון מערכות סילוק ברוטו בזמן אמת (RTGS) (למשל T2, לשעבר TARGET2, באירופה, Fedwire בארצות הברית, או CHAPS בבריטניה). ה-gpi Tracker מספק נראות בזמן אמת לסטטוס המסר, אך העברת הכספים נשענת על מערכות היסוד הללו.
תקופת הדו-קיום להוראות תשלום חוצות גבולות הסתיימה ב-22 בנובמבר 2025: הוראות תשלום כגון MT103 ו-MT202 הוחלפו בהודעות ISO 20022 (MX) כגון pacs.008 ו-pacs.009, ואילו קטגוריות MT אחרות יופסקו במועדים מאוחרים יותר. להלן הסבר כיצד מתבצעים החזרים ושחרורי עיכוב ברמת החשבון, הסליקה והסילוק.
כיצד מוחזר הכסף ברמת החשבון, הסליקה וההסדר
החזרות מתחילות לאחר בקשת החזרה מוצלחת (באמצעות gSRP – שירות gpi Stop and Recall Payment) או לאחר זיהוי עצמאי (למשל הונאה, טעויות). שירות gSRP משתמש בהודעת camt.056 (בקשה לביטול תשלום) מצד השולח, המקבלת מענה בהודעת camt.029 (תוצאת בירור). לאחר הקבלה, החזרת הכספים מבוצעת באמצעות הוראת תשלום חדשה המהפכת את הזרימה, מחייבת את חשבון הבנק המקבל ומזכה בחזרה לאורך השרשרת. אין זה שינוי של ההודעה המקורית אלא עסקה נפרדת.
שיטות סילוק מרכזיות ותהליכי החזרה
שיטות הסילוק קובעות כיצד מתבצעות ההחזרות:
- CLRG (סליקה באמצעות תשתית שוק): סילוק באמצעות RTGS או CSM (למשל באמצעות בנק מרכזי). החזרות משתמשות ב-pacs.004 כדי להורות לתשתית השוק לחייב את חשבון הסוכן המקבל ולזכות את חשבון הסוכן הקודם, לעיתים בזמן אמת או באותו יום.
- INGA (הסוכן המורה מסלק ראשון): השולח מסלק את הכספים לפני שליחת ההודעה. החזרות באמצעות pacs.004 מחייבות את חשבון הסוכן המקבל את ההוראה לאחר הסליקה.
- INDA (הסוכן המונחה מסלק עם קבלת ההודעה): הצד המקבל מסלק עם קבלת ההודעה. אם הסליקה לא בוצעה, ההודעה נדחית באמצעות pacs.002 (ללא תנועת כספים); אם הסליקה בוצעה, הכספים מוחזרים באמצעות pacs.004.
- COVE (שיטת הכיסוי): משמשת לתשלומים בסכומים גבוהים עם העברת כיסוי (pacs.009 COV). ההחזרים עוקבים אחר השרשרת ההפוכה: pacs.004 מסוכן המוטב חזרה לבנקים המתווכים, תוך חיוב וזיכוי חשבונות הקורספונדנטים בהתאם.
הליך ההחזרה שלב אחר שלב ברמת הסילוק
1. יזום וקבלה: השולח מגיש בקשה לביטול (למשל באמצעות camt.056 עם UETR). המקבל משיב (camt.029) ומאשר אם הכספים זמינים או טרם זוכו למוטב (קל יותר לפני הזיכוי). אם הכספים כבר זוכו, ייתכן שיידרשו הסכמת המוטב או כתב שיפוי.
2. הוראת החזרת כספים: הצד המקבל מנפיק pacs.004 (החזרת תשלום) או MT 103/MT 202 מסורתיים עם קודי החזרה (למשל RETN). הודעה זו כוללת:
- אסמכתאות מקור (UETR, End-to-End ID, Instruction ID).
- היפוך תפקידים: הנושה המקורי הופך לחייב; סוכן החייב המקורי הופך לנושה.
- פרטי הסליקה: סכום ותאריך הסליקה הבין-בנקאית המקוריים, שער חליפין (אם מעורב מט"ח), עמלות (אם נוכו).
- קוד סיבת החזרה (למשל AC04 לחשבון סגור, FRAD להונאה).
- שדה חשבון הסילוק (אם קיים בהודעה המקורית) לציון החשבון לזיכוי.
3. ביצוע הסליקה:
- הודעת pacs.004 מפעילה חיוב של חשבון הנוסטרו/ווסטרו של הבנק המקבל (המתנהל אצל הסוכן הקודם או אצל MI).
- הכספים מזוכים בחזרה מחוליה לחוליה לאורך השרשרת, באמצעות אותה שיטת סילוק (למשל, העברת RTGS ב-CLRG).
- במקרה של החזר חלקי, יש לציין "PART" במידע הנוסף יחד עם הסכום היחסי.
- ה-Tracker מעדכן את הסטטוס (למשל "הוחזר") בזמן אמת, והוא גלוי באמצעות API או GUI.
4. זיכוי סופי: חשבונו של השולח המקורי מזוכה, לעיתים לאחר ניכוי עמלות. אם התהליך מתבצע באמצעות CSM, הסילוק הוא אטומי; בהסדרים דו-צדדיים הוא עשוי לכלול קיזוז נטו בסוף היום.
5. הודעות לאחר ההחזרה: יש להשתמש ב-camt.053/054 (דף חשבון/הודעת חיוב-זיכוי) כדי לאשר את עדכוני הפנקס. אין להשתמש שוב ב-pacs.004 ל"החזרת החזרה": יש להשתמש בבירורים במקום זאת.
ההחזרות מבוצעות באופן אוטומטי ככל הניתן, אך ייתכן שתידרש התערבות ידנית מטעמי ציות או אם הכספים הוקפאו. השבת הכספים אינה מובטחת; היא תלויה בעיקר במהירות שליחת בקשת הביטול ובשאלה אם הכספים כבר זוכו. אם ההסדר טרם הושלם (למשל, דחייה לפני ההסדר), לא מועברים כספים: יש להשתמש במקום זאת ב-pacs.002.
כיצד משוחררים תשלומים מוחזקים (אישור שחרור) ברמת החשבון, הקלירינג והסילוק
עצירה מתרחשת כאשר לא ניתן לעבד תשלום באופן מיידי (למשל עקב שגיאות, בדיקות ציות או המתנה להבהרה), והוא מוצב במצב "ממתין" ללא סילוק. לא מתבצע חיוב או זיכוי של כספים עד לפתרון. ה-gpi Tracker מציג סטטוסים כגון "On Hold" או "Pending" (למשל קוד PDCR), והפתרון נעשה באמצעות הודעות בירור (MT 195/199 או camt.029).
תנאים המובילים להקפאות
- אי-התאמות (למשל אי-התאמה בין החשבון לשם – קוד CUTA).
- בדיקות רגולטוריות (למשל, סנקציות – קוד LEGL).
- ממתין לתגובת המוטב (קוד NOAS) או לאישור חיוב (RQDA).
- שעות לא מקוונות או עיבוד אצווה בבנק המוטב.
תהליך השחרור ברמת הסילוק
1. הודעת עיכוב: הצד המקבל שולח pacs.002 (עדכון סטטוס) או MT 199 עם קוד המתנה, ומחזיק את הכספים בחשבון ביניים/נאמנות אם הסילוק חלקי (למשל בשיטות כיסוי).
2. פתרון: השולח מספק תיקונים/הבהרות (למשל באמצעות תגובת MT 195 או camt.029). אם הנושא נפתר, המקבל נותן "אור ירוק" ומעבד את ההוראה המקורית.
3. ביצוע הסילוק:
- ה-pacs.008/pacs.009 המקורי משוחרר מהשהיה.
- הכספים מוסדרים בדרך שנקבעה: חיוב חשבון השולח, זיכוי חשבון המקבל (למשל באמצעות RTGS ב-CLRG), ולאחר מכן זיכוי סופי בחשבון המוטב.
- שלב המוטב (מהבנק המקבל ללקוח הקצה) הוא לרוב השלב שבו מתרחשים עיכובים, בפרט בשווקים עם בקרת הון או תשתית מוגבלת.
- המעקב מתעדכן ל"זוכה" או "הושלם", ו-pacs.002 (דוח סטטוס תשלום) מאשר זאת.
4. אם לא שוחרר: אם הנושא לא נפתר (למשל לאחר פקיעת מועד), יש להחזיר באמצעות pacs.004 כמתואר לעיל, או לדחות באמצעות pacs.002 (ללא סילוק).
כללי gpi מחייבים זיכוי באותו יום ככל שניתן; Swift דיווחה ב-2018 כי כמעט 50% מתשלומי gpi זוכו בתוך 30 דקות וכמעט 100% בתוך 24 שעות. גורמים כגון פיקוח על תנועות הון או שעות שבהן מערכות הבנק אינן פעילות עלולים להאריך את זמני ההחזקה, אך gpi מדגישה אוטומציה כדי למזער אותם.
לסקירה כללית על SWIFT GPI לחצו כאן, למדריך היישום המוסמך של Swift GPI לחצו כאן, ולהנחיות Swift gpi לחצו כאן.
לבדיקת מזהה UETR (Unique End-to-End Transaction Reference), הנדרש כעת בכל העברה חוצת גבולות המעובדת ברשת SWIFT באמצעות Deutsche Bank (לחצו כאן), באמצעות Standard Charter (לחצו כאן), באמצעות BNY Mellon (לחצו כאן), Wells Fargo (לחצו כאן), Santander (לחצו כאן) או TrackMySwift (לחצו כאן).
SwiftNet Instant
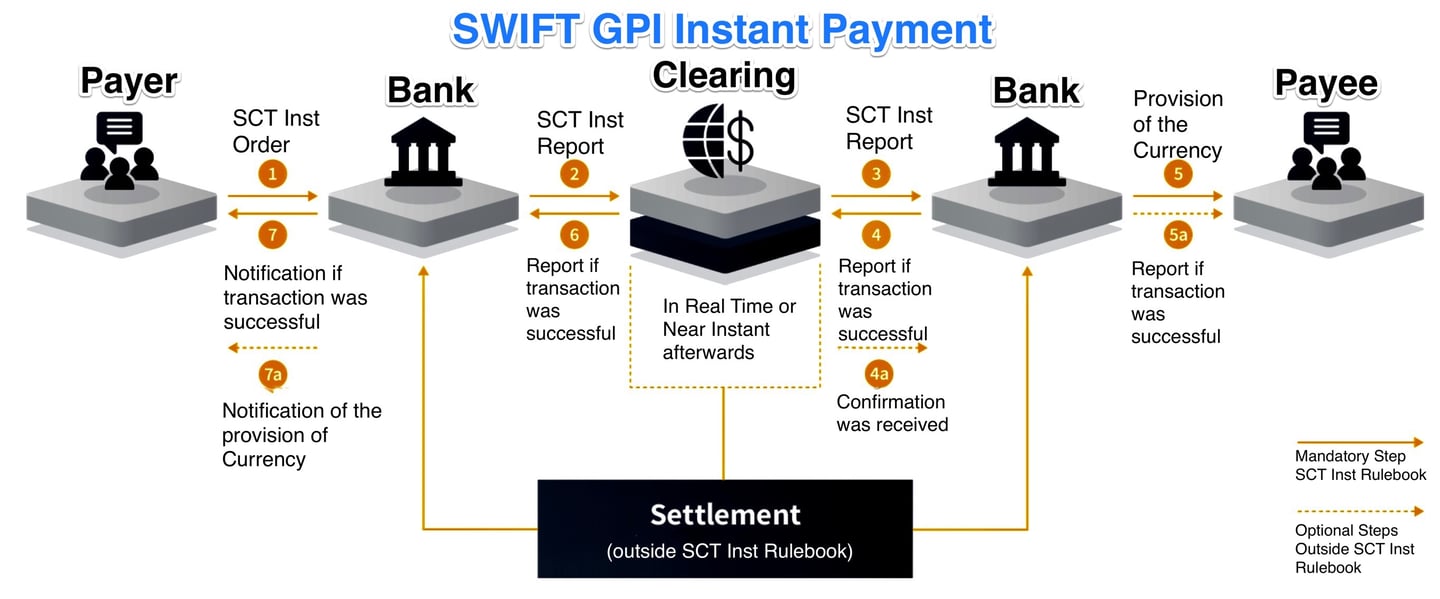
SwiftNet Instant. זוהי פלטפורמת מסרים בזמן אמת בעלת השהיה נמוכה, הזמינה 24/7 ותומכת בחילופין מאובטחים של תזרימי תשלומים מיידיים בין מנגנוני סליקה וסילוק (CSM) לבין משתתפיהם.
לקוחות יכולים להתחבר ל-SwiftNet Instant באמצעות תשתית הקישוריות והאבטחה הקיימת שלהם ב-Swift, לרבות קופסאות VPN, קווים ייעודיים ומודולי אבטחה חומרתיים. השילוב עם סביבת ה-IT של הבנק מתבצע באמצעות Alliance Gateway Instant (AGI).
כל הצדדים לאורך שרשרת התשלומים המיידיים יכולים להשתמש בהודעות AGI ו-SwiftNet Instant. היישומים כוללים יזום תשלום משירות שכבת-על, תקשורת של חבר עקיף עם חבר נותן חסות, או תאגיד המקבל אישור תשלום.
SWIFT Instant מתחבר למערכות תשלומים מיידיים מקומיות כדי לאפשר עיבוד עסקאות בזמן אמת, הן במישור המקומי והן במישור הבין-לאומי, בהתבסס על תקן ISO 20022. מערכות אלה מבטאות מאמצים מתמשכים לחדש ולפשט את תהליכי התשלום בענף הפיננסי.

חיוב ישיר ב-SWIFT
חיוב ישיר ב-SWIFT
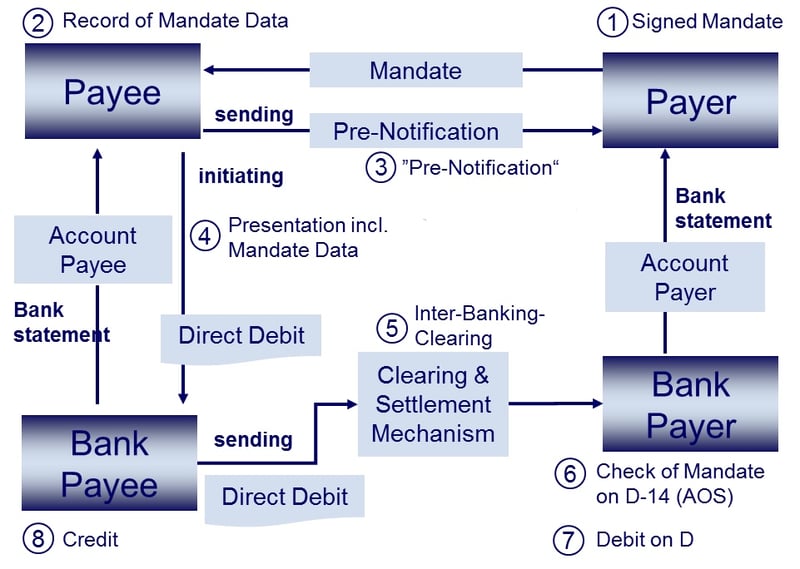
חיוב ישיר במערכת SWIFT הוא שיטת תשלום המאפשרת לעסקים ולאנשים פרטיים לגבות כספים מחשבונות בנק של חייבים במטבעות שונים ובמדינות שונות. בניגוד ל-SEPA Direct Debit, שנועד במיוחד לאזור SEPA ומוגבל לעסקאות הנקובות ביורו, לחיוב ישיר במערכת SWIFT היקף גלובלי והוא תומך במגוון רחב של מטבעות.
תהליך ייזום עסקת חיוב ישיר במערכת SWIFT כולל בדרך כלל את השלבים הבאים:
- הסכם בין הנושה לחייב: בין הנושה לחייב חייב להתקיים הסכם קודם, הכולל את התנאים וההגבלות לעסקאות בהרשאת חיוב ישיר. הסכם זה עשוי לכלול גם הקמת מנדט או הרשאה, המתירים לנושה לגבות תשלומים מחשבון הבנק של החייב.
- חילופי הודעות: הבנק של הנושה יוזם את החיוב הישיר בשליחת הודעת SWIFT לבנק החייב – ב-ISO 20022 הודעת pacs.003 (חיוב ישיר של לקוח) או pacs.010 (חיוב ישיר של מוסד פיננסי), לשעבר MT 104 או MT 204. הודעה זו כוללת את פרטי העסקה, כגון הסכום, המטבע, פרטי חשבון החייב וכל מידע נדרש אחר.
- אימות והרשאה: בנקו של החייב מאמת את פרטי העסקה, בודק את זמינות הכספים בחשבון החייב ומאשר את ההרשאה לביצוע העסקה. אם הכול תקין, בנקו של החייב ממשיך לחייב את חשבון החייב בכספים.
- העברת הכספים: הכספים מסולקים בין בנק החייב לבנק הנושה באמצעות חשבונות קורספונדנטים או מערכת סליקה והסדר.
- אישור: עם קבלת הכספים, הבנק של הנושה שולח לנושה הודעת אישור על ביצוע חיוב ישיר מוצלח.
התנאים המוקדמים ליזום עסקת חיוב ישיר במסגרת מערכת SWIFT הם כדלקמן:
- חשבונות בנק: על הנושה והחייב כאחד להחזיק חשבונות בנק במוסדות פיננסיים החברים ברשת SWIFT.
- הסכם והרשאה: נדרשים הסכם והרשאה לחיוב (מנדט) שהוסדרו מראש בין הנושה לחייב, כדי לאפשר ביצוע עסקאות חיוב ישיר.
- פורמטים של הודעות SWIFT: על הנושה ועל הבנק שלו להשתמש בפורמטים המתאימים של הודעות: pain.008 ליזום חיוב ישיר, ו-pacs.003 או pacs.010 בין בנקים.
- עמלות בנק: על הנושה והחייב להיות מודעים לעמלות הכרוכות בעסקאות חיוב ישיר במסגרת מערכת SWIFT, שכן עמלות אלה עשויות להשתנות בהתאם לבנקים ולמדינות המעורבים.
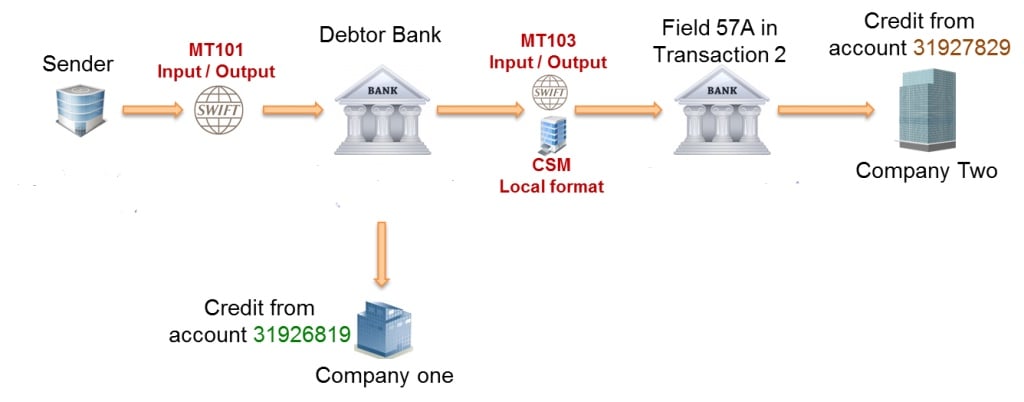
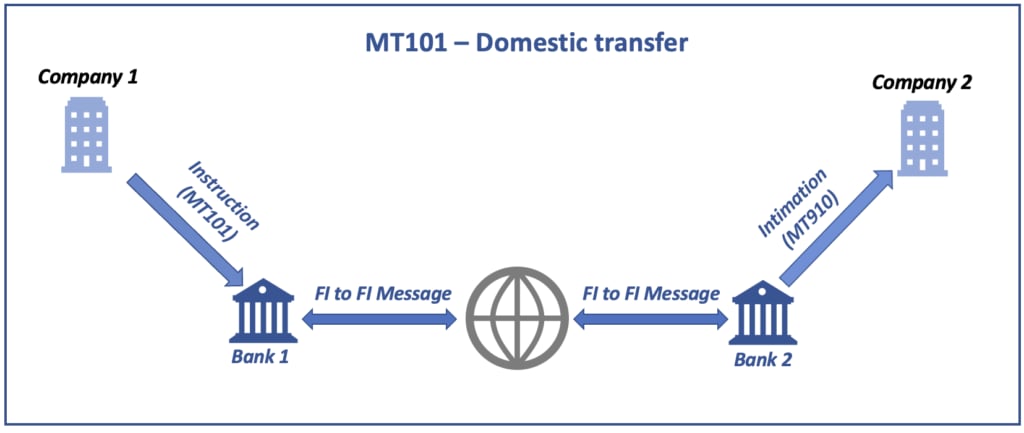
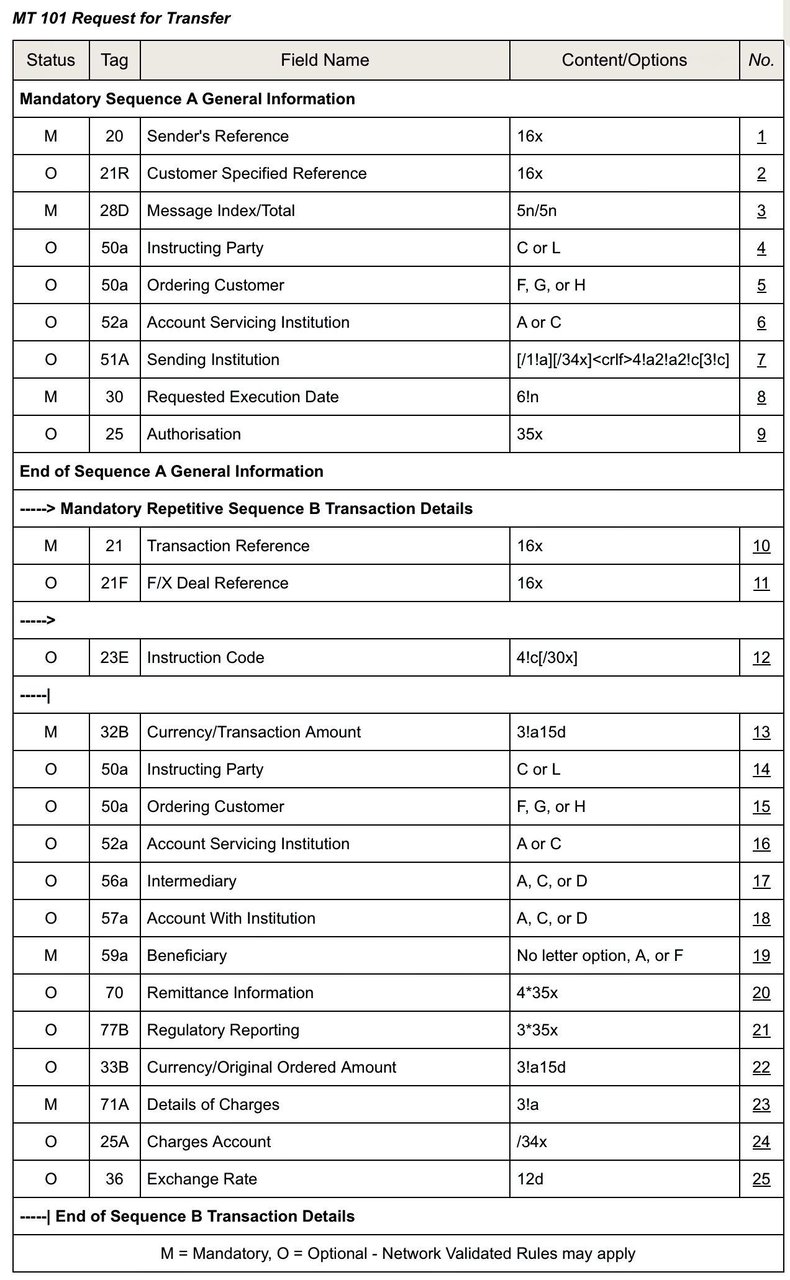
היקף MT 101
הודעה זו היא:
- הנשלחת על ידי מוסד פיננסי מטעם בעל חשבון שאינו מוסד פיננסי, אל המוסד הפיננסי המנהל את החשבון או אל מוסד פיננסי מעביר לצורך המשך העברה אל המוסד המנהל את החשבון.
- נשלח על ידי בעל חשבון שאינו מוסד פיננסי, או על ידי צד המורשה על ידי בעל החשבון, אל מוסד פיננסי המנהל את החשבון או אל מוסד פיננסי מעביר לצורך העברה נוספת אל המוסד המנהל את החשבון.
משמש להעברת כספים מחשבון(ות) של המזמין המתנהל(ים) אצל המוסד הפיננסי המקבל או אצל המוסד המנהל את החשבון, או מחשבון(ות) בבעלות המזמין שללקוח המורה יש הרשאה מפורשת לחייבם, כגון חשבון של חברה בת.
ניתן להשתמש ב-MT 101 כדי להורות על העברת כספים:
- בין חשבונות הלקוחות המזמינים, או
- לטובת צד שלישי, בתוך המדינה או מחוצה לה.
מפרט הפורמט של MT 101
ה-MT 101 מורכב משני רצפים:
- רצף A, מידע כללי, הוא רצף חובה בעל מופע יחיד, והוא כולל מידע שיחול על כל העסקאות הבודדות המפורטות ברצף B.
- רצף B – פרטי העסקה הוא רצף חוזר; כל הופעה מספקת את פרטיה של עסקה בודדת. שדות המופיעים בשני הרצפים הם בלעדיים זה לזה.
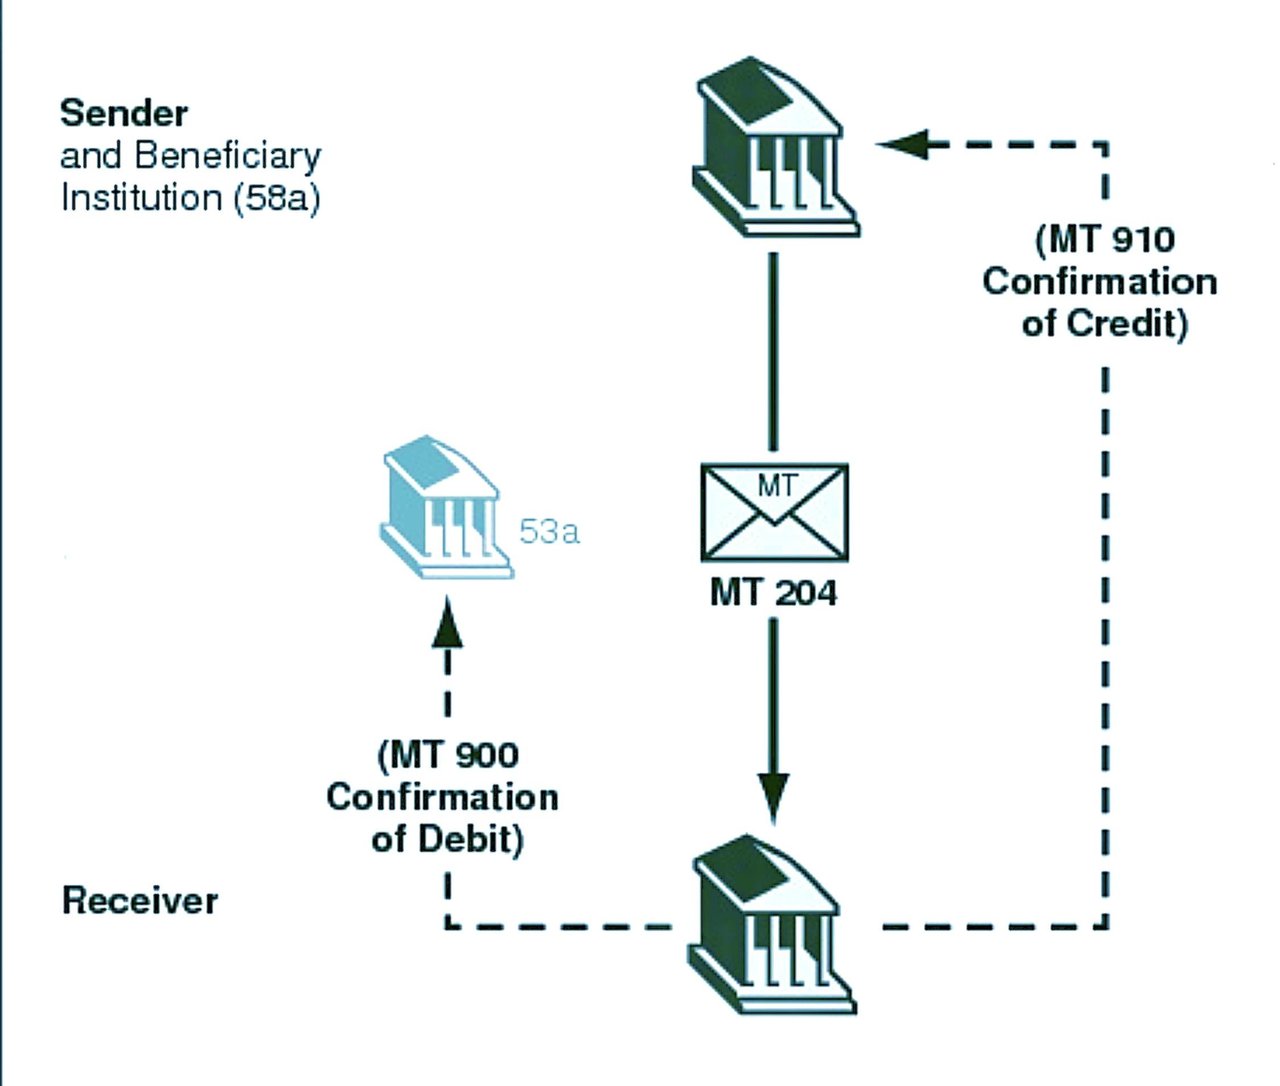
הודעת SWIFT MT204:
- מטרה: הודעת MT 204 (הודעת חיוב ישיר בשווקים פיננסיים) נשלחת על ידי בורסה, בית סליקה או מוסד פיננסי למוסד פיננסי אחר כדי לחייב חשבון של המקבל, בדרך כלל בפעילות גזברות ושוק הכסף. מקבילתה ב-ISO 20022 היא pacs.010.
- מבנה: כמו כל הודעות SWIFT, הודעת MT204 עוקבת אחר פורמט מובנה הכולל סדרת שדות. לכל שדה תכלית ספציפית, כגון ציון הסכום, המטבע, השולח, הנמען ופרטי עסקה אחרים. פורמט מובנה זה מבטיח עקביות ובהירות בתקשורת הפיננסית.
- משתתפים: בדרך כלל הודעה זו מוחלפת בין מוסדות פיננסיים, כגון בנקים, ולא בין לקוחות פרטיים. היא חלק בלתי נפרד מהתקשורת הבין-בנקאית לצורך ביצוע עסקאות פיננסיות.
- אבטחה ואמינות: הודעות SWIFT, לרבות MT204, ידועות ברמות גבוהות של אבטחה ואמינות. רשת SWIFT מספקת פלטפורמה מאובטחת וסטנדרטית למוסדות פיננסיים לצורך תקשורת, דבר המהווה תנאי הכרחי לשמירה על שלמות עסקאות פיננסיות וסודיותן.
- שימוש בחדר עסקות ובשוקי הכסף: בהקשר של פעולות חדר עסקות ושוק הכסף, MT204 משמש לעסקאות כגון העברות כספים, סילוק עסקאות ופעילויות פיננסיות נלוות אחרות. הוא מאפשר עיבוד יעיל ומדויק של עסקאות אלה.
- ציות וסטנדרטיזציה: ה-MT204, כמו הודעות SWIFT אחרות, עומד בסטנדרטים בינלאומיים קפדניים ומבטיח עמידה בתקנות ובנהלים פיננסיים גלובליים. סטנדרטיזציה זו חיונית לתפקודם התקין של השווקים הפיננסיים הבינלאומיים.
RMA בהודעות SWIFT בין-בנקאיות
בעולם הבנקאות והפיננסים, תקשורת מאובטחת ויעילה בין בנקים היא חיונית. כאן ממלא SWIFT (Society for Worldwide Interbank Financial Telecommunication) תפקיד מכריע, ונושא את רוב ההודעות הבין-בנקאיות הבינלאומיות. רכיב קריטי המבטיח את אבטחתה ואת סלקטיביותה של תקשורת זו הוא אפליקציית ניהול הקשרים (RMA).
מהו RMA?
Relationship Management Application (RMA) היא יישום תוכנה של SWIFT המאפשר למוסדות פיננסיים להגדיר אילו צדדים נגדיים רשאים לשלוח להם הודעות SWIFT, ומבטיח שהתקשורת ברשת SWIFT מוגבלת למשתמשים מאומתים בלבד. RMA היא שכבת אבטחה יסודית בניהול התקשורת הבין-בנקאית, שכן היא מסננת הודעות בלתי מורשות ומפחיתה את סיכון ההונאה.
חשיבותו של RMA
עבור בנקים הפועלים במימון בינלאומי, כגון IFB, כלי ה-RMA הוא הכרחי. הוא לא רק מחזק את פרוטוקולי האבטחה אלא גם מבטיח ציות לתקנות הבנקאות העולמיות. באמצעות ניהול הגופים המורשים לשלוח אליהם הודעות, בנקים יכולים למנוע בקשות מידע והוראות פיננסיות בלתי מורשות, ובכך להגן הן על האינטרסים שלהם והן על אלה של לקוחותיהם.
כיצד פועל RMA
תהליך ה-RMA כולל מספר שלבים עיקריים:
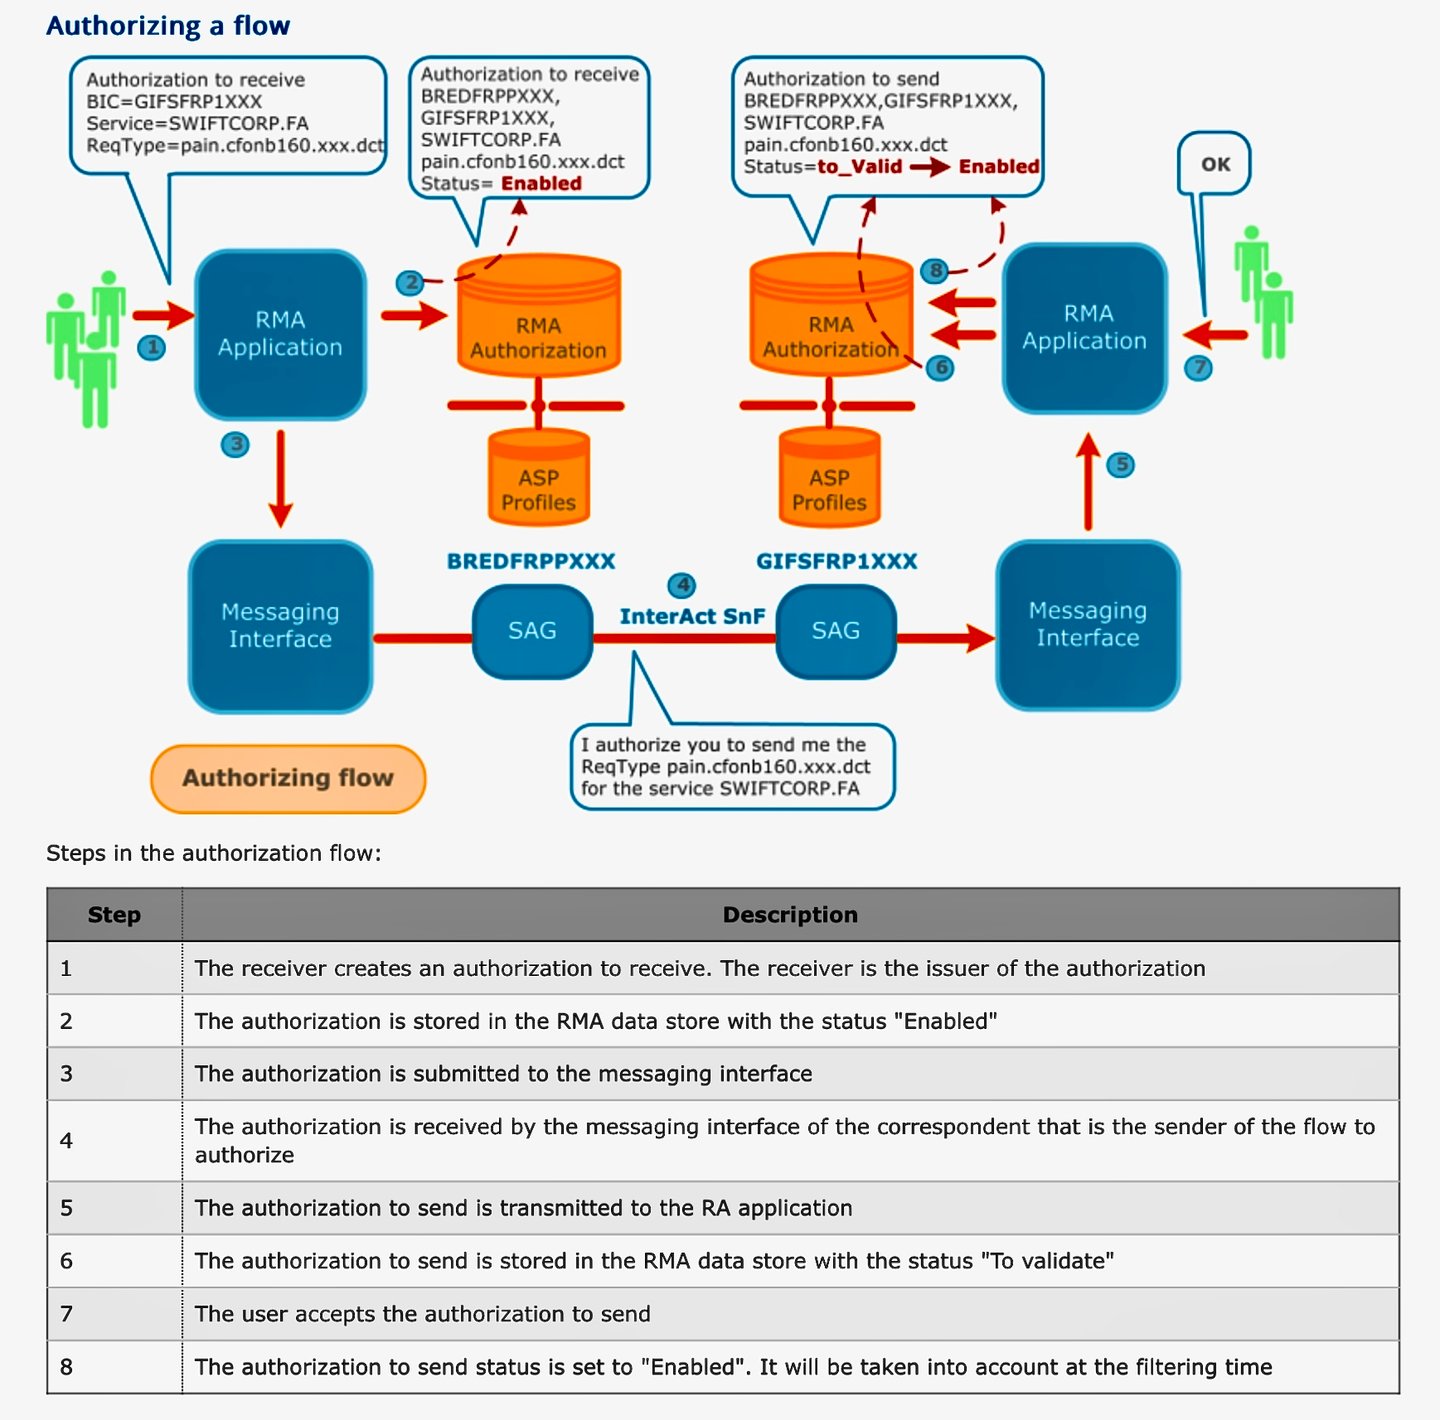
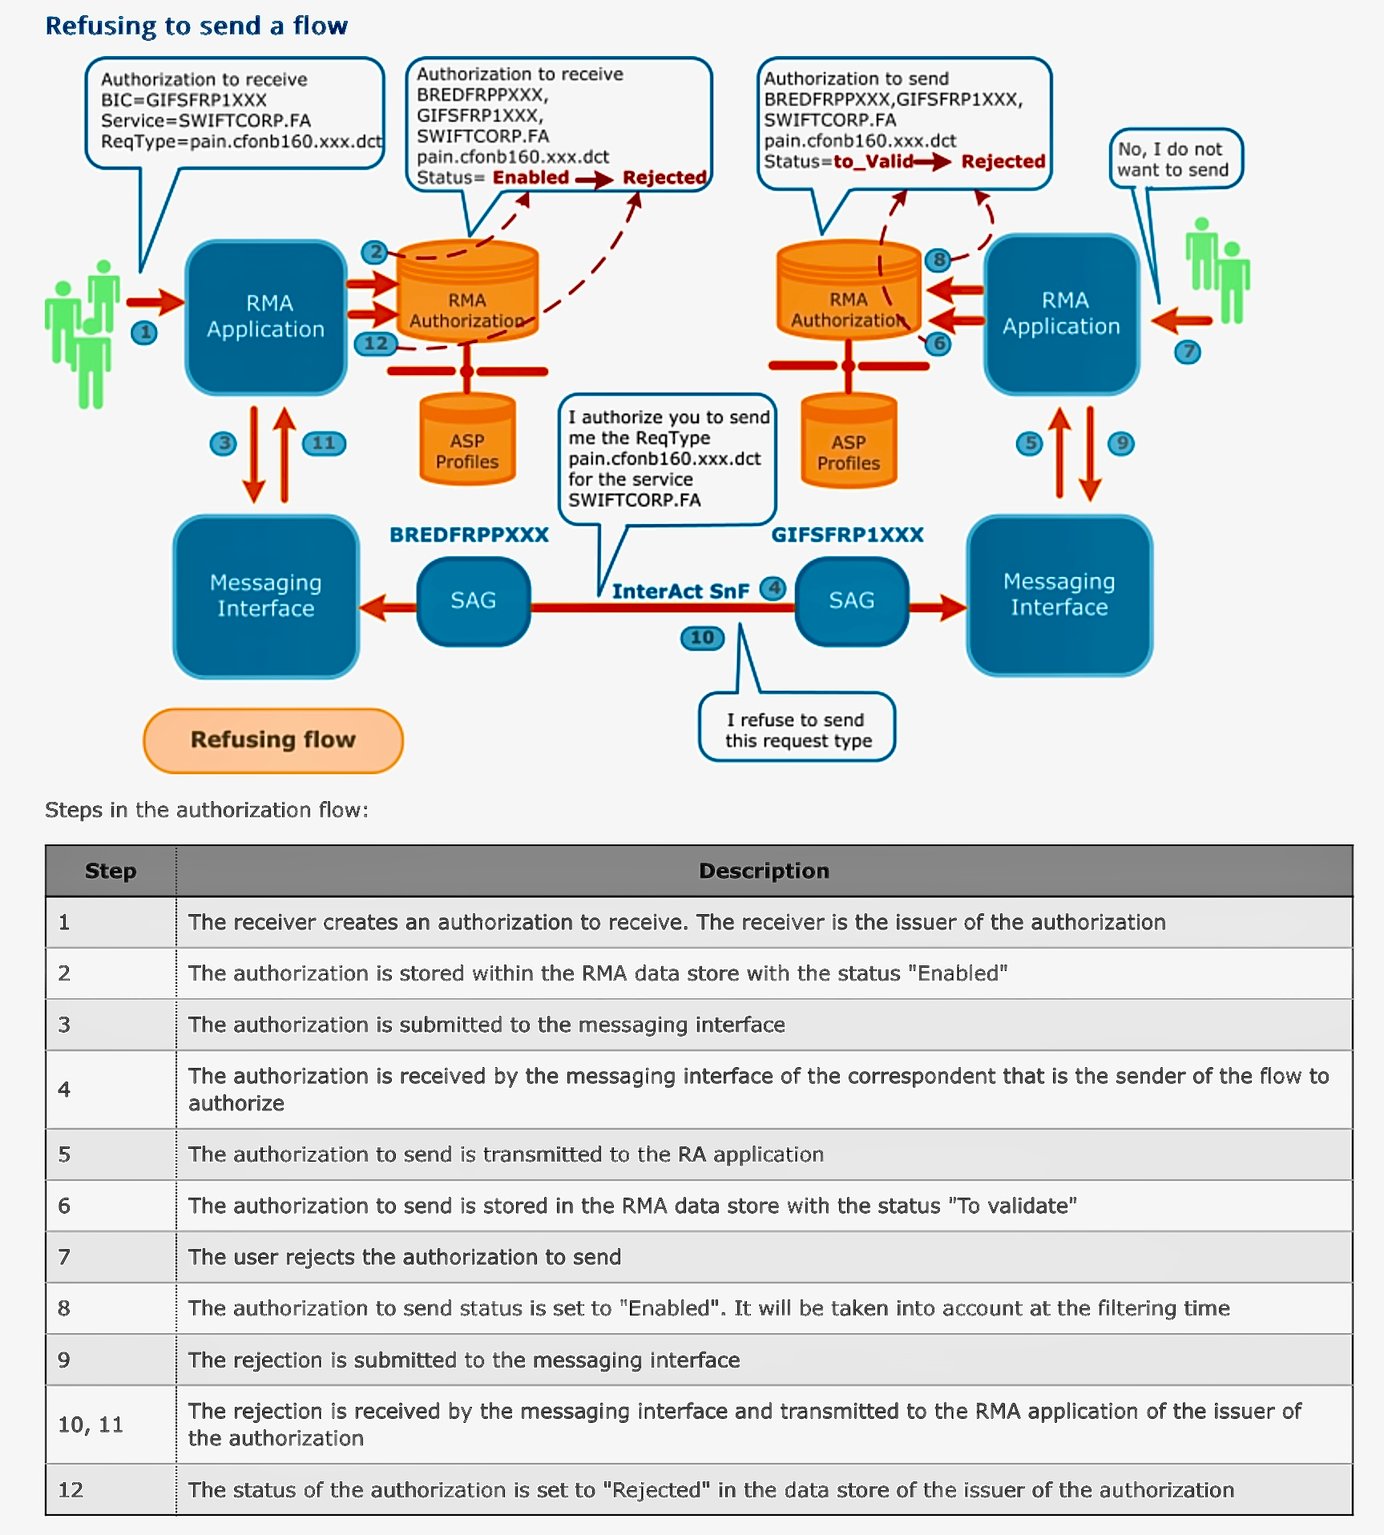
- יצירת יחסי RMA: לפני ששני בנקים יכולים להתחיל להחליף מידע באמצעות SWIFT, עליהם להסכים הדדית על יצירת RMA. הסכם זה דומה ללחיצת יד דיגיטלית, והוא מבטא אמון והסכמה לתקשר.
- חילופי מפתחות: כל בנק שולח הרשאת RMA באמצעות יישום ה-RMA, והצד הנגדי מקבל אותה. RMA החליף את חילופי המפתחות הדו-צדדיים הקודמים (BKE); ההודעות עצמן מאומתות באמצעות SWIFTNet PKI (תשתית מפתח ציבורי).
- הגדרת RMA: כל בנק משתמש בכלי RMA כדי להגדיר הרשאות ולציין אילו סוגי הודעות מתקבלים מהבנק האחר. ניתן לעשות זאת באופן כללי או בהתאמה מדויקת, תוך פירוט סוגי הודעות ותתי-סוגים ספציפיים.
- הפעלה וניטור: לאחר שהגדרות ה-RMA נקבעו והופעלו, יכולים הבנקים לנטר הודעות נכנסות ולבדוק את עמידתן בהרשאות שנקבעו. RMA מספק גם כלים לשינוי הרשאות או לביטולן, אם צרכים עסקיים או שיקולי אבטחה מחייבים זאת.
יישומים מעשיים
עבור IFB, המתמחה בניהול השקעות ועושר ללקוחות בעלי הון גבוה ולישויות תאגידיות, RMA מספק מספר יתרונות:
- אבטחה משופרת: באמצעות שליטה בתעבורת ההודעות, IFB יכול להגן על עסקאות הלקוחות ועל מידע רגיש מפני גישה בלתי מורשית.
- יעילות תפעולית: תקשורת יעילה עם גופים מהימנים מבטיחה עיבוד מהיר יותר של הודעות לגיטימיות, משפרת את זמני התגובה ואת שביעות רצון הלקוחות.
- ציות רגולטורי: RMA מסייע בציות לתקנות הבנקאות הבינלאומיות, המחייבות פיקוח הדוק על חילופי מידע במטרה למנוע פשעים פיננסיים כגון הלבנת הון והונאה.
RMA ו-MT799. בנקים רשאים להשתמש ב-MT799 כדי לבקש או לתאם קשר RMA, ובלבד שהערוץ מאפשר זאת. הרשאת ה-RMA עצמה ניתנת במערכת ה-RMA; MT799 לבדו אינו מפעיל כל הרשאה. כאשר הרשאת ה-RMA הנדרשת לשימוש ב-MT799 חסרה, לא ניתן לעקוף אותה באמצעות שליחת MT799 ישירות. במקרה זה ההסדר מתואם באמצעות תכונת התקשורת של RMA בפורטל ניהול הקשרים של Swift, המיועדת לתיאום מול הצדדים הנגדיים לפני החלפת ההרשאות, או באמצעות ערוץ מותר אחר. לפיכך "RMA באמצעות MT799" יכול לתאר את ההתכתבות הבנקאית הנלווית; הרשאת ה-RMA הטכנית היא שלב נפרד.
בקצרה
עבור IFB, יישום יעיל של RMA אינו רק דרישה טכנית אלא נכס אסטרטגי בפעילותה הגלובלית. הוא מחזק את מחויבות הבנק לאבטחה ולציות רגולטורי, ובד בבד משפר את יעילות רשתות התקשורת שלו. ככל שסביבת המימון הבינלאומי ממשיכה להתפתח, כלים כגון RMA נותרים חיוניים בארסנל של בנקים המחויבים לשמירה על הסטנדרטים הגבוהים ביותר של שלמות תפעולית ושירות ללקוחות.
RMAs מהווים את עמוד השדרה של תקשורת בין-בנקאית מאובטחת וסלקטיבית, ומבטיחים שכל הודעה המוחלפת ברשת SWIFT עומדת בסטנדרטים הגבוהים ביותר של אבטחה ומאומתת במלואה. עבור בנקים כמו IFB, הבנה וניהול של RMAs הם חיוניים להגנה על פעילותם ולבניית אמון עם שותפיהם הגלובליים.
הליך החלפת RMA
הוראות פיננסיות דיגיטליות מבוססות בלוקצ'יין של Swift
בספטמבר 2025 הודיעה Swift כי יחד עם למעלה מ-30 מוסדות פיננסיים החלה בתכנון ובפיתוח של פנקס חשבונות דיגיטלי משותף. ב-9 ביולי 2026 הכריזה Swift כי הפנקס מוכן לשימוש ראשוני, ו-17 בנקים מתכוננים להפעלת פיילוט של עסקאות חיות בפיקדונות מוטבעים (tokenised deposits): ANZ, BNP Paribas, BNY, Citi, DBS, First Abu Dhabi Bank, FirstRand, HSBC, Itaú Unibanco, Lloyds, Mashreq, MUFG, OCBC, Standard Chartered, UBS, UOB ו-Wells Fargo. היישום הראשון יתמקד באפשור הוראות חוצות גבולות בין בנקים בזמן אמת, 24/7 – שיפור קריטי במארג עיבוד העסקאות הבין-לאומי.
אב הטיפוס הרעיוני הראשון נבנה בשיתוף Consensys. הפנקס תוכנן כרישום מאובטח, בלתי ניתן לשינוי ובזמן אמת של הוראות פיננסיות בין מוסדות. הוא ירשום, ירצף ויאמת הודעות עסקה, תוך אכיפת כללים תפעוליים וכללי ציות באמצעות חוזים חכמים. יכולת פעולה הדדית היא עיקרון מרכזי: הפנקס יתחבר הן לתשתיות קיימות והן לתשתיות מתפתחות, תוך שמירה על סימני ההיכר של Swift: חוסן, אמון ועמידה ברגולציה.
כפי שהסביר חאבייר פרס-טסו (Javier Pérez-Tasso), המנכ"ל של Swift:
"שילוב של פנקס חשבונות משותף עם מערכת ההודעות הקיימת של Swift, עם ממשקי API ועם ISO 20022 יוצר מבנה חזק אף יותר – מבנה שיכול לשלב סיכונים, בקרות ודרישות ציות כבר מראשית זרימות העסקאות, ובו בזמן לאפשר הוראות בין-בנקאיות חוצות גבולות בזמן אמת, 24/7, באותה מידה של אמון, אבטחה, חוסן, יכולת הרחבה ומצוינות תפעולית שבהן ידועה Swift. הכול בהתאם לגישה שנקטנו תמיד, של חדשנות אחראית."
הרחבת התשתית
פנקס החשבונות המשותף משלים את תשתיות Swift הקיימות ואינו מחליף אותן. הוא נועד להרחיב את התזמור והיכולת לפעול בהלימה בין מערכות, ולהבטיח שמוסדות פיננסיים יוכלו להחליף הוראות מהר יותר, בוודאות רבה יותר ובהיקף עולמי של ממש.
ב-Sibos הדגיש Pérez-Tasso גישה דו-מסלולית זו:
"תשתיות פיננסיות צריכות לשמור על מיקוד בלתי פוסק ביסודות של מצוינות תפעולית, ציות רגולטורי וממשל תאגידי. ובו בזמן עליהן להיערך לעתיד. וב-Swift, הגישה שלנו היא לחדש בשני מסלולים מקבילים."
שיתוף פעולה בכל רחבי התעשייה
מוסדות פיננסיים מ-16 מדינות נטלו חלק מראשית הדרך בעיצוב התכנון, הממשל ומסלול הפיתוח של פנקס החשבונות המשותף. מאמץ קולקטיבי זה מדגיש הכרה משותפת: קידום התשתית הגלובלית להוראות בין-בנקאיות מחייב היקף ושיתוף פעולה.
מבט קדימה
פנקס החשבונות המשותף הוא המשך טבעי לניסויי הנכסים הדיגיטליים הקודמים של Swift, וחלק מהתחייבות רחבה יותר לתפעוליות הדדית בין רשתות ציבוריות ופרטיות כאחת. הדבר יאפשר לערך מוטוקן מוסדר ולמכשירים מסורתיים כאחד לנוע בצורה חלקה בין מערכות.
פרס-טסו סיכם את החזון:
"זוהי פלטפורמה רבת עוצמה לעתיד. והיא יכולה להיות טרנספורמטיבית אף יותר בעתיד."
שאלות נפוצות
מהו פנקס החשבונות המשותף של Swift המבוסס על בלוקצ'יין?
תשתית בלוקצ'יין המספקת רישום משותף בזמן אמת של הוראות פיננסיות בין מוסדות, ומאפשרת עיבוד רציף, תואם רגולציה וחוצה גבולות.
למי זה מיועד?
בנקים ומוסדות פיננסיים שעליהם לספק הוראות עסקה מהירות ושקופות יותר, תוך היערכות לעתיד הדיגיטלי.
מהם היתרונות?
- שקיפות בזמן אמת וקביעת רצף ההוראות
- ציות אוטומטי באמצעות חוזים חכמים
- יכולת פעולה הדדית בין רשתות מסורתיות ודיגיטליות
- טיפול מאובטח בתזרימי ערך מוסדרים בצורת טוקנים
כיצד הדבר משתלב עם פלטפורמת Swift?
הוא מרחיב את התשתית המהימנה של Swift, ומשלב יכולות הוראה דיגיטליות תוך שמירה על חוסן, אבטחה וציות.
מהו מקרה השימוש הראשון?
הוראות עסקאות בין-בנקאיות חוצות גבולות בזמן אמת, 24/7.
מי מעורב?
למעלה מ-30 מוסדות פיננסיים מ-16 מדינות סייעו בעיצוב התכנון; 17 בנקים מפעילים בשלב הניסוי את העסקאות החיות הראשונות.
מתי הוא יהיה זמין?
Swift הכריזה כי ספר החשבונות מוכן לשימוש ראשוני ב-9 ביולי 2026. הבנקים בפיילוט מבצעים עסקאות חיות ראשונות בשלב עלייה לאוויר מבוקר; הסילוק הסופי עדיין מתבצע במערכות הקיימות. הפונקציונליות והזמינות יורחבו בהמשך.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.

אם ברצונכם לדעת עוד על אופן העברת כספים באמצעות מערכת הבנקאות הקורספונדנטית, אנא פנו אל ראש מחלקת הבנקאות הקורספונדנטית שלנו, מר Amri Elarisse