
תשלומים והעברות
SEPA
STEP2 SEPA Credit Transfer (SCT)
שירות העברת האשראי של SEPA (SCT) ב-STEP2 מבית EBA Clearing.
SEPA היא יוזמה של האיחוד האירופי (EU) שמטרתה לפשט ולהאחיד את התשלומים האלקטרוניים באירופה. SEPA חלה על כל מדינות ה-EU והאזור הכלכלי האירופי (EEA), וכן על משתתפות נוספות כגון שווייץ, הממלכה המאוחדת, מונקו, סן מרינו, אנדורה וקריית הוותיקן. המטרה העיקרית של SEPA היא ליצור שוק יחיד ומשולב לתשלומים הנקובים ביורו, כך שעסקאות חוצות גבולות יהיו קלות ויעילות כמו עסקאות מקומיות. תוכניות SEPA כוללות העברות אשראי (SCT), העברות אשראי מיידיות (SCT Inst) והוראות קבע לחיוב חשבון (SDD Core ו-SDD B2B).
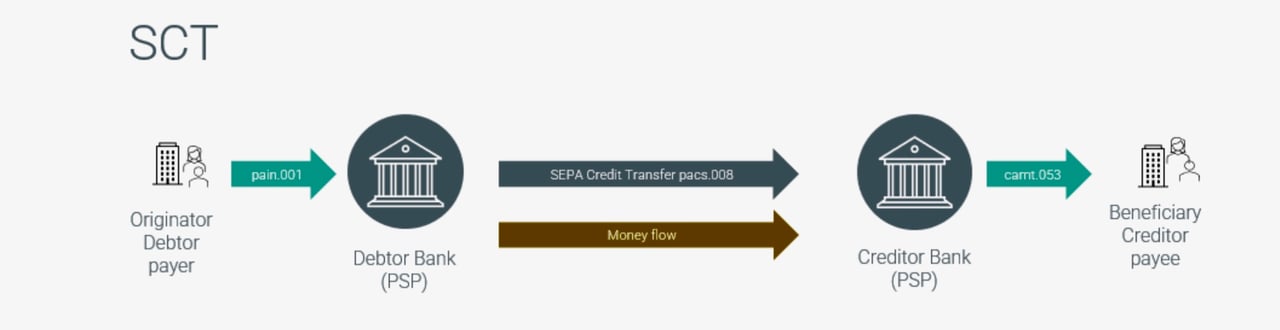
שירות STEP2 SEPA Credit Transfer (SCT) הוא בית סליקה אוטומטי (PE-ACH) כלל-אירופי המופעל על ידי EBA Clearing, ספקית תשתית תשלומים כלל-אירופית שבבעלות בנקים. שירות SCT מאפשר לבנקים ולמוסדות פיננסיים לשלוח ולקבל תשלומי SEPA ברחבי אזור SEPA כולו.
כך פועל שירות STEP2 SCT:
- טווח כיסוי פאן-אירופי: שירות SCT מאפשר לבנקים משתתפים לשלוח ולקבל העברות אשראי של SEPA ולהגיע לכל המוסדות הפיננסיים האחרים באזור SEPA. כך מובטח שתשלומים הנקובים באירו יתבצעו בצורה חלקה מעבר לגבולות.
- חוסן והתאוששות מאסון: שירות SCT מתוכנן עם חוסן גבוה ומאפייני התאוששות מאסון מלאים, המבטיחים עיבוד רציף, מאובטח ויעיל של תשלומי SEPA, גם במקרה של שיבושים או תקלות טכניות.
- סילוק ב-T2: המשתתפים בשירות SCT מסלקים את עמדותיהם ב-STEP2 באמצעות T2, מערכת הסילוק ברוטו בזמן אמת (RTGS) של האירוסיסטם לתשלומים בסכומים גבוהים באירו. STEP2 יוצרת תחילה עמדות ברוטו דו-צדדיות לכל משתתף ומדווחת עליהן. לאחר מכן היא מחשבת את העמדות נטו הרב-צדדיות ומסלקת אותן ב-T2 באמצעות הליכי הסילוק של מערכות העזר.
- הודעות התאמה: משתתפים יכולים לקבל מ-T2 הודעות ודפי חשבון בתקן ISO 20022 (camt.054, camt.053) לצורכי התאמה. הודעות אלה מספקות אישורי עסקאות, דפי חשבון ודוחות יתרה, העשויים לסייע למשתתפים לאמת ולהתאים את פעילות חשבונם.
לסיכום, SEPA היא יוזמה של האיחוד האירופי שמטרתה לפשט ולהתאים את עסקאות התשלום האלקטרוניות באירופה, כך שתשלומים חוצי גבולות יהיו קלים כמו תשלומים מקומיים. שירות STEP2 SCT של EBA Clearing הוא בית סליקה אוטומטי פאן-אירופי המאפשר לבנקים ולמוסדות פיננסיים לשלוח ולקבל העברות אשראי SEPA ברחבי אזור SEPA. השירות מתאפיין בחוסן גבוה וביכולות התאוששות מאסון, ומסלק את יתרות המשתתפים באמצעות T2, ובכך מאפשר עסקאות מאובטחות, יעילות וחלקות הנקובות ביורו מעבר לגבולות.
מצבי עיבוד ב-Step2-T
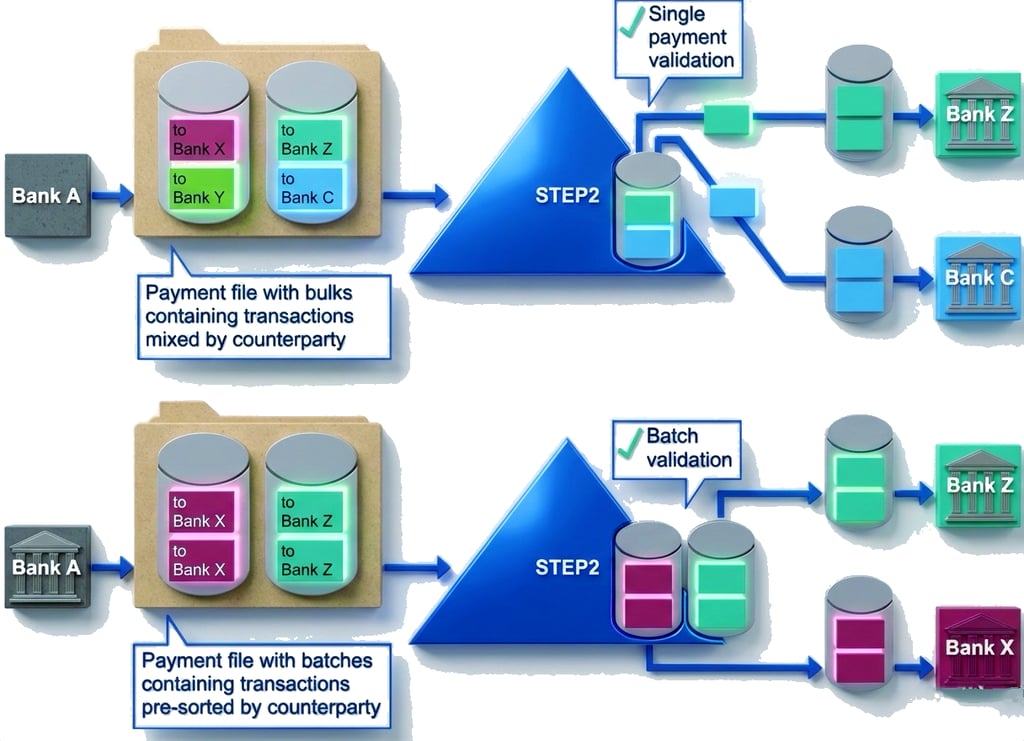
STEP2-T
אבן יסוד בסליקת תשלומים אירופית במסגרת SEPA
STEP2-T היא מערכת תשלומים קמעונאית פאן-אירופית בהיקף נרחב, המיועדת לעיבוד תשלומי המונים הנקובים ביורו. המערכת מופעלת על ידי EBA CLEARING ומהווה רכיב קריטי בתשתית השוק של התשלומים באירופה, וממלאת תפקיד מרכזי באפשור תשלומים מתואמים שאינם במזומן ברחבי האזור הכלכלי האירופי.
הפלטפורמה תומכת בהעברות אשראי של SEPA (SCT) ובהוראות קבע לחיוב ישיר של SEPA (SDD), ומספקת סביבת סליקה אוטומטית ביותר, סטנדרטית ועמידה עבור תשלומי אירו חוצי גבולות ומקומיים.
עובדות עיקריות במבט חטוף
- מפעיל המערכת: EBA CLEARING
- השקה ראשונית: אפריל 2003
- תפקיד עיקרי: סליקה של העברות אשראי והוראות קבע בחיוב ישיר במסגרת SEPA
- משתתפים: משתתפים ישירים וכן בנקים שניתן להגיע אליהם בעקיפין ברחבי SEPA
- מטבע סילוק: אירו (EUR)
רקע והתפתחות
STEP2 הוקמה בשנת 2003 כבית הסליקה האוטומטי הפאן-אירופי הראשון באירופה (PE-ACH), במטרה מוצהרת לתמוך באזור התשלומים האחיד באירו (SEPA) המתהווה. הקמתה נועדה לתת מענה לפיצול מערכות הסליקה הלאומיות ואפשרה לבנקים לעבד תשלומי אירו חוצי גבולות ביעילות זהה לזו של עסקאות מקומיות.
מאז הורחבה הפלטפורמה ועוצבה מחדש מספר פעמים כדי להתמודד עם היקפים גדלים ומחזורי סליקה נוספים.
תכנון תפקודי ומודל תפעולי
STEP2-T תוכנן לעיבוד תשלומי קמעונאות בנפח גבוה. המערכת מבצעת סליקה של העברות אשראי SEPA והוראות קבע SEPA במספר מחזורי הסדר בכל יום עסקים.
המאפיינים המבניים העיקריים כוללים:
- אוטומציה גבוהה: עיבוד מקצה לקצה עם התערבות ידנית מינימלית.
- הודעות מתוקננות: ציות מלא לפורמטים של ISO 20022, המבטיח יכולת פעולה הדדית ועקביות בין שיפוטים.
- זמינות תפעולית: מחזורי סליקה בימי עסקים של T2, עם סילוק בכסף בנק מרכזי.
STEP2-T היא בית סליקה ולא מערכת RTGS: היא מקזזת עמדות ומסלקת אותן בכסף בנק מרכזי ב-T2.
חשיבות אסטרטגית ושילוב בשוק
STEP2-T מקדמת באופן מהותי את שילוב שוק התשלומים האירופי. באמצעות מתן פלטפורמת סליקה אחת ומתואמת למכשירי SEPA, היא מסירה חסמים לאומיים, מפחיתה עלויות עיבוד ומשפרת את השקיפות הן לבנקים והן ללקוחות עסקיים.
המערכת ניתנת להפעלה הדדית עם בתי סליקה אחרים של SEPA ומסלקת ב-T2.
הוא מעבד נתח גדול מעסקאות SEPA, החל בתשלומי שכר וספקים וכלה בהוראות חיוב ישיר של צרכנים.
המצב הנוכחי בסביבת התשלומים האירופית
STEP2-T היא אחת מפלטפורמות הסליקה הגדולות ביותר ב-SEPA. משלימה אותה מערכת התשלומים המיידיים RT1 של EBA CLEARING, שהושקה בנובמבר 2017.
RT1 מטפלת בתשלומים מיידיים; STEP2-T מטפלת בתשלומי קמעונאות שאינם מיידיים.
העברת זיכוי מיידית ב-SEPA
באיחוד האירופי, העברות אשראי מיידיות באירו פועלות לפי סכמת SEPA Instant Credit Transfer (SCT Inst) של המועצה האירופית לתשלומים, שהושקה בנובמבר 2017. השירות זמין 24 שעות ביממה, 365 ימים בשנה, וספק שירותי התשלום (PSP) של המקבל נדרש לאשר בתוך עשר שניות אם הכספים הועמדו לרשות המקבל. סכמה זו אינה קובעת עוד סכום מרבי. לפי תקנת התשלומים המיידיים (EU) 2024/886, על ספקי שירותי תשלום באזור האירו להיות מסוגלים לקבל תשלומים מיידיים מאז ינואר 2025 ולשלוח אותם מאז אוקטובר 2025, בתמחור שאינו גבוה מזה של העברות אשראי רגילות ותוך אימות המוטב (Verification of Payee).

חיוב ישיר SEPA (SDD)
חיוב ישיר SEPA (SDD)
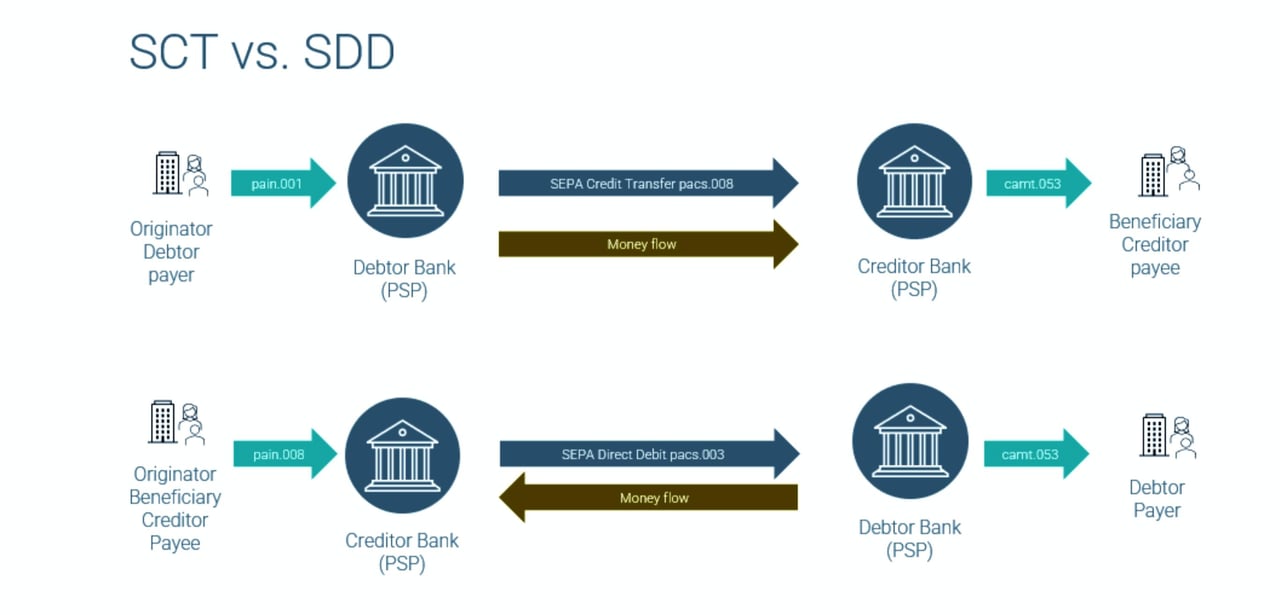
SEPA Direct Debit היא שיטת תשלום במסגרת אזור התשלומים האחיד באירו (SEPA), המאפשרת לעסקים ולאנשים פרטיים לגבות תשלומים הנקובים באירו מחשבונות בנק של חייבים בכל מקום באזור SEPA. היא מפשטת עסקאות חיוב ישיר חוצות גבולות באמצעות קביעת מסגרת אחידה ופישוט התהליך עבור הנושים והחייבים כאחד.
קיימים שני סוגים עיקריים של סכמות חיוב ישיר ב-SEPA:
- SEPA Direct Debit Core (SDD Core): מתכונת זו נועדה הן לעסקאות צרכניות והן לעסקאות בין עסקים. במתכונת זו רשאי החייב לבקש החזר של גבייה מורשית בתוך שמונה שבועות ללא מתן נימוק, ושל גבייה שלא הורשתה בתוך 13 חודשים.
- SEPA Direct Debit Business-to-Business (SDD B2B): מערכת זו שמורה לחייבים עסקיים. אין זכות להשבה בגין גבייה מורשית; בתמורה, על בנק החייב לבדוק כל גבייה אל מול נתוני ההרשאה שאושרו על ידי החייב.
כדי ליזום עסקת חיוב ישיר של SEPA, יש למלא את התנאים המוקדמים הבאים:
- מזהה נושה (CI): על הנושה להשיג מזהה נושה ייחודי מהגוף הלאומי המוסמך (בגרמניה, למשל, הבונדסבנק הגרמני). ה-CI משמש לזיהוי הנושה בכל עסקאות החיוב הישיר של SEPA ומסייע בשמירה על נתיב ביקורת ברור.
- חשבונות בנק: הן הנושה והן החייב חייבים להחזיק חשבונות בנק במוסדות פיננסיים הממוקמים באזור SEPA.
- בנק התואם SEPA: בנקי החייב והנושה חייבים לעמוד בדרישות SEPA, כלומר להיות מסוגלים לעבד עסקאות SEPA בהתאם לכללים ולתקנות שנקבעו.
- הרשאת חיוב ישיר ב-SEPA: על החייב לחתום על הרשאה המסמיכה את הנושה לגבות תשלומים מחשבון הבנק שלו. ההרשאה חייבת לכלול פרטים ספציפיים, כגון פרטי חשבון הבנק של החייב, מזהה הנושה (CI) ותנאי ההסכם.
- הודעה: על הנושה להודיע לחייב על עסקת החיוב הישיר הקרובה, לרבות הסכום ומועד הפירעון, בהתאם לכללי תכנית SEPA Direct Debit הספציפית שבה נעשה שימוש.
- הגשת העסקה: על הנושה להגיש את עסקת החיוב הישיר לבנקו בפורמט הנדרש (ISO 20022 XML). לאחר מכן בנק הנושה מעביר את העסקה לבנק החייב לצורך עיבוד.
- ביצוע העסקה: הבנק של החייב מאמת את תוקף ההרשאה ואת זמינות הכספים לפני ביצוע העסקה. אם הבדיקה עוברת בהצלחה, הכספים מועברים מחשבונו של החייב לחשבונו של הנושה.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.
אם ברצונכם לדעת עוד על אופן העברת כספים באמצעות מערכת הבנקאות הקורספונדנטית, אנא פנו אל ראש מחלקת הבנקאות הקורספונדנטית שלנו, מר Amri Elarisse
