
תשלומים והעברות
חלופות ל-Swift
SPFS
המערכת להעברת הודעות פיננסיות (SPFS), Система передачи финансовых сообщений (СПФС), היא מערכת תקשורת אלקטרונית שפיתח הבנק המרכזי של רוסיה כחלופה לרשת SWIFT (Society for Worldwide Interbank Financial Telecommunication). הארכיטקטורה ועקרונות ההפעלה של SPFS מחקים את אלה של SWIFT, ומבטיחים חילופי הודעות אמינים ומאובטחים הנוגעים לעסקאות פיננסיות. היא מבטאת את מאמצה של רוסיה לחזק את תשתיותיה הפיננסיות מפני פגיעויות חיצוניות ולשפר את יכולתה הריבונית בזירה הפיננסית הבין-לאומית.
SPFS מאפשרת העברה מאובטחת של הודעות פיננסיות בין בנקים, לרבות הוראות תשלום, בתוך רוסיה ובלארוס ובין גופים זרים משתתפים.
רוב המשתתפים הזרים אינם מפורסמים בשמם בשל הסיכון לסנקציות משניות.
עד הרבעון השלישי של 2023, לפי בנק רוסיה, חוברו ל-SPFS 23 בנקים זרים מעד 20 מדינות, בעיקר בארמניה, בבלרוס, בקזחסטן, בקירגיזסטן ובמדינות שותפות נוספות. בנוסף, 70 ארגונים פיננסיים זרים מ-12 מדינות הצטרפו ל-SPFS כמרכזים פיננסיים, לדברי נגידת הבנק המרכזי אלווירה נבּיוּלינה. עם זאת, שמותיהם של ארגונים אלה לא נחשפו בשל חשש מסנקציות משניות. הבנק המרכזי של רוסיה יוצר אפשרויות להוספת חברים חדשים לפלטפורמה באמצעות "משרדי שירות", שהם ישויות מיוחדות המוקמות מתוך ארגונים שכבר חברים ברשת, כאשר האחרונים משמשים כמרכז.
רוסיה מנסה לסייע למגזר הפיננסי שלה להסתגל לסנקציות מערביות חסרות תקדים, שכן ניתוקה מ-SWIFT מקשה מאוד על מלווה לבצע או לקבל תשלומים בינלאומיים. עם זאת, טווח הגעתה של המערכת הרוסית מחוץ לרוסיה ולמדינות השותפות לה נותר מוגבל.
מעורבותם של בנקים זרים ב-SPFS מסמנת שינוי מובהק במערכת הפיננסית העולמית, ועשויה להוביל לסביבה מקוטעת יותר, שבה מערכות אזוריות מרובות פועלות לצד רשת SWIFT הדומיננטית. גיוון זה עשוי להשפיע על יעילות העסקאות הבין-לאומיות, על אכיפת סנקציות ועל מאזן הכוחות הפיננסי העולמי.
CIPS
מערכת התשלומים הבין-בנקאית חוצת הגבולות (CIPS) היא מרכיב מכריע באסטרטגיה של סין להפיכת היואן למטבע בינלאומי ולהפחתת התלות במערכת SWIFT ובדולר האמריקאי בסחר ובפיננסים העולמיים. שאיפה זו אינה נוגעת רק ביצירת מערכת מסרים חלופית לעסקאות פיננסיות, אלא גם בחיזוק מעמדו של היואן במערכת הפיננסית העולמית, ובכך באתגור הדומיננטיות השוררת של הדולר האמריקאי.
מטרתה ותפקודה של CIPS
מטרתה של CIPS לספק מנגנון מאובטח, סטנדרטי ויעיל לביצוע עסקאות והסדרים חוצי גבולות ביואן. באמצעות סליקה ישירה מקומית (onshore) של עסקאות ביואן, מציעה CIPS תהליך פשוט יותר לתשלומים בין-לאומיים ביואן בהשוואה למערכת המפוצלת והפחות יעילה שהסתמכה בעבר על מוקדי סליקה חוץ-טריטוריאליים ליואן. מערכת זו תומכת ביעד הרחב יותר של סין לקדם את היואן לצורכי סחר והשקעות עולמיים, שכן היא מספקת פלטפורמה ישירה בגיבוי המדינה לעסקאות בין-לאומיות ביואן, ובכך מחזקת את כוח המשיכה והתועלת של המטבע בזירה העולמית.
צמיחה והתרחבות
מאז הקמתה בשנת 2015 חוותה CIPS צמיחה משמעותית הן בהיקפי העסקאות והן בהשתתפות הבינלאומית. בשנת 2024 עיבדה CIPS תשלומים חוץ-גבוליים בהיקף של כ-175 טריליון יואן, גידול של 43% לעומת 2023, ורשתה – משתתפים ישירים ועקיפים – מגיעה ליותר מ-4,800 מוסדות בנקאיים ב-185 מדינות ואזורים. מעורבותם של כמה בנקים זרים כבעלי מניות וכמשתתפים ב-CIPS מבליטה את טווח ההגעה הבינלאומי של המערכת ואת האמון ההולך וגובר בתפקידו של היואן במימון העולמי.
אתגרים ומגבלות
חרף התקדמותה, CIPS עדיין ניצבת בפני אתגרים בניסיון להחליף במלואה, ואף לצמצם באופן משמעותי, את הדומיננטיות של SWIFT ושל הדולר האמריקאי בעסקאות בינלאומיות. אחד האתגרים המרכזיים הוא שמשתתפי CIPS רבים עדיין נשענים על SWIFT להעברת הודעות פיננסיות חוצות גבולות, דבר המעיד כי אף ש-CIPS מאפשרת עסקאות ביואן, היא אינה עצמאית לחלוטין מתשתית התקשורת הפיננסית העולמית הקיימת. נתחו של היואן בתשלומים ובהתחשבנויות גלובליים נותר קטן יחסית לזה של הדולר האמריקאי, דבר המשקף את הקושי לשכנע גורמים בינלאומיים לעבור ממערכת SWIFT המבוססת ומהמטבע הגלובלי הדומיננטי.
השלכות אסטרטגיות
פיתוחה של CIPS מעיד בבירור על כוונתה האסטרטגית של סין להגביר את ריבונותה הפיננסית והכלכלית תוך אתגור המערכת הפיננסית הממוקדת בארצות הברית. בקידום בינאום היואן ובהצעת חלופה ל-SWIFT, סין שואפת לצמצם את פגיעותה לסנקציות פיננסיות בהובלת ארצות הברית ולהשפיע על הסדר הכלכלי העולמי לטובתה. מאמץ זה הוא חלק ממהלך רחב יותר של סין לביסוס תפקידה בעניינים גלובליים, לרבות באמצעות יוזמות כגון יוזמת החגורה והדרך, המקלה עוד יותר על בינאום היואן באמצעות מימון פרויקטי תשתית ברחבי העולם.
בקצרה
CIPS מהווה צעד משמעותי באסטרטגיה ארוכת הטווח של סין לחזק את מעמדו העולמי של היואן ולהפחית את תלות המערכת הפיננסית שלה במנגנונים ממוקדי מערב כגון SWIFT והדולר האמריקאי. אף שהיא פועלת כיום לצד SWIFT ובמסגרת האילוצים של עולם הנשלט על ידי הדולר, ההתרחבות המתמשכת של CIPS והשימוש הבינלאומי הגובר ביואן מאותתים על השפעתה הגוברת של סין במימון העולמי. עם זאת, מימוש מלא של שאיפות אלה ידרוש התמודדות עם אתגרים משמעותיים, לרבות הגברת הנזילות והאמון העולמיים ביואן, שיהיו קריטיים כדי ש-CIPS תתפתח מפלטפורמה אזורית למערכת הודעות פיננסית גלובלית באמת.
RBI
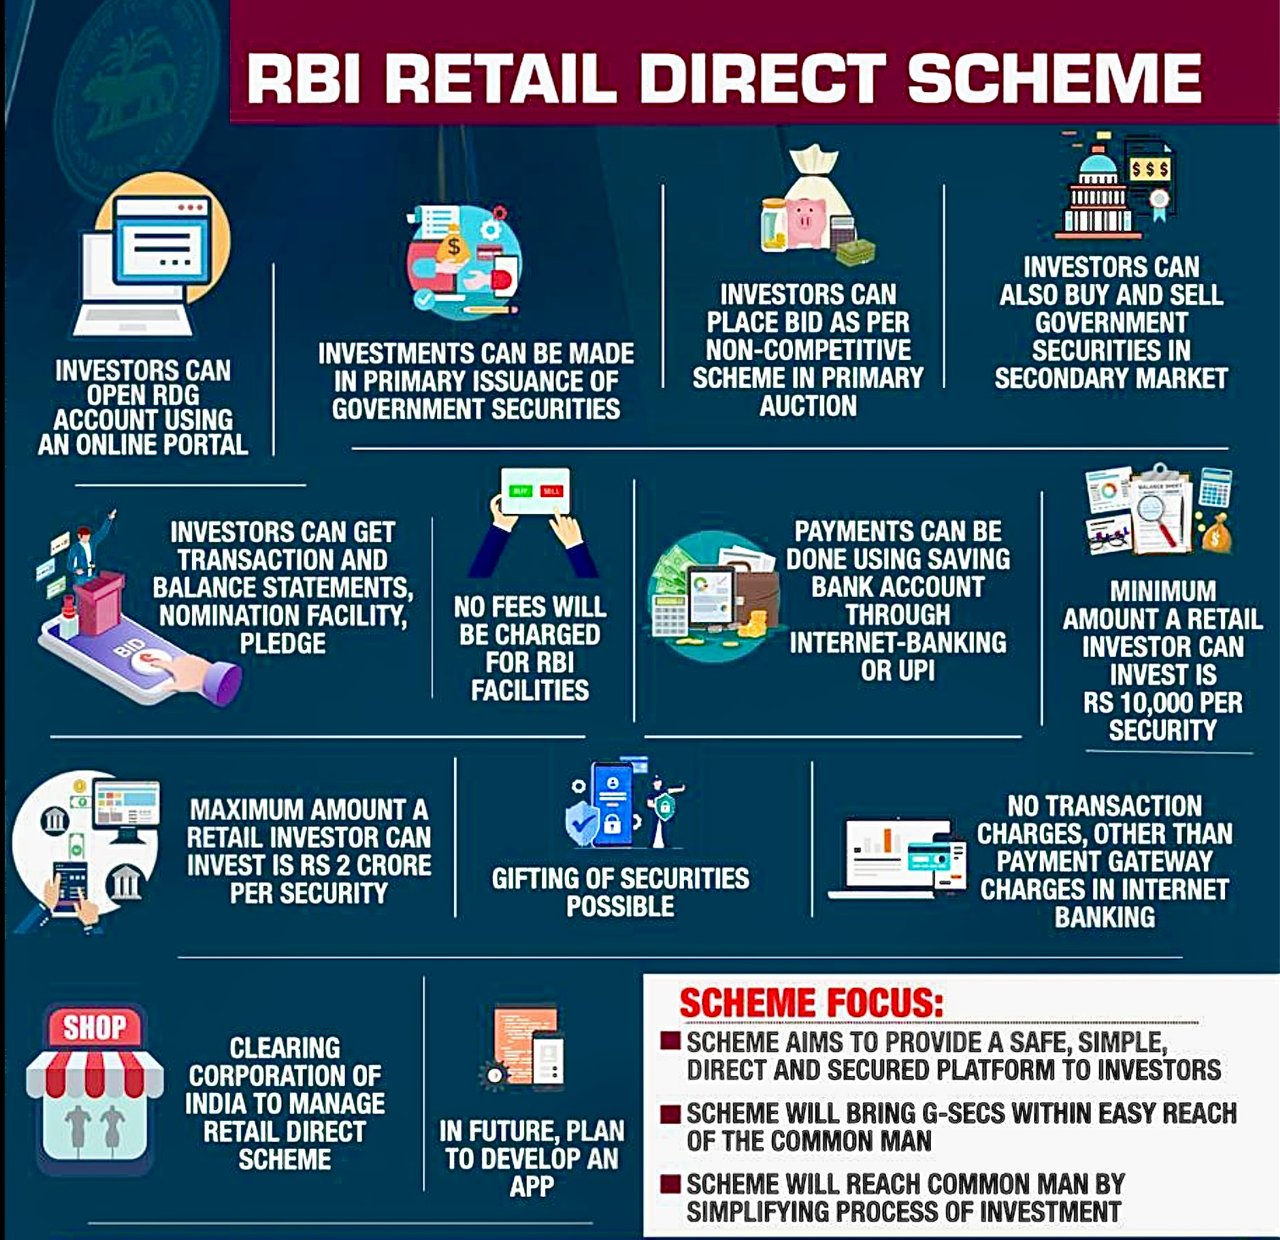
תכנית Retail Direct, הידועה בשם "RBI Retail Direct", היא יוזמה חדשנית ואסטרטגית שהשיק בנק הרזרבה של הודו (RBI). התכנית, שהוצגה במטרה נעלה להנגיש את שוק ניירות הערך הממשלתיים ההודיים (G-Secs), משמשת ערוץ ישיר למשקיעים קמעונאיים, לרבות יחידים, לרכישה ולמכירה של איגרות חוב ממשלתיות. זוהי פלטפורמת השקעות ולא מערכת להעברת הודעות תשלום; המקבילה המקומית של SWIFT בהודו היא Structured Financial Messaging System (SFMS), המופעלת עבור בנק הרזרבה של הודו על ידי IFTAS. יוזמה זו משקפת את מחויבות ה-RBI להרחיב את בסיס המשקיעים בניירות ערך ממשלתיים ולהגביר את ההשתתפות הכוללת של הציבור הקמעונאי בשוק ה-G-Secs.
המנגנון התפעולי של תוכנית RBI Retail Direct מתוחכם וידידותי למשתמש כאחד. להבהרה:
- רישום ופתיחת חשבון: משקיעים המעוניינים בכך מוזמנים להירשם לתוכנית באמצעות הפורטל המקוון הייעודי שהקים בנק הרזרבה של הודו (RBI). עם השלמת הרישום בהצלחה, המשקיע מקבל 'חשבון אג"ח ממשלתיות לרוכשים ישירים' (Retail Direct Gilt Account, חשבון RDG), המשמש מאגר לניירות הערך הממשלתיים שנרכשו באמצעות פלטפורמה זו.
- הזדמנויות השקעה: חשבון RDG מאפשר ליחידים להשקיע במגוון רחב של ניירות ערך ממשלתיים, לרבות שטרי אוצר (T-Bills), אג"ח ממשלתיות מתוארכות (Dated Government Securities), אג"ח זהב ריבוניות (SGB; לא הונפקו סדרות חדשות מאז פברואר 2024) והלוואות פיתוח של מדינות (SDLs). מגוון זה מבטיח למשקיעים גישה למכשירים מגוונים, המתאימים לרמות שונות של נטילת סיכון ולאופקי השקעה שונים.
- מנגנון העסקה: ניתן לבצע רכישה ומכירה של ניירות ערך באמצעות פורטל RBI Retail Direct. התכנית מציעה את הנוחות שבהשתתפות הן בשוק הראשוני (רכישה ישירה מהממשלה) והן בשוק המשני (קנייה ומכירה בין משקיעים), ובכך מספקת גמישות באסטרטגיות ההשקעה.
- יעילות עלויות: יתרון בולט של תוכנית RBI Retail Direct הוא עלויות העסקה מזעריות עד לא קיימות, כצעד מכוון לעידוד השתתפות קמעונאית. מאפיין זה, החסכוני בעלויות, מבטיח כי התוכנית נגישה לפלח רחב של האוכלוסייה, מבלי שעמלות גבוהות ישמשו גורם מרתיע.
- אבטחה ושקיפות: התוכנית נשענת על התשתית החזקה ועל האמינות של בנק הרזרבה של הודו, ומבטיחה שההשקעות מאובטחות. הפעלה שקופה של התוכנית, עם הנחיות ותקנות ברורות, מטפחת אמון בקרב המשקיעים.
- דמטריאליזציה ונוחות: ניירות ערך הנרכשים במסגרת תוכנית RBI Retail Direct מוחזקים בצורה דמטריאלית, ובכך מתייתר הצורך בתעודות פיזיות ותהליך ההשקעה מפושט. גישה דיגיטלית זו מגבירה את הנוחות ומפחיתה את הנטל המנהלי המוטל על המשקיעים.
לסיכום, תוכנית RBI Retail Direct היא יוזמה פורצת דרך המדמקרטת את הגישה לניירות ערך ממשלתיים בהודו, ומציעה למשקיעים קמעוניים פלטפורמה בטוחה, חסכונית ונוחה להשקעה באיגרות חוב ממשלתיות (G-Secs). יוזמה זו לא רק מרחיבה את בסיס המשקיעים בניירות ערך ממשלתיים, אלא גם תורמת לאוריינות הפיננסית ולעצמאות הפיננסית של הציבור הרחב, בכך שהיא מעניקה לו הזדמנות להשקיע ישירות במכשירים הנתמכים על ידי הריבון.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.