
מיתוסים בבנקאות
בנקים בלתי מקושרים
המיתוס בדבר העברת כספים מ״בנקים״ שאינם קשורים
הבנת המגבלות של מוסדות ללא הרשאה
בשנים האחרונות התפשט מיתוס עיקש שלפיו אנשים יכולים להעביר סכומי עתק מבנקים שאינם מחוברים למערכת הבנקאית המסורתית, לבנקים מרכזיים או למנגנוני סליקה כלשהם, באמצעות מערכות הודעות בנקאיות בלבד. מיתוס זה נפוץ במיוחד בדיונים על גופים המכונים ״בנקים״, הטוענים כי הם פועלים בשטחי שבטים בארצות הברית ובקנדה מחוץ לפיקוחה של רשות בנקאית כלשהי, ועל גופים דומים הפועלים ללא רישיון בתחומי שיפוט רבים אחרים. (בנקים רבים בבעלות שבטית מחזיקים ברישיון בנקאי מלא ונתונים לפיקוח מלא; המיתוס נוגע לגופים הטוענים שאינם זקוקים לרישיון כלל.) גופים אלה טוענים לעיתים קרובות כי הם פועלים ללא כפיפות לפיקוח פדרלי וללא תלות בבנקים מרכזיים או ברשת הפיננסית הרחבה יותר, וחלקם אף מציגים את עצמם כחלופה למוסדות בנקאיים מסורתיים. עם זאת, בפועל, בנקים כאלה, שאין להם הרשאה פדרלית מתאימה ואינם משולבים במערכת הפיננסית העולמית, אינם יכולים לסלק העברות או עסקאות לגיטימיות כלשהן; אם אין להם לפחות חשבון נוסטרו בעל יתרת זכות בבנק המשולב באופן מלא במערכת הפיננסית העולמית, באפשרותם רק לשלוח הודעות או הוראות באמצעות KTT, S2S, API או IPIP.
בנקים לא מחוברים, כלומר מוסדות פיננסיים שאינם משולבים ברשת הבנקאית העולמית (כגון SWIFT, SEPA, Fedwire או T2), פועלים תחת מגבלה תפעולית יסודית: אין ביכולתם לבצע סילוק בין-בנקאי אמיתי של כספים. בנקים אלה יכולים בדרך כלל לשלוח הודעות בלבד, אך חסרה להם התשתית להעברת כספים.
להלן האופן שבו מוסדות כאלה יוצרים מנגנון מטעה של הנפקת "אשראים" והוצאת כספים מלקוחות במצג שווא:
מנגנון ההונאה
- הנפקת "אשראי"
הבנק הבלתי קשור מודיע ללקוח כי הועמדה לרשותו מסגרת אשראי או אשראי מגובה במזומן. "אשראי" זה נרשם פנימית בספרי הבנק, ללא כל אימות או סילוק חיצוני.
2. דרישת תשלום
לאחר מכן נדרש הלקוח לשלם עמלות (המכונות לעיתים עמלות הסדרה, דמי ניהול או אפילו בטוחה חלקית) כדי להפעיל או להבטיח את מסגרת האשראי. תשלומים אלה אינם ניתנים לביטול ונדרשים בדרך כלל לפני שמבוצעת כל העברה לכאורה של הכספים.
3. הוראות העברה פיקטיביות
לאחר מכן הבנק טוען כי הוא יוזם העברה באמצעות מכשירים כגון:
- KTT (טלקס מאומת במפתח)
- IP/IP ו-API
- S2S (תקשורת שרת-לשרת)
הודעות שבנק שאינו מחובר שולח באמצעים אלה אינן מאפשרות סילוק או סליקה של כספים.
4. הסטת האחריות
כאשר הכספים אינם מתממשים, כצפוי, הבנק המנפיק מטיל את האחריות על ידי האשמת המוסד של המקבל ב"דחיית" המכשיר. הלקוח נדרש אז לאתר בנק מקבל חלופי שיהיה מוכן לקבל פורמט כזה: מאמץ חסר סיכוי מעצם טבעו, שכן אף מוסד פיננסי לגיטימי אינו מכיר בשיטות אלה, כשלעצמן, כערוצים תקפים לקבלת כספים או לסילוקם.
5. הארכה והסתרה
הבנק שאינו מחובר למערכות הבנקאיות משמר את האשליה של תהליך מתמשך, ולעיתים קרובות מספק תיעוד פסבדו-משפטי, צילומי מסך של רישומים פנימיים או הפניות לדרישות ציות כביכול. הדבר מאריך את משך ההונאה ועלול לעודד את הלקוח להמשיך להשקיע זמן או משאבים נוספים.
6. התוצאה הסופית: הפסד כספי
הלקוח מוצא את עצמו לאחר ששילם סכומים משמעותיים עבור "אשראי" שלא ניתן לנצל, למשוך או להעביר. אין מנגנון לפיצוי או לסעד, ובמיוחד כאשר הבנק המנפיק שוכן בשיפוט בעל רגולציה או פיקוח פיננסי רופפים.
מאמר זה יסקור את המגבלות והסיכונים הכרוכים במוסדות בלתי מורשים אלה, ואת הסיבות שבגללן אין אפשרות להעביר מהם כספים.

אם "בנק" פועל אך ורק באמצעות מערכת מסרים ואינו משולב באופן מלא ברשת הבנקאית העולמית, יכולותיו מוגבלות להעברת מסרים בין הבנק השולח לבנק המקבל; הוא אינו יכול לבצע העברות כספים בפועל.
- בנקים אלה אינם יכולים לבצע העברות כספים ב"רמת העברת הכספים", משום שאינם מחוברים וחסרים כל יכולת סליקה או קישור לבנק מרכזי מוכר או לבנק המחובר למערכת הבנקאית, וכן
- אין להם הסכמי בנקאות עם בנקים מתווכים שיאפשרו להם להשתתף בעסקה ב"רמת ההוראה", וכן
- בדרך כלל אינם מנהלים כלל חשבון נוסטרו ממומן אצל בנק מקושר כלשהו.
כיצד פועלת המערכת הבנקאית המסורתית
כדי להבין את המיתוס, יש להבין תחילה כיצד בנקים לגיטימיים פועלים במערכת הפיננסית. בנקים מורשים, בין אם בארצות הברית, בקנדה או בכל מדינה אחרת, משולבים עמוקות ברשת מורכבת של רשתות פיננסיות. בנקים אלה מקבלים בדרך כלל רישיון ומפוקחים בידי רשויות בנקאות לאומיות או מדינתיות, מה שמבטיח שהם פועלים בהתאם לתקנים פיננסיים מחמירים. בנוסף, הם מחוברים לבנקים מרכזיים כגון הפדרל ריזרב (בארה"ב), ה-ECB או בנק קנדה וכן הלאה, המפקחים על המדיניות המוניטרית ושומרים על היציבות הפיננסית.
כדי שבנקים יוכלו להעביר כספים ביניהם, עליהם להשתמש ברשתות מסרים כגון SWIFT ולהשתתף במערכות סליקה והתחשבנות כגון מערכות Automated Clearing House (ACH) או מערכות RTGS, או לכל הפחות להחזיק חשבון נוסטרו בבנק המשתתף בהן. מערכות אלה מבטיחות שכל עסקה (בין אם תשלום, העברה בנקאית או סוג אחר של חילופי כספים) מאומתת, מעובדת ומסולקת באופן מאובטח ושקוף. בקצרה, חיבור לבנקים מרכזיים ולבתי סליקה הוא תנאי הכרחי לכל בנק לצורך ביצוע פעילות פיננסית לגיטימית.
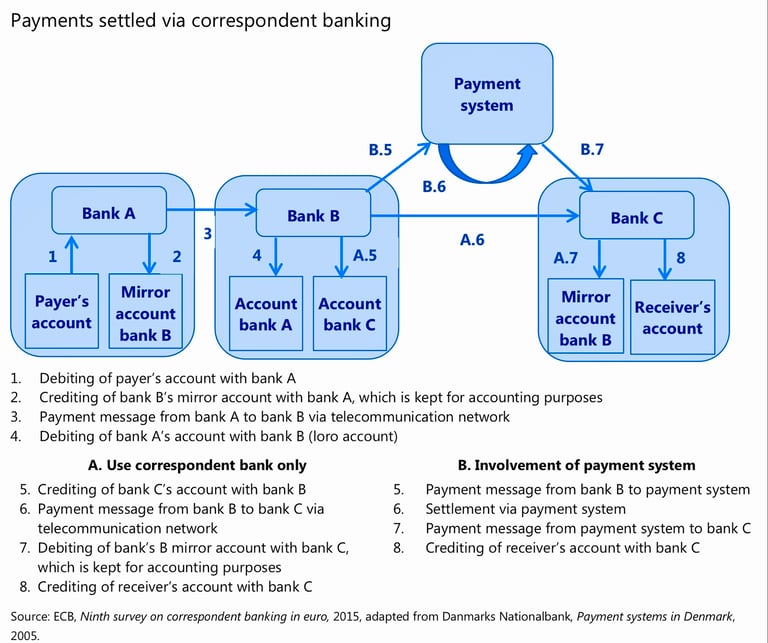
העברת כספים
בארכיטקטורה של הפיננסים המודרניים, שידור הודעה – יהא מתוחכם, מאומת או מוצפן ככל שיהיה – אינו מעביר, כשלעצמו, ערך. הוראת תשלום, בין שנשלחה באמצעות SWIFT, EBICS, API, טלקס, IPIP או כל ערוץ קנייני אחר, אינה אלא הוראה: היא מבטאת כוונה להעביר כספים. כדי שכוונה זו תתגבש להעברת זכות קניין משפטית בכספים, עליה להסתיים בשינוי יתרות בפנקס שני הצדדים מכירים בו כסמכותי.
פנקסים כאלה מצויים רק במספר מצומצם של מקומות:
- מערכות סילוק ברוטו בזמן אמת של בנקים מרכזיים – החשבונות הריבוניים של בנקים המתנהלים במוסדות כגון הפדרל ריזרב, הבנק המרכזי האירופי או בנק אוף אינגלנד.
- יחסי בנקאות קורספונדנטית של נוסטרו/ווסטרו – חשבונות בנקים מסחריים המתנהלים זה אצל זה לצורך ביצוע סליקה חוצת גבולות.
- חשבונות סליקה או סילוק פנימיים - שבהם שני הצדדים פועלים בתוך אותה קבוצה בנקאית.
- חשבונות בבתי סליקה או במוסדות סילוק מתמחים – למשל מפעילי ACH, CHIPS, או CLS לעסקאות מטבע חוץ.
אם לא בוצע חיוב או זיכוי באף אחד מהחשבונות האלה, לא התרחשה העברת ערך, ללא תלות במספר ההודעות שהוחלפו. להודעה כשלעצמה אין כוח לחולל שינוי בזכויות בכספים; היא רק מביאה, או מתיימרת להביא, לחיוב חשבון אחד ולזיכוי חשבון אחר.
קיימים הסדרים העשויים ליצור רושם של סליקה "באמצעות הודעות בלבד", אך כולם נשענים על נזילות שהוצבה מראש, ובסופו של דבר מסתיימים בחיובים וזיכויים ממשיים:
- מערכות קיזוז מרכזות הוראות ומסלקות רק את ההפרש נטו במועדים מוגדרים.
- מערכות תשלומים סגורות מבצעות תנועות פנימיות מיידיות בספר החשבונות, אך מתאמות אותן כלפי חוץ במרוכז.
- מסגרות חשבונות מראה מתאימות יתרות בחשבונות רעיוניים עם קבלת הוראות, אך אלה מותאמות בהמשך לחשבונות סילוק בפועל.
כך, בכל העברה אמיתית של ערך כספי מתוקן פנקס בעל סמכות. ללא תיקון זה, מה שבידי המחזיק אינו אלא רישום של כוונה או התחייבות חוזית לשלם – ולא התשלום עצמו.
בעיקרו של דבר: שום בנק, חכם ככל שמערך המסרים שלו יהיה, אינו יכול להעביר כספים מבלי לשנות בסופו של דבר יתרות בחשבון סליקה מוכר הדדית.
תפקידם של בנקים מרכזיים ומערכות סליקה
בנקים מרכזיים, כגון הפדרל ריזרב, בנק קנדה או הבנק המרכזי האירופי, ממלאים תפקיד מכריע בוויסות זרימת הכספים ובהבטחת היציבות של המערכות הפיננסיות הלאומיות והבין-לאומיות. הם מספקים בסיס בטוח לבנקים לסילוק עסקאות, מסדירים את שיעורי הריבית ומנהלים את המדיניות המוניטרית הלאומית.
רשתות מסרים כגון SWIFT נושאות הוראות תשלום, ואילו בתי סליקה כגון מפעילי ACH ומערכות סילוק של בנקים מרכזיים מבטיחים שעסקאות בין בנקים מסולקות כראוי. כאשר אתם יוזמים העברה מבנק אחד לאחר, העסקה חייבת לעבור במערכות אלה כדי לאמת את חוקיות ההעברה, לאמת את זהות הבנקים המעורבים ולוודא שהכסף מגיע ליעדו המיועד. ללא גישה למערכות אלה, בנק אינו יכול לעבד העברות או לטפל בעסקאות בין מוסדות פיננסיים.
המיתוס בדבר "בנקים" בלתי מורשים בשטחי שבטים ובמקומות אחרים
בשטחים מסוימים של האינדיאנים בארצות הברית ובקנדה, ארגונים אחדים הציגו את עצמם כ"בנקים" וטענו כי הם פטורים מהרגולציה הפדרלית וכי הם מסוגלים להעביר כספים באופן עצמאי ממערכת הפיננסים הרחבה. בנקים כביכול אלה טוענים לא אחת כי הם פועלים מכוח ריבונותו של החוק השבטי, ומציגים את עצמם כחופשיים מפיקוח פדרלי ומהצורך להשתלב במערכות בנקאות מרכזית.
אף שריבונות שבטית אכן מקנה זכויות מסוימות ופטורים מתקנות מסוימות, היא אינה מקנה לישויות אלה את היכולת לפעול מחוץ למסגרת הבנקאית המוסדרת אם הן מבקשות להשתתף במערכת הפיננסית העולמית. במילים פשוטות, כל מוסד המבקש לבצע עסקאות לגיטימיות חייב להיות מחובר לרשת הבנקאית הרחבה, ובכלל זה לבתי סליקה ולבנקים מרכזיים. מוסדות נעדרי קשרים אלה אינם מסוגלים, הלכה למעשה, לסלק או להעביר כספים מעבר להיקף הפעילות המצומצם שלהם.
מדוע בנקים לא מורשים אינם יכולים לסלק העברות
קיימות כמה סיבות עיקריות לכך ש"בנקים" בלתי מורשים הפועלים מחוץ לפיקוח הפדרלי ומנותקים מהבנקים המרכזיים אינם מסוגלים לסלק או להעביר כספים:
- היעדר שילוב במערכות סליקה: כאמור לעיל, עסקאות פיננסיות לגיטימיות נשענות על מערכות כגון SWIFT, SEPA ו-ACH לצורך העברת כספים בין בנקים. מוסד שאינו מחובר לרשתות אלה אינו יכול להשתתף במערכת הפיננסית העולמית, ולפיכך כל ניסיון להעביר כספים ייכשל. "בנקים" בלתי מורשים שאינם חלק ממערכות אלה מבודדים למעשה משאר הרשת הבנקאית.
- העדר גישה לבנקים מרכזיים: ללא חיבור לבנק מרכזי, ל"בנקים" אלה אין יכולת לסלק העברות בהיקף נרחב או לבצע הלוואות בין-בנקאיות. בנקים מרכזיים מספקים שירותים חיוניים, לרבות סליקת תשלומים, הבטחת נזילות והעמדת רשת ביטחון למוסדות פיננסיים. מוסד שאינו קשור לבנק מרכזי אינו יכול לגשת למשאבים קריטיים אלה, ולפיכך אינו מסוגל לעבד העברות לגיטימיות.
- היעדר הרשאה פדרלית או ברמת המדינה: מרכיב מפתח בהפעלת בנק לגיטימי הוא קבלת הרשאה מרשות בנקאית ברמה לאומית או ברמת המדינה. הדבר מבטיח שהבנק פועל בהתאם לתקנים רגולטוריים, מחזיק בעתודות נאותות ומציית לפרוטוקולי מניעת הלבנת הון (AML) והכר את הלקוח שלך (KYC). בנקים לא מורשים ללא פיקוח כזה פועלים לרוב ללא אמצעי ההגנה הנדרשים, ולכן הם אינם אמינים מעצם טבעם. ללא רישיון בנקאות, גופים אלה אינם רשאים לעסוק בעסקי בנקאות כדין.
- העדר הכרה בינלאומית: גם אם בנק בלתי מורשה היה מצליח לפעול בהקשר מקומי או שבטי, בנקים או מוסדות פיננסיים בינלאומיים לא היו מכירים בו. העדר הכרה זה משמעו שאף מוסד פיננסי לגיטימי לא יקבל העברות מישויות אלה ולא ייכנס עמן לעסקאות, ובכך הן מבודדות הלכה למעשה מהמערכת הפיננסית העולמית.
- סיכון הונאה: בנקים רבים מסוג זה, שאינם מורשים, נוקטים שיטות הטעיה ומציגים מצג כאילו הם יכולים להעניק גישה לסכומי כסף גדולים או למערכות בנקאיות סודיות. טענות אלה הן שקריות. בפועל, גופים אלה אינם מסוגלים לספק את השירותים שהם מבטיחים, ולעיתים קרובות משמשים צינור להונאות ולמרמה פיננסית. אנשים המנסים להשתמש במוסדות אלה להעברות או לעסקאות בהיקפים גדולים מוצאים עצמם לעיתים קרובות קורבנות להונאה, ללא אפשרות לשחזר את הכספים שאבדו.
הסיכונים הכרוכים בעבודה עם מוסדות שאינם מקושרים
עבור יחידים או עסקים המנסים לעבוד עם בנקים בלתי מוסדרים או בלתי מורשים, הסיכונים משמעותיים. לא זו בלבד שסביר להניח שהעסקאות לא יושלמו, אלא קיים גם סיכון ממשי להונאה או להפסד כספי. התקשרות עם גורמים שאינם חלק מהמערכת הפיננסית הלגיטימית חושפת אנשים לסכנות מגוונות, לרבות גניבת זהות, האשמות בהלבנת הון ואובדן מוחלט של כספים.
חשוב להכיר בכך שמוסדות בנקאיים לגיטימיים פועלים במסגרת קפדנית ושקופה, המבטיחה את בטיחותן וביטחונן של עסקאות פיננסיות. מוסדות הטוענים כי הם פועלים מחוץ למסגרת זו, ובפרט מוסדות ללא הרשאה פדרלית או ללא קשר עם בנקים מרכזיים ומערכות סליקה, פשוט אינם מסוגלים לספק את השירותים שהם טוענים לספק.
אשליית הבנקאות הבלתי מחוברת
המיתוס כי ניתן להעביר כספים מבנקים שאינם מחוברים למערכת הבנקאית, לבנקים מרכזיים או למערכות סליקה הוא אשליה מסוכנת. אף שישויות מסוימות ללא רישיון, בשטחי שבטים או במקומות אחרים, עשויות לטעון כי הן מציעות שירותי בנקאות, היעדר רישיון בנקאי וניתוקן מהרשת הפיננסית הרחבה מונעים מהן להסדיר כל העברה לגיטימית. כדי לבצע פעילות בנקאית בטוחה ולגיטימית, על אנשים לעבוד עם מוסדות מורשים המשולבים במערכת הפיננסית העולמית, באופן המבטיח כי העסקאות מעובדות בצורה מאובטחת ובהתאם לתקני הרגולציה המקובלים.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.


