התוויית הדרך להצלחה משותפת: שירותי הבנקאות הסיטונאית של IFB למוסדות פיננסיים
בנוף המשתנה של הפיננסים, שיתוף פעולה ובריתות אסטרטגיות הם עמודי תווך של צמיחה וחדשנות. International Finance Bank (IFB) מכיר בתפקידן המכריע של שותפויות כאלה, ומרחיב את מכלול שירותי הבנקאות הסיטונאית שלו לא רק לחברות ולגופים ממשלתיים, אלא גם לבנקים ולמוסדות פיננסיים אחרים. מיקוד מוגבר זה נותן מענה לצרכים הייחודיים של גופים אלה, ומסייע להתרחבותם, ליעילותם התפעולית ולגיוון שירותיהם. באמצעות דוגמאות מוחשיות, מאמר זה בוחן את עומק שירותי הבנקאות הסיטונאית של IFB למוסדות פיננסיים, ומדגיש את פוטנציאל השינוי הגלום בהם.
בנקאות סיטונאית: זרז למוסדות פיננסיים
שירותי בנקאות סיטונאית לבנקים ולמוסדות פיננסיים חורגים מההיצע המקובל ומספקים פתרונות פיננסיים ייעודיים המיועדים לפעילות בהיקף גדול ולניהול פיננסי אסטרטגי. שירותים אלה מסייעים לקידום שיתופי פעולה בין-בנקאיים, לשיפור ניהול הנזילות ולהקלה על פעילות סחר והשקעות בינלאומיים.
פתרונות הבנקאות הסיטונאית המותאמים של IFB למוסדות פיננסיים
בנקאות קורספונדנטית: חיזוק הרשתות הגלובליות
דמיינו בנק אזורי השואף להרחיב את נוכחותו ולהציע ללקוחותיו שירותי בנקאות בינלאומית. באמצעות שירותי הבנקאות הקורספונדנטית של IFB, בנק זה יכול להסתייע ביחסי הקורספונדנטים של IFB כדי להקל על עסקאות חוצות גבולות, המרת מטבע ושירותי סחר בינלאומי, ובכך לחזק את יתרונו התחרותי ואת טווח השוק שלו.
ניהול נזילות: הבטחת יציבות וצמיחה
נניח מוסד פיננסי המתמודד עם האתגר של אופטימיזציית הנזילות שלו לשם הבטחת יציבות תפעולית ותמיכה בצמיחה. פתרונות ניהול הנזילות של IFB מספקים עוגן, באמצעות כלים ואסטרטגיות מתקדמים לניהול יעיל של נכסים והתחייבויות, המאפשרים למוסד לעמוד בהתחייבויותיו לטווח הקצר ולהשקיע בהזדמנויות לטווח הארוך.
פתרונות לניהול סיכונים: ניהול תנודתיות השוק
עבור גופים פיננסיים המתמודדים עם המורכבות של סיכוני שוק, אשראי וסיכונים תפעוליים, IFB מציע פתרונות ניהול סיכונים מותאמים אישית. החל מעסקאות החלף ריבית ועד לכלי גידור מטבעי, IFB מאפשר למוסדות אלה לצמצם סיכונים, תוך הבטחת היציבות הפיננסית שלהם וביטחון נכסי לקוחותיהם.
שירותי סליקה וסילוק: ביצוע עסקאות באופן חלק ויעיל
בעסקאות בין-בנקאיות, יעילות ואמינות הן בעלות חשיבות עליונה. שירותי הסליקה והסילוק של IFB מבטיחים כי עסקאות פיננסיות בין מוסדות מבוצעות באופן תקין ומדויק, ומפחיתים את סיכוני הסילוק ומשפרים את מהירות העסקאות, ובכך מגבירים את היעילות התפעולית הכוללת.
הלוואות סינדיקטיביות ומימון פרויקטים: פתיחת מיזמים משותפים
דמיינו מספר בנקים המתאגדים כדי לממן פרויקט תשתית רחב היקף שאף מוסד בודד לא יכול לתמוך בו בכוחות עצמו. IFB יכול להשתתף במתן אשראי בסינדיקציה ובמימון פרויקטים כמארגן או כמשתתף, ולספק את ההון והתיאום הנדרשים להוצאת מיזמים כאלה אל הפועל, ובכך לקדם הצלחה משותפת ופיתוח כלכלי.
היתרון האסטרטגי בשותפות עם IFB
שירותי הבנקאות הסיטונאית של IFB למוסדות פיננסיים משקפים מחויבות לקידום הצלחה משותפת ולחיזוק היכולות של המוסדות השותפים. בהסתמך על המומחיות, על קשרי הקורספונדנטים ועל הפתרונות הפיננסיים של IFB, יכולים בנקים ומוסדות פיננסיים לפתוח נתיבי צמיחה חדשים, לגוון את שירותיהם ולחזק את מעמדם בשוק.
יוצאים למסע שיתופי עם IFB
ברשת המורכבת של הפיננסים העולמיים, בריתות אסטרטגיות בין מוסדות פיננסיים סוללות את הדרך להצלחה משותפת ולחדשנות. IFB מזמין בנקים וגופים פיננסיים לבחון את מגוון שירותי הבנקאות הסיטונאית שתוכננו במיוחד עבורם. יחד נוכל לשלוט במורכבויות שווקי הפיננסים, לנצל הזדמנויות צמיחה ולהגשים את שאיפותינו המשותפות. צרו קשר עם IFB עוד היום כדי לגלות כיצד שירותי הבנקאות הסיטונאית שלנו יכולים לשנות את מסלולו של המוסד שלכם ולהניע עתיד של שגשוג משותף.
חשבונות קורספונדנטיים נוסטרו-ווסטרו של IFB למוסדות פיננסיים/בנקים אחרים
הקמת מערכת יחסים של חשבון נוסטרו-ווסטרו עם International Finance Bank (IFB) כרוכה בתהליך מפורט ביותר, הדורש הגשת תיעוד מלא. התיעוד תואם את התקנים הבינלאומיים לבנקאות קורספונדנטית – המלצה 13 של FATF, הנחיות ועדת באזל לניהול נבון של סיכוני הלבנת הון ומימון טרור, ושאלון בדיקת הנאותות לבנקאות קורספונדנטית של קבוצת וולפסברג (CBDDQ) – ומבטיח הקמת מערכת יחסים תפעולית שקופה, מאובטחת ויעילה בין הבנקים הקורספונדנטים.
1. תיעוד תאגידי:
- תקנון התאגדות או מסמכי ייסוד: מסמכים משפטיים המוכיחים את הקמת הבנק, לרבות שמו המשפטי, מבנהו ומטרתו.
- רישיון עסק: הוכחה להיתר הפעילות של הבנק בתחום השיפוט שלו.
- תעודת עמידה בדרישות (Certificate of Good Standing): מאשרת את ציות הבנק לחוקים ולתקנות המקומיים.
- החלטת דירקטוריון: החלטה רשמית של דירקטוריון הבנק המאשרת את פתיחת החשבון וקובעת את האנשים המורשים לחתום על ההסכם בשם הבנק.
2. דוחות כספיים:
- דוחות כספיים מבוקרים (שתיים עד שלוש שנות הכספים האחרונות): דוחות מלאים הכוללים מאזנים, דוחות רווח והפסד ודוחות תזרים מזומנים, המבוקרים בידי משרד רואי חשבון בעל מוניטין.
- דוחות כספיים לתקופות ביניים (אם רלוונטי): הדוחות הכספיים הרבעוניים או החצי-שנתיים האחרונים, אם הדוח המבוקר האחרון אינו עדכני.
3. תיעוד תפעולי:
- פרופיל הבנק: סקירה מפורטת של הבנק, לרבות ההיסטוריה שלו, נוכחותו בשוק, סוגי הפעילות המתנהלת בו והיקף הכיסוי הגיאוגרפי.
- מסמכי מדיניות AML/KYC: מסמכים המעידים על מדיניות ונהלי מניעת הלבנת הון (AML) והכרת הלקוח (KYC) של הבנק.
- מדיניות ניהול סיכונים: תיאור אסטרטגיות הבנק להערכת סיכונים וניהולם, לרבות בקרות על סיכוני אשראי, שוק ותפעול.
4. מידע על הבעלות והניהול:
- הצהרת בעלות מוטבת סופית (UBO): גילוי של הבעלים המוטבים הסופיים של הבנק, שהם בדרך כלל יחידים או ישויות המחזיקים או השולטים ביותר משיעור מסוים ממניות הבנק.
- פרופילי ההנהלה הבכירה: קורות חיים וכישורים של אנשי הניהול המרכזיים בבנק, תוך הדגשת מומחיותם וניסיונם במגזר הבנקאות.
5. תיעוד משפטי ותיעוד ציות:
- ציות ואישור רגולטורי: מסמכים המוכיחים עמידה בתקנות הבנקאות הבינלאומיות, לרבות רישיונות פעילות בשווקים זרים, אם רלוונטי.
- חוות דעת משפטיות: במידת הצורך, חוות דעת משפטיות בדבר כשירותו של הבנק להתקשר ביחסי נוסטרו-ווסטרו, המוכנות בדרך כלל על ידי יועץ משפטי.
6. דרישות טכניות ותפעוליות:
- יכולות מערכתיות ותפעוליות: סקירה של התשתית הטכנית של הבנק לטיפול בעסקאות, בדיווח ובתקשורת עם IFB.
- קודי SWIFT/BIC: קודי זיהוי בנק (BIC) או קודי SWIFT, המאפשרים עסקאות בינלאומיות.
- שאלון בדיקת נאותות: שאלון Wolfsberg CBDDQ שהושלם ומספק מידע מפורט על פעילות הבנק, הממשל התאגידי ושיטות ניהול הסיכונים שלו.
7. תיעוד למניעת הלבנת הון ולמניעת מימון טרור (AML/CTF):
- תיעוד תוכנית AML/CTF: תיאור מפורט של תוכניות הבנק למאבק בהלבנת הון ובמימון טרור, לרבות זיהוי לקוחות, ניטור עסקאות ונהלי דיווח.
- דוחות ביקורת עצמאיים בתחום AML/CTF: דוחות מביקורות עצמאיות של תוכניות ה-AML/CTF של הבנק, המצביעים על עמידה בסטנדרטים בינלאומיים.
8. פרטי קשר ושיתוף פעולה תפעולי:
- פרטי התקשרות: שמות, תפקידים ופרטי התקשרות של אנשי הקשר העיקריים לתקשורת תפעולית, משפטית ובתחום הציות.
- הסכמים תפעוליים: הסכמים מפורטים המגדירים את ההיבטים התפעוליים של יחסי נוסטרו-ווסטרו, לרבות הוראות סילוק, מבני עמלות ונהלי התאמה.
9. אמצעי אבטחה ומניעת הונאות:
- מדיניות ונהלי אבטחת סייבר: תיעוד המפרט את אמצעי אבטחת הסייבר של הבנק, לרבות הגנה על נתונים, תוכניות תגובה לפריצות וביקורות אבטחה סדירות.
- אסטרטגיות למניעת הונאות: אסטרטגיות וכלים מפורטים שבהם נעזר הבנק לאיתור הונאות ולמניעתן, לרבות מנגנונים פנימיים וחיצוניים.
10. תשתית טכנולוגיית מידע (IT):
- סקירת מערכות מידע: תיאורים מפורטים של מערכות המידע בשימוש, לרבות מערכות הליבה הבנקאיות, מערכות לניהול קשרי לקוחות (CRM) וכל שירות של צד שלישי.
- תוכניות המשכיות עסקית והתאוששות מאסון: תיעוד המעיד על מוכנות הבנק לכשלים במערכות מידע, לאסונות טבע או להפרעות אחרות בפעילות.
11. קטלוג מוצרים ושירותים:
- היצע שירותים מפורט: רשימה מלאה ותיאורים של המוצרים והשירותים המוצעים, תוך התמקדות בעסקאות בינלאומיות ובשירותים ספציפיים הקשורים להסדרי נוסטרו-ווסטרו.
- מבני עמלות ומדיניות תמחור: הסבר מפורט על העמלות הכרוכות בעסקאות בינלאומיות, בניהול חשבון ובשירותים נלווים אחרים.
12. ציות רגולטורי ופיקוח:
- תיעוד הדרכות ציות: מסמכים המעידים על תוכניות הדרכה שוטפות בנושאי ציות לעובדים, ובמיוחד לעוסקים בפעילות בנקאית בינלאומית.
- דוחות ביקורת חיצונית ופנימית: דוחות ביקורת עדכניים המספקים תובנות על עמידת הבנק בתקנות פיננסיות, על שלמות התפעול ועל ניהול הסיכונים.
תיעוד משלים ש-IFB רשאי לדרוש:
1. תיעוד הבקשה והאישור:
- אישורים רגולטוריים: כל אישור שהבנק המבקש נדרש לקבל מהרגולטור שלו בגין מערכת היחסים, ככל שהדבר רלוונטי.
- הודעות אישור: העתקים של אישורים אלה.
2. תיעוד ציות רגולטורי:
- הגשת מסגרת AML/CTF מלאה: הגשה מפורטת של מסגרת ה-AML/CTF של הבנק, לרבות מדיניות, נהלים ואפקטיביות התוכנית.
- הערכת סיכוני בנקאות קורספונדנטית זרה: הערכה מתועדת של הסיכונים הכרוכים ביחסי הבנקאות הקורספונדנטית הזרה, לרבות סיכונים גיאוגרפיים, סיכון בסיס הלקוחות וסיכון מוצר/שירות.
3. דוחות פיננסיים ותפעוליים:
- דוחות נאותות הון: דוחות המדגימים את עמידת הבנק בדרישות ההון הבין-לאומיות ומבטיחים יציבות פיננסית.
- דוחות נזילות: ניתוח מצב הנזילות של הבנק לצורך עמידה בהתחייבויות לטווח קצר ובצרכים התפעוליים.
- דוחות חשיפה למט"ח: תיעוד של חשיפת הבנק לסיכוני מטבע חוץ, לרבות האמצעים שננקטו להפחתת סיכונים אלה.
4. תיעוד בעלות ושליטה:
- בדיקת נאותות מוגברת (EDD) לבעלים המוטבים: דוחות EDD מפורטים על הבעלים המוטבים של הבנק, ובפרט על המחזיקים בשליטה או בהשפעה משמעותית על פעילות הבנק.
5. תיעוד שלמות תפעולית ואבטחה:
- דוחות ניהול סיכוני תפעול: דוחות מפורטים על אסטרטגיות ניהול סיכוני התפעול של הבנק ועל יעילותן בצמצום סיכונים.
- דוחות ביקורת אבטחת מידע: דוחות ביקורת עצמאיים הבוחנים את חוזק אמצעי אבטחת המידע של הבנק מול איומי סייבר אפשריים.
6. התכתבות עם רגולטורים:
- תשובות לפניות רגולטוריות: העתקים של תשובות לפניות או לבקשות מידע מצד רשויות רגולטוריות.
- תיעוד יישוב סוגיות ציות: תיעוד של כל סוגיית ציות שאותרה על ידי רגולטורים, ושל הפתרונות או הפעולות המתקנות שננקטו בעקבותיה על ידי הבנק.
תהליך הכנתם והגשתם של מגוון נרחב זה של מסמכים מחייב גישה קפדנית, המבטיחה שכל היבט בפעילות הבנק, באסטרטגיות ניהול הסיכונים ובמסגרות הציות שלו יובא בשקיפות לידיעת IFB ולידיעת הגורמים הרגולטוריים הרלוונטיים. תיעוד ממצה זה משמש לא רק ראיה ליושרה התפעולית של הבנק ולמחויבותו לציות רגולטורי, אלא גם בסיס ליחסי בנקאות בינלאומיים אמינים ובטוחים.
היקף הכספים האופטימלי שיש להחזיק ב-IFB
היקף הכספים האופטימלי שעל בנק להחזיק אצל הבנק הקורספונדנט שלו תלוי במגוון גורמים, שכל אחד מהם ראוי לבחינה קפדנית. קביעה זו מושפעת במידה רבה מהיקף העסקאות של הבנק הנדון, וכן ממשתנים נוספים, לרבות, בין היתר, מהירות העסקאות, אופי דרישות לקוחותיו והדרישות הרגולטוריות שעליו לעמוד בהן.
גורמים שיש לשקול:
- היקף ומהירות העסקאות: סכום הכספים הנדרש עומד ביחס ישר להיקף העסקאות המעובדות ולמהירותן. היקף עסקאות גבוה יותר או קצב עסקאות מהיר יותר מחייבים רזרבה גדולה יותר, כדי להבטיח נזילות ולאפשר עיבוד תקין.
- אופי העסקאות: טיפולוגיית העסקאות (האם הן בעיקרן מקומיות או בינלאומיות, גודל העסקה הממוצע ומטבעות העסקה) ממלאת אף היא תפקיד מכריע. עסקאות בינלאומיות, למשל, עשויות לכלול שיקולים נוספים כגון רזרבות מט"ח וציות לכללי הבנקים הקורספונדנטיים בשיפוטים שונים.
- דרישות רגולטוריות: יש לעמוד בקפדנות בדרישות רגולטוריות כגון דרישות להחזקת רזרבות, יחסי נזילות ויחסי הלימות הון. דרישות אלה נועדו להבטיח את כושר הפירעון של הבנק ואת נזילותו, ולפיכך מחייבות החזקת סכום מינימלי מסוים של כספים אצל הבנק הקורספונדנט.
- אסטרטגיות ניהול סיכונים: גישת הבנק לניהול סיכונים, ובפרט סיכון נזילות וסיכון אשראי, משפיעה על היקף הכספים המוחזקים אצל הבנק הקורספונדנטי. אסטרטגיה שמרנית יותר עשויה להעדיף רזרבות גבוהות יותר, כדי לספוג זעזועים בלתי צפויים או לעמוד בדרישות שלא נצפו מראש.
- עלויות תפעוליות ויעילות: יש לאזן בשיקול דעת בין העלויות התפעוליות הכרוכות בהחזקת יתרות בבנקים קורספונדנטים, לרבות עמלות עסקה ועלות ההזדמנות של החזקת כספים בעתודה במקום השקעתם, לבין הצורך בנזילות.
חישוב הנפח האופטימלי:
לצורך חישוב הנפח האופטימלי של הכספים שיש להחזיק אצל בנק קורספונדנט, בנק יכול להיעזר במודלים סטטיסטיים ופיננסיים המשלבים את הגורמים האמורים. מודלים אלה עשויים להסתמך על נתונים היסטוריים כדי לחזות את היקפי העסקאות וצורכי הנזילות, בהתאמה לשינויים צפויים בתנאי השוק או באסטרטגיה העסקית.
כהנחיה פנימית של IFB ללקוחות קורספונדנטים, אנו ממליצים על חיץ השווה ל-לפחות 15% מהיקף העסקאות החודשי שלו, או ל-סכום העסקה המרבי הצפוי בחודש נתון, לפי הגבוה מביניהם. כלל זה נועד להבטיח שלבנק נזילות מספקת למילוי צרכיו התפעוליים בתרחישים שונים, ובכך להגן מפני מחסור אפשרי בנזילות.
כרית אסטרטגית זו מאפשרת לבנק לנהל את פעילותו השוטפת בצורה חלקה, לעמוד בדרישות בלתי צפויות ולהתמודד עם תקופות של לחץ פיננסי בחוסן. בחירה בערך הגבוה מבין 15% מהעסקאות החודשיות לבין סכום העסקה המרבי הצפוי מבטיחה עמדת נזילות איתנה, תוך התחשבות הן בתזרימי העסקאות הרגילים והן בשיאי ביקוש אפשריים.
עמלות ועלויות משוערות הכרוכות בחשבונות נוסטרו
עמלות חשבון נוסטרו (מחיר מנחה)
| פריט | תיאור | עמלה |
|---|---|---|
| עמלת הפעלת חשבון | מחויבת עם פתיחת חשבון הנוסטרו ובכל יום השנה להפעלתו | EUR 25,000 לשנה |
| יתרת מינימום | כרית ביטחון שאינה נושאת ריבית, שיש לשמור עליה בכל עת | EUR 500,000 (קבוע) |
| עמלת ניהול חודשית | ניהול חשבונות | 500 אירו לחודש |
| עמלת עסקה נכנסת | לכל זיכוי SWIFT נכנס | EUR 10 לעסקה |
| עמלת עסקה יוצאת | לכל חיוב SWIFT יוצא | 20 EUR לכל עסקה |
| מרווח מט"ח | תוספת מעל שערי אמצע השוק | בדרך כלל 0.15%–0.30% מסכום הקרן |
| עמלות נוספות של בנקים קורספונדנטיים | כאשר מעורבים בנקים קורספונדנטים צד שלישי | EUR 25–75 לכל מקרה |
| עמלות הודעות SWIFT | הודעות שאינן עסקאות (לדוגמה הודעות בפורמט חופשי והודעות חקירה) | 5 EUR להודעה |
| עמלת אישור ביקורת | אישורי יתרות מבוקרים, מדי שנה | EUR 200 לכל אישור |
| עמלות בגין אי-התאמות וחקירות | בדיקת אי-התאמות בעסקאות | 50 אירו לשעה (מחויב ביחידות של 30 דקות) |
ייתכנו עמלות נוספות עבור כלי דיווח מתקדמים, שילובי API או שירותי התאמה אוטומטית.
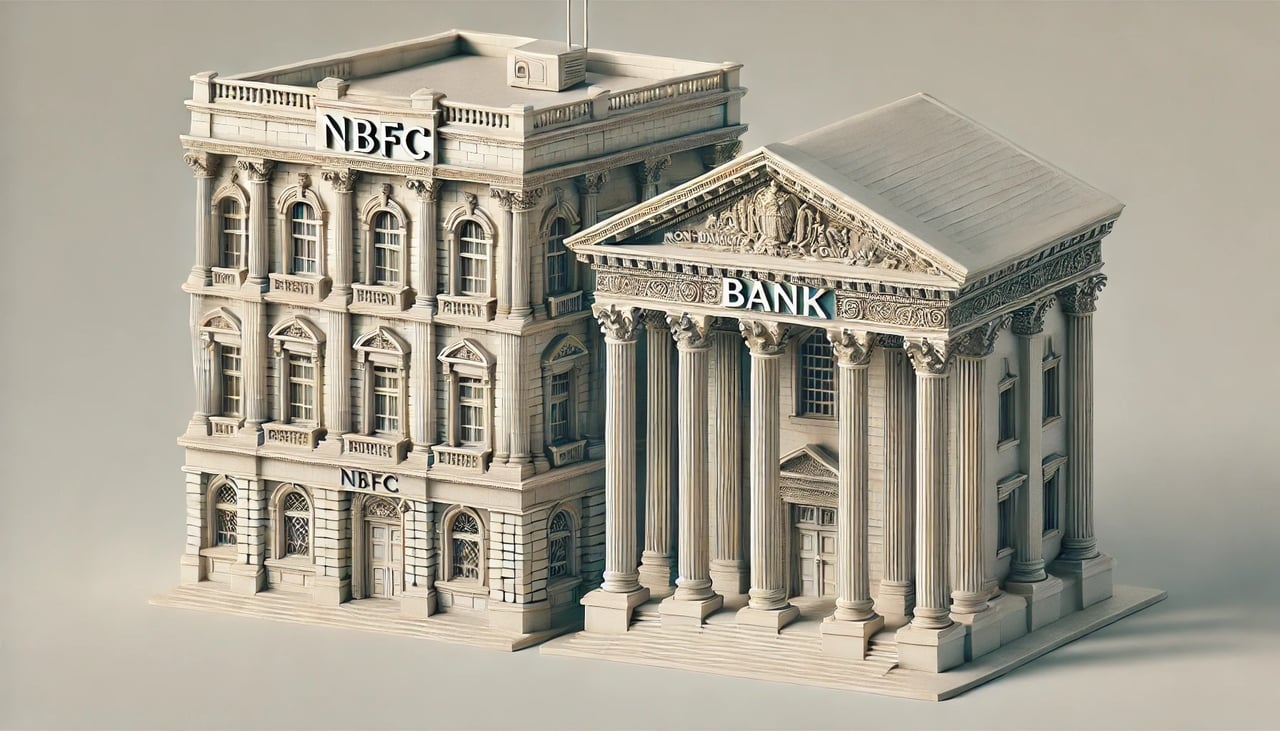
מי עוד יכול להקים קשר בנקאי קורספונדנטי?
גופים נוספים מלבד בנקים מסורתיים יכולים לפתוח חשבונות בנק קורספונדנטי, אם כי הדבר נדיר יחסית ולעיתים קרובות כפוף לבדיקה רגולטורית מחמירה. גופים אלה עשויים לכלול:
- מוסדות פיננסיים: מוסדות פיננסיים שאינם בנקים (NBFIs) או חברות פיננסיות שאינן בנקים (NBFCs), כגון איגודי אשראי, אגודות חיסכון והלוואות וברוקר-דילרים, רשאים לפתוח חשבונות קורספונדנטיים, בעיקר כדי להקל על עסקאות בינלאומיות או לקבל גישה לשירותי בנקאות מסוימים.
- ספקי שירותי תשלום: חברות המספקות שירותי עיבוד תשלומים, כגון PayPal או Stripe, עשויות לפתוח חשבונות קורספונדנטיים כדי לפשט תשלומים וסילוקים חוצי גבולות.
- חברות פינטק: חברות פינטק מתפתחות, ובמיוחד אלה העוסקות בהעברות כספים בינלאומיות, בארנקים דיגיטליים ובבורסות לקריפטו, עשויות להשתמש במערכות יחסים של בנקאות קורספונדנטית כדי לגשר על פערים בין מערכות פיננסיות שונות.
- מרכזי טרז'רי תאגידיים: תאגידים רב-לאומיים גדולים בעלי פעילות טרז'רי מתוחכמת עשויים לפתוח חשבונות קורספונדנטיים כדי לנהל נזילות גלובלית ולייעל את עסקאותיהם הפיננסיות חוצות הגבולות.
- סוחרי מט"ח: חברות המתמחות בסחר במטבע חוץ עשויות להשתמש בחשבונות קורספונדנטיים כדי להקל על נפחים גדולים של עסקאות מטבע בין-לאומיות.
שיקולים רגולטוריים
גופים שאינם בנקים מסורתיים נדרשים לעמוד בדרישות רגולטוריות מחמירות, ובהן:
- תקנות למניעת הלבנת הון (AML) והכרת הלקוח (KYC): הציות לדיני AML ו-KYC חיוני למניעת פעילות בלתי חוקית כגון הלבנת הון ומימון טרור.
- יציבות פיננסית: הוכחת יציבות פיננסית ותהליכי ניהול סיכונים הולמים בפני רגולטורים ובנקים קורספונדנטים.
- רישוי ואישור: השגת הרישיונות והאישורים הנדרשים מהרשויות הרגולטוריות הפיננסיות הרלוונטיות המקומיות ועמידה בדרישותיהן.
אתגרים וסיכונים אפשריים
- בחינה רגולטורית: גופים שאינם בנקים עשויים להיות נתונים לבחינה רגולטורית מוגברת, דבר שמכביד על התהליך ומייקר אותו.
- סיכון תדמיתי: ניהול יחסי בנקאות קורספונדנטית ללא מוניטין איתן או מעמד רגולטורי מבוסס טומן בחובו סיכוני תדמית, העלולים להוביל לשלילת הגישה לבנק הקורספונדנט.
- מורכבות תפעולית: ניהול חשבונות קורספונדנטים כרוך בהתמודדות עם תקנות בנקאיות בין-לאומיות ופרוטוקולים תפעוליים מורכבים.
סוגי חשבונות בנק קורספונדנטי
ב-IFB אנו עובדים עם בנקים קורספונדנטים נבחרים כדי לאפשר תיווך פיננסי חוצה גבולות, סילוקי מט"ח, מסדרונות נזילות וניהול מזומנים מוסדי. מסגרת הבנקאות הקורספונדנטית שלנו מקפידה על תקני ציות בינלאומיים, ובמקביל מציעה סוגי חשבונות מובנים המותאמים למגוון שותפים מוסדיים ובין-בנקאיים.
להלן סקירה של מבני החשבונות העיקריים שבהם משתמשים IFB והגורמים שמולם אנו פועלים בסביבות רגולטוריות שונות.
1. חשבונות נוסטרו וווסטרו
אלה יסודות הליבה של הבנקאות הקורספונדנטית הקלאסית, שבהם משתמשים מוסדות פיננסיים ברחבי העולם כדי לספק שירותי סילוק וסליקת מזומנים בשיפוטים ובמטבעות זרים.
חשבון נוסטרו ("החשבון שלנו אצלכם")
- חשבון נוסטרו מנוהל על ידי IFB בבנק קורספונדנט זר, בדרך כלל במטבע זר (למשל USD, GBP, AED).
- חשבונות אלה חיוניים לפעולות מטבע חוץ, לסליקה בין-מטבעית ולתשלומי מימון סחר.
חשבון ווסטרו ("החשבון שלכם אצלנו")
- חשבון ווסטרו הוא תמונת המראה: חשבון המוחזק על ידי בנק זר ב-IFB, ב-EUR, ב-USD או במטבע אחר.
- חשבונות אלה מאפשרים לבנקים זרים לבצע ולקבל תשלומים עבור לקוחותיהם באמצעות IFB ורשת הקורספונדנטים שלו.
מקרה שימוש: בנק במזרח אפריקה מנהל אצל IFB חשבון ווסטרו ב-EUR לביצוע וקבלת תשלומים ביורו עבור לקוחותיו, המבוצעים באמצעות הבנקים הקורספונדנטים של IFB.
2. חשבונות אומניבוס
חשבון מאוחד (Omnibus) הוא מבנה חשבון מרוכז המאגד את היתרות והעסקאות של מספר לקוחות או ישויות משנה לחשבון אחד המנוהל על ידי מתווך מורשה: בדרך כלל חברת ברוקראז', מנהל עושר, בנק זר או שומר נכסים.
חשבונות אומניבוס משמשים לעיתים קרובות בסביבות של סליקת ניירות ערך, בנקאות השקעות ושמירת נכסים דיגיטליים.
מאפיינים עיקריים
- אין הפרדת חשבונות משנה ישירה בספרי IFB (רק בעל החשבון הכולל רשום).
- האחריות לדרישות KYC/AML ברמת הלקוחות הסופיים מוטלת על בעל חשבון הצבירה.
- התאמה יומית ושקיפות מלאה הם נהלים מחייבים.
דרישות רגולטוריות
IFB מקבל מבני חשבון מרוכז (omnibus) רק מאת:
- ברוקרים או חברות השקעות העומדים בדרישות MiFID II
- בנקים וגופי שמירת נכסים בשיפוטים החברים ב-FATF
- נותני שירותי נכסים קריפטוגרפיים בעלי הרשאה לפי תקנת השווקים בנכסים קריפטוגרפיים של האיחוד האירופי (MiCA)
ניטור שוטף: על כל בעלי חשבונות אומניבוס להגיש הצהרות רבעוניות על עמידה בדרישות KYC ולאפשר בדיקות חוצות-שכבות לפי דרישה לגבי הפעילות בחשבונות הבסיסיים.
3. חשבונות קורספונדנטיים מקוננים
חשבונות מקוננים כרוכים בשימוש בבנק קורספונדנט מתווך לניתוב עסקאות בינלאומיות בשם בנק צד שלישי, אשר עצמו אינו מנהל חשבון ישיר ב-IFB.
כיצד זה פועל
- בנק A ← מנהל חשבון אצל
- בנק B ← שיש לו חשבון ווסטרו ישיר ב-
- בנק ג'.
סיכונים והגבלות
- יחסים מקוננים כפופים לסיכון רגולטורי מוגבר, בפרט בנוגע ל:
- התחמקות מסנקציות
- אטימות שיפוטית
- חשיפה אפשרית לסיכוני הלבנת הון ומימון טרור
IFB מאפשר חשבונות קורספונדנטיים מקוננים במסגרת הסדרים תלת-צדדיים מאושרים מראש, שבהם:
- שקיפות מלאה זמינה למוסד היוזם (בנק A),
- בנק B עומד בדרישות הגילוי של Basel III נדבך 2/3,
- ניתן לבקר את זרימת הכספים באופן רציף.
4. חשבונות Payable-Through (PTA)
חשבונות מעבר (Payable-Through Accounts – PTA) הם חשבונות קורספונדנטיים שדרכם יכולים לקוחות פרטיים או מוסדיים של בנק זר לגשת ישירות לשירותי IFB (לדוגמה העברות בנקאיות והמרת מטבע), ובכך לעקוף הלכה למעשה את תהליך הקליטה הישירה ב-IFB.
חשבונות מעבר (Payable-Through Accounts – PTA) נחשבים בעולם לבעלי סיכון גבוה; בחוק האמריקאי, למשל, נדרשת לגביהם בדיקת נאותות מוגברת (USA PATRIOT Act, סעיף 312).
מדיניות IFB
בשל סיכון חמור להלבנת הון ולמימון טרור ובשל היעדר שקיפות, IFB אינו מציע PTA במסגרת הסדרים רגילים. במקרים שבהם נעשים חריגים, הם:
- מוצע אך ורק למוסדות פיננסיים מפוקחים
- בכפוף להתחייבויות שקיפות ברמת הלקוח (look-through)
- כפוף להסכמים דו-צדדיים ייעודיים, בהתאם לסטנדרטים של בדיקת נאותות המותאמים ל-OFAC ול-FATF
5. חשבונות סליקה וסילוק
חשבונות אלה מתנהלים במערכות של בנק מרכזי, RTGS או סליקה, על ידי IFB או על ידי הבנקים הקורספונדנטים שלו. הם מאפשרים עיבוד בזמן אמת וסילוק סופי של:
- תשלומים בין-בנקאיים
- עסקאות בניירות ערך
- פעילות גזברות
דוגמאות לשימוש
- סליקה באירו (T2, EBA STEP2) באמצעות הסדרי קורספונדנציה
- סליקת דולר ארה"ב (Fedwire, CHIPS) באמצעות הסדרי קורספונדנציה
- מערכות RTGS מקומיות לפעולות במטבע מקומי במדינות מסוימות
אמצעי אבטחה
- כל חשבונות הסליקה כפופים לבקרות נזילות תוך-יומית,
- הפרדה באמצעות חומת אש מפעילויות מסחריות, וכן
- פיקוח על יחס כיסוי הנזילות (LCR) ויחס המימון היציב נטו (NSFR) לפי Basel III.
ציות ופיקוח על סיכונים
כל יחסי הבנקאות הקורספונדנטית כפופים למסגרות הבאות:
- 40 ההמלצות של FATF
- הנחיות הוועדה לפיקוח על הבנקאות של באזל
- ציות כפול ל-EU AMLD6 ול-GDPR
- U.S. Patriot Act, סעיף 312 (למסדרונות בדולר אמריקאי)
- דרישותיו של הרגולטור של IFB, Anjouan Offshore Finance Authority (AOFA)
חשבונות קורספונדנטיים הם:
- בכפוף לדירוג סיכון במועד קליטת הלקוח
- נבחן במסגרת הסמכה מחודשת שנתית בתחום הציות
- מנוטר באמצעות סינון עסקאות בזמן אמת ו
- כפופים לזכויות השעיה מיידית במקרה של דגלים אדומים (למשל, PEP, גורמים תחת סנקציות, זינוק פתאומי בהיקף העסקאות)
סוגי חשבונות מוסדיים נוספים ב-IFB
ב-IFB אנו מציעים מגוון מלא של מבני חשבונות מוסדיים המותאמים לדרישות המדויקות של בנקים קורספונדנטים, גופי שמירת נכסים, ברוקר-דילרים, חברות נאמנות ומתווכים פיננסיים מפוקחים. כל סוג חשבון נועד לתמוך במודלים התפעוליים של לקוחותינו, תוך התאמה לתקינה הרגולטורית הבינלאומית, לחובות הגנה על נכסי לקוחות ולנהלים נוקשים למניעת הלבנת הון.
להלן סקירה של סוגי החשבונות העיקריים הזמינים ב-IFB, לצד מאפייניהם התפקודיים וקווי המתאר של הציות החלים עליהם.
1. חשבונות מרוכזים (Omnibus)
חשבון אומניבוס הוא מבנה חשבון מאוחד המתנהל על ידי מתווך פיננסי מוסדר (כגון בנק שומר, חברת ברוקראז' או מנהל קרנות) עבור מספר לקוחות בסיסיים. אף שרק המתווך רשום כבעל החשבון בספרי IFB, המתווך נושא באחריות מלאה לזיהוי, לאימות ולפיקוח על הנהנים בפועל.
מקרה שימוש: שמירת ניירות ערך חוצת גבולות, ריכוז מט"ח מוסדי או איגום בפלטפורמות השקעה.
מאפיינים עיקריים:
- נתוני הנהנה הסופי מוחזקים מחוץ לפנקס
- מחייב רישוי רגולטורי ושקיפות KYC
- חובה לבצע התאמה יומית וביקורות תקופתיות בשיטת look-through
גופים מורשים:
- חברות MiFID II באיחוד האירופי
- גופי שמירת נכסים התואמים את הנחיות FATF
- ספקי שירותי נכסים וירטואליים (VASP) מוסדיים (בכפוף לבדיקת נאותות מוגברת)
2. חשבונות מופרדים (ייעודיים)
חשבונות מופרדים הם חשבונות הנפתחים על שם לקוח קצה או ישות משפטית מסוימים, ומוחזקים ומוצגים ישירות בספר הראשי של IFB. מבנה זה מבטיח הפרדה משפטית מלאה של נכסי הלקוח, ולעיתים קרובות הוא נדרש במסגרת הסדרים חוקיים החלים על תוכניות השקעה קולקטיביות, הסדרי נאמנות או מנדטים של ניהול עושר פרטי.
שימוש מתאים: משרדי משפחה של בעלי הון גבוה, קרנות, נאמני פנסיה ומבני SPV הדורשים הפרדת נכסים.
יתרונות:
- בעלות משפטית ברורה
- הפרדה שבליווי תיעוד משפטי הולם יכולה לתמוך בהגנה במקרה של חדלות פירעון
- דיווח רגולטורי פשוט
3. חשבונות פידוציאריים (נאמנות)
חשבון נאמנות פידוציארי מוחזק בידי נאמן או פידוציארי עבור מוטב אחד או יותר, בהתאם לשטר נאמנות או למנדט פידוציארי. חשבונות אלה כפופים בדרך כלל לעקרונות הנאמנות של המשפט המקובל, ונלווים אליהם חובות משפטיות מוגברות של זהירות, נאמנות וגילוי מלא.
שימוש: חברות נאמנות, קרנות פרטיות, הסדרי אפוטרופסות, בניית מבני ירושה.
מאפיינים:
- הבעלות המשפטית מוחזקת בידי הנאמן
- זכות הנאה המוחזקת בידי צדדים שלישיים
- בכפוף לרישוי נאמנות ולדיני הנאמנות בשיפוט הרלוונטי
4. חשבונות נאמן
חשבון נאמן (Nominee) הוא חשבון שבו הנכסים מוחזקים על שם גוף נאמן (בדרך כלל משרד עורכי דין, גוף שמירת נכסים או חברת נאמנות) עבור בעל הזכויות הנהנה. הסדר זה משמש לצורכי סודיות, יעילות או ניהול חוצה גבולות; הוא אינו מונע לעולם שקיפות רגולטורית.
שימוש: אחזקות בתיק בניהול שיקול דעת, בניית עושר מוסדרת, אחזקות חסויות בשוק ההון.
ממשל תאגידי:
- נדרשת חשיפה מלאה של הנהנים הסופיים (UBO)
- כפוף לכללי השקיפות לפי המלצות FATF 24 ו-25
- הסכמים משפטיים חייבים להגדיר את יחסי הנומיני–המרשה
5. חשבונות נאמנות
חשבון נאמנות הוא חשבון ניטרלי ומותנה המנוהל על ידי IFB כצד שלישי עצמאי. כספים או נכסים מוחזקים בנאמנות עד למילוי תנאים חוזיים שנקבעו מראש: בדרך כלל בעסקאות מיזוגים ורכישות, במימון פרויקטים, בנדל"ן או בעסקאות הכוללות ערבות לביצוע.
מקרה שימוש: סליקת עסקאות, התחייבויות מימון מראש, תשלומים הקשורים לאבני דרך.
תנאים:
- נדרשים הסכמים דו-צדדיים או תלת-צדדיים
- הכספים ננעלים עד להתרחשות אירועי ההפעלה
- אכיפות משפטית של התנאים היא חיונית
6. חשבונות כספי לקוחות (CMA)
חשבונות כספי לקוחות משמשים חברות השקעות, בתי תיווך ו-EMIs לשמירה על כספי לקוחות בנפרד מהונן העצמי. חשבונות אלה כפופים לדרישות מחמירות של הפרדה, התאמה יומית וגילוי לפי משטרים רגולטוריים כגון MiFID II, כללי CASS בבריטניה וכלל הגנת הלקוחות של ה-SEC (Rule 15c3-3).
מקרה שימוש: פלטפורמות למסחר בניירות ערך, ברוקרים בתחום המט"ח וחברות פינטק המטפלות בכספי צדדים שלישיים.
דרישות מרכזיות:
- הפרדה מלאה מכספי הבנק עצמו
- זכויות הצהרה וביקורת מתמשכות
- סינון עסקאות בזמן אמת
7. תת-חשבונות (פנקסים פנימיים)
חשבונות משנה הם יתרות לקוח או פנקסי עסקאות המתנהלים באופן פנימי ונרשמים תחת חשבון ראשי או חשבון אומניבוס. אף שאינם מופרדים משפטית בספרי הבנק, הם מאפשרים למפעיל החשבון לעקוב אחר כספים ולהקצותם בין מספר משתמשי משנה.
שימוש: מעבדי תשלומים, בורסות קריפטו ופלטפורמות EMI.
חשוב:
- סיכון רגולטורי גבוה אם בעלי השליטה הסופיים (UBO) אינם מוצהרים במלואם
- מקובל רק אם בעל חשבון האב הוא בעל רישיון ועובר ביקורות KYC תקופתיות
8. חשבונות הבית (מהונו העצמי של הבנק)
אלה חשבונות המשמשים את IFB עצמו לצורכי פעילותו, כגון ניהול הון ופעולות טרז'רי. הם אינם משמשים להחזקת נכסי לקוחות והם מופרדים לחלוטין מזרימות הלקוחות.
9. חשבונות מראה
חשבונות מראה הם חשבונות סימטריים הנפתחים במספר שיפוטים או ישויות משפטיות, ומיועדים לשקף פעילויות מקבילות: לעיתים קרובות לצורכי קיזוז בניהול נזילות, ניהול סיכונים סינתטי או מימון מובנה.
מקרה שימוש: תזרימים בין-חברתיים בין חברה אם לחברות בנות, הנפקת שטרות מובנים, הקצאת הון רגולטורי.
שיקולי ציות:
- חייב להיות שקוף לרגולטורים ולמבקרים
- אינו משמש להסתרה או להעלמה מחוץ למאזן
ציות משפטי ורגולטורי
כל מבני החשבונות ב-IFB כפופים ל:
- 40 ההמלצות של FATF
- AMLD6 ו-MiFID II של האיחוד האירופי
- הנחיות ועדת באזל לניהול נכון של סיכוני הלבנת הון ומימון טרור
- מסגרות שקיפות של בעלי השליטה הסופיים (לרבות CRS, FATCA, מרשמי בעלות נהנית)
- מערכות פנימיות לדירוג סיכון ולניטור עסקאות
ניתן לפתוח חשבונות רק לאחר בדיקת נאותות מוגברת, והם כפופים לבחינה תקופתית, לניטור בזמן אמת, ולהשעיה או סגירה במקרה של אי-ציות רגולטורי.