Entidades soberanas
Mecanismo Nacional de Capital para el Desarrollo
Mecanismo Nacional de Capital para el Desarrollo
Financiación de activos nacionales productivos mediante una estructuración disciplinada del capital soberano
La capacidad de un país para desarrollar infraestructuras e industria depende de algo más que de la disponibilidad nominal de capital. Depende de que un proyecto pueda prepararse, autorizarse, financiarse y explotarse conforme a obligaciones que el Estado pueda sostener.
El desajuste es conocido. La infraestructura requiere capital durante quince o veinte años, mientras que la financiación bancaria disponible puede vencer mucho antes. Un proyecto puede generar ingresos en moneda local, mientras que sus equipos importados y su deuda externa están denominados en dólares o en euros. Los fondos de pensiones y las aseguradoras nacionales pueden poseer un volumen sustancial de ahorro a largo plazo, pero carecer de instrumentos cuyas características de gobernanza, liquidez y riesgo satisfagan sus mandatos.
Los inversores internacionales, por su parte, pueden observar una calificación soberana sin poder distinguir los riesgos de un activo concreto de los riesgos del Estado en su conjunto.
La National Development Capital Facility de International Finance Bank LTD es un mandato destinado a abordar estas cuestiones en el orden que les corresponde. IFB colabora con clientes soberanos y del sector público debidamente autorizados para evaluar un proyecto o una cartera determinados, diseñar una arquitectura de financiación adecuada, examinar posibles mecanismos de reparto de riesgos y comprobar si es posible movilizar capital institucional nacional e internacional en condiciones aceptables.
El Mecanismo no constituye una línea de crédito preaprobada, un fondo permanente de dinero de inversores ni una promesa de un tipo de interés determinado. Su resultado es una vía, fundamentada en pruebas, hacia una decisión de financiación. En algunos casos, esa vía conducirá a un instrumento de mercado de capitales o a una operación de financiación de proyectos. En otros, la conclusión más sólida será el endeudamiento soberano ordinario, la financiación en condiciones concesionales, la financiación presupuestaria directa o el aplazamiento.
El mandato parte del balance nacional
Toda propuesta de financiación debe evaluarse conjuntamente con las obligaciones existentes del Estado. Por ello, el trabajo inicial de IFB examina el perfil de deuda del gobierno, las concentraciones de refinanciación, la composición por monedas, la capacidad de servicio de la deuda, las garantías vigentes y las obligaciones de las empresas públicas pertinentes. Se considera asimismo el tratamiento de la operación propuesta conforme al derecho interno, las normas de información fiscal y los límites de endeudamiento o programas de financiación aplicables.
Esto es relevante incluso cuando un proyecto se constituye como entidad jurídica independiente. Una sociedad de propósito específico puede aclarar la titularidad y segregar las cuentas del proyecto, pero su mera existencia no elimina el efecto económico de una garantía soberana, de un pago por disponibilidad, de un compromiso de ingresos mínimos o de la expectativa de que el Estado rescatará un servicio público esencial. Los compromisos directos y contingentes deben identificarse, valorarse cuando sea factible, aprobarse y comunicarse con arreglo al marco aplicable. La guía del Banco Mundial insta expresamente a los gobiernos a evaluar, presupuestar, supervisar y divulgar los compromisos fiscales derivados de las asociaciones público-privadas.
En los países que utilizan un análisis de sostenibilidad de la deuda del FMI y el Banco Mundial, las obligaciones propuestas y las perturbaciones plausibles también deben considerarse en el marco de dicho análisis. El marco examina la dinámica de la deuda en el escenario de referencia y los riesgos, entre ellos los pasivos contingentes, los precios de las materias primas, los desastres naturales y las perturbaciones de la financiación de mercado.
La cuestión central no es si una operación puede situarse fuera de una determinada partida contable, sino si el Estado puede hacer frente a sus obligaciones reales en condiciones verosímiles, incluidas las adversas.
Qué puede acceder al Mecanismo
El Mecanismo está destinado a proyectos o carteras con una finalidad pública claramente establecida y una necesidad de financiación definible. Entre los posibles sectores se incluyen la generación y transmisión de electricidad, los sistemas de agua, los puertos y la logística, la agricultura productiva, el procesamiento industrial y otras infraestructuras que sustenten la creación de valor interno.
Los proyectos pueden contar con distintos modelos de pago. Sus diferencias deben preservarse:
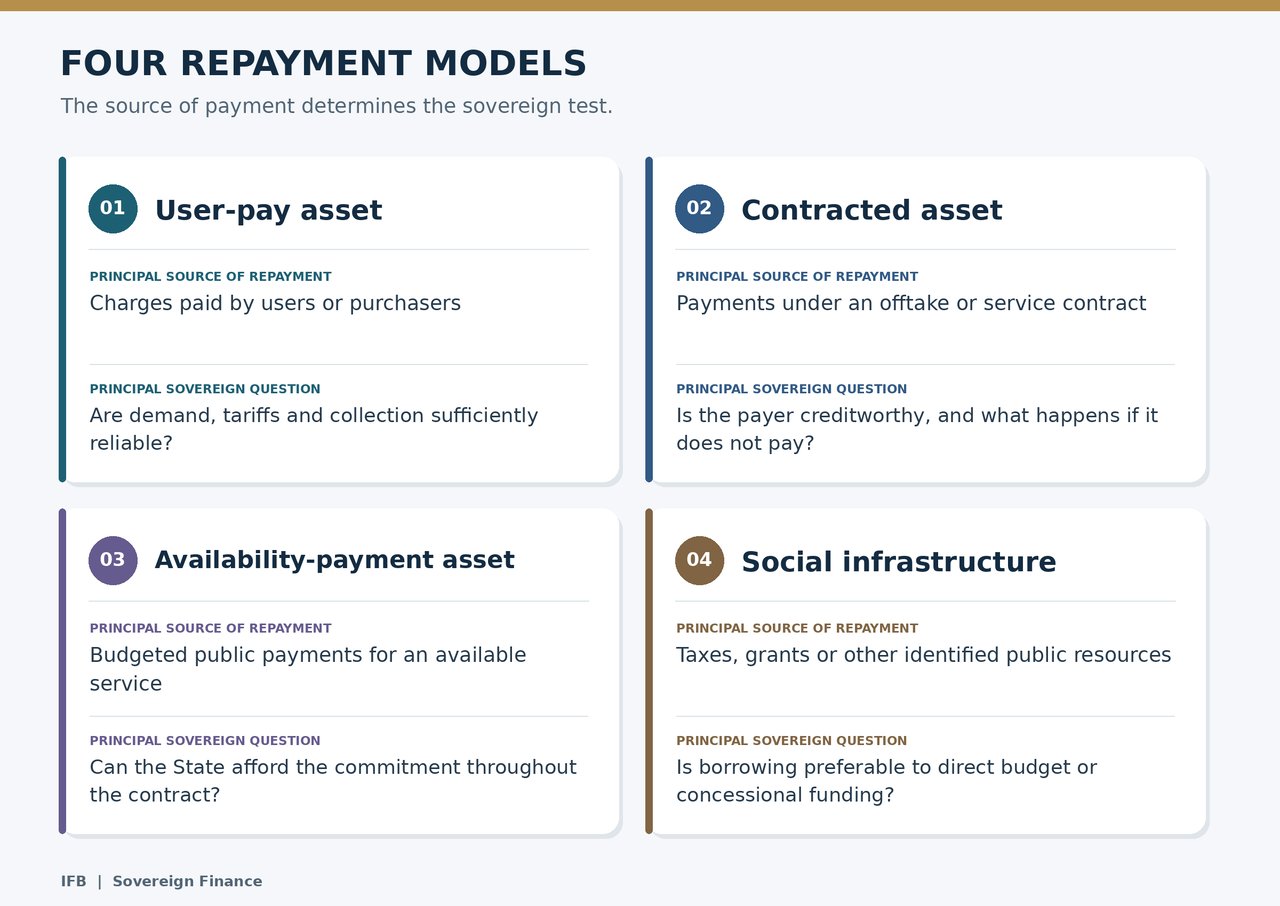
Una escuela o un hospital pueden generar un valor económico y social excepcional sin producir ingresos para el proyecto. IFB no presentaría su rendimiento social como si fuera efectivo disponible para el servicio de la deuda. Dichos activos requieren una fuente de pago público explícita y asequible u otra forma de financiación adecuada.
La preparación del proyecto debe abordar también los terrenos y permisos, la contratación, las obligaciones medioambientales y sociales, la ingeniería, el calendario de construcción, la capacidad operativa, el mantenimiento y la transferencia final del activo. El marco de evaluación de la inversión pública del FMI sitúa la evaluación, la selección, la presupuestación y la ejecución de los proyectos dentro de la calidad general de la gestión de la inversión pública; su módulo climático añade la evaluación de los riesgos climáticos físicos y de la resiliencia.
Una estructura de financiación construida en torno al activo
Una vez que un proyecto supera las pruebas públicas y fiscales iniciales, IFB examina la estructura de capital. Según la operación, esta puede combinar capital aportado por el promotor, aportaciones públicas de capital, participación concesional o de financiación para el desarrollo, deuda comercial, notas institucionales y una reserva definida. Ningún nivel se incluye con el mero propósito de que la estructura parezca más sofisticada.
El diseño se rige por cinco principios.
En primer lugar, el vencimiento de la financiación debe reflejar la vida útil del activo. Un activo energético o de transporte de larga vida no debe depender de refinanciaciones sucesivas a corto plazo sin un plan de refinanciación explícito y asumible.
En segundo lugar, el riesgo de tipo de cambio debe tener un titular identificable. Los ingresos en moneda local no atienden una deuda en divisa extranjera a un coste económico fijo. Una operación puede recurrir a financiación en moneda nacional, a una cobertura con precio adecuado, a una indexación contractual o a una combinación de ellas. Cada opción tiene consecuencias fiscales y comerciales.
En tercer lugar, cada riesgo debe asignarse a la parte capaz de gestionarlo o valorarlo. La finalización de la construcción, el rendimiento operativo, la demanda, el pago del comprador final (offtaker), la actuación política y la transferencia de divisas son exposiciones distintas. Una garantía soberana que las cubra todas puede resultar sencilla de redactar, pero costosa para el Estado e ineficaz para mejorar la disciplina.
En cuarto lugar, la mejora crediticia debe aportar un beneficio demostrable a la operación. Una reserva dotada, una garantía independiente, una participación en el riesgo de una entidad de financiación al desarrollo, una póliza de seguro o un flujo de caja pignorado tienen un coste. IFB evalúa si la reducción resultante del coste de financiación o la mejora del plazo justifican dicho coste. Una promesa adicional del mismo soberano no puede, por sí sola, transformar el riesgo de crédito soberano subyacente.
En quinto lugar, el orden de pagos debe ser inteligible. Los inversores y la entidad soberana deben poder identificar por dónde entran los ingresos, quién controla las cuentas, qué costes operativos se pagan en primer lugar, cuándo se atiende el servicio de la deuda y se dotan las reservas, y cuándo se permiten las distribuciones. Una complejidad que no pueda explicarse ni auditarse constituye un pasivo.
Movilizar el capital nacional de forma responsable
Los fondos de pensiones, las aseguradoras, los bancos y las instituciones soberanas de inversión del país pueden ser proveedores valiosos de capital a largo plazo. Su participación puede también reducir la dependencia del proyecto respecto de la moneda extranjera. Nunca debe presumirse por el mero hecho de que esas instituciones posean activos.
IFB evaluaría el mandato, los límites de concentración, las necesidades de liquidez, los instrumentos permitidos y los requisitos de gobernanza de cada inversor. Una institución nacional debe invertir en condiciones que satisfagan sus deberes para con sus propios beneficiarios. Una instrucción gubernamental de asumir un riesgo de proyecto inadecuado no constituye movilización de capital; traslada el riesgo fiscal a los ahorradores.
Un tramo nacional puede diferir de un tramo internacional en cuanto a la divisa, el plazo o el perfil de pagos. Toda diferencia debe estar justificada desde el punto de vista económico y ser comunicada. Cuando se disponga de la participación de una entidad de financiación al desarrollo o de una garantía independiente, el objetivo es utilizarla para atraer capital privado que de otro modo no estaría disponible, y no para desplazar a inversores dispuestos a participar sin dicho respaldo. Las orientaciones del Banco Mundial sobre financiación de infraestructuras describen las funciones diferenciadas del capital público, multilateral y privado, así como las protecciones contractuales que los inversores suelen exigir.
Control soberano y rendición de cuentas pública
La entidad soberana conserva el control de la política, de las aprobaciones públicas, de las decisiones de contratación y de la decisión de contraer deuda o conceder apoyo. La función de IFB consiste en presentar con claridad las opciones y sus consecuencias.
Antes de que una operación avance, la autoridad responsable debería poder identificar:
- La entidad jurídica que contrae el préstamo y la facultad en virtud de la cual actúa.
- Todo pago directo del Estado, garantía y obligación contingente.
- El destino previsto de los fondos y los controles sobre su desembolso.
- La titularidad y el control de los activos del proyecto y de las cuentas de ingresos.
- Las normas sobre contratación, operaciones con partes vinculadas y conflictos de intereses.
- El tratamiento contable y de deuda pública propuesto por los asesores competentes.
- Las circunstancias en las que los prestamistas pueden exigir el vencimiento anticipado, ejecutar garantías o reclamar el pago al Estado.
- Las implicaciones de una reestructuración, de la terminación o del fracaso del proyecto.
Las negociaciones confidenciales pueden proteger información comercial legítima, pero no eliminan la necesidad de autorización legal, divulgación fiscal y escrutinio independiente. IFB desarrollaría la operación junto con los asesores jurídicos, fiscales y técnicos del cliente y, cuando proceda, con sus socios multilaterales.
La prueba de resistencia precede a la comercialización entre inversores
Un modelo financiero de escenario base resulta insuficiente. Antes de presentar una financiación como viable, las partes deben examinar su comportamiento en condiciones adversas pero plausibles. Según el activo, estas pueden incluir retrasos en la finalización, mayores costes de construcción, menor demanda, cobros más débiles, el impago de un comprador de la producción (offtaker), la depreciación del tipo de cambio, mayores tipos de refinanciación, variaciones en el precio de las materias primas o un evento climático.
La evaluación debe mostrar quién paga, cuándo y con qué fuente en cada caso. Si la respuesta es un pago del Tesoro no presupuestado, esa exposición debe hacerse visible. Si el proyecto no puede resistir una perturbación verosímil sin compromisos que el Estado no puede asumir, deberán modificarse su financiación o su alcance.
IFB distinguiría tres conclusiones: el proyecto es financiable en las condiciones propuestas; puede llegar a serlo tras determinados cambios; o no debería avanzar a través de este Mecanismo. La decisión de rechazar una estructura débil protege la capacidad soberana para proyectos más sólidos.
Cómo se desarrolla un encargo
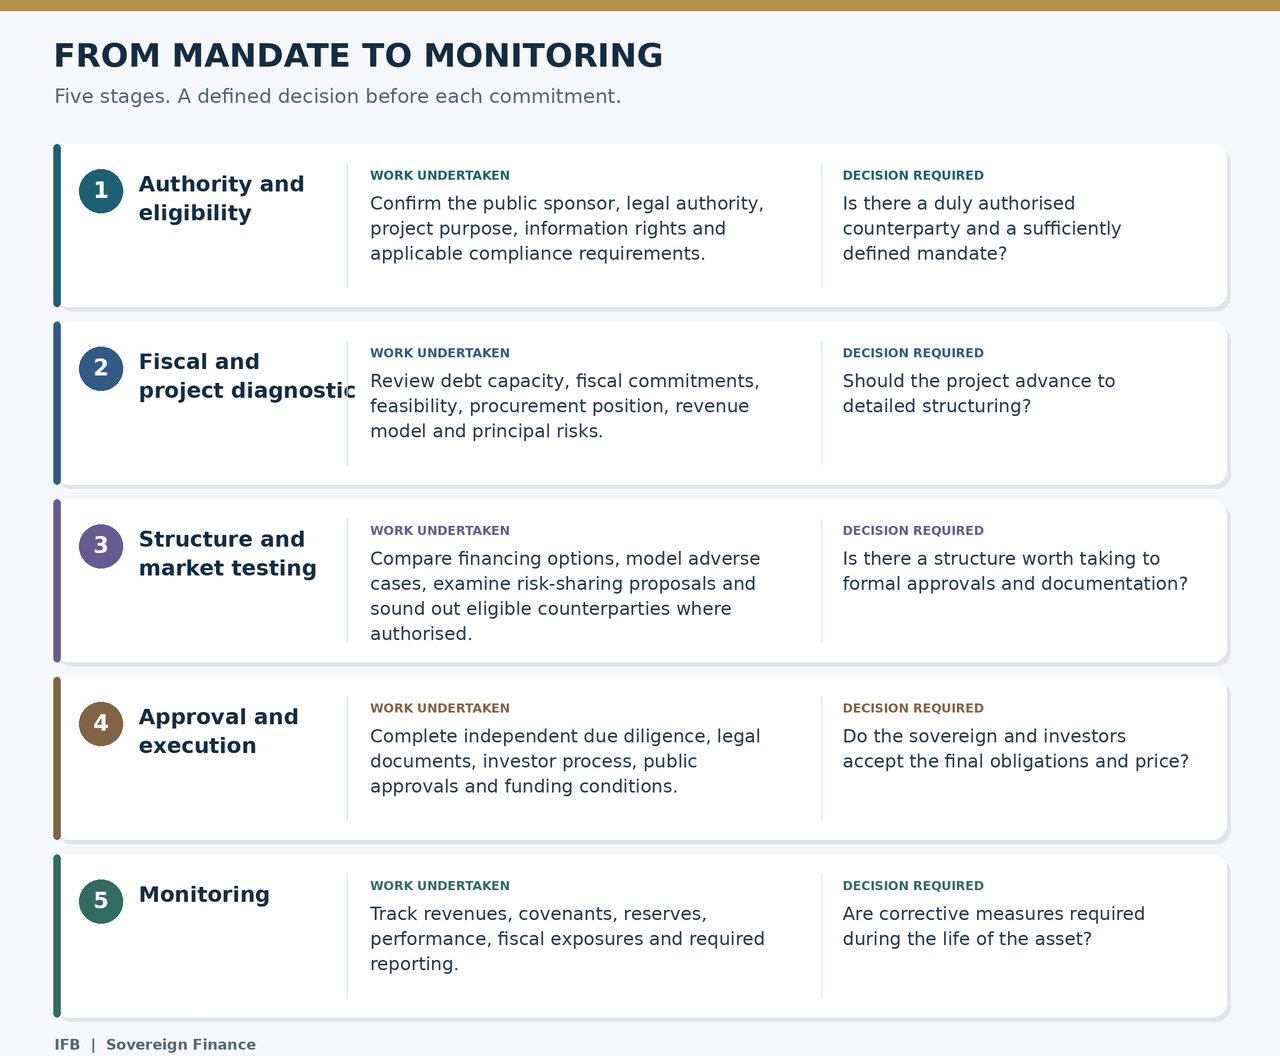
La secuencia es deliberada. Una presentación a inversores no sustituye a la autorización, la viabilidad, el análisis de la deuda ni la contratación. El interés del mercado manifestado antes de resolver estas cuestiones es, como máximo, meramente indicativo.
Qué recibe la entidad soberana
El mandato inicial daría lugar a un National Development Capital Blueprint adaptado al activo o a la cartera identificados. Su alcance propuesto comprende:
- Una exposición de la finalidad pública del proyecto, su fundamento económico y la necesidad de financiación.
- Una evaluación de la autoridad del promotor, de las aprobaciones y de las principales restricciones legales.
- Un mapa de las obligaciones soberanas existentes y propuestas.
- Una comparación de vías de financiación realistas, incluidas las alternativas convencionales.
- Una estructura de capital indicativa y la asignación de los riesgos significativos.
- Un modelo preliminar de flujos de caja con sensibilidades definidas.
- Una evaluación de la elegibilidad del inversor, nacional e internacional.
- Un registro de la información, las aprobaciones y las revisiones independientes que aún se requieren.
- Una propuesta de secuencia de ejecución con puntos de decisión y motivos para detenerse.
El Blueprint constituye una base para una decisión soberana, no un compromiso de inversión ni un sustituto de los dictámenes definitivos, las aprobaciones y la documentación de la transacción.
Una invitación a examinar un mandato definido
IFB invita a los ministerios, oficinas de gestión de deuda, instituciones soberanas de inversión y empresas públicas debidamente autorizados a presentar un proyecto o programa de inversión concreto para una evaluación preliminar confidencial. La presentación inicial deberá identificar la institución responsable, el activo, las necesidades estimadas de capital, la fuente de reembolso propuesta, el estado actual de preparación, los compromisos públicos existentes y la decisión que el gobierno pretende adoptar.
Una propuesta de financiación soberana debe dejar al Estado un activo productivo y obligaciones que comprenda y pueda sostener. Ese es el criterio conforme al cual este Mecanismo ha sido concebido para ser evaluado.
Todos los servicios y cualquier operación resultante están sujetos a la aceptación del mandato, a la legislación y la normativa aplicables, a la revisión de cumplimiento normativo y de sanciones, a una diligencia debida independiente, a las aprobaciones internas, a las condiciones de mercado y a las decisiones de los inversores participantes. IFB no declara que un proyecto vaya a obtener financiación, una calificación determinada, protección del capital, un plazo específico o una reducción del coste de financiación.