Arquitectura financiera estratégica para entidades soberanas
Marcos institucionales para la capacidad de financiación nacional a largo plazo bajo las restricciones fiscales, monetarias y geopolíticas actuales.
El entorno de restricciones soberanas
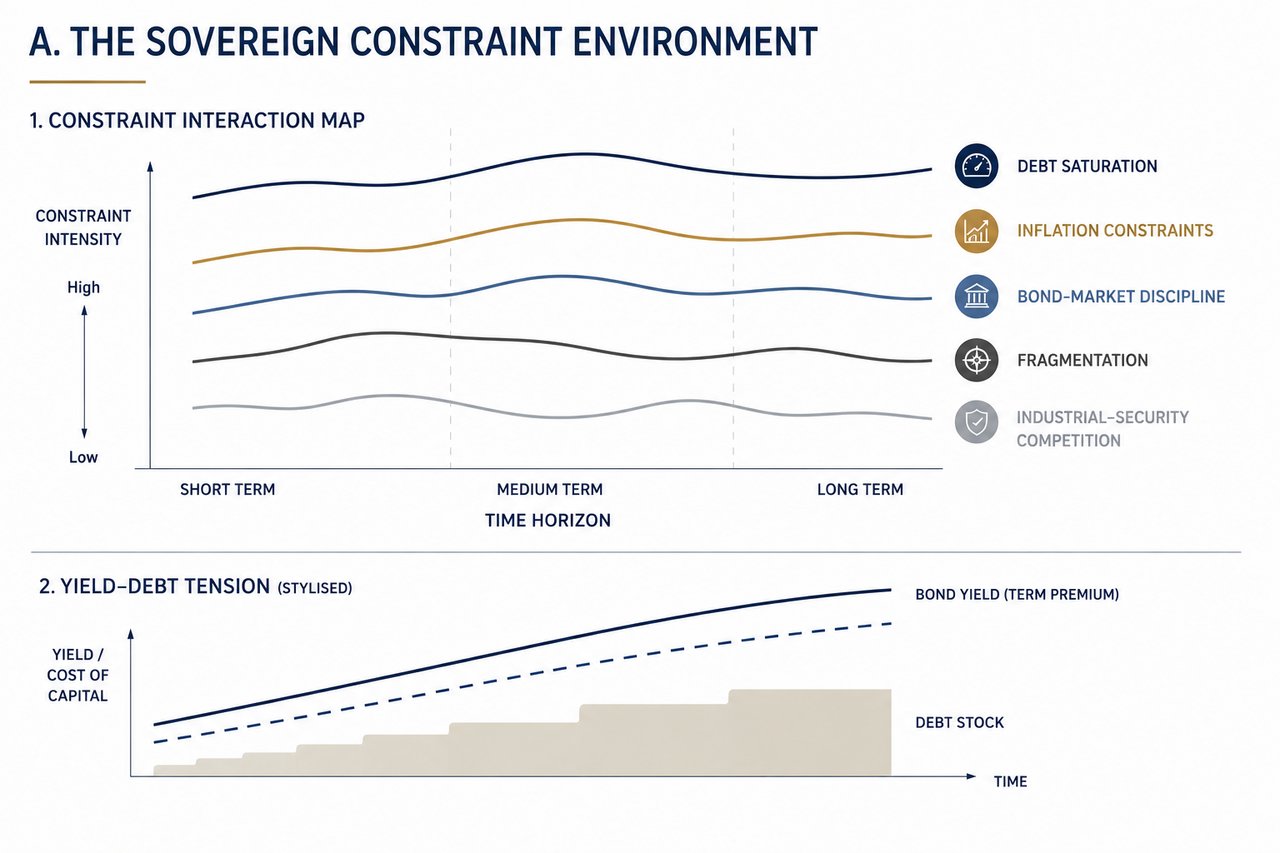
La financiación soberana opera en un entorno de restricciones sustancialmente modificado. La combinación de elevados niveles de endeudamiento, sensibilidad a la inflación, disciplina de mercado, fragmentación geopolítica y crecientes exigencias de seguridad industrial ha transformado de manera fundamental las condiciones en que los Estados pueden financiar objetivos estratégicos a largo plazo.
La saturación de la deuda limita la capacidad de expansión fiscal convencional sin provocar reacciones adversas de los mercados. La inflación ha vuelto a convertirse en una restricción vinculante, que limita el recurso a la acomodación monetaria y hace que la política dependa más de las expectativas que de los resultados efectivamente observados. Los mercados de bonos imponen ahora una disciplina inmediata a las trayectorias fiscales, de modo que los rendimientos de los tramos largos reflejan no solo las emisiones actuales, sino también la credibilidad prospectiva.
Al mismo tiempo, el sistema global se está fragmentando. El comercio, los flujos de capital, la tecnología y la infraestructura financiera están cada vez más determinados por alineamientos geopolíticos y no por la mera eficiencia económica. Esta fragmentación eleva el coste del capital, reduce la fiabilidad de las cadenas de suministro externas e introduce una incertidumbre estructural en la planificación soberana.
A estas dinámicas se suma una nueva fase de competencia industrial y de seguridad. La capacidad de defensa, la seguridad energética, los minerales críticos, la infraestructura tecnológica y las cadenas de suministro resilientes requieren hoy inversiones sostenidas, a largo plazo y a gran escala.
El resultado es una tensión estructural: las necesidades de financiación aumentan precisamente cuando los canales tradicionales de financiación se vuelven más restrictivos. Por ello, las entidades soberanas deben ir más allá de las soluciones basadas en un único instrumento y avanzar hacia arquitecturas de financiación integradas, capaces de operar dentro de estas restricciones.
La arquitectura de cuatro capas
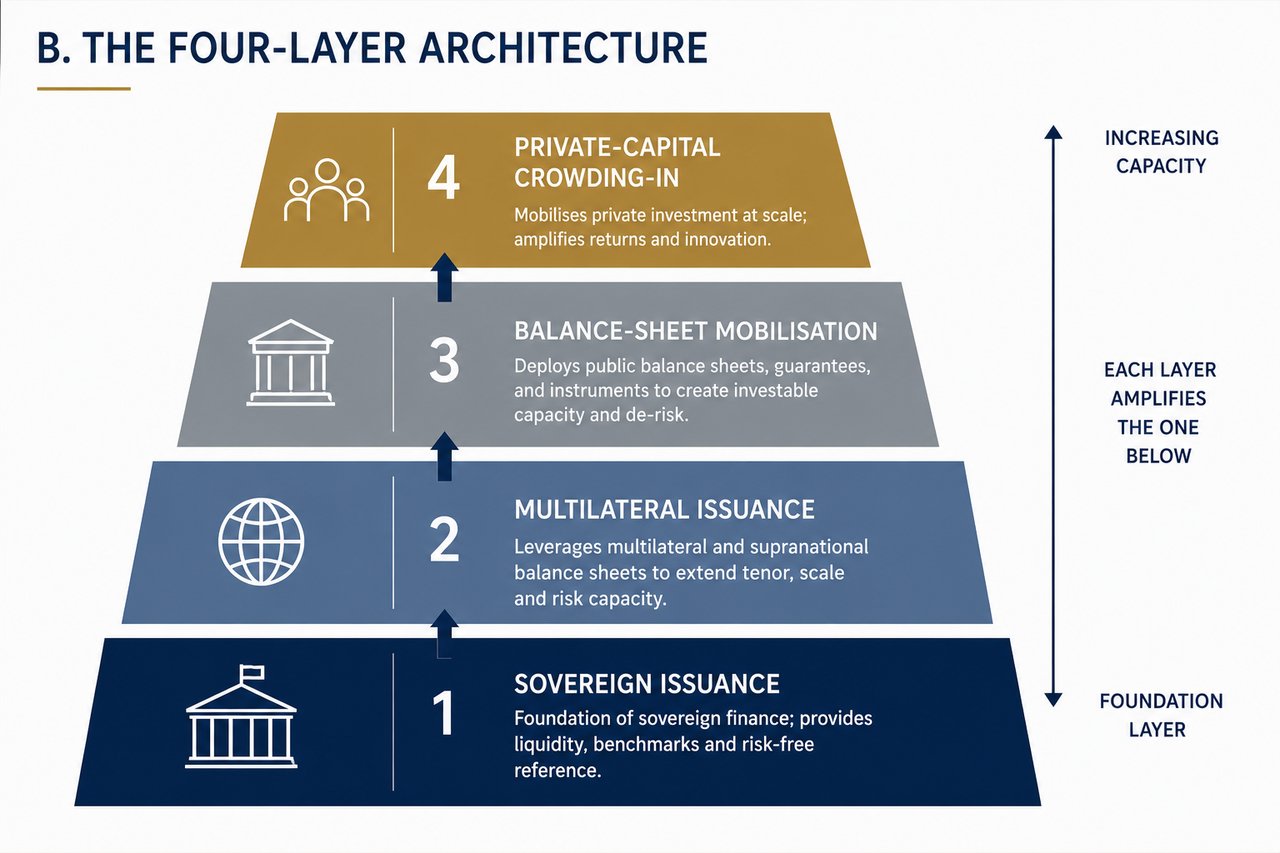
La financiación soberana eficaz ya no se logra a través de un único canal. Requiere una arquitectura por capas en la que cada componente desempeñe una función distinta y complementaria.
La primera capa sigue siendo la emisión soberana. Los mercados de deuda pública continúan proporcionando el nivel básico de financiación, con escala, liquidez y precios de referencia. No obstante, su capacidad está limitada por la sostenibilidad de la deuda, la capacidad de absorción del mercado y la sensibilidad a los tipos de interés.
La segunda capa está formada por la emisión multilateral y supranacional. Las instituciones con una solvencia crediticia mancomunada y la condición de acreedor preferente amplían la capacidad de financiación más allá de los límites soberanos individuales. Estas estructuras pueden aportar escala y plazo, pero dependen de la alineación política y de los mandatos institucionales.
La tercera capa es la movilización del balance. Constituye el núcleo estructural de la financiación soberana moderna. Implica el uso disciplinado de los balances del sector público, de las instituciones de desarrollo, de la capacidad de garantía y de los activos estratégicos para generar financiación a largo plazo sin depender únicamente del endeudamiento soberano directo. Debidamente estructurada, esta capa amplía la capacidad de financiación sin salirse de las restricciones jurídicas, contables y de mercado.
La cuarta capa es la movilización de capital privado. El capital privado no sustituye a la financiación soberana, sino que la amplifica. Cuando la visibilidad de los ingresos, la asignación de riesgos y la credibilidad institucional son suficientes, el capital privado puede ampliar la inversión más allá de lo que los balances públicos por sí solos pueden sostener. Cuando estas condiciones no se dan, el capital privado no participa.
La eficacia del sistema depende de la secuencia y de la interacción entre sus capas. Cada capa debe emplearse para la finalidad que le es estructuralmente propia. Una asignación inadecuada —por ejemplo, esperar que el capital privado sustituya la demanda soberana, o que la emisión soberana cubra todas las necesidades de financiación— conduce a la inestabilidad.
El problema de la clasificación
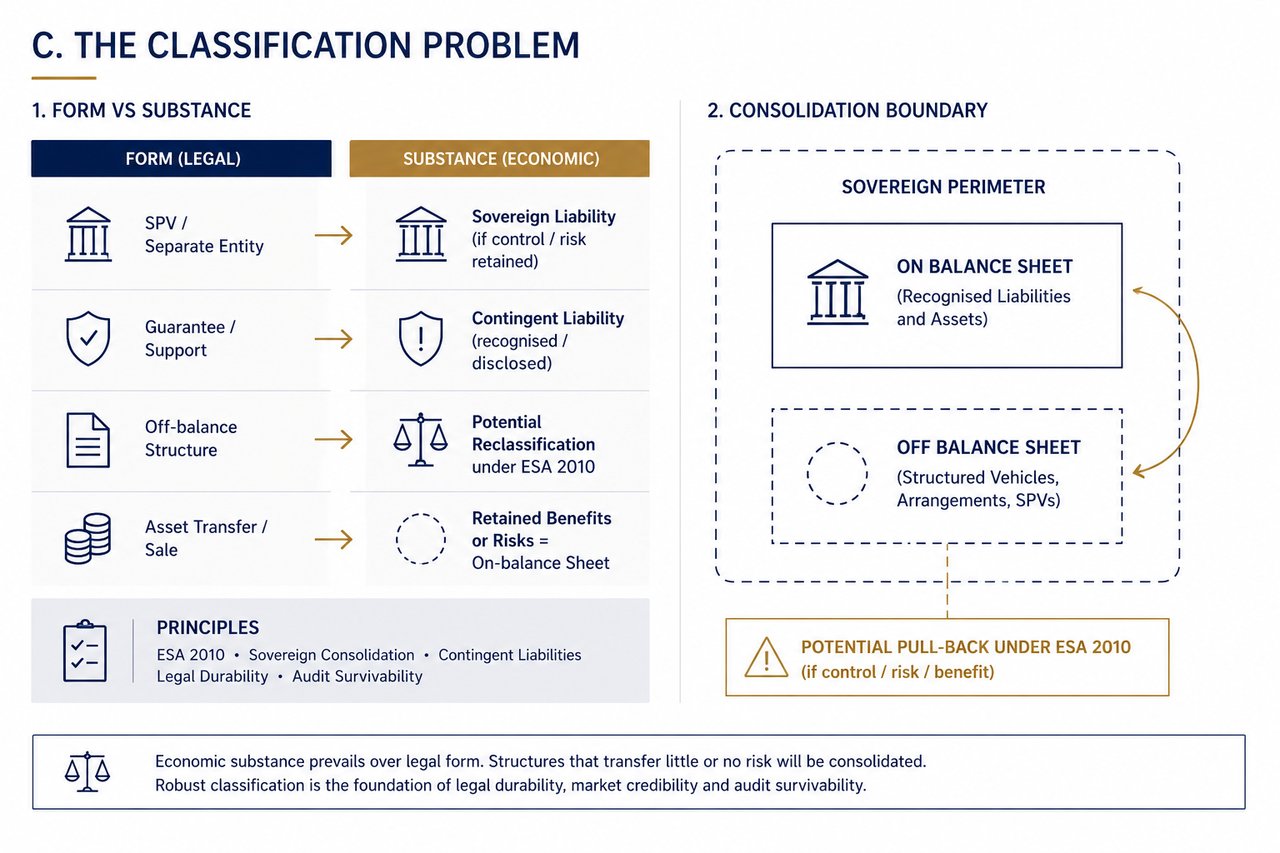
A escala soberana, la restricción determinante no es el acceso al capital, sino la clasificación del riesgo.
En última instancia, las estructuras financieras se rigen no por su forma jurídica, sino por su sustancia económica. En marcos como el SEC 2010, las exposiciones se evalúan en función del control, la transferencia de riesgos y la realidad económica. Cuando el sector público conserva un control efectivo o asume un riesgo de pérdida significativo, los pasivos se consideran soberanos en esencia, con independencia de su estructuración formal.
Esto genera una disciplina fundamental. Las estructuras que intentan trasladar pasivos fuera de balance sin transferir el riesgo subyacente son intrínsecamente inestables. Están expuestas a reclasificación, a impugnación en auditoría y a la pérdida de credibilidad en el mercado.
Los pasivos contingentes desempeñan un papel central en esta dinámica. Las garantías, las posiciones de primeras pérdidas y los mecanismos de apoyo pueden ampliar la capacidad de financiación, pero no son gratuitos. Representan una exposición fiscal latente que debe reconocerse, valorarse y gestionarse.
La solidez jurídica se convierte en un criterio fundamental de diseño. Las estructuras de financiación deben resistir un examen jurídico contradictorio, el escrutinio regulatorio y posibles cambios políticos. Los mecanismos que dependen de condiciones reversibles, de una posición jurídica incierta o de reclamaciones controvertidas sobre los activos no ofrecen una capacidad de financiación fiable.
La capacidad de superar una auditoría es igualmente determinante. Toda estructura debe poder superar una auditoría independiente sin salvedades. Si una estructura no puede defenderse conforme a normas rigurosas de contabilidad y divulgación de información, no puede formar parte de un marco de financiación soberana creíble.
Esta disciplina de clasificación distingue una arquitectura de financiación sólida de la ingeniería financiera. El objetivo no es minimizar los indicadores de deuda visibles, sino construir estructuras económicamente reales, jurídicamente sólidas e institucionalmente creíbles.
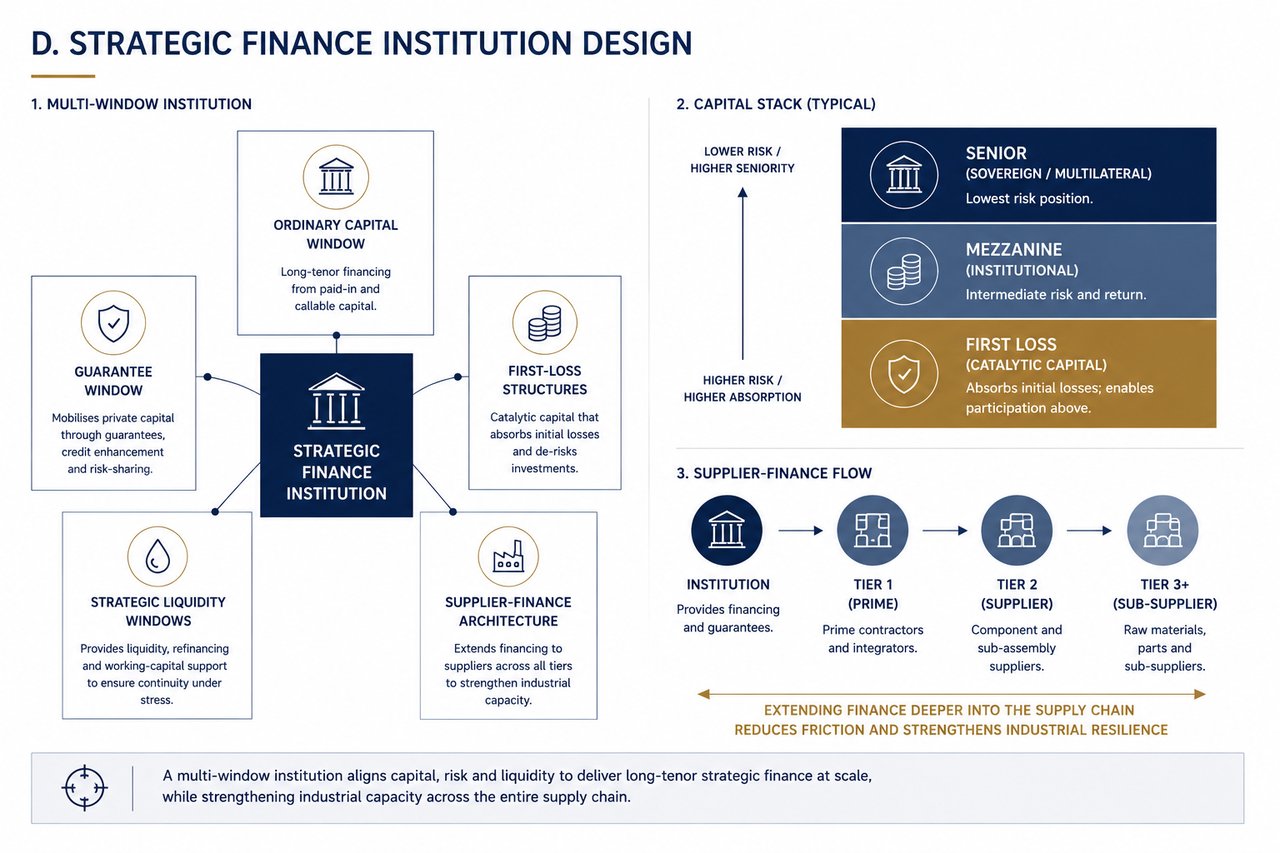
Diseño estratégico de instituciones financieras
Para poner en práctica una arquitectura de financiación en múltiples niveles, las entidades soberanas necesitan cada vez más instituciones de financiación estratégica especializadas, concebidas para el despliegue de capital a largo plazo.
Estas instituciones no son bancos convencionales. Se estructuran como plataformas de balance de múltiples ventanillas, cada uno de cuyos componentes está concebido para responder a una función de financiación específica.
La ventanilla de capital ordinario ofrece capacidad de préstamo preferente basada en el capital desembolsado y exigible. Proporciona financiación a largo plazo acorde con la calidad crediticia soberana y los mandatos institucionales.
El mecanismo de garantías amplía la capacidad de riesgo al respaldar el crédito y la inversión privados mediante garantías parciales, mejoras crediticias y mecanismos de reparto de riesgos. Su finalidad es movilizar capital que, de otro modo, no accedería a sectores estratégicos.
Las estructuras de primeras pérdidas aportan capital catalizador. Al absorber pérdidas iniciales definidas, permiten que los inversores institucionales participen en activos que, de otro modo, quedarían fuera de los parámetros de riesgo aceptables. El requisito esencial es la transparencia: el riesgo debe asignarse de forma explícita, no encubrirse.
Las ventanas estratégicas de liquidez garantizan la continuidad en situaciones de tensión. Proporcionan capacidad de refinanciación, apoyo al capital circulante y mecanismos de estabilización para evitar la interrupción de las cadenas de suministro y los sistemas de producción críticos.
La arquitectura de financiación de proveedores extiende la financiación más allá de los contratistas principales, hasta los proveedores de segundo y tercer nivel. Esto resulta esencial, ya que los cuellos de botella en la producción suelen producirse en estos niveles y no en los contratistas principales.
El diseño de estas instituciones debe ajustarse desde su origen a los marcos jurídicos, las normas contables y las expectativas del mercado. El objetivo no es crear estructuras paralelas al margen del sistema, sino constituir instituciones que operen plenamente dentro de él y amplíen su capacidad efectiva.
Cuando están debidamente constituidas, estas instituciones conforman la columna vertebral operativa de la financiación estratégica soberana, al traducir los objetivos de política pública en programas de financiación ejecutables, escalables y duraderos.
Financiación soberana
Diez preguntas que reducen las modalidades a las cinco principales que se ajustan a su situación, y que le permiten, además, someter a prueba la ratio de cobertura.