Creación de moneda
Conversión de fuera de balance a dentro de balance
Diferencias entre operaciones fuera de libros y fuera de balance en la banca
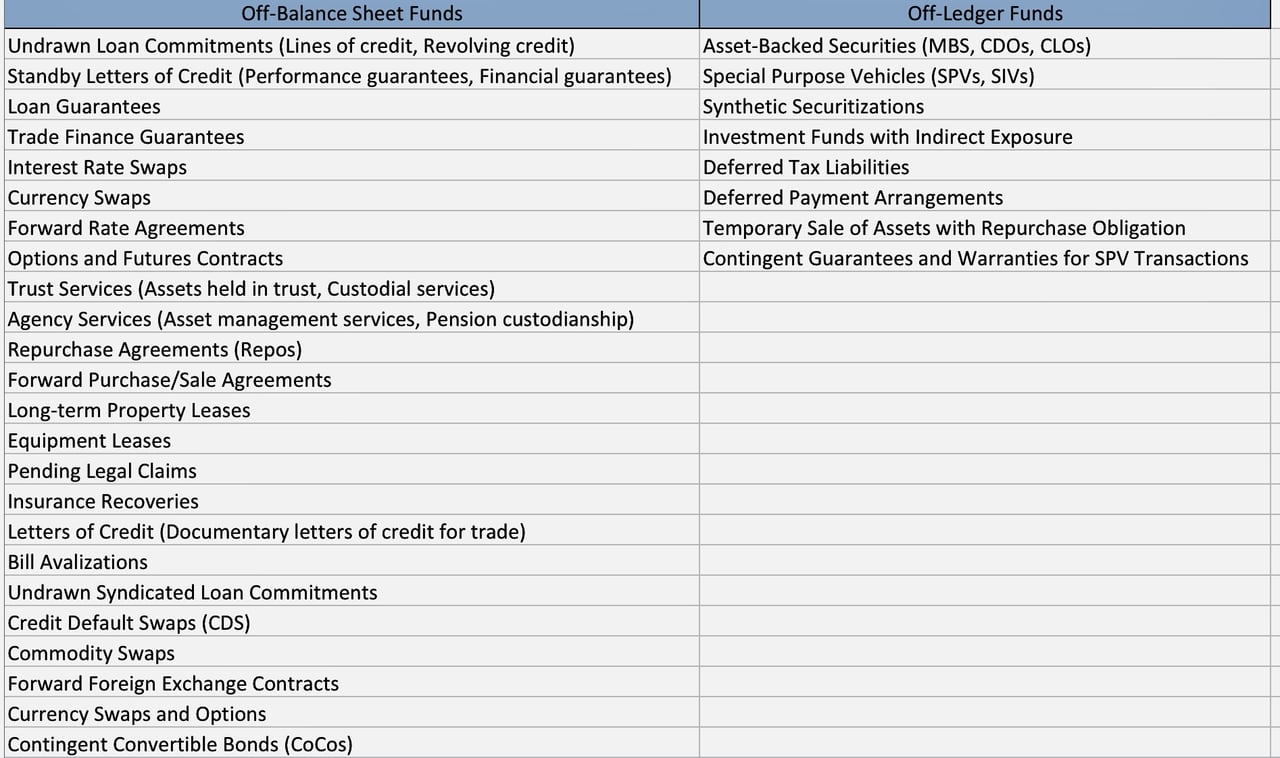
A. En el ámbito bancario, los fondos «fuera de libros» (off-ledger) y «fuera de balance» (off-balance) funcionan de manera distinta:
Los términos «fuera de balance» y «fuera de libros» (off-ledger) se utilizan con frecuencia en el ámbito financiero para describir distintos tratamientos contables y de información. A continuación se ofrece una explicación detallada de cada término y de las principales diferencias entre ambos:
Fuera de balance
Definición:
Las partidas fuera de balance son activos o pasivos que no figuran en el balance de una empresa. Estas partidas suelen tener carácter contingente o nocional, es decir, representan posibles obligaciones o derechos futuros y no actuales.
Características:
- Naturaleza contingente: Las partidas fuera de balance suelen implicar pasivos o activos contingentes que pueden materializarse o no, en función de acontecimientos futuros.
- Ejemplos habituales: compromisos de préstamo, garantías, importes nocionales de derivados, determinados tipos de titulizaciones y, para los arrendatarios antes de la IFRS 16 y la ASC 842 (2019), los arrendamientos operativos.
- Finalidad: estas partidas se utilizan para gestionar el riesgo, el apalancamiento y la liquidez sin afectar a la posición financiera aparente de la entidad en su balance.
- Divulgación: Aunque no figuran en el balance, estas partidas deben revelarse en las notas de los estados financieros conforme a las normas contables, a fin de garantizar la transparencia.
Fuera de libros
Definición:
Las partidas fuera de libros no se definen habitualmente en la contabilidad tradicional, pero en general se refieren a fondos u operaciones que no se registran en los libros mayores principales de una entidad. Pueden utilizarse interna o externamente, pero no forman parte de los registros contables formales.
Características:
- Registros internos: las partidas off-ledger (no registradas en el libro mayor) pueden registrarse internamente con fines de gestión, pero no se incluyen en los estados financieros oficiales.
- Carácter informal: estas partidas pueden incluir compromisos informales, ajustes internos o estimaciones de la dirección que no están formalizados en el sistema contable.
- Finalidad: pueden utilizarse para la toma de decisiones internas, la elaboración de presupuestos o la planificación, sin afectar a los registros financieros oficiales.
- Información a revelar: Por lo general, estas partidas no se revelan en los estados financieros formales ni en sus notas. Una partida que debería reconocerse conforme a las normas contables, pero que se mantiene fuera del libro mayor, infringe la legislación contable.
Diferencias principales
- Tratamiento contable:
- Fuera de balance: estas partidas se reconocen y se revelan conforme a las normas contables habituales y suelen figurar en las notas a los estados financieros.
- Fuera de los libros contables: estas partidas no se reconocen en los registros contables formales y no están sujetas a los requisitos habituales de información.
2. Transparencia y divulgación de información:
- Fuera de balance: se exige transparencia y una información detallada en las notas de los estados financieros.
- No registradas en el libro mayor: estas partidas son, por lo general, de carácter interno y no se divulgan a las partes interesadas externas.
3. Cumplimiento normativo:
- Fuera de balance: sujeto a supervisión regulatoria y debe cumplir normas contables como GAAP o IFRS.
- Fuera del libro contable (off-ledger): por lo general no están sujetas a los mismos requisitos regulatorios, ya que no forman parte de la información financiera formal.
4. Impacto en los ratios financieros:
- Fuera de balance: puede influir en la percepción que los inversores tienen del riesgo y del apalancamiento sin afectar directamente a los principales ratios financieros.
- Fuera de balance: no afectan a los ratios financieros, ya que no se incluyen en los cálculos formales.
Fondos fuera de libros en la actividad bancaria:
En el sector bancario, los fondos fuera de libros o fuera de balance pueden corresponder a operaciones o cuentas que se mantienen separadas del sistema contable principal de la entidad. Se trata de activos o pasivos que no se registran en el balance, pero que pueden influir de forma significativa en la situación financiera de un banco. Estas partidas representan con frecuencia obligaciones potenciales o activos contingentes que pueden materializarse en determinadas circunstancias. Un ejemplo lícito es el dinero de clientes que un banco mantiene en calidad fiduciaria (depósitos fiduciarios): se registra en libros separados y no en el balance propio del banco. Los fondos de la propia entidad no registrados infringirían las normas contables y de supervisión.
Fondos fuera de balance en la banca:
Los bancos realizan con frecuencia actividades fuera de balance, como la emisión de cartas de crédito, la negociación de derivados o la titulización de activos. Un ejemplo son los pasivos contingentes, como las cartas de crédito, en las que el banco se compromete a pagar a un beneficiario si se cumplen determinadas condiciones. Estas operaciones no se registran como pasivos en el balance hasta que se cumplen las condiciones, pero representan obligaciones potenciales.
En ambos casos, estas prácticas pueden afectar a la solidez financiera aparente y al perfil de riesgo de una entidad bancaria. Las actividades fuera de balance, en particular, pueden incrementar de forma significativa la exposición al riesgo de un banco sin afectar a sus indicadores financieros publicados, como los niveles de endeudamiento.
B. En la banca central, los conceptos de actividades «fuera de libros» y «fuera de balance» pueden ser muy distintos de los de la banca comercial:
1. Fuera de libros en los bancos centrales: El término no tiene un significado estándar en la banca central: las operaciones de los bancos centrales se registran en sus libros contables. Lo que puede quedar fuera de balance son los compromisos, como las líneas de swap de divisas no utilizadas con otros bancos centrales. Una vez dispuesta una línea de swap, esta figura en el balance; la Reserva Federal, por ejemplo, informa de los swaps de liquidez de bancos centrales en su estado semanal H.4.1.
2. Operaciones fuera de balance en los bancos centrales: Los bancos centrales pueden mantener activos o pasivos fuera de sus balances de diversas maneras. Un ejemplo es el uso de vehículos de propósito especial (SPV) para gestionar determinados tipos de activos o pasivos. Estos SPV pueden utilizarse para aislar riesgos financieros o para aplicar políticas monetarias no convencionales, como la expansión cuantitativa. Por ejemplo, el Asset Purchase Facility del Banco de Inglaterra es una filial independiente, cubierta por una garantía de indemnidad del Tesoro británico (HM Treasury) y no consolidada en las cuentas del propio Banco, mientras que la Reserva Federal consolida los vehículos que controla, como las Maiden Lane LLC creadas en 2008.
Tanto las actividades fuera de libros como las operaciones fuera de balance en la banca central están sujetas a mecanismos específicos de regulación y supervisión, debido a su posible repercusión en la estabilidad financiera nacional y mundial.
«La base monetaria de toda gran divisa descansa sobre promesas. Este es el “manual operativo del banco central” para hacerla descansar sobre algo mejor.»
Diferencias entre las partidas fuera de balance de los bancos y las de los bancos centrales
Tanto en los bancos comerciales como en los bancos centrales, la distinción entre partidas dentro y fuera de balance es fundamental para comprender el perfil de riesgo y la situación financiera de la entidad. No obstante, la naturaleza de dichas partidas y sus implicaciones pueden diferir de forma significativa entre ambos tipos de bancos.
Bancos comerciales
En el caso de los bancos comerciales, las partidas dentro del balance comprenden los activos y pasivos bancarios tradicionales, tales como préstamos, depósitos, valores y fondos propios. Se trata de partidas sencillas que inciden directamente en los estados financieros del banco y están sujetas a los requisitos regulatorios de capital.
Las partidas fuera de balance de los bancos comerciales, por su parte, no se reflejan directamente en el balance. Pueden incluir elementos como garantías, cartas de crédito, contratos de derivados o préstamos titulizados. Se trata de pasivos o activos contingentes que podrían convertirse en pasivos o activos reales en función de determinados eventos o condiciones. Se utilizan para gestionar el riesgo y atender a los clientes; conforme al marco de Basilea, se convierten en exposiciones equivalentes a crédito mediante factores de conversión de crédito y requieren capital. No obstante, estas partidas pueden exponer al banco a riesgos significativos, como quedó de manifiesto durante la crisis financiera de 2008, cuando las hipotecas titulizadas fuera de balance provocaron pérdidas sustanciales a muchos bancos.
Bancos centrales
Los bancos centrales operan de manera distinta a los bancos comerciales. Sus funciones principales incluyen la gestión de la oferta monetaria del país, la fijación de los tipos de interés y la garantía de la estabilidad del sistema financiero.
Las partidas de balance de los bancos centrales suelen incluir reservas de divisas, reservas de oro, valores de deuda pública nacional y préstamos a bancos comerciales. Estos activos se emplean para aplicar la política monetaria y gestionar el tipo de cambio del país.
Las partidas fuera de balance de los bancos centrales pueden incluir compromisos de proporcionar liquidez a los bancos comerciales o de intervenir en los mercados de divisas. No constituyen pasivos inmediatos, pero representan posibles salidas de efectivo futuras según las circunstancias.
Es fundamental señalar que la distinción entre partidas dentro y fuera de balance en los bancos centrales no tiene por objeto eludir los requisitos de capital regulatorio (como puede ocurrir con los bancos comerciales), puesto que los bancos centrales no están sujetos a dichos requisitos. Su finalidad es, más bien, gestionar el riesgo y aplicar la política monetaria.
Es importante señalar
que la conversión de fondos fuera de balance en fondos en balance puede tener implicaciones para los requisitos de capital y de liquidez de un banco, así como para su perfil de riesgo global. Por consiguiente, los bancos deben valorar con detenimiento los posibles beneficios y riesgos de cada enfoque antes de decidir cuál emplear. Asimismo, deben velar por el cumplimiento de los requisitos regulatorios aplicables a los activos en balance.
Cómo las partidas fuera de balance llegan al balance de un banco central
Las partidas fuera de balance de un banco central son compromisos y contingencias, no fondos depositados. Ejemplos típicos son las líneas swap no utilizadas con otros bancos centrales, las facilidades de crédito comprometidas pero no dispuestas, las garantías, las posiciones a plazo en divisas y los activos mantenidos en custodia por cuenta de terceros, como oro o valores custodiados para bancos centrales extranjeros.
Tales partidas pasan al balance únicamente mediante una transacción o un hecho real:
- Disposición: cuando una contraparte dispone de una línea o facilidad de swap, el banco central registra una posición acreedora frente a la contraparte como activo y las reservas o depósitos correspondientes como pasivo. La Reserva Federal, por ejemplo, informa de los swaps de liquidez en divisas dispuestos entre bancos centrales en su estado semanal H.4.1.
- Materialización de una garantía: una garantía se reconoce como pasivo o provisión cuando el pago resulta probable y puede medirse con fiabilidad conforme al marco contable del banco central.
- Liquidación de una operación a plazo: los importes intercambiados se contabilizan en la fecha de liquidación.
Una decisión del consejo aprueba o reactiva una línea; el dinero solo se crea cuando el banco central adquiere un activo, por ejemplo mediante la compra de valores u oro, o concede un préstamo con garantía, y ambos lados de esa operación figuran en su balance. Cada paso está sujeto al estatuto del banco central, a sus normas contables (en el Eurosistema, la orientación contable del BCE) y a auditoría externa.
Tipos de fuentes fuera de balance en los bancos centrales
1. Compromisos fuera de balance aprobados. Se trata de facilidades, líneas de swap y garantías que el consejo del banco central ha examinado y autorizado. Se activan en tres pasos:
- Reconocimiento en el balance: cuando se dispone del compromiso o se ejecuta, el banco central registra el derecho o la obligación resultante; por ejemplo, un préstamo a un banco en el marco de una línea de crédito, o una provisión por una garantía cuya ejecución se prevé.
- Operaciones de política monetaria: los activos adquiridos pueden utilizarse después en operaciones de mercado abierto o para respaldar facilidades de crédito que aportan liquidez a los bancos.
- Impacto económico: la operación se liquida mediante el abono en reservas, por lo que amplía el dinero del banco central y respalda los objetivos de política monetaria de este.
2. Compromisos aún no aprobados. Las nuevas facilidades o garantías requieren una propuesta al consejo de administración que describa su naturaleza, finalidad y repercusión prevista, una evaluación de riesgos y diligencia debida, y una decisión formal del consejo. Una vez aprobadas, se tratan como los compromisos aprobados descritos anteriormente.
3. Facilidades inactivas. Las facilidades que estuvieron activas pero ya no se utilizan, como una línea de swap vencida o una facilidad de préstamo de la época de crisis, pueden revisarse, ser aprobadas de nuevo por el consejo y reabrirse. A partir de ese momento siguen el mismo proceso contable y operativo.
Consideraciones estratégicas. Toda activación requiere una evaluación del riesgo de crédito y de mercado, una comunicación transparente a los mercados y la coordinación con los bancos que utilizarán el mecanismo.
Fondos no registrados en el libro mayor
En el lenguaje bancario general, los fondos fuera de libros son conjuntos de capital o compromisos financieros que no se registran en el balance oficial de una entidad financiera (su «libro mayor»). Si bien en ocasiones pueden figurar en las notas o en la información complementaria que acompañan a los estados financieros, por lo general no se integran como activos o pasivos directos. Por el contrario, pueden mantenerse en vehículos de propósito especial (SPV), en estructuras fiduciarias o a través de otros conductos, lo que reduce su visibilidad en los estados financieros habituales.
Cuando hablamos de fondos fuera de balance en el ámbito de la banca central, la noción es conceptualmente análoga, pero más compleja debido a las funciones soberanas y de política monetaria de un banco central. Los bancos centrales pueden utilizar vehículos o compromisos separados para intervenciones en situaciones de crisis o para líneas de swap que no siempre figuran de forma directa en su balance principal. Estos permanecen sujetos a sus estatutos y a las normas de auditoría y de información, aunque en ocasiones su divulgación pública se retrasa.
Fondos fuera de libros en la actividad bancaria
1. Características habituales
- Titulización y vehículos de propósito especial (SPV): Un banco comercial puede agrupar hipotecas, préstamos u otros derechos de cobro y trasladarlos a un vehículo de titulización, retirándolos así de su balance.
- Productos estructurados: los contratos de derivados u otros instrumentos financieros complejos (por ejemplo, los swaps de incumplimiento crediticio) pueden conllevar pasivos contingentes que no se presentan como partidas del balance, salvo que se activen en determinadas condiciones.
- Perspectivas regulatorias y de riesgo: Desde el punto de vista regulatorio, los instrumentos fuera de balance pueden ofrecer alivio de capital o permitir técnicas de gestión del riesgo que reducen la exposición en balance. No obstante, estos vehículos también pueden ocultar riesgos económicos reales.
2. Transparencia y consideraciones regulatorias
- Requisitos de divulgación: Aun cuando determinados fondos se mantengan fuera de balance, los reguladores suelen exigir su divulgación en notas al pie o en anexos, en particular conforme a las Normas Internacionales de Información Financiera (NIIF) o a los Principios de Contabilidad Generalmente Aceptados de los Estados Unidos (US GAAP).
- Riesgo moral: existe la posibilidad de que los bancos subestimen su riesgo, lo que puede inducir a error a inversores o reguladores si las partidas fuera de balance no se declaran o no se comprenden adecuadamente.
Fondos fuera de libros en la banca central
1. Estructuras específicas por función
- Mecanismos especiales: los bancos centrales pueden recurrir a «mecanismos especiales» (por ejemplo, programas de préstamo de emergencia) en períodos de tensión sistémica. Estos pueden gestionarse a través de vehículos independientes; que se consoliden o no depende del marco contable del banco central.
- Intervenciones extraordinarias: durante las crisis financieras, un banco central puede otorgar garantías o crear entidades con patrimonio separado para estabilizar instituciones financieras críticas. Las garantías permanecen fuera de balance hasta que se ejecutan, pero se divulgan en las notas de las cuentas anuales.
2. Dimensiones de política y de secreto
- Seguridad nacional y confidencialidad: algunas actividades de los bancos centrales están amparadas por la confidencialidad por razones de seguridad nacional o estratégicas. Por ello, los detalles de determinadas operaciones pueden divulgarse con retraso para evitar reacciones precipitadas del mercado; en Estados Unidos, por ejemplo, la Ley Dodd-Frank exige que la Reserva Federal publique los detalles de los préstamos de la ventanilla de descuento con un desfase de unos dos años.
- Rendición de cuentas pública: A pesar del secreto, existe una creciente exigencia de transparencia, dado el mandato público de un banco central. Los órganos legislativos y los comités de supervisión pueden exigir una divulgación detallada de cualquier exposición fuera de libros para garantizar una gobernanza responsable.
Similitudes
- Exclusión de los estados financieros principales: Tanto los bancos comerciales como los bancos centrales mantienen compromisos y vehículos que no figuran en sus balances principales.
- Escrutinio regulatorio: tanto en la banca privada como en la banca central, las operaciones no registradas en los libros contables atraen el interés de los reguladores y del público debido a su opacidad inherente y a los posibles riesgos sistémicos.
- Riesgo e incertidumbre: en ambos casos, los instrumentos fuera de balance pueden dar lugar a situaciones en las que los compromisos o pasivos subyacentes no resultan plenamente visibles, lo que suscita inquietudes en materia de riesgo moral, presiones de liquidez o riesgo de crédito.
Principales diferencias
1. Finalidad y motivación
- Bancos comerciales: suelen estar motivados por la mitigación del riesgo, el alivio de capital o la optimización de la rentabilidad. Los bancos pueden emplear vehículos fuera de balance principalmente para cumplir los requisitos de adecuación de capital o para realizar financiación estructurada.
- Bancos centrales: pueden recurrir a mecanismos fuera de balance con fines de estabilidad sistémica, gestión de crisis u objetivos macroprudenciales. Su justificación suele radicar en imperativos de política más amplios, como el mantenimiento de la liquidez o la protección de operaciones críticas frente a turbulencias políticas o de mercado.
2. Mandatos de transparencia
- Bancos comerciales: Están sujetos a normas contables detalladas y a marcos de divulgación de riesgos. Los accionistas y los reguladores exigen claridad sobre las posibles exposiciones por motivos de inversión y prudenciales.
- Bancos centrales: aunque existe cierto grado de información pública, el momento y el detalle de la divulgación de determinadas operaciones pueden restringirse para preservar la eficacia de la política monetaria o de las operaciones de estabilidad financiera.
3. Competencia jurisdiccional
- Bancos comerciales: Operan conforme a la legislación mercantil y de valores, así como a la normativa financiera, con supervisión expresa de los organismos supervisores.
- Bancos centrales: Gozan de una soberanía más amplia en materia monetaria y, por tanto, de prerrogativas singulares para crear o absorber liquidez y gestionar los asuntos de la moneda nacional. Ello puede justificar la divulgación diferida en circunstancias excepcionales, pero no las operaciones no registradas.
Posibles repercusiones y enfoques alternativos
1. Reporte y auditoría reforzados:
- Solución alternativa: Encargar auditorías públicas a terceros o a especialistas que ofrezcan evaluaciones imparciales, logrando un equilibrio entre la transparencia y la confidencialidad operativa.
2. Armonización regulatoria:
- Solución alternativa: Fomentar marcos coordinados entre los principales centros financieros (por ejemplo, a través del Comité de Supervisión Bancaria de Basilea) para garantizar la coherencia en la clasificación y la divulgación de las partidas no registradas en los libros contables.
3. Mecanismos de divulgación ponderados por el riesgo:
- Solución alternativa: implantar un seguimiento en tiempo real o casi real de los pasivos contingentes, acompañado de pruebas de resistencia obligatorias que tengan en cuenta las exposiciones no registradas en libros.
Los fondos fuera de balance, ya sea en el ámbito de la banca privada o de la banca central, representan formas de gestión financiera realizadas al margen de la información contable tradicional del balance. Aunque las técnicas (transferencia de riesgos, gestión del capital regulatorio o provisión de liquidez contingente) son similares, los objetivos difieren sustancialmente entre los bancos comerciales y los bancos centrales. Los bancos comerciales tienden a centrarse en optimizar los perfiles de riesgo y rentabilidad y en cumplir la normativa de capital, mientras que los bancos centrales emplean mecanismos fuera de balance con el fin de lograr la estabilidad macroeconómica, el alivio en situaciones de emergencia y objetivos de política pública.
Para promover una mayor estabilidad y confianza, resulta fundamental equilibrar la necesidad legítima de flexibilidad operativa con una mayor transparencia y una supervisión rigurosa. A largo plazo, la evolución de los entornos regulatorios y las innovaciones tecnológicas (por ejemplo, la monitorización de datos en tiempo real o la analítica avanzada) pueden ofrecer nuevas vías para abordar las complejidades y los riesgos inherentes que los fondos no registrados en los libros contables introducen en la arquitectura financiera mundial.
¿Existe una «divisa fuera de balance»?
No. El dinero existe únicamente como un pasivo en el balance de alguien: los billetes y las reservas son pasivos del banco central, y los depósitos son pasivos de los bancos comerciales. No existe ningún acervo de «moneda fuera de balance» o «fondos fuera de registro» a la espera de ser convertido, ni existe un «proceso de creación de moneda por parte de una contraparte central (CCP)». Las contrapartes centrales son cámaras de compensación que se interponen entre compradores y vendedores en los mercados financieros; no crean moneda.
Cuando un banco central crea dinero, amplía su balance: adquiere un activo —principalmente deuda pública, préstamos a bancos o reservas de divisas— y abona reservas en el pasivo.
Para las empresas y los gobiernos, el reconocimiento en el balance de un compromiso fuera de balance, por ejemplo, cuando se ejecuta una garantía o se capitaliza un arrendamiento conforme a la NIIF 16, mejora la transparencia, pero no crea dinero ni financiación.
El servicio de IFB de paso de fuera de balance a balance, descrito a continuación, se refiere al reconocimiento de activos y obligaciones reales.
Servicio de IFB de traslado de fuera de balance a balance
International Finance Bank asiste a gobiernos, bancos centrales, entidades financieras y empresas en la incorporación de activos, derechos de crédito y compromisos que actualmente se mantienen fuera de balance a un balance oficial, siempre que el marco contable aplicable lo permita. Los supuestos típicos son los activos mantenidos a través de vehículos no consolidados o en custodia, los derechos contingentes que se han materializado y los activos cuya titularidad y valor aún no se han documentado conforme al nivel exigido para su reconocimiento.
- Paquete documental probatorio: titularidad jurídica, registros de liquidación y custodia, valoración independiente y los documentos necesarios para el reconocimiento inicial.
- Análisis contable: reconocimiento y valoración conforme a las NIIF, las NICSP, los US GAAP o, para el sector público, el SEC 2010.
- Estructuración: adquisición, transmisión, consolidación o reclasificación del activo o del pasivo.
- Tratamiento prudencial y de auditoría: efectos sobre el capital, la liquidez y la información a divulgar, coordinados con los auditores y, cuando proceda, con el supervisor.
El reconocimiento incrementa los activos o el patrimonio neto contabilizados únicamente en la medida en que el activo sea real, esté bajo el control de la entidad y pueda medirse de forma fiable. Mejora la transparencia y puede respaldar la financiación garantizada con el activo, pero no crea dinero. Todo mandato está sujeto a diligencia debida y a revisión de cumplimiento normativo y de sanciones.
Procedimiento de creación de moneda (CCP) a nivel de banco central y tesorería, con contragarantías
La creación de moneda se realiza mediante una ampliación del balance del banco central: los activos, principalmente bonos del Estado emitidos por el tesoro, se añaden en el activo y las reservas se registran en el pasivo. El banco central crea así nuevas reservas y adquiere los activos correspondientes. Cuando la operación conlleva riesgo de crédito, el tesoro puede respaldarla mediante una contragarantía o un compromiso de indemnización. El procedimiento se desarrolla en fases definidas:
- Fundamento jurídico. La ley del banco central debe permitir la operación (compras de activos, una facilidad de crédito o una garantía), y el compromiso del tesoro debe estar autorizado por la ley presupuestaria o por el parlamento. Se aplican límites a la financiación monetaria: en la UE, el artículo 123 del TFUE prohíbe el crédito del banco central a los gobiernos y la adquisición directa de su deuda; las leyes de muchos otros bancos centrales limitan los anticipos directos al Estado.
- Contragarantía del Tesoro. El ministerio de hacienda emite una contragarantía o indemnización a favor del banco central que cubre las pérdidas de la facilidad. Se registra y se informa como pasivo contingente del Estado.
- Operación del banco central. El banco central compra activos o concede préstamos a los bancos o a un vehículo específico y abona el importe en las cuentas de reservas de las contrapartes. Estas reservas constituyen dinero nuevo del banco central y figuran en su balance, con los activos adquiridos o los préstamos en el activo.
- Transmisión. Los bancos utilizan la liquidez adicional en su propia actividad crediticia, lo que crea dinero bancario comercial en forma de nuevos depósitos.
- Pérdidas y salida. Si se producen pérdidas, el banco central ejecuta la contragarantía y el tesoro paga con cargo al presupuesto. A medida que los activos vencen o se venden y los préstamos se reembolsan, las reservas se extinguen de nuevo.
Entre los precedentes figuran el Asset Purchase Facility del Banco de Inglaterra (desde 2009), con la garantía de indemnidad del Tesoro de Su Majestad (HM Treasury), y los programas de préstamo de emergencia de la Reserva Federal de 2020 conforme a la Sección 13(3) de la Federal Reserve Act, respaldados con capital aportado por el Tesoro de los Estados Unidos en virtud de la CARES Act.
IFB asesora a bancos centrales y tesorerías en el diseño de estas operaciones: el fundamento jurídico, la contragarantía y su documentación, el tratamiento contable (IPSAS, SEC 2010 y el marco propio del banco central) y los efectos sobre la inflación, la deuda pública y cualquier programa del FMI. Las decisiones corresponden al banco central y al gobierno.
El proceso de creación de dinero es aquel por el cual se incorpora dinero nuevo a una economía. En la mayoría de las economías modernas, lo llevan a cabo los bancos centrales y los bancos comerciales.
Los bancos centrales, como la Reserva Federal o el Banco Central Europeo, regulan la oferta monetaria y garantizan la estabilidad monetaria. Una de las formas en que un banco central crea dinero es mediante la compra de activos, como bonos del Estado: cuando adquiere un bono a un banco comercial, paga abonando en la cuenta de reservas de dicho banco. Estas reservas constituyen nuevo dinero de banco central.
Los bancos comerciales crean dinero cuando conceden préstamos: un préstamo abona en la cuenta del prestatario un nuevo depósito, que entra en circulación cuando este lo gasta. La amortización de un préstamo destruye el dinero correspondiente.
Los requisitos de reservas no crean dinero; elevarlos, en todo caso, restringe el crédito. Muchos bancos centrales los han reducido o suprimido (la Reserva Federal fijó su requisito en cero en marzo de 2020) y orientan la creación de dinero principalmente mediante el tipo de interés de política monetaria.
Traslado de partidas entre el balance y las cuentas fuera de balance
En el ámbito de las finanzas legítimas, las partidas se trasladan entre posiciones dentro y fuera de balance de unas pocas formas bien definidas, todas ellas regidas por las normas contables (NIIF 9, NIIF 10, NIIF 16 o US GAAP) y por la normativa prudencial:
- La titulización suele sacar los activos fuera del balance del originador: los préstamos se venden a una sociedad vehículo, que emite valores a los inversores. La baja en cuentas exige la transferencia de sustancialmente todos los riesgos y beneficios y, si el originador controla la sociedad vehículo, debe consolidarla.
- Los acuerdos de recompra no sacan ni incorporan nada del balance: en una operación repo, los valores vendidos permanecen en el balance del vendedor y el efectivo recibido se registra como un pasivo.
- La consolidación incorpora los activos y pasivos de un vehículo controlado al balance del grupo (NIIF 10).
- La disposición o cristalización convierte los compromisos y las garantías en préstamos o pasivos dentro del balance.
Ninguno de estos pasos crea dinero ni financiación a partir de partidas fuera de balance. Un banco central no puede «emitir fondos fuera de balance» para convertirlos posteriormente: sus pasivos, como los billetes, las reservas, los depósitos o los certificados de deuda, figuran siempre en su balance.
Activos fuera de balance ya existentes
Los activos mantenidos fuera del balance de un banco o de un banco central, por ejemplo en una sociedad instrumental o en custodia, pueden movilizarse de varias maneras:
- Titulización: los préstamos o derechos de cobro se agrupan en un vehículo que emite valores a inversores; los fondos obtenidos proporcionan financiación y liquidez.
- Acuerdos de recompra: los valores se venden con el compromiso de recomprarlos; el efectivo recibido aporta liquidez mientras los valores siguen siendo activos del vendedor.
- Notas estructuradas: un banco emite notas vinculadas al rendimiento de los activos y utiliza los fondos obtenidos para financiarlos o adquirirlos en su balance.
Líneas de crédito de nueva creación
Un banco central también puede emitir sus propios valores de deuda, como letras del banco central o certificados de deuda, y utilizar los fondos obtenidos o las reservas de nueva creación para adquirir activos admisibles, por ejemplo bonos del Estado. Alternativamente, puede constituir una sociedad instrumental que mantenga los activos admisibles, como hizo el Banco de Inglaterra con su Asset Purchase Facility. Una vez adquiridos, los activos se reconocen en el balance del banco central o de la sociedad instrumental consolidada.
Los complejos mecanismos de creación de dinero: bancos centrales, bancos comerciales e ideologías económicas
El dinero, es decir, los billetes y las monedas que se utilizan a diario en las transacciones, no surge de manera espontánea. El proceso de creación y gestión de la moneda implica una compleja interacción entre bancos centrales, entidades de crédito comerciales, marcos regulatorios, ideologías económicas e instrumentos de política monetaria. Este delicado equilibrio persigue ampliar el acceso al capital para el crecimiento económico sin perder el control de los riesgos inflacionarios.
A. Principales procesos de los bancos centrales que determinan la oferta monetaria
Los bancos centrales disponen de diversos mecanismos eficaces, aunque a menudo mal comprendidos, para calibrar la oferta monetaria global conforme a sus mandatos de política. Estos mecanismos sientan las bases de la concesión de crédito por parte de los bancos comerciales mediante la gestión de reservas, la orientación de los tipos de interés y las intervenciones en el mercado cuando resultan necesarias. Las limitaciones y los efectos de estas decisiones institucionales se vinculan, además, con debates académicos de larga data.
1. Modulación flexible de las reservas bancarias
Una de las principales vías por las que los bancos centrales determinan el volumen de fondos que los bancos comerciales tienen disponible para conceder préstamos son las operaciones de mercado abierto (OMA): la compra y venta de valores en cartera para aumentar o reducir, respectivamente, las reservas del sistema bancario. Pero disponen, además, de otras herramientas para modificar de forma dinámica los saldos de reservas.
i. Orientación de los tipos a corto plazo mediante operaciones de mercado abierto
El mecanismo más potente y flexible, utilizado activamente por los principales bancos centrales como la Reserva Federal de los Estados Unidos, son las operaciones de mercado abierto. Según explica el Banco de la Reserva Federal de Nueva York, se trata de las operaciones mediante las cuales los bancos centrales compran o venden valores, normalmente bonos o letras del Tesoro en la práctica, para ampliar o reducir el volumen de reservas del sistema bancario.
Esto contribuye a situar un tipo de interés de referencia clave —el tipo objetivo de los fondos federales en el caso de la Fed— en un nivel coherente con la orientación vigente de la política monetaria, que busca endurecer o relajar las condiciones del crédito. Cuando la Fed compra valores en el marco de una política expansiva, por ejemplo, abona saldos de reservas a los bancos comerciales que se los venden. Ello amplía su capacidad de concesión de crédito y ejerce presión a la baja sobre los tipos objetivo de los préstamos interbancarios a corto plazo. La concesión adicional de crédito impulsa, a su vez, una mayor creación de dinero a través del sistema bancario comercial. Las operaciones de mercado abierto permiten, por tanto, calibrar con flexibilidad y de forma continua la oferta monetaria total.
Pero se trata de un mecanismo imperfecto. Como señalan numerosos investigadores, los tipos de interés son un instrumento de señalización poco preciso y sus efectos estimulantes disminuyen cuando los tipos se aproximan al límite inferior cero. Ello ha llevado a los bancos centrales a recurrir cada vez más, en las últimas décadas, a programas de compra de activos a gran escala para proporcionar un estímulo adicional de política monetaria.
ii. Flexibilización cuantitativa como estímulo adicional
La flexibilización cuantitativa (quantitative easing, QE) consiste en que los bancos centrales realizan compras de gran volumen de valores a más largo plazo y menos líquidos, como bonos del Estado, valores respaldados por hipotecas de agencias o incluso bonos corporativos, con el fin de reducir de manera más amplia los tipos de interés a largo plazo cuando los tipos a corto plazo por sí solos se consideran insuficientes para respaldar los objetivos de crecimiento. Con ello se pretende incentivar el crédito, el gasto y las inversiones sensibles a los tipos a largo plazo, como la vivienda, impulsando así adicionalmente la demanda y la actividad económica en periodos de estancamiento.
Sin embargo, dado que los valores de mayor plazo y riesgo son menos líquidos, estos programas amplían los balances de los bancos centrales de forma mucho más sustancial en relación con el estímulo generado que las operaciones de mercado abierto dirigidas a los tipos a corto plazo. Ello puede aumentar los riesgos de distorsiones del mercado y de inflación, y suscita un intenso debate entre los economistas sobre el alcance, los efectos económicos y los riesgos de este mecanismo, que ha sido ampliamente adoptado por los principales bancos centrales para combatir las crisis económicas durante los últimos 15 años.
iii. Modificación de los requisitos de reservas para flexibilizar la concesión de crédito
Además de las operaciones de mercado abierto y las compras de bonos mediante flexibilización cuantitativa (QE) para ampliar de forma dinámica los saldos de reservas, los bancos centrales pueden también simplemente relajar los requisitos regulatorios para lograr un efecto más permanente, ya que ello libera activos preexistentes de los bancos comerciales. Reducir o eliminar los coeficientes de reservas disminuye los costes de las entidades, aunque en los sistemas modernos la concesión de crédito está limitada principalmente por el capital, las normas de liquidez y la demanda.
Algunos bancos centrales, como el Banco Popular de China y el Banco de la Reserva de la India, siguen modificando activamente los coeficientes de reservas. La Reserva Federal redujo a cero sus coeficientes de reservas obligatorias en marzo de 2020. Cuando las reservas no son remuneradas, los requisitos actúan como un impuesto sobre los bancos y tienden a reducir los tipos de interés de los depósitos que se ofrecen a los clientes.
iv. Préstamo directo como respaldo de liquidez
La Reserva Federal y muchos otros bancos centrales de todo el mundo disponen también de programas de préstamo de ventanilla de descuento que permiten a los bancos admisibles acceder a préstamos directos del banco central, contra garantías pignoradas como valores públicos, préstamos o hipotecas, para atender necesidades temporales de liquidez. Los costes se fijan normalmente por encima de los tipos de mercado vigentes, a fin de que los prestatarios recurran principalmente a la financiación de los mercados privados y se desincentive el uso excesivo. Pero, lo que es más importante, este mecanismo contribuye a que las entidades solventes conserven el acceso a las reservas necesarias incluso en situaciones de tensión en los mercados financieros, cuando la escasez de liquidez podría frenar la actividad crediticia y obstaculizar el crecimiento.
Las investigaciones sobre los patrones de endeudamiento en la ventanilla de descuento sugieren una infrautilización debido al estigma que supone para los bancos acogerse a estos programas de ayuda de emergencia, cuando normalmente los mercados privados bastan para financiar las operaciones. Ello indica probablemente que, en la práctica y en la actualidad, los préstamos directos actúan más como una red de seguridad para la estabilidad del mercado que como una herramienta habitual para flexibilizar la política monetaria. No obstante, estos programas pueden modificar directamente la capacidad crediticia comercial al reforzar los balances de determinadas entidades cuando sea necesario para contener déficits de liquidez.
2. Ajuste de los tipos de interés oficiales para orientar las condiciones del crédito
Al margen del control directo de las reservas del sistema, los responsables de la política monetaria también recurren a una comunicación abierta sobre las expectativas relativas a la fijación del tipo de interés de referencia para influir de forma amplia en las condiciones crediticias y en los incentivos de los bancos para expandir el crédito en relación con los riesgos percibidos en la economía. Ello ejerce un efecto orientador más indirecto, basado en señales, sobre la creación de dinero.
i. Los tipos de referencia a corto plazo como herramienta clave de señalización
El tipo de referencia más importante a escala global es el rango objetivo de los fondos federales de Estados Unidos, que la Reserva Federal elevó con rapidez en 2022–2023 para contener la inflación. Los principales bancos centrales ofrecen orientaciones prospectivas claras sobre sus planes de tipos objetivo con el fin de moldear las expectativas sobre el coste global del crédito en horizontes de 6 a 18 meses, con el propósito de calibrar la demanda de financiación y, con ello, el crecimiento de la demanda agregada, de modo que se alcancen los objetivos de política monetaria encomendados, ya se trate de la inflación, de las brechas de producción o de otras finalidades fijadas por ley.
Dado que los tipos de interés de los préstamos que los bancos comerciales ofrecen a consumidores y empresas siguen de cerca el tipo de interés oficial del banco central, su aumento o reducción incide de forma apreciable en las condiciones generales del crédito y en la disposición a contratar préstamos en todos los sectores. Ello proporciona a las autoridades monetarias una palanca indirecta, pero aun así bastante eficaz, para influir en el comportamiento crediticio de los bancos comerciales y, por tanto, en la dinámica de creación de dinero, con independencia de los ajustes de reservas.
ii. Endurecimiento cuantitativo para reducir la liquidez del sistema
Para revertir la considerable expansión de los balances derivada de los programas de flexibilización cuantitativa una vez que la economía se fortalece, los bancos centrales deben reducir deliberadamente el exceso de liquidez inyectado durante años de intervenciones de crisis mediante programas de reducción de bonos denominados restricción cuantitativa (QT). Ello implica suspender gradualmente las reinversiones a medida que vencen los valores, de modo que las reservas excedentes del sistema bancario disminuyan paulatinamente. La QT también reduce, en términos más generales, la capacidad de préstamo y la disponibilidad de crédito, al contraerse los activos líquidos.
Si bien la QE y la QT parecen mecánicamente sencillas, su escala sin precedentes podría generar impactos de mercado imprevisibles y picos de volatilidad que desestabilicen el comportamiento de los bancos comerciales más gravemente de lo previsto. Las investigaciones del FMI sobre los riesgos de la QT señalan la presión vendedora en el mercado de bonos a medida que las carteras se reequilibran y se reduce la capacidad de creación de mercado. El argumento contrario sugiere restar importancia a los aspectos novedosos, dado que el crecimiento económico y la inflación son los agregados clave que se orientan deliberadamente, y no los balances en sí. No obstante, aplicar una QE temporal y retirar después la liquidez sigue siendo un ámbito con efectos inciertos para las operaciones de los bancos comerciales, a pesar de su creciente generalización en el conjunto de herramientas de los bancos centrales durante las últimas décadas.
3. Intervenciones en los mercados para gestionar perturbaciones económicas
En épocas de inestabilidad financiera o de presiones sobre las divisas en el exterior, los bancos centrales pueden realizar operaciones de compra y venta más amplias cuando sea necesario para restablecer el orden en los mercados y evitar efectos de contagio en la economía real. Sin embargo, tales intervenciones distorsionan los precios relativos de los activos y también acarrean consecuencias no deseadas, lo que suscita críticas.
i. Operaciones de cambio de divisas a corto plazo
Para aliviar las presiones repentinas que provocan o agravan las caídas de una divisa, los bancos centrales pueden llevar a cabo operaciones directas de intervención en el mercado de divisas para contrarrestar descensos desordenados y volátiles. Según explica el Banco de Pagos Internacionales (BPI), ello implica vender reservas de divisas en volumen suficiente para frenar o revertir las caídas o, al menos, transmitir la preocupación de las autoridades ante movimientos excesivos y desestabilizadores. La intervención cambiaria tiene por objeto evitar el pánico y los comportamientos gregarios que se alejan de los fundamentos económicos.
La investigación sobre este tipo de casos a escala global sugiere que las operaciones a corto plazo que corrigen desajustes pueden atenuar la disfunción y restablecer valoraciones racionales, en ocasiones con eficacia. No obstante, algunos economistas advierten de que las intervenciones corren el riesgo de fomentar la especulación futura al absorber el riesgo de pérdidas, lo que genera riesgo moral. Además, la actuación temporal en el mercado de divisas drena reservas sin abordar las causas económicas de fondo. Si las preocupaciones son de carácter estructural, es posible que los países deban, en última instancia, reajustar el valor de sus monedas, aceptar tipos de interés más elevados o emprender reformas más profundas.
ii. Compras de activos para preservar el funcionamiento del mercado
En crisis agudas, el horizonte de amenaza económica se extiende más allá de la inestabilidad monetaria, ya que todos los mercados de financiación pueden paralizarse, con el riesgo de graves repercusiones sobre hogares y empresas. Como se vio en 2008 y de nuevo en marzo de 2020 con las perturbaciones de la Covid-19, incluso los mercados de deuda pública pueden enfrentarse a una desaparición de la demanda, lo que desestabiliza las relaciones fundamentales de formación de precios. Ello genera una profunda incertidumbre sobre los valores relativos y los riesgos, que paraliza el crédito en todos los activos.
Ante la amenaza de un colapso financiero total, bancos centrales como la Reserva Federal, el BCE y el Banco de Inglaterra ampliaron con rapidez los programas de expansión cuantitativa (QE) existentes para comprometer compras ilimitadas en los mercados de bonos esenciales para el funcionamiento de las economías. El objetivo era actuar como comprador de última instancia y restablecer mecanismos de negociación ordenados que preservaran la disponibilidad de crédito, a diferencia de una intervención cambiaria más selectiva. La contrapartida fue, sin embargo, una expansión aún mayor de los balances y los riesgos asociados. Los balances combinados de los principales bancos centrales crecieron en billones de dólares en pocos meses. Si bien fue necesario para evitar una depresión, los críticos advierten de los crecientes peligros de la dependencia de los mercados y cuestionan las estrategias de salida.
En conjunto, la presencia de intervenciones contingentes fomenta un riesgo moral más amplio. Sin embargo, dados los límites que impiden su retirada, los bancos centrales siguen orientándose a la estabilidad de los mercados vulnerables para asegurar la recuperación económica antes de intentar restablecer la normalidad. No obstante, los riesgos derivados de la excesiva dependencia de medidas distorsionadoras siguen siendo preocupantes, dado el escaso conocimiento de los efectos de segundo orden sobre las operaciones de los bancos comerciales.
B. Mecanismos de crédito de la banca comercial
Dentro del marco más amplio de los bancos centrales que regula las reservas y los tipos de interés, los bancos comerciales disponen de sus propios modelos básicos de crédito que permiten la creación de depósitos y la expansión monetaria. Los bancos mantienen en reserva solo una fracción de sus depósitos y crean nuevos depósitos al conceder préstamos. No obstante, las consideraciones de riesgo moderan una expansión crediticia sin límites.
1. El poder y los peligros de la banca de reserva fraccionaria
Un hecho decisivo, pero con frecuencia malinterpretado, de los sistemas bancarios comerciales es su práctica de reserva fraccionaria. Esto significa que los bancos mantienen solo una fracción de sus depósitos en efectivo o en reservas del banco central. Contrariamente a la imagen popular, los bancos no prestan los depósitos: el propio acto de conceder un préstamo crea nuevos depósitos y, por tanto, dinero.
i. Multiplicación del dinero a partir de las reservas fraccionarias
Los manuales ilustran con ejemplos sencillos cómo la banca de reserva fraccionaria permite la multiplicación del dinero y la creación de crédito. Supongamos un depósito inicial en efectivo de 100 dólares en el Banco A. Con un coeficiente de reservas del 10 %, conservaría 10 dólares como reservas y prestaría los 90 restantes. El prestatario gasta esos 90 dólares en bienes o servicios en un establecimiento cuyo titular deposita el pago en el Banco B. Tras conservar el 10 %, es decir, 9 dólares, como reservas, el Banco B puede prestar ahora 81 dólares a otro cliente. A medida que este proceso se repite y los préstamos generan nuevos depósitos, una pequeña parte de reservas sustenta la expansión de saldos muy superiores en todo el ecosistema de la banca comercial.
Con una ratio del 10 %, los 100 USD depositados inicialmente permiten conceder hasta 900 USD en nuevos préstamos. Con un requerimiento del 5 %, esta cifra podría alcanzar, en teoría, los 1.900 USD. Al mantener como reservas solo una fracción del dinero depositado y no su importe íntegro, el crédito que se sustenta en el conjunto del sistema financiero a través de los depósitos supera las reservas reales en un factor de 10 o más. En ausencia de regulación, los incentivos favorecen ciclos de crédito en expansión indefinida, al menos hasta que los prestatarios incurren en impago. En la práctica, los bancos centrales subrayan que este multiplicador de manual no describe la banca moderna: el crédito está limitado por el capital, las normas de liquidez, el tipo de interés oficial y la demanda de los prestatarios, y no por las reservas (Bank of England, «Money creation in the modern economy», 2014).
ii. Creciente reconocimiento de la inestabilidad inherente
Numerosos observadores han señalado la inestabilidad de los sistemas de reserva fraccionaria, debida a su dependencia de la confianza de los depositantes y de la liquidez del mercado para evitar retiradas masivas de fondos, dadas las bajas ratios de efectivo reales. Así quedó demostrado de forma dramática en el punto culminante de las corridas bancarias de 1933, durante la Gran Depresión. Dinámicas similares afectaron a la paralización del mercado interbancario en 2007, hasta que intervinieron las medidas de auxilio de emergencia de los bancos centrales.
En consecuencia, los modelos actuales de banca comercial reconocen los desajustes inherentes entre pasivos a corto plazo, como los depósitos, y activos de préstamo a largo plazo de mayor riesgo en sus balances. La normativa exige hoy estándares de calidad de los activos, acceso a la facilidad del banco central como prestamista de última instancia y mecanismos de resolución para gestionar posibles quiebras incluso de grandes bancos globales. Pero persiste la tensión fundamental entre prestar el exceso de reservas para obtener beneficio de los riesgos de vencimiento implícitos asumidos y mantener salvaguardas y colchones de liquidez adecuados para garantizar los compromisos reembolsables a la vista.
2. Riesgos de liquidez contenidos mediante nuevas salvaguardas
Si bien hoy se comprenden mejor los problemas de desfase de vencimientos, los riesgos de liquidez persisten al transformar fondos a corto plazo en activos rentables y préstamos. Los mercados interbancarios cubren esta brecha, pero se paralizaron en 2008. La nueva normativa pretende atenuar las amenazas asociadas a la disponibilidad de la creación de dinero incluso en caso de perturbaciones del mercado.
i. Mercados interbancarios para reciclar el exceso de reservas
Un mecanismo clave que permite a los bancos gestionar de forma dinámica sus saldos de reservas es el mercado interbancario de préstamos. Este mercado de financiación a corto plazo permite a las entidades con reservas excedentarias prestarlas, principalmente a un día, a aquellas que afrontan déficits temporales. Los tipos de interés de los préstamos a un día constituyen indicadores de referencia de las condiciones de liquidez en las que operan los bancos. Como señala el Banco de Pagos Internacionales (BPI), los tipos elevados indican un acceso más restringido a la financiación debido a la percepción de riesgo de contraparte, mientras que los tipos más bajos sugieren flujos estables que reciclan las reservas allí donde se necesitan, sin obstáculos.
Sin embargo, cuando la fuerte revalorización a la baja de los activos en 2007 generó incertidumbre sobre riesgos ocultos, la confianza en el sistema interbancario se evaporó. El FMI describió esta ruptura como una «parada súbita sistémica» en los mercados de financiación a corto plazo esenciales de los que dependían muchos bancos para compensar las fluctuaciones de los depósitos. Al no poder ya liquidarse las solicitudes de reservas a través de una red paralizada, se sucedieron quiebras y fusiones forzosas. Ello puso de manifiesto los riesgos de los productos estructurados y la necesidad de contar con colchones de liquidez, dado que el acceso al mercado puede desaparecer de forma abrupta.
ii. Nuevas estructuras de apoyo regulatorio
Ante el grave perjuicio económico causado por el bloqueo de los canales interbancarios, los acuerdos de Basel III establecieron normas de liquidez vinculantes que obligan a los bancos a mantener efectivo o activos de alta calidad suficientes para cubrir las salidas netas de efectivo durante un escenario de tensión de 30 días. Este Ratio de Cobertura de Liquidez (Liquidity Coverage Ratio, LCR) protege directamente a las entidades frente a mercados restrictivos que, anteriormente, convertían las escaseces sistémicas en situaciones de dificultad bancaria. Junto con unos colchones de capital reforzados, los requisitos de cobertura de liquidez reducen estructuralmente la probabilidad de que se repitan las paralizaciones de 2008 en los mercados monetarios, esenciales para el funcionamiento del sistema financiero.
No obstante, los reguladores caminan sobre la cuerda floja. Una regulación excesiva, como unas exigencias indebidamente elevadas de activos líquidos, obstaculizaría la concesión rentable de crédito financiada con depósitos a corto plazo. La resiliencia frente a perturbaciones externas debe ponderarse frente a la preservación de una disponibilidad adecuada de crédito y de cierta transformación de plazos inherente que sustenta los flujos de creación de dinero. Pero, dado lo que está en juego en la economía, la mayoría de los reguladores optan por la prudencia a la hora de limitar los riesgos bancarios.
3. El ciclo de expansión préstamo-depósito en acción
El proceso de concesión de préstamos puede ilustrarse con un ejemplo sencillo. Cada préstamo individual genera nuevos depósitos, lo que amplía la capacidad de concesión de crédito, siempre bajo el control de los marcos de gestión de riesgos.
i. Estudio de caso sobre la creación de dinero a partir de hipotecas
Consideremos un hipotético comprador que financia una vivienda de USD 800.000 mediante una hipoteca del Banco A. En el momento en que se desembolsa el préstamo, se crean nuevos depósitos por USD 800.000. El Banco A no presta los depósitos de otros clientes; crea un nuevo depósito y espera obtener intereses del prestatario mediante las cuotas mensuales.
Cuando el vendedor ingresa los USD 800 000 en el Banco B, el Banco A transfiere el mismo importe de reservas del banco central al Banco B. El Banco B pasa a tener un nuevo depósito y nuevas reservas; su capacidad de conceder más préstamos depende de su capital, de su posición de liquidez y de la demanda de prestatarios solventes, y no de un coeficiente de reservas fijo, que en Estados Unidos es cero desde marzo de 2020.
ii. Evaluación del riesgo que limita la multiplicación de los depósitos
Naturalmente, las consideraciones de riesgo prudencial moderan las aprobaciones. Conforme a los criterios de suscripción, el Banco A debe evaluar los ingresos y las obligaciones existentes del prestatario para juzgar el riesgo de impago antes de acceder a financiar un préstamo hipotecario de tal envergadura. Las puntuaciones crediticias exigidas, el historial de pagos, los límites de endeudamiento en relación con los ingresos y las tasaciones de las garantías limitan el ritmo de creación de préstamos a partir de reservas fraccionarias.
Las nuevas normas de capital, como Basel III, exigen además colchones de capital base más amplios, vinculados al volumen de los activos ponderados por riesgo agregados de los bancos, lo que limita directamente las posibilidades de concesión de crédito. Si bien las entidades financieras procuran maximizar sus activos crediticios, deben constituir provisiones suficientes frente a los inevitables impagos y fijar tipos de interés lo bastante elevados para obtener beneficios, habida cuenta de los riesgos y costes que conlleva la captación de depósitos de clientes. Hallar estrategias óptimas entre una creación de dinero agresiva que impulse una mayor producción económica y unas salvaguardas prudentes que preserven la confianza del público constituye una tensión inherente a la banca comercial.
4. La titulización: ampliación del alcance del crédito y sus riesgos
Más allá de la concesión directa de préstamos contra reservas fraccionarias, los bancos han desarrollado también estructuras indirectas de financiación de préstamos que amplían la escala y la disponibilidad de la creación de dinero, pero que añaden riesgos de interdependencia opacos, como se evidenció de forma dramática en 2008.
i. La titulización como factor de ampliación de la liquidez y del crédito
Entre las principales innovaciones bancarias que amplían los derechos monetarios funcionales más allá de las reservas mantenidas figura la emisión de valores respaldados por los flujos de reembolso esperados de deudas de consumo, como hipotecas, préstamos estudiantiles, préstamos para automóviles y endeudamiento con tarjetas de crédito. En la titulización, los paquetes de préstamos se canalizan hacia vehículos de inversión estructurados (SIV) o vehículos de propósito especial (SPV) que venden a inversores en los mercados globales bonos divididos en tramos, respaldados por el valor de los activos colateralizados subyacentes. Ello permite obtener fondos mayoristas para conceder nuevos préstamos y, al mismo tiempo, liberar capital bancario para ese mismo fin.
Costes de incorporar exposiciones al balance de un banco
Cuando un banco reconoce una exposición en su balance —por ejemplo, al disponer de un compromiso de crédito o al consolidar un vehículo—, los costes dependen de la operación, del entorno regulatorio y de los activos implicados, y no pueden indicarse con carácter general. Los principales componentes son:
- Capital regulatorio: Basel III exige, en relación con los activos ponderados por riesgo, un mínimo del 4,5 % de capital ordinario de nivel 1 (CET1), del 6 % de capital de nivel 1 y del 8 % de capital total, además de un colchón de conservación del capital del 2,5 % en capital ordinario de nivel 1 y una ratio de apalancamiento de al menos el 3 %. Para 1 000 millones de USD de exposiciones con una ponderación de riesgo del 100 %, ello supone un capital mínimo de 105 millones de USD, incluido el colchón de conservación, antes de cualquier colchón anticíclico o sistémico. Los compromisos fuera de balance ya consumen capital mediante los factores de conversión crediticia.
- Liquidez: la ratio de cobertura de liquidez (LCR) exige activos líquidos de alta calidad para cubrir las salidas netas de efectivo durante un período de tensión de 30 días, y la ratio de financiación estable neta (NSFR) exige financiación estable para el perfil de activos y de partidas fuera de balance. Los activos líquidos suelen ofrecer una rentabilidad inferior a la de los préstamos.
- Costes de transacción: honorarios jurídicos, diligencia debida y administración.
- Costes indirectos: efectos sobre los ratios financieros, la percepción del mercado y la complejidad operativa.
Las instituciones deben analizar estos costes en cada operación; IFB no publica estimaciones generales de costes.
Cálculo ilustrativo de costes por cada USD 1.000 millones
Las cifras siguientes constituyen una ilustración basada en los supuestos indicados, no una cotización. Para 1.000 millones de USD de exposiciones con una ponderación de riesgo del 100 % incorporadas al balance de un banco:
- Capital: aproximadamente 105 millones de USD de capital (10,5 % incluido el colchón de conservación); con un coste del capital supuesto del 6–12 % anual, aproximadamente entre 6 y 13 millones de USD al año.
- Liquidez: mantener activos líquidos en lugar de activos de mayor rentabilidad, con un diferencial de rentabilidad supuesto del 1–3 %, es decir, unos 10–30 millones de USD al año.
- Costes de transacción: costes jurídicos, de diligencia debida y administrativos, estimados en un 0,1–0,5 %, es decir, entre 1 y 5 millones de USD, por una sola vez.
Con estas hipótesis, el coste recurrente es del orden de 16 a 43 millones de USD anuales, más costes únicos de 1 a 5 millones de USD. Las cifras reales dependen del banco, de los activos, de la jurisdicción y de las condiciones de mercado.
Cuentas fuera de libros en la banca internacional
El tratamiento que dan los principales centros financieros a las estructuras fuera de libros y fuera de balance se expone en nuestra serie de Análisis e inteligencia: Cuentas fuera de libros en la banca internacional.
Si desea comentar con nosotros sus necesidades específicas en materia de creación de moneda, póngase en contacto con nuestro director, Isof Baco.


