Gestión patrimonial
Comisiones de gestión patrimonial
Comisiones de gestión patrimonial
MANDATOS DE GESTIÓN ACTIVA Y PASIVA
Una comisión solo es justa cuando el cliente puede ver qué contraprestación recibe. Esta página expone lo que International Finance Bank LTD cobra por la gestión de los activos de los clientes, cómo se calcula cada comisión y la rentabilidad que debe obtener un mandato de gestión activa antes de superar a un fondo indexado de bajo coste. Sin letra pequeña y sin sorpresas al cierre del ejercicio.
La referencia que debemos superar
Un fondo indexado se limita a replicar el mercado. Cuesta entre un 0,03 % y un 0,50 % anual y ofrece la rentabilidad del mercado menos esa comisión. A largo plazo, la renta variable estadounidense en su conjunto ha rendido aproximadamente un 10 % anual en términos nominales, o en torno a un 7 % descontada la inflación; los índices bursátiles globales han rendido algo menos. Se trata de promedios a largo plazo a lo largo de décadas, no de una previsión para un año concreto.
La mayoría de los gestores activos no logran superar a su índice de referencia a lo largo del tiempo, un hallazgo documentado año tras año en los informes SPIVA de S&P Dow Jones Indices. Por consiguiente, un mandato de gestión activa solo justifica su comisión si supera al índice una vez deducidos todos los costes. Ese es el criterio que nos aplicamos a nosotros mismos, y por ello nuestras comisiones de rentabilidad se abonan únicamente sobre los rendimientos que excedan un índice de referencia.
Rendimientos típicos de los fondos indexados
Los fondos indexados tienen por objeto replicar el comportamiento de un índice de mercado concreto, como el S&P 500, el FTSE 100 o el MSCI World, invirtiendo en los mismos valores que el índice. Su rentabilidad reproduce fielmente la del índice de referencia subyacente, menos unas comisiones mínimas. Las rentabilidades habituales de los fondos indexados dependen del índice de mercado que repliquen y del plazo considerado:
Rentabilidades anuales históricas:
- Índice S&P 500: aproximadamente un 10 % anual nominal, o en torno a un 7 % descontada la inflación, a largo plazo.
- Índices globales (p. ej., MSCI World): algo por debajo del S&P 500 en las últimas décadas, con una diversificación más amplia.
- Índices de mercados emergentes: mayor riesgo y volatilidad; en los últimos quince años no han superado de forma sistemática el rendimiento de los mercados desarrollados.
Factores que afectan a la rentabilidad:
- Volatilidad del mercado, tipos de interés y tendencias macroeconómicas.
- Comisiones mínimas (del 0,03 % al 0,50 % anual), que permiten a los inversores conservar la mayor parte de la rentabilidad del índice.
Los fondos indexados, aunque de bajo coste y fiables, suelen ofrecer rendimientos medios de mercado a lo largo de un horizonte de inversión prolongado. Los modelos de gestión patrimonial basados en estrategias activas deben justificar comisiones más elevadas mediante la obtención de un rendimiento superior a estos índices de referencia.
Modelos de gestión de inversiones
| Modelo | Comisión de gestión anual | Comisión de rentabilidad | Índice de referencia (tasa mínima de rentabilidad) | Rentabilidad bruta objetivo anual | Horizonte mínimo | Perfil de riesgo |
|---|---|---|---|---|---|---|
| «2 y 20» | 2.0% | 20% | Rentabilidad total del S&P 500, o inflación + 3 % | 12%–15% | 3 a 5 años | Crecimiento |
| «1,5 y 15» | 1.5% | 15% | MSCI World Net Return, o inflación + 2.5% | 10%–13% | 5–7 años | Equilibrado o de crecimiento |
| Solo en función del rendimiento | Ninguno | 30%–40% | Índice de referencia acordado | 12%–16% | 7 a 10 años | Crecimiento |
| Cláusula de recuperación (clawback) | 1.0%–1.5% | 10 %, con reserva para comisiones | Índice de referencia acordado | 10%–13% | 10 años o más | Equilibrado o de crecimiento |
Las rentabilidades objetivo son indicativas, antes de comisiones, y no están garantizadas. El capital está en riesgo.
Los rendimientos objetivo son aquello a lo que aspira la estrategia, no una promesa. Alcanzar rendimientos de dos dígitos exige una proporción sustancial de renta variable y, con ella, el riesgo de pérdidas intermedias. Por ello, cada modelo se ofrece únicamente a los clientes cuyo perfil de riesgo, horizonte temporal y capacidad para asumir pérdidas evaluados lo respalden.
Nuestros modelos
Modelo «2 y 20»
Para clientes con un horizonte a medio y largo plazo que desean que la estrategia busque un rendimiento claramente superior al de los mercados bursátiles generales. La mayor participación en el rendimiento solo remunera al gestor por la rentabilidad que supere el índice de referencia, de modo que cliente y gestor persiguen el mismo objetivo.
Estructura:
- Comisión de gestión del 2 % anual sobre los AUM.
- Comisión de rentabilidad del 20 % sobre los beneficios que superen la rentabilidad de un índice de referencia (p. ej., S&P 500 o inflación + 3 %).
Rentabilidad objetivo:
- Rentabilidades brutas anuales del 12 %-15 %, con un objetivo de rentabilidades netas del 9 %-11 % tras comisiones.
Horizonte mínimo de inversión:
- 3-5 años. Este plazo permite un crecimiento constante y reequilibrios periódicos, al tiempo que reduce el impacto de las fluctuaciones de mercado a corto plazo.
Ejemplo:
- Una cartera de 1 millón de USD con una rentabilidad bruta del 15 % (150 000 USD):
- Comisión de gestión de 20.000 USD (2 % de los activos bajo gestión).
- Comisión de rendimiento de 6.000 USD (20 % de los 30.000 USD en que la rentabilidad de 130.000 USD, una vez deducida la comisión de gestión, supera el valor de referencia del 10 %, equivalente a 100.000 USD).
- Rentabilidad neta para el cliente: 124.000 USD, es decir, el 12,4 %.
Modelo «1,5 y 15»
Para clientes atentos a los costes que aceptan un objetivo de rentabilidad algo inferior a cambio de comisiones fijas y variables más bajas, medido frente a la renta variable mundial y no frente a la estadounidense.
Estructura:
- Comisión de gestión del 1,5 % anual sobre los activos bajo gestión.
- Comisión de rentabilidad del 15 % sobre los beneficios que superen una rentabilidad de referencia (por ejemplo, MSCI World o inflación + 2,5 %).
Rentabilidad objetivo:
- Rentabilidades brutas anuales del 10 %-13 %, con un objetivo de rentabilidades netas del 8 %-10 % tras comisiones.
Horizonte mínimo de inversión:
- De 5 a 7 años. Este plazo ofrece tiempo suficiente para que la estrategia activa supere los índices de referencia del mercado y se recupere de la volatilidad a corto plazo.
Ejemplo:
- Una cartera de 500 000 USD que obtiene una rentabilidad bruta del 12 % (60 000 USD):
- Comisión de gestión de 7.500 USD (1,5 % de los activos bajo gestión).
- Comisión de rendimiento de USD 1875 (15 % de los USD 12 500 en que la rentabilidad de USD 52 500, una vez deducida la comisión de gestión, supera el nivel de referencia del 8 %, equivalente a USD 40 000).
- Rentabilidad neta para el cliente: 50 625 USD, es decir, el 10,1 %.
Modelo basado exclusivamente en el rendimiento
Sin comisión fija alguna. El Banco percibe remuneración únicamente cuando la cartera supera su índice de referencia, y entonces con una mayor participación en el exceso de rentabilidad. Dado que la participación es elevada, este modelo premia la paciencia y se adecúa a clientes con un horizonte prolongado y una elevada tolerancia a las fluctuaciones intermedias.
Estructura:
- Sin comisión de gestión.
- Una comisión de rentabilidad del 30 % al 40 % sobre los beneficios que superen la rentabilidad del índice de referencia.
Rentabilidad objetivo:
- Rentabilidades brutas anuales del 12 %-16 %, con un objetivo de rentabilidades netas del 8 %-10 % tras comisiones.
Horizonte mínimo de inversión:
- De 7 a 10 años. Este horizonte más largo es necesario para compensar las elevadas comisiones de rentabilidad y dar a la estrategia activa tiempo suficiente para demostrar un rendimiento superior sostenido.
Ejemplo:
- Una cartera de 300 000 USD que obtiene una rentabilidad bruta del 14 % (42 000 USD):
- Comisión de rentabilidad de USD 3.600 (el 30 % de los USD 12.000 en que el rendimiento supera el umbral de referencia del 10 %, equivalente a USD 30.000).
- Rentabilidad neta para el cliente: 38.400 USD, es decir, un 12,8 %.
Modelo de comisiones con cláusula de devolución (clawback)
Una comisión de gestión moderada, combinada con una comisión de éxito que se abona en primer lugar a una reserva de comisiones. Las pérdidas de ejercicios posteriores se deducen de la reserva antes de efectuar cualquier pago, de modo que el cliente nunca abona comisiones por ganancias que luego se devuelven. El objetivo de rentabilidad sigue exigiendo un perfil Equilibrado o de Crecimiento; el mecanismo de recuperación protege frente al pago de comisiones sobre ganancias transitorias, no frente a las pérdidas de mercado.
Estructura:
- Comisión de gestión del 1 %-1,5 %, con comisiones de rentabilidad ajustadas o reembolsadas en caso de pérdidas en períodos posteriores.
Rentabilidad objetivo:
- Rentabilidades brutas anuales del 10 %-13 %, con un objetivo de rentabilidades netas del 8 %-10 % tras comisiones.
Horizonte mínimo de inversión:
- Más de 10 años. Un compromiso a largo plazo permite al gestor patrimonial equilibrar los periodos de ganancias y pérdidas y aplicar con eficacia los ajustes de recuperación (clawback).
Ejemplo:
- Una cartera de 400.000 USD que obtiene una rentabilidad bruta del 12 % (48.000 USD):
- Comisión de gestión de 6.000 USD (1,5 % de los activos bajo gestión).
- Comisión de rendimiento de USD 4200 (10 % de la rentabilidad de USD 42 000 tras la comisión de gestión), abonada a la reserva de comisiones.
- Si se producen pérdidas en el ejercicio siguiente, las comisiones se ajustan proporcionalmente.
- Rentabilidad neta para el cliente: 37.800 USD, es decir, aproximadamente el 9,5 % tras comisiones.
Cálculo de la comisión de rendimiento
- Hurdle (umbral de rentabilidad). La comisión de rentabilidad solo se aplica a la parte de la rentabilidad que supera el índice de referencia acordado. Una cartera que se limita a igualar su índice de referencia no abona comisión de rentabilidad.
- High-water mark (umbral de máximos históricos). La comisión de rendimiento se cobra únicamente sobre el valor que exceda el nivel máximo sobre el cual se abonó previamente una comisión de rendimiento. Tras un ejercicio con pérdidas, la cartera debe recuperar primero dichas pérdidas antes de que pueda devengarse una nueva comisión de rendimiento.
- Neto de comisión de gestión. La rentabilidad se mide una vez deducida la comisión de gestión, de modo que el cliente nunca paga una comisión de rentabilidad sobre importes destinados a comisiones fijas.
- Cristalización. La comisión de rentabilidad se calcula y se cobra una vez al año, el 31 de diciembre, sobre el resultado del ejercicio completo. Cristalización trimestral únicamente mediante acuerdo por escrito.
- Índice de referencia. El índice de referencia se fija en el contrato de mandato antes de la primera inversión y no puede modificarse con carácter retroactivo.
Cálculos ilustrativos de comisiones (USD)
| Modelo | Cartera | Rentabilidad bruta | Comisión de gestión | Rentabilidad tras comisión de gestión | Umbral de rentabilidad de referencia | Comisión de rentabilidad | Rentabilidad neta |
|---|---|---|---|---|---|---|---|
| «2 y 20» | 1,000,000 | 15% = 150,000 | 20,000 | 130,000 | 10% = 100,000 | 20 % de 30 000 = 6 000 | 124,000 = 12.4% |
| «1,5 y 15» | 500,000 | 12% = 60,000 | 7,500 | 52,500 | 8% = 40,000 | 15 % de 12.500 = 1.875 | 50,625 = 10.1% |
| Solo en función del rendimiento | 300,000 | 14% = 42,000 | Ninguno | 42,000 | 10% = 30,000 | 30 % de 12 000 = 3 600 | 38,400 = 12.8% |
| Cláusula de recuperación (clawback) | 400,000 | 12% = 48,000 | 6,000 | 42,000 | Ninguno en este ejemplo | 10 % de 42 000 = 4200, que se destinan a reservas | 37,800 = 9.5% |
Ejemplos meramente ilustrativos. Todos los importes en USD. Las rentabilidades no están garantizadas. El capital está sujeto a riesgo.
Todos los ejemplos suponen que la cartera parte de su marca de agua máxima (high-water mark) y que no se ha pagado ninguna comisión de rentabilidad con anterioridad. Si la cartera con estructura «2 y 20» hubiera obtenido una rentabilidad del 12 % en lugar del 15 %, la rentabilidad tras la comisión de gestión sería exactamente igual a la del índice de referencia y no se devengaría comisión de rentabilidad alguna: el cliente conserva el 10,0 %.
Resultados 2023 a 2025
Las siguientes cifras muestran los resultados de los cuatro modelos en las carteras de clientes gestionadas por el Banco. Las cifras están expresadas en USD. Han sido elaboradas por el Banco y no han sido verificadas de forma independiente.
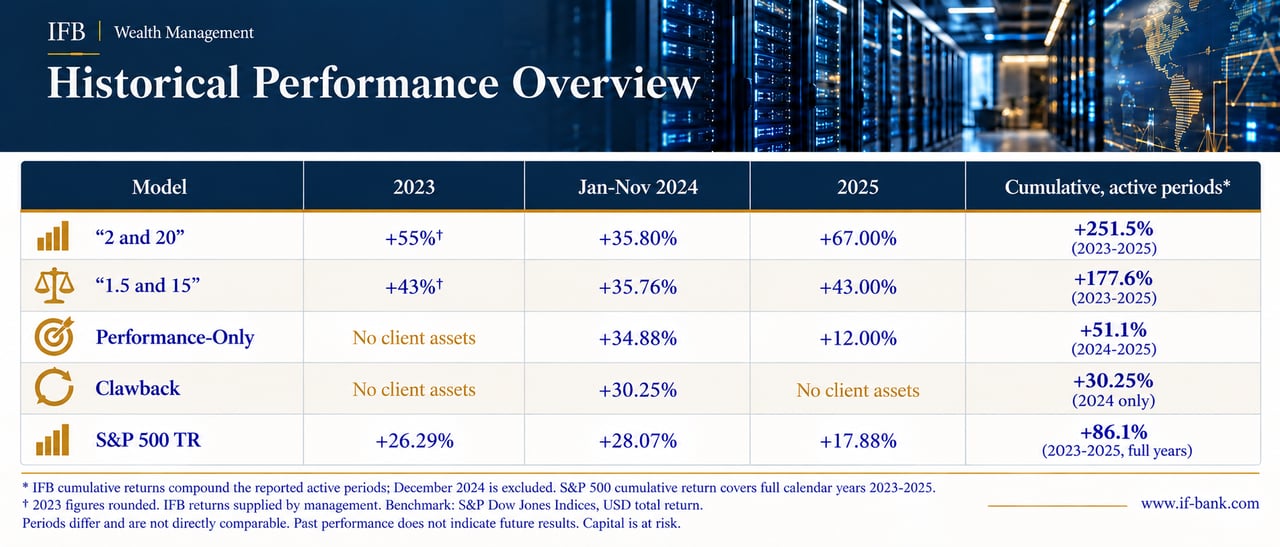
Fueron años excepcionales, muy por encima de los objetivos a largo plazo de los modelos, y así deben interpretarse. Una estrategia que gana un 35 % en un año también puede perder sustancialmente en otro. Los resultados pasados no son indicativos de rentabilidades futuras.
Descargo de responsabilidad:
La rentabilidad pasada no es indicativa de resultados futuros. Las cifras de rendimiento financiero, proyecciones o ilustraciones facilitadas tienen carácter meramente informativo y no deben interpretarse como garantías ni como seguridades de rentabilidades futuras. Las inversiones están sujetas, por su propia naturaleza, al riesgo de mercado, incluida la posible pérdida del capital invertido, y a otros factores ajenos a nuestro control. Antes de adoptar cualquier decisión de inversión, debe considerar detenidamente sus objetivos financieros y su tolerancia al riesgo, y consultar a un asesor financiero cualificado.
Comisiones de los fondos de clientes de gestión pasiva
Mandatos de gestión pasiva
Para los clientes que desean una amplia exposición a los mercados a bajo coste, el Banco gestiona carteras de fondos indexados y fondos cotizados (ETF) de conformidad con el perfil de riesgo acordado, desde conservador hasta orientado a la renta variable. No se aplica ninguna comisión de rentabilidad.
Comisiones de inversión pasiva
| Valor de la cartera | Comisión global anual | Incluido | No incluido |
|---|---|---|---|
| Hasta USD 1 millón | 0.80% | Gestión de carteras, custodia, operaciones dentro del mandato, informes trimestrales | Costes de producto de los fondos mantenidos (normalmente entre el 0,05 % y el 0,30 % anual), impuestos y derechos de timbre, conversión de divisas |
| 1–5 millones de USD | 0.65% | Como se indica anteriormente | Como se indica anteriormente |
| 5–10 millones de USD | 0.50% | Como se indica anteriormente | Como se indica anteriormente |
| Por encima de 10 millones de USD | Previa solicitud | Como se indica anteriormente | Como se indica anteriormente |
Las comisiones indicadas son anuales. Los costes adicionales se enumeran en el apartado «No incluido».
Inversión mínima de 100 000 USD; comisión mínima de 2500 USD anuales. La comisión se calcula sobre el valor medio de la cartera y se cobra trimestralmente.
Otros cargos
Para las cuentas mantenidas en régimen de asesoramiento o de mera ejecución, al margen de un mandato, se aplican los siguientes cargos.
Comisiones de asesoramiento y de transacción
| Concepto | Gravamen | Nota |
|---|---|---|
| Administración y custodia de cuentas | 0,30 % anual, mínimo de USD 750 | Sobre el valor medio de la cartera, con cargo trimestral |
| Asesoramiento de inversión | 0,20 % anual | Servicio de asesoramiento continuo; las operaciones se facturan por separado |
| Renta variable y ETF | 0,50 % por operación, mínimo 75 USD | Comisiones y impuestos de intermediarios terceros repercutidos a coste |
| Bonos | 0,40 % por operación, mínimo de USD 75 | Nuevas emisiones según la hoja de condiciones (term sheet) |
| Fondos de inversión | 0,50 % por operación | Repercusión de los gastos de emisión y reembolso de fondos |
| Opciones y futuros | Por contrato, previa solicitud | Derivados únicamente con un perfil aprobado |
| Conversión de divisas | Hasta un 0,50 % sobre el tipo interbancario | Márgenes inferiores para importes elevados, previo acuerdo |
| Transferencias, cierre de cuentas, extractos | Consulte Comisiones, cargos y márgenes | Un único tarifario para todas las cuentas |
Inversión mínima y reducciones de comisiones
Los mandatos activos comienzan en USD 250 000. Los mandatos pasivos comienzan en USD 100 000. Para carteras superiores a USD 5 millones, las comisiones se acuerdan de forma individual. Cuando se combinan varios servicios, los gastos de administración de la cuenta y de transferencia pueden incluirse en una única comisión global.
Impuestos y declaraciones
Los clientes siguen siendo responsables del tratamiento fiscal de sus inversiones en su país de residencia. El Banco presenta información conforme a FATCA y a la Norma Común de Comunicación de Información de la OCDE cuando resultan aplicables. Los informes fiscales adaptados a una jurisdicción concreta están disponibles mediante una comisión adicional.
Información importante
Las rentabilidades objetivo son metas, no garantías. El valor de las inversiones y los ingresos que generan pueden tanto disminuir como aumentar, y los clientes pueden recuperar un importe inferior al invertido. Los resultados pasados no son indicativos de rentabilidades futuras. Las comisiones reducen la rentabilidad, y su efecto se acumula con el tiempo. Cada mandato se ofrece únicamente después de que el Banco haya evaluado los objetivos, el horizonte, la situación financiera, la capacidad para soportar pérdidas y los conocimientos del cliente sobre los productos de que se trate. Esta página tiene carácter meramente informativo y no constituye una oferta.
Comisiones por otros servicios de Gestión patrimonial
Las comisiones anteriores se aplican a los mandatos de inversión y a las cuentas de asesoramiento y de solo ejecución. Lo siguiente se aplica a los demás servicios de gestión patrimonial del Banco, como fideicomisos, fundaciones, estructuras de tenencia, servicios de oficina familiar y planificación sucesoria. Cuando un cliente utilice ambos, los cargos relacionados con la inversión se regirán por los tarifarios anteriores.
Consideraciones adicionales:
- Tamaño mínimo de cuenta: Los umbrales mínimos de activos dependen del servicio y de la estructura de que se trate, y se acuerdan al establecerse la relación. Los mínimos para los mandatos de inversión se indican más arriba.
- Negociabilidad de las comisiones: Los clientes de patrimonio elevado o con un potencial de inversión considerable pueden negociar reducciones en las comisiones de gestión, de custodia y de rentabilidad. IFB atiende estas conversaciones en función del valor global de la cartera del cliente y del potencial de la relación.
- Servicios agrupados: IFB ofrece paquetes escalonados en los que determinadas comisiones, como el mantenimiento de la cuenta y los cargos por transferencia bancaria, se incorporan a una comisión de gestión integral. Estos paquetes están diseñados para resultar rentables a los clientes que buscan un conjunto integrado de servicios.
- Variaciones jurisdiccionales: Las comisiones pueden variar según la jurisdicción del cliente, la estructura utilizada y los prestadores de servicios que intervengan. Los costes operativos y los requisitos regulatorios, como las obligaciones reforzadas de KYC/AML, pueden dar lugar a comisiones de constitución o mantenimiento más elevadas para determinadas jurisdicciones.
- Servicios de informes ampliados: Los clientes que requieran opciones avanzadas de informes, como extractos optimizados fiscalmente, análisis detallados de rentabilidad o resúmenes de cartera a medida, pueden incurrir en cargos adicionales. Estos servicios resultan especialmente útiles para clientes con carteras complejas o necesidades específicas de cumplimiento normativo.
- Estructuras de comisiones de rendimiento: En los mandatos de inversión, las comisiones de rendimiento se rigen por las normas de cálculo anteriormente expuestas. Cuando otros servicios de gestión patrimonial incluyan un componente vinculado al rendimiento, su base y su período de cristalización se acordarán previamente por escrito.
- Inversiones alternativas: Las inversiones en capital privado, inmuebles o materias primas a través de IFB están sujetas a estructuras de comisiones específicas. Por ejemplo, las inversiones en capital privado pueden conllevar comisiones de custodia más elevadas debido a la complejidad administrativa, además de las comisiones de gestión y de rentabilidad superpuestas que aplican los propios fondos.
- Implicaciones fiscales: Las cuentas extraterritoriales con IFB pueden implicar consideraciones fiscales específicas que dependen del país de residencia del cliente. IFB ofrece servicios especializados de información fiscal, disponibles por una comisión adicional, para ayudar a los clientes a cumplir los requisitos fiscales internacionales.
- Rangos: Los rangos que figuran en la tabla siguiente son indicaciones habituales para estos servicios. La comisión aplicable a cada cliente se confirma por escrito antes del inicio de cualquier servicio.
Otros servicios de gestión patrimonial
| Tipo de comisión | Qué cubre | Intervalo indicativo | Notas |
|---|---|---|---|
| Mantenimiento anual | Administración, elaboración de informes, cumplimiento normativo y gestión de la estructura | 0,1 %–1 % de los activos, o importe fijo de USD 500–5000 anuales | Tipos más bajos para estructuras de mayor tamaño; para las de menor tamaño se aplica un cargo fijo mínimo. |
| Gestión | Gestión continuada de los activos mantenidos dentro de una estructura | 0.5 %–2 % anual sobre los activos | Depende de la clase de activo y de su complejidad; se aplican tarifas escalonadas a medida que aumentan los activos. |
| Rendimiento | Cuando así se acuerde, una participación en los rendimientos que superen un índice de referencia determinado | Del 10 % al 20 % de los rendimientos que superen el índice de referencia | Normalmente se aplica una cota máxima de rentabilidad (high-water mark). Los índices de referencia pueden ser SOFR o €STR más un diferencial. |
| Transacción | Compra, venta o reequilibrio de activos mantenidos en una estructura | 10–100 USD por operación, o 0,1 %–0,5 % del volumen | Más elevada para derivados y activos extranjeros; descuentos por volumen según acuerdo. |
| Custodia | Custodia, mantenimiento de registros y segregación de los activos de la estructura | 0,01 %–0,2 % anual de los activos | Varía según el tipo de activo y la jurisdicción del custodio. |
| Costes del fondo | Costes incorporados en fondos de terceros mantenidos en una estructura | 0,1 %–1,5 % anual por fondo | Cobradas por el propio fondo, no por IFB. Los fondos de capital privado y los fondos de inversión libre (hedge funds) pueden aplicar sus propias capas de comisiones. |
| Transferencia bancaria | Transferencias entrantes o salientes de una estructura | USD 10–50 por transferencia | Depende de la divisa, del sistema de pago y del volumen. |
| Divisas | Conversión de divisas, mediante un diferencial sobre el tipo interbancario | Del 0,1 % al 1,5 % del importe | Las divisas de mercados emergentes pueden resultar más costosas; se aplican tipos preferenciales para importes elevados. |
| Cierre | Liquidación de una estructura, desembolso y extinción de documentos | USD 500–1000 | Puede incluir la transferencia o la liquidación de activos. |
| Asesoramiento | Planificación patrimonial, estructuración fiscal y estrategias a medida | 200–500 USD por hora o por proyecto | Se dispone de contratos de asesoramiento permanente; los trabajos transfronterizos se tarifican de forma individual. |
| Otros servicios | Extractos, revisiones de cartera, información fiscal y solicitudes especiales | Entre 20 y 100 USD por solicitud, o entre 200 y 500 USD anuales | Comprende los extractos impresos, los informes fiscales detallados y las consultas adicionales. |
Alcance: fideicomisos, fundaciones, estructuras de tenencia, servicios de family office y planificación sucesoria. Los mandatos de inversión y las cuentas de asesoramiento o de mera ejecución se rigen por los tarifarios anteriores. Los importes son meramente indicativos; la comisión aplicable se confirmará por escrito antes de iniciar cualquier servicio.

Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.