Dominar el patrimonio extraterritorial -
El Eje Patrimonial de IFB e IFC-capitals
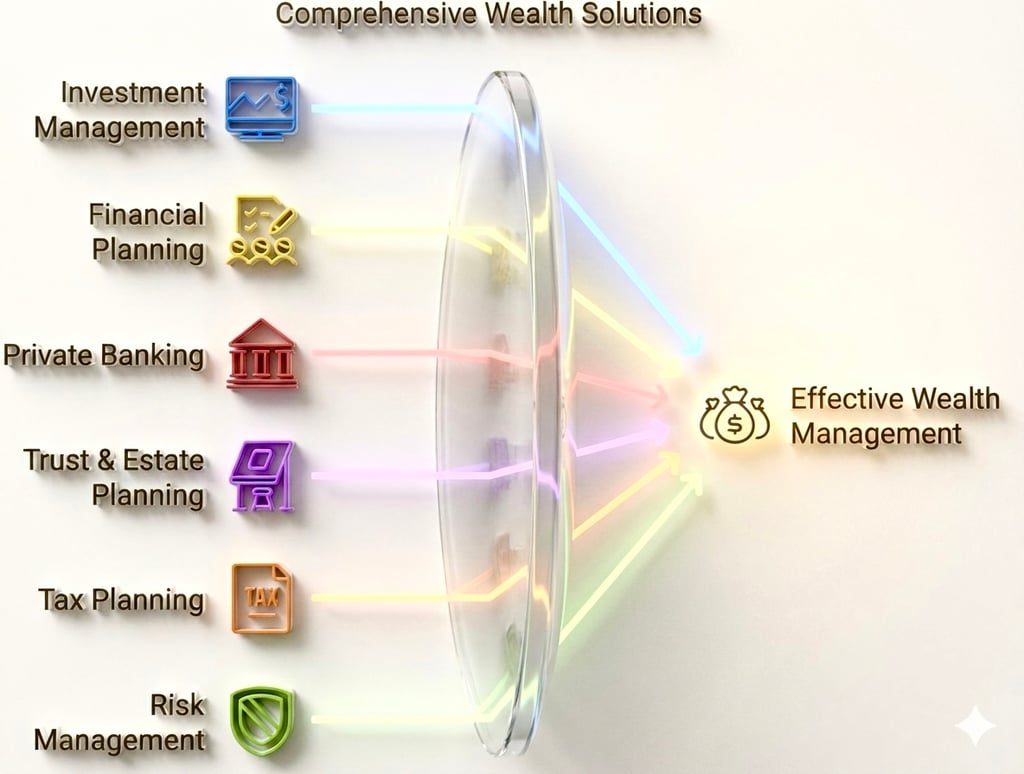
Nuestros servicios de Gestión patrimonial
La gestión patrimonial comprende un conjunto de servicios y productos financieros dirigidos a personas de alto patrimonio (HNWI), clientes acomodados y familias.
Estos servicios tienen por objeto ayudar a los clientes a hacer crecer, preservar y gestionar su patrimonio con mayor eficacia. Entre los principales productos y servicios bancarios de gestión patrimonial se encuentran los siguientes:
- Gestión de inversiones: Este servicio consiste en la gestión profesional de la cartera de inversión del cliente, que puede incluir acciones, bonos, fondos de inversión, fondos cotizados (ETF) y otros activos. Los gestores de inversiones procuran optimizar la rentabilidad ajustada al riesgo de la cartera en función de los objetivos financieros, la tolerancia al riesgo y el horizonte temporal del cliente (para el acuerdo, véase aquí).
- Planificación financiera: Los gestores patrimoniales ayudan a los clientes a elaborar un plan financiero integral, teniendo en cuenta factores como los ingresos, los gastos, las inversiones, las estrategias fiscales y los objetivos de jubilación. Esto permite a los clientes adoptar decisiones fundamentadas sobre su patrimonio y alcanzar sus objetivos financieros.
- Banca privada: Los servicios de banca privada se dirigen a clientes de elevado patrimonio y ofrecen soluciones financieras personalizadas, como productos de crédito a medida, asesoramiento de inversión adaptado y servicios bancarios exclusivos.
- Planificación fiduciaria y sucesoria: Los profesionales de la gestión patrimonial ayudan a los clientes a constituir y administrar fideicomisos, testamentos y planes sucesorios, a fin de que su patrimonio se transmita y se preserve conforme a sus deseos, minimizando las cargas fiscales y los posibles problemas jurídicos.
- Planificación y asesoramiento fiscal: Este servicio consiste en elaborar estrategias fiscalmente eficientes para los clientes, incluida la minimización de las obligaciones tributarias, la identificación de oportunidades de ahorro fiscal y la garantía del cumplimiento de la normativa tributaria.
- Gestión de riesgos y seguros: los gestores patrimoniales ayudan a los clientes a evaluar y gestionar los diversos riesgos asociados a sus activos financieros, además de asesorarlos sobre los productos de seguro adecuados para proteger su patrimonio, como los seguros de vida, los seguros de dependencia y los seguros de daños y responsabilidad civil.
- Planificación de la jubilación: Consiste en elaborar una estrategia integral para ayudar a los clientes a alcanzar el estilo de vida deseado en su jubilación, teniendo en cuenta factores como los ingresos previstos, los gastos y los posibles costes de atención sanitaria.
- Asesoramiento filantrópico: Los gestores patrimoniales asisten a los clientes en el diseño y la aplicación de estrategias filantrópicas, incluida la constitución de fideicomisos benéficos, fundaciones o fondos asesorados por donantes que apoyen causas acordes con sus valores y objetivos.
- Servicios de family office: algunos bancos ofrecen servicios especializados de family office para gestionar el patrimonio de familias de patrimonio ultraelevado, con una amplia gama de servicios financieros, jurídicos, fiscales y administrativos, así como la coordinación con otros asesores externos.
- Inversiones alternativas: Además de los productos de inversión tradicionales, los clientes de gestión patrimonial pueden tener acceso a oportunidades de inversión alternativas, como fondos de cobertura, capital privado, capital riesgo, inmuebles y materias primas.
Gestión patrimonial intergeneracional segura
¿Desea asegurar su futuro financiero y hacer crecer su patrimonio? Los servicios de gestión patrimonial de nuestro banco pueden ayudarle a conseguirlo.
Con un equipo de asesores financieros experimentados a su disposición, usted puede recibir estrategias de inversión personalizadas, adaptadas a sus objetivos financieros particulares. Ya sea que desee ahorrar para la jubilación, financiar la educación de sus hijos o simplemente hacer crecer su patrimonio con el tiempo, nuestro equipo puede ayudarle a elaborar un plan para alcanzar sus metas financieras.
Nuestros servicios de Gestión patrimonial incluyen una variedad de opciones de inversión, entre ellas acciones, bonos, fondos de inversión y otras. También ofrecemos servicios de planificación financiera para ayudarle a afrontar la complejidad de los impuestos, la planificación sucesoria y otras consideraciones financieras.
Nuestros asesores están a su disposición para ofrecerle orientación experta y apoyo en cada etapa. ¿Por qué esperar? Tome hoy el control de su futuro financiero y contrate nuestros servicios de gestión patrimonial.
Descargue nuestra presentación
Gestión patrimonial extraterritorial – La guía definitiva (edición 2025)
Un compendio ampliado para familias de patrimonio ultraelevado, family offices unifamiliares y multifamiliares, y empresas con actividad transfronteriza
1. Preludio: una nueva época de movilidad del capital
En una época marcada por una retórica de desglobalización y, al mismo tiempo, por una interconexión digital sin precedentes, los titulares de patrimonio con visión de futuro reconocen que la diversificación de la soberanía ya no es opcional, sino axiomática. Con más de 14,3 billones de USD en circulación en posiciones transfronterizas y una previsión de crecimiento anual compuesto del 5,7 % del patrimonio de personas de patrimonio ultraelevado hasta 2030, el paradigma extraterritorial moderno ha pasado de la opacidad clandestina a una optimización impecablemente conforme a la normativa. Nuestra ubicación en Anjouan, Unión de las Comoras, se sitúa en la encrucijada entre la jurisprudencia fiduciaria del Viejo Mundo y la ágil capacidad tecnofinanciera: un enclave donde la agilidad se combina con sólidos fundamentos jurídicos.
1a. Factores macroeconómicos globales y de migración de patrimonios
- Volatilidad geopolítica: 27 Estados nacionales sufrieron rebajas de su calificación crediticia soberana tan solo en 2024, lo que provocó fugas de activos.
- Presión fiscal progresiva: el tipo máximo medio de la OCDE supera ya el 45 %, lo que erosiona la capitalización de quienes generan patrimonio de forma activa.
- Depreciación monetaria: los balances de los bancos centrales del G4 se han expandido un 32 % desde la pandemia, lo que exige coberturas de FX.
- Nomadismo digital: más de 60 jurisdicciones ofrecen ya visados de movilidad con «fiscalidad reducida», lo que impulsa la flexibilidad de domicilio.
- Sofisticación regulatoria: CRS 2.0 y el impuesto mínimo global del Pilar Dos favorecen las estructuras que demuestran una sustancia real.
2. Definición de la gestión patrimonial extraterritorial, intermedia y de doble domicilio
- Extraterritorial: Constitución de sociedades y custodia de activos en jurisdicciones de tributación nula o baja, normalmente fuera de la residencia del cliente.
- Mid‑Shore: Domicilios híbridos (por ejemplo, Irlanda, Malta) que ofrecen pasaporte comunitario de la UE con ventajas fiscales moderadas.
- Doble domicilio: combinación estratégica de una sede corporativa en territorio nacional con una tesorería o SPV extraterritorial, que optimiza tanto la percepción regulatoria como la eficiencia fiscal.
3. Ventajas estratégicas para familias y empresas de patrimonio ultraelevado (UHNW)
- Protección patrimonial de nivel institucional: leyes de blindaje (firewall) y plazos de impugnación por transmisión fraudulenta de tan solo dos años.
- Liquidez multidivisa: liquidación instantánea de operaciones de divisas en 26 pares principales, esencial para la actividad global de fusiones y adquisiciones.
- Privilegios de banca privada premium: líneas de crédito a medida con garantía de colateral diversificado e integraciones de tarjetas para jet privado.
- Acceso al flujo de operaciones: acceso temprano a mercados secundarios de capital privado, coinversiones en capital riesgo y crédito privado, a menudo bajo ISIN con código NA.
- Sucesión intergeneracional: fideicomisos dinásticos de más de 150 años de duración, con capitulaciones matrimoniales integradas en la escritura del fideicomiso.
- Arbitraje regulatorio: posibilidad de aprovechar regímenes de «IP box», el impuesto sobre el tonelaje o marcos de células de seguros cautivas.
4. Fundamentos jurídicos, regulatorios y fiscales en detalle
El cumplimiento normativo es la condición indispensable (sine qua non) de la estructuración extraterritorial contemporánea. A continuación se analizan las principales normas y sus repercusiones prácticas.
- Estándar Común de Comunicación de Información de la OCDE (CRS) 2.0: en vigor en 121 jurisdicciones; la ampliación de la comunicación de información sobre activos digitales comenzará en enero de 2026.
- FATCA de EE. UU.: sigue teniendo una potente aplicación extraterritorial; es obligatorio un tratamiento meticuloso de los formularios W‑9/W‑8BEN para los beneficiarios con vínculo con EE. UU.
- BEPS 2.0 Pilar Dos: tipo mínimo global del 15 % para las sociedades incluidas en su ámbito de aplicación; se mitiga mediante exclusiones por sustancia económica y créditos QDMTT.
- Normas sobre sociedades extranjeras controladas (CFC): vigilancia reforzada en el Reino Unido, Australia y Sudáfrica; las estrategias legítimas de diferimiento persisten.
- Normativa de sustancia económica: Cayman, las Islas Vírgenes Británicas y ahora Anjouan exigen una presencia demostrable de dirección y gestión efectivas en la jurisdicción.
5. Elección de la jurisdicción adecuada – Factores cuantitativos y cualitativos
La elección trasciende lo fiscal: el riesgo reputacional, la profundidad del ecosistema de proveedores de servicios, las redes de convenios bilaterales, la conectividad aérea e incluso el arbitraje de husos horarios (decisivo para los operadores) son factores igualmente pertinentes.
| Jurisdicción | Impuesto sobre las ganancias de capital | Solidez del derecho de fideicomisos | Red de convenios | Conectividad aérea | Ecosistema de servicios | CRS |
|---|---|---|---|---|---|---|
| Anjouan (Comoras) | 0 % | IBC y fideicomisos modernos | 11 convenios | Vuelos chárter directos a la UE y al Golfo | Centro de tecnología financiera en crecimiento | Sí |
| Islas Caimán | 0 % | STAR & PTC | Solo con fines de información fiscal | Vuelos diarios a Estados Unidos y Reino Unido | Presencia consolidada de despachos jurídicos y de las Big-4 | Sí |
| Singapur | 0 % (exención aplicable a fondos) | VCC, S13O/U | Más de 90 convenios para evitar la doble imposición | Nodo aeronáutico global | Banca y auditoría de primer nivel | Sí |
| Abu Dabi (ADGM) | 0 % | Registro de fundación/fideicomiso | Más de 130 BIT | Acceso en siete horas al 80 % del PIB | En rápida expansión | Sí |
| Luxemburgo | 0 % en SICAV | SPF, RAIF | Más de 80 convenios para evitar la doble imposición (DTAA) | Vuelos diarios en Estados Unidos | Canal de la UE hacia los fondos | Sí |
| Bermudas | 0 % | Trusts con fines específicos | 46 convenios | Tramo de la costa este de EE. UU. | Potencia en seguros cautivos | Sí |
5a. En el foco: Anjouan, Comoras: el nexo del océano Índico
La Ley de Sociedades Mercantiles Internacionales de Anjouan (2005) y sus modificaciones posteriores de 2022 permiten estructuras de acciones de varias clases, exenciones en la redomiciliación y mejoras aceleradas de licencia (de bancaria a custodia de activos digitales en menos de 60 días). Con la Anjouan Offshore Finance Authority (AOFA) operando un sistema de ventanilla única, la latencia burocrática queda prácticamente eliminada.
- Respaldo de plataformas de intercambio de criptoactivos: estructuras societarias preparadas para DAO.
- Ausencia de registros públicos de beneficiarios: privacidad sin connotaciones de lista negra.
- La moneda local (KMF) está vinculada al franco francés, lo que reduce el riesgo de perturbaciones cambiarias.
6. Estructuras e instrumentos avanzados
A continuación se presenta un catálogo no exhaustivo de vehículos sofisticados empleados por personas de patrimonio ultraelevado (UHNWI) y empresas:
- Sociedades de carteras segregadas (SPC) – Islas Caimán o Bermudas; idóneas para fondos de capital privado multiestrategia.
- Sociedades fiduciarias privadas (PTC): gobernanza a medida; los miembros de la familia forman parte del consejo sin responsabilidad fiduciaria.
- Sociedades de inversión de capital variable (Open-Ended Fund Companies, OFC) – estructura de Hong Kong que combina la flexibilidad extraterritorial con el acceso a China.
- Células de seguros cautivos: financiación del riesgo para activos aeronáuticos o navales de titularidad familiar.
- Sociedades en comandita especiales (Special Limited Partnerships, SLP): estructuras luxemburguesas de capital riesgo con transparencia fiscal.
- Sociedad holding suiza (SA) con régimen de «IP box» en Luxemburgo: optimización en dos jurisdicciones para multinacionales tecnológicas.
- Vehículos PPLI y PPVA: diferimiento fiscal y protección frente a acreedores con mejora derivada de los créditos de mortalidad.
6a. Vehículos filantrópicos y de impacto a medida
Los titulares de patrimonios modernos persiguen con frecuencia un impacto socioeconómico a la par que una gestión fiscal prudente. Las fundaciones extraterritoriales, los fondos asesorados por donantes (DAF) y los mandatos discrecionales con criterios ESG crean legados duraderos.
- Fundación de Interés Común de Liechtenstein: reconoce las declaraciones de misión de financiación mixta.
- Entidad benéfica de negocios globales de Mauricio: se beneficia de los convenios para evitar la doble imposición (DTAA) centrados en África, lo que favorece la eficiencia de las subvenciones.
- PPLI vinculado al impacto: el envoltorio de seguro canaliza el alfa de inversión hacia fondos filantrópicos.
- Estructuras waqf conformes con la sharía: filantropía islámica que converge con los objetivos ESG globales.
7. Proceso de incorporación paso a paso: diagrama de Gantt detallado a 30 días
Una hoja de ruta de incorporación rigurosamente planificada reduce el tiempo necesario para generar alfa:
- Días 1‑2: Fase de análisis inicial y firma del NDA
- Días 3‑5: expediente de diligencia debida reforzada (EDD) y verificación de identidad electrónica biométrica
- Días 6-7: Modelización de la matriz jurisdiccional: puntuación fiscal, regulatoria y reputacional
- Días 8 a 12: redacción de los documentos constitutivos; preaprobación bancaria en paralelo
- Días 13-17: nombramiento del consejo y de los protectores, apertura del libro de actas virtual
- Días 18-21: aportación de capital mediante cuenta de depósito en garantía (escrow) segregada; puesta en marcha de la cobertura cambiaria superpuesta (overlay)
- Días 22‑26: aprobación de Cumplimiento Normativo; licencia de la AOFA o de la autoridad correspondiente
- Días 27‑30: Puesta en marcha; incorporación al portal de clientes con telemetría de la cartera 24/7
8. Matriz detallada de costes y factores de comisiones variables
La transparencia económica sustenta la confianza. Cabe esperar los siguientes rangos (en USD, salvo indicación en contrario):
| Componente | Comisión base | Factor variable | Frecuencia | Valor de referencia (media del sector) |
|---|---|---|---|---|
| Constitución de trusts y fundaciones | 10 000 – 40 000 | Número de filiales subyacentes | Puntual | 22 500 |
| Fideicomisario/director anual | 3 500 – 12 000 | Activos bajo gestión (AUM) y complejidad | Anual | 6 800 |
| Secretaría societaria del family office | 1 500 – 5 000 | Frecuencia de las reuniones | Trimestral | 2 400 |
| Licencia de seguro cautivo | 15 000 – 35 000 | Clase de riesgo | Puntual | 24 000 |
| Administración de fondos (RAIF) | 18 pb – 30 pb | Frecuencia de cálculo del NAV | Anual | 22 pb |
| Línea de crédito bancaria | SOFR + 150-300 p. b. | Ratio préstamo-valor (LTV) y calidad de la garantía | Ad hoc | SOFR + 200 pb |
9. Gobernanza, cumplimiento normativo y normas reforzadas de información
Una gobernanza de nivel institucional atenúa el escrutinio de reguladores y contrapartes. Observamos las siguientes buenas prácticas:
- Paquetes trimestrales para el consejo de administración con el valor liquidativo (NAV), el cumplimiento de la política de inversión y paneles de control del presupuesto de riesgo.
- Bóveda digital cifrada para la conservación de documentos y el flujo de trabajo de firma electrónica, conforme a la norma ISO/IEC 27001.
- Auditoría externa obligatoria para las estructuras que superen los 25 millones de USD, incluso cuando la legislación local las exima.
- Monitorización de noticias adversas basada en inteligencia artificial, integrada con las directrices de ACAMS.
- Mitigación del riesgo de dependencia de personas clave mediante protocolos de doble firma y autenticación biométrica en dos factores (2FA).
10. Mitigación de riesgos: jurídicos, cíclicos y de «cisne negro»
- Aspectos jurídicos: protección frente a transmisiones fraudulentas mediante normas de salvaguarda («firewall statutes»); recurso a fiduciarios profesionales respaldados por indemnización.
- Cíclico: diversifique los custodios entre jurisdicciones de primer nivel (Tier‑1) con perfiles de sensibilidad a la inflación con una correlación inferior al 40 %.
- Cisne negro: incorporar asignaciones a bonos de catástrofe y notas denominadas en oro; mantener metales preciosos en lingotes en depósito en garantía (escrow) en bóvedas de países ajenos al G7.
- Ciberseguridad: arquitectura de confianza cero (zero trust), comunicaciones PGP con llave de hardware, proyectos piloto de cifrado resistente a la computación cuántica.
- Político: doble nacionalidad o visados de inversor para todos los miembros de mayor rango de la familia.
11. Casos prácticos ampliados: escenarios reales
- Diversificación de la tesorería de una fintech – EMI de 250 millones de USD: una entidad de dinero electrónico con sede en Londres buscaba segregar los fondos de sus clientes. Solución: una SPC en el ADGM con estructura de múltiples celdas; se logró un incremento de rentabilidad del 1,8 % y la segregación de la solvencia regulatoria.
- Sucesión de un magnate naviero – patrimonio neto de 1.400 millones de USD: el beneficiario efectivo, de nacionalidad griega, recurrió a una aseguradora cautiva en Bermudas y a un fideicomiso STAR de las Islas Caimán para separar los activos operativos de los patrimoniales, lo que redujo el plazo de tramitación sucesoria de los herederos de 24 a 3 meses.
- Escisión filantrópica de un multi-family office de Ginebra: un RAIF de Luxemburgo destinó el 15 % del carried interest a una fundación de impacto mauriciana, lo que permitió acceder a créditos fiscales jurisdiccionales y a un alfa de marketing derivado de la etiqueta ESG.
12. Tendencias emergentes 2025-2030 y más allá
- Participaciones tokenizadas de vehículos de propósito especial (SPV) negociables en mercados secundarios privados, lo que mejora la liquidez.
- Supervisión fiduciaria potenciada por inteligencia artificial, que anticipa en tiempo real anomalías de riesgo de cumplimiento normativo.
- Marcos de custodia cualificada de activos digitales en Bermudas y ADGM.
- Estructuras alineadas con criterios ESG y conformes con la sharía que amplían la participación de los socios comanditarios (LP) del Golfo.
- Compensaciones en convenios de imposición mínima global mediante fórmulas de desgravación basadas en la sustancia.
13. Preguntas frecuentes ampliadas
P: ¿Pueden liquidarse criptomonedas dentro de estructuras fiduciarias?
R: Sí: a través de custodios regulados integrados con almacenamiento en frío multifirma; CRS 2.0 exige la comunicación de información sobre activos digitales a partir de 2026.
P: ¿Anularán las futuras directivas de la UE las ventajas de la banca extraterritorial?
R: Poco probable. Bruselas se dirige contra la erosión agresiva de la base imponible; los vehículos conformes y con sustancia real seguirán siendo válidos en el futuro.
P: ¿Cómo mantengo el control al utilizar un trust discrecional?
R: Designar a un protector con facultades de veto o recurrir a trusts de facultades reservadas conforme a la legislación de las Islas Caimán o de Jersey.
P: ¿Qué opciones de residencia se combinan bien con las estructuras societarias de Anjouan?
R: Considere Portugal (NHR), el Golden Visa de los Emiratos Árabes Unidos o el Singapore Global Investor Programme para lograr eficiencia fiscal y flexibilidad en su estilo de vida.
P: ¿Con qué rapidez pueden formalizarse líneas de crédito bancarias sobre carteras extraterritoriales?
R: En un plazo de 10 a 15 días, sujeto a la admisibilidad y valoración de las garantías una vez finalizado el proceso KYC.
14. Solicite su consulta confidencial
Aceptamos un número estrictamente limitado de nuevos mandatos cada trimestre, con el fin de preservar la proximidad del servicio. Le rogamos que complete el siguiente formulario para iniciar un diálogo privilegiado.
Nombre: ________________________
Correo electrónico: ________________________
Jurisdicción principal: __________
Activos invertibles aproximados: _____
Nuestras mesas de asesoramiento operan desde Anjouan, Londres y Singapur, y atienden a clientes en jurisdicciones de todo el mundo.
«IFB ha supuesto un cambio decisivo para las finanzas de mi familia. Podemos confiar plenamente en su equipo para gestionar nuestras necesidades de banca extraterritorial».
- Alice Tishes
Recomiendo encarecidamente los servicios de Banca extraterritorial de IFB; es una excelente opción para cualquier empresa que desee garantizar su seguridad financiera a largo plazo.
- Xu Shichang
Agradezco enormemente la experiencia y el apoyo que el equipo de IFB ha prestado para abordar los complejos desafíos financieros de mi familia.
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañías y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
Me permito compartir con usted mi experiencia positiva con el Banco IFB y recomendárselo encarecidamente para sus necesidades bancarias personales y profesionales. He constatado un nivel excepcional de atención al cliente y una gran disponibilidad de sus asesores. Siempre han estado atentos a mis necesidades y me han propuesto soluciones adaptadas a mi situación financiera.
No dude en ponerse en contacto con ellos para obtener más información sobre sus ofertas y servicios.
- Denise Grailly
Con gran satisfacción y plena convicción, deseo compartir mi experiencia con IFB y expresar mi sincero agradecimiento por el excelente apoyo que he recibido como cliente de este banco durante los últimos años. IFB no solo me ha ayudado mediante la totalidad de sus servicios financieros, sino también mediante el asesoramiento personal que he solicitado en varias ocasiones.
- Edmond Seilliere
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
Deseo compartir con ustedes mi experiencia positiva con el Banco IFB y recomendarlo encarecidamente para sus necesidades bancarias personales y profesionales. He encontrado un nivel excepcional de atención al cliente y una gran disponibilidad por parte de sus asesores. Siempre han estado atentos a mis necesidades y me han ofrecido soluciones adecuadas a mi situación financiera.
- Salvatore di Mauro
Una de las características más destacables del Banco es su excelente servicio al cliente. Otorgan gran importancia a ofrecer un asesoramiento personalizado y adaptado a cada cliente. Los empleados son siempre amables, expertos y están dispuestos a atender las necesidades de los clientes. Esto se refleja también en el gran número de valoraciones positivas y comentarios que he recibido de otros clientes. También descubrí que el Banco goza de reconocimiento en el sector por su integridad y su compromiso con prácticas empresariales sostenibles. El Banco otorga gran importancia a la transparencia y se esfuerza siempre por actuar de manera responsable y ética con sus clientes y socios.
- Golda Haza
Nuestras comisiones
En International Finance Bank (IFB), nuestros servicios de gestión patrimonial están concebidos para ofrecer un valor excepcional, alineado con sus objetivos financieros. Nuestra estructura de comisiones transparente refleja nuestro compromiso con su éxito: aplicamos una comisión de gestión inicial del 2 % del patrimonio total bajo gestión y una comisión de rentabilidad del 20 % sobre los beneficios que superen el valor de referencia acordado, que puede ser la tasa de inflación vigente u otro índice adaptado al perfil de riesgo que usted haya elegido. Este planteamiento garantiza que nuestros intereses estén alineados con los suyos y nos incentiva a optimizar la rentabilidad dentro de los parámetros de su apetito de riesgo, salvaguardando al mismo tiempo el crecimiento financiero a largo plazo de su patrimonio.
Estrategias clave para preservar el patrimonio generacional
Preservar el patrimonio generacional exige algo más que estructuras jurídicas y estrategias de inversión. Requiere una visión a largo plazo, un compromiso con los valores familiares y una formación continua. A continuación se exponen algunas estrategias esenciales para construir y mantener el patrimonio a lo largo de las generaciones:
1. Educación financiera temprana:
Enseñe a los niños, desde edades tempranas, la gestión del dinero, la inversión y el enfoque de la familia respecto del patrimonio. Esto les ayuda a desarrollar las competencias y las actitudes necesarias para gestionar su herencia de manera responsable. Muchas familias incorporan la educación financiera a sus reuniones familiares e invitan a expertos para tratar temas como la inversión, la filantropía y el emprendimiento.
2. Gobernanza basada en valores:
Defina los valores y principios fundamentales de la familia y asegúrese de que todas las decisiones se ajusten a ellos. Esto puede incluir valores como la integridad, la generosidad y el compromiso con el aprendizaje permanente. Al establecer una visión compartida, las familias pueden crear un propósito común que fomente la cohesión y la lealtad entre sus miembros.
3. Elaboración y aplicación de una constitución familiar:
Una constitución familiar es un documento formal que establece la misión, los valores y la estructura de gobernanza de la familia. Sirve de guía para la toma de decisiones relativas al banco familiar, la planificación sucesoria y otros aspectos de la gestión patrimonial. Este documento suele incluir normas de participación, criterios de elegibilidad para acceder al banco familiar y disposiciones sobre reuniones y encuentros familiares.
4. Reuniones y retiros familiares estructurados:
Las reuniones familiares periódicas constituyen un foro para debatir el rendimiento financiero de la familia, las inversiones previstas y los objetivos estratégicos. Los retiros familiares anuales o semestrales permiten a los miembros de la familia reencontrarse, formarse y adoptar decisiones conjuntas. Estos encuentros ofrecen, además, oportunidades de mentoría, en las que los miembros con mayor experiencia transmiten sus conocimientos a las generaciones más jóvenes.
5. Utilizar la filantropía para reforzar los valores:
Incorpore la filantropía a la estrategia patrimonial de la familia. Mediante las donaciones benéficas, las familias pueden inculcar valores de empatía, responsabilidad y servicio. La filantropía también puede constituir un medio práctico para que los miembros más jóvenes desarrollen aptitudes de gestión financiera al participar en las decisiones sobre las aportaciones benéficas.
Cómo evitar la dilapidación del patrimonio: errores comunes y soluciones
A pesar de sus mejores esfuerzos, muchas familias tienen dificultades para preservar su patrimonio más allá de dos o tres generaciones. A continuación se exponen los errores más comunes y la manera de evitarlos:
1. Sentimiento de derecho y falta de responsabilidad:
Cuando los miembros de la familia sienten que tienen derecho al patrimonio sin la responsabilidad de generarlo, es menos probable que lo gestionen con prudencia. Para contrarrestarlo, las familias deben implantar sistemas de rendición de cuentas, como el acceso a los fondos condicionado al desempeño y condiciones que fomenten el desarrollo personal.
2. Falta de disciplina financiera:
La disciplina financiera es esencial para preservar el patrimonio. Las familias deben fomentar hábitos como el ahorro, la inversión prudente y el gasto controlado. Estos hábitos pueden reforzarse mediante estructuras de gobernanza, programas educativos y la tutoría de los miembros de mayor edad de la familia.
3. Dependencia excesiva de una única fuente de ingresos:
La diversificación es esencial para protegerse frente a la volatilidad del mercado. Las familias deben invertir en una variedad de activos, entre ellos acciones, inmuebles, capital privado y empresas generadoras de flujo de caja. Esta estrategia de diversificación no solo reduce el riesgo, sino que también aumenta la probabilidad de crecimiento a largo plazo.
4. Falta de una planificación sucesoria adecuada:
Sin una planificación sucesoria adecuada, las familias corren el riesgo de perder patrimonio por impuestos, honorarios legales y mala gestión. Además de constituir fideicomisos, las familias deben trabajar con planificadores sucesorios con experiencia para elaborar planes completos que incluyan testamentos, estrategias fiscales y medidas de protección patrimonial.
5. Ignorar el impacto de la dinámica familiar:
El patrimonio suele amplificar las dinámicas familiares existentes, para bien o para mal. Las familias deben abordar los posibles conflictos, establecer vías de comunicación claras y crear mecanismos de resolución de disputas. Un consejo familiar puede mediar en los desacuerdos y asegurar que las decisiones reflejen los objetivos colectivos de la familia.
La mentalidad de quienes construyen patrimonio: paciencia, perseverancia y visión a largo plazo
Construir y preservar un patrimonio exige una perspectiva a largo plazo y la paciencia necesaria para llevar las inversiones a término. Muchas de las familias más ricas, entre ellas los Rockefeller y los Rothschild, tardaron décadas en acumular sus fortunas. Abordaron la creación de riqueza con disciplina y disposición a posponer la gratificación. Las familias que deseen construir un patrimonio generacional deben cultivar una mentalidad centrada en la resiliencia, el aprendizaje continuo y la capacidad de adaptación a las cambiantes condiciones económicas.
Características principales de los Wealth Builders:
- Paciencia: Reconocer que la creación de patrimonio genuino requiere tiempo. Las familias deben centrarse en un crecimiento sostenible en lugar de en resultados rápidos, comprendiendo que preservar el patrimonio durante generaciones exige una administración cuidadosa.
- Visión: Quienes construyen patrimonio con éxito tienen una visión clara de su legado. Esta visión comprende no solo objetivos financieros, sino también los valores, las tradiciones y la huella que desean dejar.
- Perseverancia: crear patrimonio exige superar contratiempos, soportar las fluctuaciones del mercado y adaptarse a circunstancias cambiantes. La perseverancia garantiza que las familias se mantengan fieles a sus objetivos a largo plazo, incluso ante las dificultades.
Los pilares del patrimonio generacional: pasos prácticos para su implementación
Para crear un legado familiar sostenible, las familias deben adoptar varias medidas concretas con el fin de construir y preservar un patrimonio generacional. A continuación se analizan con mayor detalle algunas acciones prácticas:
1. Elaborar un plan completo de gestión patrimonial
- Asignación de activos: diversificar las inversiones entre distintas clases de activos para equilibrar el riesgo y maximizar la rentabilidad potencial. Ello puede incluir inmuebles, renta variable, empresas privadas e instrumentos de renta fija. Una cartera diversificada ayuda a la familia a afrontar las recesiones económicas y a aprovechar las oportunidades de crecimiento.
- Gestión del flujo de caja: Las familias deben gestionar con cuidado su flujo de caja para garantizar la liquidez necesaria para los gastos corrientes, los impuestos y las nuevas inversiones. Ello puede implicar mantener una reserva de efectivo o invertir en activos generadores de ingresos, como inmuebles en alquiler o acciones que distribuyen dividendos.
- Estrategia fiscal: colabore con asesores fiscales para minimizar la carga tributaria mediante estrategias como las donaciones benéficas, los fideicomisos y las cuentas extraterritoriales cuando resulten jurídicamente procedentes. Una estrategia fiscal bien estructurada puede reforzar de forma considerable la capacidad de la familia para preservar su patrimonio.
2. Establecer estructuras de gobernanza
- Constitución familiar: Una constitución familiar formaliza los valores, la misión y los principios de gobernanza de la familia. Este documento actúa como marco orientador para la toma de decisiones, y establece quién tiene acceso al banco familiar, cómo se distribuyen los fondos y en qué condiciones los miembros de la familia pueden acceder a los recursos.
- Consejo o junta familiar: El consejo familiar es responsable de supervisar la gestión del patrimonio de la familia. Este órgano, que puede estar integrado por miembros de la familia y asesores de confianza, adopta decisiones sobre inversiones, actividades benéficas y otros asuntos relevantes. Contar con un órgano de gobierno favorece la transparencia, la rendición de cuentas y la unidad de la familia.
- Reglas de funcionamiento: Establezca normas sobre la forma en que los miembros de la familia interactúan con el banco familiar y entre sí. Pueden incluir pautas de resolución de conflictos, códigos de conducta y protocolos de toma de decisiones. Unas reglas claras ayudan a reducir los malentendidos y a evitar disputas que podrían erosionar la armonía y el patrimonio familiares.
3. Elaborar un plan de sucesión
- Mentoría y formación: Prepare a los herederos para asumir funciones de dirección mediante programas de mentoría, prácticas en las empresas familiares o cursos de desarrollo profesional. Al dotar a las generaciones futuras de las competencias necesarias para ejercer el liderazgo, las familias pueden asegurar una transición ordenada de las responsabilidades.
- Traspaso gradual de responsabilidades: en lugar de transmitir de una sola vez el patrimonio y las responsabilidades, conviene considerar un enfoque por fases. Por ejemplo, los miembros más jóvenes de la familia podrían asumir primero funciones menores dentro del banco familiar o de la empresa, y hacerse cargo progresivamente de mayores responsabilidades con el tiempo. Este enfoque les ayuda a adquirir confianza y competencia.
- Criterios claros para el liderazgo: Defina las cualificaciones y expectativas exigibles a los miembros de la familia que deseen asumir funciones de liderazgo. Estos criterios pueden incluir la formación académica, la experiencia profesional y un compromiso demostrado con los valores de la familia. Al fijar normas claras, las familias pueden promover un liderazgo basado en el mérito y desalentar la presunción de derechos adquiridos.
4. Implantar programas de formación y capacitación
- Educación financiera: Ofrecer formación continua sobre temas como presupuestación, inversión y planificación sucesoria. Esto puede incluir talleres periódicos, acceso a asesores financieros o incluso formación académica reglada. La educación financiera es fundamental para que cada generación sepa gestionar y hacer crecer el patrimonio.
- Valores y filantropía: Enseñe a los miembros de la familia la importancia de los valores, la filantropía y la devolución a la sociedad de parte de lo recibido. Al implicarlos en iniciativas benéficas, las familias pueden cultivar un sentido de responsabilidad y fomentar un legado de generosidad.
- Desarrollo personal: Fomentar el desarrollo personal mediante formación en ámbitos como el liderazgo, la comunicación y la inteligencia emocional. Estas competencias no solo son valiosas para la gestión del patrimonio, sino también para promover relaciones saludables y una toma de decisiones eficaz dentro de la familia.
Preservar el patrimonio a lo largo de las generaciones: el papel de la adaptabilidad y la innovación
En un mundo en constante cambio, la adaptabilidad es clave para mantener el patrimonio. Las familias que logran preservar su patrimonio a lo largo de las generaciones son aquellas que se mantienen abiertas a la innovación y responden de forma proactiva a las nuevas tendencias y desafíos.
1. Invertir en innovación y mercados emergentes
- Capital riesgo y capital privado: las familias con patrimonios significativos pueden considerar destinar una parte de su cartera a inversiones de capital riesgo o de capital privado. Estas inversiones pueden dar acceso a sectores de alto crecimiento, como la tecnología, la salud y las energías renovables.
- Desarrollo inmobiliario: El sector inmobiliario puede ser una clase de activo estable y con potencial de revalorización. Las familias pueden invertir en inmuebles residenciales, comerciales o industriales, o participar en proyectos de desarrollo acordes con sus valores y objetivos a largo plazo.
- Mercados globales: Invertir en mercados internacionales proporciona diversificación y exposición a economías en crecimiento. Las familias pueden considerar inversiones en mercados emergentes o en empresas alineadas con las tendencias globales, como la sostenibilidad y la transformación digital.
2. Adoptar la tecnología y los activos digitales
- Activos digitales: las criptomonedas y las tecnologías de cadena de bloques han dado lugar a nuevas clases de activos. Aunque conllevan riesgos, algunas familias empiezan a explorar estas opciones como medio de diversificar sus carteras. Los activos digitales pueden ofrecer potencial de crecimiento a largo plazo, en particular a medida que la tecnología de cadena de bloques siga evolucionando.
- Tecnología financiera (FinTech): Las innovaciones FinTech, como los asesores automatizados (robo-advisors) y los sistemas de pago digitales, ofrecen nuevas herramientas para la gestión patrimonial. Las familias pueden utilizar estas tecnologías para mejorar la eficiencia, reducir costes y aumentar la transparencia en la gestión de su patrimonio.
- Inteligencia artificial y automatización: la inteligencia artificial puede aportar un análisis avanzado de las oportunidades de inversión, las tendencias económicas y la gestión del riesgo. Las familias pueden recurrir a herramientas basadas en IA para optimizar sus carteras, adoptando decisiones fundamentadas en datos que mejoren la rentabilidad y mitiguen el riesgo.
3. Construya un legado de responsabilidad social
- Inversión de impacto: las familias se centran cada vez más en la inversión de impacto, es decir, invierten en empresas o proyectos que generan beneficios sociales o medioambientales junto con rentabilidad financiera. Este enfoque alinea los objetivos financieros con los valores de la familia, refuerza el sentido de propósito y contribuye a un legado positivo.
- Criterios medioambientales, sociales y de gobernanza (ESG): la inversión ESG se ha convertido en una tendencia destacada a medida que los inversores buscan apoyar a empresas con prácticas sostenibles y éticas. Al incorporar criterios ESG a sus estrategias de inversión, las familias pueden proteger su patrimonio y, al mismo tiempo, apoyar las causas que les importan.
- Fundaciones filantrópicas: Algunas familias constituyen fundaciones para gestionar sus actividades benéficas. Estas fundaciones no solo ofrecen una forma estructurada de retribuir a la sociedad, sino que también sirven de plataforma para que los miembros de la familia colaboren en iniciativas que reflejen sus valores comunes.
Mantener vínculos familiares sólidos: construir una cultura familiar cohesionada
La preservación del patrimonio no depende únicamente de las estrategias financieras, sino también de unas relaciones familiares sólidas. Mantener vínculos familiares estrechos fomenta la unidad, reduce los conflictos y refuerza el propósito común de la familia. A continuación se indican estrategias para fortalecer los lazos familiares:
1. Reuniones y retiros familiares periódicos
- Retiros anuales: La celebración de un retiro familiar anual brinda a los miembros de la familia la oportunidad de reencontrarse, tratar asuntos de la empresa familiar y reforzar los valores compartidos. Estos retiros pueden incluir talleres, sesiones estratégicas y actividades que fomenten la cohesión.
- Celebración de hitos: Conmemore los hitos familiares importantes, como aniversarios, graduaciones y cumpleaños, con encuentros que reúnan a los miembros de la familia. Celebrar los logros y los momentos especiales contribuye a fortalecer el sentido de continuidad y de identidad compartida.
2. Fomento de la comunicación abierta
- Reuniones familiares: las reuniones familiares periódicas, ya sean mensuales o trimestrales, permiten una comunicación abierta sobre las finanzas familiares, el gobierno familiar y los objetivos futuros. Estas reuniones ofrecen un foro para tratar inquietudes, resolver conflictos y adoptar decisiones colectivas.
- Mecanismos de resolución de conflictos: establezca procesos para abordar y resolver los conflictos dentro de la familia. Esto puede incluir la mediación, la votación o el arbitraje por parte de un consejo familiar. La resolución proactiva de conflictos favorece la armonía e impide que los desacuerdos se agraven.
3. Construir una cultura de apoyo mutuo
- Mentoría: Los miembros de mayor edad de la familia pueden actuar como mentores de los más jóvenes, transmitiéndoles conocimientos y experiencia. La mentoría fortalece los vínculos familiares, aporta orientación y prepara a la siguiente generación para asumir funciones de liderazgo.
- Actividades y tradiciones compartidas: establecer tradiciones familiares que refuercen los valores de la familia y den sentido de pertenencia. Pueden incluir proyectos de servicio a la comunidad, eventos deportivos familiares o vacaciones anuales. Las tradiciones contribuyen a construir una sólida cultura familiar que trasciende las diferencias individuales.
Construir un patrimonio generacional no es solo una tarea financiera; consiste en crear un legado que refleje sus valores, apoye a su familia y genere un impacto positivo en el mundo. Si da prioridad a KASH junto con CASH, establece estructuras de gobernanza sólidas, adopta la capacidad de adaptación y fomenta vínculos familiares sólidos, podrá crear los cimientos de un legado duradero. Los principios aquí expuestos constituyen una hoja de ruta para preservar el patrimonio, cultivar la sabiduría y garantizar que el legado de su familia perdure durante generaciones.
En definitiva, el patrimonio generacional trata de algo más que de dinero. Se trata de las vidas en las que usted influye, de los valores que transmite y del cambio positivo que inspira. Al dar los pasos necesarios para construir y sostener su legado, recuerde que la riqueza, cuando se guía por el propósito y la responsabilidad en su administración, tiene el poder de moldear no solo el futuro de su familia, sino también el del mundo en general.
Confidencialidad, no anonimato
La confidencialidad del cliente es una obligación fundamental del Banco. IFB ha adoptado como norma vinculante propia las disposiciones sobre secreto profesional de la Ley bancaria de las Comoras (Loi n° 13-003/AU del 12 de junio de 2013, artículos 16, 17 y 31), además de los requisitos de su regulador, la Anjouan Offshore Finance Authority (AOFA). Esta adopción voluntaria no implica autorización ni supervisión por parte de la Banque Centrale des Comores.
La confidencialidad protege la información del cliente frente a terceros no autorizados. En ningún caso implica anonimato:
- Clientes plenamente identificados: Toda cuenta se abre y se somete a verificación con el nombre real del cliente, y se identifica y verifica a cada beneficiario final.
- Designaciones numéricas: Cuando, en la correspondencia interna, una cuenta se identifica mediante un número en lugar de un nombre, el Banco conoce y registra en todo momento la identidad del titular.
- Estructuras fiduciarias (nominee): Las sociedades con administradores o accionistas fiduciarios (nominee) solo se aceptan previa revelación completa al Banco de los beneficiarios efectivos.
- Divulgación lícita: La información se divulga cuando la ley lo exige: al regulador, a los tribunales y a las autoridades policiales, conforme a la normativa de prevención del blanqueo de capitales y de sanciones, y con arreglo a las obligaciones de comunicación fiscal aplicables. Los bancos corresponsales no son terceros no autorizados.
- Tratamiento seguro: Las comunicaciones cifradas, el acceso restringido a quienes necesitan conocer la información y los compromisos de confidencialidad asumidos por el personal y los proveedores de servicios protegen los datos de los clientes.
Los detalles se recogen en nuestra Política de confidencialidad del cliente.
IFB se erige como el centro por excelencia para personas de elevado patrimonio (HNWI) que desean reforzar su patrimonio mediante un enfoque integral que abarca fideicomisos, sociedades de cartera, seguros, family offices y fundaciones familiares. Consciente de los desafíos y objetivos singulares de las personas de elevado patrimonio, IFB elabora con esmero soluciones destinadas a preservar, hacer crecer y transmitir el patrimonio entre generaciones con una sofisticación y una visión estratégica incomparables.
En IFB entendemos que la preservación y el incremento del patrimonio exigen un enfoque preciso e integral. Nuestro conocimiento de las complejidades de las finanzas globales, las estructuras jurídicas y los sistemas fiscales nos sitúa como su socio idóneo en gestión patrimonial. IFB no es solo un proveedor de servicios; somos su socio en la construcción de un legado que trasciende el tiempo, de modo que su patrimonio sirva no solo a su futuro, sino también al de quienes le sucedan.
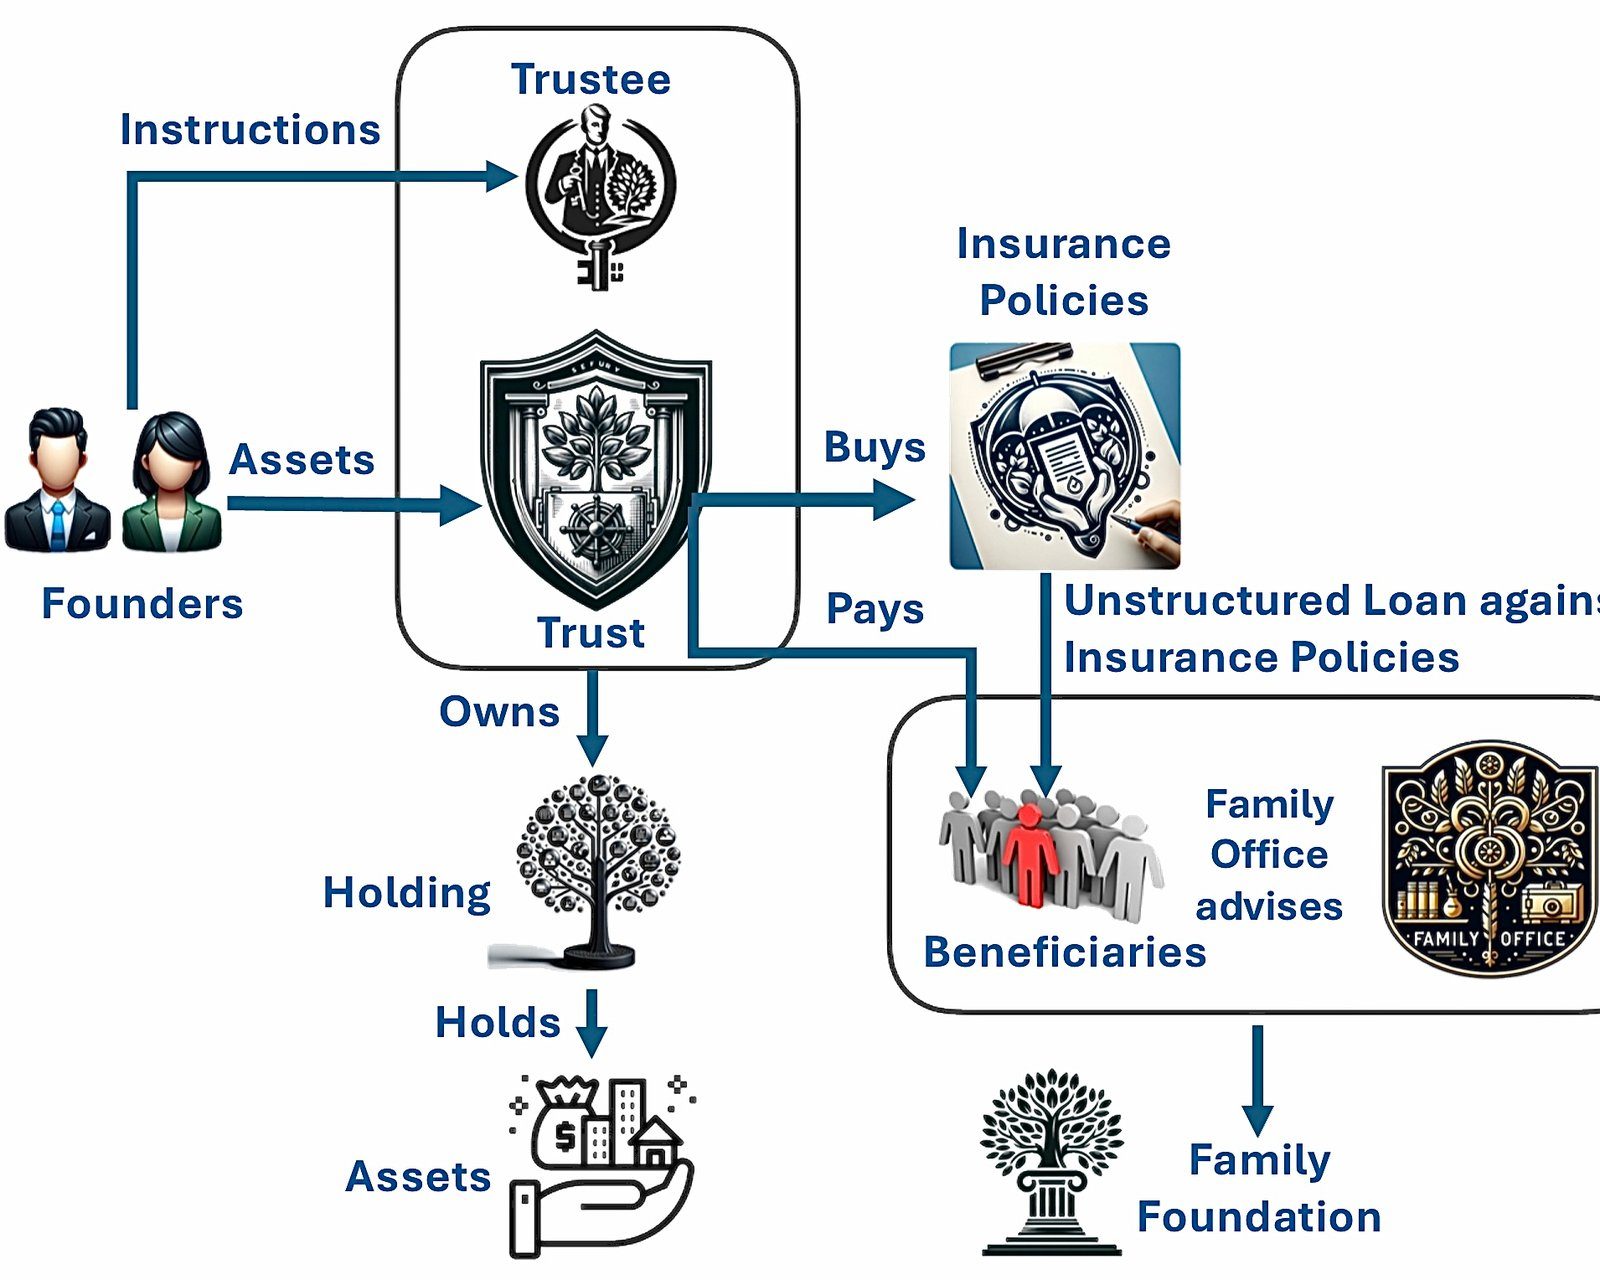
Fideicomisos, sociedades de cartera y seguros
Los fideicomisos, las sociedades de cartera y los seguros constituyen el núcleo de nuestras estrategias de preservación patrimonial y ofrecen vehículos para la protección de activos, la eficiencia fiscal y la planificación sucesoria. Mediante el marco jurídico internacional, IFB garantiza que su patrimonio esté protegido frente a la volatilidad y la incertidumbre, optimizando tanto su crecimiento como su sostenibilidad.
Oficinas familiares (family offices)
Los Family Offices encarnan nuestro compromiso de ofrecer servicios de gestión patrimonial integrales y a medida. Los family offices de IFB están estructurados para abarcar todos los aspectos de la gestión patrimonial, incluidos la estrategia de inversión, la filantropía, la gobernanza y la formación, con el fin de que los objetivos patrimoniales de su familia se alcancen con precisión y coherencia.
Fundación familiar
IFB facilita las fundaciones familiares como medio para canalizar el patrimonio hacia iniciativas filantrópicas, generando un impacto duradero acorde con los valores de su familia. Mediante una filantropía estratégica, asistimos a las personas de elevado patrimonio en la creación de un legado benéfico que promueve el bien social y se alinea con los objetivos financieros a largo plazo.
Gestión de activos
Beaufort Securitisation Holding, ofrecemos una gama completa de servicios de gestión de activos concebidos para satisfacer las necesidades de clientes exigentes que buscan tanto rentabilidad como seguridad. Nuestro enfoque combina un profundo conocimiento de los mercados financieros con una metodología personalizada y centrada en el cliente, a fin de ayudarle a alcanzar sus aspiraciones financieras.
Le rogamos que cumplimente nuestro Cuestionario de inversión para informarnos de sus objetivos financieros y de su tolerancia al riesgo. Si desea comentar con nosotros sus necesidades particulares, póngase en contacto con nuestro director, Bichara Kaba.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.