Banca de inversión
OPV
¿En qué consiste el proceso de una OPV?
El proceso de oferta pública inicial (IPO) es aquel en el que una sociedad que no cotizaba previamente vende valores nuevos o existentes y los ofrece al público por primera vez.
Antes de una OPV, una empresa se considera privada, con un número reducido de accionistas, limitado a inversores acreditados (como inversores providenciales o «business angels», capital riesgo y personas de elevado patrimonio) y/o a inversores iniciales (por ejemplo, el fundador, su familia y amigos).
Tras una OPV, la empresa emisora pasa a ser una sociedad cotizada en una bolsa de valores reconocida. Por ello, una OPV se conoce también comúnmente como «salir a bolsa».
Descripción general del proceso de OPV
Esta guía detalla las etapas del proceso, que puede prolongarse desde seis meses hasta más de un año.
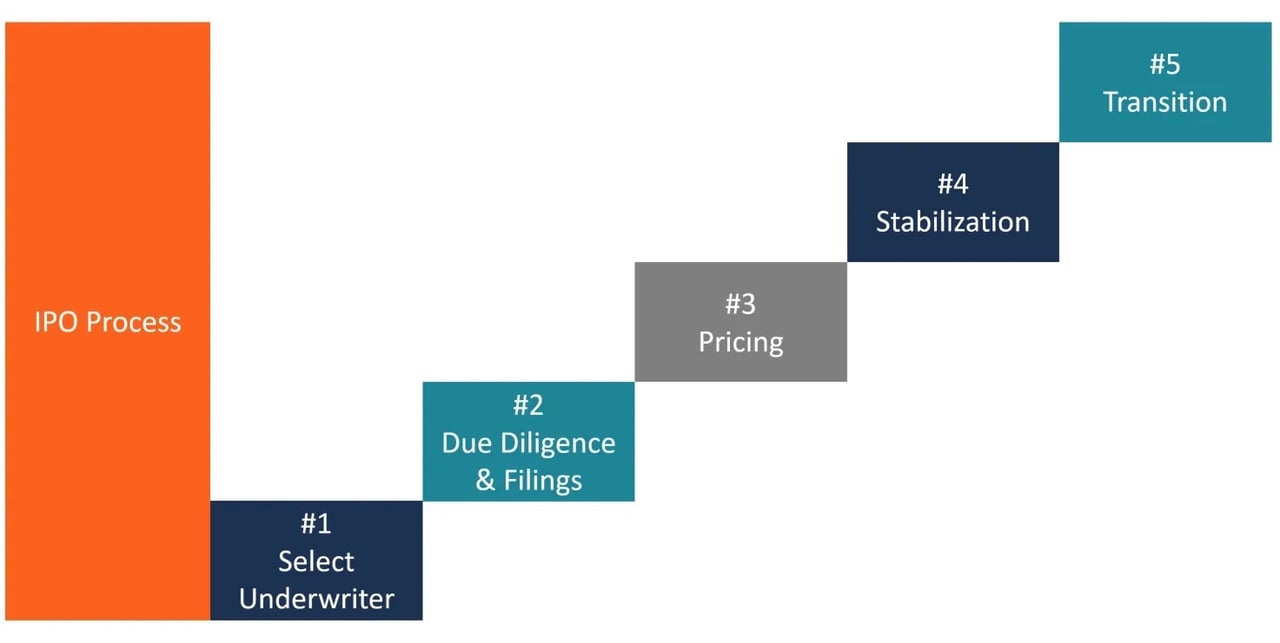
A continuación se indican los pasos que una empresa debe seguir para cotizar en bolsa mediante una oferta pública inicial (IPO):
- Seleccione un banco
- Diligencia debida y presentación de declaraciones
- Precios
- Estabilización
- Transición
Paso 1: Seleccione un banco de inversión
El primer paso del proceso de una oferta pública inicial (IPO) consiste en que la sociedad emisora elija un banco de inversión que la asesore en la IPO y le preste servicios de colocación y aseguramiento. El banco de inversión se selecciona con arreglo a los siguientes criterios:
- Reputación
- La calidad de la investigación
- Experiencia sectorial
- Distribución, es decir, si el banco de inversión puede colocar los valores emitidos entre un mayor número de inversores institucionales o de inversores particulares
- Relación previa con el banco de inversión
Paso 2: Diligencia debida y trámites regulatorios
La suscripción (underwriting) es el proceso mediante el cual un banco de inversión (el asegurador o colocador) actúa como intermediario entre la sociedad emisora y el público inversor para ayudar a la sociedad emisora a vender su primer lote de acciones. La sociedad emisora dispone de los siguientes acuerdos de suscripción:
- Compromiso en firme: en este tipo de acuerdo, el asegurador adquiere la oferta en exclusiva y revende las acciones al público inversor. El acuerdo de aseguramiento en firme garantiza a la sociedad emisora que se obtendrá una determinada suma de dinero.
- Acuerdo de colocación a mejor esfuerzo (Best Efforts Agreement): en virtud de este acuerdo, la entidad colocadora no garantiza el importe que obtendrá para la sociedad emisora. Se limita a colocar los valores por cuenta de la sociedad.
- Acuerdo de «todo o nada»: si no se puede vender la totalidad de las acciones ofrecidas, la oferta queda cancelada.
- Sindicato de aseguradores colocadores: Las ofertas públicas pueden ser gestionadas por un único asegurador colocador (gestión exclusiva) o por varios gestores. Cuando intervienen numerosos gestores, se designa a un banco de inversión como gestor principal o gestor del libro de órdenes. En virtud de este acuerdo, el banco de inversión principal constituye un sindicato de aseguradores colocadores mediante alianzas estratégicas con otras entidades, cada una de las cuales coloca una parte de la OPV. Este acuerdo se produce cuando el banco de inversión principal desea distribuir el riesgo de una OPV entre varias entidades.
El suscriptor debe redactar los siguientes documentos:
Carta de encargo: una carta de encargo suele incluir:
- Cláusula de reembolso: Esta cláusula obliga a la sociedad emisora a cubrir todos los gastos desembolsados por el asegurador, incluso si la OPV se retira durante la fase de diligencia debida, la fase de registro o la fase de comercialización.
- Diferencial bruto/descuento de suscripción: el diferencial bruto se obtiene restando el precio al que el asegurador adquiere la emisión del precio al que la vende.
Diferencial bruto = Precio de venta de la emisión vendida por el asegurador – Precio de compra de la emisión adquirida por el asegurador
En las salidas a bolsa (IPO) de tamaño moderado en Estados Unidos, el diferencial bruto ha sido habitualmente de alrededor del 7 % de los ingresos; las ofertas de mayor volumen conllevan diferenciales inferiores. El diferencial bruto se utiliza para abonar una comisión al asegurador. Si existe un sindicato de aseguradores, el asegurador principal percibe el 20 % del diferencial bruto. El 60 % del diferencial restante, denominado «concesión de venta», se reparte entre los aseguradores del sindicato en proporción al número de emisiones colocadas por cada uno de ellos. El 20 % restante del diferencial bruto cubre los gastos de aseguramiento (por ejemplo, los gastos de presentación a inversores (roadshow), los honorarios del asesor jurídico del aseguramiento, etc.).
Carta de intenciones: Una carta de intenciones suele contener la siguiente información:
- El compromiso del suscriptor (underwriter) de celebrar un contrato de suscripción con la sociedad emisora
- La sociedad emisora se compromete a facilitar al suscriptor toda la información pertinente y, por tanto, a cooperar plenamente en todas las labores de diligencia debida.
- Un acuerdo por el que la sociedad emisora concede a la entidad aseguradora una opción de sobreasignación del 15 %.
La carta de intención no menciona el precio final de la oferta.
Contrato de suscripción (Underwriting Agreement): La carta de intenciones permanece vigente hasta la fijación del precio de los valores, tras lo cual se formaliza el contrato de suscripción. A partir de ese momento, el asegurador queda contractualmente obligado a adquirir la emisión a la sociedad a un precio determinado.
Declaración de registro: La declaración de registro contiene información sobre la OPV, los estados financieros de la sociedad, los antecedentes de la dirección, las participaciones de los consejeros, directivos y accionistas significativos (insiders), los problemas jurídicos que haya podido afrontar la sociedad y el símbolo bursátil (ticker) que utilizará la sociedad emisora una vez admitida a cotización. La SEC exige que la sociedad emisora y sus entidades aseguradoras presenten una declaración de registro una vez acordados los detalles de la emisión.
La declaración de registro consta de dos partes:
- El folleto informativo: Se entrega a todo inversor que adquiere el valor emitido
- Presentaciones privadas: comprenden la información que se facilita a la SEC para su examen, pero que no se pone necesariamente a disposición del público
La declaración de registro garantiza que los inversores dispongan de información adecuada y fiable sobre los valores. La SEC revisa la documentación presentada desde el punto de vista de la divulgación de información; no se pronuncia sobre los méritos de la oferta.
Red Herring Document (folleto preliminar): Durante el período de reflexión (cooling-off), el asegurador elabora un folleto inicial que contiene los datos de la sociedad emisora, salvo la fecha de efectividad y el precio de oferta. Una vez elaborado el folleto preliminar, la sociedad emisora y los aseguradores comercializan las acciones entre el público inversor. Con frecuencia, los aseguradores realizan presentaciones itinerantes (roadshows, conocidas como «dog and pony shows», de una duración de 3 a 4 semanas) para comercializar las acciones entre inversores institucionales y evaluar la demanda de las mismas.
Paso 3: Fijación de precios
Cuando la SEC está en condiciones de declarar efectiva la declaración de registro, se fija la fecha de efectividad. El día anterior a dicha fecha, la sociedad emisora y el asegurador de la colocación determinan el precio de oferta (es decir, el precio al que la sociedad emisora venderá las acciones) y el número exacto de acciones que se ofrecerán. La fijación del precio de oferta es esencial porque es el precio al que la sociedad emisora capta capital para sí misma. Los siguientes factores influyen en el precio de oferta:
- El éxito o fracaso de las presentaciones a inversores (roadshows), según consta en los libros de órdenes
- El objetivo de la empresa
En una economía de mercado, la OPV suele fijarse a un precio inferior al de mercado para asegurar que la emisión quede plenamente suscrita o sobresuscrita por los inversores, aunque ello suponga que la sociedad emisora no obtenga el valor total de sus acciones. Si una OPV se emite con descuento, los inversores esperan una subida del precio de las acciones el día de la oferta, lo que incrementa la demanda de la emisión. El descuento compensa a los inversores por el riesgo que asumen al invertir en la OPV. Una oferta sobresuscrita dos o tres veces se considera una «buena OPV».
Paso 4: Estabilización
Una vez colocada la emisión en el mercado, el asegurador debe emitir recomendaciones de analistas, llevar a cabo la estabilización posterior a la colocación y crear un mercado para las acciones emitidas. El asegurador realiza la estabilización posterior a la colocación, en caso de desequilibrios en las órdenes, mediante la compra de acciones al precio de oferta o por debajo de este. La estabilización solo se permite durante un período limitado y con sujeción a normas estrictas (en Estados Unidos, conforme a la Regulation M; en la UE, conforme al Reglamento sobre abuso de mercado); por ejemplo, las ofertas de compra de estabilización no pueden exceder del precio de oferta.
Paso 5: Transición a la competencia de mercado
La fase final del proceso de OPV, la transición a la competencia del mercado, comienza cuando finaliza el «período de silencio» de los análisis; en Estados Unidos, 10 días después de la OPV para las entidades aseguradoras participantes, conforme a la Norma 2241 de FINRA. Durante este período, los inversores pasan de basarse en la información obligatoria y el folleto a basarse en las fuerzas del mercado para obtener información sobre sus acciones. A partir de entonces, los analistas de las entidades aseguradoras pueden publicar estimaciones sobre los beneficios y la valoración de la sociedad emisora. De este modo, una vez efectuada la emisión, la entidad aseguradora asume las funciones de asesor y evaluador.
Indicadores para evaluar el éxito de un proceso de salida a bolsa (IPO)
Las siguientes métricas se utilizan para evaluar el desempeño de una oferta pública inicial (IPO):
- Comportamiento en el mercado secundario: la cotización de la acción el primer día y transcurridos 30 días, en comparación con el precio de oferta.
- Capitalización bursátil = Precio de la acción x Número total de acciones en circulación de la sociedad
- Calidad y liquidez del libro de órdenes: nivel de suscripción del libro de órdenes y volumen de negociación en el mercado secundario.
¿Desea obtener más información?
Planificación de la salida a bolsa
Internacional y Estados Unidos
Ofertas públicas iniciales
Mecánica y rendimiento de las OPV (ePub)