Cuentas especializadas
Cuentas de depósito en garantía (escrow)
En International Finance Bank LTD nos enorgullece nuestro compromiso con la seguridad de sus operaciones financieras. Con nuestra completa gama de servicios de depósito en garantía (escrow), ofrecemos una seguridad y una certeza excepcionales, para que su operación de compra o venta se desarrolle con la mayor fluidez posible.
Ya se trate de adquirir un inmueble, realizar una operación comercial, negociar un arrendamiento o llevar a cabo cualquier transacción que requiera seguridad y confianza, podemos ayudarle. Nuestras cuentas de depósito en garantía (escrow) inmobiliarias están concebidas para ofrecer a compradores y vendedores la tranquilidad de que los fondos se custodian de forma segura hasta que se cumplan todas las condiciones contractuales. Con nuestras cuentas de depósito en garantía (escrow) para transacciones en línea, aportamos el mismo nivel de seguridad al entorno digital, garantizando operaciones de comercio electrónico seguras.
En el caso de los contratos de arrendamiento, nuestras Cuentas de depósito en garantía (escrow) para alquileres son la herramienta idónea para los arrendatarios que necesitan asegurarse de que se respeten sus derechos. Y para quienes requieran una solución flexible, nuestras Cuentas de depósito en garantía (escrow) generales entre comprador y vendedor ofrecen una capa adicional de seguridad en cualquier transacción, al mantener los fondos en custodia segura hasta que se cumplan todas las condiciones.
A continuación se indican algunos tipos de cuentas de depósito en garantía (escrow) de uso habitual:
- Cuentas de depósito en garantía (escrow) generales entre comprador y vendedor: Estas cuentas son versátiles y pueden utilizarse en cualquier tipo de operación en la que comprador y vendedor deseen asegurarse de que se cumple el acuerdo antes de intercambiar los fondos. Retienen el pago del comprador hasta que el vendedor haya cumplido todas las condiciones del acuerdo, momento en el que se liberan los fondos.
- Cuentas de depósito en garantía (escrow) para transacciones en línea: Especialmente útiles para el comercio electrónico, estas cuentas retienen el pago del comprador hasta que el producto o servicio es recibido y aprobado, protegiendo tanto a compradores como a vendedores en las transacciones en línea.
- Cuentas de depósito en garantía (escrow) inmobiliarias: Utilizadas en operaciones inmobiliarias, estas cuentas retienen los fondos del comprador hasta que se cumplan todas las condiciones de la venta, garantizando un intercambio seguro y protegido.
- Cuentas de depósito en garantía (escrow) de alquiler: Los inquilinos pueden utilizar estas cuentas para depositar el alquiler cuando el arrendador no cumple sus obligaciones, por ejemplo, al no realizar las reparaciones necesarias. Los fondos se liberan al arrendador una vez que este cumple las condiciones acordadas.
- Nuestras Cuentas de depósito en garantía (escrow) para trusts ofrecen una solución segura para la gestión de fondos destinados a un fin determinado o a una persona concreta. Entendemos que la gestión de trusts exige un nivel elevado de seguridad, rigor y cumplimiento de los requisitos legales. Como su agente de depósito en garantía (escrow), garantizamos que los fondos se desembolsen en estricta conformidad con los términos del trust, ofreciendo tranquilidad tanto a los fiduciarios como a los beneficiarios.
- Asimismo, para los fondos de inversión, nuestras Cuentas de depósito en garantía (escrow) de fondos ofrecen un lugar seguro donde mantener el capital durante los períodos clave de una operación. Esto puede incluir fusiones de fondos, llamadas de capital o transiciones entre rondas de inversión. Nuestro equipo especializado vela por el cumplimiento de toda la normativa y por que los fondos se distribuyan conforme a los términos acordados.
Cada uno de nuestros servicios de depósito en garantía (escrow) está concebido pensando en usted, nuestro cliente. Nos esforzamos por ofrecer una experiencia sencilla y fácil de utilizar, con plataformas en línea integradas para la gestión fluida de la cuenta y una atención personalizada que le guíe durante todo el proceso.
Con IFB, su dinero no permanece inactivo: nuestras cuentas de depósito en garantía (escrow) devengan intereses, de modo que sus fondos pueden crecer mientras se mantienen en custodia con seguridad. Confíe en International Finance Bank LTD para añadir ese nivel adicional de seguridad y confianza a sus operaciones financieras. Póngase en contacto con nosotros hoy mismo para obtener más información sobre nuestros servicios de depósito en garantía (escrow) y encontrar la solución adecuada a sus necesidades.
Comprender las cuentas de depósito en garantía (escrow) de IFB: guía para operaciones seguras
En IFB, nuestros servicios de Cuenta de depósito en garantía (escrow) aportan un nivel adicional de seguridad y confianza a las operaciones empresariales. Procedente del concepto de escrow, que históricamente designa a un tercero que custodia un acuerdo, nuestras Cuentas de depósito en garantía (escrow) actúan como depositario neutral e independiente, y protegen los activos hasta el cumplimiento de las condiciones contractuales especificadas.
Cuentas de depósito en garantía (escrow) en IFB: un referente de confianza
Nuestras cuentas de depósito en garantía (escrow) están concebidas para mitigar el riesgo de impago, ofreciendo a los vendedores la seguridad de un pago garantizado y a los compradores la confianza de recibir los activos que les corresponden. La persona que supervisa la cuenta de depósito en garantía (escrow) en IFB vela por la ejecución precisa del proceso de pago, una vez cumplidas las condiciones acordadas.
¿Por qué elegir los servicios de depósito en garantía (escrow) de IFB?
Las cuentas de depósito en garantía (escrow) de IFB son indispensables en diversos escenarios corporativos:
- Financiación de proyectos: garantice el cumplimiento de proyectos de infraestructura a largo plazo con nuestros servicios de depósito en garantía (escrow), que aseguran una gestión eficaz de los reembolsos de los préstamos.
- Acciones de sociedades: Utilice la cuenta de depósito en garantía (escrow) para gestionar acciones en fusiones, adquisiciones o asignaciones de acciones a empleados, garantizando una transmisión segura de la titularidad.
- Operaciones inmobiliarias: facilitan la diligencia debida en las transacciones sobre inmuebles y ofrecen a vendedores y compradores una plataforma segura para formalizar sus operaciones.
- Ofertas públicas de acciones: Nuestras soluciones integrales de cuenta de depósito en garantía (escrow) simplifican el proceso desde la solicitud hasta la adjudicación y las devoluciones, garantizando el buen desarrollo de la oferta pública.
- Operaciones en línea: refuerzan la seguridad de las compras en línea de elevado importe, manteniendo los fondos de forma segura hasta que se cumplan todas las condiciones de la operación.
Inicio de su cuenta de depósito en garantía (escrow) de IFB
Abrir una cuenta de depósito en garantía (escrow) con IFB es sencillo:
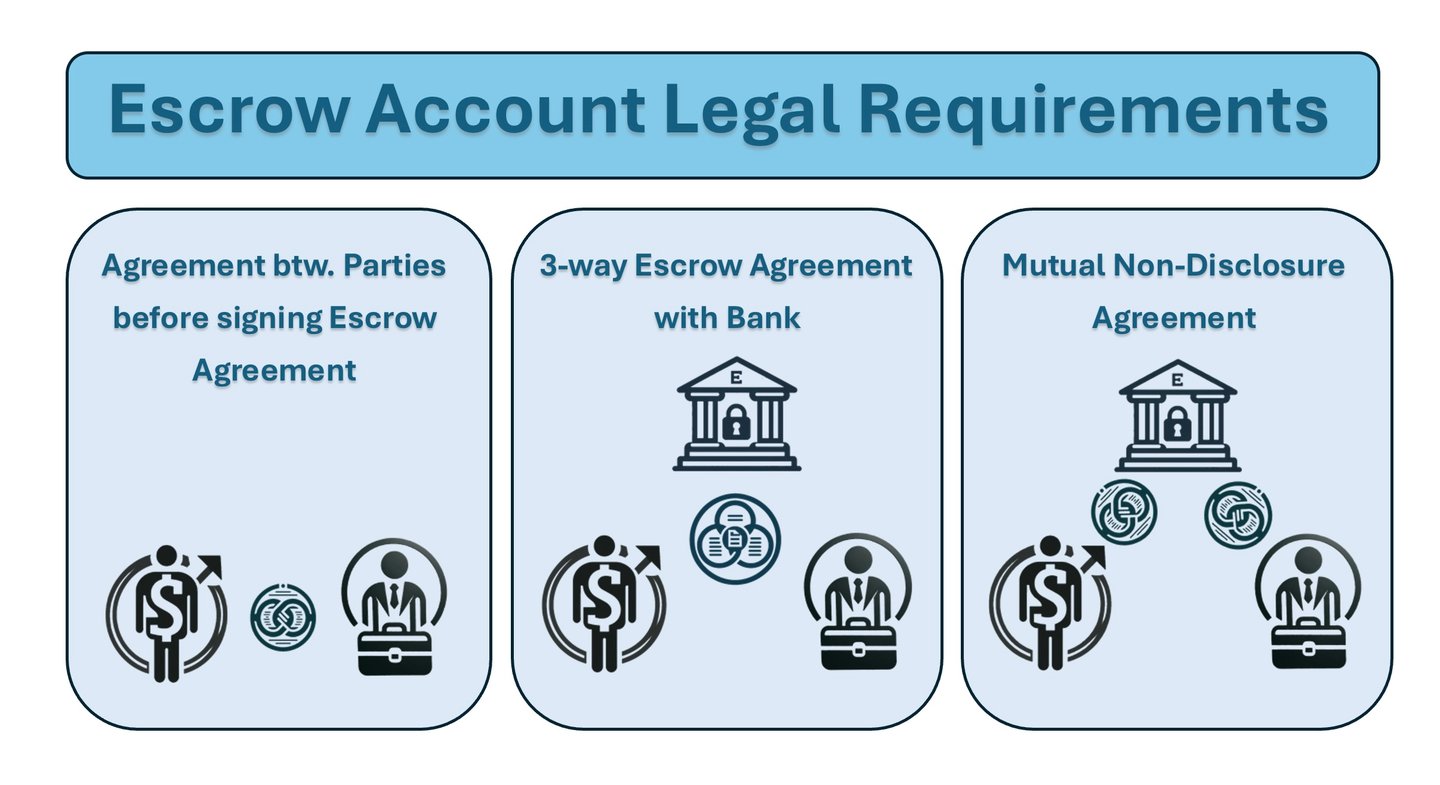
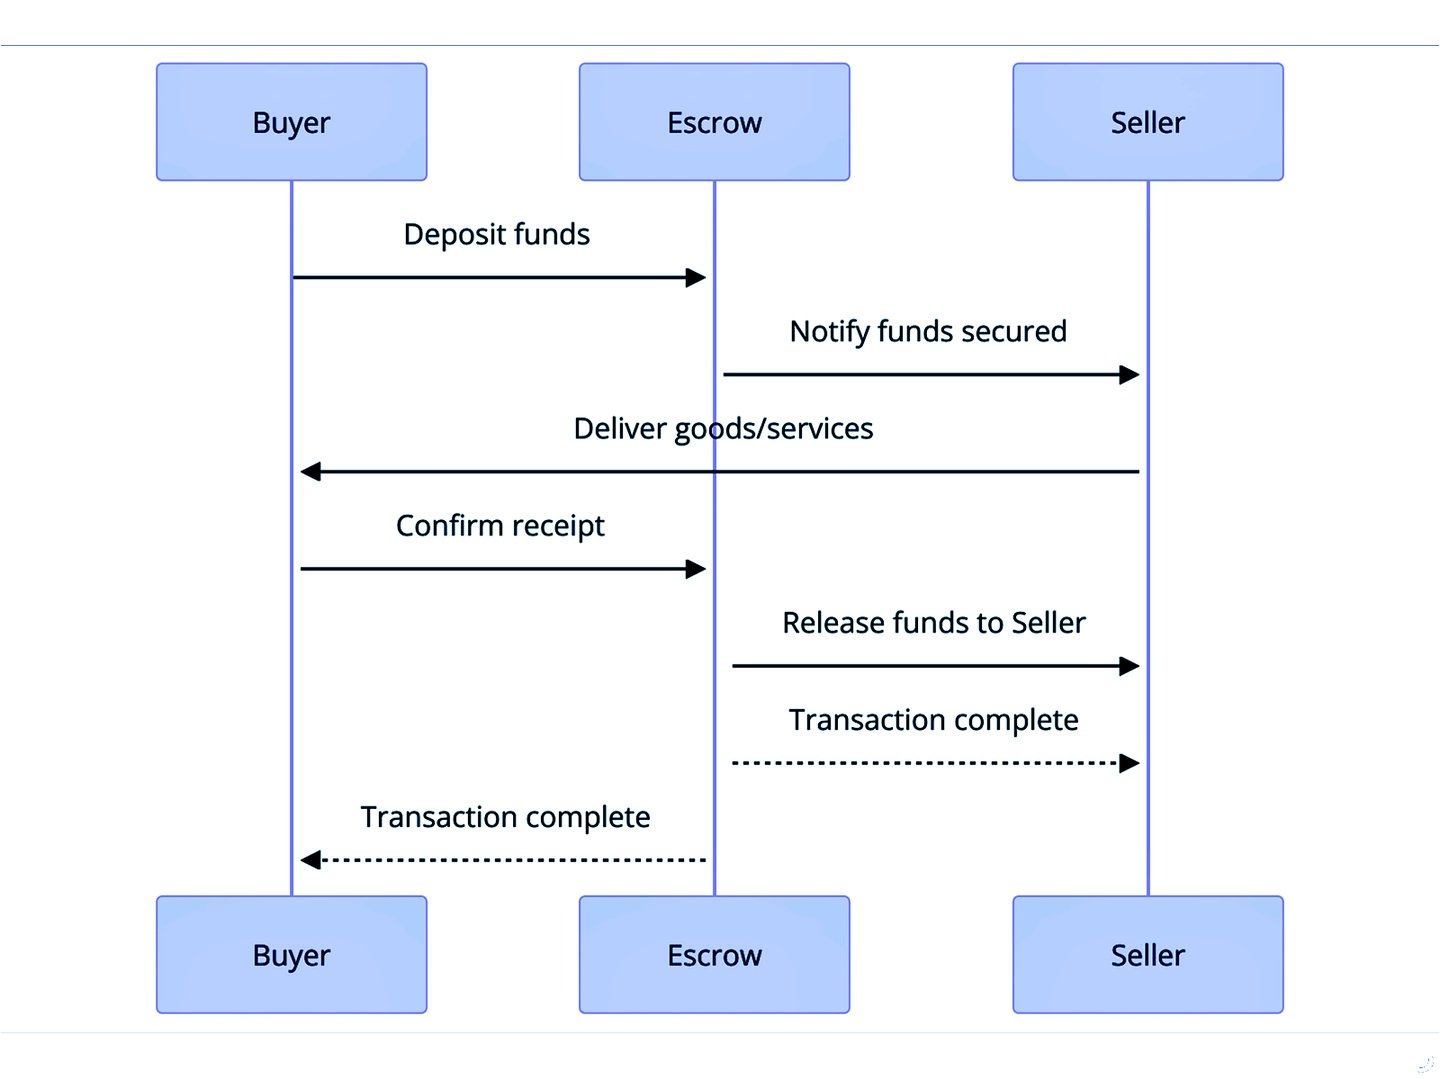
- Acuerdo: Ambas partes otorgan su consentimiento a un acuerdo de depósito en garantía (Escrow Agreement), que detalla las condiciones de la operación.
- Activación de cuenta: El vendedor abona las comisiones de activación de cuenta
- Aprovisionamiento de la cuenta: Una vez alcanzado el acuerdo, el comprador deposita los fondos en la Cuenta de depósito en garantía (escrow), y IFB confirma la recepción a todas las partes.
- Seguimiento de las operaciones: Supervisamos diligentemente la operación, garantizando el cumplimiento de los términos acordados.
- Finalización satisfactoria: una vez cumplidas las condiciones, los activos o fondos se liberan conforme al Acuerdo de depósito en garantía (escrow).
- Resolución de controversias: en caso de desacuerdo, la cuenta pasa a un procedimiento de resolución de controversias para decidir el destino de los activos retenidos.
Aprovechamiento de la cuenta de depósito en garantía (escrow) en operaciones corporativas seguras
Las Cuentas de depósito en garantía (escrow) de IFB desempeñan un papel decisivo en la protección del comercio internacional, las operaciones inmobiliarias y otras transacciones, y ofrecen a ambas partes la seguridad necesaria para realizar sus negocios con confianza.
Ventajas de las cuentas de depósito en garantía (escrow) de IFB
- Protección financiera: los fondos se liberan únicamente cuando se cumplen las condiciones acordadas, lo que protege tanto al comprador como al vendedor.
- Facilidad en la gestión de pagos: gestione sin esfuerzo el pago de impuestos y seguros mediante desembolsos programados.
- Pagos programados: los impuestos sobre inmuebles y los seguros pueden abonarse puntualmente con cargo a la cuenta de depósito en garantía, en beneficio tanto de los propietarios como de los prestamistas.
En resumen
Las Cuentas de depósito en garantía (escrow) de IFB ofrecen una gestión de fondos segura, fiable e imparcial. Ya se trate de financiación de proyectos, de operaciones inmobiliarias o de transmisiones de acciones societarias, nuestros servicios de depósito en garantía garantizan la protección de sus inversiones y respaldan la integridad y la solidez financiera de su empresa.
Nuestros costes y comisiones
Los costes habituales asociados a una cuenta de depósito en garantía (escrow) bancaria incluyen:
- Comisiones de pago: Los compradores suelen abonar una comisión de pago mensual, trimestral, semestral o anual, conforme a los términos del acuerdo.
- Comisiones de depósito en garantía (escrow): el coste medio de una comisión de escrow es del 1 % al 2 % del precio de compra de la operación. Por ejemplo, en una operación de 200 000 EUR, las comisiones de escrow pueden oscilar entre 2 000 EUR y 4 000 EUR. La comisión de la operación de escrow puede ser abonada por el comprador, por el vendedor o repartirse a partes iguales entre ambos.
- Costes adicionales: Las comisiones de depósito en garantía (escrow) pueden cubrir diversos gastos, como la tramitación documental, la distribución de fondos, los impuestos sobre el inmueble, las primas del seguro del hogar y las primas del seguro de título.
- Estructura de comisiones: las comisiones de depósito en garantía (escrow) pueden calcularse como un porcentaje del valor total de la operación o como una tarifa fija.
- Medios de pago: los compradores pueden utilizar transferencias bancarias, tarjetas de crédito (Mastercard, Visa), PayPal u otros medios especificados para pagar los servicios de depósito en garantía (escrow).
- Opciones de desembolso: Los vendedores y los intermediarios pueden elegir el método de desembolso que prefieran para las operaciones, y las comisiones varían en función del método seleccionado
- Factores que influyen en las comisiones
- Importe de la operación: las operaciones de mayor importe pueden beneficiarse de comisiones porcentuales más bajas gracias a las economías de escala.
- Complejidad: las operaciones que involucran a varias partes, elementos transfronterizos o estructuras jurídicas complejas pueden conllevar comisiones más elevadas.
- Duración: los periodos de tenencia más largos pueden incrementar las comisiones totales debido a los costes continuos de gestión de la cuenta.
- Cumplimiento normativo: la diligencia debida reforzada aplicable a las operaciones de los inversores puede incrementar los costes globales.
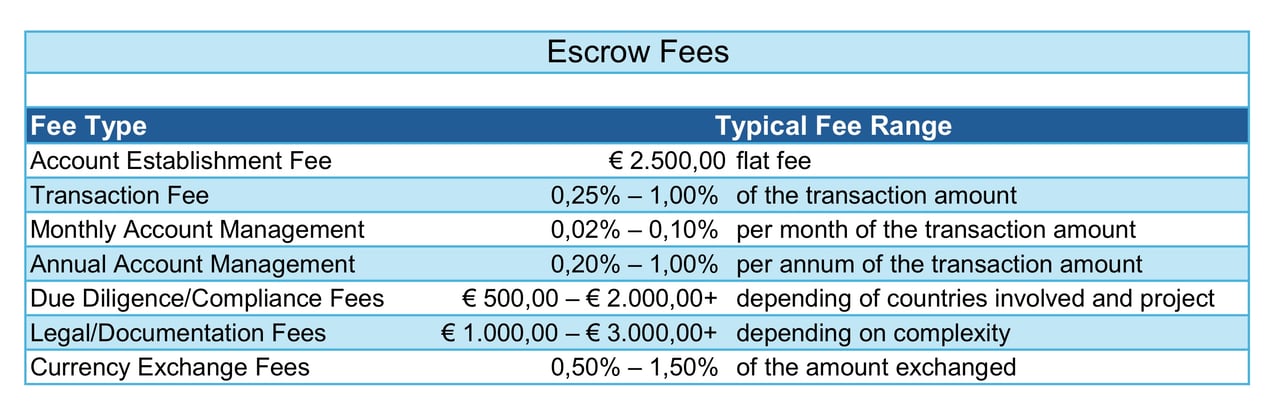
Las comisiones suelen ser negociables, especialmente en el caso de operaciones de elevado importe o de relaciones continuadas
Servicios de cuenta de depósito en garantía (escrow) con agente pagador
En IFB, entendemos la importancia crítica de realizar transacciones financieras seguras y eficientes en el dinámico entorno empresarial actual. Nuestros Servicios de cuenta de pagador en depósito en garantía (escrow) han sido concebidos específicamente para facilitar transacciones de elevado importe con el máximo grado de profesionalidad, fiabilidad y cumplimiento normativo.
Nuestros Servicios de Agente Pagador en Depósito en Garantía (escrow) actúan como intermediario de confianza para asegurar el desembolso ágil y seguro de fondos entre las partes de una operación. Gracias a nuestra experiencia y a nuestra sólida infraestructura, ofrecemos a los clientes una solución transparente, eficiente y plenamente conforme a la normativa para la gestión de liquidaciones financieras de gran volumen.
Características principales de nuestros servicios de cuenta de pagador en garantía (escrow)
- Gestión segura de fondos: IFB presta un servicio específico, de tipo depósito en garantía (escrow), para custodiar y gestionar con seguridad los fondos hasta que se cumplan todas las condiciones de la operación.
- Cumplimiento normativo y transparencia: Cumplimos las normas internacionales de cumplimiento, incluidas las de KYC, AML y demás requisitos regulatorios, con el fin de garantizar que todas las operaciones sean legítimas y transparentes.
- Capacidades multidivisa: Gracias al acceso a las redes financieras globales, nuestros servicios de agente pagador en cuentas de depósito en garantía (escrow) admiten operaciones en múltiples divisas, con tipos de cambio competitivos y pagos transfronterizos simplificados.
- Desembolso oportuno: los fondos se desembolsan con prontitud y exactitud una vez cumplidas todas las obligaciones contractuales, lo que ofrece tranquilidad a todas las partes implicadas.
- Supervisión experta: nuestro equipo de profesionales financieros con amplia experiencia supervisa la totalidad del proceso y vela por que cada fase de la operación se ajuste a las normas legales y regulatorias.
¿Quiénes pueden beneficiarse de nuestros servicios de agente pagador en garantía (escrow)?
Nuestros servicios de cuenta de pagador en depósito en garantía (escrow) son idóneos para personas físicas, sociedades e instituciones que intervienen en operaciones de elevado importe, entre ellas:
- Operaciones inmobiliarias
- Liquidaciones de fondos de inversión
- Operaciones con materias primas
- Operaciones comerciales internacionales
- Desembolsos de empresas conjuntas (joint ventures) o asociaciones
¿Por qué elegir IFB para los servicios de agente pagador en depósito en garantía (escrow)?
- Experiencia digna de confianza: Más de dos décadas de experiencia en operaciones financieras internacionales.
- Garantía de cumplimiento normativo: Estricta observancia de la normativa internacional.
- Alcance global: Acceso a una red mundial de entidades financieras.
- Soluciones a medida: paquetes de servicios personalizados adaptados a las necesidades específicas de cada operación.
Comience hoy mismo
En IFB damos prioridad a su seguridad y a su éxito financiero. Tanto si facilita una operación de gran envergadura como si gestiona liquidaciones financieras complejas, nuestros servicios de Cuenta de depósito en garantía (escrow) con administrador de pagos le ofrecen la supervisión profesional y la fiabilidad que necesita.
Póngase en contacto con nuestro equipo hoy mismo para saber cómo podemos respaldar sus operaciones con confianza y eficiencia.
Comisiones habituales de las operaciones de depósito en garantía (escrow)
| Tipo de comisión | Rango | Notas |
|---|---|---|
| Comisiones de depósito en garantía (escrow) o de agente pagador | 0.5%–1% | Negociable entre el 0,25 % y el 0,5 % para operaciones de muy elevado importe (superiores a 100 millones de USD) |
| Comisiones de seguros | 0.1%–0.5% | Seguro de título o de protección de activos; las operaciones de alto riesgo pueden alcanzar el 1 % |
| Honorarios jurídicos | 0.25%–1% | Las operaciones transfronterizas o complejas pueden elevarse al 1 %–2 % |
| Comisiones de cumplimiento normativo | 0.1%–0.25% | Verificaciones KYC/AML y costes administrativos conexos |
| Comisiones de transferencias bancarias | Tarifa fija (50–500 USD) | Por lo general, insignificante en las operaciones de gran importe |
| Honorarios de asesoramiento y consultoría | 0.5%–1% | Depende de la intervención de asesores financieros o consultores |
| Tasas de presentación de documentos regulatorios | Comisión fija o porcentaje reducido | Depende de la jurisdicción y de los requisitos regulatorios |
| Total estimado | 1.5%–3% | Negociable entre el 1 % y el 1,5 % para operaciones de valor ultraelevado (por encima de 500 millones de USD) |
- Total estimado de comisiones | 1,5 % – 3 %
- Negociable hasta el 1 % – 1,5 % para operaciones de valor ultraelevado (> 500 millones de USD).
Esta estructura aporta claridad y resulta adecuada para cualquier presentación o análisis interno
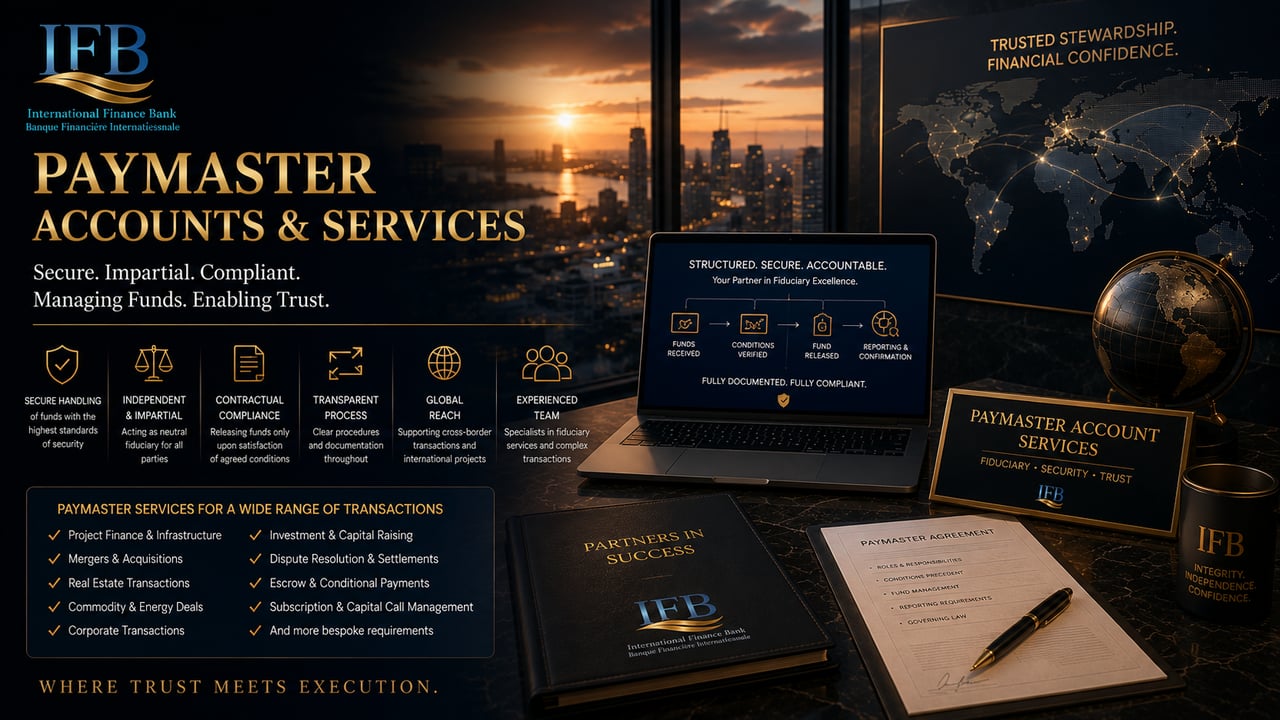
Servicios de agente pagador
A fin de determinar con exactitud la naturaleza precisa de los servicios de agente pagador que usted requiere, y de garantizar que nuestra intervención se estructure en pleno cumplimiento de todas las normas legales, regulatorias y fiduciarias, le invitamos a facilitar una descripción detallada de la operación o del acuerdo de que se trate.
I. Finalidad y contexto de los fondos
- ¿Cuál es la finalidad principal para la que requiere servicios de agente pagador (paymaster)?
- (p. ej., distribución de fondos procedentes de una operación comercial, cierre de una operación inmobiliaria, programa de colocación privada, gestión de una cuenta de depósito en garantía (escrow), desembolso de comisiones, liquidación de una herencia o de un fideicomiso, etc.)
- ¿Cuál es el origen y la naturaleza de los fondos que se van a gestionar?
- (p. ej., ingresos procedentes de una venta, rendimientos de inversiones, liquidaciones de terceros, transferencias entre sociedades vinculadas, etc.)
- ¿Cuál es el importe total previsto que el agente pagador recibirá y desembolsará?
- (Indique la divisa, el importe total estimado y el número de transacciones previstas).
- ¿Recibirá y/o desembolsará el agente pagador los fondos por tramos o de una sola vez?
- (Si se realiza en tramos, indique la periodicidad y los importes).
II. Partes intervinientes
- ¿Quiénes son las partes que intervienen en la operación?
- (Indique los nombres legales completos, las jurisdicciones y las funciones, por ejemplo, comprador, vendedor, intermediario, mandatario, etc.)
- ¿Existen intermediarios con derecho a comisiones o a participaciones en las comisiones?
- (En caso afirmativo, indique los detalles, incluidas las denominaciones sociales, las jurisdicciones y los porcentajes o importes acordados.)
- ¿Disponen todos los beneficiarios de los fondos de cuentas bancarias verificadas y de documentación KYC?
- (En caso contrario, ¿cuál es el plazo previsto para su presentación?)
III. Cuestiones jurisdiccionales y regulatorias
- ¿En qué jurisdicción o jurisdicciones se recibirán y desembolsarán los fondos?
- (Indique el país, la ciudad y si se prefiere una estructura nacional o extraterritorial.)
- ¿Existen declaraciones regulatorias, retenciones fiscales u obligaciones de información asociadas a esta operación?
- (En caso afirmativo, ¿quién será responsable de estas obligaciones?)
- ¿Está la operación sujeta a cumplimiento normativo conforme a FATCA, CRS u otras normativas transfronterizas?
IV. Instrucciones bancarias y de pago
- ¿Cuál es su divisa preferida para la recepción y el desembolso de fondos?
- ¿A qué banco o bancos debe conectarse el agente pagador?
- (Indique el código SWIFT/BIC, el país y si se requiere una entidad de primer nivel [Tier-1]).
- ¿Existe un método de pago preferido?
- (p. ej., SWIFT pacs.008, SEPA, CHAPS, RTGS, KTT, conversión de criptoactivos, etc.)
- ¿Requiere que el agente pagador mantenga cuentas segregadas para cada beneficiario?
- (¿O se desembolsarán los fondos desde una cuenta agrupada de clientes?)
V. Plazo y urgencia
- ¿Cuál es el plazo previsto para la ejecución de los servicios de agente pagador (paymaster)?
- (Inmediato, en un plazo de 7 días, por proyecto, recurrente/mensual, etc.)
- ¿Existen plazos contractuales o hitos de cumplimiento vinculados al desembolso?
VI. Seguridad, transparencia e información
- ¿Requiere que el agente pagador mantenga los fondos en virtud de un acuerdo de depósito en garantía (escrow) o de una estructura fiduciaria?
- ¿Necesitará informes en tiempo real, extractos periódicos o una pista de auditoría de los desembolsos?
- ¿Deben desembolsarse los fondos únicamente mediante instrucciones escritas de ambas partes, o de forma unilateral por el mandante?
- ¿Requiere la intervención de un responsable de cumplimiento normativo o de un asesor jurídico independientes para supervisar la operación?
VII. Comisiones y remuneración
- ¿Cómo se remunera al agente pagador?
- (¿Tarifa fija, porcentaje de los fondos gestionados, por operación, anticipo de honorarios u otro?)
- ¿Quién será responsable del pago de las comisiones del agente pagador?
- (Cliente, tercero, compartido entre beneficiarios, etc.)
- ¿Se prevé en el acuerdo una comisión de éxito o un componente vinculado al rendimiento?
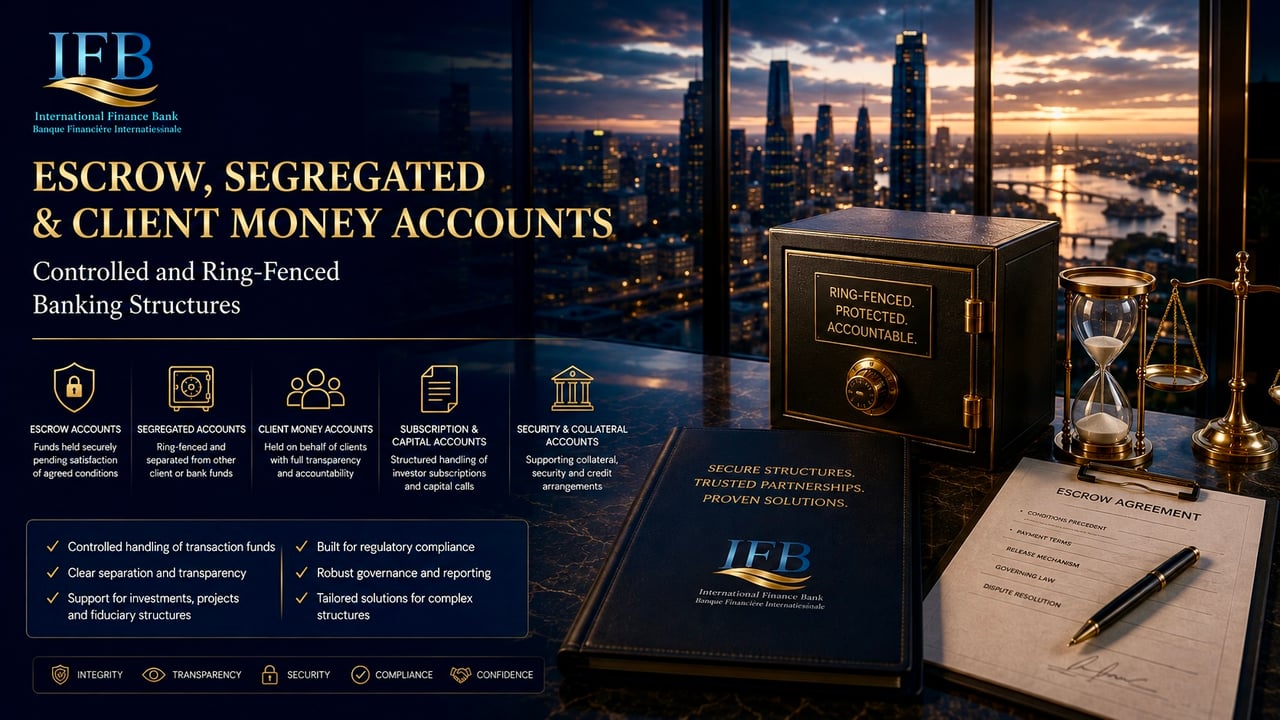
Cuentas de depósito en garantía (escrow), segregadas y de dinero de clientes
Estructuras bancarias controladas y segregadas
International Finance Bank ofrece modalidades de cuenta especializadas para operaciones y modelos de negocio que requieren que los fondos se mantengan por separado, de forma condicionada o por cuenta de clientes, inversores, beneficiarios o contrapartes identificados.
Según la finalidad jurídica y comercial, el Banco puede constituir estructuras de cuentas de depósito en garantía (escrow), segregadas, designadas y de dinero de clientes.
Cuentas de depósito en garantía (escrow)
Las Cuentas de depósito en garantía (escrow) proporcionan un mecanismo controlado para retener fondos hasta que se cumplan las condiciones contractuales acordadas.
Pueden resultar adecuados para:
- Adquisiciones y enajenaciones
- Operaciones comerciales
- Financiación de proyectos
- Adquisiciones de activos
- Operaciones de inversión
- Operaciones inmobiliarias
- Operaciones con materias primas
- Operaciones corporativas
- Fondos de suscripción
- Depósitos transaccionales
- Pagos condicionados
La liberación de los fondos se rige por los acuerdos de depósito en garantía (escrow) pactados y queda sujeta a los requisitos de cumplimiento normativo y operativos del Banco.
Cuentas segregadas y designadas
Podrán constituirse cuentas segregadas o designadas cuando los fondos deban ser identificables y estar separados operativamente de otros importes dentro de una estructura corporativa, de inversión, fiduciaria o de proyecto más amplia.
Las aplicaciones pueden incluir:
- Vehículos de inversión
- Sociedades instrumentales (SPV)
- Fideicomisos
- Sociedades de proyecto
- Gestores de activos
- Estructuras de inversión institucional
- Proyectos o activos individuales
- Fondos de los inversores
- Reservas para operaciones
- Acuerdos específicos de ingresos o distribuciones
El efecto jurídico de la segregación depende de la documentación de la cuenta aplicable, de la estructura contractual y de la ley aplicable. Por consiguiente, la segregación operativa no debe interpretarse como una protección jurídica adicional a la establecida por los acuerdos jurídicos pertinentes.
Cuentas de dinero de clientes
Podrán considerarse Cuentas de dinero de clientes para empresas reguladas que reúnan los requisitos exigidos u otras empresas aceptables que reciban o administren dinero por cuenta de sus clientes subyacentes.
Entre los posibles usuarios se incluyen:
- Gestores de inversiones y de activos
- Fiduciarios profesionales
- Corredores e intermediarios
- Proveedores de servicios corporativos
- Plataformas de inversión
- Otros clientes institucionales aprobados
El Banco podrá exigir la acreditación de la facultad del cliente para recibir y administrar fondos de terceros, junto con información detallada sobre el marco regulatorio y de salvaguarda aplicable.
Cuentas de suscripción y de capital
Para las estructuras de inversión que reúnan los requisitos, también podrán utilizarse acuerdos de segregación para las suscripciones de los inversores, las llamadas de capital y los productos de la inversión.
Estas cuentas pueden facilitar una transición controlada entre:
Financiación del inversor → Verificación y aceptación → Asignación → Inversión o despliegue del proyecto
Cuando los fondos de suscripción se refieran a valores, instituciones de inversión colectiva u otros productos de inversión regulados, podrán exigirse la documentación regulatoria y las autorizaciones correspondientes.
Acuerdos de garantías y colaterales
Cuando proceda, las cuentas segregadas pueden formar también parte de un acuerdo documentado de garantía o colateral.
La constitución y el perfeccionamiento de las garantías reales requieren la documentación contractual adecuada y no pueden derivarse únicamente de la designación de una cuenta como cuenta de garantía o cuenta segregada.
Cumplimiento normativo y transparencia
International Finance Bank aplica un escrutinio reforzado cuando las cuentas contienen fondos de terceros, de inversores, de beneficiarios o procedentes de operaciones.
El Banco podrá exigir la identificación de las partes subyacentes, la finalidad económica, las relaciones contractuales, el origen de los fondos y los flujos de operaciones previstos.
International Finance Bank: estructuras bancarias controladas en las que la separación, la transparencia y la autoridad documentada son esenciales.