Cuentas para el sector del diamante
Nuestras cuentas de diamantes son cuentas de custodia de diamantes físicos, comparables a las cuentas de metales preciosos. El sector bancario es fundamental para la industria del diamante, ya que los operadores dependen de los servicios bancarios para su actividad, especialmente para transferir fondos con el fin de realizar sus operaciones.
Sin embargo, recientemente los comerciantes de diamantes se han enfrentado a dificultades relacionadas con los servicios bancarios. Debido al mayor escrutinio regulatorio y a las preocupaciones sobre el blanqueo de capitales, algunos bancos se muestran reticentes a prestar servicios al sector diamantífero. Ello ha dado lugar a situaciones como el cierre de cuentas o la negativa a ofrecer servicios básicos a los comerciantes de diamantes. Estas dificultades no se limitan a un país o región concretos, sino que se han observado a escala mundial, por ejemplo en Bélgica.
Los operadores de diamantes requieren un riguroso mantenimiento de registros y controles debido a escándalos pasados y a normativas como el Sistema de Certificación del Proceso de Kimberley (en vigor desde 2003), cuyo objetivo es impedir el comercio de diamantes de zonas de conflicto.
Los comerciantes de diamantes, como muchas otras empresas, dependen de una serie de servicios bancarios para respaldar su actividad. A continuación se describen algunos servicios clave que resultan especialmente importantes para ellos:
- Servicios transaccionales: Los operadores de diamantes necesitan poder realizar y recibir pagos, tanto nacionales como internacionales. Ello incluye transferencias bancarias y, cuando esté permitido, servicios de cheques. Estos servicios son esenciales para comprar a proveedores, vender a clientes y gestionar los gastos corrientes.
- Servicios de cambio de divisas: El comercio de diamantes es un sector de alcance mundial, por lo que los operadores necesitan con frecuencia convertir divisas. Los bancos pueden prestar servicios de cambio de divisas para facilitar estas operaciones, ofreciendo tipos competitivos y garantizando que las operaciones se ejecuten con puntualidad.
- Financiación del comercio: Puede abarcar una serie de servicios diseñados para facilitar el comercio internacional, como las cartas de crédito, que ofrecen a los proveedores la garantía de pago, y la financiación de facturas, que puede ayudar a los operadores a gestionar su flujo de caja mediante el anticipo del importe de las facturas.
- Préstamos y líneas de crédito: Los comerciantes de diamantes pueden necesitar acceso a crédito para financiar la compra de existencias, invertir en nuevos equipos o cubrir costes operativos. Este podría adoptar la forma de préstamos empresariales, líneas de crédito o descubiertos autorizados.
- Servicios de custodia y conservación segura: Si bien los bancos no suelen ofrecer cuentas destinadas específicamente al almacenamiento de diamantes físicos, sí ofrecen cajas de seguridad en las que los operadores pueden conservar de forma segura objetos de valor, incluidos los diamantes.
- Servicios de asesoramiento: los bancos suelen ofrecer servicios de asesoramiento para ayudar a las empresas a gestionar sus finanzas y planificar el futuro. Esto puede incluir asesoramiento sobre la gestión del flujo de caja, la cobertura del riesgo de tipo de cambio o la planificación de la expansión empresarial, así como sobre los desafíos relacionados con el blanqueo de capitales y otros riesgos.
Ante estos retos, seguimos prestando nuestros servicios al sector del diamante.
Estructura indicativa de costes
Costes de custodia de diamantes (lotes grandes, con un valor razonable de mercado de 10 millones de USD o más)
| Componente de coste | Base de precios habitual | Rango (USD) |
|---|---|---|
| Incorporación y cumplimiento normativo | Comisión fija o 0,02 %–0,05 % del valor razonable de mercado (mínimo aproximado de 5.000) | 5,000–25,000 |
| Autenticación y nueva verificación en laboratorio | Por piedra (USD 100–300) o 0,10 % del valor razonable de mercado (FMV) para lotes a granel | 10,000–75,000 |
| Emisión de SKR | Comisión fija más gastos de legalización notarial (si procede) | 10,000–20,000 |
| Cámaras acorazadas y custodia | 0,15 %–0,40 % anual del valor asegurado | 15 000–400 000 anuales |
| Seguro (póliza global de joyeros) | 0,30 %–1,00 % anual del valor asegurado; franquicia habitual del 1 % (mínimo 100 000) | 30 000–1 000 000 anuales |
| Auditoría y revaluación periódicas | 0,02 %–0,05 % anual del valor razonable de mercado (FMV) | 2.000–50.000 anuales |
| Servicios extraordinarios (mensajería, tramitación especial, dictámenes jurídicos) | A coste más un margen de administración del 10 % al 15 % | Variable |
Ejemplo práctico ilustrativo
Una cartera de diamantes de alta calidad por importe de USD 25 m, mantenida durante un año en condiciones estándar, generará normalmente:
- Incorporación y comisión de SKR ≈ USD 30 k (0,12 %)*
- Muestra de autenticación ≈ 25 000 USD (0,10 %)
- Almacenamiento en cámara acorazada (0,25 %) ≈ USD 62,5 mil
- Seguro (0,55 %) ≈ 137,5 mil USD
- Auditoría y revalorización ≈ USD 10 k
Coste total del primer año ≈ USD 265 k (≈ 1,06 % del valor razonable de mercado).
En los años siguientes se omitirá la comisión única de incorporación/SKR, con lo que el coste anual recurrente se reducirá a aproximadamente el 0,8 %.
Procedimiento recomendado para SKR
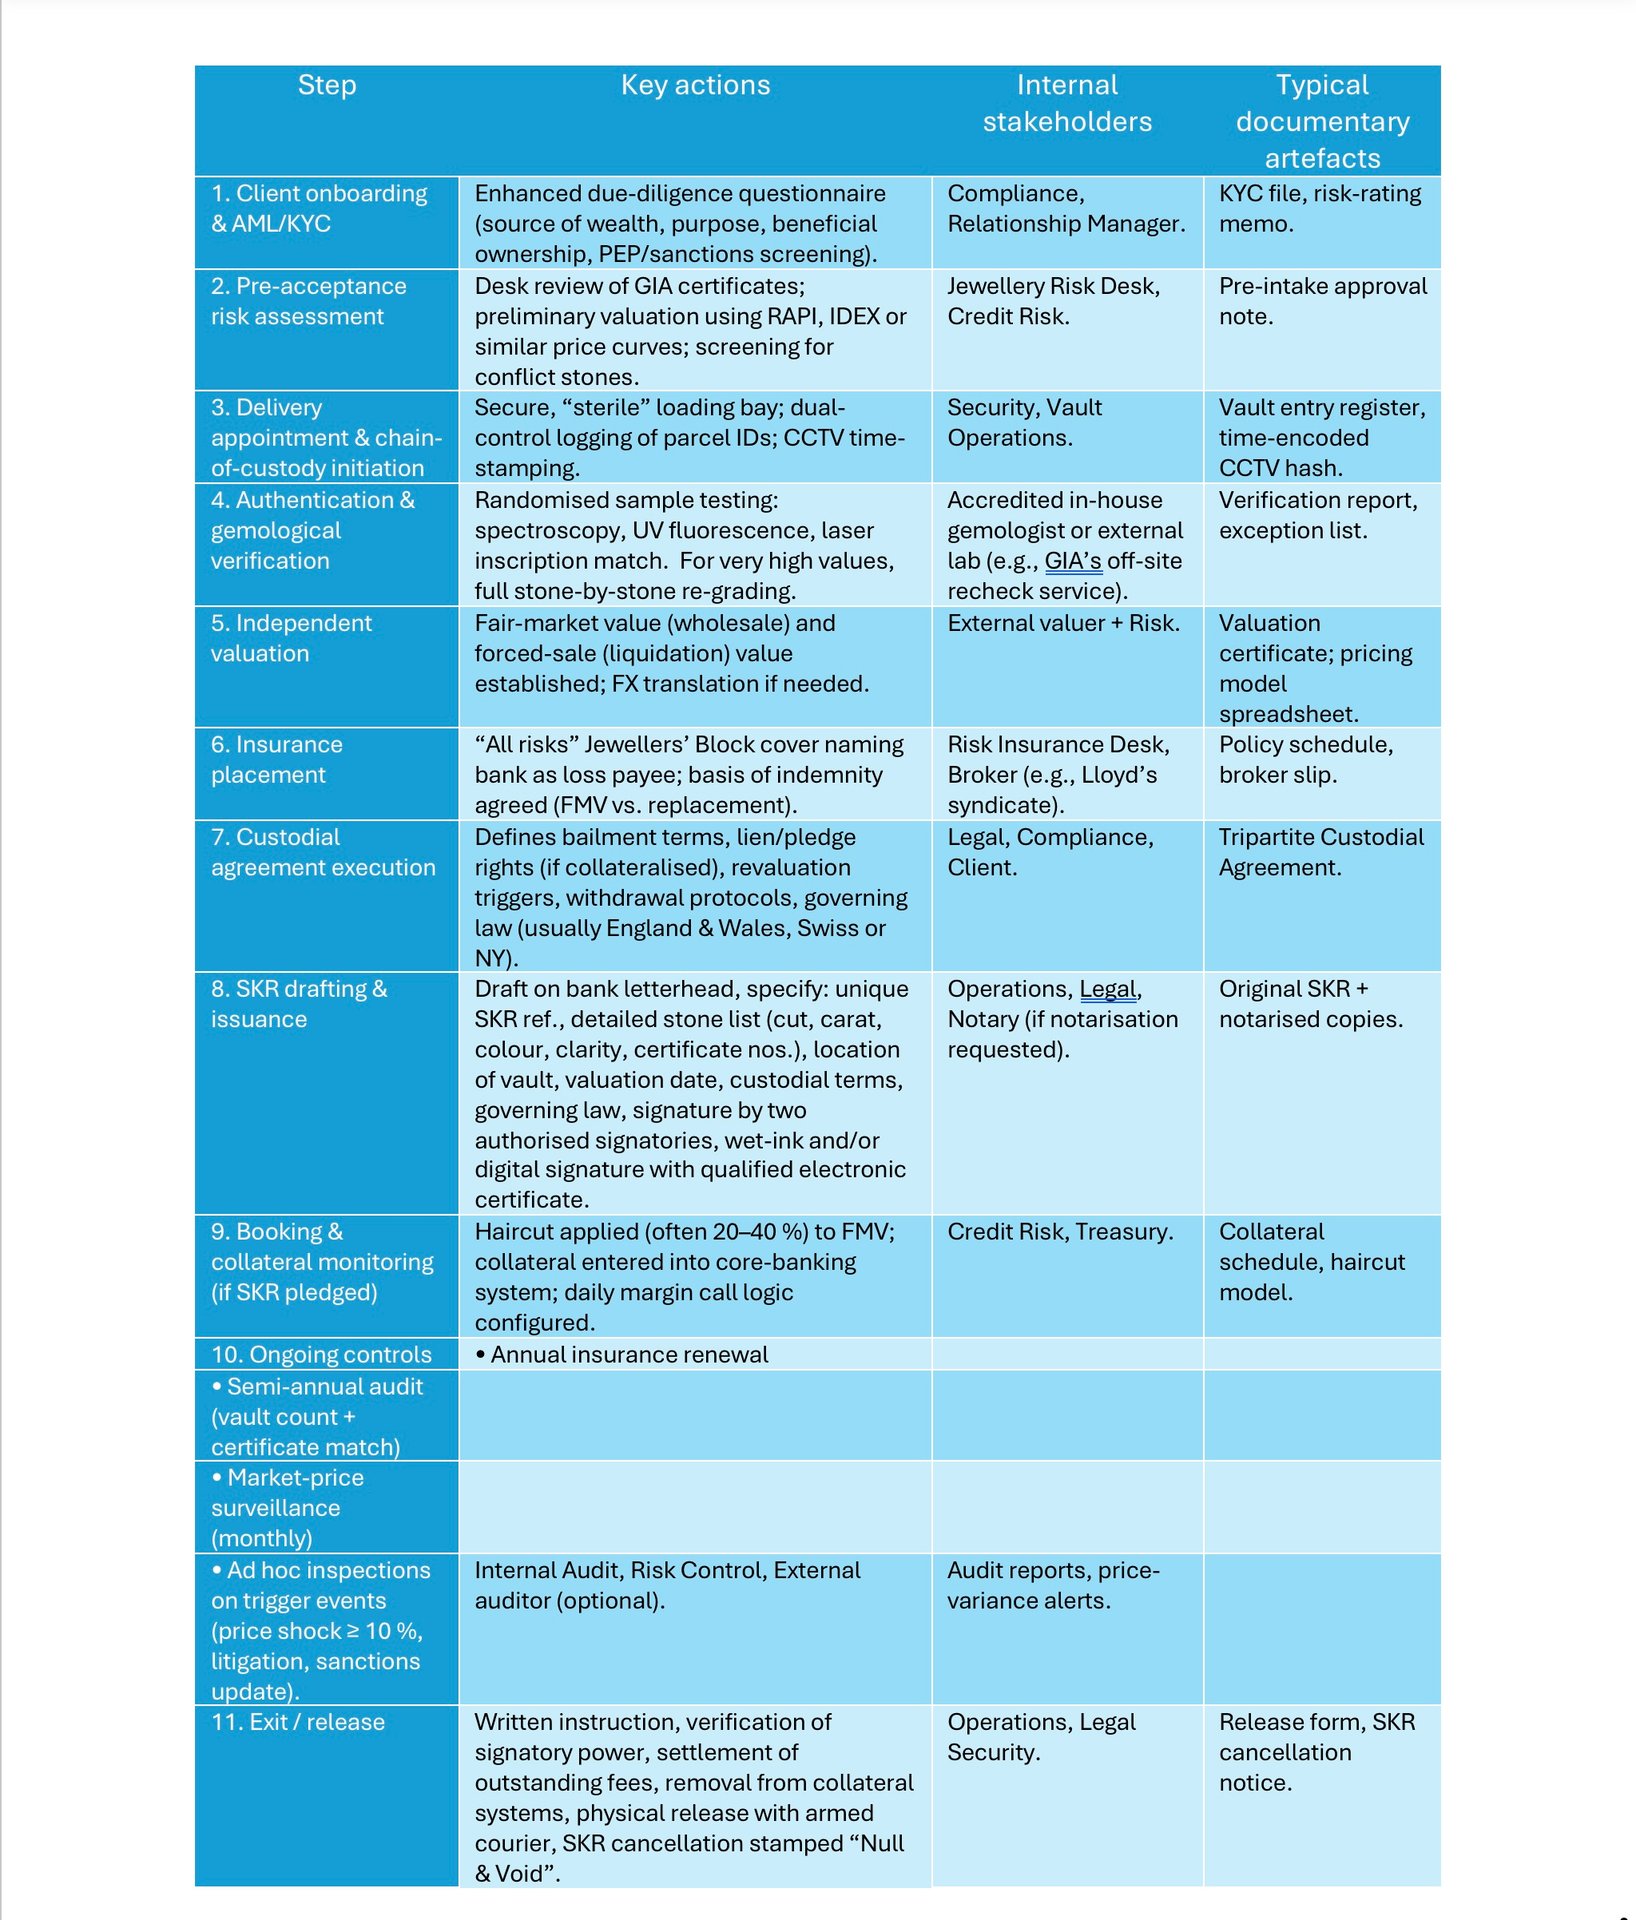
Custodia de diamantes: el proceso paso a paso
| Paso | Acciones clave | Grupos de interés internos | Documentos habituales |
|---|---|---|---|
| 1. Incorporación de clientes y AML/KYC | Cuestionario de diligencia debida reforzada (origen del patrimonio, finalidad, titularidad real, verificación de PEP y de sanciones) | Cumplimiento normativo, gestor de relación | Expediente KYC, memorando de calificación de riesgo |
| 2. Evaluación de riesgos previa a la aceptación | Revisión documental de los certificados del GIA; valoración preliminar mediante la lista de precios Rapaport, IDEX u otras referencias de precios similares; verificación de piedras procedentes de zonas de conflicto | Mesa de riesgos de joyería, riesgo de crédito | Nota de aprobación previa a la admisión |
| 3. Entrega y cadena de custodia | Zona de carga segura y estéril; registro con doble control de los identificadores de los envíos; sellado horario mediante CCTV | Seguridad y operaciones de cámara acorazada | Registro de entrada a la cámara acorazada, hash de CCTV con marca temporal |
| 4. Autenticación y verificación gemológica | Pruebas por muestreo aleatorio: espectroscopia, fluorescencia ultravioleta, verificación de la inscripción láser; para valores muy elevados, nueva clasificación completa piedra por piedra | Gemólogo acreditado interno o laboratorio externo (por ejemplo, el servicio de reverificación externa de GIA) | Informe de verificación, lista de excepciones |
| 5. Valoración independiente | Valor razonable de mercado (mayorista) y valor de venta forzosa (liquidación); conversión de divisas si procede | Tasador externo, riesgo | Certificado de valoración, modelo de fijación de precios |
| 6. Contratación de seguros | Póliza de «todo riesgo» para joyeros (jewellers’ block) que designe al Banco como beneficiario de la indemnización; base de indemnización acordada (valor razonable de mercado o coste de reposición) | Mesa de seguros de riesgos, corredor (por ejemplo, un sindicato de Lloyd’s) | Cuadro de la póliza, nota de cobertura del corredor |
| 7. Acuerdo de custodia | Condiciones del depósito, derechos de retención y de prenda (si existe garantía), desencadenantes de revalorización, protocolos de retirada, ley aplicable (normalmente Inglaterra y Gales, Suiza o Nueva York) | Jurídico, cumplimiento normativo, clientes | Acuerdo tripartito de custodia |
| 8. Redacción y emisión del SKR | En papel con membrete del banco: referencia SKR única, relación detallada de las piedras (talla, quilates, color, pureza, números de certificado), ubicación de la cámara acorazada, fecha de valoración, condiciones de custodia y ley aplicable; firmado por dos firmantes autorizados, con firma manuscrita o firma electrónica cualificada | Operaciones, asuntos jurídicos y notaría (si se solicita la formalización notarial) | SKR original y copias autenticadas ante notario |
| 9. Registro contable y seguimiento de la garantía (si el SKR está pignorado) | Se aplica un recorte (haircut) al valor razonable de mercado (con frecuencia del 20 % al 40 %); la garantía se registra en el sistema central bancario (core banking); se configura la lógica diaria de llamadas de margen | Riesgo de crédito, tesorería | Relación de garantías, modelo de recortes de valoración (haircut) |
| 10. Controles continuos | Renovación anual del seguro; auditoría semestral (recuento en bóveda y conciliación con el certificado); vigilancia mensual del precio de mercado; inspecciones ad hoc ante eventos desencadenantes (variación brusca de precio del 10% o más, litigio, actualización de sanciones) | Auditoría interna, control de riesgos, auditor externo (opcional) | Informes de auditoría y alertas de variación de precios |
| 11. Salida y liberación | Instrucción por escrito, verificación de la facultad de firma, liquidación de las comisiones pendientes, exclusión de los sistemas de garantías, entrega física mediante transporte blindado, SKR cancelado y sellado como «nulo y sin efecto» | Operaciones, asuntos jurídicos, seguridad | Formulario de liberación, aviso de cancelación del SKR |