Trazar el camino hacia el éxito colaborativo: los servicios de banca mayorista de IFB para instituciones financieras
En el entorno cambiante de las finanzas, la colaboración y las alianzas estratégicas son pilares del crecimiento y la innovación. International Finance Bank (IFB) reconoce el papel decisivo de estas asociaciones y extiende su gama completa de servicios de banca mayorista no solo a empresas y entidades públicas, sino también a otros bancos e instituciones financieras. Este enfoque reforzado atiende a las necesidades específicas de dichas entidades y facilita su expansión, su eficiencia operativa y la diversificación de sus servicios. Mediante ejemplos ilustrativos, este artículo examina la amplitud de los servicios de banca mayorista de IFB para instituciones financieras y destaca su potencial transformador.
Banca mayorista: un catalizador para las entidades financieras
Los servicios bancarios mayoristas para bancos e instituciones financieras van más allá de la oferta convencional y proporcionan soluciones financieras especializadas, concebidas para operaciones de gran escala y para la gestión financiera estratégica. Estos servicios son fundamentales para fomentar la colaboración interbancaria, mejorar la gestión de la liquidez y facilitar las actividades de comercio e inversión internacionales.
Las soluciones de banca mayorista a medida de IFB para instituciones financieras
Banca corresponsal: fortalecimiento de las redes globales
Imaginemos un banco regional que desea ampliar su presencia y ofrecer servicios bancarios internacionales a sus clientes. Mediante los servicios de banca corresponsal de IFB, este banco puede utilizar las relaciones corresponsales de IFB para facilitar operaciones transfronterizas, operaciones de divisas y servicios de comercio internacional, reforzando así su ventaja competitiva y su alcance de mercado.
Gestión de la liquidez: estabilidad y crecimiento
Consideremos una entidad financiera que se enfrenta al reto de optimizar su liquidez para garantizar la estabilidad operativa y facilitar el crecimiento. Las soluciones de gestión de liquidez de IFB constituyen un apoyo decisivo, al ofrecer herramientas y estrategias avanzadas para la gestión eficiente de activos y pasivos, de modo que la entidad pueda atender sus obligaciones a corto plazo e invertir en oportunidades a largo plazo.
Soluciones de gestión de riesgos: cómo gestionar la volatilidad del mercado
Para las entidades financieras que se enfrentan a la complejidad de los riesgos de mercado, de crédito y operativos, IFB ofrece soluciones personalizadas de gestión de riesgos. Desde permutas de tipos de interés hasta instrumentos de cobertura de divisas, IFB permite a estas instituciones mitigar los riesgos, garantizando su estabilidad financiera y la seguridad de los activos de sus clientes.
Servicios de compensación y liquidación: facilitación del buen funcionamiento de las transacciones
En las operaciones interbancarias, la eficiencia y la fiabilidad son primordiales. Los servicios de compensación y liquidación de IFB garantizan que las operaciones financieras entre instituciones se ejecuten de forma fluida y precisa, reduciendo los riesgos de liquidación y aumentando la rapidez de las operaciones, con lo que se mejora la eficiencia operativa en su conjunto.
Préstamos sindicados y financiación de proyectos: apertura de iniciativas colaborativas
Imagine varios bancos que se asocian para financiar un proyecto de infraestructura de gran escala que ninguna entidad podría sostener por sí sola. IFB puede participar en préstamos sindicados y en financiación de proyectos, ya sea como organizador o como participante, aportando el capital y la coordinación necesarios para hacer realidad estas iniciativas, favoreciendo así el éxito colaborativo y el desarrollo económico.
La ventaja estratégica de asociarse con IFB
Los servicios de banca mayorista de IFB para instituciones financieras reflejan el compromiso de promover el éxito colaborativo y de reforzar las capacidades de las instituciones asociadas. Al apoyarse en la experiencia, las relaciones de corresponsalía y las soluciones financieras de IFB, los bancos y las instituciones financieras pueden abrir nuevas vías de crecimiento, diversificar sus servicios y fortalecer su posición en el mercado.
Iniciar una colaboración con IFB
En la intrincada red de las finanzas globales, las alianzas estratégicas entre entidades financieras abren el camino al éxito compartido y a la innovación. IFB invita a los bancos y a las entidades financieras a conocer la amplitud de los servicios de banca mayorista diseñados específicamente para sus necesidades. Juntos podemos dominar la complejidad de los mercados financieros, aprovechar oportunidades de crecimiento y alcanzar nuestras ambiciones comunes. Póngase en contacto con IFB hoy mismo para descubrir cómo nuestros servicios de banca mayorista pueden transformar la trayectoria de su entidad e impulsar un futuro de prosperidad compartida.
Cuentas corresponsales Nostro-Vostro de IFB para otras instituciones financieras y bancos
El establecimiento de una relación de cuentas nostro y vostro con un International Finance Bank (IFB) conlleva un proceso minucioso que exige la presentación de la documentación completa. La documentación sigue los estándares internacionales de banca corresponsal —la Recomendación 13 del GAFI (FATF), las directrices del Comité de Basilea sobre la gestión adecuada de los riesgos de blanqueo de capitales y financiación del terrorismo, y el Cuestionario de diligencia debida de banca corresponsal (CBDDQ) del Grupo Wolfsberg— y garantiza la creación de una relación operativa transparente, segura y eficiente entre los bancos corresponsales.
1. Documentación societaria:
- Escritura de constitución o estatutos sociales: Documentos jurídicos que acreditan la constitución del banco, incluidos su denominación legal, su estructura y su objeto.
- Licencia de actividad: Acreditación de la autorización del banco para operar en su jurisdicción.
- Certificado de vigencia y buena situación (Certificate of Good Standing): Acredita el cumplimiento por parte del banco de las leyes y reglamentos locales.
- Acuerdo del consejo de administración: Decisión formal del consejo de administración del banco por la que se autoriza la apertura de la cuenta y se designa a las personas facultadas para suscribir el contrato en nombre del banco.
2. Estados financieros:
- Estados financieros auditados (últimos 2 o 3 ejercicios): Informes completos que incluyan balances, cuentas de resultados y estados de flujos de caja, auditados por una firma contable de reconocido prestigio.
- Estados financieros intermedios (si procede): Estados financieros trimestrales o semestrales más recientes, cuando los últimos estados auditados no sean recientes.
3. Documentación operativa:
- Perfil del banco: Descripción detallada de la entidad, incluidos su historia, presencia en el mercado, tipos de actividades que desarrolla y cobertura geográfica.
- Documentos de la política de AML/KYC: documentación que acredita las políticas y procedimientos del banco en materia de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC).
- Políticas de gestión de riesgos: Descripción de las estrategias de evaluación y gestión de riesgos del Banco, incluidos los controles de riesgo de crédito, de mercado y operativo.
4. Información sobre la titularidad y la gestión:
- Declaración de titularidad real final (UBO): divulgación de los titulares reales finales del banco, normalmente las personas físicas o entidades que poseen o controlan más de un porcentaje determinado de las acciones del banco.
- Perfiles de la alta dirección: Biografías y cualificaciones del personal directivo clave del banco, con especial atención a su especialización y experiencia en el sector bancario.
5. Documentación jurídica y de cumplimiento normativo:
- Cumplimiento normativo y autorización regulatoria: Documentos que acrediten el cumplimiento de la normativa bancaria internacional, incluidas las licencias para operar en mercados extranjeros, cuando proceda.
- Dictámenes jurídicos: Cuando sea necesario, dictámenes jurídicos sobre la capacidad del banco para establecer una relación nostro-vostro, normalmente elaborados por un asesor jurídico.
6. Requisitos técnicos y operativos:
- Capacidades de sistemas y operativas: descripción general de la infraestructura técnica del banco para el tratamiento de operaciones, la elaboración de informes y la comunicación con IFB.
- Códigos SWIFT/BIC: los códigos identificadores bancarios (BIC) o códigos SWIFT, que facilitan las transacciones internacionales.
- Cuestionario de diligencia debida: cuestionario CBDDQ de Wolfsberg cumplimentado, con información detallada sobre las operaciones, la gobernanza y las prácticas de gestión de riesgos del banco.
7. Documentación en materia de prevención del blanqueo de capitales (AML) y de la financiación del terrorismo (CFT):
- Documentación del programa AML/CTF: Descripción detallada de los programas del banco para combatir el blanqueo de capitales y la financiación del terrorismo, incluidos los procedimientos de identificación de clientes, de seguimiento de transacciones y de comunicación de información.
- Informes de auditoría independiente en materia de AML/CTF: Informes de auditorías independientes de los programas de AML/CTF del banco, que ponen de relieve el cumplimiento de las normas internacionales.
8. Información de contacto y enlace operativo:
- Datos de contacto: Nombres, cargos e información de contacto de los interlocutores principales para las comunicaciones operativas, jurídicas y de cumplimiento normativo.
- Acuerdos operativos: acuerdos detallados que definen los aspectos operativos de la relación nostro-vostro, incluidas las instrucciones de liquidación, las estructuras de comisiones y los procedimientos de conciliación.
9. Medidas de seguridad y prevención del fraude:
- Políticas y procedimientos de ciberseguridad: Documentación que describe las medidas de ciberseguridad del banco, incluidas la protección de datos, los planes de respuesta ante brechas y las auditorías de seguridad periódicas.
- Estrategias de prevención del fraude: Estrategias y herramientas detalladas que emplea el Banco para detectar y prevenir el fraude, incluidos los mecanismos de fraude interno y externo.
10. Infraestructura de tecnologías de la información (TI):
- Descripción general de los sistemas informáticos: descripciones detalladas de los sistemas informáticos en uso, incluidos los sistemas de core bancario, los sistemas de gestión de relaciones con los clientes (CRM) y cualquier servicio de terceros.
- Planes de continuidad de negocio y de recuperación ante desastres: documentación que acredite la preparación del banco ante fallos de los sistemas informáticos, catástrofes naturales u otras perturbaciones de sus operaciones.
11. Catálogo de productos y servicios:
- Descripción detallada de los servicios: relación y descripción completas de los productos y servicios ofrecidos, con especial atención a las transacciones internacionales y a los servicios específicos relacionados con acuerdos nostro-vostro.
- Estructuras de comisiones y políticas de precios: Explicación detallada de las comisiones asociadas a las transacciones internacionales, el mantenimiento de cuentas y otros servicios conexos.
12. Cumplimiento normativo y supervisión:
- Registros de formación en cumplimiento normativo: Documentación de los programas permanentes de formación en cumplimiento normativo para los empleados, en particular los que participan en operaciones bancarias internacionales.
- Informes de auditoría externa e interna: informes de auditoría recientes que ofrezcan información sobre el cumplimiento por parte del banco de la normativa financiera, su integridad operativa y sus prácticas de gestión de riesgos.
Documentación complementaria que IFB puede solicitar:
1. Documentación de solicitud y aprobación:
- Autorizaciones regulatorias: cualquier autorización que el banco solicitante necesite de su propio regulador para la relación, cuando proceda.
- Notificaciones de aprobación: copias de dichas aprobaciones.
2. Documentación de cumplimiento normativo:
- Presentación completa del marco AML/CTF: Presentación detallada del marco AML/CTF del banco, incluidas las políticas, los procedimientos y la eficacia del programa.
- Evaluación de riesgos de la banca corresponsal extranjera: Evaluación documentada de los riesgos asociados a la relación de banca corresponsal extranjera, incluidos los riesgos geográficos, el riesgo de la base de clientes y el riesgo de productos y servicios.
3. Informes financieros y operativos:
- Informes de adecuación de capital: Informes que acreditan el cumplimiento por parte del banco de los requisitos internacionales de capital, garantizando la estabilidad financiera.
- Informes de liquidez: Análisis de la posición de liquidez del banco para atender las obligaciones a corto plazo y las necesidades operativas.
- Informes de exposición al riesgo de cambio: Documentación de la exposición del banco a los riesgos de tipo de cambio, incluidas las medidas adoptadas para mitigar dichos riesgos.
4. Documentación sobre la titularidad y el control:
- Diligencia debida reforzada (EDD) sobre los titulares reales: informes detallados de EDD sobre los titulares reales del banco, en especial aquellos que ostentan un control o una influencia significativos sobre las operaciones del banco.
5. Documentación de integridad operativa y seguridad:
- Informes de gestión del riesgo operativo: informes detallados sobre las estrategias de gestión del riesgo operativo del banco y su eficacia para mitigar los riesgos.
- Informes de auditoría de seguridad de la información: Informes de auditoría independientes que evalúan la solidez de las medidas de seguridad de la información del banco frente a posibles ciberamenazas.
6. Correspondencia con los reguladores:
- Respuestas a requerimientos regulatorios: copias de las respuestas a requerimientos o solicitudes de información de las autoridades regulatorias.
- Documentación sobre la resolución de incidencias de cumplimiento normativo: Documentación sobre cualquier incidencia de cumplimiento normativo detectada por los reguladores y sobre las resoluciones o medidas correctoras adoptadas posteriormente por el banco.
El proceso de elaboración y presentación de este amplio conjunto de documentos exige un enfoque riguroso, que garantice que todos los aspectos de las operaciones del banco, de sus estrategias de gestión de riesgos y de sus marcos de cumplimiento normativo se comuniquen con transparencia tanto a IFB como a los organismos reguladores pertinentes. Esta documentación exhaustiva sirve no solo como prueba de la integridad operativa del banco y de su compromiso con el cumplimiento normativo, sino también como fundamento de una relación bancaria internacional fiable y segura.
Volumen óptimo de fondos que debe mantenerse en IFB
El volumen óptimo de fondos que un banco debe mantener en su banco corresponsal depende de múltiples factores, cada uno de los cuales merece una consideración rigurosa. Esta determinación se ve influida de manera decisiva por el volumen de transacciones del banco en cuestión, así como por otras variables que incluyen, entre otras, la velocidad de las transacciones, la naturaleza de las demandas de su clientela y los requisitos regulatorios que debe cumplir.
Factores que deben considerarse:
- Volumen y velocidad de las transacciones: la cuantía de fondos requerida es directamente proporcional al volumen y a la velocidad de las transacciones procesadas. Un mayor volumen de transacciones o un ritmo más rápido de las mismas exige una reserva más elevada para garantizar la liquidez y facilitar un procesamiento fluido.
- Naturaleza de las operaciones: la tipología de las operaciones (si son predominantemente nacionales o internacionales, el importe medio de las operaciones y las divisas en que se denominan) también desempeña un papel determinante. Las operaciones internacionales, por ejemplo, pueden conllevar consideraciones adicionales, como las reservas de divisas y el cumplimiento de la normativa de los bancos corresponsales en distintas jurisdicciones.
- Requisitos regulatorios: los mandatos regulatorios, como los requisitos de reservas, los ratios de liquidez y los ratios de adecuación de capital, deben observarse escrupulosamente. Estas normas están concebidas para garantizar la solvencia y la liquidez del banco, por lo que exigen mantener en el banco corresponsal un importe mínimo de fondos como referencia.
- Estrategias de gestión de riesgos: El enfoque del banco en materia de gestión de riesgos, en particular del riesgo de liquidez y del riesgo de crédito, influye en el volumen de fondos que mantiene en el banco corresponsal. Una estrategia más conservadora puede favorecer unas reservas más elevadas para amortiguar perturbaciones inesperadas o atender demandas imprevistas.
- Costes operativos y eficiencia: Los costes operativos asociados al mantenimiento de saldos en bancos corresponsales, incluidas las comisiones por transacción y el coste de oportunidad de mantener fondos en reserva en lugar de invertirlos, deben ponderarse con criterio frente a la necesidad de liquidez.
Cálculo del volumen óptimo:
Para calcular el volumen óptimo de fondos que debe mantenerse en un banco corresponsal, una entidad podría emplear modelos estadísticos y financieros que incorporen los factores mencionados. Estos modelos podrían utilizar datos históricos para proyectar los volúmenes de transacciones y las necesidades de liquidez, ajustados en función de los cambios previstos en las condiciones de mercado o en la estrategia empresarial.
Como directriz propia de IFB para los clientes corresponsales, recomendamos mantener un colchón equivalente a al menos el 15 % de su volumen mensual de transacciones, o al importe máximo de transacciones previsto en un mes determinado, si este fuera superior. Esta regla sirve para garantizar que el banco disponga de liquidez suficiente para atender sus necesidades operativas en una amplia variedad de circunstancias, protegiéndose así frente a posibles déficits de liquidez.
Este colchón estratégico permite al Banco gestionar sus operaciones diarias con fluidez, atender demandas imprevistas y afrontar con resiliencia los periodos de tensión financiera. La elección del mayor valor entre el 15 % de las transacciones mensuales y el importe máximo de transacción previsto garantiza una sólida posición de liquidez, teniendo en cuenta tanto los flujos transaccionales ordinarios como los posibles picos de demanda.
Comisiones y costes indicativos asociados a las cuentas nostro
Comisiones de la cuenta nostro (indicativas)
| Concepto | Descripción | Comisión |
|---|---|---|
| Comisión de activación de cuenta | Se cobra al abrir la cuenta nostro y en cada aniversario de su activación | EUR 25,000 al año |
| Saldo mínimo | Colchón sin devengo de intereses que debe mantenerse en todo momento | EUR 500 000 (permanente) |
| Comisión mensual de mantenimiento | Administración de cuentas | 500 EUR al mes |
| Comisión por transacción entrante | Por cada abono SWIFT recibido | EUR 10 por transacción |
| Comisión por transacción saliente | Por cada adeudo SWIFT saliente | 20 EUR por operación |
| Margen de cambio de divisas | Margen sobre los tipos medios de mercado | Normalmente entre el 0,15 % y el 0,30 % del principal |
| Comisiones adicionales de corresponsales | Cuando intervengan corresponsales terceros | EUR 25–75 por operación |
| Comisiones por mensajes SWIFT | Mensajes no transaccionales (por ejemplo, mensajes de formato libre y de investigación) | EUR 5 por mensaje |
| Comisión de confirmación de auditoría | Confirmaciones de cuentas auditadas, con periodicidad anual | 200 EUR por confirmación |
| Comisiones por discrepancias e investigaciones | Investigación de discrepancias en las operaciones | 50 EUR por hora (facturados en fracciones de 30 minutos) |
Pueden aplicarse comisiones adicionales por herramientas avanzadas de informes, integraciones de API o servicios de conciliación automatizada.
¿Quién más puede establecer una relación de banca corresponsal?
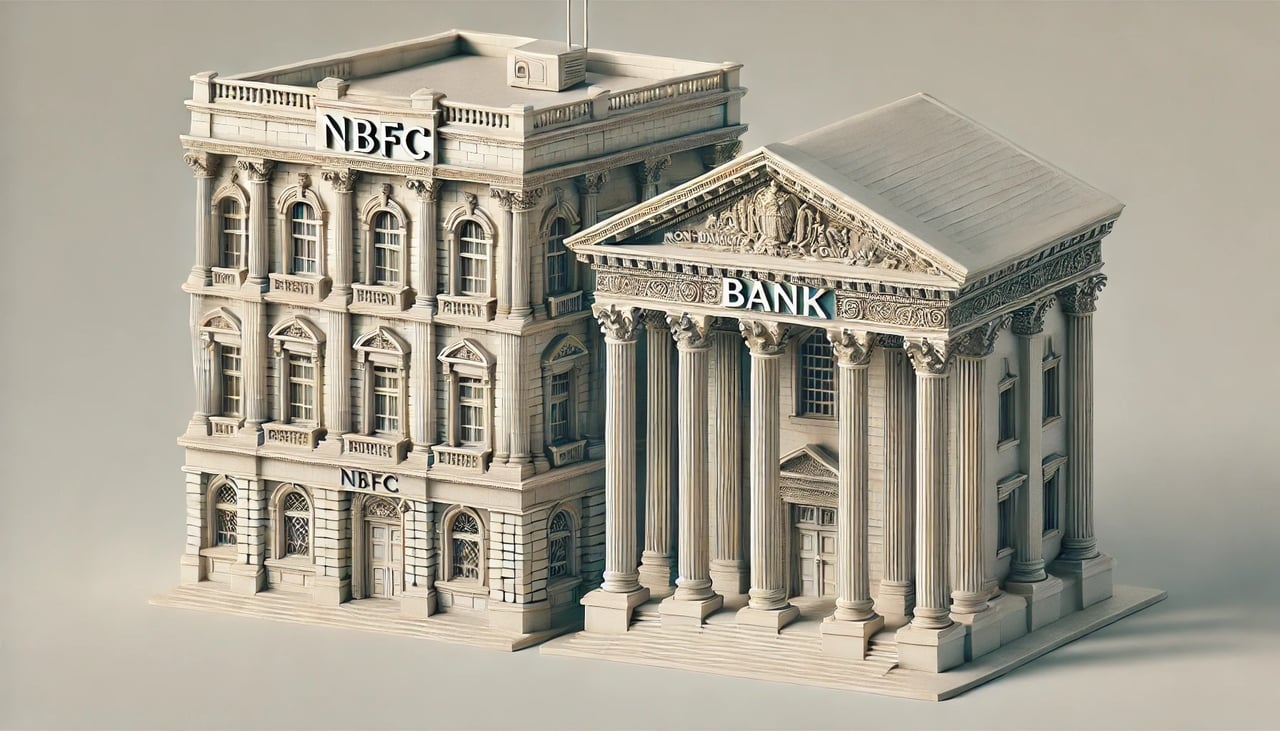
Otras entidades, además de los bancos tradicionales, pueden abrir cuentas bancarias corresponsales, aunque ello es relativamente infrecuente y suele estar sujeto a un riguroso escrutinio regulatorio. Estas entidades pueden incluir:
- Instituciones financieras: las instituciones financieras no bancarias (NBFI) o las sociedades financieras no bancarias (NBFC), como las cooperativas de crédito, las asociaciones de ahorro y préstamo y las sociedades de valores, pueden abrir cuentas corresponsales, principalmente para facilitar operaciones internacionales o acceder a determinados servicios bancarios.
- Proveedores de servicios de pago: empresas que prestan servicios de procesamiento de pagos, como PayPal o Stripe, y que pueden establecer cuentas corresponsales para simplificar los pagos y las liquidaciones transfronterizos.
- Empresas fintech: Las empresas fintech emergentes, en particular las dedicadas a transferencias internacionales de dinero, monederos digitales y plataformas de intercambio de criptomonedas, pueden recurrir a relaciones de banca corresponsal para salvar las diferencias entre distintos sistemas financieros.
- Centros de tesorería corporativa: Las grandes empresas multinacionales con operaciones de tesorería sofisticadas pueden abrir cuentas corresponsales para gestionar la liquidez global y optimizar sus operaciones financieras transfronterizas.
- Operadores de divisas: Las entidades especializadas en la negociación de divisas pueden utilizar cuentas corresponsales para facilitar grandes volúmenes de operaciones internacionales en moneda extranjera.
Consideraciones regulatorias
Las entidades ajenas a la banca tradicional deben cumplir exigentes requisitos regulatorios, entre ellos:
- Normativa de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC): el cumplimiento de la legislación AML y KYC es esencial para prevenir actividades ilícitas como el blanqueo de capitales y la financiación del terrorismo.
- Estabilidad financiera: acreditar ante los reguladores y los bancos corresponsales una situación financiera estable y procesos adecuados de gestión del riesgo.
- Licencias y autorización: Obtener las licencias y aprobaciones necesarias de las autoridades regulatorias financieras locales competentes y encontrarse en situación regular.
Posibles desafíos y riesgos
- Escrutinio regulatorio: las entidades no bancarias pueden estar sujetas a un mayor escrutinio regulatorio, lo que hace que el proceso resulte más complejo y costoso.
- Riesgo reputacional: Mantener relaciones de banca corresponsal sin una reputación sólida ni una posición regulatoria adecuada puede entrañar riesgos reputacionales que deriven en la denegación del acceso por parte del banco corresponsal.
- Complejidad operativa: La gestión de cuentas corresponsales implica manejar complejas normativas bancarias internacionales y protocolos operativos.
Tipos de cuentas bancarias corresponsales
En IFB trabajamos con bancos corresponsales seleccionados para facilitar la intermediación financiera transfronteriza, las liquidaciones de divisas, los corredores de liquidez y la gestión institucional de tesorería. Nuestro marco de banca corresponsal se ajusta rigurosamente a las normas internacionales de cumplimiento normativo y ofrece tipos de cuenta estructurados, adaptados a una variedad de socios institucionales e interbancarios.
A continuación se ofrece una visión general de las principales estructuras de cuenta utilizadas por IFB y por nuestras contrapartes en los distintos entornos regulatorios.
1. Cuentas nostro y vostro
Estos son los pilares fundamentales de la banca corresponsal clásica, utilizados en todo el mundo por las entidades financieras para prestar servicios de liquidación y compensación de efectivo en jurisdicciones y divisas extranjeras.
Cuenta nostro («nuestra cuenta en su entidad»)
- Una cuenta nostro es una cuenta que IFB mantiene en un banco corresponsal extranjero, normalmente en divisa extranjera (por ejemplo, USD, GBP, AED).
- Estas cuentas son esenciales para las operaciones de divisas, la liquidación en distintas monedas y los pagos de financiación del comercio.
Cuenta vostro («su cuenta con nosotros»)
- Una cuenta vostro es la imagen especular: la mantiene un banco extranjero en IFB, en EUR, USD u otra divisa.
- Estas cuentas permiten a los bancos extranjeros efectuar y recibir pagos por cuenta de sus clientes a través de IFB y de su red corresponsal.
Caso de uso: un banco de África Oriental mantiene en IFB una cuenta vostro en EUR para efectuar y recibir pagos en euros de sus clientes, ejecutados a través de los bancos corresponsales de IFB.
2. Cuentas ómnibus
Una cuenta ómnibus es una estructura de cuenta agrupada que consolida los saldos y las operaciones de varios clientes o subentidades subyacentes en una única cuenta mantenida por un intermediario autorizado: normalmente una correduría, un gestor patrimonial, un banco extranjero o un custodio.
Las cuentas ómnibus se utilizan con frecuencia en los entornos de compensación de valores, banca de inversión y custodia de activos digitales.
Características principales
- Sin segregación directa por subcuentas en los libros de IFB (solo se registra al titular global o ómnibus).
- Las responsabilidades de KYC/AML a nivel de cada cliente subyacente recaen en el titular de la cuenta ómnibus.
- La conciliación diaria y los protocolos de plena transparencia son obligatorios.
Requisitos regulatorios
IFB solo acepta estructuras ómnibus procedentes de:
- Intermediarios o empresas de servicios de inversión que cumplen la MiFID II
- Bancos y custodios de jurisdicciones miembros del FATF
- Proveedores de servicios de criptoactivos autorizados conforme al Reglamento de la UE relativo a los mercados de criptoactivos (MiCA)
Seguimiento continuo: todos los titulares de cuentas ómnibus deben presentar trimestralmente declaraciones de cumplimiento de KYC y facilitar, a solicitud, inspecciones por transparencia (look-through) de la actividad de las cuentas subyacentes.
3. Cuentas corresponsales anidadas
Las cuentas anidadas implican el uso de un banco corresponsal intermediario para encaminar operaciones internacionales por cuenta de un banco tercero que, a su vez, no mantiene una cuenta directa en IFB.
Cómo funciona
- El Banco A → mantiene una cuenta en
- El Banco B → que mantiene una cuenta vostro directa en
- Banco C.
Riesgos y restricciones
- Las relaciones anidadas están sujetas a un mayor riesgo regulatorio, en particular en lo relativo a:
- Elusión de sanciones
- Opacidad jurisdiccional
- Posible exposición al blanqueo de capitales y a la financiación del terrorismo
IFB admite cuentas corresponsales anidadas en el marco de acuerdos trilaterales específicos aprobados previamente, en los que:
- La plena transparencia está disponible para la entidad originadora (Banco A),
- El Banco B cumple los requisitos de divulgación del Pilar II/III de Basilea III,
- El flujo de fondos puede ser auditado de forma continua.
4. Cuentas de transferencia de pagos (Payable-Through Accounts, PTA)
Las PTA son cuentas de corresponsalía a través de las cuales los clientes particulares o institucionales de un banco extranjero pueden acceder directamente a los servicios de IFB (p. ej., transferencias electrónicas, conversión de divisas), sin pasar, en la práctica, por el proceso de incorporación directa como clientes de IFB.
Las cuentas de pago en tránsito (PTA) se consideran a escala internacional de alto riesgo; la legislación estadounidense, por ejemplo, exige para ellas una diligencia debida reforzada (USA PATRIOT Act, sección 312).
Política de IFB
Debido al riesgo extremo de BC/FT (blanqueo de capitales y financiación del terrorismo) y a la falta de transparencia, IFB no ofrece PTA en condiciones estándar. Cuando se hacen excepciones, estas son:
- Ofrecido únicamente a entidades financieras reguladas
- Sujeto a las obligaciones de transparencia respecto de los clientes finales (look-through)
- Regido por acuerdos bilaterales específicos con estándares de diligencia debida alineados con OFAC/FATF
5. Cuentas de compensación y liquidación
Estas cuentas se mantienen en sistemas de banco central, RTGS o de compensación, por IFB o por sus bancos corresponsales. Permiten el procesamiento en tiempo real y la liquidación definitiva de:
- Pagos interbancarios
- Operaciones con valores
- Operaciones de tesorería
Ejemplos de uso
- Compensación en EUR (T2, EBA STEP2) mediante acuerdos de corresponsalía
- Compensación en USD (Fedwire, CHIPS) mediante acuerdos de corresponsalía
- Sistemas RTGS locales para operaciones en moneda nacional en determinados países
Medidas de seguridad
- Todas las cuentas de compensación están sujetas a controles de liquidez intradía,
- Separación mediante barreras de información («firewall») respecto de las actividades comerciales, y
- Supervisión de los ratios LCR/NSFR de Basel III.
Cumplimiento normativo y supervisión de riesgos
Todas las relaciones de banca corresponsal se rigen por los siguientes marcos normativos:
- Las 40 Recomendaciones del FATF
- Directrices del Comité de Supervisión Bancaria de Basilea
- Doble cumplimiento de la AMLD6 de la UE y del RGPD
- Sección 312 de la U.S. Patriot Act (para los corredores en dólares estadounidenses)
- Los requisitos del regulador de IFB, la Anjouan Offshore Finance Authority (AOFA)
Las cuentas corresponsales son:
- Sujeto a la calificación de riesgo en el momento de la incorporación
- Revisado en el marco de la recertificación anual de cumplimiento normativo
- Supervisado mediante el cribado de transacciones en tiempo real y
- Sujeto a derechos de suspensión inmediata ante señales de alerta (por ejemplo, PEP, entidades sancionadas o aumentos repentinos del volumen de operaciones)
Otros tipos de cuenta institucional en IFB
En IFB ofrecemos una gama completa de estructuras de cuentas institucionales adaptadas a las necesidades precisas de bancos corresponsales, custodios, corredores-operadores de valores (broker-dealers), sociedades fiduciarias e intermediarios financieros regulados. Cada tipo de cuenta está concebido para respaldar los modelos operativos de nuestros clientes y, al mismo tiempo, ajustarse a las normas regulatorias internacionales, a los requisitos de protección de los activos de los clientes y a rigurosos protocolos contra el blanqueo de capitales.
A continuación se ofrece una visión general de los principales tipos de cuenta disponibles en IFB, junto con sus características funcionales y sus rasgos en materia de cumplimiento normativo.
1. Cuentas ómnibus
Una cuenta ómnibus es una estructura de cuenta agrupada que mantiene un intermediario financiero regulado (como un banco custodio, una sociedad de valores o un administrador de fondos) por cuenta de varios clientes subyacentes. Si bien en el libro mayor de IFB figura como titular de la cuenta únicamente el intermediario, este conserva plena responsabilidad por la identificación, la verificación y la supervisión de los titulares reales.
Caso de uso: Custodia transfronteriza de valores, agregación institucional de operaciones de divisas o agrupación de plataformas de inversión.
Características principales:
- Los datos de los beneficiarios efectivos se conservan fuera del libro mayor
- Requiere autorización regulatoria y transparencia en materia de KYC
- Conciliación diaria y auditorías periódicas de transparencia exigidas
Entidades admisibles:
- Empresas de servicios de inversión sujetas a MiFID II de la UE
- Custodios conformes con las normas del FATF
- VASP institucionales (sujetos a diligencia debida reforzada)
2. Cuentas segregadas (dedicadas)
Las cuentas segregadas son cuentas abiertas a nombre de un cliente final o de una persona jurídica concretos, mantenidas y reflejadas directamente en el libro mayor principal de IFB. Esta estructura garantiza la plena separación jurídica de los activos de los clientes y suele exigirse conforme a los marcos legales que rigen los organismos de inversión colectiva, los acuerdos fiduciarios o los mandatos de gestión patrimonial privada.
Caso de uso: family offices de grandes patrimonios, vehículos de inversión, fiduciarios de fondos de pensiones y estructuras de sociedades instrumentales (SPV) que requieren la segregación de activos.
Ventajas:
- Titularidad jurídica clara
- Segregación que, con la documentación jurídica adecuada, puede respaldar la protección en caso de insolvencia
- Informes regulatorios sencillos
3. Cuentas fiduciarias (trust)
Una cuenta fiduciaria es mantenida por un fideicomisario o fiduciario en nombre de uno o varios beneficiarios, de conformidad con una escritura de fideicomiso o un mandato fiduciario. Estas cuentas se rigen, por lo general, por los principios del trust del derecho anglosajón (common law) e implican deberes legales reforzados de diligencia, lealtad y plena divulgación.
Caso de uso: Sociedades fiduciarias, fundaciones privadas, regímenes de tutela, estructuración sucesoria.
Características:
- Titularidad legal en manos del fiduciario
- Participación beneficiaria en poder de terceros
- Sujeto a la autorización fiduciaria y al derecho de trusts de la jurisdicción correspondiente
4. Cuentas de titular interpuesto (nominee)
Una cuenta de nominatario es aquella en la que los activos se mantienen a nombre de una entidad nominataria (normalmente un despacho de abogados, un custodio o una sociedad fiduciaria) por cuenta de un titular real. Esta estructura se utiliza por razones de confidencialidad, eficiencia o administración transfronteriza; en ningún caso obstaculiza la transparencia regulatoria.
Uso previsto: carteras de gestión discrecional, estructuración patrimonial regulada, posiciones confidenciales en mercados de capitales.
Gobernanza:
- Se exige la divulgación completa de los beneficiarios finales (UBO)
- Sujeto a las normas de transparencia conforme a las Recomendaciones 24 y 25 del FATF
- Los acuerdos jurídicos deben definir la relación entre el nominatario y el mandante
5. Cuentas de depósito en garantía (escrow)
Una cuenta de depósito en garantía (escrow) es una cuenta neutral y condicionada, gestionada por IFB como tercero independiente. Los fondos o activos se mantienen en fideicomiso hasta que se cumplan las condiciones contractuales predefinidas, normalmente en operaciones de fusiones y adquisiciones, financiación de proyectos, inmobiliarias o con garantía de cumplimiento.
Caso de uso: liquidación de operaciones, compromisos de prefinanciación, desembolsos vinculados a hitos.
Condiciones:
- Se requieren acuerdos bilaterales o tripartitos
- Los fondos permanecen bloqueados hasta que se produzcan los eventos desencadenantes
- La exigibilidad jurídica de las condiciones es esencial
6. Cuentas de dinero de clientes (CMA)
Las cuentas de dinero de clientes son utilizadas por empresas de inversión, sociedades de valores y entidades de dinero electrónico (EMI) para salvaguardar los fondos de los clientes separadamente de su capital propio. Estas cuentas están sujetas a estrictos requisitos de segregación, conciliación diaria y divulgación en virtud de regímenes regulatorios como MiFID II, las normas CASS del Reino Unido y la Regla de Protección del Cliente de la SEC (Regla 15c3-3).
Caso de uso: plataformas de negociación de valores, corredores de divisas (FX), empresas fintech que gestionan fondos de terceros.
Requisitos principales:
- Plena segregación respecto de los fondos propios de la entidad
- Derechos permanentes de certificación y auditoría
- Filtrado de transacciones en tiempo real
7. Subcuentas (libros mayores internos)
Las subcuentas son saldos de clientes o registros de operaciones mantenidos internamente y asentados bajo una cuenta principal o global (ómnibus). Aunque no estén legalmente segregadas en los libros del banco, permiten al operador de la cuenta supervisar y asignar fondos entre varios subusuarios.
Caso de uso: procesadores de pagos, plataformas de intercambio de criptoactivos y plataformas de entidades de dinero electrónico (EMI).
Importante:
- Elevado riesgo regulatorio si los beneficiarios finales no se revelan íntegramente
- Aceptable únicamente si el titular de la cuenta principal está autorizado y se somete a auditorías periódicas de KYC
8. Cuentas propias (con capital propio de la entidad)
Se trata de cuentas utilizadas por el propio IFB para sus operaciones, como la gestión de capital y las operaciones de tesorería. No se utilizan para la custodia de activos de clientes y están completamente separadas de los flujos de los clientes.
9. Cuentas espejo
Las cuentas espejo son cuentas simétricas abiertas en varias jurisdicciones o entidades jurídicas, diseñadas para reflejar operaciones paralelas: con frecuencia para la compensación de tesorería, la gestión sintética del riesgo o la financiación estructurada.
Caso de uso: flujos intragrupo entre matriz y filiales, emisión de notas estructuradas, asignación de capital regulatorio.
Consideraciones de cumplimiento normativo:
- Debe ser transparente para los reguladores y los auditores
- No se utiliza para ocultar operaciones ni para encubrir partidas fuera de balance
Cumplimiento jurídico y normativo
Todas las estructuras de cuenta de IFB están sujetas a:
- Las 40 Recomendaciones del FATF
- AMLD6 de la UE y MiFID II
- Directrices del Comité de Basilea sobre la gestión adecuada de los riesgos de blanqueo de capitales y financiación del terrorismo
- Marcos de transparencia sobre los beneficiarios finales (incluidos CRS, FATCA y registros de titularidad real)
- Sistemas internos de calificación de riesgo y de vigilancia de operaciones
Las cuentas solo podrán abrirse tras una diligencia debida reforzada y estarán sujetas a revisión periódica, supervisión en tiempo real y suspensión o cancelación en caso de incumplimiento de la normativa.