إدارة الثروات
الحفاظ على الثروة
الخدمات المصرفية الخارجية وحماية الأصول
ما ينجح وما لا ينجح
الثروة الظاهرة تجذب المطالبات. فقد يجد الأطباء والمطورون العقاريون والمؤسسون وكبار التنفيذيين أنفسهم في مواجهة دعوى قضائية وأمر قضائي بتجميد الأصول أو إعادتها إلى الوطن.
إن الحساب المصرفي الخارجي في حد ذاته ليس حماية. فبإمكان المحكمة أن تأمر صاحب الحساب بإعادة الأموال، وأن تعاقبه بتهمة ازدراء المحكمة إذا لم يمتثل.
تنبع الحماية من هيكل يُنشأ قبل نشوء أي مطالبة، يتولى فيه أمين مستقل في ولاية قضائية أخرى حيازة الأصول، ويكون مُصرَّحًا به بالكامل لأغراض الضريبة. وإذا أُنشئ على هذا النحو فهو مشروع. أما إذا أُنشئ على عجل بعد أن تلوح مطالبة في الأفق، فهو تحويل احتيالي ويعرّض صاحبه لإجراءات ازدراء المحكمة.
أشهر تركيبة هي صندوق ائتماني في جزر كوك تحته شركة ذات مسؤولية محدودة وحساب مصرفي في ولاية قضائية مختارة بعناية. نعرض فيما يلي وظيفة كل طبقة، مع الحالات التي تبيّن حدودها.
صندوق ائتماني في جزر كوك (Cook Islands Trust)
يجعل قانون الصناديق الاستئمانية الدولية لجزر كوك لعام 1984 الوصول إلى الصندوق الاستئماني الدولي أمرًا عسيرًا على الدائنين الأجانب:
- لا تُنفَّذ الأحكام الأجنبية الصادرة ضد الصندوق الاستئماني؛ ويتعيّن على الدائن إقامة دعوى جديدة أمام المحكمة العليا في جزر كوك.
- يتعيّن على الدائن أن يثبت، بما لا يدع مجالًا لشك معقول، أن القصد الرئيسي للمنشئ كان الإضرار بذلك الدائن عن طريق الاحتيال.
- تسري مهل زمنية قصيرة: فالتحويل الذي يتم بعد مرور أكثر من سنتين على نشوء سبب دعوى الدائن لا يُعدّ احتيالياً، ويجب رفع الدعاوى خلال سنة إلى سنتين.
القضية: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
كان المُنشِئون قد نقلوا أموال المستثمرين إلى صندوق استئماني في جزر كوك. وأمرت المحكمة الأمريكية بإعادتها، فرفض الأمين ذلك. وأيدت محكمة الاستئناف للدائرة التاسعة إدانة المُنشِئين بازدراء المحكمة المدني، فسُجنوا: إذ لم يكن العجز الذي تسببوا فيه بأنفسهم دفاعًا مقبولًا. وبقيت الأموال في جزر كوك، وانتهت القضية بتسوية.
الدرس ذو وجهين. صمد الصندوق الاستئماني؛ أما الذين موّلوه بعد نشوء المطالبة فقد سُجنوا.
الشركة ذات المسؤولية المحدودة (LLC) الكامنة تحت الصندوق الاستئماني
تملك شركة ذات مسؤولية محدودة، يملكها الصندوق الاستئماني، الأصول التشغيلية مثل الحسابات والمحافظ. وفي الأوقات العادية يتولى العميل إدارة الشركة. وعند نشوء مطالبة، يحلّ الأمين محله في الإدارة، بحيث لا تبقى له صلاحية تحريك الأصول.
وتدقق المحاكم الأمريكية بشدة في هذا التحول. فحيث احتفظ المُنشئ بالسيطرة، أو لم يتخلَّ عنها إلا بعد ظهور مطالبة، فإنها تعدّه لا يزال قادرًا على الامتثال وتُدينه بازدراء المحكمة، كما في قضية In re Lawrence (محكمة الإفلاس، المنطقة الجنوبية لفلوريدا). ولذلك لا ينجح الهيكل إلا إذا كانت السيطرة في أيدٍ مستقلة فعلًا قبل وقت كافٍ من أي نزاع.
الحساب المصرفي
الطبقة الثالثة هي الحساب المصرفي. وتكتسب الولاية القضائية أهميتها لثلاثة أسباب:
- ما إذا كان الحكم الأجنبي بدفع مبلغ مالي يتطلب إقامة دعوى محلية جديدة قبل أن يمكن إنفاذه.
- ما إذا كانت السرية المصرفية محمية بموجب نص تشريعي، مع استمرار سريان متطلبات الإبلاغ الضريبي.
- مدى قوة الرقابة على مصارفها.
مقارنة بين الاختصاصات القضائية المصرفية
سويسرا. السرية المصرفية محمية بموجب القانون الجنائي (المادة 47 من قانون المصارف). ويُعترف بالأحكام الأجنبية بموجب قانون القانون الدولي الخاص (المادة 25 وما بعدها) متى استُوفيت شروطه؛ ولا يتعين على الدائن إعادة التقاضي في موضوع النزاع، لكن عليه رفع دعوى للاعتراف بالحكم.
ليختنشتاين. لا تُنفَّذ الأحكام الأجنبية إلا حيثما تنص على ذلك معاهدة أو مبدأ المعاملة بالمثل، وهو ما لا ينطبق على الأحكام المالية الصادرة في الولايات المتحدة؛ ويتعين على الدائن أن يرفع دعوى جديدة في ليختنشتاين.
دبي (مركز دبي المالي العالمي). تطبّق محاكم مركز دبي المالي العالمي التشريعات الخاصة بالمركز المستندة إلى نظام القانون العام الأنجلوسكسوني (Common Law). ويجب عرض الحكم الأجنبي على محاكم المركز قبل إمكان تنفيذه فيها.
سنغافورة. تقع الأحكام الأمريكية خارج نطاق قانون التنفيذ المتبادل للأحكام الأجنبية، ويجب تنفيذها برفع دعوى جديدة وفق القانون العام الأنجلوسكسوني (Common Law). كما أن فتح حساب بصفة غير مقيم أمر شاق.
جزر القمر. هي الولاية القضائية الأم للمصرف؛ والمصارف الخارجية في أنجوان مرخّصة وخاضعة لإشراف AOFA.
خلاصة
- يحمي الصندوق الاستئماني في جزر كوك الأصول من الأحكام الأجنبية، ضمن الحدود الزمنية النظامية.
- تمنح الشركة ذات المسؤولية المحدودة (LLC) مرونة في الإدارة اليومية، شريطة أن تنتقل السيطرة إلى أيدٍ مستقلة في الوقت المناسب.
- يحدد الاختصاص القضائي للمصرف حجم الجهد الذي يتعين على الدائن بذله قبل الوصول إلى الحساب.
- لا يحمي ذلك أي هيكل يُنشأ بعد نشوء المطالبة، ولا العميل الذي يحتفظ بالسيطرة.
هل هو مشروع؟
نعم، شريطة أن يُنشأ الهيكل قبل نشوء أي مطالبة، ولأسباب مشروعة، مع الإفصاح الكامل عنه. فالخارجي (Offshore) لا يعني الإعفاء من الضريبة. يقدّم الأشخاص الأمريكيون نموذج FBAR ونموذج 8938؛ ويحتفظ كل عميل بسجلات محاسبية سليمة، ويستعين بأمناء ومحامين مرخّصين، ولا يُخفي شيئًا عن السلطات الضريبية. فالهيكل يحمي من المطالبات المدنية، لا من السلطة الضريبية.
ما يمكنكم القيام به الآن
- تحدّث إلى مستشارك لدى IFB أو إلى محامٍ متمرس في حماية الأصول.
- صمّم الهيكل بحسب نوع الأصل: عقارات، أو أعمال تجارية، أو محافظ استثمارية، أو أصول رقمية، أو مقتنيات.
- اختر الاختصاص القضائي المصرفي.
- راجع الهيكل مرة في السنة في ضوء السوابق القضائية الجديدة وظروفك الخاصة.
- حافظ على الامتثال.
يجب أن يكون الهيكل قائمًا قبل نشوء النزاع. أما إذا أُنشئ بعده، فإنه لا يحمي شيئًا ويولّد مخاطر خاصة به.
قم بتنزيل عرضنا التقديمي (هنا)
إتقان الحفاظ على الثروات: تجاوز الملكية إلى السيطرة
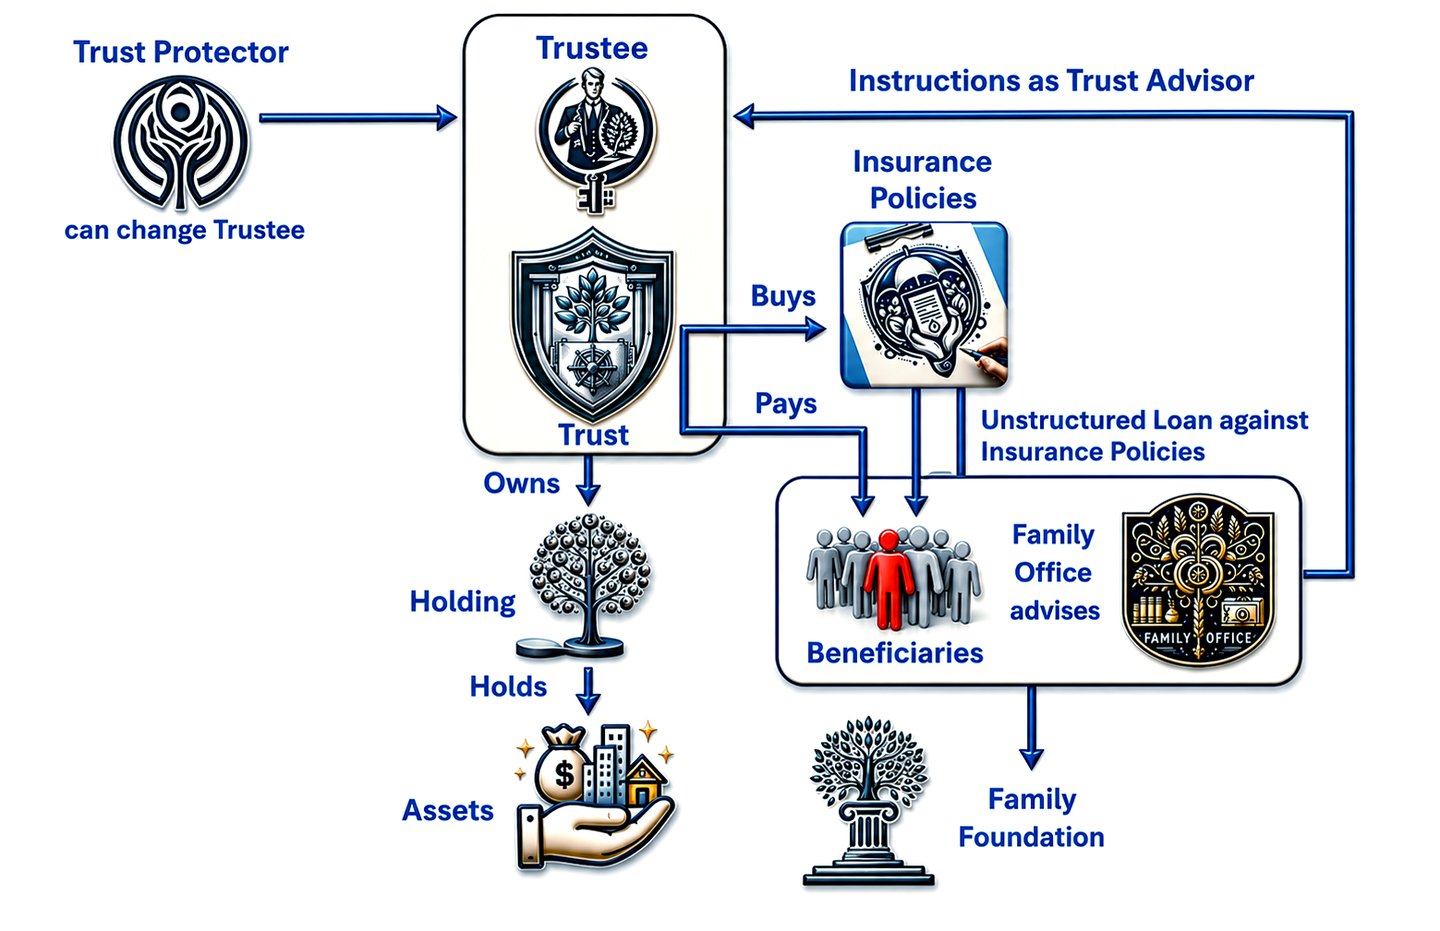
إن الحفاظ على الثروة لدى فئة فاحشي الثراء يتجاوز مجرد تراكم الأصول، ليغدو فنًا استراتيجيًا يكفل استدامتها ونموها عبر الأجيال. ويكمن جوهر هذا النهج في تحوّل جذري في المنظور: من السعي إلى التملّك إلى إحكام السيطرة. وهذه الاستراتيجية الدقيقة لا تحمي الثروة من عوامل التآكل المعتادة، كالضرائب والمنازعات القضائية وسوء الإدارة، فحسب، بل تضمن كذلك انتقالها الفعّال بين الأجيال.
فلسفة السيطرة على الأصول لا مجرد تملكها
أدرك أصحاب الثروات الكبرى منذ زمن طويل أن الملكية المباشرة للأصول تنطوي على عيوب كامنة: المسؤولية القانونية، والضرائب، والتدقيق العام غير المرغوب فيه. وبدلاً من ذلك، يركّزون على السيطرة على الأصول دون الأعباء التي تفرضها الملكية. وتتيح لهم هذه الاستراتيجية الاستفادة من أصول مثل العقارات الفاخرة واليخوت ومجموعات الفنون، مع الحد من أوجه الضعف القانونية والمالية المرتبطة بتملّكها تملّكاً كاملاً.
الصناديق الاستئمانية: أساس السيطرة على الثروة
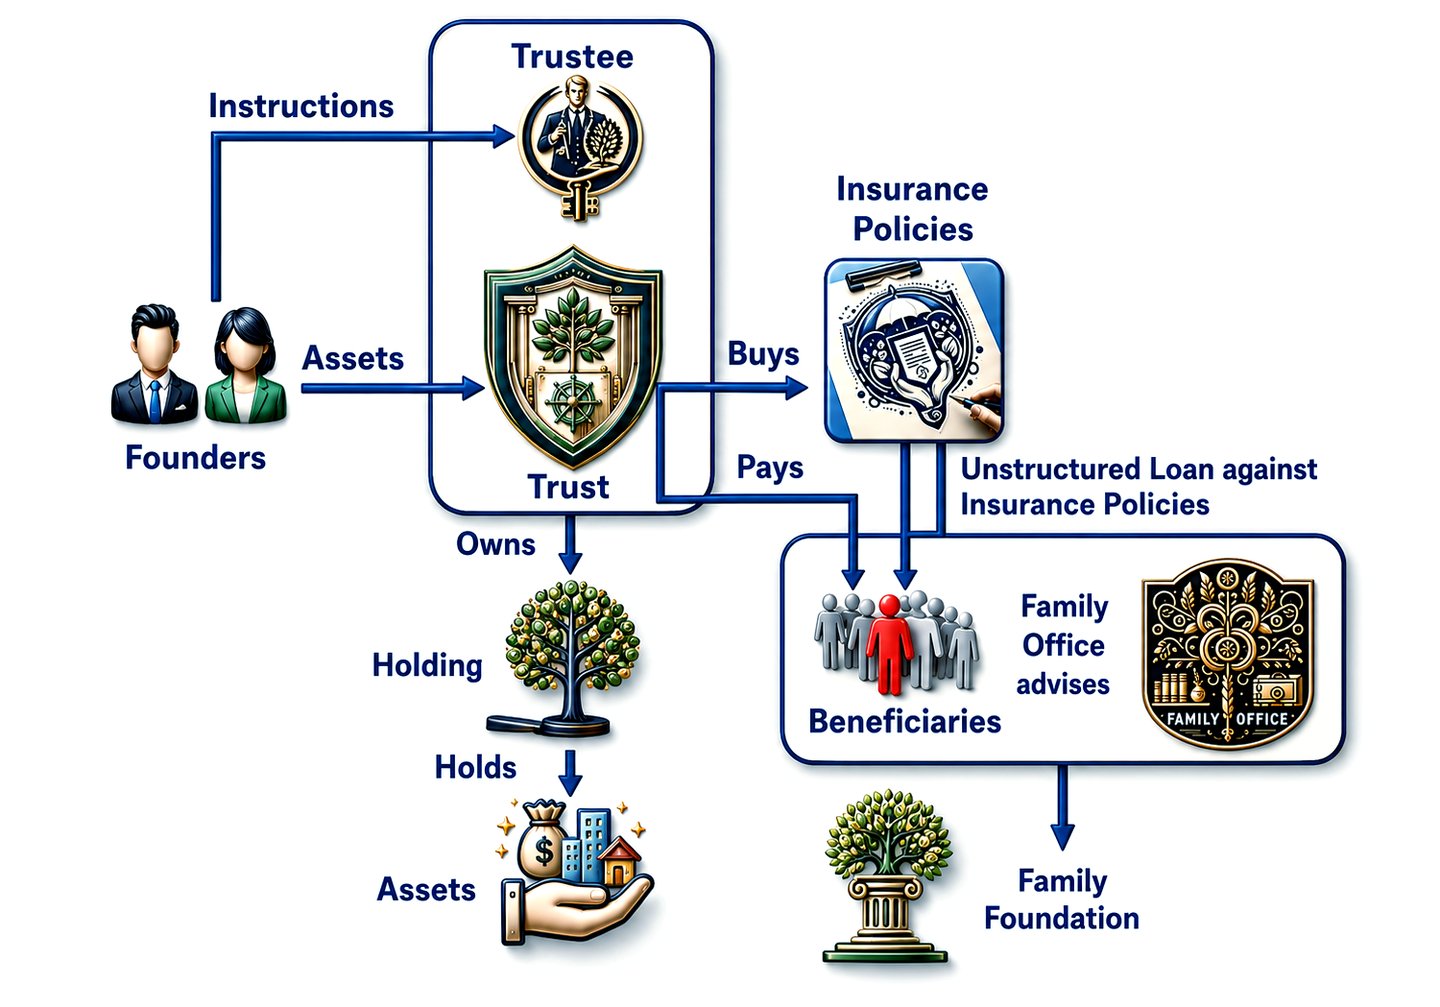
تؤدي الصناديق الائتمانية (Trusts) دوراً محورياً في استراتيجية حفظ الثروات. فهي بوصفها إطاراً قانونياً تتيح للأفراد نقل ملكية أصولهم إلى صندوق ائتماني، وهو كيان قانوني مستقل. ويحمي هذا الفصل الأصول من الإشكالات القانونية الشخصية، ويسهّل التخطيط الضريبي، ويوفّر سبيلاً منظماً لإدارة الثروة وتوزيعها وفق رغبات المنشئ. فمن خلال التخلي عن الملكية مع الاحتفاظ بالسيطرة، يضمن المنشئ إدارة الثروة وفق رؤيته، حتى بعد وفاته.
التأمين على الحياة: أصل استراتيجي
يؤدي التأمين على الحياة، الذي يُنظر إليه غالباً على أنه مجرد أداة للحماية المالية، دوراً حاسماً في استراتيجيات إدارة الثروات المتطورة لدى الأثرياء. وتتيح وثائق التأمين على الحياة المموَّلة بإفراط، على وجه الخصوص، ميزة مزدوجة: فهي تعمل وسيلةً لنمو الأصول مع مزايا ضريبية، وأداةً لنقل الثروة بأمان. ويمكن هيكلة هذه الوثائق لتنمية الثروة ضمن بيئة ضريبية مواتية، وعند توظيفها بصورة استراتيجية يمكن أن تموّل استثمارات أو توفر السيولة، مع ضمان إرث حامل الوثيقة من خلال مزايا الوفاة التي تتجاوز ضرائب التركات التقليدية.
المؤسسات العائلية: العمل الخيري الهادف
يمثّل إنشاء المؤسسات العائلية مستوى آخر من مستويات الحفاظ الاستراتيجي على الثروة. فهذه الكيانات لا تُجسّد الرؤية الخيرية للعائلة فحسب، بل تشكّل أيضًا أداة فعّالة لإدارة الثروات وبناء الإرث. فمن خلال تخصيص الأصول لمؤسسة عائلية، يستطيع أصحاب الثروات الكبيرة تحقيق مزايا ضريبية كبيرة، وإحكام السيطرة على أنشطتهم الخيرية، وإشراك أفراد العائلة في الحوكمة، بما يضمن استدامة قيم العائلة عبر الأعمال الخيرية.
مكاتب العائلات: هندسة إدارة الثروات
ويضطلع مكتب العائلة بدور محوري في تنسيق هذه الاستراتيجيات المعقدة، وهو كيان مصمم خصيصًا لتلبية الاحتياجات المحددة للعائلات الثرية. وتقدم مكاتب العائلات مجموعة متكاملة من الخدمات، بدءًا من إدارة الاستثمارات وتخطيط التركات وصولًا إلى وضع الاستراتيجيات الضريبية وتقديم المشورة بشأن العمل الخيري. ومن خلال توحيد هذه الوظائف ضمن كيان واحد، تضمن مكاتب العائلات اتباع نهج متكامل للحفاظ على الثروة، بما يحقق مواءمة الاستراتيجيات المالية والقانونية مع الأهداف الشاملة للعائلة.
تنفيذ استراتيجية متعددة الأجيال
يتطلب تنفيذ هذه الاستراتيجيات تخطيطًا دقيقًا وفهمًا للتفاعل بين مختلف الأدوات القانونية والمالية. ويشمل ذلك تحديد أهداف واضحة للحفاظ على الثروة، وفهم الأطر القانونية الداعمة لهذه الأهداف، والاستعانة بمختصين متمكنين من تعقيدات إدارة ثروات الأفراد ذوي الملاءة المالية العالية.
باختصار
يُبرز نهج فاحشي الثراء في الحفاظ على الثروة فهماً متقدماً للآليات المتاحة لحماية الثروة وتنميتها عبر الأجيال. فمن خلال التركيز على السيطرة بدلاً من الملكية، واستخدام الصناديق الاستئمانية والتأمين على الحياة والمؤسسات العائلية، وتنسيق هذه الاستراتيجيات عبر المكاتب العائلية، لا يكتفون بحماية ثرواتهم من المخاطر الآنية، بل يضمنون كذلك استمرار نموها وأهميتها. وتقدم هذه المنهجية، على تعقيدها، رؤى قيّمة في الحفاظ الفعّال على الثروة، يمكن لمن يطمحون إلى تأمين إرثهم المالي للأجيال القادمة الاستفادة منها بدرجات متفاوتة.
هيكلنا
الصناديق الاستئمانية
غالبًا ما ينشئ عملاؤنا من ذوي الثروات الكبيرة (HNWIs) صناديق استئمانية في ولايات قضائية مختلفة حول العالم لتحسين الكفاءة الضريبية، وحماية الأصول، وضمان انتقال الثروة بسلاسة إلى الأجيال القادمة. ويتوقف اختيار موقع إنشاء الصندوق على عدة عوامل، منها الاعتبارات القانونية، والآثار الضريبية، وقوانين حماية الأصول، ومتطلبات الخصوصية.
الحيازات
تختلف المواقع المعتادة للحيازات بحسب عوامل مثل البيئة التنظيمية والاعتبارات الضريبية وقوانين حماية الأصول والتفضيلات الفردية. غير أن عددًا من الولايات القضائية يختارها عادةً الأفراد ذوو الثروات الكبيرة (HNWIs) والشركات للاحتفاظ بالأصول.
المكاتب العائلية
اكتشفوا القمة في إدارة الثروات وحوكمة الأسرة المصممة خصيصًا من خلال المنظور الاستراتيجي للمكتب العائلي. يقدّم المكتب العائلي، المصمَّم حصريًا للأفراد من ذوي الثروات الكبيرة وأسرهم، نهجًا استثنائيًا للحفاظ على الثروة وتنميتها عبر الأجيال. ادخلوا عالمًا تلتقي فيه استراتيجيات الاستثمار المخصصة والتخطيط للتركات والمبادرات الخيرية لتشكّل إرثًا يتجاوز الزمن. واعتمدوا حلولًا متطورة لإدارة الشؤون المالية وأسلوب الحياة، مصممة وفق الاحتياجات الخاصة لمن بلغوا ذروة النجاح المالي. انقروا لاستكشاف كيف يمكن للمكتب العائلي أن يعيد تعريف تجربتكم في إدارة الثروات، بما يضمن أن إرثكم لا يُصان فحسب، بل يزدهر أيضًا.
المؤسسات العائلية
امنحوا العمل الخيري شكلًا دائمًا من خلال مؤسسة عائلية. صُمّمت المؤسسات العائلية للأفراد والعائلات ذوي الملاءة المالية العالية الذين يسعون إلى توجيه ثرواتهم نحو أثر ذي معنى، وهي تجسّد جوهر العطاء الاستراتيجي. ادخلوا عالمًا تصوغ فيه قيمكم المستقبل، فتُحدثون تغييرًا دائمًا عبر مبادرات خيرية مركّزة. اكتشفوا كيف يتيح لكم إنشاء مؤسسة عائلية صياغة إرث من التراحم والابتكار والتقدم المجتمعي بعناية. انقروا لاستكشاف مجموعة المزايا الفريدة، بما في ذلك الكفاءة الضريبية، وبناء الإرث، والرضا العميق الناجم عن المساهمة في قضية أسمى من الذات. وتعرّفوا على كيف يمكن للمؤسسة العائلية أن تحوّل رؤيتكم لعالم أفضل إلى واقع، وتوجّه مسيرتكم نحو عمل خيري مؤثر ودائم.
تأمين أو وثيقة خاصة
تقدّم شركات التأمين التي تملكونها بأنفسكم طيفًا من المنتجات والخدمات المصمَّمة لتلائم الأفراد ذوي الملاءة المالية العالية الساعين إلى تأمين أموالهم وتنميتها بأمان. وتشمل هذه العروض عادةً التأمين على الحياة والدفعات السنوية وغيرها من حلول إدارة الثروات. وفيما يلي كيف يمكن لشركات التأمين مساعدة الأفراد ذوي الملاءة المالية العالية على تأمين أموالهم وتنميتها:
التأمين على الحياة ذو القيمة النقدية
يُعدّ التأمين على الحياة ذو القيمة النقدية أداة فعّالة في إدارة الثروات وتخطيط التركات، إذ يتيح أموالًا يمكن الوصول إليها، إلى جانب مبلغ كبير يُصرف عند الوفاة. وإلى جانب التغطية التقليدية، يدعم هذا التأمين الحفاظ على الثروة على المدى الطويل، وعند الاحتفاظ بوثيقته ضمن صندوق استئماني، يضمن منافع تمتد عبر أجيال متعددة. ويتناول هذا المقال خصائصه الرئيسية ودوره في التخطيط لنقل الثروة إلى الأجيال المقبلة.
الاحتياطيات القانونية والتأمين
يتضمن الاستثمار في الاحتياطيات القانونية لشركات التأمين توظيف رؤوس الأموال في احتياطيات إلزامية تكفل الوفاء بالتزامات حاملي الوثائق. وتوفر هذه الاستثمارات قدرًا من الأمان بفضل الرقابة التنظيمية، ويمكن أن تحقق عوائد.
يُعد IFB شريكاً موثوقاً للأفراد من ذوي الثروات العالية والعالية جداً (HNWIs وVHNWI) وكذلك الأفراد فائقي الثراء (UHNWI) الساعين إلى تحسين استراتيجياتهم الضريبية والحفاظ على الثروة بين الأجيال من خلال إنشاء الصناديق الاستئمانية والشركات القابضة.
يتجاوز نهجنا الخدمات المصرفية التقليدية ليشمل مجموعة متكاملة من حلول إدارة الثروات المصممة وفق الاحتياجات والتطلعات الخاصة بعملائنا الكرام.
- التقييم المالي الشامل: في IFB، نبدأ شراكتنا بإجراء تحليل دقيق للعالم المالي للعميل. ومن خلال مناقشات متعمقة وتقييمات قائمة على البيانات، نكوّن فهمًا لمحفظة العميل المالية بأكملها، بما في ذلك الأصول والالتزامات ومصادر الدخل وأنماط الإنفاق. ويشكّل هذا الفهم الشامل الأساس الذي نبني عليه استراتيجية مالية مفصّلة وفق احتياجات العميل، تتوافق مع أهدافه المالية وقدرته على تحمل المخاطر وتطلعاته بعيدة المدى.
- التخطيط الضريبي الاستراتيجي: يعتمد فريقنا من الخبراء الماليين ذوي الخبرة، بالتعاون مع المستشارين القانونيين والضريبيين للعميل، استراتيجيات متطورة لتحسين الوضع الضريبي بما يقلل الالتزامات الضريبية المرتبطة باستثمارات العميل ومصادر دخله وعمليات نقل التركات. واستنادًا إلى معرفتنا الواسعة بالقوانين واللوائح الضريبية الدولية، نضع حلولًا هيكلية تستفيد من الولايات القضائية الضريبية المواتية، وتعظّم الخصومات الضريبية المتاحة، وتكفل الامتثال لمتطلبات السلطات الضريبية المعنية.
- خدمات الصناديق الاستئمانية المخصصة: صُممت خدمات الصناديق الاستئمانية لدى IFB لتلبية الاحتياجات المعقدة لعملائنا من ذوي الملاءة المالية العالية في مجال الحفاظ على الثروة والتخطيط للتوريث. وبالتنسيق الوثيق مع المستشارين القانونيين للعميل، نساعد في تأسيس وإدارة هياكل استئمانية مصممة خصيصًا لحماية الأصول وتيسير انتقال الثروة بين الأجيال وتوفير أمان مالي دائم للأجيال القادمة. ويركز نهجنا على المرونة والشفافية والدقة المتناهية، بما يضمن تنفيذ رغبات العميل والحفاظ على إرثه وفق معاييره الصارمة.
- إدارة استثمارية متطورة: استنادًا إلى شبكتنا الواسعة من المتخصصين في الاستثمار وإمكانية الوصول إلى مجموعة متنوعة من الفرص الاستثمارية، يقدّم IFB خدمات متكاملة لإدارة الاستثمار تهدف إلى تعظيم العوائد مع إدارة المخاطر بحصافة. وتُصمَّم استراتيجياتنا الاستثمارية وفق مستوى المخاطر لدى العميل وأفقه الاستثماري وأهدافه المالية، مع تركيز دقيق على الحفاظ على رأس المال والنمو طويل الأجل وتنويع المحفظة. ومن خلال المتابعة الفعّالة والعناية الواجبة الصارمة وتخصيص الأصول الديناميكي، نسعى إلى تحقيق أداء استثماري متفوق وتعزيز الرفاه المالي الشامل للعميل.
- إدارة الثروات الشاملة: انطلاقًا من إدراكنا أن الثروة الحقيقية تتجاوز الأصول المالية وحدها، يعتمد IFB نهجًا شاملًا في إدارة الثروات يغطي جميع جوانب الحياة المالية للعميل. ونتعاون عن كثب مع المستشارين القانونيين والضريبيين للعميل لتنسيق مختلف شؤونه المالية، بما في ذلك الممتلكات العقارية والمصالح التجارية والأعمال الخيرية والإرث الشخصي. ومن خلال دمج هذه العناصر في استراتيجية متكاملة لإدارة الثروات، نمكّن عملاءنا من بلوغ أهدافهم المالية بوضوح وثقة وطمأنينة.
- شراكة تعاونية: ندرك في IFB أهمية التعاون في تحقيق أهداف عملائنا. ولذلك نعمل جنبًا إلى جنب مع المستشارين القانونيين والضريبيين الموثوقين لدى العميل، مستفيدين من خبراتهم ورؤاهم لوضع حلول متكاملة تلبي مجمل احتياجات العميل المالية. ومن خلال ترسيخ بيئة تقوم على الاتصال المفتوح والاحترام المتبادل والغاية المشتركة، نضمن لعملائنا تجربة إدارة ثروات متكاملة وسلسة بحق، تتجاوز حدود العمل المصرفي التقليدي.
وبوجه عام، يمثّل IFB حليفًا ثابتًا ومدافعًا عن مصالح الأفراد ذوي الملاءة المالية العالية الساعين إلى تحسين استراتيجياتهم الضريبية والحفاظ على ثرواتهم عبر الأجيال من خلال الصناديق الاستئمانية والشركات القابضة وغيرها. ومن خلال التزامنا بالتميز والنزاهة والتركيز على العميل، نسعى إلى تجاوز توقعات عملائنا ومساعدتهم على تحقيق أكثر أهدافهم المالية طموحًا.
الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.