مكتبنا العائلي المتعدد العائلات
مكتب الأسرة هو شركة استشارية خاصة في مجال إدارة الثروات تخدم الأفراد ذوي الثروات الفائقة وأسرهم. تقدّم مكاتب الأسرة مجموعة كاملة من الخدمات والحلول لإدارة ثروات هذه الأسر والحفاظ عليها وتنميتها على مدى أجيال متعددة. ويتمثل الهدف الرئيسي لمكتب الأسرة في مركزة وتنسيق إدارة الشؤون المالية وغير المالية للأسرة، مع تلبية احتياجاتها الخاصة وتفضيلاتها وأهدافها طويلة الأجل.
هناك نوعان رئيسيان من المكاتب العائلية:
- مكتب العائلة الفردي (SFO): يخدم مكتب العائلة الفردي احتياجات أسرة واحدة ثرية. وتؤسسه الأسرة عادةً وتموّله بنفسها، ويُصمَّم بما يلبّي متطلباتها الخاصة.
- مكتب العائلات المتعددة (MFO): يخدم مكتب العائلات المتعددة عدة عائلات، ويقدم منصة مشتركة لخدمات إدارة الثروات. وقد تكون هذه المكاتب أكثر فاعلية من حيث التكلفة بفضل وفورات الحجم والموارد المشتركة، مع استمرارها في تقديم خدمات مخصصة.
يمكن تصنيف الخدمات التي يقدمها مكتبنا العائلي في المجالات الرئيسية التالية:
- الإدارة المالية وإدارة الاستثمارات: تتولى مكاتب العائلات إدارة المحافظ الاستثمارية للعائلة، والتي قد تضم مجموعة متنوعة من الأصول، مثل الأسهم والسندات وصناديق الاستثمار المشتركة والعقارات والأسهم الخاصة والاستثمارات البديلة. وتضع هذه المكاتب استراتيجيات استثمارية وتنفذها بما يتوافق مع قدرة العائلة على تحمل المخاطر وأهدافها المالية وآفاقها الزمنية.
- التخطيط الضريبي والاستشارات: تساعد المكاتب العائلية العائلات على تحسين استراتيجياتها الضريبية وتقليص أعبائها الضريبية وضمان الامتثال للأنظمة الضريبية في مختلف الاختصاصات القضائية.
- تخطيط التركات والصناديق الائتمانية: يشمل ذلك إنشاء الصناديق الائتمانية والوصايا وخطط التركات وإدارتها، بما ييسّر نقل الثروة والحفاظ عليها وفق رغبات الأسرة، مع معالجة الآثار الضريبية والمسائل القانونية المحتملة.
- إدارة المخاطر والتأمين: تقيّم مكاتب العائلات المخاطر المختلفة المرتبطة بأصول العائلة وتديرها، وتقدّم المشورة بشأن منتجات التأمين المناسبة لحماية ثروتها.
- العمل الخيري والاستثمار ذو الأثر: يساعدون العائلات في وضع الاستراتيجيات الخيرية وتنفيذها، وتأسيس المؤسسات أو الصناديق الاستئمانية الخيرية، وتحديد فرص الاستثمار ذي الأثر المتوافقة مع قيمها وأهدافها.
- حوكمة الأسرة والتثقيف: تؤدي مكاتب العائلات دوراً في تقديم المشورة بشأن هياكل حوكمة الأسرة والتخطيط للتعاقب وتعزيز الثقافة المالية بين أفراد الأسرة، بما يضمن استمرارية الثروة عبر الأجيال.
- الامتثال القانوني والتنظيمي: يساعدون العائلات على إدارة المسائل القانونية والتنظيمية المعقدة المتصلة بثرواتها، بما في ذلك التنسيق مع المستشارين القانونيين والضريبيين الخارجيين عند الاقتضاء.
- خدمات نمط الحياة والكونسيرج: نقدّم كذلك خدمات غير مالية، مثل إدارة العقارات وتنسيق ترتيبات السفر والخدمات الأمنية والإشراف على العاملين في المنازل.
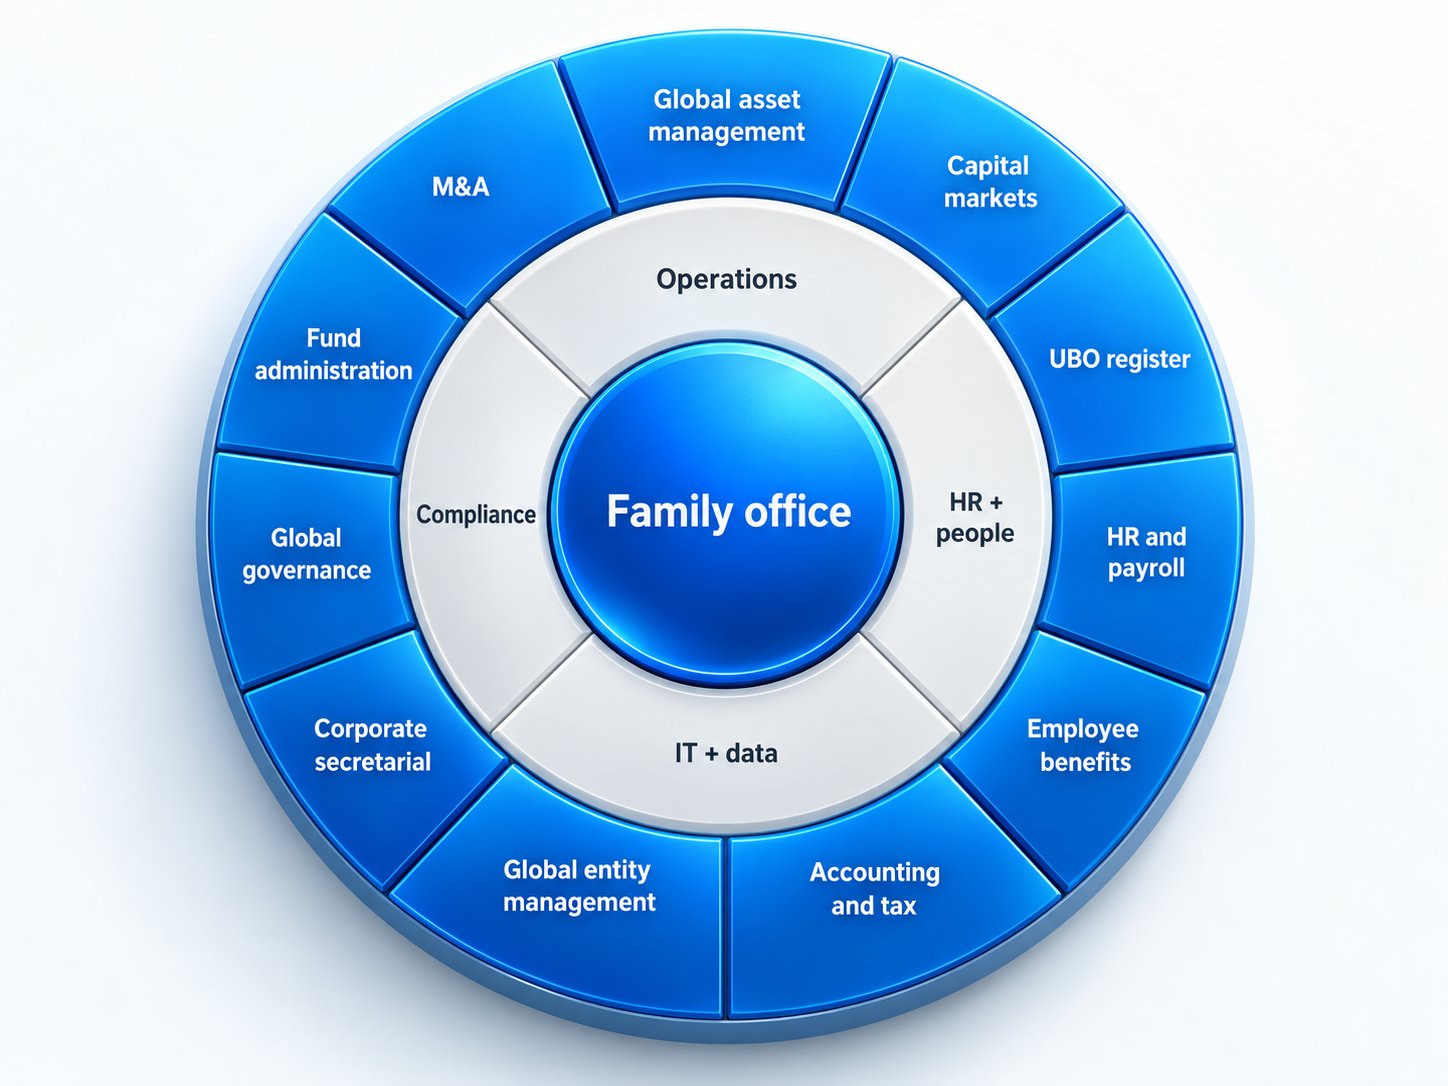
يتميز كل مكتب عائلي بخصوصيته، وغالبًا ما تحدد ملامحه تعقيدات مثل العمليات التابعة والاستثمارات الموزعة على ولايات قضائية متعددة.
وتفضي هذه التعقيدات إلى متطلبات متطورة، تنشأ من الأفراد الذين يخدمهم المكتب العائلي، ومن البيئة القانونية والتنظيمية المتزايدة تطورًا وديناميكية.
تتيح لنا خبرتنا إتقان هذا التعقيد ودعم التشغيل السلس والفعال للمكتب العائلي.
يجمع فريق خدمات الثروات الخاصة لدينا بين الخبرة العميقة والانتشار العالمي، لضمان إدارة أصولكم الدولية وحمايتها والحفاظ عليها وتسييرها بكفاءة، وفقاً لمقاصدكم وأهدافكم بعيدة المدى.
بالتعاون الوثيق مع مستشاريكم، نقدّم خدمة مصممة خصيصًا وفق احتياجاتكم المحددة. وستستفيدون من إدارة سلسة ومتوافقة مع الأنظمة لأصولكم، يدعمها ما نتمتع به من قدرة على الاستجابة السريعة للظروف الشخصية المتغيرة والمستجدات التنظيمية.
مكتب العائلة الواحدة (SFO): التكاليف والرسوم
يمثّل المكتب العائلي الفردي (SFO) قمة الإدارة المخصصة للثروات والخدمات الاستشارية، المصممة حصراً لتلبية الاحتياجات المعقدة لعائلة ثرية واحدة. ويتضمن إنشاء مكتب عائلي فردي مجموعة متكاملة من الخدمات، تشمل إدارة الاستثمارات وتخطيط التركات والاستشارات الضريبية واستراتيجيات العمل الخيري وإدارة نمط الحياة، وغيرها. وتُعد التكاليف المرتبطة بتشغيل المكتب العائلي الفردي كبيرة، بما يعكس اتساع الخدمات المفصّلة المقدَّمة وعمقها.
- تكاليف الإعداد الأولية: يمكن أن تتفاوت تكاليف إعداد مكتب الأسرة الواحدة (SFO) تفاوتًا كبيرًا بحسب تعقيد الخدمات المرغوبة ونطاقها. وتغطي ميزانية الإعداد الهيكلة القانونية والتقنية والمقر وعمليات التوظيف الأولى.
- المصروفات التشغيلية: في تقرير UBS العالمي لمكاتب العائلات 2024 (320 مكتبًا عائليًا، بمتوسط أصول يبلغ نحو 1.3 مليار دولار أمريكي)، بلغت تكلفة تشغيل المكتب البحتة نحو 0.34% إلى 0.45% من الأصول سنويًا، وتقلّ في المكاتب الأكبر حجمًا؛ وتُضاف إليها رسوم إدارة الاستثمار. وتشمل المصروفات التشغيلية رواتب الموظفين، والأتعاب المهنية للمشورة القانونية والمالية، وصيانة التكنولوجيا، وعمليات المكتب.
مكتب العائلة المتعدد (MFO): التكاليف والرسوم
تقدّم مكاتب الأسرة المتعددة (MFOs) نهجًا تعاونيًا لإدارة الثروات، إذ تخدم احتياجات عدة أسر ذات ثروات مرتفعة. ومن خلال تجميع الموارد، تحقق هذه المكاتب وفورات الحجم، مما يجعلها حلاً أكثر فعالية من حيث التكلفة للأسر الساعية إلى مجموعة كاملة من الخدمات المماثلة لخدمات مكتب الأسرة الواحدة (SFO) ولكن بتكلفة أقل لكل أسرة.
- تكاليف المشاركة الأولية: ورغم عدم وجود تكاليف تأسيس مماثلة لتكاليف إنشاء مكتب عائلي منفرد (SFO)، فقد تتحمل العائلات رسومًا أولية عند الانضمام إلى مكتب عائلي متعدد (MFO). وتُفرض هذه الرسوم مقابل دمج محفظة العائلة في منصة المكتب، وتتوقف على مدى تعقيد شؤون العائلة.
- الرسوم السنوية: تفرض مكاتب العائلات المتعددة (MFOs) عادةً رسمًا سنويًا بنسبة مئوية من الأصول التي تشرف عليها، وتنخفض هذه النسبة كلما ارتفعت قيمة الأصول. ويكون هيكل الرسوم هذا عمومًا أكثر اقتصادية للأسر الفردية مقارنة بتكاليف تشغيل مكتب عائلي منفرد مخصص (SFO). كما قد تفرض هذه المكاتب رسومًا على خدمات محددة كل حالة على حدة، مما يزيد من مواءمة التكلفة مع الخدمات المستخدمة فعليًا.
يقدّم كلٌّ من مكاتب العائلة الفردية (SFO) ومكاتب العائلة المتعددة (MFO) مزايا وهياكل تكلفة متمايزة تلائم الاحتياجات الخاصة للعائلات الثرية. ويعتمد الاختيار بين المكتب الفردي والمكتب المتعدد على حجم العائلة وتعقيد احتياجاتها والرغبة في الخصوصية الحصرية واعتبارات التكلفة. وفي حين يوفر المكتب الفردي تخصيصًا استثنائيًا وخصوصية عالية، يقدّم المكتب المتعدد حلًا فعّالًا من حيث التكلفة بمجموعة واسعة من الخدمات عبر موارد مشتركة. وينبغي للعملاء المحتملين أن يدرسوا بعناية أهدافهم بعيدة المدى، ونطاق احتياجاتهم المالية وغير المالية، وميزانيتهم المخصصة لخدمات إدارة الثروات قبل اتخاذ قرارهم.
يضم مكتبنا العائلي (Family office) فريقًا من المتخصصين داخل المؤسسة أو يُسنَد إلى خبراء خارجيين، بحسب تفضيلات العائلة ومتطلباتها. ويضم الفريق مديري استثمار ومستشارين ضريبيين وقانونيين ومتخصصين في إدارة المخاطر وغيرهم من المهنيين ذوي الخبرة في مختلف جوانب إدارة الثروات وأمنها.
قم بتنزيل عرضنا التقديمي (هنا)
مكتب الأسرة
هو منظمة تدير ثروة أسرة واحدة أو عدة أسر، وتركز على الحفاظ على أصولها وتنميتها عبر الأجيال. ويضطلع مكتب الأسرة عادةً بعدة وظائف:
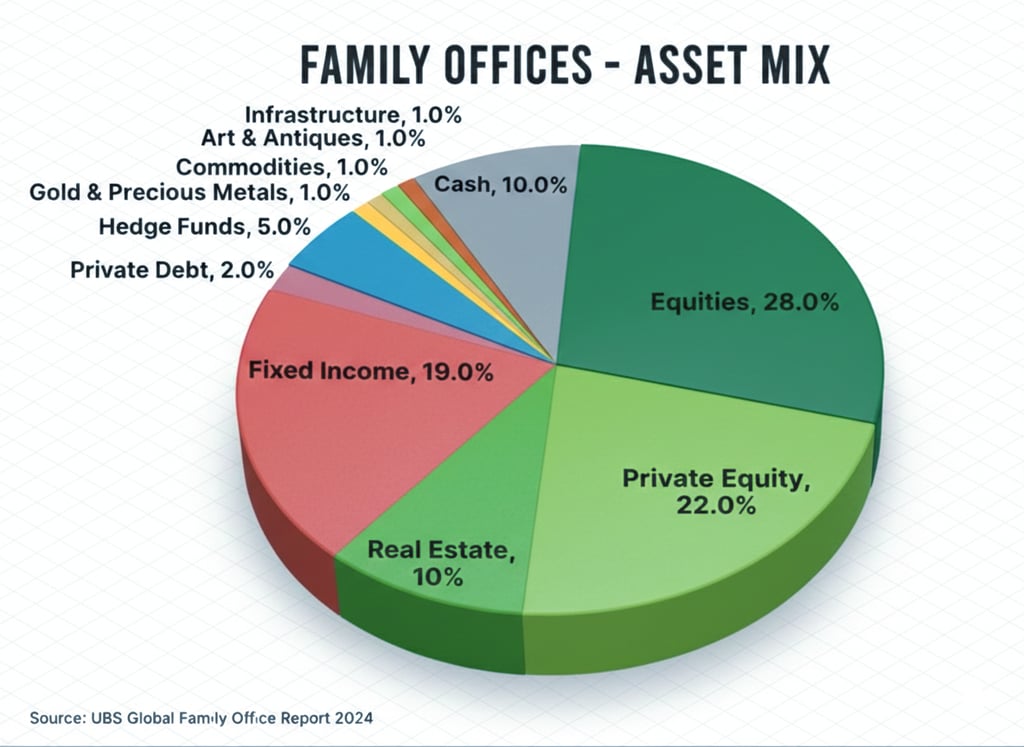
- هيكلة الثروة وتنويعها: يقوم المكتب العائلي بهيكلة ثروة العائلة عبر توزيعها على فئات أصول مختلفة، مثل العقارات والأسهم وصناديق التحوط وأصول فريدة كالغابات أو الأراضي. ويهدف هذا التنويع إلى حماية رأس المال والحد من المخاطر المرتبطة بتقلبات الأسواق.
- نهج استثماري متحفّظ: تعتمد مكاتب العائلات عادةً استراتيجية استثمارية تُعنى بالأمان في المقام الأول. وهدفها الأساسي هو الحفاظ على رأس المال قبل السعي إلى فرص النمو. ويضمن هذا النهج المتحفّظ بقاء ثروة العائلة سليمة للأجيال المقبلة.
- الاستثمارات العاطفية وإرث العائلة: قد تستثمر المكاتب العائلية في أصول ذات قيمة وجدانية للعائلة، مثل الغابات. وقد يكون امتلاك الغابات لدى الأثرياء مسعى عاطفيًا أو رومانسيًا يرمز إلى إرث العائلة. ولما كانت الغابات في بلدان مثل ألمانيا تُتوارث غالبًا داخل العائلات عبر الأجيال وقد لا تحقق عوائد مرتفعة، فإن بعض المكاتب العائلية تتجه إلى الخارج، إلى مناطق مثل أمريكا الوسطى أو شمال أوروبا، للاستثمار في هذا النوع من الأصول.
- استخدام أنظمة استثمارية متقدمة: تستخدم بعض المكاتب العائلية نماذج استثمارية قائمة على الخوارزميات. وتعتمد هذه الأنظمة مؤشرات مثل «إشارة المرور» (الأخضر للاستثمار، والأحمر للاحتفاظ) لاتخاذ قرارات قائمة على البيانات ومجرّدة من العاطفة بحسب الظروف الاقتصادية العالمية. والهدف هو الحفاظ على الاستقرار حتى في أثناء أزمات الأسواق.
- نقد الإفراط في التحفظ: يرى بعضهم أن استراتيجيات الاستثمار المفرطة في التحفظ قد تعيق الإسهام في الابتكار والتقدم المجتمعي. فمع أن حفظ الثروة أمر أساسي، فإن الاستثمار الفعّال في التقنيات الجديدة والبحث والتطوير، مثل تطوير علاجات السرطان أو اللقاحات، قد يحقق آثارًا اجتماعية وعوائد إيجابية كبيرة. ويجسّد ذلك بعض الأثرياء، مثل الشقيقين أندرياس وتوماس شترونغمان، بالاستثمار في أبحاث طبية رائدة.
في جوهره، يدير مكتب العائلة ثروة العائلة ويحميها من خلال هيكلة دقيقة واستثمارات متحفظة، وقد يشمل ذلك أحياناً أصولاً عاطفية وتقنيات استثمار متقدمة. غير أن ثمة نقاشاً مستمراً حول تحقيق التوازن بين الحفاظ على الثروة والاستثمارات الاستباقية التي تعزز الابتكار وتعالج التحديات العالمية، بما يتيح إمكانيات أعلى لـالعائد على الاستثمار.
البنية المصرفية للمكاتب العائلية
لا يفشل رأس مال العائلة لقلّة العائد، بل لغياب الهيكلة.
عندما يفصل المكتب العائلي أعماله المصرفية بحسب الوظيفة، تأتي الحوكمة نتيجةً طبيعية لذلك: سيولة تشغيلية للمكتب نفسه؛ ورأس مال استثماري محتفَظ به بمعزل عنها؛ وخدمات حفظ للأوراق المالية والمعادن الثمينة مفصولة عن الحسابات المخصصة للمعاملات؛ وتسوية دولية تُدار عبر علاقة جرى اختيارها لسعة امتدادها في مجال المراسلة المصرفية؛ وحيازات الشركات والكيانات ذات الغرض الخاص مودَعة لدى جهات مصرفية منفصلة عن الهياكل الشخصية، بحيث يغدو التوحيد المحاسبي عملية إعداد تقارير لا عملية تنقيب في الأرشيف.
هذا الفصل ليس مجرد تكلّف إداري لا داعي له. فهو يحدد مدى سرعة قدرة العائلة على الإجابة عن ثلاثة أسئلة تُطرح دائمًا في الوقت غير المناسب: ما الذي نملكه، وأين يوجد، ومن هو المخوَّل بتحريكه.
نعمل مع المكاتب العائلية ومستشاريها على تصميم هذا الفصل والحفاظ عليه سليمًا عبر انتقال الثروة بين الأجيال وتغيّر الاختصاص القضائي وتحوّلات تركيبة الأصول الأساسية.