عمليات الاحتيال في تحويل الأموال (أو الأوراق المالية) (FTF)
مقدمة
يستغل محتالو القطاع المالي على نحو متزايد المفاهيم الخاطئة لدى الجمهور حول آلية عمل التحويلات بين المصارف. ويمكن الاطلاع هنا على الآليات المشروعة لأنظمة SWIFT وSEPA وRTGS وKTT وS2S وغيرها، وعلى الخدمات المصرفية للمراسلين وبنى التسوية. وفي هذا الجزء، ندرس كيف يحرّف المحتالون هذه الآليات لتصبح خدعًا متقنة. ونعرض أنماطًا واقعية من الاحتيال تسيء استخدام مصطلحات مصرفية حقيقية (مثل SWIFT MT103 وMT202 وتحويلات دفتر إلى دفتر) أو تزوّر مطبوعات رسائل SWIFT لإضفاء مظهر المصداقية. ومن منظور جنائي تحليلي، نفكك أسلوب عمل هذه المخططات، مبيّنين كيف تُستخدم أنصاف الحقائق والمصطلحات التقنية سلاحًا إلى جانب التلاعب النفسي (الاستعجال والحصرية والخوف) لإقناع الضحايا بأن الأموال قد حُوّلت بينما لم يحدث أي شيء في الواقع. كما نقارن هذه الادعاءات الاحتيالية ببنية المدفوعات الفعلية لبيان سبب استحالة أن تكون هذه المخططات مشروعة. وأخيرًا، نستعرض مؤشرات الإنذار والتدابير الوقائية للأفراد ذوي الملاءة المالية العالية والمستثمرين المؤسسيين ووسطاء تمويل التجارة لتفادي الوقوع ضحية لهذه الأساليب الاحتيالية المعقدة.
رسائل SWIFT المزورة (MT103/MT202) والتحويلات «المشروطة»
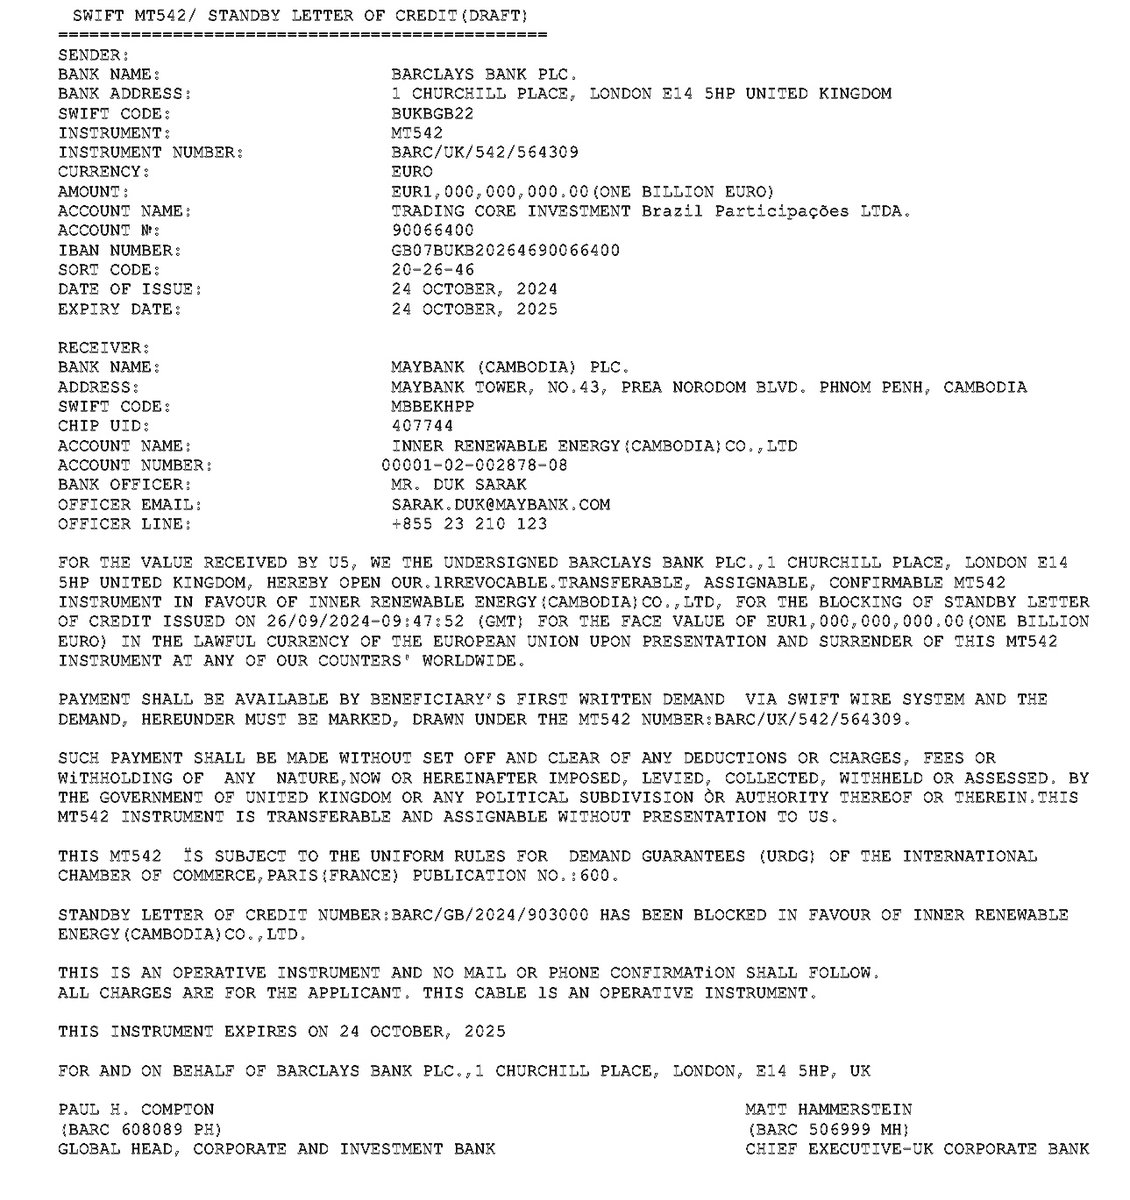
تتمثل إحدى عمليات الاحتيال الشائعة في رسائل دفع SWIFT المزوّرة أو المحرّفة، ولا سيما رسالة تحويل العميل MT103 (التي حلّت محلها الآن pacs.008 بموجب ISO 20022) ورسالة التحويل بين المصارف MT202. وقد يقدّم المحتالون للضحايا ما يبدو أنه وثائق SWIFT رسمية (بل أحيانًا «نسخ إشعار استلام») بوصفها «دليلًا» على تنفيذ تحويل مصرفي كبير. أما في الواقع، فهذه المستندات ملفقة ولا يمكن تتبعها في شبكة SWIFT الحقيقية.
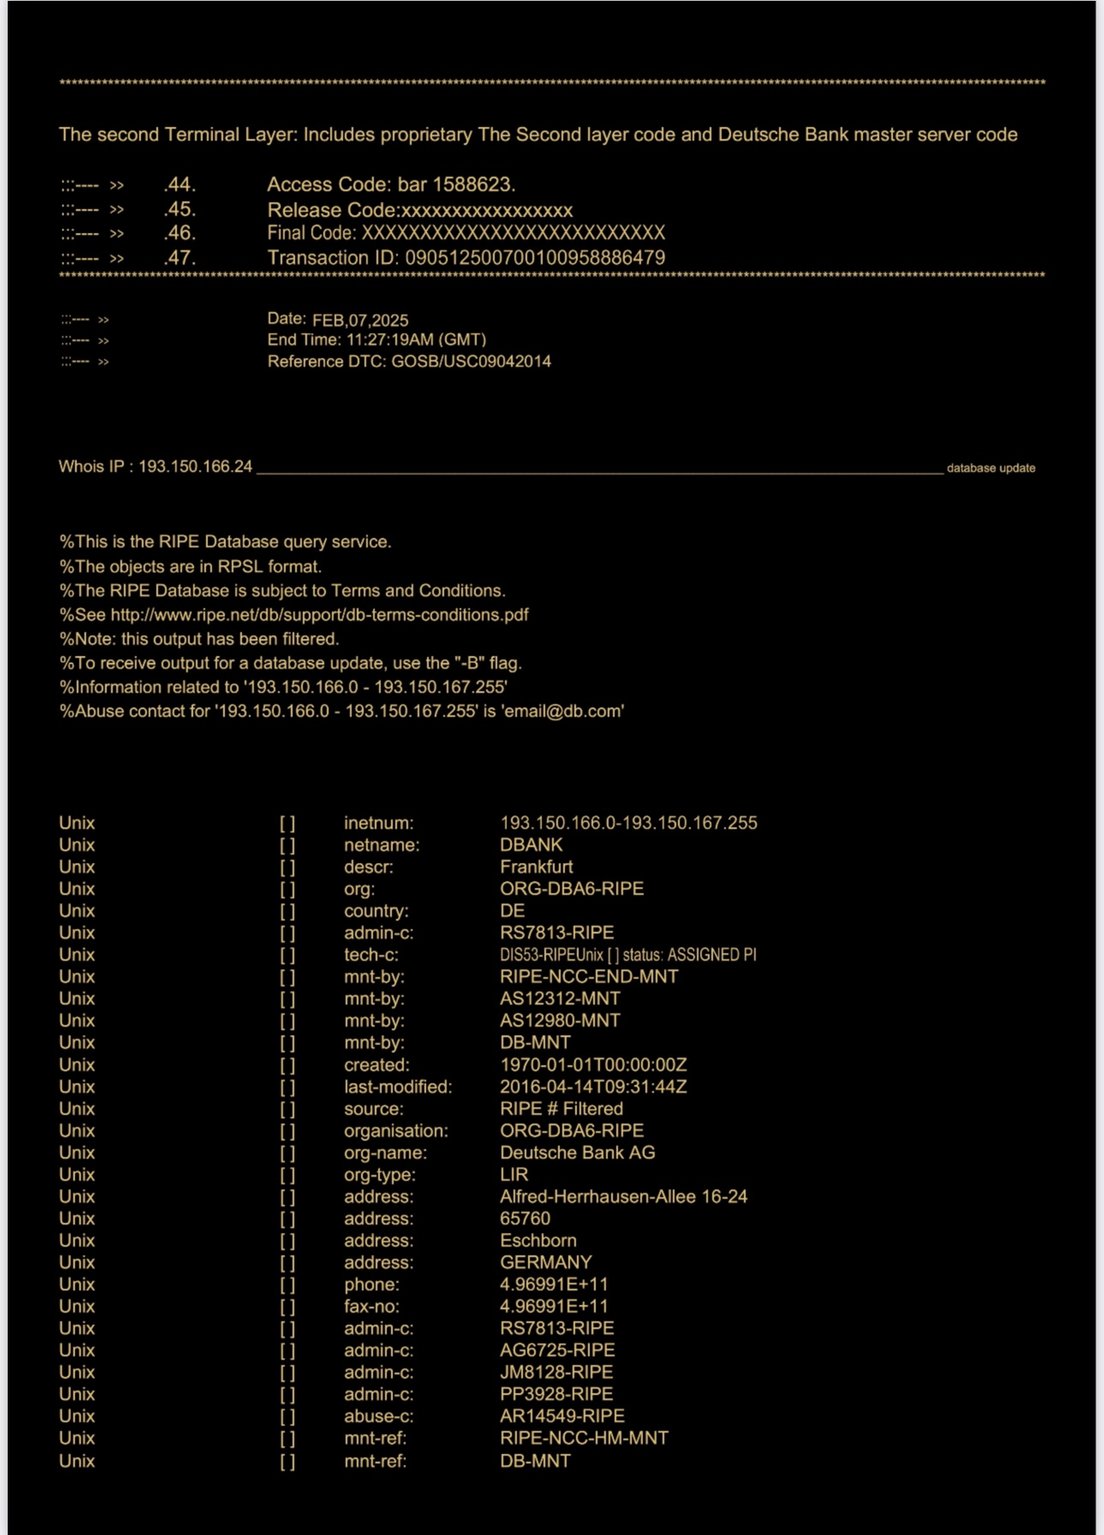
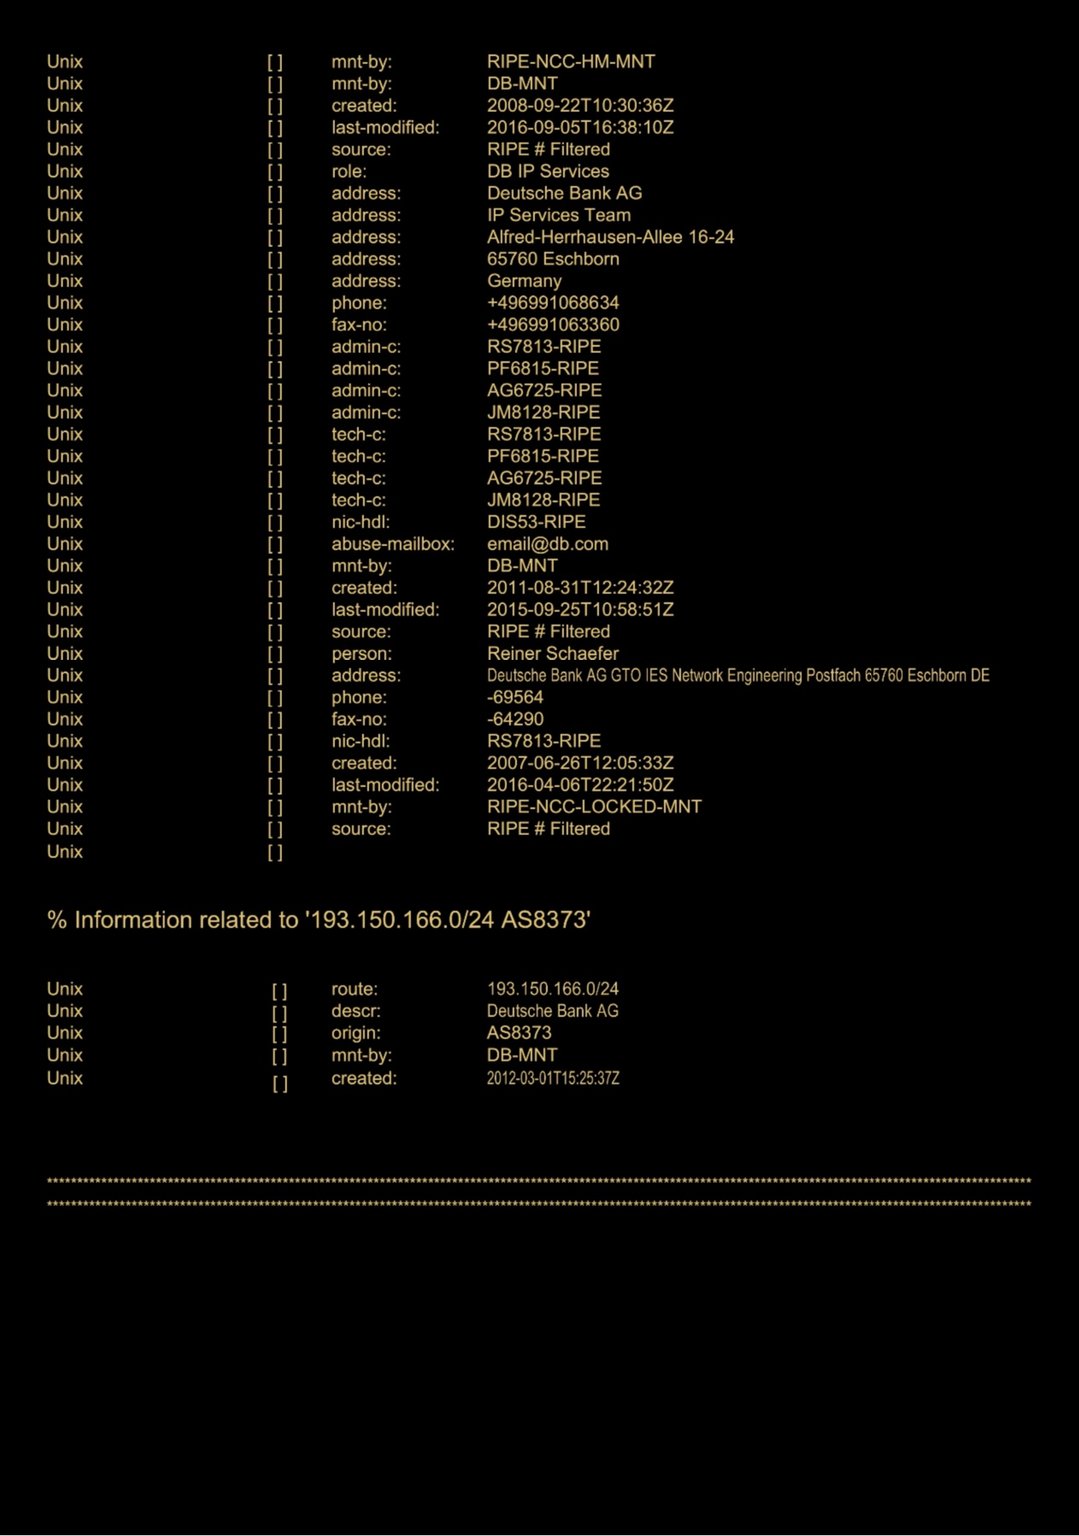
لإقناع الضحايا بأن عملية دفع قيد التنفيذ أو قد اكتملت، يعمد المحتالون كثيرًا إلى تزوير رسائل التأكيد أو كشوف الحسابات المصرفية. ففي مصطلحات SWIFT، تُعدّ رسالة MT910 تأكيدًا بالقيد الدائن يرسله المصرف الذي يمسك الحساب إلى صاحب الحساب (وفي ISO 20022 هي camt.054)، وتُعدّ رسالة MT940 رسالة كشف حساب العميل (camt.053). وقد يعرض المحتالون المطّلعون على هذه النماذج على الضحية إشعار MT910 مزيفًا يبيّن أن قيدًا دائنًا بمبلغ 5,000,000 يورو، على سبيل المثال، «قد تم تنفيذه» لصالحه. وسيتضمن المستند ترويسات SWIFT تبدو أصلية ورموزًا مرجعية وتفاصيل حساب الضحية، بما يوحي بأن مصرفه قد تلقى الأموال. أما في الواقع فلم تُرسَل أي رسالة من هذا القبيل عبر SWIFT؛ إذ إن ملف PDF أو لقطة الشاشة مختلَقان. وبالمثل، قد يُعرض على الضحايا كشف MT940 مزوَّر أو «لقطة شاشة» من الخدمات المصرفية عبر الإنترنت تشير إلى أن إيداعًا ضخمًا قيد الانتظار أو معلّق. وتؤدي هذه التأكيدات المزيفة إلى نزع شكوك الضحية – إذ إن الهدف، حين يرى رموزًا مصرفية رسمية ومصطلحات متخصصة، يفترض أن المال لا بد أنه وصل، حتى لو لم يكن مصرفه قد أجرى تسويته بعد. وفي حالة نموذجية، يرسل المشتري «نسخة من دفعة SWIFT» كدليل على تحويل الرصيد النهائي لثمن البضائع؛ ولا تصل الأموال قط، أو يتم سحب الدفعة، وقد سلّم البائع البضائع بالفعل. كما يصطنع المحتالون مراسلات مصرفية زائفة مثل «شهادات الإفراج عن الأموال» أو رسائل بريد إلكتروني من موظفين مصرفيين وهميين تؤكد التحويلات. ومن السهل تزوير جميع هذه التأكيدات بتقنيات اليوم (شعارات عالية الجودة، ورموز حقول SWIFT حقيقية، وغيرها)، ولذلك لا ينبغي اعتبار أي مستند بمفرده دليلًا على الدفع. ومن علامات التحذير الواضحة إصرار الدافع على أنه قد أرسل المال بالفعل بل ويقدّم تأكيدات، في حين لا يعلم مصرف المستفيد شيئًا عن التحويل. ففي المعاملات المشروعة، يرى المصرف المستلم رسالة MT103/MT910 الواردة عبر SWIFT في نظامه ويقيّد المبلغ في الحساب؛ أما إذا وردت تأكيدات مزعومة فقط من المُرسِل أو عبر مستندات أطراف ثالثة، فلا ينبغي الوثوق بها دون تمحيص.
ومن الحيل الشائعة الأخرى في أوساط تمويل التجارة ما يُعرف باحتيال MT103 «المشروط». ويُصرّ المحتالون هنا على استخدام «رسالة SWIFT MT103 مشروطة»، زاعمين أن الأموال قد أُرسلت لكنها محتجزة إلى حين استيفاء شروط أو مستندات معينة. ويُوهَم الضحايا بأن هذا التحويل المشروط يوفّر حماية شبيهة بحساب الضمان (على غرار خطاب الاعتماد)، في حين أنه لا يمكن إجراء أي حجز مشروط من هذا النوع على رسالة MT103. فرسالة MT103 لم تُصمَّم لمثل هذه المعاملات، وأي شروط تُدرَج في الرسالة يتجاهلها مصرف المستفيد. ولذلك، ففي الصورة الأساسية لاحتيال MT103، يتلقى مصرف المحتال رسالة MT103 ويقيّد المبلغ فوراً ويفرج عن الأموال، فيتمكن المحتال من سحب المال دون الوفاء بأي شرط مزعوم. ولا يدرك الضحية إلا لاحقاً أن الضمانات المشروطة كانت وهمية. وفي صور أكثر تطوراً، تُستخدم رسائل MT103 وMT202 مزوّرة ضمن مخططات استثمارية أو مخططات الرسوم المسبقة المحكمة، وغالباً ما تقترن بطلبات لدفع رسوم مقدماً (عمولات، ضرائب، وغيرها) قبل إتمام «تحويل MT103». وتستغل هذه المخططات عدم إلمام الضحية بأعراف رسائل SWIFT، ومن ذلك مثلاً تقديم نموذج MT103 يبدو أصلياً أو رقم مرجعي لإضفاء المصداقية، مع أن التحويل الفعلي لم يُنفَّذ قط أو أُلغي سريعاً.
الأوهام المتعلقة بالتحويل «من دفتر إلى دفتر» والتحويلات المباشرة بين خوادم الأنظمة المصرفية الأساسية
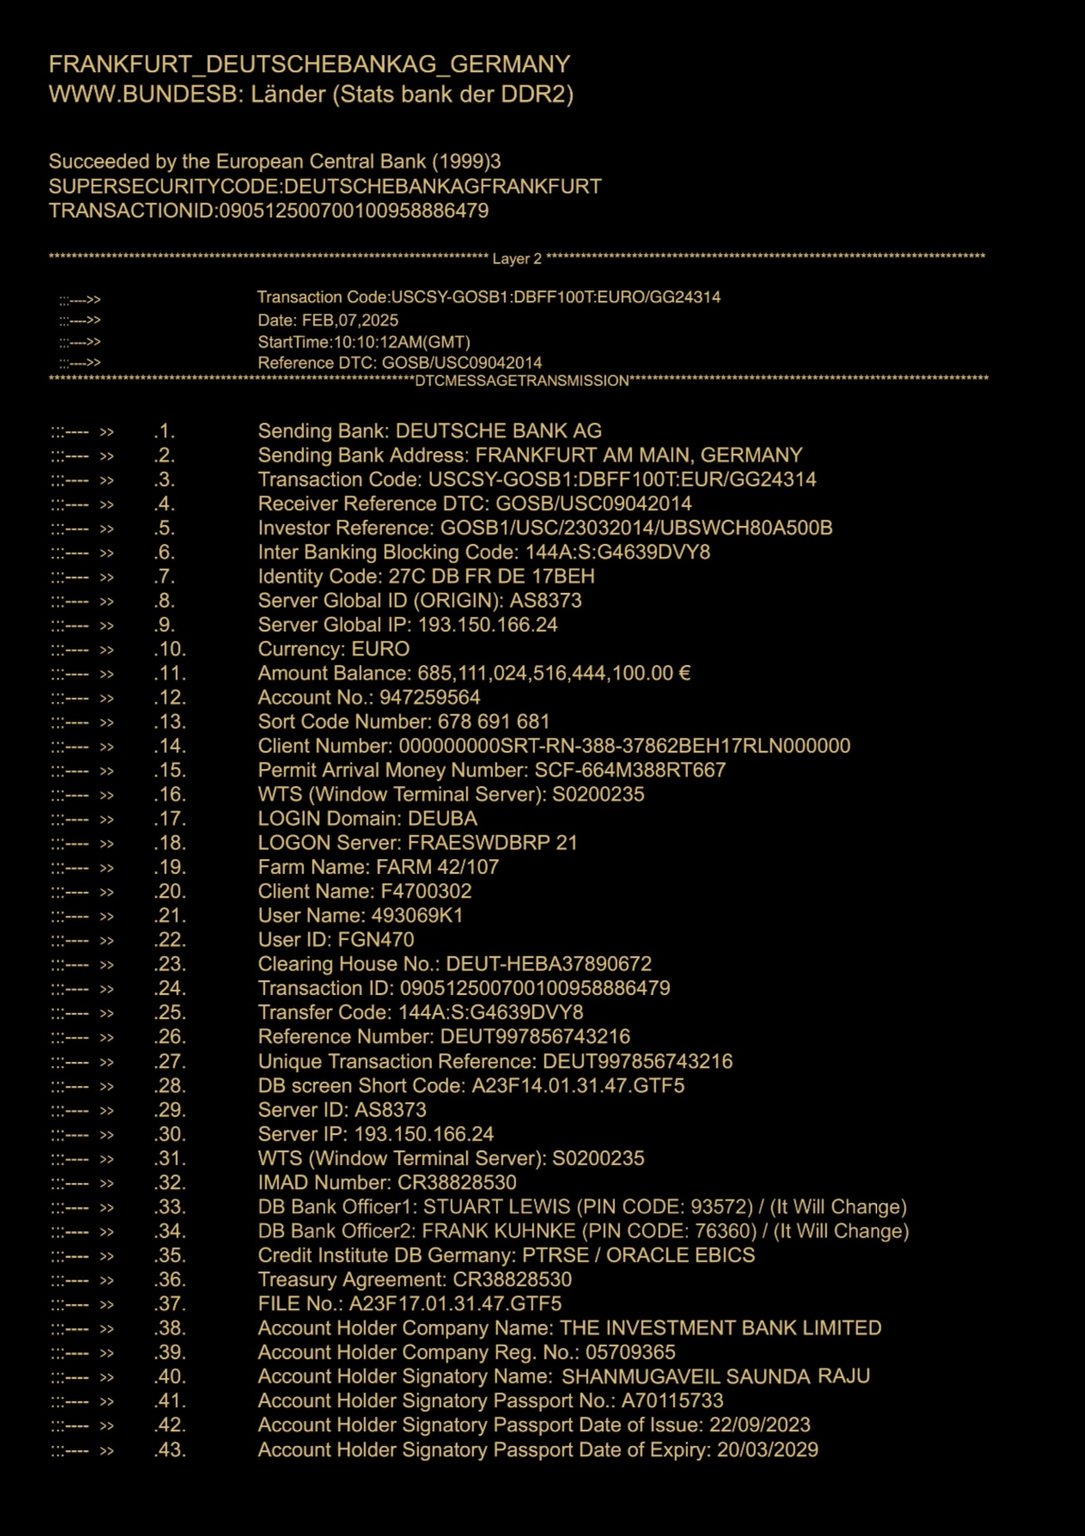
ثمة نمط احتيالي آخر يستغل فكرة التحويلات المباشرة بين المصارف خارج شبكات الدفع المعتادة. يتحدث المحتالون عن تحويلات «من دفتر إلى دفتر» (L2L)، موحين بأن النظامين المحاسبيين الأساسيين لمصرفين يستطيعان إرسال مبالغ كبيرة مباشرةً بين دفتري الحسابات لدى كل منهما دون استخدام SWIFT أو التسوية لدى المصرف المركزي. أما في الواقع فإن التحويلات من دفتر إلى دفتر المشروعة لا تحدث إلا داخل المصرف نفسه أو ضمن مجموعة مصرفية متكاملة؛ وأي تحويل بين المصارف (بين مؤسستين منفصلتين) يجب أن ينطوي على آلية مقاصة/تسوية (مثل الحسابات المراسِلة أو أنظمة RTGS) كما ورد شرحه في الجزء الأول. ويتجاهل المحتالون الذين يروّجون لـ«التحويلات المباشرة من دفتر المصرف» هذه الحقيقة. فهم يدّعون، مثلاً، أن الأموال نُقلت «مباشرةً من دفتر مصرفنا إلى دفتر مصرفكم» على الفور، وهي عملية لا يمكنها مقاصة أموال حقيقية أو تسويتها دون قيود المدين والدائن المقابلة بين المصارف. ومن الحيل ذات الصلة خرافة «التنزيل من خادم المصرف» أو «التحويل من نواة إلى نواة»: إذ يُقال للضحايا إن مصرفَي المرسل والمستفيد يربطان خادميهما مباشرةً (ويُطلق عليه أحياناً تحويل IP-to-IP أو تحويل من خادم إلى خادم (S2S)) لتمرير دفعة ما. وتهدف هذه الادعاءات المثقلة بالمصطلحات إلى الظهور بمظهر متقدم، لكن الحقيقة أنه لا يمكن إجراء أي تحويل بين مصرفين بمجرد اتصال تقني إذا لم تكن بينهما علاقة مراسلة أو شبكة تسوية مشتركة. إذ تلزم دائماً منصة مصرفية رسمية (مثل SWIFT أو نظام RTGS لدى المصرف المركزي) للتواصل وتسوية المعاملة. وكثيراً ما يعتمد المحتالون الذين يستغلون هذه الخرافات على مصارف «غير متصلة» أو مصارف الظل: وهي كيانات ليست أعضاءً في SWIFT أو في أي نظام مقاصة لكنها تزعم مع ذلك إرسال الأموال عبر قيود دفترية داخلية. ولا تستطيع مثل هذه الجهات، لعدم اندماجها في النظام المالي العالمي، إجراء تسوية حقيقية بين المصارف، وكل ما تستطيعه هو إرسال رسائل يتعذر التحقق منها (مثل تلكس KTT أو إشعار S2S مزيف) دون أن تنتقل أي أموال فعلية. وفي النهاية، يُخدع الضحية بالحديث التقني عن التحويلات المباشرة بين الدفاتر، بينما لا تغادر أي أموال حقيقية يد المحتال.
«حجوزات الامتثال» و«تأخيرات الدفعات» بوصفها أساليب مماطلة
غالبًا ما تُدخل مخططات الاحتيال المتطورة عقبات وهمية بعد الادعاء ببدء تنفيذ تحويل. ومن أكثر العبارات المصرفية الزائفة شيوعًا لإبقاء الضحايا في حالة انتظار «تجميد الامتثال» و«تأخير الدفعات». ففي هذه السيناريوهات، يُقنع المحتال الضحية أولًا بأن مبلغًا كبيرًا قد أُرسل (عبر إحدى الوسائل المذكورة أعلاه)، ثم يختلق عقبة بينما ينتظر الضحية وصول الأموال بقلق. فقد يقول المحتال مثلًا: «مبلغ 10 ملايين يورو موجود في النظام الخلفي لمصرفكم، لكنه خاضع لتجميد الامتثال بسبب لوائح AML» أو «الدفعة الأولى البالغة 5 ملايين دولار جاهزة، لكن إدارة الامتثال في المصرف تحتاج إلى موافقة قبل الإفراج عنها.» وتستغل حيلة تجميد الامتثال هذه نواة الحقيقة المتمثلة في أن المصارف تؤخر أحيانًا التحويلات غير المعتادة أو تحقق فيها لأسباب تنظيمية. ويستغل المحتال خوف الضحية من فقدان الأموال بسبب الأنظمة أو من ارتكاب مخالفة امتثال، وقد يضغط على الضحية لدفع رسوم «تخليص» أو تقديم معلومات حساسة من أجل الإفراج عن المبلغ المجمّد. وفي الواقع، لا تشترط المصارف على المستفيدين دفع رسوم لاجتياز فحوصات الامتثال، وهذا محض اختلاق. وبالمثل، في حالة «تأخير الدفعات»، يقسّم المحتالون التحويل الوهمي إلى أقساط ويدّعون أن كل دفعة في الطريق، ولكن ربما «تعذّرت الدفعة التالية بسبب حدود السيولة» أو «تحتاج إلى تأمين/سند قبل الإفراج عنها.» وتخدم هذه الذرائع إبقاء الضحية معلّقة، فتمنح المحتال وقتًا لاستخراج دفعات متعددة. وغالبًا ما تُرفق بهذه الادعاءات مستندات شبه قانونية، مثل خطاب على ورق رسمي مزيّف لمصرف يفيد بأن الأموال مجمّدة مؤقتًا بانتظار التسوية الضريبية، أو جدول يبيّن مواعيد الإفراج عن الدفعات. وهذه أدوات للتعمية. وكما يشير أحد التحليلات المتعلقة بعمليات احتيال مصرفي غير مرتبطة ببعضها، يقدّم الجناة «مستندات شبه قانونية، ولقطات شاشة لقيود داخلية، أو إشارات إلى متطلبات امتثال مزعومة» من أجل الإبقاء على وهم وجود عملية جارية. وعندما يرى الضحية أسبابًا للتأخير تبدو رسمية، يقتنع بالصبر أو بأن «يستثمر» قليلًا إضافيًا لتجاوز العقبة. ويستغل هذا التلاعب النفسي الأمل والتكاليف الغارقة؛ إذ يكون الضحايا، بحلول وقت التذرّع بهذه التجميدات والتأخيرات، قد التزموا في الغالب بمبالغ كبيرة ويتوقون إلى تصديق أن العائد النهائي بات قريبًا.
مخططات الاحتيال عبر IP-to-IP وS2S والتلكس المُختبَر بالمفتاح السري (KTT)
تعيد كثير من عمليات الاحتيال ذات القيمة العالية استخدام مصطلحات من أنظمة مصرفية قديمة أو من بروتوكولات داخلية لتبدو مشروعة. ويُعدّ التلكس المُختبَر بالمفتاح السري (KTT) – وهو نظام برقي قديم سابق لنظام SWIFT يُستخدم في المصادقة المصرفية – أحد هذه المصطلحات التي لا تزال تظهر في عروض الاحتيال. فقد يدّعي المحتالون قدرتهم على إرسال الأموال عبر «تحويل KTT»، أو عبر قنوات «IP/IP» أو «Server-to-Server» في حالات خاصة. وغالبًا ما تتضمن الوعود لغة سرّية، مثل: «سنجري تحويلًا عالميًا من IP إلى IP لا يمر عبر المصارف المركزية» أو إشارات إلى «تنزيلات الخوادم العالمية». وكل عرض لنقل الأموال عبر «خادم SWIFT عالمي» أو شبكة خاصة هو عملية احتيال – ففي التمويل المشروع، لا توجد شبكة منفصلة باسم ‘IP-to-IP’ أو ‘KTT’ تنقل الأموال خارج القنوات الخاضعة للتنظيم. ومتى استُخدمت هذه المصطلحات، فإنها تشير في نهاية المطاف إلى استخدام بيانات المصارف وبروتوكولاتها القياسية؛ وأي معاملة حقيقية تستخدمها يعالجها المصرف ببساطة وفق الإجراءات المعتادة. ويستغل المحتالون غموض هذه الاختصارات وهالتها عبر ربطها معًا (مثل «تحويل دفتر أستاذ Swift GPI IP/IP») لإرباك الضحايا. أما في الواقع، فإذا وافق مصرف فعليًا على تحويل بأي وسيلة – SWIFT أو RTGS أو حتى KTT القديم – فإنه سيقدّم بسهولة تأكيدًا رسميًا بانتقال الأموال (عادةً في صورة تأكيد SWIFT أو إشعار قيد دائن). ولذلك، وكما يحذّر أحد المهنيين في القطاع، إذا ادّعى شخص أنه أرسل ملايين عبر Ledger-to-Ledger أو S2S أو IP-IP أو KTT ولم يستطع تقديم تأكيد مصرفي قياسي بأن الأموال قد خُصمت وقُيدت، فإن هذا احتيال. وعمليًا، تخلّت المصارف الحديثة عن KTT والقنوات المماثلة لصالح SWIFT؛ ومن ثم فإن الطرف الذي يصرّ على استخدام KTT أو تحويلات «IBAN-to-IBAN المباشرة» إما ليس مصرفًا حقيقيًا أو يمارس التضليل. وكثيرًا ما يتداخل هذا النمط مع ما يُسمى عمليات احتيال «المصارف الرئيسية» (prime bank) الاستثمارية – إذ يستحضر المحتالون أدوات غامضة وطرق تحويل سرية (مثل KTT و«التنزيل اليدوي لرسائل MT103/202» وغيرها) ضمن برامج وهمية عالية العائد. ويستدرجون الضحايا بفكرة الوصول المميز إلى إجراءات خاصة بين المصارف، بينما لا تعترف أي مؤسسة مشروعة بهذه الأساليب بمعزل عن غيرها بوصفها صالحة.
أسلوب العمل: بناء المصداقية الظاهرية والتلاعب النفسي
مزج الحقيقة بالخيال – توظيف الحقائق التقنية الجزئية
من السمات المميزة لمخططات الاحتيال هذه المزجُ الماهر بين المصطلحات المصرفية الحقيقية والسياق الزائف. يصنع المحتالون المعقولية بتطعيم رسائلهم بمفاهيم حقيقية – رموز رسائل SWIFT والمصطلحات المصرفية والمفردات التنظيمية – لكنهم يحرّفون معناها بدهاء أو يختلقون تركيبات لا وجود لها. فعلى سبيل المثال، طلب يبدو بريئًا مثل: «سنرسل إليكم تحويلًا عبر MT103/202 مع تتبّع GPI» يشير إلى أنواع رسائل حقيقية (MT103 وMT202 COV) لكنه قد يُستخدم على نحو لا معنى له لخداع الضحية. وقد عُرف عن المحتالين الترويج لـ «التنزيل اليدوي لـ MT103/202 مع رمز UETR» بوصفه طريقة تحويل خاصة – وهي عبارة لا معنى لها في التمويل المشروع، لكنها تُبهر من لا يعرفون SWIFT بما توحي به من اكتمال. ويشير خبراء الأمن إلى أن أي ادعاء بـ التنزيل اليدوي لرسائل SWIFT هو بلا استثناء علامة إنذار، إذ إن «رسائل SWIFT لا تُنزَّل يدويًا أبدًا في الممارسة المشروعة… وهذه المصطلحات تثير علامات إنذار مرتبطة بمخططات احتيالية تنطوي على رسائل SWIFT مزوّرة أو نماذج يدوية». وبالمثل، فإن مصطلحات مثل «تحويل IP/IP» و«SWIFT من خادم إلى خادم» و«شاشة دفتر الأستاذ» وغيرها تستغل نواة من الحقيقة التقنية – فالمصارف تملك فعلًا دفاتر أستاذ وخوادم داخلية – لكن لا يوجد مسار منفصل لتحويل الأموال بهذه الأسماء. وباستخدام لغة مصرفية حقيقية خارج سياقها، يعطي المحتالون الضحايا انطباعًا بأنهم يتعاملون مع محترفين ماليين متمرّسين وأن المعاملة تستخدم آليات رسمية. وغالبًا ما يفتقر الضحايا إلى المعرفة المتخصصة لتمييز أجزاء الرواية الزائفة. فعلى سبيل المثال، قد يعرف الضحية أن «SWIFT» تُستخدم في المدفوعات الدولية، فعندما يقدّم المحتال رقمًا مرجعيًا لرسالة SWIFT أو نسخة من MT103، يزول الشك لحظيًا. ولا يلاحظ التناقضات (مثل تنسيق SWIFT غير الصحيح، أو أن إشعار SWIFT ACK لا يضمن التسوية) إلا من له إلمام بالعمليات المصرفية. وهذا الاستخدام المتعمّد للحقائق الجزئية يجعل رواية الاحتيال مقنعة من الداخل، حتى وإن لم تصمد أمام تحقق مصرفي مستقل.
المحفزات النفسية: الاستعجال والحصرية والخوف
فإلى جانب الواجهة التقنية، تعتمد هذه المخططات اعتمادًا كبيرًا على التلاعب النفسي. فعادةً ما يخلق المحتالون إحساسًا بـالاستعجال الشديد لمنع الضحايا من التراجع خطوة إلى الوراء أو التماس رأي ثانٍ. وعبارات مثل «يجب المطالبة بالأموال خلال 48 ساعة وإلا ارتدّت» أو «أمامنا مهلة قصيرة قبل إغلاق الشريحة» تدفع الضحية إلى التصرف (أو الدفع) بسرعة. وغالبًا ما يقترن هذا الاستعجال بادعاءات الحصرية أو السرّية، إذ يُشعَر الضحية بأنه محظوظ لمشاركته في صفقة خاصة (مثل الوصول إلى «برنامج تحويل خاص» أو «حل التفافي للامتثال لا يعرفه إلا العملاء النخبويون»). وقد يستند المحتالون إلى اتفاقيات عدم الإفصاح أو يحذّرون الضحية من إبلاغ موظفي مصرفه المعتادين، ويصوّرون هذا الحذر على أنه جزء من السرية رفيعة المستوى. وفي الحقيقة، فإن عزل الضحية عن المصرفيين أو المستشارين الحقيقيين هو مفتاح نجاح الاحتيال. ويُعدّ الخوف رافعة أخرى: الخوف من خسارة فرصة كبيرة، أو من العواقب القانونية والمالية إذا «أخطأ» في الإجراء المعقّد. فعلى سبيل المثال، بعد أن يرسل الضحية رسومًا مقدّمة، قد يدّعي المحتال «أموالك محتجزة لدى إدارة الامتثال في البنك المركزي، وإن لم نحل هذا الأمر خلال يومين فسيجري الاستيلاء عليها في تحقيقات غسل الأموال.» ومثل هذا الاحتمال المخيف قد يحفّز الضحية على الانصياع لأي طلب لاحق من المحتال (غالبًا دفعة أخرى أو مستندات شخصية حساسة) خوفًا من مشكلة تنظيمية أو من فقدان الأموال الموعودة. ومن خلال التناوب بين الجزرة (العائد الوفير الوشيك) والعصا (التهديد بالفشل والخسارة)، يعمل المحتالون على إنهاك شكّ الضحية ومقاومته. وتُعرف هذه التقنية أحيانًا بأثر القدم في الباب وأثر التكلفة الغارقة: فالالتزامات والرسوم الصغيرة الأولى تفضي إلى التزامات أكبر، لأن الضحية في كل مرحلة يُطمأَن بأن الهدف «على وشك التحقق». وكما وُصف في إحدى الحالات، فإن الضحايا الذين «استثمروا الكثير من الوقت والمال في… المعاملة… يصبحون غير راغبين نفسيًا في قبول أن المعاملة احتيال». فهم في جوهر الأمر قد لُقِّنوا المنطق الداخلي للاحتيال، وقد يتجاهلون التحذيرات الخارجية، مقتنعين بأن أي عقبات هي إجراءات مصرفية اعتيادية. أما المحتال، الذي يؤدي دور المطّلع المتعاون، فيغذّي هذه الثقة ويتظاهر ببراعة بالانزعاج من التأخير. وخلاصة القول إن هذه المخططات هي خدع ثقة بقدر ما هي حيل تقنية، إذ يتلاعب مرتكبوها بالعواطف لتعزيز الرواية المحكمة التي تصنعها مستنداتهم المزوّرة.
إقناع الضحية بأن الأموال «موجودة بالفعل»
تتمثل مرحلة حاسمة في كثير من عمليات الاحتيال هذه في إقناع الضحية بأن الأموال قد أُرسلت بالفعل أو أنها في طريقها بصورة لا رجعة فيها. فما إن يقتنع الضحية بأنه يملك فعليًا الأموال الواردة (أو الرصيد الدائن)، حتى يصبح أكثر استعدادًا بكثير للامتثال للمطالب اللاحقة. ويحقق المحتالون ذلك من خلال تقديم أدلة تأكيد مزيفة (كما سبق بيانه) ومن خلال الاستشهاد بعبارات توحي بالمصداقية، مثل: «وفقًا لإدارتنا الخلفية، أصبحت حالة التحويل الآن مكتملة – فقد غادرت الأموال حسابنا أمس.» وقد يعرضون كذلك لقطات شاشة لدفتر أستاذ داخلي لدى مصرف تتضمن قيد مدين، أو رسالة SWIFT بحالة «مكتمل». وبالنسبة إلى غير المتخصص، توحي هذه الأدلة بأن العائق لا بد أن يكون من جانب المستفيد. ويعزز المحتالون هذا الانطباع بقولهم: «ربما تحتجز إدارة الامتثال لدى مصرفكم التحويل – لقد أدّينا ما علينا.» وهذا يدفع الضحية إلى تصوّر الملايين وكأنها ملك له، وأنها محتجزة مؤقتًا فحسب. كما يؤدي ذلك إلى نقل اللوم؛ فإذا لم تظهر الأموال، يُدفع الضحية إلى الاشتباه في مصرفه أو في الجهات الرقابية، لا في المُرسِل. وفي بعض المخططات (ولا سيما تلك التي تتضمن «مصارف غير مرتبطة»)، يوجّه المحتال الضحية حتى إلى مواجهة مصرفه لرفضه قبول التحويل. وكما يشير أحد التحليلات، فعندما يتعذر حتمًا وصول الأموال من مؤسسة غير مندمجة في المنظومة، سيقوم مشغّل عملية الاحتيال «باتهام مؤسسة المستفيد بأنها ‹رفضت› الأداة»، ويحثّ الضحية على البحث عن مصرف آخر قادر على قبول هذه الصيغة الخاصة. ولا تكتفي هذه الحيلة بكسب الوقت، بل قد توقع الضحية في شباكها أكثر: فقد يبذل جهدًا ومالًا في فتح حسابات جديدة أو الاستعانة بمستشارين لحل مشكلة لا وجود لها، بينما يكتفي المحتال بالمراقبة. وبإيجاز، فمن خلال اصطناع وهم أن الأموال باتت «داخل المنظومة» بالفعل، يحوّل المحتالون انتباه الضحية من التساؤل «هل هذا حقيقي؟» إلى التساؤل «كيف أحصل على أموالي؟» – وهو تحوّل بالغ الأثر يُبقي عملية الاحتيال قائمة.
لماذا لا يمكن أن تكون هذه المخططات مشروعة: مقارنة بالبنية التحتية الفعلية
على الرغم من تعقيدها، تنهار جميع سيناريوهات الاحتيال هذه عند مقارنتها بـآلية العمل الفعلية لنظم التحويل بين المصارف. ويكفي استعراض موجز لبنية تحويل الأموال الحقيقية (من الجزء 1) لإدراك سبب استحالة الوعود التي يطلقها المحتالون:
- SWIFT نظام لتبادل الرسائل وليس مستودعاً للأموال: في العمل المصرفي المشروع، يعني إرسال رسالة SWIFT من نوع MT103 أن مصرفاً قد أصدر تعليمات دفع، غير أن ذلك وحده لا ينقل الأموال. فشبكة SWIFT تنقل التعليمات إلى المصرف المستلم على نحو مشابه للبريد الإلكتروني المؤمَّن. وتتم تسوية الدفعة عبر قيود المدين والدائن في الحسابات المراسلة أو عبر أنظمة التسوية الإجمالية الآنية (RTGS) لدى المصارف المركزية. ومن ثمّ فإن أي عملية احتيال توحي بأن «رسالة MT103 ذاتها تحمل الأموال» أو بأنه يمكن ببساطة تنزيل الأموال من رسالة SWIFT هي عملية معيبة من أساسها. فـإشعار الاستلام بموجب MT103 لا يعادل وجود مبلغ في الحساب، إذ يظل على المصرف المستلم أن يطابق الرسالة مع الأموال الواردة فعلياً (غالباً عبر دفعة تغطية بموجب MT202 COV) ثم يقيّد المبلغ في الحساب. ويعوّل المحتالون على جهل الضحايا بهذا الفارق الدقيق. وفي الحقيقة، إذا أُرسلت دفعة SWIFT فعلاً، يستطيع مصرف المستفيد تأكيدها مباشرةً وسينعكس ذلك على الرصيد؛ ولا حاجة إلى أي تدخل يدوي غامض من أجل «تنزيل» العملية.
- رسائل SWIFT «المشروطة» لا تحتجز الأموال في حساب ضمان: كما ذُكر، لا تتضمن رسالة SWIFT MT103 أي آلية مدمجة لحجز الأموال بصورة مشروطة. فبمجرد تنفيذ رسالة MT103 حقيقية، يُخصم من حساب المصرف المُرسِل (النوسترو) ويُفترض أن يقيّد مصرف المستفيد المبلغ لحساب المستلم (باستثناء حالات التعثر). ولا يجوز للمصارف إدراج بنود لتأخير القيد بانتظار موافقة إضافية، إذ يتعارض ذلك مع الغاية من SWIFT المخصصة للمدفوعات المباشرة. ومن ثم فإن مفهوم الدفع المشروط الذي يقدمه المحتالون يتناقض مع بروتوكولات رسائل SWIFT. ويتطلب أي ترتيب من هذا القبيل حساب ضمان قانونياً أو خطاب اعتماد، لا تعديلاً لتعليمات SWIFT. ولهذا تتجاهل المصارف الخبيرة حقول «الشروط» غير الرسمية، فإذا تلقّت رسالة MT103 افترضت أن الأموال تُقيَّد دون شروط إضافية. وعليه، إذا اقترح طرف مقابل رسالة MT103 مشروطة كضمان، فهذه علامة واضحة على الاحتيال أو الجهل.
- حسابات نوسترو/فوسترو ونهائية التسوية: لكي يحوّل مصرفان حقيقيان الأموال فيما بينهما، فإنهما يعتمدان عادةً إمّا 1) علاقة حسابات مباشرة (نوسترو/فوسترو)، أو 2) نظام مقاصة مشتركًا (مثل T2 أو Fedwire أو أنظمة المقاصة في SEPA). وفي جميع الأحوال، فإن حركة الأموال الفعلية تتطلب قيد مبلغ على حساب ما (خصمًا) وقيده لصالح حساب آخر (إضافةً) داخل النظام المالي. أمّا سيناريوهات الاحتيال مثل «التحويل من دفتر إلى دفتر بين مصرفين مختلفين دون استخدام أي شبكة» فتتجاهل أنّ المصرف غير المتصل، مثلًا، بالمصرف المركزي أو بمصرف مراسل لا يملك أي آلية لإيداع الأموال في حساب مصرف آخر. وتبرز أسطورة المصارف غير المتصلة هذه الحقيقة: فالمصرف الواقع خارج الشبكة «لا يستطيع سوى إرسال الرسائل» ولا يستطيع التسوية. وأي مصرف مشروع يتلقى رسالة (KTT أو SWIFT أو غيرهما) من مؤسسة مجهولة لن يقيّد أي مبلغ في أي حساب ما لم تصله أموال فعلية عبر قناة معترف بها. ولهذا السبب لا تظهر التحويلات التي يزعمها المحتالون في النظام المصرفي الحقيقي أبدًا؛ إذ إنّ تلك «المعاملات» لم تُعالَج قط عبر مؤسسة مقاصة ولم يدعمها أي رصيد سيولة في حساب. وإضافةً إلى ذلك، فإن مصطلحات مثل «التحويل من IBAN إلى IBAN» مضلِّلة، إذ إنّ IBAN ليس سوى معرّف للحساب. أمّا التحويل من IBAN إلى آخر فلا يزال يحتاج إلى قناة دفع (SEPA أو SWIFT أو غيرهما) لتنفيذ عملية النقل. ولن يقيّد أي مصرف مبلغًا في IBAN بصورة سحرية لمجرد أن أحدهم يقول إنه نقل الأموال من دفتر إلى دفتر.
- بروتوكولات الأمن والتأكيد: تعتمد المصارف الحقيقية فحوصات أمنية صارمة. فكلما جرى تحويل مبالغ كبيرة عبر SWIFT أو غيرها من الأنظمة، احتفظ كل من المُرسِل والمستلم بسجلات. ويصدر مصرف المُرسِل الحقيقي تأكيدًا (مثل إشعار استلام رسالة SWIFT أو رقمًا مرجعيًا) بأن الدفعة قد أُرسلت، ويكون لدى مصرف المستلم رسالة واردة مطابقة وقيد دائن في نهاية المطاف. أما عمليات الاحتيال فتنهار أمام هذا التدقيق. فإذا سأل الضحية مصرفه، على سبيل المثال، «هل يمكنكم التحقق من وجود تحويل وارد عبر SWIFT بمبلغ 5 ملايين دولار أمريكي من مصرف كذا؟»، استطاع المصرف أن يتأكد سريعًا مما إذا كان ثمة تحويل قيد المعالجة. وفي حالات الاحتيال تكون الإجابة بالنفي، إذ لا يوجد أي سجل لهذا التحويل على SWIFT أو على أي شبكة. ويتجنب المحتالون تمكين الضحايا من التحقق المستقل من التفاصيل لهذا السبب تحديدًا. أما في الحالة المشروعة فتتوافر قابلية كاملة للتتبع: إذ تحمل تحويلات SWIFT مراجع فريدة للمعاملة من طرف إلى طرف (UETR) ضمن خدمة GPI، وتتواصل المصارف عبر القنوات الرسمية عند ظهور أي إشكال (مثل استخدام رسائل SWIFT ذات الصيغة الحرة MT199/MT299 أو طلبات الإلغاء في حال الخطأ). في المقابل يعتمد المحتالون على اتصال أحادي الاتجاه (منهم إلى الضحية) ويرفضون إشراك مسؤولين مصرفيين حقيقيين. وقد حذّرت المصارف المركزية، ومنها البنك المركزي النيجيري، علنًا من مستندات SWIFT مختلقة يُزعم أنها تُظهر أموالًا «محتجزة» لدى المصرف المركزي؛ وحيثما تكون الأموال مفقودة فعلًا، ينبغي للمُرسِل أن يطلب من مصرفه تتبع الدفعة أو استردادها.
وخلاصة القول، إن مقارنة قابلية التحقق في الحلقة المغلقة والضوابط المنهجية في العمل المصرفي الحقيقي بالطبيعة الارتجالية لعمليات الاحتيال هذه، القائمة على المستندات، تُظهر تبايناً صارخاً. فتحويلات الأموال الحقيقية تترك أثراً في عدة مؤسسات؛ ولا يمكن إخفاؤها وراء إجراءات غامضة أو التحقق منها بمستندات غير رسمية وحدها. ولهذا فإن أي مخطط يثني الضحية عن التحقق مباشرةً لدى المصارف، أو يصرّ على أن «الأموال موجودة، لكنها غير ظاهرة في الأنظمة المعتادة»، يكاد يكون من المؤكد أنه احتيال. ولن يتطلب أي تحويل مشروع كبير القيمة من المتلقي دفع رسوم إضافية للإفراج عن الأموال، أو البحث عن مصارف خاصة لاستلام صيغ رسائل «مختلفة»، أو ملاحقة عمليات تنزيل يدوية غامضة. فالواقع له قواعد واضحة ومسارات محددة، وأي مقترح يخالفها ينبغي التعامل معه بأقصى درجات الشك.
مؤشرات الخطر والتدابير الوقائية
إن التعرف على هذه الاحتيالات قبل وقوع الخسارة أمر بالغ الأهمية. وفيما يلي نبيّن أبرز المؤشرات التحذيرية الدالة على أن صفقة تحويل الأموال المزعومة احتيالية، ونقترح خطوات وقائية للمستهدفين المحتملين (ولا سيما الأفراد ذوو الملاءة المالية العالية والمؤسسات والوسطاء المُيسِّرون العاملون في تمويل التجارة):
- أساليب التحويل غير المعتادة أو المصطلحات الغامضة: احذر إذا اقترح الطرف المقابل التحويل بطريقة غامضة (مثل «IP/IP ledger send» أو «KTT wire» أو «conditional SWIFT») أو استخدم سلاسل من المصطلحات المصرفية لا ترد عادةً معاً (مثل «MT103/202 manual download»). وكما رأينا، كثيراً ما يسيء المحتالون استخدام الاختصارات المصرفية؛ أما الصفقات المشروعة فتلتزم عادةً بإجراءات معيارية يمكن التحقق منها (تحويل SWIFT معياري، تحويل ACH/SEPA، وما شابه). وإذا سمعت مصطلحات يراها مصرفيوك أو مستشاروك غير منطقية أو غير معيارية، فعليك إيقاف المعاملة والتحقيق في الأمر بمزيد من التمحيص. لا تنخدع بالمصطلحات التقنية – فالتعقيد وسيلة تشتيت متعمدة في عمليات الاحتيال هذه.
- الضغط لدفع رسوم أو أعباء مسبقة: تطلب جميع هذه المخططات تقريبًا من الضحية، في نهاية المطاف، دفع شيء ما قبل استلام الأموال، سواء كان عمولة أو «رسوم امتثال» أو ضريبة أو تكلفة قانونية. وفي التحويلات الحقيقية، يتحمل المُرسِل رسوم التحويل، ولا تتطلب فحوصات الامتثال مدفوعات جديدة عشوائية من المستفيد. والإصرار على أن «مبلغًا صغيرًا فقط مطلوب للإفراج عن ملايين» هو سمة كلاسيكية للاحتيال بالرسوم المسبقة. وينبغي لأصحاب الثروات الكبيرة اعتماد سياسة: لا رسوم غير متوقعة دون تحقق مستقل. وإذا قيل إن تحويلًا كبيرًا معلّق بسبب رسوم، فتواصل مع مصرفك مباشرة قبل دفع أي مبلغ.
- غياب التأكيد المستقل: إذا زعم شخص ما أنه أرسل إليك أموالاً بينما لا يوجد لدى مصرفك أي سجل بذلك، فعامل الأمر على أنه مشبوه. لا تقبل ملفات PDF أو لقطات الشاشة المرسلة بالبريد الإلكتروني دليلاً؛ بل اطلب من مصرفك تتبّع الدفعة الواردة بالمرجع المزعوم. فرسائل SWIFT المُلفَّقة شائعة ولا يُعتدّ بها دليلاً. وكن حذراً أيضاً إذا رفض الطرف المقابل إشراك مصرفه لتأكيد مباشر. ففي التعاملات المشروعة، تكون المصارف مستعدة للتحدث إلى بعضها أو لإصدار إشعارات رسمية. وإذا قيل لك «مصرفنا لن يتحدث إليك» أو «لا يمكننا تزويدك بجهة اتصال المصرفي بسبب ضغط العمل/السكرتير»، فهذه إشارة تحذير.
- وعود بنتائج يصعب تصديقها: كثير من عمليات الاحتيال هذه يُقدَّم في صورة فرص مربحة، كأن يعرض مستثمر تحويل 50 مليون دولار أمريكي على سبيل القرض بفائدة منخفضة، أو يبدي مشترٍ استعداده للدفع بسعر يفوق سعر السوق عبر تحويل خاص. وبالمثل، تَعِد مخططات الاحتيال في برامج الاستثمار عالية العائد بعوائد ضخمة عبر عمليات مصرفية «سرية». الشك المنهجي هو الأساس: اسأل لماذا يستخدم شخص غريب أو شريك جديد وسائل دفع معقدة أو يعرض شروطًا غير معتادة. وإذا انطوت الرواية على موافقات خاصة من البنوك المركزية، أو برامج تداول سرية، أو أموال خارج السجلات، فمن المرجح أنك أمام رواية مختلقة. والتزم بالقاعدة المعروفة: إذا بدا العرض أفضل من أن يكون حقيقيًا، فالأرجح أنه ليس كذلك.
- هياكل الصفقات المعقدة متعددة المراحل والشرائح: احذر إذا جرى تقسيم صفقة بسيطة نسبيًا (كحوالة دفع مقابل بضائع أو مساهمة استثمارية) إلى خطوات متعددة دون سبب واضح، مثل "شرائح" الدفع، أو تحويلات تمهيدية لـ"إثبات القدرة"، أو رسائل مشروطة. وكثيرًا ما يعمد المحتالون إلى تعقيد الصفقة لإرباك الضحايا وإخفاء خلوّ الوعد من أي مضمون. فاشتراط "إثبات الأموال عبر MT799" أو "رسالة MT103 مسبقة" قبل الدفعة الفعلية، أو إرسال مبلغ صغير يُسحب سريعًا، قد يكون من الحيل الرامية إلى بناء المصداقية. أصرّ على الشفافية والبساطة؛ وعند الشك، استشر متخصصًا مصرفيًا لمراجعة الإجراء المقترح قبل المضي فيه.
- استخدام البريد الإلكتروني الشخصي واتصالات غير معتادة: عادةً ما يُرتَّب التحويل الفعلي لمبلغ كبير بين مؤسستين بقدر من الرسمية. فإذا كانت جميع المراسلات تتم عبر عناوين Gmail/Yahoo أو تطبيقات المراسلة، ولا شيء منها عبر ورق المصرف الرسمي أو قنواته، فينبغي التشكيك في مشروعية المعاملة. وكذلك إذا كانت المستندات المقدَّمة تتضمن تناقضات (مثل رموز SWIFT غير المتطابقة، أو أخطاء إملائية في أسماء المصارف، أو مصطلحات غير صحيحة)، فهذه علامات على التزوير. وينبغي للأفراد ذوي الملاءة المالية العالية التأكد من أن أي معاملة كبرى تخضع للفحص من جانب فريقهم القانوني أو المصرفي الخاص، فهو الأقدر على رصد مثل هذه التناقضات.
- الجهات التي لا يمكن التحقق من وضعها المصرفي: قبل إجراء أي معاملة، ولا سيما الدولية منها، أجرِ العناية الواجبة بشأن المصرف المرسِل أو المستلِم. وإذا تعذّر عليك العثور على دليل على أن المؤسسة مصرف مرخّص يشارك في SWIFT أو في أنظمة الدفع المعروفة، فلا تقبل أداتها المالية. وكما سبق التنبيه، تنطوي بعض عمليات الاحتيال على «مصارف» وهمية تدّعي قدرات كبيرة وهي ليست جزءًا من الشبكة الخاضعة للتنظيم. فإذا تعذّر العثور على المصرف المزعوم في دليل BIC الخاص بـ SWIFT أو لم يكن خاضعًا لإشراف واضح، فعامل أي معاملة صادرة عنه بحذر شديد.
التدابير الوقائية: ينبغي للمشاركين في المعاملات ذات القيمة العالية وضع بروتوكولات داخلية للحماية من هذه المخططات. فعلى سبيل المثال، ينبغي أن يؤدي أي عرض غير مطلوب لتحويل أموال كبيرة أو للاستثمار إلى تفعيل إجراءات عناية واجبة معززة: التحقق من الهويات، وإشراك المصرف في مرحلة مبكرة، واشتراط ترتيبات حساب ضمان أو ضمان لدى طرف ثالث متى أمكن. وقد تضع المؤسسات والوسطاء إجراءً للتحقق يقضي بأن يؤكد المصرف أي دفعة عبر SWIFT تتجاوز حدًّا معينًا عن طريق اتصال مراجعة أو باستخدام خدمة التتبع الخاصة بـ SWIFT (GPI) قبل الإفراج عن البضائع أو الأموال من جانبهم. ويُعدّ تثقيف الموظفين والعملاء بالقدر نفسه من الأهمية، إذ يقع كثير من الضحايا نتيجة قلة الإلمام بالإجراءات المصرفية. ويمكن للتدريب المنتظم أو التعاميم التي توضح أن «رسائل SWIFT لا تعادل نقدًا في اليد» وتحذّر من أنماط الاحتيال هذه أن ترسّخ الحذر. وعند الشك، ينبغي استشارة الخبراء: فكما يوصي المختصون في مكافحة الاحتيال، «احصل من مصرفك على معلومات حول الآلية الدقيقة لأي وسيلة دفع يقترحها طرف مقابل جديد». فإن كان الطرف المقابل مشروعًا، فلن يعترض على تدقيقك في كيفية انتقال الأموال. وأخيرًا، تجدر الإشارة إلى أن الصفقات المالية الكبرى المشروعة تصمد أمام التدقيق، بينما يتطلب الاحتيال السرية والقرارات المتعجلة. وإن تهيئة بيئة ترحّب بالأسئلة والتحقق من شأنها أن تردع المحتالين عن استهدافك منذ البداية.
ملخص
إن مخططات الاحتيال التي تستغل المفاهيم الخاطئة حول التحويلات بين البنوك تذكّرنا بقوة بأن المعرفة هي خير وسيلة للدفاع. فمن خلال تفكيك طريقة عمل هذه الخدع، من رسائل SWIFT المزوّرة والتحويلات الوهمية بين «دفاتر الأستاذ» إلى فخاخ الامتثال المزيفة، يتبيّن خيط مشترك: يعوّل المحتالون على جهل الضحية بآلية المدفوعات الحقيقية. ويُظهر هذا التحليل الجنائي أن لكل ادعاء يرد في هذه المخططات ما يدحضه من الممارسة المصرفية الفعلية، وأن إدراك هذه التناقضات قد ينقذ الضحايا من خسائر فادحة. وبالنسبة للمهنيين والمستثمرين، فالدرس هو ألا يقبلوا أي ادعاء مالي على ظاهره، مهما بلغ حجم المصطلحات المصرفية التي يحملها. فالتحقق المستقل عبر القنوات الرسمية والشك المنهجي في «الأساليب السرية» كفيلان بكشف هذه المخططات على حقيقتها. ومع ازدياد تعقيد التجارة والتمويل عالميًا، يغدو الاطلاع على أحدث أنماط الاحتيال أمرًا حاسمًا. وبالجمع بين الوعي والعناية الواجبة والضمانات المبيّنة، يستطيع الضحايا المحتملون تجنّب فخ الخسائر الباهظة لهذه المخططات المتطورة للاحتيال في التحويلات بين البنوك، وبذلك يصونون نزاهة معاملاتهم حتى في مواجهة أكثر أشكال الخداع إقناعًا.
الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.