Usługi bankowe
Płatności i przelewy
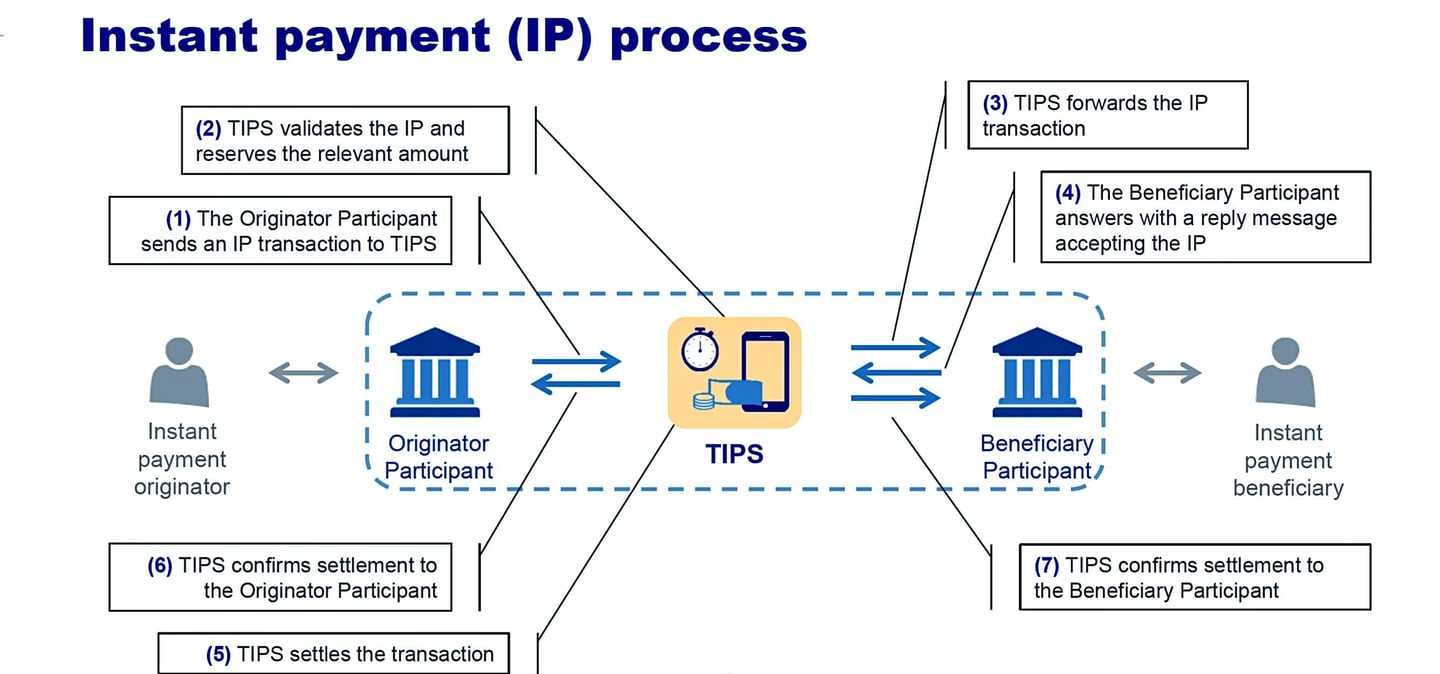
Systemy rozrachunku, sieci płatnicze oraz komunikaty przenoszące środki między bankami.
Limity transferów
1. RTGS (T2 / Fedwire / CHAPS)
Cel: Płatności o wysokiej wartości, wymagające natychmiastowej realizacji
Rozrachunek: W pieniądzu banku centralnego, w czasie rzeczywistym, ostateczny
- Kwota maksymalna: brak górnego limitu (teoretycznie ∞)
- Kwota minimalna: często ≥ 100 000 EUR (wynika z polityki, nie z systemu)
- Typowe zastosowanie: transakcje międzybankowe, fuzje i przejęcia (M&A), zarządzanie środkami (treasury), depozyty zabezpieczające (margin)
- Ryzyko niewypłacalności: bliskie zera
T2 nie ma górnego limitu. Jedynymi ograniczeniami są płynność na rachunku rozliczeniowym oraz polityka kredytowa banku.
2. TIPS (TARGET Instant Payment Settlement)
Cel: ogólnoeuropejskie natychmiastowe płatności detaliczne
Rozrachunek: w pieniądzu banku centralnego, całodobowo, 24/7
- Kwota maksymalna: od października 2025 r. brak limitu obowiązującego w ramach całego programu
- Kwota minimalna: 0,01 EUR
- Szybkość: <10 sekund
- Ryzyko niepowodzenia: niskie (zależne od płynności)
Do października 2025 r. schemat SCT Inst ograniczał płatności do kwoty 100 000 EUR; limit ten został zniesiony, a banki ustalają własne limity.
3. SWIFT (ISO 20022 pacs.008, transgraniczne)
Cel: globalna bankowość korespondencyjna
Rozrachunek: pieniądz banku komercyjnego
- Kwota maksymalna: brak (teoretycznego) limitu systemowego
- Limity ustalane indywidualnie przez poszczególne banki
- Szybkość: od tego samego dnia do kilku dni
- Ryzyko niepowodzenia: średnie (banki korespondenckie, compliance)
SWIFT służy wyłącznie do przesyłania komunikatów, nie do rozrachunku. Limity zależą w całości od apetytu na ryzyko banku i od korytarza płatniczego.
4. Przelew SEPA (SEPA Credit Transfer, SCT)
Przeznaczenie: płatności detaliczne i korporacyjne w EUR
Rozliczenie: odroczone rozliczenie netto
- Kwota maksymalna: brak limitu w ramach systemu
- Limity ustalane indywidualnie przez poszczególne banki
- Szybkość: tego samego dnia / następnego dnia roboczego
- Ryzyko niepowodzenia: niskie
SCT technicznie dopuszcza bardzo wysokie kwoty. Banki często stosują jednak miękkie limity ze względów związanych z AML.
5. Natychmiastowy przelew SEPA (SCT Inst / SEPA Instant)
Cel: Natychmiastowe płatności detaliczne w EUR
Rozrachunek: TIPS lub równoważny CSM
- Kwota maksymalna | Brak limitu na poziomie systemu od października 2025 r.
- Kwota minimalna | 0,01 EUR
- Szybkość | ≤10 sekund
- Ryzyko niepowodzenia | Niskie
EPC zniosła limit maksymalny dla systemu wraz z podręcznikiem zasad z 2025 r.; wiele banków nadal stosuje niższe limity wewnętrzne.
6. RTP (USA – The Clearing House Real-Time Payments)
Przeznaczenie: natychmiastowe płatności w USA
Rozrachunek: rachunki z góry zasilone środkami
- Kwota maksymalna | 10 000 000 USD (od lutego 2025 r.)
- Kwota minimalna | 0,01 USD
- Szybkość | Sekundy
- Ryzyko niepowodzenia | Niskie
Limit sieciowy ustalony przez TCH. W listopadzie 2025 roku FedNow podniósł limit sieciowy do 10 mln USD; banki mogą ustalać limity niższe.
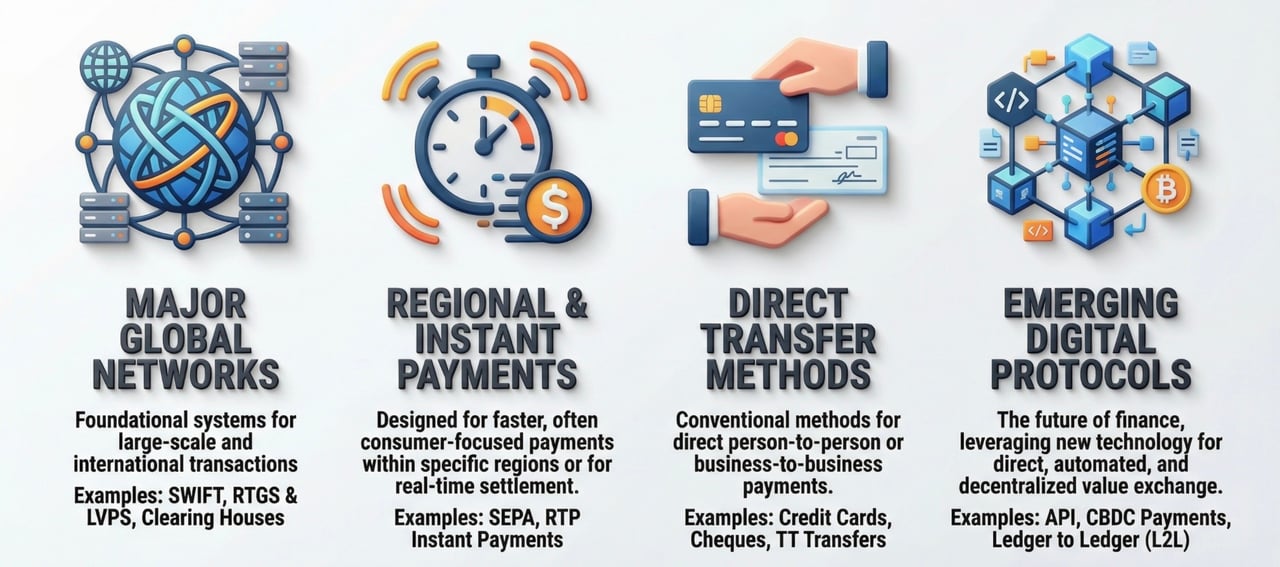
Przelewy walutowe na Państwa rachunki mogą Państwo otrzymywać za pośrednictwem:
SEPA-SCT, T2 (dawniej TARGET2), TIPS, Fedwire, CHIPS, KTT (transfer środków za pośrednictwem banków korespondentów oraz pacs.009) i wiele systemów płatności natychmiastowych
systemy rozliczeń odroczonych za pośrednictwem IFC, spółki z naszej grupy, oraz naszych rachunków korespondencyjnych
Papiery wartościowe za pośrednictwem T2S, Clearstream, Euroclear, DTC
Rozliczenia za pośrednictwem RTGS, ACH/SEPA oraz
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash
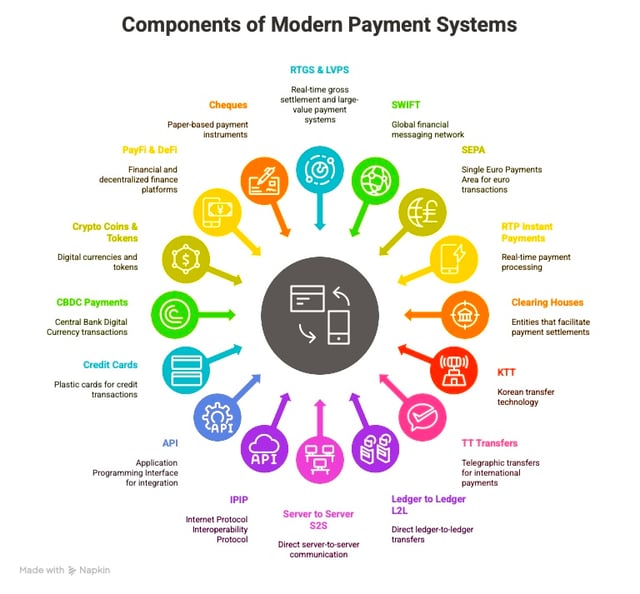
Inne rodzaje przelewów na Państwa rachunki

W jaki sposób banki przekazują środki?
- Pełny przegląd przelewów w ramach bankowości korespondencyjnej znajdą Państwo tutaj.
- Pełny przegląd systemów płatności natychmiastowych znajdą Państwo tutaj.
- Pełny widok systemu RTGS dostępny jest po kliknięciu tutaj.
Proces rozliczeń
Proces rozliczeniowy (clearing) stanowi kluczowy etap rozrachunku transakcji finansowych, zapewniając ochronę stron transakcji oraz jej sprawny przebieg. Clearing obejmuje następujące etapy:
Wymiana informacji o transakcjach:
- Bank nadawcy i bank odbiorcy wymieniają szczegóły transakcji, takie jak kwota, numery rachunków i inne istotne informacje.
- Kompensowanie transakcji (netting): Izby rozliczeniowe, takie jak Automated Clearing House (ACH) w Stanach Zjednoczonych, ułatwiają ten proces, działając jako pośrednicy między bankami. Obliczają kwotę netto, jaką jeden bank jest winien drugiemu, minimalizując kwoty przekazywane w danym dniu.
- Walidacja: izba rozliczeniowa waliduje dyspozycje i rejestruje szczegóły transakcji
- Obsługa wyjątków: odrzucone lub kwestionowane pozycje są zwracane lub wyjaśniane zgodnie z regułami systemu
Proces rozrachunku
Proces rozrachunku następuje po procesie rozliczeń i obejmuje faktyczny transfer środków między bankami. Główne etapy procesu rozrachunku to:
- Uzgodnienie zapisów: banki uzgadniają swoje zapisy w celu ustalenia kwoty netto należnej jednemu bankowi od drugiego
- Przekazanie środków: banki przekazują środki między rachunkami prowadzonymi w bankach centralnych lub innych instytucjach finansowych w celu rozliczenia wszelkich pozostających sald
- Potwierdzenie rozliczenia: Bank rozliczeniowy przekazuje akceptantowi potwierdzenie rozliczenia, gdy transakcja została rozliczona, a środki stały się dostępne
Sieć płatnicza i pośrednicy
Sieci płatnicze i pośrednicy odgrywają zasadniczą rolę w ułatwianiu procesów rozliczeń i rozrachunku. Przykłady sieci płatniczych i pośredników obejmują:
- Izby rozliczeniowe: Niezależne organizacje, takie jak ACH w Stanach Zjednoczonych, które ułatwiają proces rozliczeń, pełniąc rolę pośrednika między bankami
- Systemy banków centralnych (RTGS): rozliczają płatności między bankami indywidualnie i ostatecznie w pieniądzu banku centralnego
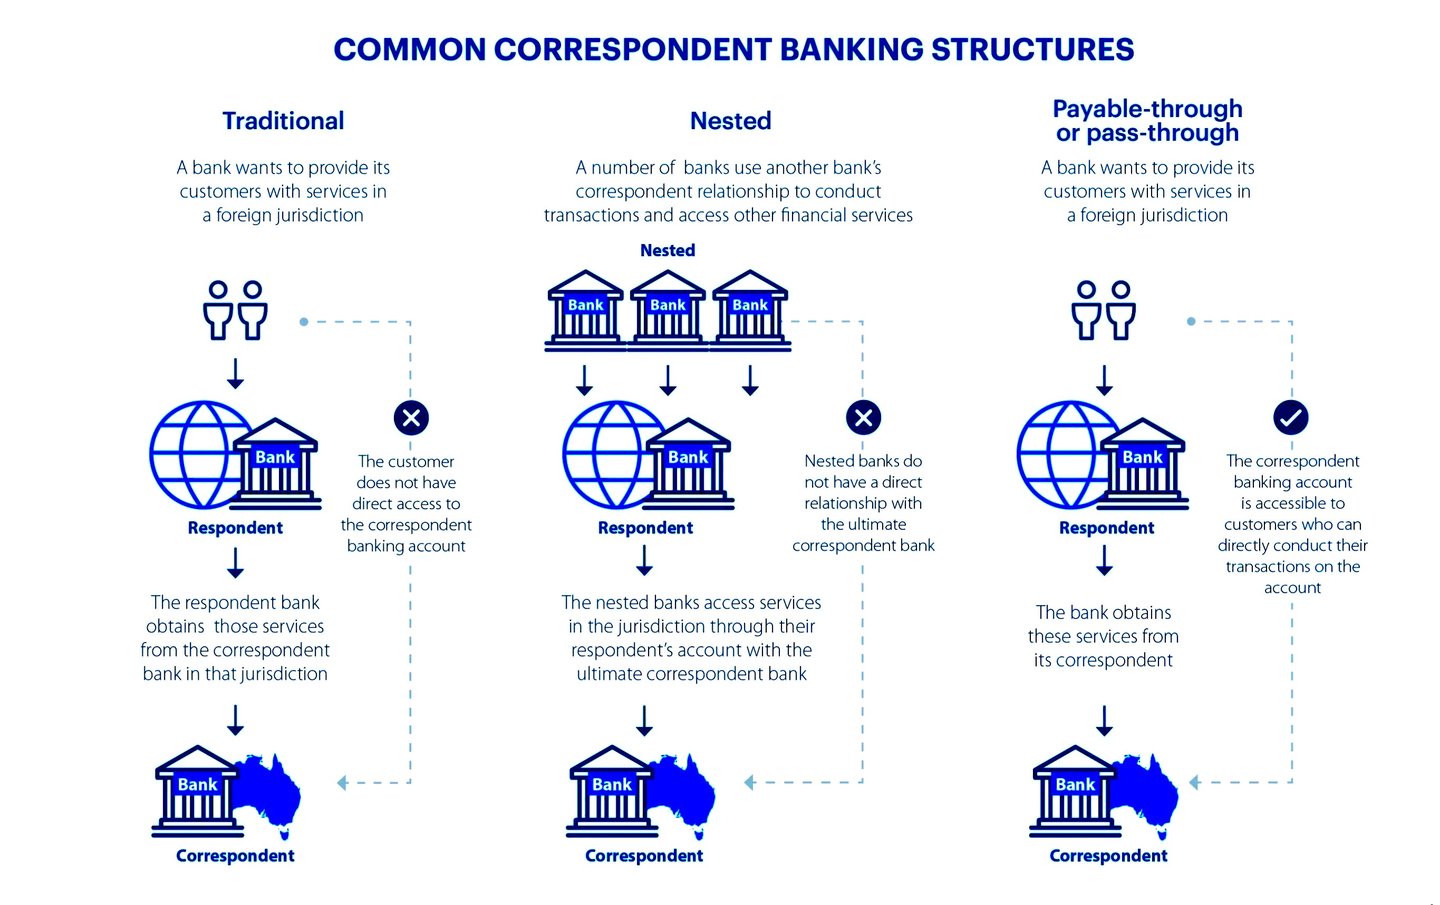
- Banki pośredniczące: Banki te pełnią rolę pośredników między bankiem nadawcy a bankiem odbiorcy, często w różnych krajach, aby umożliwić realizację międzynarodowych przelewów bankowych
Podsumowując, procesy rozliczeń i rozrachunku obejmują wymianę informacji o transakcjach, weryfikację dostępności środków, uzgadnianie zapisów oraz faktyczny transfer środków między bankami. Sieci płatnicze i pośrednicy, tacy jak izby rozliczeniowe, banki pośredniczące lub banki centralne, odgrywają kluczową rolę w ułatwianiu tych procesów.
Procesy rozliczeniowe i rozrachunkowe podlegają nadzorowi organów regulacyjnych rynku finansowego. Organy regulacyjne odgrywają istotną rolę w zapewnieniu bezpieczeństwa, stabilności i efektywności tych procesów.
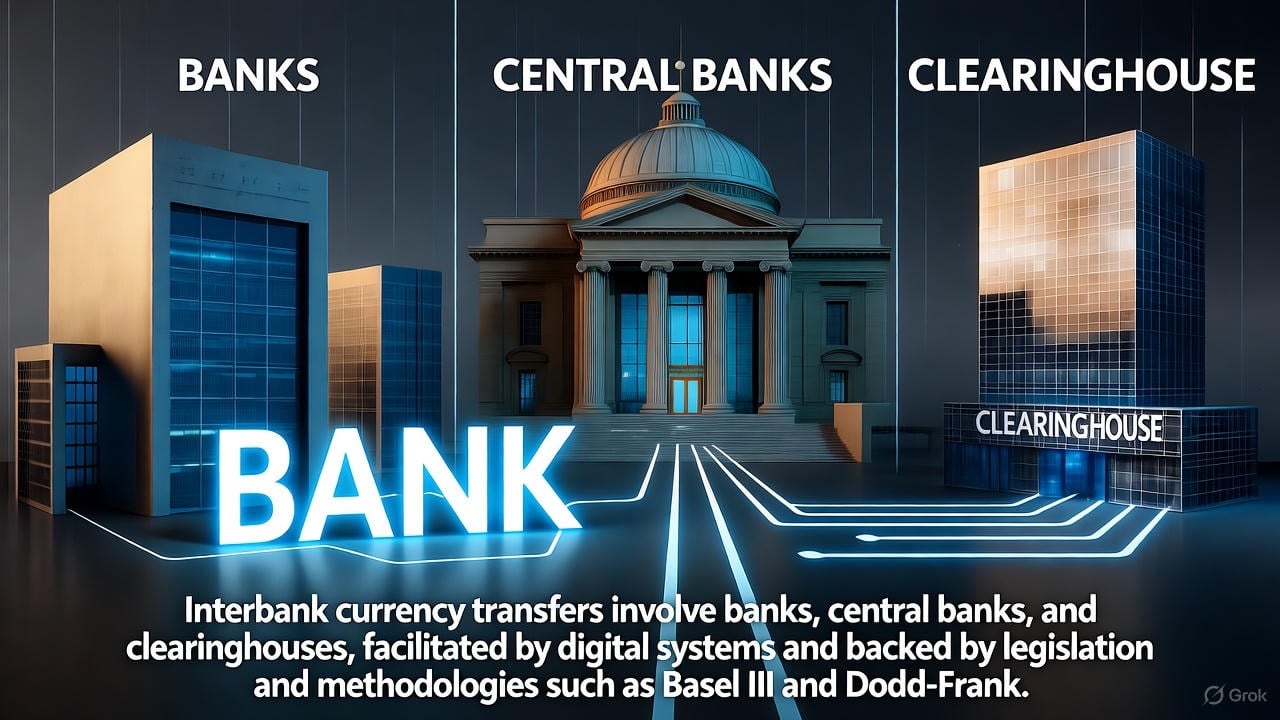
Międzybankowe przelewy walutowe
Banki kreują pieniądz przede wszystkim w procesie udzielania kredytów, w którym udzielany kredyt (np. pożyczka lub kredyt hipoteczny) staje się nowym depozytem w systemie finansowym. Proces ten bywa opisywany jako kreowanie pieniądza „z niczego”, ponieważ nie wymaga fizycznych rezerw gotówkowych, lecz opiera się na zapisach księgowych i zaufaniu do systemu bankowego. W przypadku przekazywania waluty między bankami, np. w ramach płatności lub rozliczeń międzybankowych, akceptacja tych przekazów opiera się na połączeniu zaufania, ram regulacyjnych i ugruntowanych systemów, a nie wyłącznie na jakości zabezpieczenia czy „dobrej renomie” banku przekazującego. Poniżej przedstawiono szczegółowe wyjaśnienie tego mechanizmu:
1. Zaufanie i reputacja na rynku międzybankowym
- Reputacja i zdolność kredytowa banku: Choć „dobre imię” banku odgrywa pewną rolę, nie chodzi wyłącznie o reputację w potocznym rozumieniu. Banki działają w silnie regulowanym otoczeniu, w którym ich zdolność kredytowa jest monitorowana przez organy regulacyjne, banki centralne i kontrahentów. Możliwość uczestniczenia banku w transakcjach międzybankowych zależy od postrzeganej stabilności, oceny której dokonuje się na podstawie współczynników kapitałowych, testów warunków skrajnych oraz zgodności z regulacjami takimi jak Basel III.
- Ocena ryzyka: Banki odbierające oceniają ryzyko przyjmowania przelewów od innych banków. Ryzyko to jest często ograniczane przez znormalizowane protokoły oraz udział zaufanych pośredników (takich jak banki centralne lub izby rozliczeniowe). Bank o słabym zabezpieczeniu lub ryzykownym bilansie może spotkać się z dokładniejszą weryfikacją, wyższymi kosztami (np. wyższymi stopami procentowymi na rynku międzybankowym) lub wykluczeniem z niektórych transakcji.
2. Rezerwy w banku centralnym i systemy rozrachunkowe
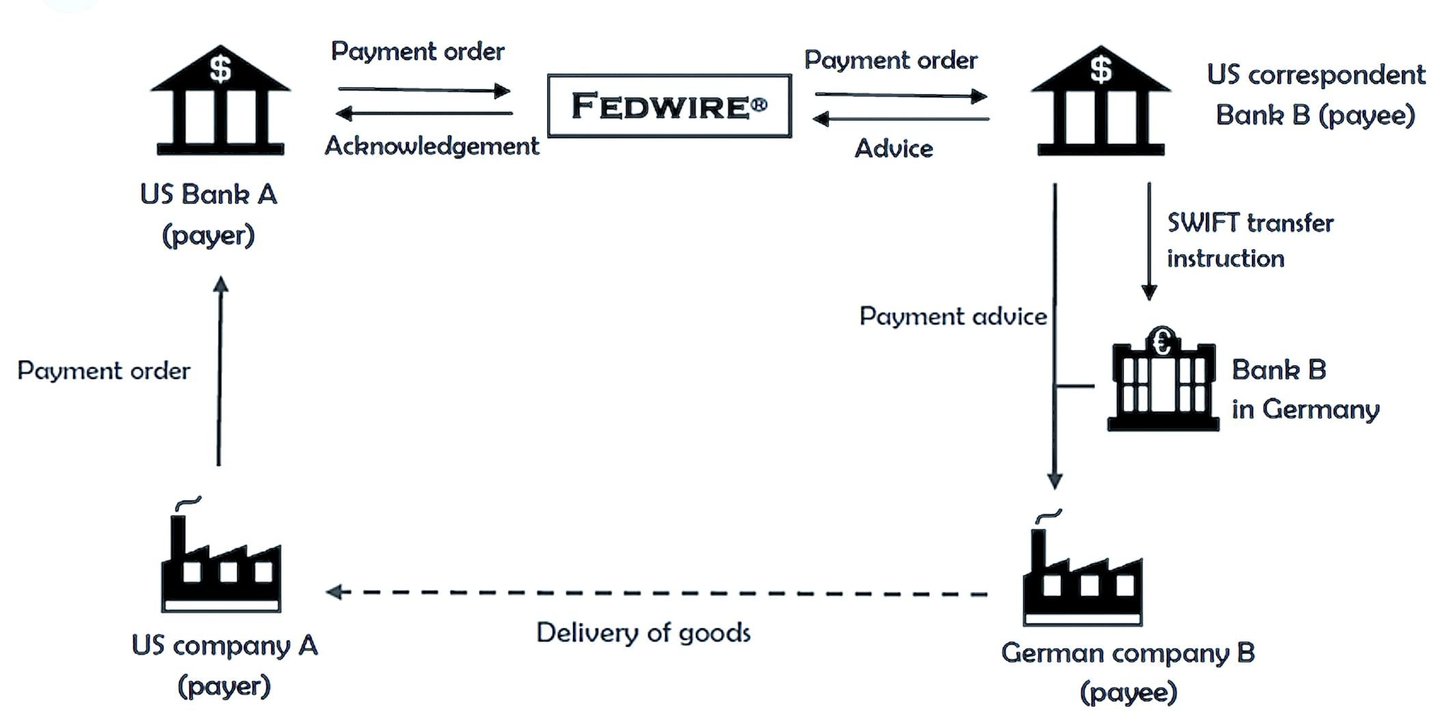
- Rezerwy w banku centralnym: Przelewy międzybankowe, zwłaszcza o dużej wartości, są zazwyczaj rozliczane za pośrednictwem rachunków prowadzonych przez banki w banku centralnym (np. w Rezerwie Federalnej w USA lub w systemie T2 Eurosystemu w strefie euro). Rezerwy te są uznawane za „pieniądz podstawowy” i stanowią najbezpieczniejszą formę pieniądza, ponieważ są bezpośrednimi zobowiązaniami banku centralnego. Gdy Bank A przekazuje środki Bankowi B, rozliczenie następuje zazwyczaj poprzez przeniesienie rezerw między ich rachunkami w banku centralnym. Gwarantuje to przyjęcie przelewu przez bank odbiorcy, ponieważ rezerwy banku centralnego są wolne od ryzyka i powszechnie akceptowane.
- Rozliczenia brutto w czasie rzeczywistym (RTGS): Wiele państw korzysta z systemów RTGS (np. Fedwire w Stanach Zjednoczonych, T2 w strefie euro) do przelewów międzybankowych o dużej wartości. Systemy te rozliczają każdą płatność natychmiast, w sposób ostateczny i nieodwołalny – pod warunkiem że bank zlecający dysponuje środkami lub zabezpieczonym kredytem śróddziennym. Po rozliczeniu płatność nie może zostać cofnięta, niezależnie od późniejszej sytuacji banku zlecającego.
3. Izby rozliczeniowe i netting
- Izby rozliczeniowe: W przypadku transakcji, które nie są rozliczane bezpośrednio z wykorzystaniem rezerw w banku centralnym (np. mniejszych płatności lub transakcji wsadowych), proces ten ułatwiają izby rozliczeniowe, takie jak CHIPS (Clearing House Interbank Payments System) w Stanach Zjednoczonych lub EURO1 w strefie euro; SWIFT przekazuje komunikaty, ale nie dokonuje kompensacji ani rozliczeń. Izby rozliczeniowe dokonują kompensaty zobowiązań między bankami, zmniejszając faktyczną kwotę rezerw, które muszą zostać przekazane. Stosują one również rygorystyczne kryteria członkostwa, zapewniając udział wyłącznie banków o odpowiedniej wiarygodności kredytowej.
- Wymogi dotyczące zabezpieczeń: W niektórych przypadkach izby rozliczeniowe wymagają od banków wniesienia zabezpieczenia w celu ograniczenia ryzyka. Jeżeli zabezpieczenie banku jest niewystarczające, może on zostać wyłączony z procesu rozliczeń lub zobowiązany do przedfinansowania transakcji, co ogranicza ryzyko po stronie banków odbierających.
4. Zabezpieczenia i pożyczki międzybankowe
- Rynki pożyczek międzybankowych: Gdy banki udzielają sobie wzajemnie pożyczek (np. na rynku overnight lub w ramach transakcji repo), zabezpieczenie często odgrywa kluczową rolę. Preferowane jest zabezpieczenie wysokiej jakości, takie jak obligacje skarbowe, ponieważ ogranicza ono ryzyko kontrahenta. Jeżeli zabezpieczenie banku jest słabe, może on ponosić wyższe koszty finansowania lub w ogóle nie uzyskać pożyczki. W przypadku standardowych przelewów płatniczych (niebędących pożyczkami) zabezpieczenie ma jednak mniejsze znaczenie, ponieważ rozliczenia odbywają się za pośrednictwem rezerw w banku centralnym lub systemów rozliczeniowych.
- Wsparcie banków centralnych: Jeżeli zabezpieczenie banku jest niewystarczające lub jego zdolność kredytowa budzi wątpliwości, banki centralne często działają jako pożyczkodawca ostatniej instancji. Na przykład w ramach kredytu w okienku dyskontowym bank w trudnej sytuacji może pożyczyć rezerwy od banku centralnego, ustanawiając zabezpieczenie, co pozwala mu wywiązać się ze zobowiązań wobec innych banków.
5. Nadzór regulacyjny i wymogi kapitałowe
- Ramy regulacyjne: Banki działają w ramach rygorystycznych przepisów, które wymagają utrzymywania minimalnego poziomu kapitału i płynności (np. na podstawie Basel III). Przepisy te zapewniają bankom wystarczające zasoby na pokrycie potencjalnych strat, ograniczając ryzyko niewywiązania się banku z zobowiązań (w tym przelewów). Jeżeli stan zabezpieczeń lub kondycja finansowa banku istotnie się pogorszy, organy regulacyjne mogą podjąć interwencję, ograniczając jego zdolność do działania na rynkach międzybankowych.
- Zaufanie systemowe: System bankowy opiera się na zaufaniu, jednak zaufanie to wspierają ramy prawne i regulacyjne, a nie wyłącznie reputacja banku nadawcy. Banki centralne i organy regulacyjne dbają o to, aby banki spełniały minimalne standardy, a systemy gwarantowania depozytów (np. FDIC w Stanach Zjednoczonych) dodatkowo ograniczają ryzyko wpływu upadłości banków na system.
6. Co się dzieje, gdy zabezpieczenie lub pokrycie jest słabe?
- Ograniczona akceptacja: Jeżeli zabezpieczenie banku jest słabej jakości lub jego kondycja finansowa budzi wątpliwości, inne banki mogą odmówić zawarcia określonych transakcji (np. niezabezpieczonych pożyczek) lub zażądać zabezpieczenia wyższej jakości. W skrajnych przypadkach bank może zostać odcięty od rynków międzybankowych, jak miało to miejsce podczas kryzysu finansowego w 2008 roku w przypadku instytucji takich jak Lehman Brothers.
- Interwencja banku centralnego: Banki centralne mogą interweniować, dostarczając płynność lub ułatwiając rozliczenia, co zapewnia stabilność systemu. Na przykład w czasie kryzysów banki centralne mogą powiększać swoje bilanse, przyjmując zabezpieczenia niższej jakości lub udzielając awaryjnego finansowania.
- Dyscyplina rynkowa: Banki o słabym zabezpieczeniu lub złej kondycji finansowej ponoszą wyższe koszty pozyskania finansowania lub zostają wykluczone z rynków międzybankowych, co zachęca je do utrzymywania prawidłowych praktyk finansowych.
7. Przelewy międzynarodowe i SWIFT
- W przypadku przelewów międzynarodowych system SWIFT umożliwia komunikację między bankami, jednak faktyczny rozrachunek odbywa się zazwyczaj w ramach relacji bankowości korespondencyjnej lub systemów banków centralnych. Banki korespondenckie działają jako pośrednicy, prowadząc rachunki dla banków zagranicznych w celu obsługi płatności transgranicznych. Relacje te opierają się na zaufaniu i należytej staranności, a banki centralne oraz standardy międzynarodowe (np. regulacje FATF) zapewniają bezpieczeństwo i zgodność przelewów z przepisami.
- Jeżeli kondycja finansowa banku zlecającego budzi wątpliwości, banki korespondenckie mogą wymagać wcześniejszego zasilenia środkami lub dodatkowych zapewnień przed przyjęciem transferów.
Dlaczego banki przyjmują przelewy?
Ostatecznie banki przyjmują przelewy od innych banków, ponieważ:
- Gwarancje banku centralnego: Rozliczenia za pośrednictwem rezerw banku centralnego są wolne od ryzyka.
- Nadzór regulacyjny: Surowe regulacje i wymogi kapitałowe zmniejszają prawdopodobieństwo niewypłacalności.
- Mechanizmy izby rozliczeniowej: Kompensowanie (netting) oraz wymogi dotyczące zabezpieczeń ograniczają ryzyko w transakcjach międzybankowych.
- Stabilność systemowa: banki centralne pełnią funkcję zabezpieczenia przed upadkami o charakterze systemowym, zapewniając zaufanie do systemu.
Nawet jeśli zabezpieczenie banku jest słabe lub kreacja pieniądza opiera się na minimalnych rezerwach, bank odbiorcy jest chroniony przez szerszą infrastrukturę banków centralnych, izb rozliczeniowych i regulacji. „Dobre imię” banku nadawcy ma mniejsze znaczenie niż zaufanie systemowe i mechanizmy leżące u podstaw nowoczesnego systemu bankowego.
8. Metodologie i przepisy prawa
W tej części omówiono metodologie (procesy operacyjne i techniki ograniczania ryzyka) oraz przepisy prawa (kluczowe akty prawne i ramy regulacyjne), na których opiera się system. Elementy te tworzą solidną, wielowarstwową infrastrukturę, która przekształca samo zaufanie w egzekwowalne transakcje o niskim ryzyku. Chociaż sama kreacja kredytu (poprzez udzielanie kredytów w systemie rezerwy cząstkowej) podlega wymogom rezerw i kapitałowym, akceptacja przelewów opiera się na mechanizmach rozrachunku, które przedkładają ostateczność rozliczenia i zabezpieczenia systemowe nad kondycję pojedynczego banku.
System ten uległ istotnej ewolucji po kryzysie finansowym z 2008 roku: metodologie kładą nacisk na przetwarzanie w czasie rzeczywistym i kompensację (netting), a przepisy prawa na odporność kapitałową i ochronę podmiotów powiązanych. Nawet gdy zabezpieczenie banku nadawcy jest niskiej jakości (np. aktywa o niskiej jakości) lub gdy stworzony przezeń kredyt nie ma rzeczywistego pokrycia, banki odbiorców akceptują przelewy, ponieważ proces ten opiera się na pieniądzu banku centralnego, wielostronnych gwarancjach i obowiązkach prawnych, które rozkładają ryzyko w całym ekosystemie.
8.1. Podstawowe metodologie rozliczeń międzybankowych i ograniczania ryzyka
Przelewy międzybankowe nie są bezpośrednią wymianą między równorzędnymi stronami; wykorzystują one ustandaryzowane, oparte na technologii metodologie zapewniające atomowość (realizacja w całości albo wcale), ostateczność (nieodwołalność po rozliczeniu) oraz minimalną ekspozycję. Ograniczają one zależność od samodzielnej wiarygodności kredytowej banku zlecającego, przenosząc rozliczenie na wysokiej jakości zobowiązania banku centralnego lub na pozycje po kompensacji.
Systemy rozliczeń brutto w czasie rzeczywistym (RTGS):
- Przebieg procesu: W systemie RTGS każda transakcja jest rozliczana indywidualnie i natychmiast z wykorzystaniem rezerw banku centralnego, bez kompensowania (nettingu). Na przykład w amerykańskim systemie Fedwire Funds Service (prowadzonym przez Rezerwę Federalną) bank nadawcy obciąża swój rachunek rezerw, a bank odbiorcy uznaje swój w czasie rzeczywistym: zazwyczaj w ciągu kilku sekund. Wykorzystywany jest przy tym „pieniądz rezerwowy” (rezerwy banku centralnego), który jest odporny na ryzyko kontrahenta, ponieważ stanowi bezpośrednią wierzytelność wobec państwa.
- Integracja zabezpieczeń: Jeżeli bank nie dysponuje wystarczającymi rezerwami, może ustanowić zabezpieczenie na rzecz banku centralnego w ramach kredytu śróddziennego (debetu pod zastaw kwalifikowanych papierów wartościowych, takich jak obligacje skarbowe). Zabezpieczenie jest wyceniane z zastosowaniem „haircutów” (dyskonta z tytułu ryzyka) ustalanych przez bank centralny i podlega regularnej rewaluacji.
- Ograniczanie ryzyka: Brak kompensowania (nettingu) oznacza brak kumulacji zobowiązań; w razie niewypłacalności banku nadawcy w ciągu dnia bank centralny jest chroniony zabezpieczeniem ustanowionym na potrzeby kredytu śróddziennego. Zapewnia to akceptację także w przypadku banków dysponujących słabym zabezpieczeniem prywatnym, ponieważ transfer jest „przedfinansowany” rezerwami.
- Warianty globalne: T2 (strefa euro) i CHAPS (Wielka Brytania) opierają się na podobnych zasadach i wykorzystują komunikaty ISO 20022, zapewniające bogatsze dane płatnicze.
Netting i wielostronny clearing w systemach rozrachunku netto z odroczeniem (DNS):
- Przebieg: W systemach takich jak CHIPS (Clearing House Interbank Payments System) dla USD lub Euro1 dla euro transakcje są grupowane i rozliczane w trybie wielostronnego kompensowania w ciągu dnia. Wpływy i wypływy brutto są kompensowane (np. Bank A jest winien 100 mln USD Bankowi B, ale otrzymuje od niego z powrotem 80 mln USD, co po kompensacji daje 20 mln USD), co znacznie zmniejsza wymaganą płynność. CHIPS działa w oparciu o wcześniej zasilone salda i rozlicza transakcje w sposób ciągły w ciągu dnia, a na koniec dnia zasilenie następuje przez Fedwire; EURO1 rozlicza się w T2.
- Metodyka zarządzania zabezpieczeniami: uczestnicy wnoszą zabezpieczenia (środki pieniężne lub papiery wartościowe) do wspólnej puli zarządzanej przez depozytariuszy typu triparty (np. BNY). Narzędzia optymalizacyjne alokują zabezpieczenia efektywnie, ograniczając do minimum aktywa niewykorzystane. Jeżeli pozycja banku przekracza ustalony limit, bank podlega karom płynnościowym lub wykluczeniu. Komunikaty SWIFT dotyczące zarządzania zabezpieczeniami (seria MT5xx, migrująca do ISO 20022) automatyzują dyspozycje dotyczące wnoszenia, wyceny i zamiany zabezpieczeń.
- Postępowanie z zabezpieczeniem niskiej jakości: Kompensowanie ogranicza ryzyko poszczególnych uczestników; aktywa niskiej jakości jednego banku nie wpływają bezpośrednio na pozostałych uczestników. Systemy takie jak EURO1 utrzymują zabezpieczoną pulę płynności, dzięki czemu rozrachunek dochodzi do skutku nawet w razie niewykonania zobowiązań przez uczestnika; kontrahenci centralni w obrocie papierami wartościowymi i instrumentami pochodnymi stosują fundusze na wypadek niewykonania zobowiązania oraz kaskadowe mechanizmy podziału strat.
Transgraniczny przesył komunikatów i rozrachunek (SWIFT i bankowość korespondencyjna):
- Przebieg: SWIFT nie jest systemem rozrachunkowym, lecz bezpieczną siecią komunikacyjną (obejmującą ponad 11 000 instytucji) służącą do przekazywania instrukcji płatniczych. Przelew rozpoczyna się od komunikatu pacs.008 (ISO 20022, dawniej MT103), kierowanego za pośrednictwem banków korespondentów (np. Citibank prowadzący rachunki nostro dla banków zagranicznych). Faktyczny rozrachunek odbywa się z wykorzystaniem połączeń RTGS/DNS.
- Zabezpieczenia i kontrola ryzyka: w przypadku transferów powiązanych z FX system CLS (Continuous Linked Settlement) rozlicza nettingowo obie nogi transakcji walutowej w sposób atomowy, ograniczając ryzyko Herstatta (luki w rozliczeniach wynikające z różnic stref czasowych). Zabezpieczenia są zarządzane poprzez codzienną wycenę rynkową i depozyt zmienny, a w przypadku instrumentów pochodnych nierozliczanych centralnie – także depozyt początkowy, zgodnie z regulacjami EMIR i Dodd-Frank.
- Mechanizm akceptacji: Korespondenci przeprowadzają kontrole KYC/AML i ustalają limity ekspozycji na podstawie linii kredytowych, zabezpieczonych dwustronnymi załącznikami dotyczącymi wsparcia kredytowego (Credit Support Annexes, CSA), które regulują dostarczanie zabezpieczeń.
Metodyki dotyczące płynności śróddziennej i testów warunków skrajnych:
- Banki stosują „recykling płynności” (ponowne wykorzystanie rozliczonych środków w ciągu dnia) oraz testy warunków skrajnych (np. modele wartości zagrożonej, VaR, symulujące scenariusze na poziomie ufności 99%) w celu prognozowania zapotrzebowania. Banki centralne udzielają kredytu śróddziennego pod zabezpieczenie oraz oferują instrumenty kredytowania overnight, takie jak okno dyskontowe Rezerwy Federalnej (kredyt podstawowy, oprocentowany według górnej granicy docelowego przedziału stopy funduszy federalnych).
Metodologie te zapewniają, że transfery są akceptowane, ponieważ nie stanowią opartych na zaufaniu zakładów co do nadawcy, lecz opracowane ścieżki przepływu środków w kanałach neutralnych pod względem ryzyka. Niewystarczające zabezpieczenie uruchamia zautomatyzowane mechanizmy ochronne, a nie odrzucenie transakcji.
8.2. Kluczowe akty prawne regulujące akceptację, zabezpieczenia i zaufanie systemowe
Przepisy prawa kodyfikują te metodologie, wprowadzając minimalne standardy w zakresie kapitału, płynności i ujawniania informacji, aby budować odporność. Przenoszą one ryzyko z poszczególnych banków na podmioty regulowane (banki centralne, izby rozliczeniowe), co sprawia, że akceptacja jest obowiązkowa w ramach sieci spełniających wymogi. Reformy po 2008 r., takie jak Basel III i Dodd-Frank, wprost odniosły się do zjawiska „too big to fail”, w którym zabezpieczenia niskiej jakości mogły wywołać kaskadę upadłości.
Ramy Basel III (międzynarodowe, wdrażane na poziomie krajowym):
- Główne postanowienia: Opracowany przez Bazylejski Komitet Nadzoru Bankowego (BCBS), wymaga od banków utrzymywania co najmniej 4,5% kapitału podstawowego Tier 1 (wobec 2% podstawowego Tier 1 w Bazylei II), 6% kapitału Tier 1 i 8% łącznego kapitału, a także 2,5% bufora ochronnego, bufora antycyklicznego do 2,5% oraz dodatkowych wymogów dla instytucji o znaczeniu systemowym. Zasady dotyczące płynności obejmują wskaźnik pokrycia płynności (LCR: 100% wysokiej jakości aktywów płynnych na 30-dniowy scenariusz warunków skrajnych) oraz wskaźnik stabilnego finansowania netto (NSFR: 100% stabilnego finansowania aktywów długoterminowych).
- Wpływ na przelewy i zabezpieczenia: Zwiększa zaufanie, zapewniając bankom zdolność pokrywania strat z tytułu słabszych ekspozycji kredytowych bez ryzyka upadłości, co ogranicza efekt zarażenia na rynkach międzybankowych. Wysokiej jakości aktywa płynne muszą spełniać kryteria kwalifikowalności (poziom 1: gotówka, rezerwy w banku centralnym i podmioty suwerenne o wadze ryzyka 0%, bez korekty wyceny; poziom 2A: korekta wyceny 15%; poziom 2B: korekta wyceny 25–50%). Wdrożenie w USA w ramach Enhanced Prudential Standards wynikających z ustawy Dodd-Frank obejmuje również banki zagraniczne.
- Dźwignia finansowa: Minimalny wskaźnik dźwigni na poziomie 3% (wyższy dla globalnych instytucji o znaczeniu systemowym) ogranicza ekspansję bilansu niezależnie od wag ryzyka.
Ustawa Dodd-Frank o reformie Wall Street i ochronie konsumentów (2010, USA):
- Główne postanowienia: Tytuł I ustanawia Radę Nadzoru nad Stabilnością Finansową (FSOC) w celu monitorowania ryzyka systemowego; Tytuł II umożliwia uporządkowaną likwidację niewypłacalnych banków. Wprowadza obowiązek przeprowadzania testów warunków skrajnych oraz sporządzania planów restrukturyzacji i uporządkowanej likwidacji („living wills”) dla dużych banków; pierwotny próg 50 mld USD został podniesiony do 250 mld USD w 2018 r., przy czym w przypadku banków o aktywach od 100 mld USD decyzja pozostaje w gestii Rezerwy Federalnej.
- Wpływ na zaufanie międzybankowe: Wymaga centralnego rozliczania instrumentów pochodnych (ograniczając spory dotyczące zabezpieczeń dwustronnych) oraz stosowania Reguły Volckera (ogranicza handel na rachunek własny, aby powstrzymać ryzykowną kumulację aktywów). W przypadku przelewów wzmacnia nadzór Fed nad systemami płatniczymi, zapewniając zgodność z RTGS/CHIPS. Limity transakcji z podmiotami powiązanymi (na mocy Regulation W) zapobiegają przenoszeniu ryzyka: transakcje objęte regulacją z pojedynczym podmiotem powiązanym są ograniczone do 10% kapitału (20% w przypadku wszystkich podmiotów powiązanych), a kredyt musi być zabezpieczony.
- Szczegóły dotyczące zabezpieczeń: Rozszerza zastosowanie sekcji 23A/23B ustawy Federal Reserve Act (obowiązującej od 1933 r.) na instrumenty pochodne oraz pożyczki papierów wartościowych zawierane z podmiotami powiązanymi. Kredyt udzielany podmiotom powiązanym musi być zabezpieczony w wysokości od 100% (papiery wartościowe rządowe) do 130% (akcje i inne aktywa). Chroni to przed przenoszeniem „tylnymi drzwiami” słabych ekspozycji kredytowych.
- Szersze skutki: Wzmocniona stabilność finansowa, lecz wyższe koszty compliance dla mniejszych banków; krytycy wskazują, że nie zapobiegło to w pełni runom na regionalne banki w 2023 r. (np. SVB), co skłoniło do przeglądu nadzoru, zasad płynności i planowania restrukturyzacji.
Regulation W (12 CFR Part 223, wdrażający sekcje 23A/23B Federal Reserve Act):
- Szczegóły: Ogranicza udzielanie kredytów podmiotom powiązanym (np. limit ilościowy 10%, limit łączny 20%) i wymaga zabezpieczeń kredytów (np. 100% w przypadku zobowiązań, 130% w przypadku akcji). Przewidziano wyłączenia dla transakcji o niskim ryzyku, które muszą jednak być zawierane na warunkach rynkowych.
- Rola w akceptacji: Zapewnia, że przelewy międzybankowe nie są podważane przez nadużycia ze strony podmiotów powiązanych; naruszenia skutkują karami, co chroni integralność sieci.
Inne ustawy podstawowe:
- Federal Reserve Act (1913): art. 16 wymaga zabezpieczenia przy emisji banknotów Rezerwy Federalnej; art. 10B i 13 regulują zabezpieczone kredyty udzielane bankom.
- FDIC Improvement Act (1991): progi działań naprawczych (Prompt Corrective Action, PCA) wymuszają interwencję przy poziomie kapitału wynoszącym 2%, co zapobiega nadmiernemu zwiększaniu transferów przez słabe banki.
- Odpowiedniki europejskie: Rozporządzenie w sprawie wymogów kapitałowych (CRR) wdraża Basel III; dyrektywa w sprawie ostateczności rozrachunku (98/26/WE) chroni ostateczność płatności w wyznaczonych systemach, takich jak T2.
8.3. Jak przepisy i metodologie współdziałają, zapewniając akceptację pomimo słabego zabezpieczenia
- Wielopoziomowe zabezpieczenia: Przepisy dotyczące kapitału i płynności ograniczają stopień, w jakim bank może opierać się na słabych aktywach; systemy płatnicze przeprowadzają rozrachunek w pieniądzu banku centralnego lub w zamian za zabezpieczenie; a banki centralne stoją za systemem jako pożyczkodawca ostatniej instancji.
- Egzekwowanie przepisów i sankcje: Nieprzestrzeganie przepisów skutkuje cywilnymi karami pieniężnymi, ograniczeniami lub utratą dostępu do systemów płatniczych.
- Wnioski z kryzysu: w turbulencjach bankowych 2023 r. program Fed Bank Term Funding Program (BTFP) przyjmował papiery wartościowe utrzymywane do terminu zapadalności według wartości nominalnej w relacji 1:1, z pominięciem dyskonta wyceny (haircut), co pokazuje elastyczność przepisów dzięki uprawnieniom nadzwyczajnym.
- Wyzwania i ewolucja: wdrożenie ISO 20022 (Fedwire Funds Service od lipca 2025 r., płatności transgraniczne Swift od listopada 2025 r.) poprawia jakość danych, jednak ryzyka geopolityczne (np. wykluczenia z SWIFT) uwidaczniają podatności systemu.
Taka konstrukcja czyni system odpornym: kredyt kreowany „z powietrza” jest akceptowany nie wyłącznie na zasadzie zaufania, lecz dzięki rygorowi ustawowemu i precyzji metodologicznej.
Zrozumienie ograniczeń w zakresie przekazów walutowych
W świecie transakcji finansowych o wysokiej wartości funkcjonują różne systemy umożliwiające sprawny transfer środków między bankami i instytucjami. Każdy z nich działa w oparciu o własne zasady, limity i uwarunkowania, dostosowane do obsługi różnych rodzajów transakcji: od lokalnych płatności o wysokiej szybkości po przelewy transgraniczne wymagające rygorystycznych kontroli zgodności. W niniejszym artykule omawiamy, w jaki sposób przelewy na dużą skalę są realizowane w czterech głównych systemach: RTGS, SWIFT, SEPA i RTP.
RTGS: przelewy bez limitów, realizowane w trybie przyspieszonym
Systemy Real-Time Gross Settlement (RTGS) są zaprojektowane specjalnie z myślą o przelewach wysokokwotowych, bez oficjalnego górnego limitu kwoty przelewu. System ten jest stosowany na całym świecie i często zarządzany przez banki centralne, takie jak Rezerwa Federalna w USA (Fedwire) lub Bank Anglii (CHAPS).
System RTGS działa w czasie rzeczywistym, co oznacza, że transakcje są rozliczane indywidualnie w momencie ich zlecenia, bez grupowania płatności. „Brutto” oznacza, że każda transakcja jest rozliczana oddzielnie, bez kompensowania jej z innymi płatnościami. Zapewnia to natychmiastowy przepływ środków, a po zrealizowaniu transakcja jest ostateczna i nieodwołalna.
Ze względu na działanie w czasie rzeczywistym i koncentrację na transakcjach o dużej wartości RTGS jest rozwiązaniem idealnym dla transakcji opiewających na miliardy dolarów lub euro. Duże przelewy międzybankowe, płatności korporacyjne i transakcje papierami wartościowymi często opierają się na RTGS ze względu na szybkość i pewność, jakie zapewnia.
SWIFT: praktyczne ograniczenia ustalane przez banki
Sieć SWIFT (Society for Worldwide Interbank Financial Telecommunication) stanowi trzon międzynarodowej komunikacji bankowej i umożliwia realizację płatności transgranicznych między instytucjami finansowymi. Choć sam SWIFT nie narzuca stałego limitu transakcji, w praktyce często pojawiają się ograniczenia, zwłaszcza w przypadku przelewów na duże kwoty.
W przypadku bardzo dużych transakcji banki stosują zaostrzone procedury kontrolne ze względu na ryzyko, wymogi compliance i zarządzanie płynnością. Banki mogą ograniczać takie transakcje lub wymagać dodatkowego czasu na akceptację, zwłaszcza w przypadku płatności międzynarodowych angażujących wiele banków pośredniczących, co może zwiększać złożoność procesu.
Konieczność przeprowadzenia wielu kontroli w celu zapobiegania praniu pieniędzy, zapewnienia zgodności z przepisami oraz ograniczenia ryzyka kredytowego może sprawiać, że bardzo duże przelewy realizowane za pośrednictwem łańcuchów korespondentów są bardziej uciążliwe. Te praktyczne ograniczenia są nakładane przez poszczególne instytucje finansowe, a nie przez sam SWIFT.
SEPA: zróżnicowane limity, zwłaszcza w przypadku przelewów natychmiastowych
Jednolity Obszar Płatności w Euro (SEPA) umożliwia dokonywanie płatności denominowanych w euro w ponad 36 krajach Europy. SEPA funkcjonuje w oparciu o dwa główne rodzaje transakcji: przelew SEPA (SCT) oraz natychmiastowy przelew SEPA (SCT Inst).
- SEPA Credit Transfer (SCT): Zazwyczaj nie podlega formalnemu limitowi, co oznacza, że płatności o dużej wartości denominowane w euro mogą być przekazywane w obrębie krajów uczestniczących w SEPA bez przeszkód. Poszczególne banki mogą jednak ustalać własne limity w oparciu o politykę wewnętrzną.
- SEPA Instant Credit Transfer (SCT Inst): pierwotnie ograniczony do kwoty 15 000 EUR, następnie do 100 000 EUR, od października 2025 r. system nie przewiduje maksymalnej kwoty. Instytucje finansowe mogą ustalać własne limity, a płatnicy mogą określać indywidualne limity na podstawie rozporządzenia w sprawie płatności natychmiastowych.
SEPA jest powszechnie wykorzystywana w płatnościach transgranicznych w Europie, a SCT Inst stał się standardem przelewów w euro w czasie rzeczywistym.
RTP: limity w Stanach Zjednoczonych i w Europie
Systemy płatności w czasie rzeczywistym (Real-Time Payments, RTP) zyskują coraz większą popularność dzięki możliwości natychmiastowego przekazywania środków, co zapewnia użytkownikom niezwłoczny dostęp do przekazanych pieniędzy. Systemy te funkcjonują obecnie w Stanach Zjednoczonych i w części Europy, jednak obowiązują w nich określone limity transferów.
- Stany Zjednoczone — RTP: amerykańska sieć RTP, prowadzona przez The Clearing House, umożliwia natychmiastowy rozrachunek płatności, z limitem 10 mln USD na transakcję obowiązującym od lutego 2025 r. System ten jest powszechnie wykorzystywany do płatności między przedsiębiorstwami (B2B), wypłat wynagrodzeń i transakcji konsumenckich, przy czym limit może się różnić w zależności od wewnętrznych zasad banku uczestniczącego.
- Europejskie systemy RTP: W Europie środowisko płatności w czasie rzeczywistym obejmuje usługi takie jak SEPA Instant Credit Transfer (omówiony powyżej), dla którego nie określa się już maksymalnego limitu obowiązującego w całym systemie. Oprócz SEPA Inst, w poszczególnych krajach, takich jak Wielka Brytania (z systemem Faster Payments), funkcjonują również własne struktury RTP, choć mogą one nakładać własne limity: zazwyczaj od 250 000 GBP do 1 mln GBP w przypadku płatności typu Faster Payments.
Elastyczność a ograniczenia praktyczne
O ile systemy RTGS są zaprojektowane do przekazywania miliardów bez formalnego górnego limitu, o tyle płatności korespondencyjne i SEPA napotykają praktyczne ograniczenia w przypadku bardzo wysokich kwot. Wynika to często z wymogów w zakresie compliance, płynności i zarządzania ryzykiem, a nie z ograniczeń systemowych. Systemy RTP w Stanach Zjednoczonych i Europie zapewniają natomiast możliwość realizacji płatności w czasie rzeczywistym przy stosunkowo wysokich, lecz jasno określonych limitach, takich jak 10 mln USD dla RTP i FedNow w Stanach Zjednoczonych.
Poszczególne systemy płatności służą różnym potrzebom: RTGS sprawdza się przy transakcjach o wysokiej wartości w czasie rzeczywistym, natomiast SWIFT i SEPA równoważą przelewy o dużej skali z wymogami regulacyjnymi i kwestiami płynności. Zrozumienie praktycznych ograniczeń tych systemów jest niezbędne dla instytucji i przedsiębiorstw realizujących transakcje finansowe na dużą skalę.
IPID – międzynarodowe identyfikatory płatności
W międzynarodowej identyfikacji płatności stosuje się kilka systemów i identyfikatorów, które zapewniają przejrzystość, możliwość śledzenia oraz zgodność z przepisami w transakcjach transgranicznych. Poniżej przedstawiamy najważniejsze identyfikatory wykorzystywane w płatnościach globalnych:
1. Unikalny referencyjny numer transakcji end-to-end (UETR) – SWIFT gpi
- Stosowany w płatnościach SWIFT gpi (Global Payments Innovation).
- 36-znakowy, globalnie unikalny numer referencyjny śledzący płatność w czasie rzeczywistym.
- Umożliwia bankom i przedsiębiorstwom monitorowanie statusu płatności międzynarodowej w wielu instytucjach finansowych.
2. Odwołanie do komunikatu SWIFT (SWIFT MT/MX)
- Każdy komunikat płatniczy Swift (pacs.008, pacs.009, dawniej MT 103 i MT 202) zawiera unikalny numer referencyjny nadawcy.
- Pomaga to bankom i organom regulacyjnym śledzić płatności w sieci SWIFT.
3. IBAN (International Bank Account Number)
- Znormalizowany format numeru rachunku bankowego stosowany w wielu krajach, zwłaszcza w transakcjach SEPA (jednolity obszar płatności w euro).
- Zapewnia dokładność w płatnościach transgranicznych.
4. Kod BIC/SWIFT (Bank Identifier Code)
- Identyfikuje konkretny bank w transakcjach międzynarodowych.
- Służy do prawidłowego kierowania płatności pomiędzy instytucjami finansowymi.
5. Identyfikator zlecenia płatniczego / numer referencyjny transakcji
- Większość banków generuje unikatowy numer referencyjny transakcji (TRN) dla każdej płatności międzynarodowej.
- Pozwala to klientom śledzić status ich przelewu.
6. Identyfikator komunikatu ISO 20022
- W systemach płatniczych opartych na ISO 20022, takich jak SEPA, FedNow i T2, każda transakcja posiada identyfikator wiadomości (Message Identification, MsgID) służący do jej śledzenia.
- Stawanie się globalnym standardem nowoczesnej wymiany komunikatów płatniczych.
7. Identyfikatory płatności banków centralnych
- Niektóre kraje nadają szczególne identyfikatory dla transakcji międzynarodowych, takie jak:
- FedWire IMAD/OMAD w Stanach Zjednoczonych
- CHAPS UID w Wielkiej Brytanii.
- Numery referencyjne w systemach RTGS w różnych krajach.
8. Skróty (hashe) transakcji kryptowalutowych i blockchain
- W przypadku płatności międzynarodowych realizowanych za pomocą kryptowalut lub stablecoinów do śledzenia przelewu w rejestrze blockchain służy skrót transakcji (TXID).
Czy istnieje uniwersalny globalny identyfikator płatności?
Choć nie istnieje jeden uniwersalny międzynarodowy identyfikator płatności, UETR (SWIFT gpi) oraz identyfikatory ISO 20022 są najbliższe ustandaryzowanemu globalnemu systemowi śledzenia.
Co można przekazywać między bankami?
Aktywa banku:
- Środki pieniężne i ekwiwalenty środków pieniężnych: Są to środki, do których dostęp jest natychmiastowy lub niemal natychmiastowy. Obejmują gotówkę, depozyty w innych bankach oraz wysoce płynne papiery wartościowe, takie jak bony skarbowe.
- Inwestycje/papiery wartościowe: są to instrumenty finansowe, w które bank inwestuje w celu osiągnięcia zwrotu, takie jak obligacje rządowe i korporacyjne, akcje oraz inne papiery wartościowe.
- Kredyty i pożyczki: Są to środki, których bank udziela swoim klientom i które generują przychody odsetkowe. Mogą obejmować pożyczki osobiste, kredyty hipoteczne, kredyty komercyjne, salda kart kredytowych oraz debety na rachunku.
- Środki trwałe: Są to składniki majątku rzeczowego stanowiące własność Banku, takie jak budynki, grunty, wyposażenie i meble.
- Aktywa niematerialne: Obejmują one aktywa o charakterze niefizycznym, takie jak oprogramowanie, patenty, znaki towarowe oraz wartość firmy (goodwill).
- Pozostałe aktywa: Mogą obejmować m.in. naliczone odsetki należne, aktywa z tytułu odroczonego podatku dochodowego oraz pochodne instrumenty finansowe.
Zobowiązania banku:
- Depozyty: Są to środki, które osoby fizyczne i przedsiębiorstwa przechowują w banku. Obejmują rachunki bieżące, rachunki oszczędnościowe i lokaty terminowe. Stanowią zobowiązania, ponieważ bank jest obowiązany zwrócić te środki deponentom na żądanie lub w określonym terminie zapadalności.
- Środki pożyczone: Są to środki, które bank pozyskuje od innych instytucji finansowych, banku centralnego lub poprzez emisję dłużnych papierów wartościowych.
- Papiery dłużne: Są to obligacje lub inne formy zadłużenia emitowane przez bank w celu pozyskania środków. Bank jest zobowiązany do spłaty kapitału i odsetek na rzecz obligatariuszy.
- Pozostałe zobowiązania: obejmują takie pozycje jak naliczone koszty, zobowiązania handlowe, rezerwy z tytułu odroczonego podatku dochodowego, rezerwy na straty kredytowe oraz pochodne instrumenty finansowe.
- Zobowiązania podporządkowane: Są to długi, które w razie upadłości banku zostaną spłacone dopiero po zaspokojeniu wszystkich pozostałych zobowiązań.
Kapitał własny banku:
- Akcje zwykłe: Jest to kapitał własny, którego posiadaczami są właściciele banku. Przysługuje im prawo głosu i mogą otrzymywać dywidendy.
- Akcje uprzywilejowane: Ten rodzaj kapitału własnego daje pierwszeństwo w roszczeniach do zysków i aktywów przed akcjami zwykłymi, lecz zazwyczaj nie wiąże się z prawem głosu.
- Zyski zatrzymane: Są to zyski netto skumulowane przez bank na przestrzeni lat i przeznaczone na reinwestycję w działalność, zamiast na wypłatę dywidend.
- Akcje własne: Są to akcje własne Banku, które zostały przez niego odkupione z rynku.
- Pozostałe całkowite dochody: zyski i straty nieujęte jeszcze w rachunku zysków i strat, takie jak niektóre przeszacowania inwestycji oraz instrumentów zabezpieczających.
- Udziały niekontrolujące (udziały mniejszości): jest to część aktywów netto jednostki zależnej przypadająca na udziały kapitałowe, które nie są posiadane, bezpośrednio ani pośrednio przez jednostki zależne, przez jednostkę dominującą.

Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.