
Płatności i przelewy
Rozrachunek brutto w czasie rzeczywistym
Podobieństwa i różnice między systemami rozrachunku brutto w czasie rzeczywistym (RTGS) a systemami płatności o dużej wartości (LVPS) w zakresie przelewów i rozliczeń.
Podobieństwa:
- Transakcje o wysokiej wartości: Zarówno RTGS, jak i LVPS zostały zaprojektowane do obsługi transakcji o wysokiej wartości, które zazwyczaj dotyczą dużych kwot wymienianych między instytucjami finansowymi.
- Udział banków centralnych: Oba systemy są zazwyczaj prowadzone lub nadzorowane przez banki centralne, co zapewnia stabilność i niezawodność infrastruktury płatniczej.
- Systemowo ważne: RTGS oraz LVPS są uznawane za systemowo ważne systemy płatności ze względu na ich rolę w rozrachunku transakcji o dużej wartości oraz wpływ na stabilność i efektywność systemu finansowego.
- Ograniczanie ryzyka rozrachunku: zarówno systemy RTGS, jak i LVPS mają na celu ograniczenie ryzyka rozrachunku poprzez zapewnienie terminowego i bezpiecznego rozrachunku transakcji między uczestniczącymi instytucjami finansowymi.
Różnice:
- Mechanizm rozrachunku: Systemy RTGS rozliczają transakcje indywidualnie i w czasie rzeczywistym, co oznacza, że każda transakcja jest przetwarzana natychmiast i nieodwołalnie. Z kolei LVPS zazwyczaj stosują rozrachunek netto, w którym transakcje są gromadzone przez określony czas, a następnie rozliczane jedną, wyliczoną netto kwotą w wyznaczonych momentach w ciągu dnia.
- Wymogi w zakresie płynności: systemy RTGS często wymagają od uczestniczących instytucji wyższego poziomu płynności śróddziennej, ponieważ transakcje są rozliczane w sposób ciągły w ciągu dnia. W systemach rozrachunku netto, takich jak większość systemów płatności o dużej wartości (LVPS), zapotrzebowanie na płynność śróddzienną jest zazwyczaj niższe, ponieważ transakcje są rozliczane partiami.
- Szybkość: systemy RTGS zapewniają natychmiastowe rozrachunki, dzięki czemu środki są przekazywane w czasie rzeczywistym między rachunkami uczestniczących instytucji. Systemy płatności wysokokwotowych (LVPS) wykorzystujące mechanizmy rozrachunku netto mogą charakteryzować się wolniejszym procesem rozrachunku, ponieważ transakcje są rozliczane wyłącznie w określonych porach dnia.
- Ostateczność rozrachunku: w systemach RTGS rozrachunek jest ostateczny i nieodwołalny z chwilą przetworzenia transakcji. W niektórych systemach LVPS ostateczność rozrachunku może zostać osiągnięta dopiero na koniec cyklu rozliczeniowego, gdy przekazywane są kwoty po kompensacie.
Systemy RTGS
RTGS
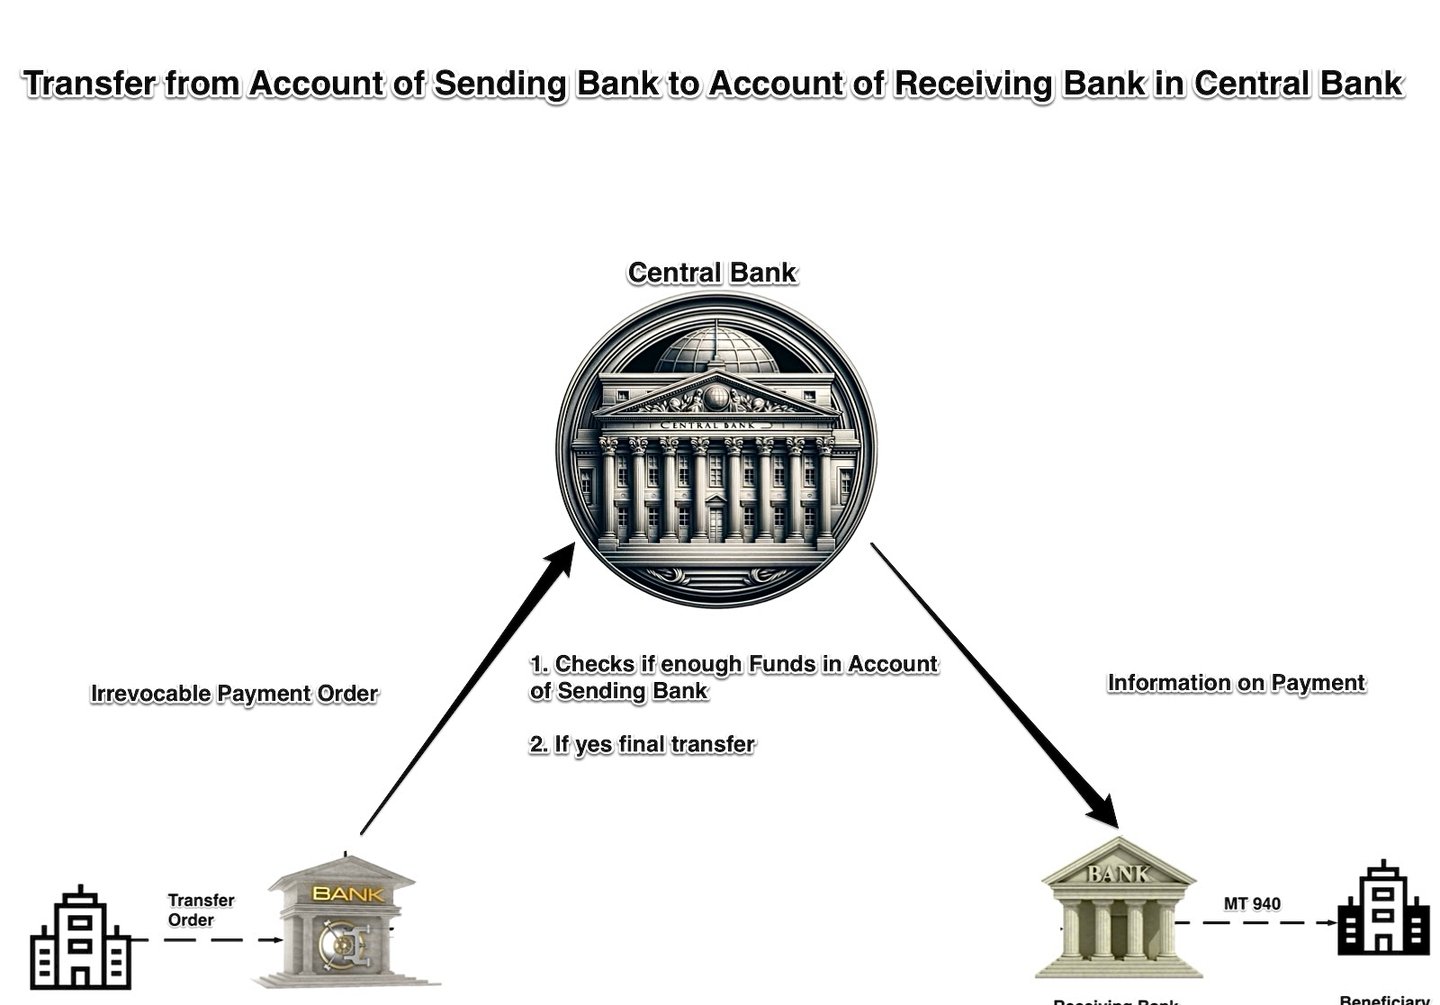
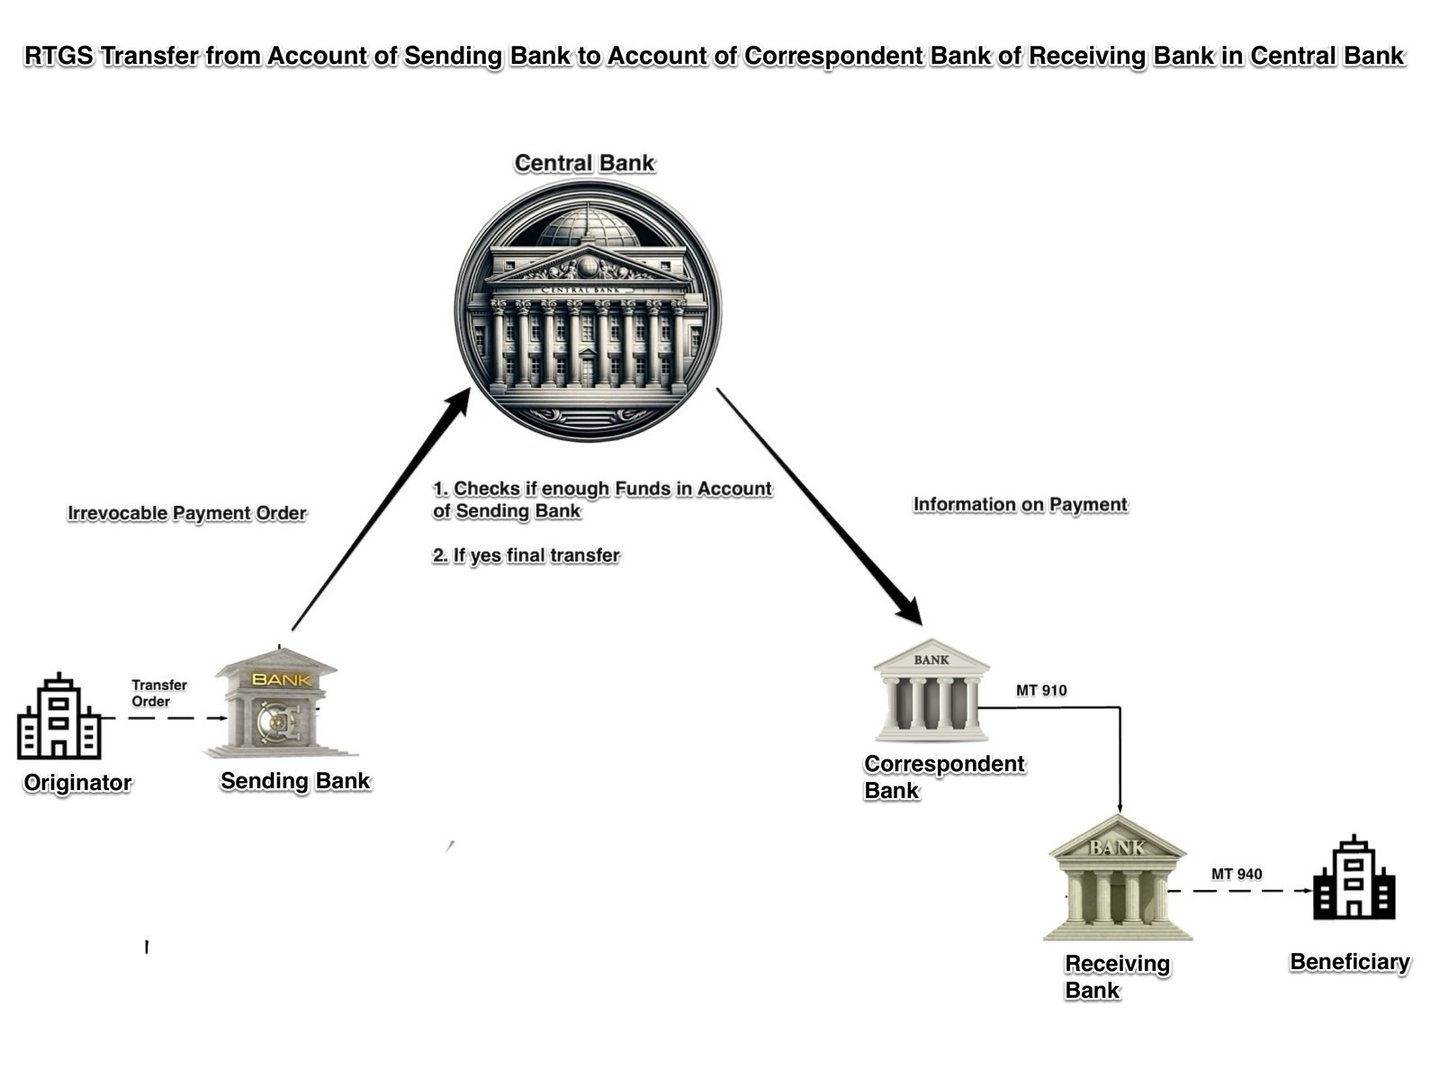
Systemy RTGS wykorzystują kilka formatów komunikatów do komunikacji między bankami centralnymi oraz w ramach własnych systemów.
Poniżej przedstawiamy zestawienie kluczowych typów komunikatów stosowanych w komunikacji między systemami RTGS:
1. Komunikaty ISO 20022: Większość głównych systemów RTGS wykorzystuje obecnie ISO 20022, w tym T2 (Eurosystem, od marca 2023 r.), CHAPS (od czerwca 2023 r.) i Fedwire Funds (od lipca 2025 r.). Do powszechnie stosowanych komunikatów ISO 20022 należą:
- pacs.008: przelew na rzecz klienta
- pacs.009: przelew między instytucjami finansowymi
- pacs.010: polecenie zapłaty między instytucjami finansowymi
- camt.056: Wniosek o anulowanie płatności
- camt.029: Rozstrzygnięcie postępowania wyjaśniającego
- camt.053: Komunikat wyciągu
- camt.054: Powiadomienie o obciążeniu/uznaniu
2. Formaty własnościowe: niektóre systemy RTGS nadal korzystają z własnych formatów. Fedwire używał własnościowego formatu znaczników FAIM do czasu przejścia na ISO 20022 w dniu 14 lipca 2025 r.
3. Komunikaty SWIFT MT: niektóre systemy nadal akceptują komunikaty SWIFT MT, jednak transgraniczne komunikaty płatnicze MT zostały wycofane w listopadzie 2025 r. Ich odpowiedniki w ISO 20022 to:
- pacs.008 (dawniej MT103): polecenie przelewu klienta
- pacs.009 (dawniej MT202): przelew między instytucjami finansowymi
- camt.054 (dawniej MT900/MT910): powiadomienie o obciążeniu i uznaniu
- camt.053 (dawniej MT950): wyciąg
4. Komunikaty specjalistyczne: Niektóre systemy RTGS wykorzystują specjalistyczne komunikaty do określonych celów:
- MT096/MT097: komunikaty z żądaniem i odpowiedzią dotyczące autoryzacji, wykorzystywane w systemach Y-Copy
- xsys.001, xsys.002, xsys.003: komunikaty wykorzystywane w SWIFTNet Copy dla komunikatów ISO 20022
Przelewy w systemie rozrachunku brutto w czasie rzeczywistym (RTGS)
RTGS to wyspecjalizowany system transferu środków wykorzystywany przez banki i inne instytucje finansowe do przetwarzania transakcji o wysokiej wartości i krytycznych czasowo. System umożliwia natychmiastowy i ciągły rozrachunek transakcji w trybie transakcja po transakcji. Główne cechy przelewów RTGS są następujące:
- Przetwarzanie w czasie rzeczywistym: W systemie RTGS transakcje są przetwarzane i rozliczane natychmiast po ich zgłoszeniu, bez opóźnień i okresów oczekiwania. Ten aspekt czasu rzeczywistego zapewnia szybki i sprawny transfer środków między uczestniczącymi instytucjami. Mechanizm działania systemu rozrachunku brutto w czasie rzeczywistym (RTGS) rozpoczyna się w momencie, gdy uczestnik zlecający płatność inicjuje transakcję, przekazując dyspozycję do centrum zarządzającego systemem RTGS, zwykle usytuowanego w banku centralnym, w celu przeprowadzenia rozrachunku. Po pomyślnym wykonaniu tego procesu szczegóły płatności są automatycznie przekazywane uczestnikowi odbierającemu. O powodzeniu lub niepowodzeniu rozrachunku decyduje to, czy saldo banku zlecającego utrzymywane w banku centralnym jest wystarczające.
- Rozrachunek brutto: W odróżnieniu od systemów rozrachunku netto, które kompensują transakcje wzajemnie i rozliczają kwoty netto w określonych odstępach czasu, system RTGS rozlicza każdą transakcję odrębnie i w ujęciu brutto. Oznacza to, że każda transakcja jest rozliczana w pełnej kwocie, bez kompensowania jej z innymi transakcjami.
- Ostateczność i nieodwołalność: Transakcja rozliczona w systemie RTGS jest uznawana za ostateczną i nieodwołalną. Oznacza to, że bank odbiorcy posiada bezwarunkowe roszczenie o środki, a transakcji nie można cofnąć ani anulować. Cecha ta ogranicza ryzyko rozliczeniowe oraz zapewnia stabilność i niezawodność systemu finansowego.
- Transakcje o wysokiej wartości: Systemy RTGS są zazwyczaj projektowane z myślą o obsłudze transakcji o wysokiej wartości, często bez górnego limitu kwoty transakcji. Czyni to z RTGS podstawowe narzędzie rozliczania transakcji dotyczących m.in. skarbowych papierów wartościowych, transakcji walutowych i przelewów międzybankowych.
- Ciągłe działanie: Większość systemów RTGS działa w sposób ciągły w godzinach pracy, co umożliwia bankom i instytucjom finansowym przetwarzanie transakcji przez cały dzień. Niektóre systemy zapewniają nawet wydłużone godziny działania lub działanie całodobowe, aby uwzględnić różne strefy czasowe i ułatwić transakcje międzynarodowe.
- Zaangażowanie banku centralnego: Systemy RTGS są zazwyczaj prowadzone przez banki centralne lub działają pod ich nadzorem, co zapewnia stabilność, bezpieczeństwo i integralność systemu. Banki centralne wykorzystują również systemy RTGS do realizacji polityki pieniężnej, np. do zarządzania płynnością systemu bankowego i kontroli krótkoterminowych stóp procentowych.
- Bezpieczeństwo i zarządzanie ryzykiem: Systemy RTGS obejmują zaawansowane środki bezpieczeństwa oraz praktyki zarządzania ryzykiem, chroniące przed oszustwami, zagrożeniami cybernetycznymi i ryzykiem operacyjnym. Środki te mogą obejmować szyfrowanie, bezpieczne protokoły komunikacyjne, kontrolę uwierzytelniania i autoryzacji oraz monitorowanie w czasie rzeczywistym.
- Zarządzanie płynnością: Ponieważ systemy RTGS rozrachowują transakcje indywidualnie i w czasie rzeczywistym, mogą wymagać od uczestniczących instytucji znacznych zasobów płynności. Aby temu zaradzić, banki centralne udostępniają często śróddzienne linie kredytowe, umożliwiające bankom zaciąganie środków na krótki termin w celu pokrycia zobowiązań rozrachunkowych.
Podsumowując, przelewy w systemie rozrachunku brutto w czasie rzeczywistym (RTGS) stanowią niezbędny element globalnego systemu finansowego, umożliwiając natychmiastowe, ciągłe i bezpieczne rozliczanie transakcji o dużej wartości. Systemy RTGS zapewniają przetwarzanie w czasie rzeczywistym, rozrachunek brutto oraz ostateczność rozrachunku transakcji, co gwarantuje sprawny przepływ środków między instytucjami finansowymi i ogranicza ryzyko systemowe.
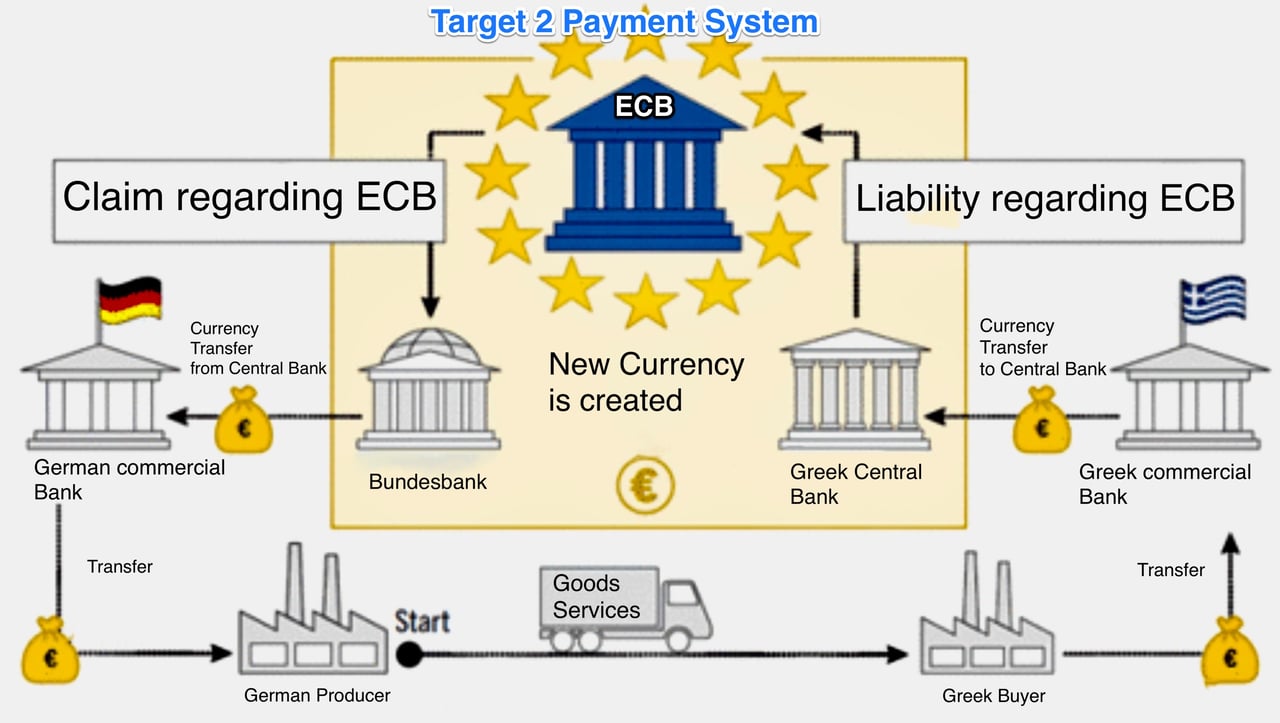
T2, T2S i TIPS
Są to systemy płatności i rozrachunku papierów wartościowych prowadzone przez Eurosystem, na który składają się Europejski Bank Centralny (EBC) oraz krajowe banki centralne państw strefy euro. Każdy z systemów pełni określoną funkcję w przetwarzaniu i rozrachunku transakcji na europejskim rynku finansowym.
T2 (TARGET2):
T2 zastąpił system TARGET2 (system Trans-European Automated Real-time Gross Settlement Express Transfer drugiej generacji) w marcu 2023 r. Łączy on centralny komponent zarządzania płynnością z usługą RTGS dla transakcji wysokokwotowych w euro pomiędzy bankami i innymi instytucjami finansowymi. T2 jest prowadzony przez Eurosystem i rozlicza transakcje w pieniądzu banku centralnego, zapewniając natychmiastową ostateczność rozrachunku oraz ograniczając ryzyko rozliczeniowe.
Do kluczowych cech systemu T2 należą:
- Przetwarzanie i rozliczanie w czasie rzeczywistym transakcji w euro o dużej wartości.
- Zapewnianie stabilności, bezpieczeństwa i efektywności europejskiego systemu finansowego.
- Ułatwianie realizacji polityki pieniężnej Eurosystemu.
- Oferowanie usług dodatkowych, takich jak zarządzanie płynnością i pulowanie zabezpieczeń.
- Zapewnienie zharmonizowanej platformy przetwarzania płatności w całej strefie euro.
T2S (TARGET2-Securities):
TARGET2-Securities to ogólnoeuropejska platforma rozrachunku papierów wartościowych, która centralizuje rozrachunek transakcji na papierach wartościowych w Europie. Jest prowadzona przez Eurosystem i ma na celu zwiększenie efektywności, ograniczenie fragmentacji oraz obniżenie kosztów w europejskim środowisku posttransakcyjnym.
Do kluczowych cech T2S należą:
- Scentralizowane rozliczanie transakcji na papierach wartościowych w wielu walutach (głównie w euro, ale także w innych walutach, takich jak korona duńska).
- Harmonizacja praktyk rozrachunku papierów wartościowych w uczestniczących państwach europejskich.
- Ułatwianie transgranicznych rozliczeń poprzez łączenie centralnych depozytów papierów wartościowych (CSD), które przechowują papiery wartościowe i rozliczają transakcje na nich zawierane.
- Ograniczanie złożoności i kosztów związanych z rozliczeniami transgranicznymi.
- Prowadzenie mechanizmu dostawy względem płatności (delivery-versus-payment, DvP), który zapewnia, że papiery wartościowe są dostarczane wyłącznie po dokonaniu odpowiedniej płatności, co ogranicza ryzyko kontrahenta.
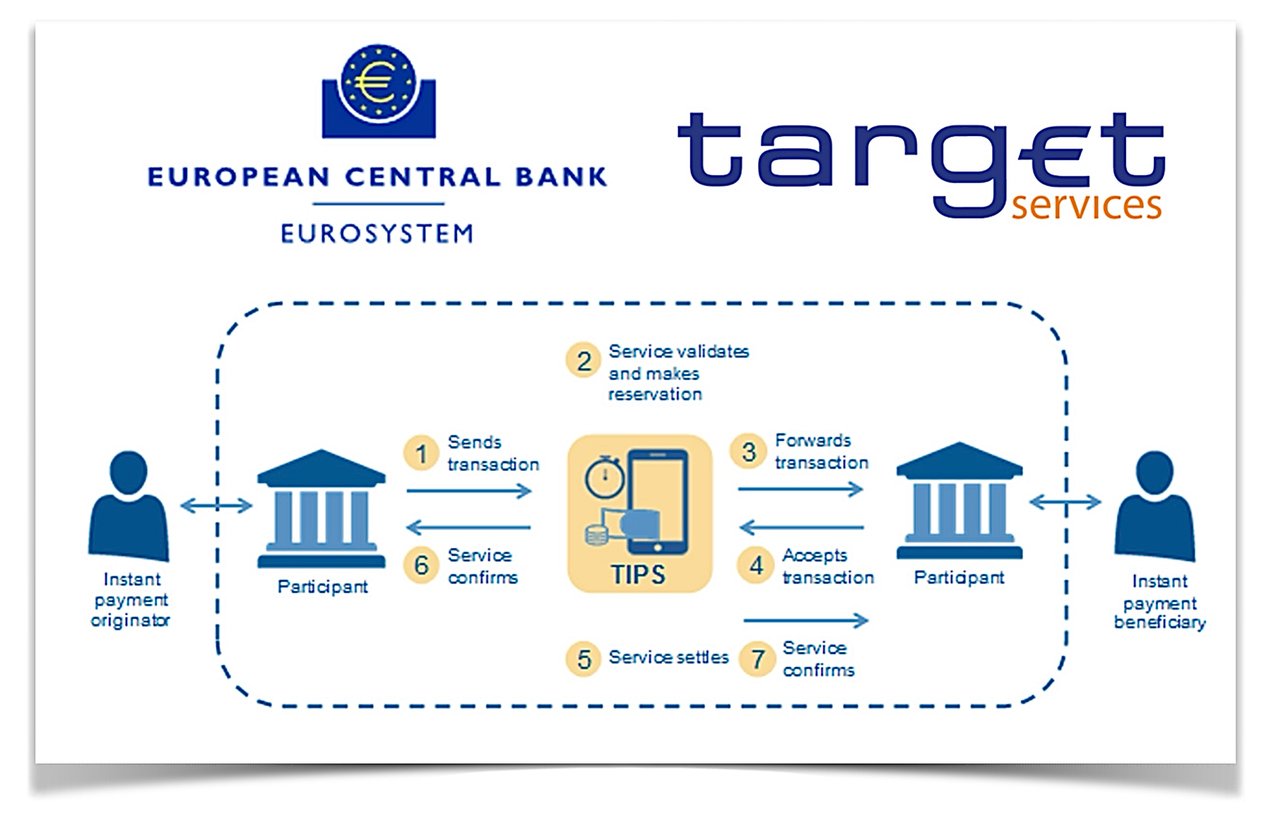
TIPS (TARGET Instant Payment Settlement):
TIPS to ogólnoeuropejska usługa rozrachunku płatności natychmiastowych świadczona przez Eurosystem. Umożliwia dostawcom usług płatniczych oferowanie swoim klientom natychmiastowych płatności w euro, dostępnych całodobowo, przez 365 dni w roku, w ramach jednolitego obszaru płatności w euro (SEPA).
Kluczowe cechy TIPS obejmują:
- Natychmiastowe rozliczanie płatności w euro; transakcje są zazwyczaj realizowane w ciągu kilku sekund.
- Dostępność usługi 24 godziny na dobę, 7 dni w tygodniu, 365 dni w roku, ułatwiająca płatności w czasie rzeczywistym w całej Europie.
- Wykorzystanie schematu SEPA Instant Credit Transfer (SCT Inst), który określa zasady, standardy i procesy dla płatności natychmiastowych.
- Rozrachunek transakcji w pieniądzu banku centralnego, zapewniający bezpieczeństwo i ochronę.
- Niskie opłaty transakcyjne (0,002 EUR za płatność natychmiastową).
Podsumowując, T2, T2S i TIPS stanowią istotne elementy europejskiej infrastruktury finansowej, z których każdy pełni określoną funkcję w przetwarzaniu i rozliczaniu transakcji.
- T2 jest systemem rozrachunku brutto w czasie rzeczywistym dla transakcji w euro o wysokiej wartości,
- T2S jest scentralizowaną platformą rozrachunku papierów wartościowych oraz
- TIPS to usługa rozrachunku płatności natychmiastowych.
Łącznie przyczyniają się one do stabilności, efektywności i integracji europejskiego rynku finansowego.
System płatniczy T2 (Target2)
T2 to system płatności, który umożliwia bankom przekazywanie sobie euro w czasie rzeczywistym. Mechanizm ten znany jest jako rozrachunek brutto w czasie rzeczywistym (RTGS).
Aby zrozumieć, czym jest T2, prosimy zapoznać się z filmem; podręcznik i słownik pojęć są dostępne pod wskazanym łączem.
W przypadku transakcji w ramach systemów RTGS naliczane są dodatkowe opłaty.
Numer identyfikacyjny płatności (Payment ID)
w T2 nie jest pojedynczym numerem nadawanym przez system. Od przejścia na ISO 20022 w marcu 2023 r. płatności są identyfikowane za pomocą odniesień wprowadzanych w komunikacie przez nadawcę – Business Message Identifier, Message Identification, End-to-End Identification oraz, w przypadku przelewów, UETR. Uczestnicy wykorzystują te odniesienia do śledzenia płatności oraz uzgadniania ich z powiadomieniami (camt.054) i zestawieniami (camt.053) w T2.
Dokumentacja dawnego systemu TARGET2 (SSP, ICM, ECONS)
TARGET2 oraz jego Single Shared Platform zostały zastąpione przez T2 w marcu 2023 r. Poniższe dokumenty mają wyłącznie charakter referencyjny.
- Księga 1,
- Księga 2,
- Księga 4
- Kwalifikowane konfiguracje SSP dla instytucji kredytowych i systemów pomocniczych
lub
- ICM – Moduł Informacji i Kontroli,
- ECONS Enhanced Contingency Solution
a także
T2 to system rozrachunku brutto w czasie rzeczywistym (RTGS) Eurosystemu, służący do przetwarzania płatności wysokokwotowych oraz transakcji o krytycznym znaczeniu czasowym w euro. Eurosystem tworzą Europejski Bank Centralny (EBC) oraz krajowe banki centralne (KBC) państw strefy euro. T2 stanowi kluczowy element europejskiej infrastruktury finansowej.
Poniżej przedstawiamy przegląd sposobu działania T2:
- Uczestnictwo: System T2 jest dostępny dla banków, banków centralnych oraz innych uprawnionych instytucji finansowych z Unii Europejskiej (EU) i Europejskiego Obszaru Gospodarczego (EEA). Ponadto instytucje spoza Europy mogą uzyskać dostęp do T2 za pośrednictwem banku mającego siedzibę w Europie, który pełni wobec nich funkcję korespondenta.
- Rozrachunek brutto w czasie rzeczywistym: Podobnie jak inne systemy RTGS, T2 przetwarza i rozlicza transakcje indywidualnie, w ujęciu brutto i w czasie rzeczywistym. Oznacza to, że środki są przekazywane i rozliczane natychmiast pomiędzy uczestniczącymi bankami, bez żadnej zwłoki ani grupowania transakcji.
- Udział banków centralnych: Banki uczestniczące w T2 prowadzą swoje rachunki w krajowym banku centralnym (NCB). Banki centralne odgrywają kluczową rolę w rozliczaniu transakcji za pośrednictwem T2, działając jako agenci rozliczeniowi.
- Single Shared Platform (SSP): System T2 działa na jednej platformie technicznej dla wszystkich uczestniczących banków i banków centralnych. Jest rozwijany i obsługiwany w imieniu Eurosystemu przez cztery banki centralne („4CB”): Deutsche Bundesbank, Banque de France, Banca d’Italia i Banco de España. Jego poprzednik, Single Shared Platform systemu TARGET2, był obsługiwany przez trzy pierwsze z nich.
- Godziny działania: System T2 działa we wszystkie dni robocze TARGET. Faza rozrachunku dziennego RTGS trwa od 07:00 do 18:00 CET (06:00–17:00 UTC; w okresie letnim godzinę wcześniej), z rozrachunkiem nocnym dla systemów pomocniczych.
- Komunikaty i łączność: System T2 wykorzystuje komunikaty ISO 20022, wymieniane za pośrednictwem Eurosystem Single Market Infrastructure Gateway (ESMIG) przez dostawców usług sieciowych, takich jak Swift i Nexi-Colt. Ten ustandaryzowany format komunikatów zapewnia bezpieczną, sprawną i dokładną wymianę informacji o płatnościach w systemie T2.
- Zarządzanie płynnością: T2 udostępnia bankom narzędzia do zarządzania płynnością, takie jak zabezpieczony kredyt śróddzienny, operacje banku centralnego na koniec dnia oraz transfery płynności między rachunkami. Zapewnia to sprawne funkcjonowanie systemu płatniczego i pomaga utrzymać stabilność finansową w strefie euro.
- Relacje z innymi systemami płatności: System T2 funkcjonuje równolegle z innymi systemami płatności, takimi jak CHAPS, Fedwire i CHIPS, które obsługują transakcje o wysokiej wartości w innych walutach (np. w funtach brytyjskich i dolarach amerykańskich). T2 współdziała również z TARGET2-Securities (T2S) w zakresie rozrachunku transakcji papierami wartościowymi oraz z TIPS w zakresie płatności natychmiastowych.
Podsumowując, T2 jest systemem RTGS Eurosystemu służącym do przetwarzania płatności wielkokwotowych oraz transakcji krytycznych czasowo w euro. Zapewnia usługi rozrachunku brutto w czasie rzeczywistym bankom, bankom centralnym oraz innym instytucjom finansowym w Unii Europejskiej i poza nią. T2 odgrywa kluczową rolę w europejskiej infrastrukturze finansowej, gwarantując bezpieczny, sprawny i szybki transfer środków w strefie euro.

W jaki sposób realizowane są operacje polecenia zapłaty w T2?
W T2 międzybankowe polecenie zapłaty jest płatnością typu „pull”: uczestnik będący wierzycielem obciąża rachunek uczestnika będącego dłużnikiem na podstawie upoważnienia udzielonego uprzednio przez dłużnika.
- Uprzednia autoryzacja: Uczestnik dłużnik upoważnia wierzyciela (oraz jego bank centralny) do obciążenia swojego rachunku i może ustanowić limity dla poszczególnych kontrahentów lub limit łączny.
- Zlecenie: Wierzyciel przesyła do T2 polecenie zapłaty instytucji finansowej w standardzie ISO 20022 (pacs.010). W systemie TARGET2 odpowiednikiem był komunikat Swift MT204.
- Rozrachunek: T2 sprawdza autoryzację, ewentualne limity i dostępną płynność, a następnie obciąża rachunek dłużnika i uznaje rachunek wierzyciela w pieniądzu banku centralnego – natychmiast i ze skutkiem ostatecznym.
- Powiadomienie: obaj uczestnicy otrzymują powiadomienia (camt.054) i widzą zaksięgowanie w swoich wyciągach (camt.053).
- Bezpieczeństwo: Uczestnicy muszą spełniać wymogi Eurosystemu dotyczące bezpieczeństwa punktów końcowych, które odpowiadają strategii CPMI w zakresie ograniczania ryzyka nadużyć finansowych w płatnościach hurtowych (2018).
Nasze elektroniczne rachunki rozliczeniowe dla dużych wolumenów
Elektroniczne rachunki rozliczeniowe ułatwiają transfer środków między różnymi bankami lub instytucjami finansowymi. Proces ten często obejmuje centralną izbę rozliczeniową lub bank centralny pełniący rolę pośrednika. Poniżej przedstawiono uproszczone wyjaśnienie, jak to działa od strony technicznej:
1. Inicjowanie transakcji: Klient A z Banku X chce przekazać środki Klientowi B w Banku Y.
2. Przygotowanie komunikatu: Bank X formatuje bezpieczny komunikat elektroniczny (często z wykorzystaniem standardów takich jak ISO 20022 lub SWIFT), zawierający wszystkie szczegóły transakcji, takie jak kwota, rachunek docelowy itp.
3. Przesłanie komunikatu: Komunikat jest przesyłany do centralnej izby rozliczeniowej lub bezpośrednio do banku centralnego, w zależności od funkcjonującego systemu.
4. Weryfikacja i walidacja: Izba rozliczeniowa lub bank centralny waliduje komunikat i sprawdza, czy Bank X dysponuje środkami wystarczającymi do zrealizowania transakcji.
5. Obciążenie i uznanie: Po weryfikacji izba rozliczeniowa obciąża rachunek rozliczeniowy Banku X i uznaje rachunek rozliczeniowy Banku Y.
6. Powiadomienie: Oba banki otrzymują powiadomienie o skutecznym rozliczeniu, a Bank Y uznaje rachunek Klienta B kwotą transakcji.
7. Uzgodnienie: Na koniec dnia lub w innym uzgodnionym terminie banki uzgadniają swoje księgi, aby upewnić się, że wszystkie transakcje zostały ujęte.
8. Archiwizacja: Zapisy transakcji są archiwizowane na potrzeby regulacyjne i audytowe.
9. Ostateczność rozliczenia: Po rozliczeniu transakcja jest nieodwołalna.
Zastosowanie podmiotu centralnego zapewnia zaufanie, bezpieczeństwo oraz płynną interoperacyjność między różnymi instytucjami bankowymi.
Systemy RTGS na świecie
Systemy rozrachunku brutto w czasie rzeczywistym (RTGS) stanowią podstawę infrastruktury finansowej w większości państw, zapewniając natychmiastowy rozrachunek międzybankowych transakcji o wysokiej wartości. Największe systemy RTGS na świecie są zazwyczaj prowadzone przez banki centralne głównych gospodarek. Do takich systemów należą m.in.:
- Fedwire (Stany Zjednoczone) – prowadzony przez System Rezerwy Federalnej
- T2 – system prowadzony przez Eurosystem dla 21 państw strefy euro oraz podłączonych banków centralnych spoza strefy euro
- CHAPS (Wielka Brytania) – system prowadzony przez Bank of England
- System płatniczy Banku Rosji (Rosja) – prowadzony przez Bank Rosji
- RTGS (Indie) – system prowadzony przez Reserve Bank of India
- BOJ-NET (Japonia) – prowadzony przez Bank Japonii
- SIC (Szwajcaria) – system prowadzony przez Szwajcarski Bank Narodowy
- RITS (Australia) – system prowadzony przez Reserve Bank of Australia
Systemy RTGS można klasyfikować według różnych kryteriów, takich jak:
- Zasięg geograficzny:
a. Krajowe systemy RTGS obsługujące jedno państwo (np. Fedwire w Stanach Zjednoczonych, RTGS w Indiach) b. Regionalne lub międzynarodowe systemy RTGS obsługujące wiele państw (np. T2 w strefie euro) - Waluta rozliczeń:
a. Jednowalutowe systemy RTGS, rozliczające transakcje w jednej walucie (np. Fedwire, który rozlicza transakcje w USD) b. Wielowalutowe systemy rozliczeniowe, takie jak CLS Bank International, który rozlicza transakcje walutowe w 18 walutach na zasadzie płatności za płatność (ściśle rzecz biorąc, nie jest to system RTGS) - Rodzaje uczestników:
a. Systemy RTGS prowadzone przez banki centralne, obsługujące głównie banki i instytucje finansowe (np. Fedwire, T2) b. Systemy płatności o dużej wartości prowadzone przez sektor prywatny, zwykle oparte na kompensacie (np. CHIPS w USA, EURO1 w strefie euro) - Zakres usług:
a. Systemy RTGS skoncentrowane przede wszystkim na transakcjach międzybankowych o wysokiej wartości (np. Fedwire, T2) b. Systemy RTGS oferujące dodatkowe usługi, takie jak rozrachunek papierów wartościowych lub usługi płatności detalicznych (np. BOJ-NET w Japonii)
Inne systemy RTGS
System rozrachunku brutto w czasie rzeczywistym (RTGS) to rodzaj elektronicznego systemu płatniczego umożliwiającego transfer dużych kwot między bankami w czasie rzeczywistym. RTGS jest systemem obsługującym płatności o dużej wartości i jest zazwyczaj wykorzystywany do transakcji na duże kwoty, takich jak przekazywanie środków między bankami lub rozrachunek rządowych papierów wartościowych.
Jedną z kluczowych zalet systemu RTGS jest szybkość przetwarzania transakcji. Ponieważ system działa w czasie rzeczywistym, środki są przekazywane niemal natychmiast, co umożliwia szybki rozrachunek transakcji. Stanowi to kontrast wobec innych rodzajów systemów płatniczych, takich jak systemy przetwarzania wsadowego, w których rozrachunek transakcji może trwać dłużej.
Kolejną zaletą systemu RTGS jest możliwość obsługi transakcji o dużej wartości. Ponieważ system został zaprojektowany z myślą o dużych kwotach, jest często wykorzystywany do rozrachunku rządowych papierów wartościowych i innych transakcji o wysokiej wartości. Czyni go to ważnym narzędziem utrzymywania stabilności i sprawności rynków finansowych.
Systemy RTGS są prowadzone przez banki centralne lub inne instytucje finansowe i zazwyczaj są dostępne wyłącznie dla instytucji finansowych lub innych dużych organizacji. Aby korzystać z systemu RTGS, instytucja finansowa musi posiadać rachunek w banku centralnym lub w innej instytucji prowadzącej system.
RTGS to ciągły proces rozliczania płatności na podstawie pojedynczych zleceń, bez kompensowania obciążeń z uznaniami w księgach banku centralnego. Po zrealizowaniu płatności rozliczane w czasie rzeczywistym w kwotach brutto są ostateczne i nieodwołalne. W większości krajów systemy te są zarządzane i prowadzone przez banki centralne.
Podsumowując, RTGS to szybki i efektywny sposób przekazywania dużych kwot pomiędzy bankami i innymi instytucjami finansowymi. Przetwarzanie w czasie rzeczywistym oraz możliwość obsługi transakcji o wysokiej wartości czynią z niego ważne narzędzie utrzymywania stabilności i efektywności rynków finansowych
Inne systemy rozrachunku brutto w czasie rzeczywistym (RTGS), takie jak Fedwire, Sorbnet2 itp.:
Systemy RTGS:
Angola | SPTR (język portugalski: Sistema de pagamentos em tempo real; System płatności w czasie rzeczywistym)
Argentyna | MEP (język hiszpański: Medio electrónico de pagos; Elektroniczny środek płatniczy)
Azerbejdżan | AZIPS (Azerski Międzybankowy System Płatności)
Australia | RITS (System Informacji i Transferów Banku Rezerw)
Bahrajn | RTGS (System rozrachunku brutto w czasie rzeczywistym)
Bangladesz | RTGS (Wydział Usług Płatniczych Bangladesh Bank)
Barbados | System rozrachunku brutto w czasie rzeczywistym banku centralnego (CBRTGS)
Bośnia i Hercegowina | RTGS
Białoruś | BISS (Białoruski Międzybankowy System Rozliczeniowy)
Bułgaria | T2 od wprowadzenia euro w styczniu 2026 r. (wcześniej RINGS)
Brazylia | STR (język portugalski: Sistema de Transferência de Reservas; System transferu rezerw)
Kanada | Lynx (RTGS od 2021 r.; zastąpił system rozliczeń netto Large Value Transfer System)
Chiny | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
Chile | LBTR/CAS (hiszp.: Liquidación Bruta en Tiempo Real; rozrachunek brutto w czasie rzeczywistym)
Chorwacja | T2 od wprowadzenia euro w styczniu 2023 r. (wcześniej HSVP)
Republika Czeska | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
Dania | T2 dla korony duńskiej od 2025 r. (wcześniej Kronos2)
Dominikana | LBTR (hiszp.: Liquidación Bruta en Tiempo Real; rozrachunek brutto w czasie rzeczywistym)
Egipt | RTGS
Strefa euro | T2
Fidżi | FIJICLEAR
Hongkong | Clearing House Automated Transfer System (CHATS)
Węgry | VIBER (węg.: Valós Idejű Bruttó Elszámolási Rendszer; system rozrachunku brutto w czasie rzeczywistym)
Gruzja | GPSS (Georgian Payment and Securities System)
Indie | RTGS
Indonezja | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
Iran | SATNA (سامانه تسویه ناخالص آنی, system rozrachunku brutto w czasie rzeczywistym)
Irak | RTGS (Real Time Gross Settlement System)
Izrael | Zahav (hebr.: זה”ב זיכויים והעברות בזמן אמת; Zahav – uznania i przelewy w czasie rzeczywistym)
Japonia | BOJ-NET (Bank of Japan Financial Network System)
Jordania | RTGS-J
Kenia | Kenya Electronic Payment and Settlement System (KEPSS)
Korea | BOK-WIRE+ (The Bank of Korea Financial Wire Network, 한은금융망)
Kuwejt | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
Liban | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
Macedonia | MIPS (Macedonian Interbank Payment System) – Macedonia Północna
Makau | RTGS
Malawi | MITASS (Malawi Interbank Settlement System)
Malezja | RENTAS (Real Time Electronic Transfer of Funds and Securities)
Mauritius | Mauritius Automated Clearing and Settlement System (MACSS)
Meksyk | SPEI (hiszp.: Sistema de Pagos Electrónicos Interbancarios; międzybankowy system płatności elektronicznych)
Maroko | SRBM (Système de règlement brut du Maroc; marokański system rozrachunku brutto)
Namibia | NISS (Namibia Interbank Settlement System)
Nowa Zelandia | ESAS (Exchange Settlement Account System)
Nigeria | CIFTS (CBN Inter-Bank Funds Transfer System)
Pakistan | RTGS (Real Time Gross Settlement System)
Paragwaj | LBTR (hiszp.: Liquidación Bruta en Tiempo Real; rozrachunek brutto w czasie rzeczywistym)
Peru | LBTR (hiszp.: Liquidación Bruta en Tiempo Real; rozrachunek brutto w czasie rzeczywistym)
Filipiny | PhilPaSS
Polska | SORBNET i SORBNET2
Katar | Qatar Payment System (QPS)
Rosja | System płatniczy Banku Rosji (zastąpił BESP)
Rumunia | ReGIS
Arabia Saudyjska | Saudi Arabian Riyal Interbank Express (SARIE)
Singapur | MEPS+ (MAS Electronic Payment System Plus)
Republika Południowej Afryki | SAMOS (The South African Multiple Option Settlement)
Sri Lanka | LankaSettle (RTGS/SSSS)
Szwecja | RIX (szw.: Riksbankens system för överföring av kontoförda pengar)
Szwajcaria | SIC (Swiss Interbank Clearing)
Tajwan | CIFS (CBC Interbank Funds Transfer System)
Tanzania | Tanzania Interbank Settlement (TIS)
Tajlandia | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
Turcja | EFT (Electronic Fund Transfer)
ZEA | UAE Funds Transfer System (UAEFTS)
Ukraina | SEP (System of Electronic Payments of the National Bank of Ukraine)
Zjednoczone Królestwo | CHAPS (Clearing House Automated Payment System)
Stany Zjednoczone | Fedwire
Uganda | Uganda National Interbank Settlement (UNIS)
Zambia | Zambian Interbank Payment and Settlement System (ZIPSS)
Zimbabwe | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
Systemy RTGS, jak sama nazwa wskazuje, umożliwiają rozrachunek w czasie rzeczywistym transakcji o dużej wartości i wysokim priorytecie między uczestniczącymi bankami i instytucjami finansowymi. Systemy te są zazwyczaj prowadzone przez banki centralne, które pełnią funkcję agenta rozliczeniowego, zapewniając bezpieczny, sprawny i dokładny transfer środków.
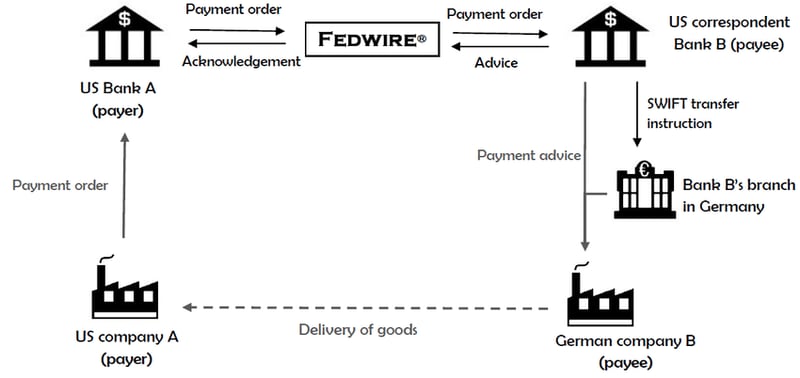
Systemy RTGS mają charakter krajowy: każdy z nich rozlicza wyłącznie własną walutę, między uczestnikami posiadającymi rachunki w swoim banku centralnym. Płatność transgraniczna nie przechodzi więc „z jednego systemu RTGS do drugiego”. Przebiega ona w następujący sposób:
- Bankowość korespondencyjna: Banki komercyjne prowadzą wzajemnie rachunki (rachunki nostro i vostro). Bank bez bezpośredniego dostępu do zagranicznego systemu RTGS korzysta z banku korespondenta, który taki dostęp posiada.
- Komunikacja: Instrukcje są przekazywane między bankami za pośrednictwem sieci Swift, obecnie w formacie ISO 20022 (pacs.008, pacs.009).
- Segmenty krajowe: Każdy segment jest rozliczany w systemie RTGS właściwym dla danej waluty – na przykład Fedwire dla dolarów amerykańskich i T2 dla euro.
- Rozrachunek FX: W przypadku wymiany walut CLS może rozliczać obie strony jednocześnie (płatność za płatność), eliminując ryzyko rozrachunku.
- Banki centralne: Banki centralne nie kierują komercyjnych płatności swoich banków. Zapewniają rachunki rozrachunkowe oraz, w niektórych przypadkach, linie swapowe lub połączenia systemowe, jak w przypadku TIPS, który rozlicza euro, koronę szwedzką i koronę duńską.
W przypadku transakcji realizowanych w systemach RTGS naliczane są dodatkowe opłaty.
Fedwire
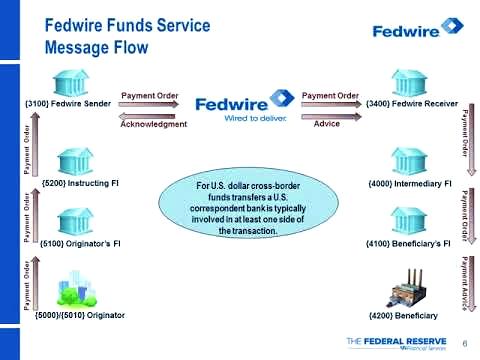
Fedwire, znany również jako Fedwire Funds Service, to system rozrachunku brutto w czasie rzeczywistym (RTGS) dla płatności wielkokwotowych w Stanach Zjednoczonych. Jest prowadzony przez System Rezerwy Federalnej, czyli system banku centralnego Stanów Zjednoczonych. Fedwire umożliwia uczestniczącym bankom i instytucjom finansowym wysyłanie i odbieranie elektronicznych przelewów środków, zazwyczaj w przypadku transakcji wielkokwotowych i płatności pilnych, z natychmiastową ostatecznością rozrachunku.
Poniżej przedstawiono przegląd działania systemu Fedwire:
- Uczestnictwo: Z systemu Fedwire korzystają banki, unie kredytowe i inne instytucje depozytowe posiadające rachunek w Rezerwie Federalnej, a także Departament Skarbu USA oraz wybrane agencje rządowe.
- Rozrachunek brutto w czasie rzeczywistym: W przeciwieństwie do niektórych innych systemów płatniczych, które stosują kompensację (netting) w celu ograniczenia liczby transakcji, Fedwire przetwarza i rozlicza każdą transakcję indywidualnie, w ujęciu brutto, w czasie rzeczywistym. Oznacza to, że środki są przekazywane i rozliczane między uczestniczącymi bankami natychmiast, bez jakiegokolwiek opóźnienia ani grupowania transakcji.
- Natychmiastowa ostateczność rozrachunku: Płatności realizowane za pośrednictwem systemu Fedwire są uznawane za ostateczne i nieodwołalne z chwilą przetworzenia. Zapewnia to uczestniczącym instytucjom wysoki stopień pewności i pomaga ograniczyć ryzyko rozrachunku.
- Godziny działania: Usługa Fedwire Funds Service działa 22 godziny na dobę w dni robocze, rozpoczynając pracę o godz. 21:00 ET w poprzedzający dzień kalendarzowy, a kończąc o godz. 19:00 ET. Umożliwia to bankom i instytucjom finansowym wysyłanie i odbieranie płatności przez cały dzień roboczy.
- Bezpieczeństwo i zarządzanie ryzykiem: Fedwire stosuje rygorystyczne środki bezpieczeństwa i praktyki zarządzania ryzykiem, aby zapewnić integralność i stabilność systemu. Obejmuje to limity zadłużenia netto, opłaty i zabezpieczenia dla debetów śróddziennych oraz zapasowe centra przetwarzania. Fedwire przestrzega Zasad CPMI-IOSCO dla infrastruktury rynków finansowych.
- Relacje z innymi systemami płatności: Fedwire funkcjonuje równolegle do innych systemów płatności, takich jak CHIPS i SWIFT. Podczas gdy Fedwire koncentruje się na rozrachunku brutto w czasie rzeczywistym transakcji o dużej wartości, CHIPS jest systemem sektora prywatnego, który wykorzystuje netting w celu zwiększenia efektywności rozliczania płatności o dużej wartości, a SWIFT jest globalną siecią komunikacyjną ułatwiającą przekazywanie informacji o płatnościach transgranicznych.
Do lipca 2025 r. system Fedwire stosował własny format FAIM, oparty na ponumerowanych „tagach”. Od 14 lipca 2025 r. komunikaty Fedwire Funds wykorzystują standard ISO 20022 (na przykład pacs.008 w przypadku przelewów klientowskich oraz pacs.009 w przypadku przelewów międzybankowych). Do kluczowych elementów typowego komunikatu Fedwire Funds należą:
- Identyfikacja nadawcy i odbiorcy: Obejmuje numery rozliczeniowe American Bankers Association (ABA), znane również jako Routing Transit Numbers (RTN), czyli unikalne identyfikatory instytucji finansowej nadawcy i odbiorcy.
- Kod typu: W dawnym formacie czterocyfrowy kod typu/podtypu określał rodzaj instrukcji, na przykład zwykły przelew lub wniosek o storno (odwrócenie transakcji); w standardzie ISO 20022 informację tę zawiera sam typ komunikatu.
- Kwota: Kwota transakcji jest podawana w dolarach amerykańskich (USD), bez przecinków i innych znaków formatowania.
- Numer referencyjny nadawcy: Jest to kod alfanumeryczny, zwykle o długości do 16 znaków, nadawany przez instytucję zlecającą w celu jednoznacznej identyfikacji transakcji.
- Kod funkcji biznesowej (BFC): Kod ten określa cel lub charakter transakcji, na przykład płatność rozliczeniową, płatność handlową lub transfer wewnątrz przedsiębiorstwa.
- Dane beneficjenta: Obejmują one nazwę i numer rachunku beneficjenta (ostatecznego odbiorcy środków), a także instytucję finansową beneficjenta.
- Dane zleceniodawcy: Obejmują one nazwę i numer rachunku zleceniodawcy (osoby lub podmiotu inicjującego przelew) oraz jego instytucję finansową.
- Pozostałe informacje: W razie potrzeby można zawrzeć dodatkowe informacje dotyczące transakcji, takie jak tytuł płatności, dane banków pośredniczących lub szczególne instrukcje.
Po przygotowaniu komunikatu w formacie Fedwire Funds instytucja nadawcza przekazuje go do Rezerwy Federalnej za pośrednictwem Fedwire Funds Service. Rezerwa Federalna przetwarza dyspozycję płatniczą w czasie rzeczywistym, a po jej pomyślnym zrealizowaniu przesyła potwierdzenie zarówno do instytucji nadawczej, jak i odbiorczej.
Podsumowując, Fedwire to system RTGS prowadzony przez System Rezerwy Federalnej, umożliwiający realizację płatności wysokokwotowych i krytycznych czasowo między uczestniczącymi bankami i instytucjami finansowymi w Stanach Zjednoczonych. System przetwarza i rozlicza transakcje indywidualnie, w trybie brutto, w czasie rzeczywistym i z natychmiastową ostatecznością rozrachunku. Fedwire odgrywa kluczową rolę w amerykańskim systemie finansowym, zapewniając bezpieczny, sprawny i szybki transfer środków między instytucjami.
Fedwire
Numer referencyjny Federal Wire lub Fed Number (IMAD/OMAD)
System Input/Output Message Accountability Data (IMAD/OMAD) jest – podobnie jak numer UETR w SWIFT GPI – kluczowym elementem w obszarze elektronicznych transferów środków realizowanych za pośrednictwem usług Federal Reserve Bank, w szczególności poprzez FedWire Funds Service. System ten przypisuje każdej transakcji przelewu unikalny numer IMAD lub OMAD. Te unikalne identyfikatory mają zasadnicze znaczenie dla zapewnienia identyfikowalności, rozliczalności oraz możliwości szczegółowego badania przelewów.
Numer IMAD składa się z 22 znaków: daty cyklu wprowadzenia (8 cyfr, RRRRMMDD), źródła wprowadzenia (8 znaków) oraz numeru kolejnego (6 cyfr), na przykład 20251014ABCD1234000123.
1. Definicja i cel:
- IMAD/OMAD: Akronimy te oznaczają odpowiednio Input Message Accountability Data oraz Output Message Accountability Data.
- Unikalność: każdy numer IMAD lub OMAD jest unikalny dla konkretnego przelewu, co zapewnia możliwość indywidualnej identyfikacji i śledzenia każdej transakcji.
- Identyfikowalność: Numery te ułatwiają śledzenie przelewów w całym procesie płatności, od zainicjowania do zakończenia.
2. Struktura:
Numer IMAD/OMAD składa się zazwyczaj z trzech elementów, które dostarczają szczegółowych informacji o transakcji:
- Data (8 cyfr): Data transakcji, pozwalająca zidentyfikować dzień, w którym transakcja została przetworzona.
- Źródło wprowadzenia (8 znaków): kod identyfikujący połączenie nadawcy z Fedwire.
- Numer kolejny (6 cyfr): numer kolejny, który zapewnia unikalność referencji dla danej daty i źródła.
3. Funkcjonalność:
- Śledzenie: Banki i instytucje finansowe wykorzystują numery IMAD/OMAD do śledzenia statusu przelewów, co zapewnia ich prawidłowe i terminowe przetwarzanie.
- Postępowanie wyjaśniające: Unikalność numerów IMAD/OMAD umożliwia sprawne badanie wszelkich rozbieżności, śledzenie przebiegu przelewu oraz wyjaśnianie problemów pojawiających się podczas jego realizacji. Mogą one obejmować błędy, opóźnienia lub podejrzenia nadużyć.
- Rozstrzyganie sporów: w razie sporu można powołać się na numer IMAD/OMAD, aby przedstawić jasny i niepodważalny zapis szczegółów transakcji.
- Compliance: Instytucje finansowe są zobowiązane do przechowywania zapisów dotyczących numerów IMAD/OMAD w ramach swoich obowiązków regulacyjnych. Pozwala to na przekazywanie szczegółowych raportów oraz udzielanie odpowiedzi na zapytania organów regulacyjnych lub klientów.
- Audyt: Numery te mają kluczowe znaczenie podczas audytów, ponieważ umożliwiają audytorom weryfikację, że wszystkie transakcje zostały prawidłowo zaksięgowane i przetworzone.
CHAPS
Clearing House Automated Payment System (CHAPS) działa w ramach systemu rozrachunku brutto w czasie rzeczywistym (RTGS) Banku Anglii.
CHAPS to system płatności elektronicznych o dużej wartości, działający w Wielkiej Brytanii, który umożliwia natychmiastowe przekazywanie środków między uczestniczącymi instytucjami finansowymi. Został zaprojektowany z myślą o transakcjach na dużą skalę, zazwyczaj zawieranych między bankami, instytucjami finansowymi i przedsiębiorstwami, i jest wykorzystywany do różnych celów, takich jak rozliczanie transakcji na rynkach finansowych, finansowanie kredytów korporacyjnych oraz zarządzanie operacjami skarbowymi.
System CHAPS działa w ramach infrastruktury RTGS Banku Anglii, odpowiedzialnej za rozrachunek płatności w czasie rzeczywistym i w ujęciu brutto, co oznacza, że transakcje są rozliczane indywidualnie, bez kompensowania ani łączenia z innymi transakcjami. Pozwala to ograniczyć ryzyka związane z opóźnieniami rozrachunku i zatorami płatniczymi.
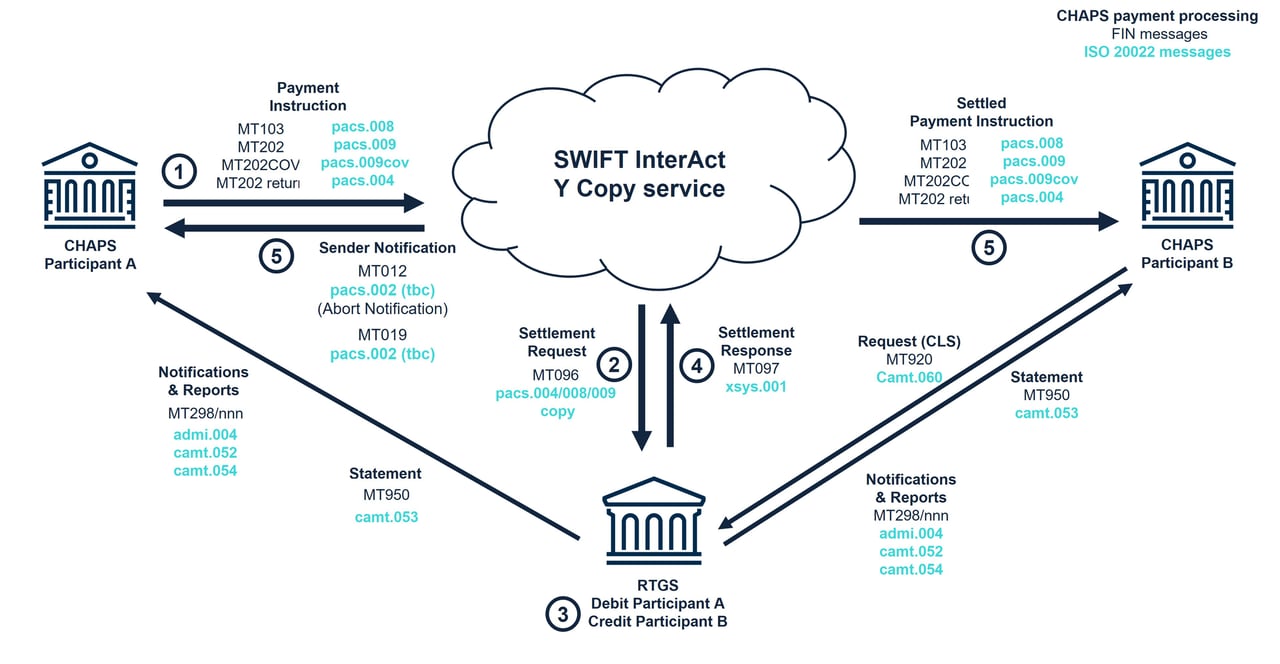
Poniżej przedstawiono krok po kroku sposób działania systemu CHAPS w ramach systemu RTGS:
- Inicjowanie: Uczestnik CHAPS (zazwyczaj bank lub inna instytucja finansowa) inicjuje płatność w imieniu swojego klienta lub na własny rachunek. Dane płatności wprowadzane są do systemu CHAPS.
- Walidacja: System CHAPS weryfikuje dane płatności, upewniając się, że podano wszystkie wymagane informacje i że są one prawidłowe, w tym dane rachunku beneficjenta, kwotę płatności i inne istotne informacje.
- Przekazanie: Po zatwierdzeniu komunikat płatniczy jest przesyłany za pośrednictwem sieci Swift. Dzięki usłudze Y-copy Bank of England otrzymuje kopię i rozlicza płatność, zanim pełny komunikat zostanie przekazany bankowi beneficjenta.
- Otrzymanie: Rozrachunek następuje w systemie RTGS Banku Anglii (zob. następny krok); dopiero wtedy bank beneficjenta otrzymuje komunikat płatniczy.
- Rozrachunek: Bank Anglii obciąża rachunek rozrachunkowy banku nadawcy i uznaje rachunek banku odbiorcy w czasie rzeczywistym.
- Potwierdzenie: Po zakończeniu rozliczenia zarówno uczestnik CHAPS wysyłający, jak i odbierający otrzymują komunikaty potwierdzające, że transakcja została pomyślnie przetworzona.
- Raportowanie: Uczestnicy systemu CHAPS są zobowiązani do prowadzenia rejestrów swoich transakcji, które podlegają okresowym audytom oraz wymogom sprawozdawczym.
Bank of England prowadzi system CHAPS bezpośrednio od 2017 r., a CHAPS stosuje standard ISO 20022 od czerwca 2023 r.
CNAPS II
CNAPS, czyli „China National Advanced Payment System” (中国现代化支付系统), jest systemem płatniczym banku centralnego Chin; jego High Value Payment System stanowi system RTGS dla renminbi.
CNAPS, którego system płatności wysokokwotowych (High Value Payment System) został uruchomiony przez Chiński Bank Ludowy (People's Bank of China, PBOC) w 2005 r. i zmodernizowany do drugiej generacji (CNAPS II) od 2013 r., stanowi kluczową infrastrukturę płatniczo-rozliczeniową umożliwiającą natychmiastowe przekazywanie środków o dużej wartości między uczestniczącymi instytucjami finansowymi w Chinach.
System CNAPS działa w czasie rzeczywistym i w trybie brutto, co oznacza, że transakcje są rozliczane indywidualnie, bez kompensowania ani łączenia z innymi transakcjami. Taki mechanizm ogranicza ryzyka związane z opóźnieniami w rozrachunku i zatorami płatniczymi, zapewniając szybki i bezpieczny transfer środków.
Chiński Krajowy System Płatności Zaawansowanych (CNAPS) jest przeznaczony przede wszystkim do transakcji krajowych w Chinach. Jednak wraz z uruchomieniem systemu drugiej generacji, CNAPS II, płatności transgraniczne oraz współdziałanie z innymi systemami RTGS na świecie stały się bardziej efektywne.
Aby umożliwić transakcje między CNAPS a innymi systemami RTGS, zazwyczaj stosuje się następujące procesy:
- Relacje bankowości korespondencyjnej: Banki w Chinach i banki w innych krajach nawiązują relacje bankowości korespondencyjnej. Oznacza to, że chiński bank prowadzi rachunek w banku zagranicznym (i odwrotnie), co umożliwia przeprowadzanie transakcji między klientami obu banków w ich walutach.
- Rachunki nostro i vostro: Te relacje bankowości korespondencyjnej wiążą się z prowadzeniem rachunków nostro i vostro. Rachunek nostro („nasz rachunek u Państwa”) to rachunek prowadzony przez bank w banku zagranicznym, zazwyczaj w walucie tego kraju. Rachunek vostro („Państwa rachunek u nas”) to ten sam rachunek widziany z perspektywy banku zagranicznego.
- Systemy komunikatów: Society for Worldwide Interbank Financial Telecommunication (SWIFT) jest podstawowym systemem komunikatów służącym do bezpiecznej komunikacji między instytucjami finansowymi. Dyspozycje płatnicze i szczegóły transakcji są wymieniane między bankami za pomocą standardowych komunikatów SWIFT.
- Rozliczenie: Po otrzymaniu i zweryfikowaniu dyspozycji płatniczej transakcja jest rozliczana za pośrednictwem odpowiednich systemów RTGS. Bank krajowy rozlicza transakcję w walucie krajowej za pośrednictwem krajowego systemu RTGS (np. CNAPS), natomiast bank zagraniczny rozlicza transakcję w walucie obcej za pośrednictwem zagranicznego systemu RTGS.
- Przewalutowanie: Jeżeli transakcja dotyczy różnych walut, dokonywana jest transakcja walutowa. Kurs walutowy zostaje uzgodniony między zaangażowanymi bankami, a odpowiednia kwota jest przeliczana na walutę beneficjenta przed ostatecznym rozliczeniem.
- Potwierdzenie i raportowanie: Po zakończeniu rozrachunku zarówno bank nadawcy, jak i bank odbiorcy otrzymują komunikaty potwierdzające, że transakcja została pomyślnie przetworzona. Banki mają obowiązek przechowywania dokumentacji dotyczącej swoich transakcji, która podlega okresowym wymogom w zakresie audytu i raportowania.
Należy podkreślić, że choć CNAPS może współdziałać z innymi systemami RTGS w opisanych powyżej procesach, poziom integracji i interoperacyjności może się różnić w zależności od ram regulacyjnych, relacji bankowości korespondencyjnej oraz możliwości technologicznych zaangażowanych stron.
W ostatnich latach podejmowano inicjatywy mające na celu pogłębienie integracji i współpracy między CNAPS a innymi systemami RTGS. Na przykład w 2015 roku Chiny uruchomiły system CIPS (Cross-border Interbank Payment System) do rozliczeń w renminbi, a PBOC zawarł dwustronne umowy swapowe z wieloma bankami centralnymi.
Reasumując, współdziałanie systemu CNAPS z innymi systemami RTGS opiera się na relacjach bankowości korespondencyjnej, ugruntowanych systemach komunikacyjnych, takich jak SWIFT, oraz na transakcjach walutowych, które umożliwiają realizację płatności i rozrachunków transgranicznych. Trwają prace nad poprawą efektywności, bezpieczeństwa i interoperacyjności tych systemów w globalnym świecie finansów.
SIC
Swiss Interbank Clearing (SIC) jest centralnym systemem płatności w Szwajcarii. System działa od 10 czerwca 1987 r. i jest zarządzany przez SIX Interbank Clearing Ltd (SIC Ltd) z upoważnienia Szwajcarskiego Banku Narodowego. Głównymi uczestnikami systemu SIC są banki szwajcarskie oraz inne podmioty rynku finansowego.
Oprócz transakcji o dużej wartości system SIC obsługuje również płatności detaliczne związane z usługami oferowanymi przez uczestników rynku finansowego, takie jak przelewy bankowe, płatności kartami i polecenia zapłaty. System SIC odnotowuje stały wzrost od początku swojego funkcjonowania, zarówno pod względem liczby transakcji, jak i wartości rozliczanych transakcji.
Więcej informacji na temat systemu SIC znajdą Państwo w publikacji „The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report”, wydanej wspólnie przez Szwajcarski Bank Narodowy i SIC Ltd. Pierwsza część, zatytułowana „Report on the SIC system”, zawiera szczegółowy opis szwajcarskiego systemu rozliczeń międzybankowych Swiss Interbank Clearing. Jako infrastruktura rynku finansowego o znaczeniu systemowym system SIC przestrzega zasad CPMI-IOSCO dla infrastruktur rynku finansowego (PFMI). Druga część, „Disclosure Report on the SIC system”, przedstawia zastosowanie odpowiednich zasad CPMI-IOSCO do systemu SIC.
BOJ-NET
Bank of Japan Financial Network System (BOJ-NET) to system rozrachunku brutto w czasie rzeczywistym (RTGS) prowadzony przez Bank Japonii. Stanowi kluczowy element japońskiej infrastruktury rynku finansowego, umożliwiając bezpieczny i sprawny rozrachunek transakcji w jenach japońskich pomiędzy instytucjami finansowymi w tym kraju.
System BOJ-NET umożliwia rozrachunek płatności wysokokwotowych w czasie rzeczywistym, takich jak przelewy międzybankowe, transakcje papierami wartościowymi oraz operacje banku centralnego. Transakcje są rozliczane indywidualnie i w czasie rzeczywistym, co oznacza, że każda płatność jest przetwarzana niezwłocznie i nieodwołalnie, eliminując ryzyko opóźnień w rozrachunku lub niewykonania zobowiązań.
Przegląd sposobu działania BOJ-NET:
- Przekazywanie transakcji: Instytucje finansowe uczestniczące w systemie przekazują swoje instrukcje płatnicze do BOJ-NET, bezpośrednio lub za pośrednictwem banku korespondenta.
- Przetwarzanie w czasie rzeczywistym: system BOJ-NET przetwarza dyspozycje płatnicze w trybie transakcja po transakcji. System sprawdza dostępność wystarczających środków na rachunku nadawcy przed zatwierdzeniem transakcji. Po zatwierdzeniu środki są przekazywane natychmiast i w sposób nieodwołalny z rachunku nadawcy na rachunek odbiorcy.
- Ostateczność rozrachunku: rozrachunek w BOJ-NET jest ostateczny i nieodwołalny. Po przetworzeniu transakcji nie można jej cofnąć ani zmodyfikować. Cecha ta zapewnia wysoki poziom pewności i ogranicza ryzyko rozrachunku dla uczestniczących instytucji.
- Ciągłe działanie: BOJ-NET działa nieprzerwanie w godzinach pracy, co zapewnia możliwość składania i rozliczania dyspozycji płatniczych w czasie rzeczywistym przez cały dzień. Pozwala to instytucjom finansowym skuteczniej zarządzać płynnością i przyczynia się do utrzymania stabilności japońskiego systemu finansowego.
- Nadzór banku centralnego: Bank Japonii sprawuje nadzór nad funkcjonowaniem systemu BOJ-NET, zapewniając jego niezawodność, bezpieczeństwo i zgodność z wymogami regulacyjnymi.
RITS
Reserve Bank Information and Transfer System (RITS) jest australijskim systemem RTGS, prowadzonym przez Reserve Bank of Australia. Umożliwia on rozliczanie w czasie rzeczywistym transakcji o wysokiej wartości w dolarach australijskich pomiędzy uczestniczącymi instytucjami finansowymi. RITS pełni również funkcję systemu rozliczeniowego dla innych australijskich systemów płatniczych, takich jak High-Value Clearing System (HVCS) i Bulk Electronic Clearing System (BECS).
RITS umożliwia rozliczanie w czasie rzeczywistym płatności o dużej wartości, takich jak przelewy międzybankowe, transakcje na papierach wartościowych i operacje banków centralnych. Transakcje są rozliczane indywidualnie i w czasie rzeczywistym, co oznacza, że każda płatność jest przetwarzana natychmiast i nieodwołalnie, ograniczając ryzyko opóźnień w rozliczeniach lub niewykonania zobowiązań.
Przegląd funkcjonowania RITS:
- Przekazywanie transakcji: Uczestniczące instytucje finansowe przekazują swoje dyspozycje płatnicze do RITS, bezpośrednio lub za pośrednictwem banku korespondenta.
- Przetwarzanie w czasie rzeczywistym: system RITS przetwarza dyspozycje płatnicze w trybie transakcja po transakcji. System weryfikuje dostępność wystarczających środków na rachunku nadawcy przed zatwierdzeniem transakcji. Po zatwierdzeniu środki są przekazywane natychmiast i w sposób nieodwołalny z rachunku nadawcy na rachunek odbiorcy.
- Ostateczność rozrachunku: rozrachunek w systemie RITS jest ostateczny i nieodwołalny. Po przetworzeniu transakcji nie można jej cofnąć ani zmienić. Cecha ta zapewnia wysoki poziom pewności i ogranicza ryzyko rozrachunku dla uczestniczących instytucji.
- Ciągłe działanie: RITS działa nieprzerwanie w godzinach pracy, co zapewnia możliwość składania i rozliczania dyspozycji płatniczych w czasie rzeczywistym przez cały dzień. Pozwala to instytucjom finansowym skuteczniej zarządzać płynnością i pomaga utrzymać stabilność australijskiego systemu finansowego.
- Nadzór banku centralnego: Reserve Bank of Australia sprawuje nadzór nad funkcjonowaniem systemu RITS, zapewniając jego niezawodność, bezpieczeństwo oraz zgodność z wymogami regulacyjnymi.
Systemy płatności wielkokwotowych (LVPS)
EURO1 to wyjątkowy prywatny system płatności wysokokwotowych, przeznaczony do rozliczania pilnych transakcji w euro w ramach tego samego dnia, realizowanych na terenie Europy. System jest ukierunkowany przede wszystkim na przetwarzanie transakcji o wysokiej wartości i krytycznym znaczeniu czasowym, zarówno krajowych, jak i transgranicznych.
Każda płatność jest ostateczna z chwilą jej przetworzenia, natomiast uczestnicy rozliczają w T2 jedynie swoje salda netto na koniec dnia.
EURO1, działający jako system rozrachunku netto równoważny systemowi RTGS (rozrachunek brutto w czasie rzeczywistym), jest klasyfikowany jako system płatności o znaczeniu systemowym i podlega nadzorowi Europejskiego Banku Centralnego.
EURO1 rozpoczął działalność wraz z wprowadzeniem euro w styczniu 1999 r., zastępując system rozrachunku ECU. Jest prowadzony przez EBA CLEARING; zabezpieczona pula płynności utrzymywana w T2 zapewnia zakończenie rozliczenia nawet w przypadku niewypłacalności uczestnika.
Continuous Linked Settlement (CLS) to wyspecjalizowany globalny system finansowy, którego celem jest wyeliminowanie ryzyka rozliczeniowego na rynku walutowym (FX). Ryzyko rozliczeniowe, znane również jako ryzyko Herstatta, powstaje wtedy, gdy jedna ze stron transakcji walutowej dostarcza sprzedaną walutę, ale nie otrzymuje waluty kupionej, często z powodu różnic stref czasowych lub niewypłacalności kontrahenta. System CLS powołano w celu przeciwdziałania temu ryzyku oraz zwiększenia ogólnej stabilności i efektywności globalnego rynku walutowego.
CLS działa w oparciu o mechanizm płatność za płatność (PVP), który zapewnia jednoczesny rozrachunek obu stron transakcji walutowej, eliminując ryzyko, że jedna ze stron nie otrzyma należnej płatności. Każda dyspozycja jest rozliczana w trybie brutto, jednak uczestnicy finansują wyłącznie swoją pozycję netto w każdej walucie, co znacząco zmniejsza wymaganą płynność.
Ogólny opis działania CLS:
- Zgłaszanie: Banki członkowskie przekazują swoje transakcje walutowe do CLS, gdzie są one następnie dopasowywane i potwierdzane w systemie. Każdy bank członkowski ma wyznaczonego członka rozrachunkowego, który odpowiada za rozliczenie zobowiązań płatniczych wynikających ze zgłoszonych transakcji.
- Netting wielostronny: CLS oblicza saldo zobowiązań płatniczych każdego banku-uczestnika w podziale na waluty, uwzględniając zarówno zakupy, jak i sprzedaż poszczególnych walut. Proces ten znacząco zmniejsza ogólny wolumen i wartość transakcji wymagających rozrachunku.
- Rozrachunek: Uczestnicy rozrachunku wpłacają swoje kwoty netto na rachunki CLS Bank w uczestniczących bankach centralnych. CLS Bank rozlicza następnie każdą transakcję, obciążając i uznając jednocześnie obie nogi walutowe w swoich księgach, a następnie wypłaca powstałe salda.
- Raportowanie: CLS przekazuje bankom uczestniczącym informacje w czasie rzeczywistym o statusie przekazanych transakcji oraz raporty końca dnia obejmujące ich aktywność rozrachunkową.
CLS jest własnością banków będących jego uczestnikami. CLS Bank podlega regulacji Rezerwy Federalnej i jest nadzorowany przez komitet banków centralnych, których waluty rozlicza. Obecnie rozlicza 18 walut.
CHIPS
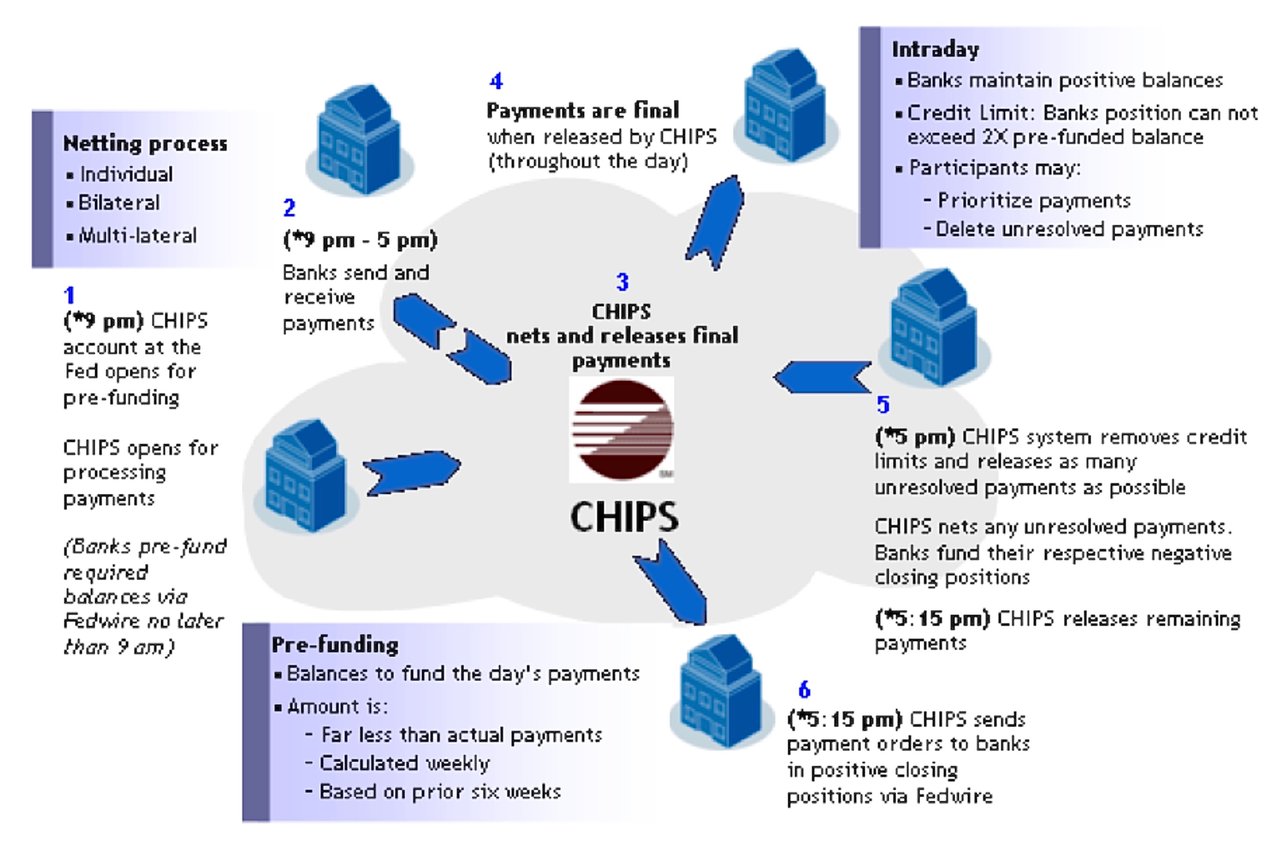
CHIPS (Clearing House Interbank Payments System) to prywatny, wielkoskalowy system rozliczeniowy w dolarach amerykańskich (USD), prowadzony przez The Clearing House – stowarzyszenie bankowe i spółkę płatniczą, której właścicielami są duże amerykańskie banki komercyjne. System obsługuje płatności krajowe i międzynarodowe, rozliczając średnio około 2 bln USD dziennie w 2025 roku. CHIPS odgrywa istotną rolę w sprawnym funkcjonowaniu amerykańskiego i światowego systemu finansowego, umożliwiając bezpieczne, efektywne i szybkie transakcje międzybankowe.
Główne cechy i sposób działania systemu CHIPS można podsumować następująco:
- Szybkie i ostateczne płatności: CHIPS zwalnia płatności w sposób ciągły w ciągu dnia, w oparciu o salda uprzednio sfinansowane. Płatność staje się ostateczna z chwilą jej zwolnienia przez CHIPS. Zapewnia to pewność i ogranicza ryzyko dla banków uczestniczących.
- Efektywny mechanizm oszczędzania płynności: CHIPS wykorzystuje opatentowany algorytm, który dopasowuje i kompensuje płatności, znacząco zwiększając efektywność procesu rozliczeń. Kompensowanie (netting) to proces, w którym wiele transakcji między dwiema stronami jest wzajemnie zaliczanych, w wyniku czego powstaje jedna kwota netto do zapłaty lub otrzymania dla każdego uczestnika. Zmniejsza to ogólną liczbę transakcji do rozliczenia, a tym samym obniża ilość płynności (środków pieniężnych lub ich ekwiwalentów) niezbędnej do ich rozrachunku. Jest to szczególnie korzystne dla banków, ponieważ pozwala im skuteczniej zarządzać płynnością i ogranicza potrzebę kosztownego zaciągania pożyczek śróddziennych.
- Uczestnictwo i kryteria kwalifikacji: CHIPS jest systemem opartym na członkostwie, otwartym dla banków posiadających w Stanach Zjednoczonych placówkę podlegającą regulacjom. Aby uczestniczyć w CHIPS, banki muszą spełniać określone kryteria kwalifikacji, w tym dotyczące kondycji finansowej, zdolności operacyjnych i zgodności z przepisami. The Clearing House odpowiada za nadzór nad zgodnością swoich członków z wymogami i jej zapewnienie.
- Bezpieczeństwo i zarządzanie ryzykiem: CHIPS stosuje rygorystyczne środki bezpieczeństwa i praktyki zarządzania ryzykiem, aby zapewnić integralność i stabilność systemu. CHIPS został uznany za system infrastruktury rynku finansowego o znaczeniu systemowym i podlega nadzorowi Rezerwy Federalnej.
- Uzupełnienie innych systemów płatności: CHIPS działa równolegle z innymi głównymi systemami płatności, takimi jak Fedwire, uzupełniając ich usługi i stanowiąc alternatywny kanał dla transakcji wysokokwotowych w USD. Podczas gdy Fedwire jest systemem rozliczeń brutto w czasie rzeczywistym (RTGS) prowadzonym przez Rezerwę Federalną, CHIPS jest systemem sektora prywatnego, ukierunkowanym na kompensowanie transakcji w celu zwiększenia efektywności.
Podsumowując, CHIPS jest wielkoskalowym, prywatnym systemem rozliczeniowym płatności w USD, zarówno krajowych, jak i międzynarodowych. Zapewnia szybkie i ostateczne płatności, wykorzystuje efektywny mechanizm oszczędzania płynności oparty na opatentowanym algorytmie kompensowania (netting) i utrzymuje wysokie standardy bezpieczeństwa oraz zarządzania ryzykiem. CHIPS działa obok innych systemów płatniczych, stanowiąc kluczowy element amerykańskiej i światowej infrastruktury finansowej.
Podobieństwa i różnice między przelewami FED-wire a CHIPS.
Oba te systemy są niezbędne dla funkcjonowania amerykańskiego systemu finansowego, ułatwiając przepływ dużych kwot między bankami a innymi instytucjami finansowymi.
- FED-wire, czyli Federal Reserve Wire Network, to system rozrachunku brutto w czasie rzeczywistym (RTGS) prowadzony przez Rezerwę Federalną w Stanach Zjednoczonych. Zapewnia natychmiastowe, ostateczne i nieodwołalne rozliczanie transferów środków między uczestniczącymi bankami.
- CHIPS, czyli Clearing House Interbank Payments System, to prywatny system płatności o wysokiej wartości, należący do The Clearing House – konsorcjum największych banków amerykańskich oraz niektórych banków zagranicznych – i przez nie obsługiwany. CHIPS nie jest systemem rozrachunku brutto jak Fedwire; paruje i kompensuje płatności w sposób ciągły w ciągu dnia względem sald uprzednio zasilonych środkami, utrzymywanych w Rezerwie Federalnej, z ostatecznym rozliczeniem na koniec dnia.
Podobieństwa między FED-wire a CHIPS:
- Oba są systemami elektronicznych transferów środków, wykorzystywanymi do realizacji transakcji o dużej wartości między bankami i instytucjami finansowymi w Stanach Zjednoczonych.
- Oba systemy mają zasadnicze znaczenie dla sprawnego funkcjonowania amerykańskiego systemu finansowego i są kluczowe dla utrzymania stabilności i efektywności dolara amerykańskiego jako waluty rezerwowej.
- Oba systemy podlegają regulacji i nadzorowi właściwych organów, takich jak Rezerwa Federalna.
Różnice między FED-wire a CHIPS:
Własność i prowadzenie działalności:
- FED-wire jest obsługiwany przez Rezerwę Federalną, czyli bank centralny Stanów Zjednoczonych, natomiast CHIPS należy do prywatnego konsorcjum banków (The Clearing House) i jest przez nie obsługiwany.
Mechanizm rozrachunku:
- FED-wire jest systemem rozrachunku brutto w czasie rzeczywistym (RTGS), zapewniającym natychmiastowe i ostateczne rozliczenie każdej transakcji. CHIPS natomiast wykorzystuje mechanizm kompensowania oszczędzający płynność: płatności są dopasowywane i wzajemnie kompensowane, a następnie uwalniane w sposób ciągły.
Ostateczność transakcji:
- Oba systemy zapewniają ostateczność rozrachunku: płatność w systemie Fedwire jest ostateczna z chwilą rozliczenia, a płatność w systemie CHIPS – z chwilą jej zwolnienia. System CHIPS nie dokonuje cofnięcia płatności.
Dostęp:
- Dostęp do FED-wire jest co do zasady ograniczony do banków posiadających rachunek w Systemie Rezerwy Federalnej, natomiast dostęp do CHIPS jest ograniczony do jego banków członkowskich, do których należą zarówno krajowe, jak i międzynarodowe instytucje finansowe.
Liczba i wartość transakcji:
- Fedwire rozlicza większą łączną wartość dziennie; CHIPS obsługuje znaczną część międzynarodowych płatności w dolarach amerykańskich.
Przypadki użycia:
- Chociaż oba systemy służą do obsługi transakcji o dużej wartości, FED-wire jest powszechnie wykorzystywany do transakcji takich jak rozliczenia rządowych papierów wartościowych i przelewy międzybankowe, natomiast CHIPS jest często stosowany do transakcji międzynarodowych, takich jak transakcje walutowe i finansowanie handlu.
FED-wire i CHIPS są kluczowymi elementami amerykańskiego systemu finansowego i odgrywają istotną rolę w realizacji transakcji o dużej wartości. Mają pewne cechy wspólne, lecz różnią się zasadniczo pod względem własności, sposobu działania i mechanizmów rozrachunku.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.
Jeżeli chcą Państwo dowiedzieć się więcej o tym, jak przekazywać środki za pośrednictwem systemu RTGS na swoje rachunki prowadzone u nas, prosimy o kontakt z Dyrektorem ds. Relacji z Bankami Centralnymi, Henrym Kofim.