Architektura współczesnego pieniądza
Mechanizmy pozabilansowe, kreacja pieniądza i ostateczne ramy Bazylei
Spis treści: 1. Jak banki kreują pieniądz · 2. Gdy zobowiązanie warunkowe staje się rzeczywiste · 3. Pieniądz banku centralnego · 4. Ukryta dźwignia a rok 2008 · 5. Ostateczne ramy Bazylei · 6. Minimalny próg wymogów kapitałowych (output floor) i bankowość cienia · 7. Co to oznacza dla IFB
Gdy przedsiębiorstwo korzysta z linii kredytowej, pieniądze nie pochodzą ze skarbca. Powstają w wyniku zapisu księgowego: bank ujmuje kredyt jako aktywo, a depozyt jako zobowiązanie, wskutek czego rosną zarówno jego bilans, jak i podaż pieniądza. To przekształcanie zobowiązań pozabilansowych w pozycje bilansowe stanowi motor współczesnego tworzenia kredytu, a ostateczne ramy bazylejskie (znane jako Bazylea IV, a w Stanach Zjednoczonych jako Basel III Endgame) analizują je dokładniej niż jakiekolwiek przepisy od pokolenia.
Stawka wykracza poza rachunkowość. Według grudniowego raportu Rady Stabilności Finansowej z 2025 r. pozabankowe pośrednictwo finansowe urosło do 256,8 bln USD, czyli 51% globalnych aktywów finansowych, a jego powiązania z bankami zostały poddane próbie podczas gwałtownej ucieczki do gotówki w marcu 2020 r., upadku Archegos w 2021 r. oraz kryzysu LDI w Wielkiej Brytanii w 2022 r. Znajomość mechanizmów, w których zobowiązania warunkowe przekształcają się w rzeczywiste zobowiązania, tworząc pieniądz, a niekiedy koncentrując ryzyko, stanowi dziś podstawową wiedzę każdego poważnego uczestnika rynku.
1. Jak banki kreują pieniądz
W 2014 roku Bank Anglii przedstawił to, czego wciąż brakuje w wielu podręcznikach: banki komercyjne nie przekazują po prostu środków deponentów kredytobiorcom. Tworzą pieniądz, udzielając kredytów. W 2017 roku Deutsche Bundesbank ujął to jednoznacznie: „banki mogą tworzyć pieniądz bankowy po prostu poprzez dokonanie zapisu księgowego”.
Zapisy są symetryczne. Kredyt jest aktywem, czyli roszczeniem wobec kredytobiorcy; nowy depozyt jest zobowiązaniem wobec deponenta. Obie strony bilansu rosną o kwotę kredytu. Nie jest potrzebny uprzedni depozyt, a w chwili udzielenia kredytu nie ogranicza go żadna rezerwa. Kiedy Bank Anglii publikował swoje opracowanie, około 97% pieniądza posiadanego przez społeczeństwo Wielkiej Brytanii stanowiły depozyty bankowe tworzone w ten sposób, a nie banknoty i monety.
Przyznana linia kredytowa, w ramach której bank jest umownie zobowiązany do udostępnienia środków, stanowi zatem potencjalny pieniądz: pieniądz ten jeszcze nie istnieje, lecz powstaje w chwili, gdy kredytobiorca dokonuje wypłaty środków z linii. Niewykorzystane zobowiązania banków amerykańskich do udzielenia kredytów sięgają kilku bilionów dolarów, a każde z nich może zwiększyć podaż pieniądza, w zależności od zachowania kredytobiorców i warunków danej linii kredytowej. W marcu i kwietniu 2020 r. przedsiębiorstwa w ciągu kilku tygodni wypłaciły ze swoich linii kredytowych około pół biliona dolarów. Nie był to transfer istniejących pieniędzy, lecz powstanie nowych depozytów w miarę przekształcania się zobowiązań pozabilansowych banków w kredyty ujmowane w ich bilansach.
2. Kiedy zobowiązanie warunkowe staje się rzeczywiste
Konwersja odbywa się za pośrednictwem kilku kanałów, z których każdy wiąże się z innym ryzykiem i odmiennym traktowaniem regulacyjnym.
Wykorzystanie limitów. Gdy kredytobiorca uruchamia środki z kredytu odnawialnego, zobowiązanie ujawnione jedynie w notach staje się kredytem w bilansie, któremu odpowiada nowy depozyt. W latach 2008–09 kredyty komercyjne i przemysłowe w bilansach amerykańskich banków wzrosły, mimo spadku wolumenu nowo udzielanych kredytów, głównie dlatego, że kredytobiorcy uruchamiali istniejące linie kredytowe.
Gwarancje. Akredytywa standby lub gwarancja finansowa pozostaje zobowiązaniem warunkowym do chwili, gdy klient dopuści się niewykonania zobowiązania, a beneficjent zażąda zapłaty z gwarancji. Bank dokonuje wówczas płatności, ujmuje w księgach należność o niepewnej wartości wobec klienta, który nie wykonał zobowiązania, i potrzebuje środków pieniężnych lub nowego finansowania, aby tego dokonać.
Instrumenty pochodne. Standardy IFRS i US GAAP już obecnie wymagają ujmowania instrumentów pochodnych w bilansie według wartości godziwej. Regulacje dodają dwie miary: koszt zastąpienia (bieżąca wycena rynkowa) oraz potencjalną przyszłą ekspozycję w pozostałym okresie trwania kontraktu. Codzienny depozyt zabezpieczający z tytułu zmiany wartości zamienia potencjalną ekspozycję w gotówkę; depozyt początkowy tworzy pozycje zabezpieczeń w bilansie.
Współczynniki konwersji kredytowej. Dla celów kapitałowych organy regulacyjne przeliczają kwoty pozabilansowe na ekspozycje w kwocie ekwiwalentu kredytowego za pomocą ustalonych współczynników konwersji kredytowej (CCF). Ostateczne ramy dokonują ich rekalibracji w następujący sposób:
| Pozycja pozabilansowa | Współczynnik konwersji kredytowej |
|---|---|
| Zobowiązania bezwarunkowo odwoływalne | 10% |
| Zobowiązania ogólne | 40% |
| Krótkoterminowe akredytywy w obrocie handlowym | 20% |
| Zobowiązania warunkowe związane z transakcjami | 50% |
| Bezpośrednie substytuty kredytowe (SBLC, gwarancje) | 100% |
| Wszystkie ekspozycje sekurytyzacyjne | 100% |
Wyróżniają się dwie zmiany. Zobowiązania bezwarunkowo odwoływalne, dotychczas ważone 0%, otrzymują obecnie wagę 10%, ponieważ bank, który prawnie może odwołać linię kredytową, często nie jest w stanie tego uczynić w praktyce bez szkody dla relacji z klientem lub naruszenia przepisów o ochronie konsumentów. Pozostałe zobowiązania otrzymują jedną wagę 40%, zastępującą dotychczasowe 20% (do jednego roku) i 50% (powyżej jednego roku); kalibracja ta opiera się na okresach kryzysowych, w których wykorzystanie linii znacznie przewyższało wcześniejsze założenia.
3. Pieniądz banku centralnego
Banki centralne kreują pieniądz w inny sposób, choć oba systemy są ze sobą powiązane poprzez rezerwy i politykę pieniężną. Gdy bank centralny kupuje obligacje skarbowe od funduszu emerytalnego w ramach luzowania ilościowego, dzieją się dwie rzeczy: bank funduszu emerytalnego uznaje jego rachunek nowym depozytem (pieniądz szeroki), a bank centralny uznaje ten bank rezerwami (pieniądz podstawowy). Bilans banku centralnego rośnie po obu stronach. Nowe rezerwy nie przekładają się mechanicznie na nowe kredyty; są to salda rozliczeniowe pomiędzy bankami. Jak ujmuje to EBC, „nie drukuje faktycznie nowych banknotów w celu zakupu tych aktywów, lecz kreuje pieniądz elektronicznie w postaci rezerw bankowych”.
Różnica ma znaczenie dla regulacji. Pieniądz banku centralnego nie niesie ryzyka niewypłacalności we własnej walucie. Pieniądz banków komercyjnych jest roszczeniem wobec instytucji, której wypłacalność zależy od jej portfela kredytowego, kapitału i finansowania. Gwarancje depozytów i wymogi kapitałowe istnieją po to, aby depozyty w bankach komercyjnych pozostawały wymienialne na pieniądz banku centralnego według wartości nominalnej.
4. Ukryta dźwignia i lekcje z 2008 roku
„Ukryta dźwignia” oznacza struktury pozabilansowe, które utrzymują wykazywaną dźwignię na niskim poziomie, podczas gdy ryzyko narasta, aby ujawnić się dopiero w warunkach stresu. Przed 2008 rokiem strukturyzowane podmioty inwestycyjne (SIV) finansowały aktywa o wartości około 400 mld USD, w większości związane z kredytami hipotecznymi, przy niewielkim kapitale, finansując aktywa długoterminowe krótkoterminowym papierem komercyjnym zabezpieczonym aktywami. Gdy rynek ten zamarł po zawieszeniu przez BNP Paribas trzech funduszy w dniu 9 sierpnia 2007 r., banki sponsorujące musiały przejąć te aktywa z powrotem do swoich bilansów, absorbując kapitał właśnie wtedy, gdy był on najbardziej potrzebny. Lehman Brothers utrzymywał przed upadkiem dźwignię przekraczającą 30 do 1, czemu sprzyjała zmiana przepisów o kapitale netto wprowadzona w 2004 r. przez SEC oraz portfele instrumentów pochodnych i kredytów hipotecznych, które zaciemniały obraz jego ekspozycji. Wniosek: dźwignia ukryta poza bilansem wraca do sponsora w najgorszym możliwym momencie.
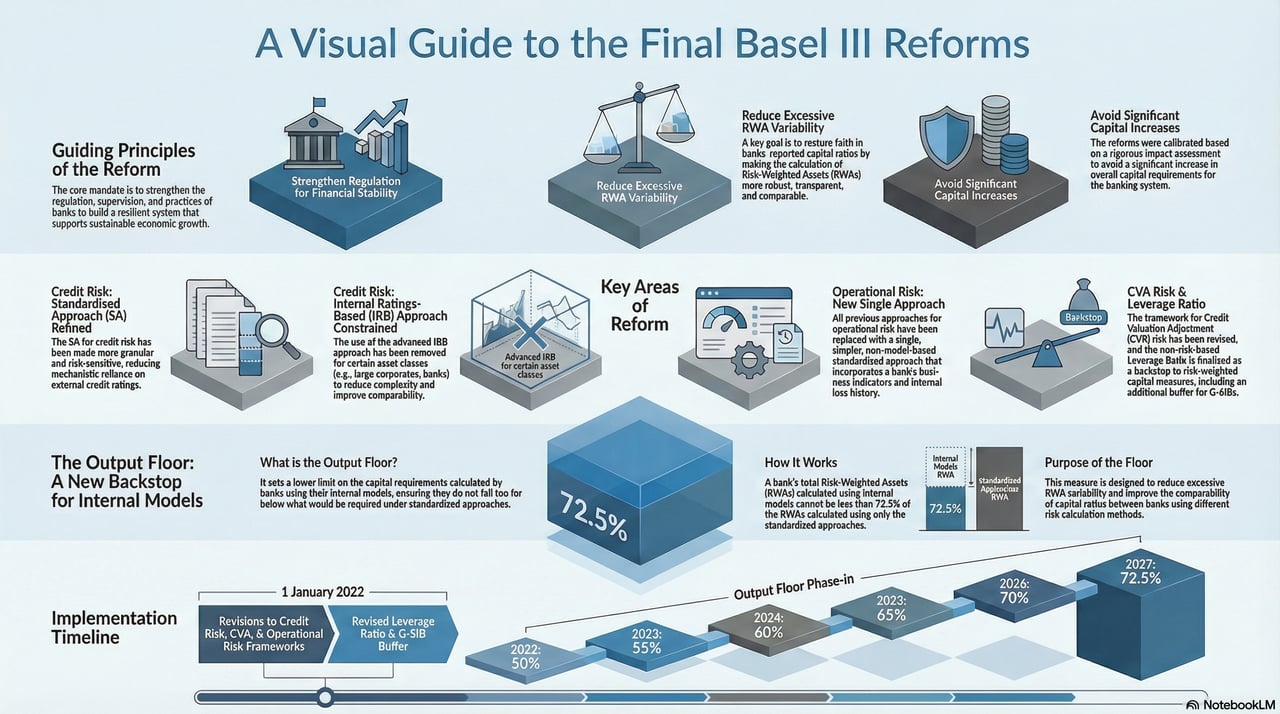
Obecne regulacje odpowiadają na kilku frontach. Wskaźnik dźwigni Bazylea III ustanawia minimalny, niezależny od ryzyka poziom kapitału Tier 1 w wysokości 3% w stosunku do ekspozycji bilansowych i pozabilansowych, przy czym pozycje pozabilansowe przelicza się według współczynnika nie niższego niż 10%. Globalne instytucje o znaczeniu systemowym utrzymują dodatkowy bufor dźwigni w wysokości połowy ich opartego na ryzyku wymogu kapitałowego G-SIB. Minimalny próg kapitałowy (output floor) ogranicza, w jakim stopniu modele wewnętrzne mogą obniżać aktywa ważone ryzykiem, a zasady konsolidacji uniemożliwiają sponsorom utrzymywanie podmiotów poza bilansem przy zachowaniu kontroli lub ekspozycji.
5. Ostateczne ramy Bazylei
Ramy te, stanowiące formalnie finalizację pakietu Basel III, są najszerszą rekalibracją przepisów kapitałowych od 2010 roku. Jeżeli pierwotny pakiet Basel III był naprawą awaryjną, to obecny jest rewizją przepisów budowlanych, opartą na dziesięcioletnim doświadczeniu dotyczącym tego, gdzie koncentruje się presja i w jaki sposób się rozprzestrzenia. W Stanach Zjednoczonych właściwe agencje ponownie zaproponowały swoją wersję w marcu 2026 r.; ostateczna regulacja nie została jeszcze przyjęta.
Ryzyko kredytowe. Stosowanie modeli wewnętrznych zostaje ograniczone na rzecz bardziej wrażliwego na ryzyko podejścia standardowego:
- Ekspozycje wobec banków nie otrzymują już jednolitej wagi ryzyka. Tam, gdzie nie można wykorzystać ratingów zewnętrznych, banki są klasyfikowane do kategorii A, B lub C według adekwatności kapitałowej i przestrzegania buforów; dobrze skapitalizowane banki kategorii A otrzymują niższe wagi ryzyka.
- Wagi dla nieruchomości zależą od wskaźnika kwoty kredytu do wartości zabezpieczenia i różnią się w zależności od tego, czy spłata zależy w istotnym stopniu od przepływów pieniężnych generowanych przez samą nieruchomość.
- Dług podporządkowany oraz instrumenty kapitałowe inne niż akcje i udziały są ważone wagą 150%, wobec 100% w większości wcześniejszych standardów.
Ryzyko operacyjne. Metoda zaawansowanego pomiaru (Advanced Measurement Approach) zostaje zniesiona. Jedno ujednolicone podejście standardowe łączy wskaźnik biznesowy (Business Indicator), będący opartym na sprawozdaniu finansowym przybliżeniem wolumenu działalności odsetkowej, leasingowej, dywidendowej i prowizyjnej, z mnożnikiem strat wewnętrznych (Internal Loss Multiplier), który skaluje wymóg w oparciu o własne straty banku z ostatnich dziesięciu lat. Banki o wyższych stratach utrzymują więcej kapitału.
Ryzyko rynkowe i CVA. Fundamentalny przegląd portfela handlowego (Fundamental Review of the Trading Book) zastępuje wartość narażoną na ryzyko oczekiwanym niedoborem (expected shortfall), który lepiej uwzględnia straty w ogonie rozkładu w warunkach silnego stresu. Zmienione ramy dotyczące ryzyka korekty wyceny kredytowej (CVA) obejmują straty wynikające ze zmian spreadów kredytowych kontrahentów w odniesieniu do instrumentów pochodnych.
6. Dolna granica wymogów (output floor) i bankowość cienia
Dolny limit wyniku (output floor). Aby ograniczyć znaczne zróżnicowanie aktywów ważonych ryzykiem pomiędzy bankami, ramy regulacyjne ustanawiają dolny limit wyniku: wymogi obliczone przy użyciu modeli wewnętrznych nie mogą być niższe niż 72,5% wyniku według podejścia standardowego. Zgodnie z harmonogramem Bazylei limit jest wprowadzany stopniowo od 2023 r. i osiąga poziom 72,5% w dniu 1 stycznia 2028 r.; Unia Europejska stosuje dłuższy okres przejściowy, w którym poziom 72,5% zostanie osiągnięty w 2030 r.
System bankowości równoległej (shadow banking). Pośrednicy niebankowi realizują transformację kredytową i terminową bez formalnego dostępu do płynności banku centralnego i pozostają źródłem niestabilności. Kredytowanie tych podmiotów przez banki oraz udzielane im linie zaangażowane znacznie wzrosły w ostatniej dekadzie, tworząc kanały, którymi napięcia mogą przenosić się w obu kierunkach. Ramy regulacyjne wymagają od banków utrzymywania odpowiedniego kapitału z tytułu zabezpieczeń płynności i linii kredytowych, których udzielają, tak aby masowe wycofywanie środków w systemie bankowości równoległej nie destabilizowało jądra systemu.
7. Co to oznacza dla IFB
Dla IFB te przepisy stanowią specyfikację, a nie przeszkodę. Tam, gdzie zadłużenie przedsiębiorstw jest wysokie, zmiany stóp procentowych oddziałują silniej na inwestycje w całej gospodarce, a płynność i kapitał banku muszą być w stanie absorbować te skutki. Stosujemy rygorystyczną należytą staranność oraz standardy kapitałowe Bazylei, aby móc wspierać Klientów w trakcie całego cyklu koniunkturalnego.
Ramy te wymagają podejmowania decyzji, a nie mechanicznego przestrzegania przepisów:
- Alokacja kapitału nabiera większego znaczenia, ponieważ dolny limit (output floor) ogranicza korzyści wynikające z modeli wewnętrznych.
- Model biznesowy: różne obciążenia kapitałowe zmieniają względną wycenę kredytowania.
- Ryzyko operacyjne wymaga lepszego gromadzenia i analizy danych o stratach.
- Ekspozycja wobec podmiotów niebankowych wymaga ściślejszej należytej staranności w związku ze wzmożonym nadzorem regulacyjnym.
Krótko mówiąc. Jeżeli Basel III był kodeksem bezpieczeństwa dla wieżowca, to ostateczne ramy są inspekcją, która sprawdza, czy fundamenty są równie grube na każdej kondygnacji, w tym w częściach ukrytych, na których dawniej niektórzy budowniczowie oszczędzali. Przekształcanie zobowiązań pozabilansowych w pozycje bilansowe jest sposobem, w jaki współczesna bankowość tworzy pieniądz, a w warunkach stresu – sposobem, w jaki ryzyko utajone staje się rzeczywiste. Logika tych ram jest prosta: dźwignia powinna być widoczna, a nie ukrywana; kapitał powinien być wykazywany, a nie tylko modelowany; powiązania z podmiotami niebankowymi powinny być zarządzane w sposób jawny. IFB uwzględnia te zasady w swoim planowaniu, apetycie na ryzyko i alokacji kapitału.