Czym jest przeciwdziałanie praniu pieniędzy?
Walka z praniem pieniędzy i finansowaniem terroryzmu służy bezpieczeństwu globalnemu, integralności systemu finansowego i zrównoważonemu wzrostowi. Przepisy AML i CFT istnieją po to, aby zapobiegać wykorzystywaniu rynków finansowych do któregokolwiek z tych celów.
Unia Europejska i wiele innych jurysdykcji przyjęły rygorystyczne przepisy dotyczące przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu, a właściwe organy, współpracując w ramach sieci, zapewniają ich stosowanie w praktyce.
IFB posiada licencję i podlega nadzorowi w Unii Komorów, na Autonomicznej Wyspie Anjouan, ze strony Anjouan Offshore Finance Authority na podstawie licencji L1149. Nasz program AML/CFT opiera się na Czterdziestu Zaleceniach FATF, czyli standardzie, względem którego oceniane są same krajowe systemy.
Zastosowanie mają również inne regulacje, zależnie od siedziby naszych kontrahentów. Relacje korespondenckie pośrednio wprowadzają w zakres stosowania wymogi amerykańskiej ustawy Bank Secrecy Act, a działalność skierowana na rynek europejski angażuje europejskie ramy regulacyjne. Program zbudowany wyłącznie na lokalnym minimum nie przechodzi pomyślnie weryfikacji w ramach bankowości korespondencyjnej, dlatego nasz program nie ogranicza się do tego minimum.
Nasz program obejmuje:
- pisemna zgoda kadry kierowniczej wyższego szczebla;
- opartego na ryzyku programu identyfikacji klientów, wystarczającego do wyrobienia uzasadnionego przekonania co do prawdziwej tożsamości każdego klienta;
- wykrywanie i zgłaszanie podejrzanych działań;
- niezależne testowanie jego wdrożenia;
- wyznaczony Specjalista ds. AML Compliance z opublikowanymi danymi kontaktowymi;
- bieżące szkolenia odpowiedniego personelu;
- opartą na ryzyku bieżącą należytą staranność, obejmującą ustalanie beneficjentów rzeczywistych klientów będących podmiotami prawnymi, zrozumienie charakteru i celu każdej relacji oraz monitorowanie służące utrzymaniu aktualności informacji o klientach.
Celem tych przepisów jest wykrywanie i zgłaszanie podejrzanej działalności, w tym przestępstw źródłowych dla prania pieniędzy i finansowania terroryzmu, takich jak oszustwa na rynku papierów wartościowych i manipulacje rynkowe.
Ramy międzynarodowe
Grupa Specjalna ds. Przeciwdziałania Praniu Pieniędzy (FATF), utworzona w 1989 roku, ustanawia globalne ramy polityki AML i ocenia, czy poszczególne państwa ich przestrzegają. Krajowe organy nadzoru sprawują nadzór nad instytucjami działającymi w ich jurysdykcji, a Organizacja Narodów Zjednoczonych, Bank Światowy i Międzynarodowy Fundusz Walutowy prowadzą własne programy AML.
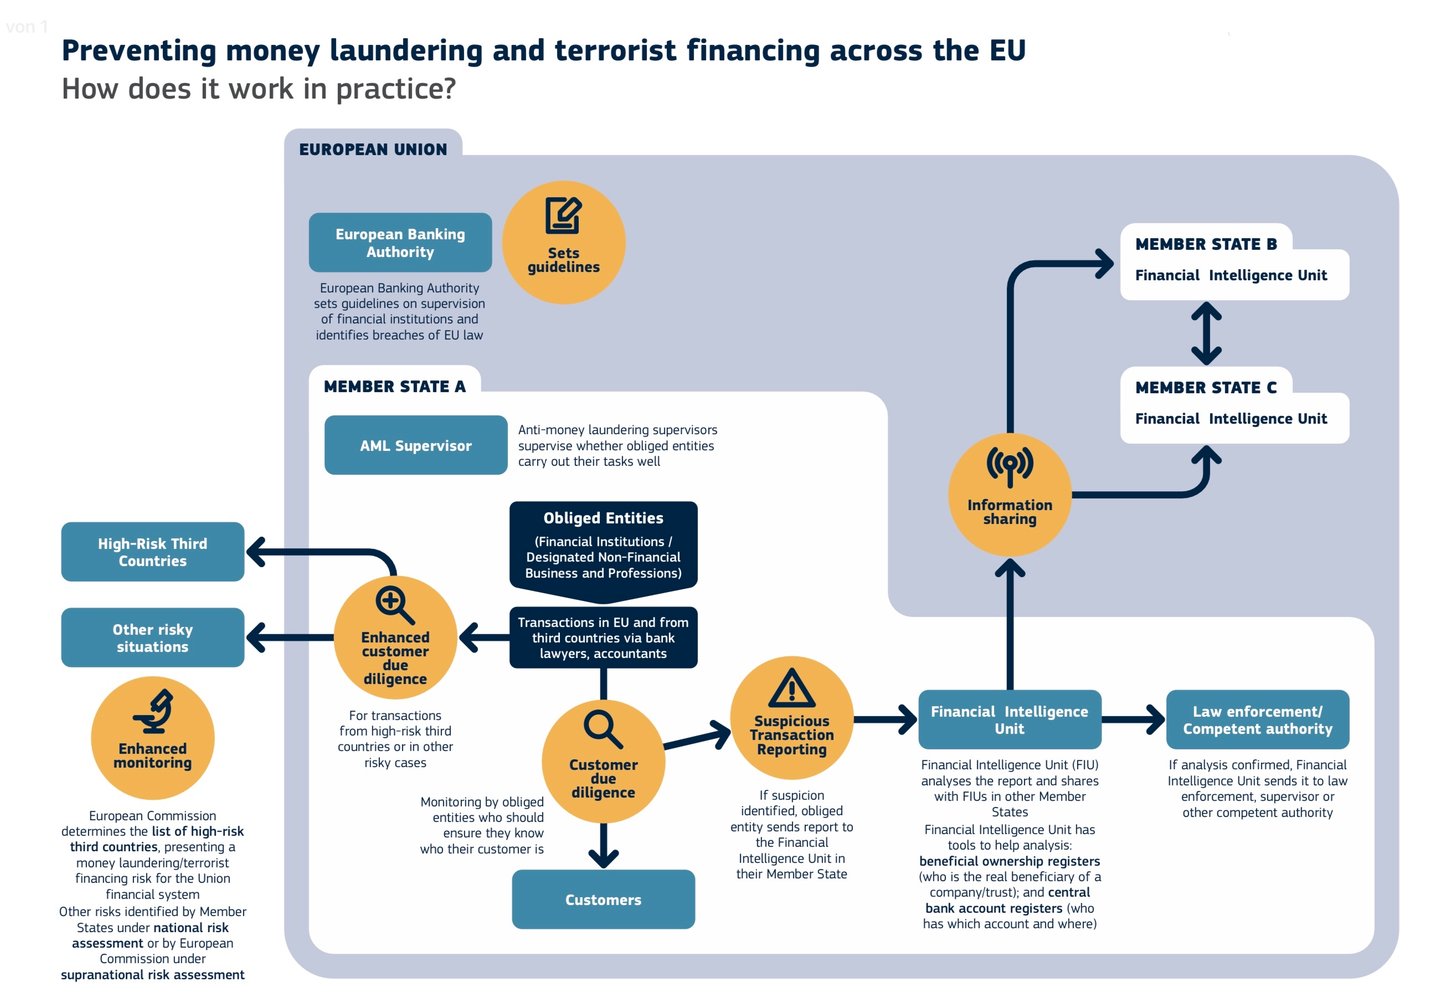
AML wprowadza najlepsze praktyki w zakresie wykrywania podejrzanej aktywności. Im łatwiej przestępcom wydawać nielegalnie uzyskane środki bez wykrycia, tym więcej przestępstw następuje. Regulacje AML wymagają zatem od „podmiotów zobowiązanych” znajomości sygnałów ostrzegawczych oraz aktywnego monitorowania działalności swoich klientów. Podmioty zobowiązane to instytucje, których transakcje mogliby wykorzystać osoby dokonujące prania pieniędzy: banki, podmioty przetwarzające płatności, przedsiębiorstwa z sektora gier i zakładów oraz inne. W UE Europejski Urząd Nadzoru Bankowego wydaje wytyczne dotyczące nadzoru, a organy nadzoru AML oceniają skuteczność wykonywania obowiązków przez poszczególne instytucje.
Ramy europejskie zmieniły swój kształt. Architektura oparta na dyrektywach jest zastępowana pakietem AML z 2024 r.: rozporządzeniem (UE) 2024/1624, zawierającym bezpośrednio stosowane obowiązki; dyrektywą (UE) 2024/1640, dotyczącą nadzoru i jednostek analityki finansowej; oraz rozporządzeniem (UE) 2024/1620, ustanawiającym Urząd ds. Przeciwdziałania Praniu Pieniędzy we Frankfurcie.
W praktyce podmioty zobowiązane otrzymają jeden bezpośrednio stosowany zbiór przepisów w miejsce dwudziestu siedmiu transpozycji, unijny organ nadzoru z bezpośrednimi kompetencjami wobec wybranych instytucji oraz zharmonizowany limit płatności gotówkowych. Pakiet wchodzi w życie etapami, dlatego należy potwierdzić termin stosowania każdego konkretnego obowiązku, zamiast zakładać jedną datę przejścia.
Jak działa AML w banku
Banki stanowią fundament systemu finansowego i muszą wcześnie wykrywać podejrzane zachowania. Ich polityki AML opierają się na ramach FATF; pracownicy pierwszej linii przechodzą szkolenia z technik AML i mają ustawowy obowiązek zgłaszania podejrzanej aktywności. Praktyki te wzmacniają dedykowani pracownicy ds. compliance AML, wspierani przez trzy instrumenty: weryfikację tożsamości, kontrole rozliczenia i zwolnienia środków oraz oprogramowanie do monitorowania transakcji.
Weryfikacja tożsamości
Banki muszą stosować procedury znajomości klienta (KYC), aby weryfikować tożsamość swoich klientów. Polityka AML stanowi ramy działania, jednak każdy bank pozostaje odpowiedzialny za własnych klientów i za zgłaszanie transakcji wysokiego ryzyka.
KYC wymaga od banków weryfikacji imienia i nazwiska, daty urodzenia oraz adresu klienta, a niekiedy także dodatkowych informacji, takich jak zawód. Klienci zazwyczaj potwierdzają swoją tożsamość oficjalnymi dokumentami przy otwieraniu rachunku, a banki coraz częściej stosują identyfikację biometryczną, taką jak rozpoznawanie twarzy lub głosu oraz odciski palców.
Mechanizmy kontroli rozliczeń i zwolnienia środków
Środki przychodzące są udostępniane po zakończeniu rozliczenia, a nie na podstawie awiza płatności. Jeżeli uznanie jest nietypowe dla danego rachunku, udostępnienie środków może zostać wstrzymane do czasu weryfikacji. Jest to wewnętrzna kontrola oraz środek ograniczający ryzyko rozliczeniowe. Nie jest to regulacyjny okres blokady, a żadne ramy AML takiego okresu nie przewidują.
Oprogramowanie do monitorowania transakcji
Bank obsługujący duże wolumeny transakcji nie jest w stanie weryfikować każdej z nich ręcznie. Oprogramowanie monitorujące sprawdza transakcje codziennie lub w czasie rzeczywistym. Łączy ono historię posiadacza rachunku, ocenę ryzyka oraz szczegóły każdej transakcji, takie jak kwota, państwa, których dotyczy, oraz charakter płatności, w odniesieniu do wpłat gotówkowych, przelewów i wypłat. Transakcja oceniona jako wysokiego ryzyka jest oznaczana jako podejrzana.
Stosujemy się do Zasad Grupy Wolfsberg.
Grupa Wolfsberg to stowarzyszenie globalnych banków, które opracowuje ramy i wytyczne dotyczące zarządzania ryzykiem przestępczości finansowej, ze szczególnym uwzględnieniem polityk KYC, AML i CFT. Pierwsze spotkanie Grupy odbyło się w 2000 roku w Château Wolfsberg w północno-wschodniej Szwajcarii, z udziałem przedstawicieli Transparency International, w tym Stanleya Morrisa i profesora Marka Pietha z Uniwersytetu w Bazylei, w celu opracowania wytycznych AML dla bankowości prywatnej. Zasady AML Grupy Wolfsberg dla bankowości prywatnej opublikowano w październiku 2000 roku, a następnie zaktualizowano w maju 2002 roku i czerwcu 2012 roku.
Systemy monitorowania transakcji (TMS)
Systemy monitorowania transakcji to narzędzia, za pomocą których instytucje finansowe i organy nadzoru kontrolują transakcje w systemie bankowym. Identyfikują one działania, które mogą wskazywać na pranie pieniędzy, finansowanie terroryzmu lub inną przestępczość finansową. Działają w siedmiu etapach:
- Gromadzenie danych. System zbiera dane o transakcjach z całego banku: kwotę, datę i godzinę, strony oraz charakter transakcji.
- Profilowanie ryzyka. Na podstawie tych danych tworzy profile ryzyka Klientów i transakcji, uwzględniając historię Klienta, typowe rodzaje transakcji oraz położenie geograficzne.
- Monitoring oparty na regułach. Do każdej transakcji stosowane są z góry zdefiniowane reguły, na przykład oznaczanie kwot przekraczających próg lub wielu transakcji w krótkim czasie.
- Wykrywanie anomalii. Modele statystyczne i uczenie maszynowe identyfikują transakcje, które w istotny sposób odbiegają od normy lub od zwykłego zachowania Klienta.
- Alerty. Oznaczona transakcja generuje alert, który jest weryfikowany przez pracownika działu Compliance lub zespół dochodzeniowy.
- Postępowanie wyjaśniające i raportowanie. Jeżeli po weryfikacji transakcja nadal budzi podejrzenia, bank prowadzi dalsze postępowanie wyjaśniające i, w zależności od jego wyniku, składa zawiadomienie o podejrzanej transakcji do właściwego organu.
- Ciągłe uczenie się. Wyniki postępowań wyjaśniających służą do udoskonalania reguł i modeli, dzięki czemu skuteczność wykrywania z czasem rośnie.
Dzięki systemowi monitorowania transakcji bank lepiej zarządza ryzykiem, wypełnia obowiązki regulacyjne i przyczynia się do zwalczania przestępczości finansowej.
Przeciwdziałanie finansowaniu terroryzmu (CFT)
Podejście IFB do przeciwdziałania finansowaniu terroryzmu opiera się na wielowarstwowych ramach obejmujących ocenę ryzyka, technologię i współpracę z organami nadzoru.
Fundamenty i podejście oparte na ryzyku
Nasze mechanizmy kontrolne w zakresie CFT obejmują należytą staranność wobec klienta na etapie przyjmowania do obsługi, bieżący monitoring transakcji oraz przekazywanie oznaczonej aktywności do weryfikacji przez pracownika. Modele są przeglądane i rekalibrowane w określonym cyklu w odniesieniu do wyników wewnętrznych oraz typologii zewnętrznych.
Nie publikujemy statystyk wykrywalności. Tego rodzaju dane są niemożliwe do zweryfikowania przez czytelnika i pozbawione znaczenia bez metodologii, na której się opierają. Udzielimy natomiast odpowiedzi na konkretne pytania korespondentów i organów regulacyjnych, z zachowaniem odpowiedniej poufności.
Wzmocniona należyta staranność i nadzór
Po wstępnej weryfikacji w przypadku profili o podwyższonym ryzyku stosuje się wzmocnioną należytą staranność:
- Analiza danych. Nasze algorytmy analizują dane transakcyjne w czasie rzeczywistym i sygnalizują wzorce oraz anomalie odbiegające od ustalonych norm.
- Profilowanie behawioralne. Dane historyczne i analiza predykcyjna służą do tworzenia szczegółowych profili behawioralnych, dzięki czemu sygnały ostrzegawcze są wykrywane na wczesnym etapie i przekazywane do ręcznej weryfikacji.
- Wielopoziomowa weryfikacja. Oznaczone transakcje są weryfikowane łącznie przez systemy automatyczne i doświadczonych pracowników, tak aby interwencja była zarówno szybka, jak i przemyślana.
Monitorowanie w czasie rzeczywistym i automatyczna interwencja
- Uczenie maszynowe. Nasze systemy uczą się na podstawie zmieniających się wzorców transakcyjnych i dostosowują się do nowych zagrożeń; w razie przekroczenia zdefiniowanych progów następuje automatyczna interwencja.
- Natychmiastowa eskalacja. Transakcja zidentyfikowana jako potencjalne ryzyko jest od razu oznaczana i kierowana do dodatkowej weryfikacji, łączącej precyzję algorytmów z oceną ekspertów.
- Modele adaptacyjne. Nasze modele są stale aktualizowane na podstawie globalnych analiz i wewnętrznych danych o skuteczności, dzięki czemu nadążają za nowymi typologiami.
Współpraca
Finansowanie terroryzmu nie zatrzymuje się na granicach, podobnie jak nasza reakcja. Współpracujemy z krajowymi organami nadzoru i międzynarodowymi instytucjami finansowymi, wymieniając się wiedzą i najlepszymi praktykami:
- Wymiana informacji. Udział w międzynarodowych forach oraz bezpieczna wymiana danych z instytucjami partnerskimi.
- Wspólne grupy zadaniowe. Gdy wymaga tego zagrożenie, IFB uczestniczy we wspólnych grupach zadaniowych przeciwdziałających finansowaniu terroryzmu.
Ciągłe doskonalenie
Nasze procedury CFT są tak dobre, jak ich ostatnia aktualizacja. Śledzimy nowe trendy w przestępczości finansowej i włączamy nowe metody do naszych procedur, dzięki czemu reagujemy na pojawiające się zagrożenia niemal w czasie rzeczywistym.
Rygorystyczna należyta staranność, sprawna technologia i współpraca międzynarodowa tworzą razem system, który wykrywa finansowanie terroryzmu i mu zapobiega, a przy tym stale się rozwija. Chroni on integralność międzynarodowego systemu finansowego oraz bezpieczeństwo naszych Klientów i partnerów.
Znajomość odbiorcy płatności i weryfikacja odbiorcy płatności
System bezpieczeństwa IFB łączy procedury know-your-payee (KYP), weryfikację beneficjenta płatności (VoP) oraz nasze środki przeciwdziałania finansowaniu terroryzmu (CFT) w wielowarstwową ochronę przed oszustwami, praniem pieniędzy i finansowaniem terroryzmu.
Poznaj swojego odbiorcę płatności (KYP)
Tradycyjne mechanizmy kontroli koncentrują się na nadawcy. KYP koncentruje się na odbiorcy i zapewnia, że tożsamość każdego odbiorcy płatności zostaje ustalona ponad wszelką wątpliwość:
- Weryfikacja tożsamości. Każdy potencjalny beneficjent jest sprawdzany w oparciu o wiarygodne bazy danych, z wykorzystaniem zarówno danych statycznych, jak i dynamicznych wskaźników ryzyka.
- Profilowanie zachowań i transakcji. Algorytmy analizują historię płatności i zachowania, aby zbudować profil ryzyka i wykryć rozbieżności, które mogą wskazywać na oszustwo.
- Kategoryzacja oparta na ryzyku. Odbiorcy płatności są klasyfikowani według poziomu ryzyka, a tam, gdzie jest to uzasadnione, stosuje się wzmocnioną weryfikację, zarówno w celu przeciwdziałania praniu pieniędzy, jak i błędnemu kierowaniu środków.
Weryfikacja odbiorcy płatności (VoP)
Weryfikacja odbiorcy płatności nie jest uprzejmością. Jest obowiązkiem prawnym wynikającym z rozporządzenia (UE) 2024/886, rozporządzenia w sprawie płatności natychmiastowych, które zmienia rozporządzenie (UE) nr 260/2012 w sprawie SEPA.
Od 9 października 2025 r. każdy dostawca usług płatniczych w państwie członkowskim strefy euro, który oferuje przelewy, jest zobowiązany nieodpłatnie udostępnić płatnikowi weryfikację VoP przed autoryzacją. Obowiązek obejmuje zarówno standardowe, jak i natychmiastowe przelewy SEPA. Dostawcy spoza strefy euro mają czas do 9 lipca 2027 r.
Jak to działa
- Dostawca usług płatnika przekazuje IBAN i nazwę odbiorcy płatności.
- Żądanie jest przekazywane do dostawcy usług odbiorcy płatności za pośrednictwem systemu SEPA lub mechanizmu routingu i weryfikacji.
- Dostawca odbiorcy płatności sprawdza swoje rejestry i zwraca jeden z czterech wyników: zgodność, zgodność zbliżona, brak zgodności lub brak możliwości weryfikacji.
- Płatnik otrzymuje wynik i decyduje, czy kontynuować płatność. Płatność nie jest blokowana automatycznie.
Kwestia najczęściej pomijana przez klientów: jeżeli płatnik zatwierdzi przelew po ostrzeżeniu o niezgodności danych, odpowiedzialność za przekazanie środków niezamierzonemu odbiorcy ponosi płatnik. Ostrzeżenie przenosi ryzyko. Należy je przeczytać, zanim się je pominie.
Zasady Europejskiej Rady ds. Płatności dotyczące systemu VoP (VoP Scheme Rulebook) weszły w życie 5 października 2025 r. i regulują mechanizmy działania pomiędzy dostawcami usług.
Przeciwdziałanie finansowaniu terroryzmu
- Należyta staranność wobec klienta. Zgodnie z rygorystycznymi standardami KYC każdy klient jest weryfikowany od samego początku współpracy.
- Ciągły monitoring transakcji. Sztuczna inteligencja i analiza w czasie rzeczywistym śledzą przepływy transakcyjne i wychwytują oznaki finansowania terroryzmu.
- Adaptacyjna ocena ryzyka. Modele stale udoskonalane za pomocą uczenia maszynowego zapewniają oceny ryzyka, które dostosowują się do nowych zagrożeń.
Jedne ramy, kilka warstw
- Całościowy nadzór. Weryfikacja beneficjentów, analiza dyspozycji płatniczych i ciągły monitoring łącznie eliminują ryzyko pojedynczego punktu awarii.
- Maszyny i ludzie. Algorytmy zapewniają natychmiastowe wykrywanie; doświadczeni pracownicy zapewniają pogłębioną analizę i kontekst.
- Współpraca międzynarodowa. Współpracujemy z organami nadzoru i instytucjami finansowymi na całym świecie, aby nasze środki odpowiadały aktualnym standardom i informacjom o zagrożeniach.
- Zdolność adaptacji. Przestępczość finansowa zmienia się szybko, a nasze stałe inwestycje sprawiają, że nasze środki pozostają o krok przed nią.
Dzięki mechanizmom KYP, VoP i CFT każda transakcja w IFB podlega rygorystycznej kontroli. Takie podejście pozwala przewidywać zagrożenia, zamiast czekać na ich wystąpienie, i chroni integralność systemu finansowego.