International Finance Bank
to wyspecjalizowany bank inwestycyjny obsługujący majątki prywatne, platformy korporacyjne oraz strategiczne finansowanie podmiotów suwerennych. Jego działalność koncentruje się na strukturyzowaniu kapitału, finansowaniu długoterminowym oraz transgranicznej koordynacji finansowej w warunkach współczesnych ograniczeń monetarnych i geopolitycznych.
IFB jest własnością IFB Holdings LLC, wchodzącej w skład IFC Group, oraz swojego kierownictwa. Żadna zewnętrzna grupa nie ma szczególnego interesu. Naszą uwagę poświęcamy Państwu, jako krajowemu lub zagranicznemu Klientowi instytucjonalnemu, a zobowiązanie to realizujemy poprzez doskonałość oraz nasze doświadczenie w zarządzaniu aktywami oraz w bankowości korporacyjnej i doradztwie.
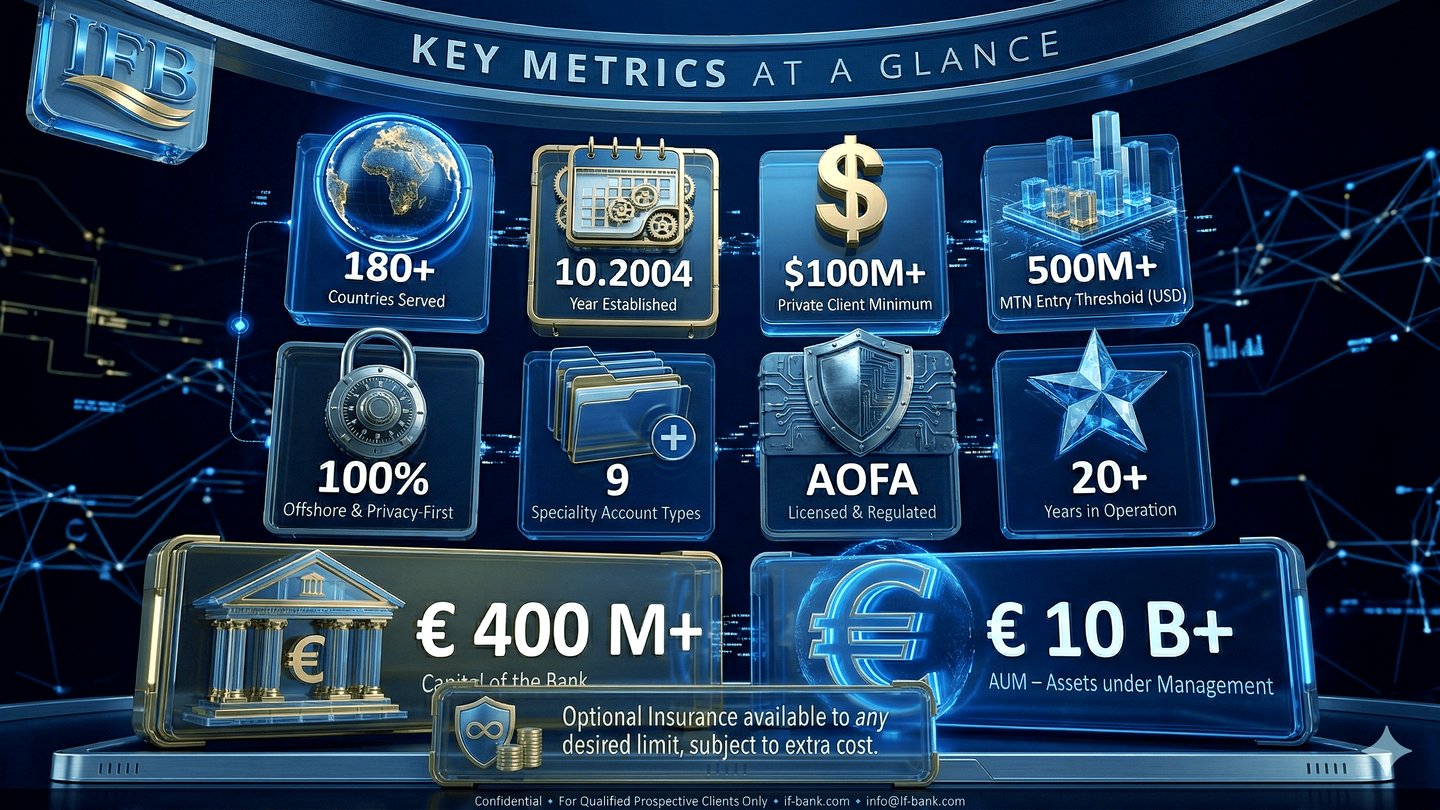
International Finance Bank LTD – Banque Financière Internationale LTD przekazuje środki pieniężne, udziela finansowania, inwestuje i chroni środki klientów na całym świecie, od dużych przedsiębiorstw po osoby fizyczne posiadające rachunki osobiste. Wraz ze swoimi spółkami zależnymi i podmiotami powiązanymi oferuje szeroki wachlarz produktów i usług dla osób fizycznych i przedsiębiorstw, a obecnie obsługuje klientów w 37 krajach.
Nasza licencja bankowa, Licencja A, pełna licencja na prowadzenie bankowości offshore, numer L1149, została udzielona dnia 13 października 2004 roku i obowiązuje nieprzerwanie od tego czasu. Naszym organem nadzorczym jest AOFA, Anjouan, Unia Komorów.
IFB jest spółką zależną IFB Holdings LLC oraz, za jej pośrednictwem, International Finance Corporation Group i International Finance Corporation LLC.
Dlaczego się wyróżniamy
Finanse na tym poziomie rzadko są proste. Właściciele przedsiębiorstw, przedstawiciele wolnych zawodów, organizacje humanitarne, inwestorzy, rządy, banki oraz zarządzający funduszami hedgingowymi i emerytalnymi potrzebują rozwiązań zbudowanych wokół własnej strategii. Na tym polega przewaga International Finance Bank.
IFB opracowuje rozwiązania dla osób o wysokiej wartości netto, przedsiębiorstw i organizacji. Każdy klient ma określoną wizję i określone cele, dlatego nasze rekomendacje są przygotowywane indywidualnie: pomagają Państwu budować, zarządzać, zachowywać i przekazywać majątek. Takie podejście sprawdza się szczególnie tam, gdzie chodzi o inżynierię finansową dla przedsiębiorstw i organizacji lub o przekazywanie majątku między pokoleniami.
Za pośrednictwem podmiotów, z którymi współpracuje na podstawie umów, IFB tworzy, strukturyzuje i emituje instrumenty finansowe. Mogą one być przedmiotem obrotu, umożliwiając efektywne transgraniczne przenoszenie kapitału, lub służyć zabezpieczeniu finansowania projektu. Dla celów korporacyjnych, humanitarnych lub osobistych projektujemy również produkty na zamówienie, w tym nową emisję obligacji, certyfikat depozytowy, akcje lub instrumenty pochodne, tak aby otrzymali Państwo najlepszy dostępny instrument przy określonym przez Państwa poziomie ryzyka i zwrotu.
Nasze usługi dla przedsiębiorstw dopełniają ofertę i uważamy je za to, co wyróżnia IFB w branży. Właścicielom firm pomagamy łączyć cele biznesowe i osobiste: planowanie majątkowe, wycenę, planowanie sprzedaży i przekazania firmy oraz planowanie podatkowe przedsiębiorstwa zgodnie z prawem. Odnoszącym sukcesy profesjonalistom upraszczamy finanse i rekomendujemy kompleksowy plan majątkowy, który może obejmować opcje na akcje, akcje podlegające ograniczeniom oraz strategie dotyczące skoncentrowanych pozycji.
Dla organizacji humanitarnych oferujemy rozwiązania dostosowane do wymogów projektów. Inwestorom proponujemy nowoczesne podejście do inwestowania, z elastycznymi rozwiązaniami, szerszymi możliwościami i zaawansowaną technologią. Rządy mierzące się ze skutkami fiskalnymi globalnych wydarzeń, takich jak COVID-19, mogą im przeciwdziałać dzięki innowacyjnej inżynierii finansowej. Banki mogą korzystać z naszych usług Bank2Bank i Bank4Bank. Fundusze hedgingowe i emerytalne mogą polegać na dedykowanych usługach funduszowych obejmujących cały proces inwestycyjny, we wszystkich strategiach, jurysdykcjach i strukturach.
Niezależnie od Państwa potrzeb i wyzwań finansowych, International Finance Bank jest gotowy zaproponować zindywidualizowane, strategiczne rozwiązania. Zapraszamy do kontaktu — chętnie przedstawimy, w jaki sposób IFB może pomóc Państwu pewnie podążać naprzód.
Zbudowane w ciągu dwóch dekad bankowości transgranicznej
Od 2004 roku IFB obsługuje klientów, których sprawy wykraczają poza jedną jurysdykcję, walutę lub system bankowy. Przez cały ten czas budujemy instytucję w oparciu o ciągłość działania, dyscyplinę regulacyjną, odporność operacyjną oraz usługi oparte na relacjach.
Nasza historia jest świadectwem trwałości, a nie ozdobą. W bankowości międzynarodowej długowieczność ma znaczenie, ponieważ dowodzi, że instytucja potrafi dostosowywać się do nowych regulacji, nowych wymagań klientów i nowych warunków rynkowych, nie tracąc przy tym strategicznego kierunku działania.
Na przestrzeni lat doskonaliliśmy nasz model operacyjny, aby odpowiadał realiom nowoczesnej bankowości transgranicznej: wyższym standardom compliance, szybszej realizacji, szerszym oczekiwaniom cyfrowym i bardziej złożonym strukturom klientów. Nasz rozwój polegał na wzmacnianiu instytucjonalnym, czyli stałym doskonaleniu zarządzania, procesów i usług, a nie na ekspansji dla samej ekspansji.
Doświadczenie to kształtuje obecnie sposób, w jaki obsługujemy aktywnych międzynarodowo klientów prywatnych, przedsiębiorców, family office oraz podmioty korporacyjne. Pozostajemy skoncentrowani na tym, co najważniejsze: niezawodności instytucjonalnej, przejrzystych procedurach, dostępności w kilku językach, rzetelnym procesie wprowadzania Klientów oraz bezpośrednim zarządzaniu relacjami.
Dla IFB historia stanowi dowód aktualny, a nie retrospektywne twierdzenie marketingowe. Świadczy o ciągłości, roztropności osądu i odpowiedzialnej pieczy, czyli cechach, które pozostają niezbędne w bankowości transgranicznej.
Kim jesteśmy
1. Banki inwestycyjne i banki ochrony majątku prywatnego
Definicja i zakres działania. Banki inwestycyjne i banki ochrony majątku, do których należy IFB, istnieją po to, aby chronić, pomnażać i administrować znacznymi aktywami zamożnych osób fizycznych, family offices, fundacji i inwestorów instytucjonalnych. Koncentrują się na długoterminowej ochronie aktywów, zachowaniu kapitału, ostrożnym zarządzaniu portfelem oraz dyskretnym doradztwie.
Sposób działania: zbiorcza struktura brutto. Przelewy środków pieniężnych i papierów wartościowych przechodzą przez zbiorcze rachunki nostro prowadzone w ujęciu brutto, na których aktywa każdego klienta są wyodrębnione w ramach skonsolidowanego rachunku prowadzonego w banku korespondencie lub na rachunkach rozliczeniowych.
- W przypadku przelewów środków pieniężnych instytucja obciąża własny subrachunek Klienta w ramach rachunku zbiorczego i przekazuje przelew za pośrednictwem standardowych systemów płatniczych, takich jak SWIFT lub SEPA.
- W przypadku transferów papierów wartościowych instytucja dokonuje rozrachunku za pośrednictwem uznanych systemów rozliczeniowych, takich jak Euroclear lub DTC, na zasadzie dostawy za płatność (DVP). Każda transakcja jest ewidencjonowana odrębnie pod unikalnym identyfikatorem klienta, co zapewnia przejrzystość i ochronę aktywów.
Ponieważ pozycje każdego Klienta są ewidencjonowane w ujęciu brutto, aktywa są wyodrębnione w księgach Banku, a uzgodnienia są precyzyjne. Jednoznaczna identyfikacja aktywów Klientów wzmacnia zarządzanie ryzykiem, przede wszystkim w przypadku niewykonania zobowiązań lub niewypłacalności kontrahenta. W UE ramy takie jak MiFID II i EMIR wymagają raportowania na poziomie poszczególnych klientów; IFB stosuje porównywalne standardy, dzięki czemu każdy przepływ środków pieniężnych i papierów wartościowych jest monitorowany.
„Struktury rachunków zbiorczych (omnibus) są wyraźnie uznawane na gruncie MiFID II, CASS, SEC Rule 15c3-3, CSDR oraz równoważnych globalnych reżimów regulacyjnych. Stanowią one standardowy model operacyjny w globalnym przechowywaniu aktywów, usługach prime brokerage i rozliczeniach. Ewidencja własności rzeczywistej jest prowadzona w księgach i rejestrach wewnętrznych, a nie poprzez wskazanie indywidualnego numeru IBAN, zgodnie z międzynarodową infrastrukturą rozliczeniową i oczekiwaniami regulacyjnymi.”
Główne obszary działalności i cechy charakterystyczne
- Zachowanie kapitału i zarządzanie ryzykiem. Pierwszym celem jest zachowanie siły nabywczej kapitału na przestrzeni pokoleń poprzez konserwatywną alokację w starannie zrównoważonych portfelach obejmujących gotówkę, złoto, obligacje, nieruchomości o najwyższej jakości, akcje w stabilnych jurysdykcjach oraz wybrane inwestycje alternatywne.
- Prywatność i poufność. Banki te stosują wyższy standard w zakresie poufności informacji o Klientach, działają dyskretnie i często robią to w jurysdykcjach, których ramy prawne skutecznie chronią własność i prywatność.
- Doradztwo osobiste. Doradztwo jest ściśle dopasowane do potrzeb klienta i często obejmuje planowanie spadkowe, ograniczanie obciążeń podatkowych, usługi powiernicze, transfer majątku między pokoleniami oraz indywidualne zarządzanie w ramach family office.
- Wybór stabilnych jurysdykcji. Z reguły mają siedzibę w krajach znanych z neutralności politycznej, stabilności legislacyjnej, rozwiniętych systemów prawnych i przejrzystości regulacyjnej, takich jak Szwajcaria, Liechtenstein, Luksemburg czy Singapur.
- Konserwatywny model dochodowy. Przychody pochodzą głównie z opłat za zarządzanie, doradztwo i przechowywanie aktywów oraz z wynagrodzenia opartego na wartości aktywów, a nie ze spekulacyjnego handlu ani agresywnego udzielania kredytów.
2. Banki prywatne
Definicja i zakres działalności. Banki prywatne świadczą spersonalizowane usługi finansowe i usługi zarządzania majątkiem na rzecz osób o wysokiej i bardzo wysokiej wartości netto (HNWI i UHNWI). Przypominają banki zajmujące się ochroną majątku, lecz zazwyczaj dążą nie tylko do jego zachowania, ale i do wzrostu, oraz mogą oferować szerszy, niekiedy bardziej ryzykowny zakres produktów zarządzania aktywami.
Główne obszary działalności i cechy charakterystyczne
- Całościowe zarządzanie majątkiem. Kompleksowe planowanie finansowe, pomnażanie majątku, dyskrecjonalne zarządzanie aktywami, doradztwo podatkowe oraz wyrafinowane możliwości inwestycyjne.
- Zrównoważone podejście do ryzyka. Ochrona majątku pozostaje kwestią kluczową, jednak większa gotowość do podejmowania ryzyka w celu wzrostu kapitału odróżnia je od instytucji zajmujących się wyłącznie ochroną majątku.
- Osobista obsługa relacji. Za portfel każdego Klienta odpowiada dedykowany prywatny bankier.
3. Banki inwestycyjne (finanse korporacyjne)
Definicja i zakres działania. Banki inwestycyjne, w odróżnieniu od banków ukierunkowanych na ochronę majątku, pozyskują kapitał dla przedsiębiorstw, rządów i instytucji, doradzają w zakresie fuzji i przejęć (M&A), gwarantują emisje papierów wartościowych oraz obracają instrumentami finansowymi na rynkach pierwotnych i wtórnych.
Główne obszary działalności i cechy charakterystyczne
- Finanse korporacyjne i doradztwo. Fuzje, przejęcia, restrukturyzacje oraz pierwsze oferty publiczne (IPO).
- Obrót i działalność maklerska. Aktywny obrót akcjami, obligacjami, towarami i instrumentami pochodnymi oraz usługi prime brokerage.
- Model o wysokim ryzyku i wysokim potencjale zysku. Przychody w dużym stopniu zależą od ruchów rynkowych, zysków z działalności handlowej, opłat za doradztwo oraz prowizji z tytułu subemisji.
Czym nie jesteśmy
4. Tradycyjne banki komercyjne i detaliczne
Definicja i mandat. Banki komercyjne i detaliczne obsługują rynek masowy klientów prywatnych i biznesowych, oferując rachunki transakcyjne, kredyty i codzienne usługi bankowe. Ich głównym celem jest osiąganie krótko- i średnioterminowego zysku z marż odsetkowych, opłat i prowizji od kredytów i depozytów.
Główne obszary działalności i cechy charakterystyczne
- Nacisk na masowy segment detaliczny. Produkty podstawowe, takie jak rachunki bieżące i oszczędnościowe, kredyty osobiste, kredyty hipoteczne, karty kredytowe i finansowanie konsumenckie.
- Model przychodów oparty na wolumenie. Dochody pochodzą głównie z różnicy między oprocentowaniem kredytów a oprocentowaniem depozytów (marża odsetkowa netto) oraz z opłat, takich jak opłaty transakcyjne i opłaty za debet.
- Oddziały i kanały cyfrowe. Szeroka sieć oddziałów uzupełniona bankowością cyfrową, zaprojektowaną z myślą o masowej dostępności i wygodzie.
- Umiarkowana ekspozycja na ryzyko. Zarządzanie ryzykiem koncentruje się na ocenie kredytowej i płynności, z mniejszym naciskiem na zaawansowane zarządzanie majątkiem lub ochronę aktywów.
5. Banki uniwersalne
Definicja i zakres działalności. Banki uniwersalne łączą w jednej organizacji bankowość detaliczną, komercyjną, inwestycyjną i prywatną, obsługując wszystkich: od klientów masowych po duże przedsiębiorstwa i zamożnych klientów prywatnych.
Główne obszary działalności i cechy charakterystyczne
- Zróżnicowane przychody. Dochody z kredytowania, depozytów, opłat, operacji na rynkach kapitałowych, zarządzania majątkiem i doradztwa inwestycyjnego.
- Kompleksowa oferta. Szeroki zakres usług dla wielu segmentów, wykorzystujący korzyści skali i zakresu.
- Złożone zarządzanie ryzykiem. Różnorodność prowadzonej działalności wymaga zaawansowanych ram zarządzania ryzykiem, które jednocześnie równoważą ryzyka związane z bankowością detaliczną, inwestycyjną i zarządzaniem majątkiem.
Poznaj nas
IFB Investment Bank: wybór dla złożonych operacji finansowych
W globalnych finansach wybór banku inwestycyjnego może przesądzić o powodzeniu złożonej operacji. International Finance Bank jest naturalnym wyborem dla wymagających przedsięwzięć finansowych, z siedmiu powodów.
1. Globalny zasięg, lokalna wiedza fachowa
IFB zapewnia Klientom dostęp do głównych rynków finansowych świata, łącząc ten zasięg ze znajomością lokalnych uwarunkowań. Nasze zespoły znają dynamikę rynków regionalnych, regulacje i kulturę, dzięki czemu otrzymywane przez Państwa doradztwo odpowiada Państwa własnemu kontekstowi.
2. Pełen zakres usług
Od doradztwa w zakresie fuzji i przejęć, przez zarządzanie aktywami, po finansowanie strukturyzowane – IFB obejmuje pełne spektrum usług. Klienci otrzymują spójny zestaw rozwiązań i nie muszą korzystać z usług kilku banków dla różnych potrzeb.
3. Innowacyjne rozwiązania finansowe
Światowe finanse nie stoją w miejscu. IFB nieustannie rozwija nowe produkty i rozwiązania finansowe, które odpowiadają na konkretne wyzwania i możliwości współczesnych rynków.
4. Zdyscyplinowane zarządzanie ryzykiem
Złożone operacje z natury wiążą się z ryzykiem. Nasze ramy zarządzania ryzykiem identyfikują te zagrożenia i ograniczają je przy użyciu narzędzi i modeli analitycznych.
5. Doświadczenie
Od 2004 roku IFB uczestniczy w transakcjach transgranicznych w różnych sektorach i regionach. Doświadczenie nie stanowi gwarancji przyszłych wyników, lecz kształtuje osąd, staranność i zaangażowanie w sukces Klienta.
6. Klient w centrum uwagi
Każde rozwiązanie jest budowane w oparciu o konkretne potrzeby i cele Klienta. Indywidualne podejście łączy się z międzynarodową wiedzą specjalistyczną.
7. Etyka i integralność
W branży opartej na zaufaniu IFB konsekwentnie przestrzega standardów etycznych. Klienci mogą polegać na relacjach cechujących się przejrzystością, rzetelnością i najwyższymi standardami postępowania zawodowego.
W skrócie
W przypadku złożonych operacji finansowych wybór banku inwestycyjnego ma kluczowe znaczenie. Dzięki globalnemu zasięgowi, szerokiej gamie usług, innowacyjności i renomie International Finance Bank jest właściwym wyborem dla wymagających klientów, którzy osiągają swoje cele z pewnością i w poczuciu bezpieczeństwa.
IFB Private Bank: wybór dla osób o wysokiej wartości majątku
Osoby o wysokiej wartości netto (HNWI) potrzebują wiedzy eksperckiej oraz zaufanego partnera, który rozumie ich szczególne potrzeby i aspiracje. International Finance Bank odpowiada na tę potrzebę z siedmiu powodów.
1. Indywidualnie dopasowane rozwiązania finansowe
Portfele osób o wysokiej wartości netto (HNWI) są często złożone i wymagają rozwiązań szytych na miarę. Niezależnie od tego, czy chodzi o planowanie spadkowe, zgodne z prawem planowanie podatkowe czy strategię inwestycyjną, IFB projektuje rozwiązania dopasowane do celów i tolerancji ryzyka każdego Klienta.
2. Dywersyfikacja globalna
Nasza międzynarodowa obecność umożliwia Klientom dywersyfikację w ramach klas aktywów i regionów geograficznych, co może poprawić równowagę między ryzykiem a stopą zwrotu oraz zwiększyć odporność portfela.
3. Wyłączny dostęp do inwestycji
Nasza sieć otwiera możliwości inwestycyjne rzadko dostępne dla szerokiej publiczności, od transakcji typu private equity po nieruchomości w najlepszych lokalizacjach, i daje Klientom przewagę w budowaniu majątku.
4. Ochrona majątku i planowanie sukcesji
Dla wielu klientów zachowanie majątku i planowanie sukcesji są równie ważne jak jego tworzenie. IFB oferuje zakładanie trustów, planowanie spadkowe i doradztwo filantropijne, aby majątek przechodził na kolejne pokolenia w sposób efektywny i celowy.
5. Dyskrecja i prywatność
Wszelkie informacje o Klientach i transakcje traktujemy z zachowaniem najwyższej poufności, a skuteczne zabezpieczenia cybernetyczne chronią zarówno aktywa, jak i dane.
6. Dedykowani opiekunowie klienta
Każdy Klient ma przydzielonego dedykowanego opiekuna relacji, który stanowi jedyny punkt kontaktu we wszystkich sprawach finansowych. Nasi opiekunowie są ekspertami finansowymi przeszkolonymi w zakresie szczególnych wymagań osób o wysokiej wartości netto, a świadczona przez nich usługa ma charakter osobisty i ciągły.
7. Etyczne i przejrzyste praktyki
Tam, gdzie nadużycia finansowe podważają zaufanie, zaangażowanie IFB w etykę i przejrzystość wyróżnia się na tym tle. Inwestycje są zarządzane w sposób rzetelny, zgodnie z prawem i normami etycznymi.
W skrócie
Dla osób o wysokiej wartości netto, które poszukują partnera rozumiejącego ich potrzeby, aspiracje i obawy, International Finance Bank jest właściwym wyborem. Jego indywidualnie dopasowane usługi, globalny zasięg i etyczne postępowanie sprawiają, że jest to miejsce, w którym majątek może rosnąć, być zachowany i przekazany dalej w sposób nadający mu znaczenie.
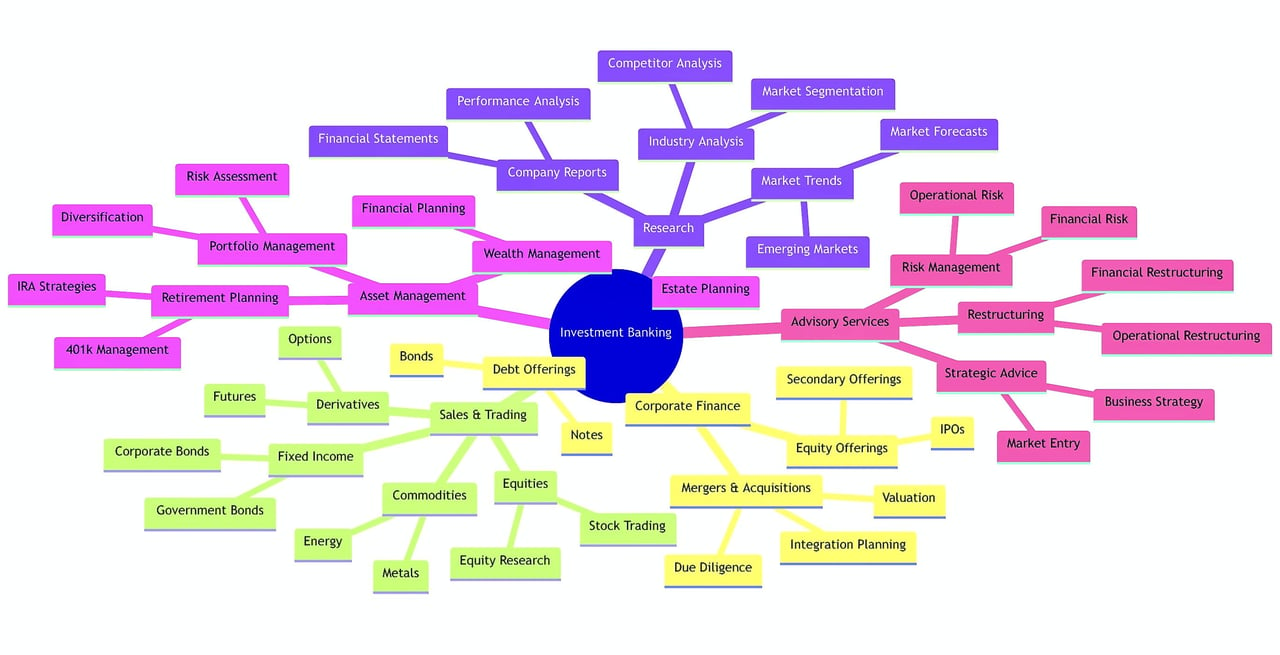
Bankowość inwestycyjna i bankowość komercyjna: dwa filary globalnych finansów
Banki inwestycyjne i banki komercyjne od dawna stanowią dwa filary światowego systemu finansowego. Oba są bankami, lecz ich role, klienci i regulacje różnią się wyraźnie. Niniejsze opracowanie przedstawia te różnice z perspektywy międzynarodowej i pokazuje, jak każdy z tych podmiotów służy gospodarce światowej.
Korzenie historyczne
Rozdział bankowości inwestycyjnej i komercyjnej jest zjawiskiem globalnym, a nie cechą jednego kraju. W wielu jurysdykcjach oba rodzaje działalności rozdzielono, aby chronić oszczędności publiczne przed wyższym ryzykiem obrotu papierami wartościowymi i innej działalności spekulacyjnej. Deregulacja i bankowość uniwersalna zatarły w ostatnich latach tę granicę, jednak zasadnicze różnice nadal istnieją.
Główne funkcje
Banki inwestycyjne są architektami świata finansów. Organizują złożone transakcje, takie jak fuzje i przejęcia, pierwsze oferty publiczne (IPO) i inne formy restrukturyzacji przedsiębiorstw, a także są instytucjami, do których na rynkach globalnych zwracają się duże korporacje, rządy i osoby o wysokiej wartości majątku netto.
Banki komercyjne są filarem codziennej gospodarki. Przyjmują depozyty, udzielają kredytów w różnych formach i obsługują systemy płatnicze, kierując w ten sposób środki od oszczędzających do pożyczkobiorców zarówno w gospodarkach lokalnych, jak i międzynarodowych.
Klienci i przychody
Banki inwestycyjne obsługują węższy krąg klientów korporacyjnych i osób o wysokiej wartości majątku netto, a ich dochody pochodzą głównie z opłat za doradztwo, prowizji z tytułu gwarantowania emisji oraz zysków z obrotu instrumentami finansowymi. Banki komercyjne obsługują szeroką grupę osób fizycznych, małych przedsiębiorstw i dużych korporacji, a ich dochody pochodzą głównie z marży między kredytami a depozytami oraz z opłat za usługi, takie jak przelewy i prowadzenie rachunków.
Regulacje
Regulacje różnią się w poszczególnych krajach, lecz zasadniczo odzwierciedlają odmienne profile ryzyka. Banki komercyjne przyjmują depozyty od ogółu społeczeństwa, dlatego podlegają ścisłym przepisom i nadzorowi, w tym wymogom dotyczącym adekwatności kapitałowej oraz systemom gwarantowania depozytów, które różnią się szczegółami, lecz służą jednemu celowi: ochronie konsumenta.
Banki inwestycyjne również podlegają regulacji, zazwyczaj jednak w szerszym zakresie swobody. Nadzorują je organy takie jak Financial Conduct Authority (FCA) w Wielkiej Brytanii lub organy krajowe w UE koordynowane przez Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA), przy czym nadzór koncentruje się na integralności rynku i ochronie inwestorów, a nie na bezpieczeństwie depozytów.
Era bankowości uniwersalnej
Bankowość uniwersalna, łącząca w jednej instytucji bankowość inwestycyjną i komercyjną, zyskuje na znaczeniu na całym świecie. Oferuje usługi finansowe z jednego źródła, lecz budzi obawy dotyczące konfliktów interesów i ryzyka systemowego, zwłaszcza w kontekście globalnej stabilności finansowej.
W skrócie
Banki inwestycyjne i banki komercyjne są odrębne, a jednocześnie wzajemnie się uzupełniają. Ich różnice w zakresie funkcji, klientów i regulacji są niezbędne dla stabilności i sprawności rynków międzynarodowych. W coraz bardziej powiązanym świecie ich zrozumienie jest kluczem do funkcjonowania w gospodarce globalnej.