Mistrzowskie zarządzanie dziedzictwem offshore -
Oś majątkowa IFB i IFC-capitals
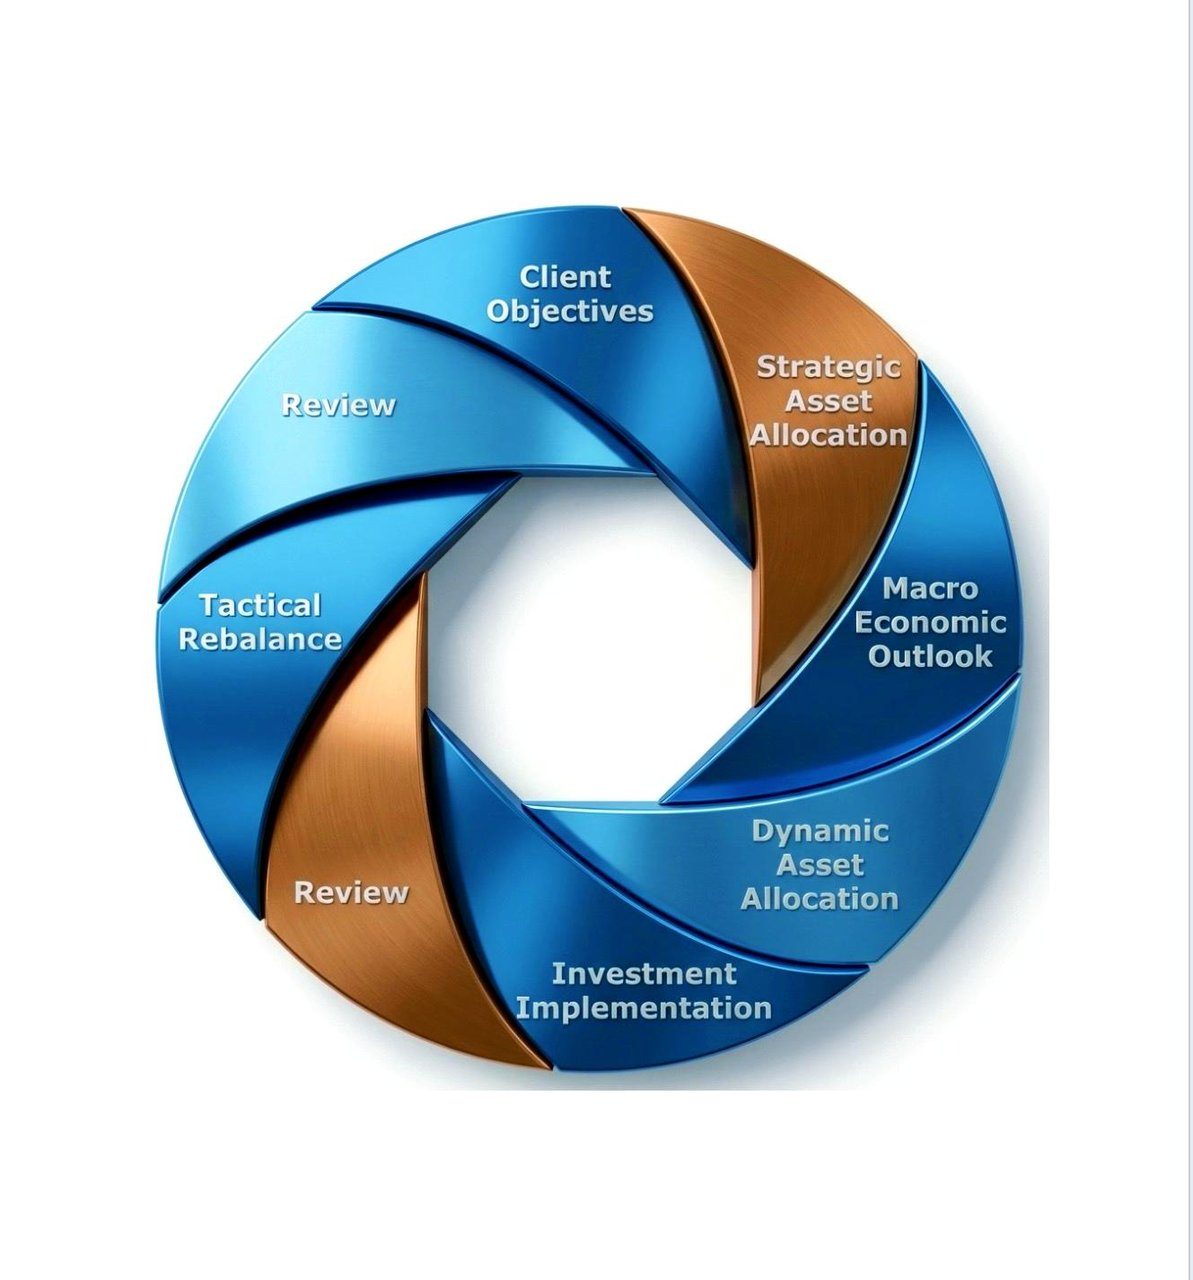
Nasze usługi w zakresie zarządzania majątkiem
Zarządzanie majątkiem oznacza zespół usług i produktów finansowych skierowanych do osób o wysokiej wartości netto (HNWI), zamożnych klientów oraz rodzin.
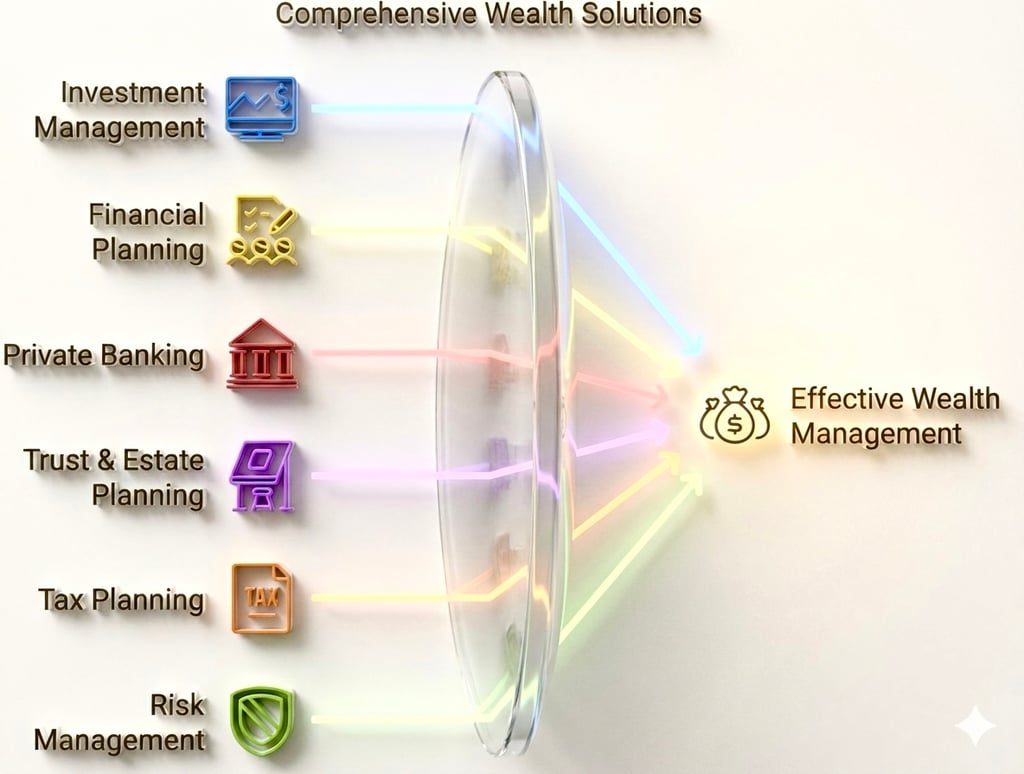
Usługi te mają pomóc Klientom skuteczniej pomnażać i chronić swój majątek oraz nim zarządzać. Do kluczowych produktów i usług bankowych w zakresie zarządzania majątkiem należą:
- Zarządzanie inwestycjami: Usługa ta obejmuje profesjonalne zarządzanie portfelem inwestycyjnym Klienta, który może obejmować akcje, obligacje, fundusze inwestycyjne, fundusze notowane na giełdzie (ETF) oraz inne aktywa. Zarządzający inwestycjami dążą do optymalizacji stopy zwrotu portfela skorygowanej o ryzyko, w oparciu o cele finansowe Klienta, jego tolerancję ryzyka oraz horyzont czasowy (warunki umowy dostępne są tutaj).
- Planowanie finansowe: Doradcy ds. zarządzania majątkiem pomagają klientom opracować kompleksowy plan finansowy z uwzględnieniem takich czynników jak dochody, wydatki, inwestycje, strategie podatkowe i cele emerytalne. Pozwala to klientom podejmować świadome decyzje dotyczące ich majątku i osiągać cele finansowe.
- Private Banking: Usługi Private Banking są skierowane do klientów o wysokiej wartości majątku netto i obejmują zindywidualizowane rozwiązania finansowe, takie jak dopasowane produkty kredytowe, spersonalizowane doradztwo inwestycyjne oraz ekskluzywne usługi bankowe.
- Planowanie powiernicze i spadkowe: Specjaliści ds. zarządzania majątkiem pomagają klientom tworzyć trusty, testamenty i plany spadkowe oraz nimi zarządzać, tak aby majątek był przekazywany i zachowywany zgodnie z ich wolą, przy jednoczesnym ograniczeniu obciążeń podatkowych i potencjalnych problemów prawnych.
- Planowanie i doradztwo podatkowe: Usługa ta obejmuje opracowywanie dla klientów strategii efektywnych podatkowo, w tym minimalizowanie zobowiązań podatkowych, identyfikowanie możliwości oszczędności podatkowych oraz zapewnianie zgodności z przepisami podatkowymi.
- Zarządzanie ryzykiem i ubezpieczenia: zarządzający majątkiem pomagają Klientom oceniać i ograniczać różnorodne ryzyka związane z ich aktywami finansowymi, a także doradzają w zakresie odpowiednich produktów ubezpieczeniowych chroniących majątek, takich jak ubezpieczenia na życie, ubezpieczenia opieki długoterminowej oraz ubezpieczenia majątkowe i odpowiedzialności cywilnej.
- Planowanie emerytalne: Obejmuje opracowanie kompleksowej strategii, która pomoże Klientom osiągnąć pożądany styl życia na emeryturze, z uwzględnieniem takich czynników jak przewidywane dochody emerytalne, wydatki oraz potencjalne koszty opieki zdrowotnej.
- Doradztwo w zakresie działalności filantropijnej: Zarządzający majątkiem pomagają Klientom opracowywać i realizować strategie filantropijne, w tym ustanawiać fundacje charytatywne, trusty charytatywne lub fundusze zarządzane na zlecenie darczyńców (donor-advised funds), wspierające cele zgodne z ich wartościami i zamierzeniami.
- Usługi family office: Niektóre banki oferują wyspecjalizowane usługi family office służące zarządzaniu majątkiem rodzin o bardzo wysokiej zamożności, obejmujące szeroki zakres usług finansowych, prawnych, podatkowych i administracyjnych, a także koordynację współpracy z innymi zewnętrznymi doradcami.
- Inwestycje alternatywne: Oprócz tradycyjnych produktów inwestycyjnych Klienci korzystający z usług zarządzania majątkiem mogą mieć dostęp do alternatywnych możliwości inwestycyjnych, takich jak fundusze hedgingowe, private equity, venture capital, nieruchomości i towary.
Bezpieczne międzypokoleniowe zarządzanie majątkiem
Czy chcą Państwo zabezpieczyć swoją przyszłość finansową i pomnażać majątek? Usługi zarządzania majątkiem oferowane przez nasz Bank mogą w tym pomóc.
Dzięki doświadczonemu zespołowi doradców finansowych mogą Państwo korzystać ze spersonalizowanych strategii inwestycyjnych dostosowanych do Państwa indywidualnych celów finansowych. Niezależnie od tego, czy chcą Państwo gromadzić środki na emeryturę, sfinansować edukację dziecka, czy po prostu pomnażać majątek w czasie, nasz zespół pomoże Państwu opracować plan realizacji Państwa celów finansowych.
Nasze usługi w zakresie zarządzania majątkiem obejmują szereg opcji inwestycyjnych, w tym akcje, obligacje, jednostki funduszy inwestycyjnych i inne instrumenty. Oferujemy również usługi planowania finansowego, które pomagają Państwu zorientować się w złożonych kwestiach podatkowych, planowania spadkowego i innych uwarunkowaniach finansowych.
Nasi doradcy służą Państwu fachowym wsparciem na każdym etapie. Nie warto zwlekać. Zachęcamy, aby już dziś przejęli Państwo kontrolę nad swoją przyszłością finansową i skorzystali z naszych usług w zakresie zarządzania majątkiem.
Pobierz naszą prezentację
Zarządzanie majątkiem offshore – kompletny przewodnik (edycja 2025)
Rozszerzone kompendium dla rodzin o najwyższym majątku, family offices jedno- i wielorodzinnych oraz przedsiębiorstw działających transgranicznie
1. Wstęp: nowa epoka mobilności kapitału
W epoce naznaczonej retoryką deglobalizacji, a zarazem bezprecedensowym wzajemnym powiązaniem cyfrowym, dalekowzroczni posiadacze majątku dostrzegają, że dywersyfikacja suwerenności nie jest już opcją, lecz zasadą oczywistą. Przy kwocie ponad 14,3 bln USD pozostającej obecnie w obiegu w postaci aktywów transgranicznych oraz prognozowanym rocznym tempie wzrostu majątku UHNW na poziomie 5,7% (CAGR) do 2030 r. nowoczesny paradygmat offshore przesunął się od ukrytej nieprzejrzystości ku nienagannie zgodnej z przepisami optymalizacji. Nasza lokalizacja w Anjouan (Unia Komorów) leży na styku dawnej jurysprudencji powierniczej i zwinnych rozwiązań FinTech: w miejscu, w którym elastyczność łączy się z solidnymi podstawami prawnymi.
1a. Globalne czynniki makroekonomiczne i migracji majątku
- Zmienność geopolityczna – w samym 2024 roku 27 państw odnotowało obniżenie suwerennego ratingu kredytowego, co skłoniło do ucieczki kapitału.
- Zimna progresja podatkowa (fiscal drag) – średnia stawka podatkowa w najwyższym przedziale w krajach OECD przekracza obecnie 45%, co osłabia efekt procentu składanego u osób aktywnie pomnażających majątek.
- Deprecjacja walut – bilanse banków centralnych G4 powiększyły się od czasu pandemii o 32 %, co wymaga zabezpieczeń FX.
- Nomadyzm cyfrowy – ponad 60 jurysdykcji oferuje obecnie wizy mobilności o „lekkim” obciążeniu podatkowym, co sprzyja elastyczności w wyborze domicylu.
- Wyrafinowanie regulacyjne – CRS 2.0 oraz globalny podatek minimalny w ramach Filaru Drugiego nagradzają struktury wykazujące rzeczywistą substancję.
2. Definicja zarządzania majątkiem offshore, mid-shore oraz w układzie podwójnej jurysdykcji (dual-domicile)
- Offshore: Rejestracja podmiotu i przechowywanie aktywów w jurysdykcjach o zerowym lub niskim opodatkowaniu, zazwyczaj poza krajem rezydencji klienta.
- Jurysdykcje pośrednie (mid‑shore): hybrydowe domicyle (np. Irlandia, Malta) oferujące paszportyzację w UE przy umiarkowanych korzyściach podatkowych.
- Podwójna jurysdykcja: strategiczne połączenie siedziby spółki w jurysdykcji onshore z podmiotem treasury lub SPV w jurysdykcji offshore, optymalizujące zarówno postrzeganie regulacyjne, jak i efektywność podatkową.
3. Strategiczne korzyści dla rodzin o bardzo wysokim poziomie zamożności (UHNW) oraz przedsiębiorstw
- Ochrona aktywów na poziomie instytucjonalnym – ustawowe zapory ochronne, okresy podatności transakcji na zaskarżenie z tytułu czynności prawnych dokonanych z pokrzywdzeniem wierzycieli skrócone nawet do dwóch lat.
- Wielowalutowa płynność – natychmiastowe rozliczanie transakcji walutowych w 26 głównych parach walutowych, co ma kluczowe znaczenie dla globalnej aktywności w zakresie fuzji i przejęć.
- Przywileje Premium Private Banking – indywidualnie dopasowane linie kredytowe pod zabezpieczenie w postaci zdywersyfikowanych aktywów, integracje z kartami do usług lotniczych typu jet‑card.
- Dostęp do transakcji (deal flow) – wczesny dostęp do rynku wtórnego private equity, współinwestycji venture oraz kredytu prywatnego: często w ramach kodów ISIN z oznaczeniem NA.
- Sukcesja międzypokoleniowa – trusty dynastyczne obejmujące ponad 150 lat, z intercyzami uwzględnionymi na poziomie aktu powierniczego.
- Arbitraż regulacyjny – możliwość wykorzystania reżimów IP-box, podatku tonażowego lub ram prawnych dla komórek zakładów ubezpieczeń typu captive.
4. Podstawy prawne, regulacyjne i podatkowe – omówienie szczegółowe
Compliance jest warunkiem koniecznym współczesnego strukturyzowania w jurysdykcjach offshore. Poniżej omawiamy główne regulacje oraz ich praktyczne konsekwencje.
- Wspólny standard sprawozdawczości OECD (CRS) 2.0 – obowiązuje w 121 jurysdykcjach; rozszerzona sprawozdawczość dotycząca aktywów cyfrowych od stycznia 2026 r.
- Amerykańska ustawa FATCA – nadal wywiera silny skutek eksterytorialny; w przypadku beneficjentów powiązanych z USA obowiązkowe jest skrupulatne postępowanie z formularzami W‑9/W‑8BEN.
- BEPS 2.0 Pillar‑Two – globalny podatek minimalny w wysokości 15 % dla podmiotów objętych zakresem regulacji; łagodzony przez wyłączenia oparte na substancji (substance carve‑outs) oraz zaliczenie podatku QDMTT.
- Przepisy dotyczące kontrolowanych spółek zagranicznych (CFC) – zwiększona czujność w Wielkiej Brytanii, Australii i Republice Południowej Afryki; zgodne z prawem strategie odroczenia podatku nadal istnieją.
- Przepisy o substancji ekonomicznej (Economic Substance Regulations) – Kajmany, Brytyjskie Wyspy Dziewicze, a obecnie także Anjouan wymagają wykazania rzeczywistej obecności w zakresie kierowania i zarządzania (mind-and-management).
5. Wybór właściwej jurysdykcji – czynniki ilościowe i jakościowe
Wybór wykracza poza kwestie podatkowe: istotne są również ryzyko reputacyjne, głębokość otoczenia usługodawców, sieć umów dwustronnych, połączenia lotnicze, a nawet arbitraż stref czasowych (kluczowy dla traderów).
| Jurysdykcja | Podatek od zysków kapitałowych | Dogłębna znajomość prawa trustów | Sieć umów podatkowych | Połączenia lotnicze | Ekosystem usług | CRS |
|---|---|---|---|---|---|---|
| Anjouan (Komory) | 0 % | Nowoczesne IBC i trusty | 11 umów | Bezpośrednie czartery do UE i krajów Zatoki Perskiej | Rozwijające się centrum FinTech | Tak |
| Kajmany | 0 % | STAR & PTC | Wyłącznie informacje podatkowe | Codzienne loty do USA i Wielkiej Brytanii | Rozwinięta obecność kancelarii prawnych i firm z grupy Big 4 | Tak |
| Singapur | 0 % (zwolnienie funduszowe) | VCC, S13O/U | Ponad 90 umów o unikaniu podwójnego opodatkowania | Globalny węzeł lotniczy | Bankowość i audyt najwyższej klasy (Tier-1) | Tak |
| Abu Zabi (ADGM) | 0 % | Rejestr fundacji/trustów | ponad 130 umów BIT | Dostęp do 80 % PKB w zasięgu siedmiu godzin | Szybko rozwijające się podmioty | Tak |
| Luksemburg | 0 % w przypadku SICAV | SPF, RAIF | Ponad 80 umów o unikaniu podwójnego opodatkowania (DTAA) | Dzienna liczba lotów w USA | Unijny kanał dopływu środków do funduszy | Tak |
| Bermudy | 0 % | Trusty celowe | 46 umów | Przeskok przez wschodnie wybrzeże USA | Potentat w obszarze ubezpieczeń typu captive | Tak |
5a. W centrum uwagi: Anjouan, Komory – węzeł Oceanu Indyjskiego
Ustawa o międzynarodowych spółkach handlowych Anjouan (2005) oraz jej późniejsze zmiany z 2022 r. dopuszczają struktury kapitałowe z wieloma klasami udziałów, ulgi przy zmianie siedziby oraz przyspieszone podnoszenie rodzaju licencji (z bankowej na licencję powierniczą dla aktywów cyfrowych w mniej niż 60 dni). Dzięki systemowi jednego okienka prowadzonemu przez Anjouan Offshore Finance Authority (AOFA) opóźnienia biurokratyczne są praktycznie wyeliminowane.
- Wsparcie giełd kryptoaktywów – struktury korporacyjne gotowe dla DAO.
- Brak publicznych rejestrów beneficjentów – poufność bez konotacji czarnych list.
- Waluta lokalna (KMF) jest powiązana z kursem franka francuskiego, co ogranicza ryzyko wstrząsów walutowych.
6. Zaawansowane struktury i instrumenty
Poniżej przedstawiono niewyczerpujący katalog zaawansowanych instrumentów wykorzystywanych przez osoby o ultrawysokim majątku netto (UHNWI) oraz przedsiębiorstwa:
- Segregated Portfolio Companies (SPC) – Kajmany lub Bermudy; rozwiązanie idealne dla funduszy private equity o wielu strategiach.
- Prywatne spółki powiernicze (Private Trust Companies, PTC) – indywidualnie dopasowany ład zarządczy; członkowie rodziny zasiadają w radzie bez odpowiedzialności powiernika.
- Open‑Ended Fund Companies (OFC) – hongkoński model strukturalny łączący elastyczność właściwą jurysdykcjom offshore z dostępem do rynku chińskiego.
- Komórki ubezpieczeniowe typu captive – finansowanie ryzyka dla należących do rodziny aktywów lotniczych lub żeglugowych.
- Special Limited Partnerships (SLP) – luksemburskie struktury venture capital, transparentne podatkowo (pass-through).
- Szwajcarska spółka holdingowa SA z luksemburskim IP-box – optymalizacja w dwóch jurysdykcjach dla międzynarodowych koncernów technologicznych.
- Struktury PPLI i PPVA – odroczenie opodatkowania i ochrona przed wierzycielami wraz z dodatkową korzyścią z tytułu ubezpieczenia na życie (mortality credits).
6a. Zindywidualizowane podmioty filantropijne i wehikuły impact
Współcześni właściciele majątku często dążą do osiągania wpływu społeczno-gospodarczego równolegle z dbałością o gospodarowanie majątkiem pod względem fiskalnym. Fundacje offshore, fundusze doradzane przez darczyńców (DAF) oraz uznaniowe mandaty zarządzania z filtrami ESG tworzą trwałe dziedzictwo.
- Liechtensteińska fundacja pożytku publicznego (common-benefit foundation) – uznaje deklaracje misji w zakresie finansowania mieszanego (blended finance).
- Mauritius Global Business Charity – korzysta z umów o unikaniu podwójnego opodatkowania (DTAA) ukierunkowanych na Afrykę, co zwiększa efektywność przekazywania dotacji.
- PPLI powiązane z oddziaływaniem społecznym – otoczka ubezpieczeniowa kieruje wypracowaną ponadprzeciętną stopę zwrotu z inwestycji do pul filantropijnych.
- Struktury Waqf zgodne z szariatem – islamska działalność filantropijna odpowiadająca globalnym celom ESG.
7. Proces wdrożenia krok po kroku – szczegółowy 30-dniowy wykres Gantta
Starannie zaplanowana mapa drogowa współpracy skraca czas potrzebny do uzyskania ponadprzeciętnych wyników (time-to-alpha):
- Dzień 1‑2: Analiza wstępna i zawarcie NDA
- Dzień 3–5: pakiet rozszerzonej należytej staranności (EDD) i biometryczna weryfikacja e-ID
- Dzień 6‑7: Modelowanie macierzy jurysdykcyjnej – ocena podatkowa, regulacyjna i reputacyjna
- Dzień 8–12: Opracowanie dokumentów założycielskich; równoległa wstępna akceptacja banku
- Dni 13–17: powołanie rady oraz protektorów, rozpoczęcie prowadzenia wirtualnej księgi protokołów
- Dzień 18‑21: Zasilenie kapitałowe za pośrednictwem wyodrębnionego rachunku escrow; konfiguracja nakładki zabezpieczającej ryzyko walutowe (FX)
- Dzień 22‑26: akceptacja przez dział Compliance, uzyskanie licencji w AOFA lub u właściwego organu
- Dzień 27‑30: Uruchomienie; wprowadzenie do portalu klienta z całodobową telemetrią portfela
8. Szczegółowa macierz kosztów i zmienne czynniki kształtujące opłaty
Przejrzysta struktura kosztów stanowi fundament zaufania. Należy spodziewać się następujących przedziałów (w USD, o ile nie wskazano inaczej):
| Element | Opłata podstawowa | Czynnik zmienny | Częstotliwość | Wskaźnik odniesienia (średnia grupy porównawczej) |
|---|---|---|---|---|
| Tworzenie trustów i fundacji | 10 000 – 40 000 | Liczba podmiotów zależnych | Jednorazowo | 22 500 |
| Roczna opłata za powiernika/dyrektora | 3 500 – 12 000 | Aktywa pod zarządzaniem (AUM) i stopień złożoności | Rocznie | 6 800 |
| Sekretarz spółki family office | 1 500 – 5 000 | Częstotliwość spotkań | Kwartalnie | 2 400 |
| Licencja na prowadzenie zakładu ubezpieczeń typu captive | 15 000 – 35 000 | Klasa ryzyka | Jednorazowo | 24 000 |
| Administrowanie funduszami (RAIF) | 18 pb – 30 pb | Częstotliwość obliczania NAV | Rocznie | 22 pb |
| Bankowa linia kredytowa | SOFR + 150-300 bp | LTV i klasa zabezpieczenia | Doraźnie | SOFR + 200 bp |
9. Ład korporacyjny, compliance i rozszerzone standardy sprawozdawczości
Ład korporacyjny na poziomie instytucjonalnym ułatwia przejście kontroli prowadzonych przez organy regulacyjne i kontrahentów. Stosujemy następujące najlepsze praktyki:
- Kwartalne pakiety dla zarządu zawierające wartość aktywów netto (NAV), informacje o zgodności z polityką inwestycyjną oraz panele monitorowania budżetu ryzyka.
- Zaszyfrowany cyfrowy sejf do przechowywania dokumentów oraz obiegu dokumentów z podpisem elektronicznym, zgodny z normą ISO/IEC 27001.
- Obowiązkowy audyt zewnętrzny dla struktur przekraczających 25 mln USD, nawet jeśli prawo lokalne przewiduje zwolnienie.
- Monitoring negatywnych informacji w mediach oparty na sztucznej inteligencji, zintegrowany z wytycznymi ACAMS.
- Ograniczanie ryzyka związanego z osobami kluczowymi poprzez podwójne podpisy i protokoły biometrycznego uwierzytelniania dwuskładnikowego (2FA).
10. Ograniczanie ryzyka – ryzyko prawne, cykliczne i zdarzenia typu „czarny łabędź”
- Aspekty prawne: ochrona przed zarzutem wyprowadzenia majątku w celu pokrzywdzenia wierzycieli zapewniona przez przepisy typu firewall; wykorzystanie zawodowych powierników objętych zabezpieczeniem w postaci zwolnienia z odpowiedzialności (indemnity).
- Cyklicznie: Dywersyfikacja kustoszy w jurysdykcjach Tier‑1 o profilach beta inflacyjnej skorelowanych w stopniu <40 %.
- Zdarzenia typu „czarny łabędź”: uwzględnienie alokacji w obligacjach katastroficznych oraz notach denominowanych w złocie; utrzymywanie depozytu escrow w sztabkach w skarbcach poza krajami G7.
- Cyberbezpieczeństwo: architektura zero trust, komunikacja PGP z użyciem kluczy sprzętowych, pilotażowe wdrożenia szyfrowania odpornego na ataki kwantowe.
- Polityczne: podwójne obywatelstwo lub wizy inwestorskie dla wszystkich starszych członków rodziny.
11. Rozszerzone studia przypadków – scenariusze z praktyki
- Dywersyfikacja zarządzania płynnością (treasury) w sektorze fintech – instytucja pieniądza elektronicznego (EMI), 250 mln USD: londyńska instytucja pieniądza elektronicznego dążyła do wydzielenia środków klientów. Rozwiązanie: SPC w ADGM o strukturze wielokomórkowej; osiągnięto wzrost rentowności o 1,8 % oraz regulacyjną separację w zakresie wypłacalności.
- Sukcesja po magnacie żeglugowym – majątek netto 1,4 mld USD: grecki beneficjent rzeczywisty wykorzystał bermudzki podmiot captive oraz kajmański trust STAR w celu rozdzielenia aktywów operacyjnych i dziedzicznych, skracając postępowanie spadkowe dla spadkobierców z 24 do 3 miesięcy.
- Wydzielenie filantropijne genewskiego multi-family office: luksemburski RAIF przekazał 15 % carried interest do mauryckiej fundacji o charakterze impact, co umożliwiło uzyskanie jurysdykcyjnych ulg podatkowych oraz dodatkowej przewagi marketingowej dzięki etykiecie ESG.
12. Nowe trendy 2025‑2030 i w latach późniejszych
- Stokenizowane udziały w SPV, które mogą być przedmiotem obrotu na prywatnych rynkach wtórnych, co zwiększa płynność.
- Nadzór powierniczy wspierany sztuczną inteligencją, przewidujący w czasie rzeczywistym anomalie związane z ryzykiem compliance.
- Ramy prawne dla kwalifikowanego powiernictwa aktywów cyfrowych na Bermudach i w ADGM.
- Struktury zgodne z zasadami szariatu i zasadami ESG, poszerzające udział inwestorów typu LP z regionu Zatoki Perskiej.
- Globalne odliczenia z tytułu umów o unikaniu podwójnego opodatkowania w ramach minimalnego podatku, z zastosowaniem formuł ulgi opartych na rzeczywistej substancji gospodarczej.
13. Rozszerzone najczęściej zadawane pytania
P: Czy kryptowaluty mogą być rozliczane w ramach struktur trustowych?
O: Tak: za pośrednictwem regulowanych podmiotów powierniczych zintegrowanych z przechowywaniem w zimnych portfelach multi-sig; CRS 2.0 wprowadza od 2026 r. obowiązek raportowania aktywów cyfrowych.
P: Czy przyszłe dyrektywy UE zniwelują korzyści płynące z rozwiązań offshore?
O: Mało prawdopodobne. Bruksela zwalcza agresywną erozję bazy podatkowej; zgodne z przepisami struktury o realnej substancji pozostają odporne na przyszłe zmiany.
P: Jak zachować kontrolę, korzystając z trustu uznaniowego?
O: Należy ustanowić protektora z prawem weta lub skorzystać z trustów z zastrzeżonymi uprawnieniami na podstawie przepisów kajmańskich lub jerseyskich.
P: Jakie opcje rezydencji dobrze łączą się ze strukturami korporacyjnymi w Anjouan?
A: Warto rozważyć Portugalię (NHR), UAE Golden Visa lub Singapore Global Investor Programme z punktu widzenia efektywności podatkowej i elastyczności stylu życia.
P: Jak szybko można uzyskać bankowe linie kredytowe zabezpieczone portfelami offshore?
O: W ciągu 10–15 dni, z zastrzeżeniem kwalifikowalności zabezpieczenia i jego wyceny po zakończeniu procedury KYC.
14. Prośba o poufną konsultację
Aby zachować indywidualny charakter obsługi, przyjmujemy w każdym kwartale ściśle ograniczoną liczbę nowych mandatów. Prosimy o wypełnienie poniższego formularza w celu rozpoczęcia uprzywilejowanej rozmowy.
Imię i nazwisko: ________________________
E-mail: ________________________
Główna jurysdykcja: __________
Przybliżona wartość aktywów inwestycyjnych: _____
Nasze zespoły doradcze działają z Anjouan, Londynu i Singapuru, obsługując Klientów w jurysdykcjach na całym świecie.
„IFB okazał się przełomem dla finansów mojej rodziny. Możemy w pełni zaufać ich zespołowi w zakresie obsługi naszych potrzeb w obszarze bankowości offshore.”
- Alice Tishes
Gorąco polecam usługi bankowości offshore IFB; jest to doskonały wybór dla każdej firmy, która pragnie zapewnić sobie długoterminowe bezpieczeństwo finansowe.
- Xu Shichang
Bardzo cenię wiedzę fachową i wsparcie, jakie zespół IFB zapewnił mojej rodzinie przy rozwiązywaniu złożonych wyzwań finansowych.
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
Chętnie dzielę się z Państwem moimi pozytywnymi doświadczeniami z Bankiem IFB i gorąco polecam Państwu jego usługi w zakresie bankowości osobistej i firmowej. Na szczególne uznanie zasługują wyjątkowo wysoki poziom obsługi klienta oraz duża dostępność doradców. Doradcy zawsze uważnie słuchali moich potrzeb i proponowali mi rozwiązania dostosowane do mojej sytuacji finansowej.
Zachęcamy do skontaktowania się z nimi w celu uzyskania bliższych informacji o ich ofercie i usługach.
- Denise Grailly
Z wielką przyjemnością i pełnym przekonaniem pragnę podzielić się moimi doświadczeniami z IFB oraz wyrazić szczerą wdzięczność za wyjątkowe wsparcie, jakie otrzymywałem jako klient tego banku w ostatnich latach. IFB pomógł mi nie tylko dzięki pełnej ofercie usług finansowych, lecz także dzięki osobistemu doradztwu, o które wielokrotnie się zwracałem.
- Edmond Seilliere
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
Mi preme condividere con voi la mia esperienza positiva con la Banca IFB e desidero vivamente raccomandarla per le vostre esigenze bancarie personali e professionali. Ho riscontrato un livello eccezionale di servizio al cliente e una grande disponibilità dei loro consulenti. Sono sempre stati attenti alle mie esigenze e mi hanno offerto soluzioni adeguate alla mia situazione finanziaria.
- Salvatore di Mauro
אחת התכונות המרשימות ביותר של הבנק הוא השירות המצוין ללקוחות שלו. הם מחזיקים בחשיבות רבה בהענקת ייעוץ אישי ומותאם לכל לקוח. העובדים תמיד ידידותיים, מומחים ומוכנים להתייחס לצרכים של הלקוחות. זה משתקף גם במספר הרב של ביקורות חיוביות ומשוב שקיבלתי מלקוחות אחרים. גיליתי גם כי הבנק מוערך בתעשייה עבור יושרתו ומחויבותו למעשים עסקיים קיימים. הבנק מחזיק בחשיבות רבה בשקיפות ושואף תמיד לפעול באחריות ובאופן מוסרי כלפי לקוחותיו ושותפיו.
- Golda Haza
Nasze opłaty
W International Finance Bank (IFB) nasze usługi z zakresu zarządzania majątkiem zostały zaprojektowane tak, aby zapewniać wyjątkową wartość zgodną z Państwa celami finansowymi. Przejrzysta struktura opłat odzwierciedla nasze zaangażowanie w Państwa sukces: pobieramy z góry opłatę za zarządzanie w wysokości 2% całości zarządzanego majątku oraz opłatę zależną od wyników w wysokości 20% zysków przekraczających uzgodniony wskaźnik odniesienia, którym może być obowiązująca stopa inflacji lub inny indeks dostosowany do wybranego przez Państwa profilu ryzyka. Takie podejście zapewnia zbieżność naszych interesów z Państwa interesami i motywuje nas do optymalizacji zwrotów w granicach Państwa skłonności do ryzyka, przy jednoczesnym zabezpieczeniu długoterminowego wzrostu Państwa majątku.
Kluczowe strategie utrzymania majątku międzypokoleniowego
Utrzymanie majątku na przestrzeni pokoleń wymaga czegoś więcej niż struktur prawnych i strategii inwestycyjnych. Wymaga długoterminowej wizji, przywiązania do wartości rodzinnych oraz ciągłej edukacji. Poniżej przedstawiamy kluczowe strategie budowania i utrzymywania majątku na przestrzeni pokoleń:
1. Wczesna edukacja finansowa:
Należy już od najmłodszych lat uczyć dzieci zarządzania pieniędzmi, inwestowania oraz podejścia rodziny do majątku. Pomaga to w rozwijaniu umiejętności i postaw niezbędnych do odpowiedzialnego zarządzania spadkiem. Wiele rodzin włącza edukację finansową do rodzinnych spotkań, zapraszając ekspertów, którzy omawiają takie zagadnienia jak inwestowanie, filantropia i przedsiębiorczość.
2. Zarządzanie oparte na wartościach:
Należy określić podstawowe wartości i zasady rodziny oraz zapewnić, aby wszystkie decyzje były z nimi zgodne. Mogą one obejmować takie wartości, jak uczciwość, hojność i zaangażowanie w ciągłe uczenie się. Ustanowienie wspólnej wizji pozwala rodzinom stworzyć jednoczący cel, który wzmacnia spójność i lojalność jej członków.
3. Opracowanie i egzekwowanie konstytucji rodzinnej:
Konstytucja rodzinna to formalny dokument określający misję, wartości i strukturę zarządzania rodziny. Stanowi wytyczne dla podejmowania decyzji dotyczących banku rodzinnego, planowania spadkowego oraz innych aspektów zarządzania majątkiem. Dokument ten zawiera zazwyczaj zasady uczestnictwa, kryteria uprawniające do korzystania z banku rodzinnego oraz postanowienia dotyczące spotkań i wyjazdów rodzinnych.
4. Ustrukturyzowane spotkania i wyjazdy rodzinne:
Regularne spotkania rodzinne stanowią forum do omawiania wyników finansowych rodziny, planowanych inwestycji oraz celów strategicznych. Organizowane raz lub dwa razy w roku wyjazdy rodzinne pozwalają członkom rodziny odnowić więzi, poszerzać wiedzę i podejmować wspólne decyzje. Spotkania te stwarzają również możliwości mentoringu, w ramach którego doświadczeni członkowie rodziny przekazują swoją wiedzę młodszym pokoleniom.
5. Wykorzystanie filantropii do umacniania wartości:
Należy włączyć filantropię do strategii majątkowej rodziny. Angażując się w działalność charytatywną, rodziny mogą kształtować wartości takie jak empatia, odpowiedzialność i służba innym. Filantropia może również stanowić praktyczny sposób rozwijania przez młodszych członków rodziny umiejętności zarządzania finansami, gdyż uczestniczą oni w podejmowaniu decyzji o darowiznach.
Unikanie trwonienia majątku: typowe pułapki i rozwiązania
Mimo najlepszych starań wiele rodzin nie potrafi zachować majątku dłużej niż przez dwa lub trzy pokolenia. Poniżej przedstawiamy najczęstsze błędy oraz sposoby ich uniknięcia:
1. Poczucie uprawnienia i brak odpowiedzialności:
Gdy członkowie rodziny czują się uprawnieni do majątku bez odpowiedzialności za jego zdobycie, są mniej skłonni do mądrego nim zarządzania. Aby temu przeciwdziałać, rodziny powinny wdrożyć systemy odpowiedzialności, takie jak dostęp do środków uzależniony od osiągnięć oraz warunki zachęcające do rozwoju osobistego.
2. Brak budowania dyscypliny finansowej:
Dyscyplina finansowa jest niezbędna dla utrzymania majątku. Rodziny powinny kłaść nacisk na takie nawyki jak oszczędzanie, rozważne inwestowanie i kontrola wydatków. Nawyki te można utrwalać poprzez struktury ładu rodzinnego, programy edukacyjne oraz mentoring ze strony starszych członków rodziny.
3. Nadmierne uzależnienie od jednego źródła dochodu:
Dywersyfikacja ma kluczowe znaczenie dla ochrony przed zmiennością rynku. Rodziny powinny inwestować w różnorodne aktywa, w tym akcje, nieruchomości, private equity oraz przedsiębiorstwa generujące przepływy pieniężne. Taka strategia dywersyfikacji nie tylko ogranicza ryzyko, ale także zwiększa prawdopodobieństwo długoterminowego wzrostu.
4. Brak właściwego planowania spadkowego:
Bez właściwego planowania spadkowego rodziny narażają się na utratę majątku na rzecz podatków, kosztów prawnych i niewłaściwego zarządzania. Oprócz ustanawiania trustów rodziny powinny współpracować z doświadczonymi doradcami ds. planowania spadkowego, aby opracować kompleksowe plany obejmujące testamenty, strategie podatkowe i środki ochrony aktywów.
5. Pomijanie wpływu dynamiki rodzinnej:
Majątek często wzmacnia istniejące relacje w rodzinie, zarówno korzystnie, jak i niekorzystnie. Rodziny muszą zająć się możliwymi konfliktami, ustanowić jasne zasady komunikacji i stworzyć mechanizmy rozwiązywania sporów. Rada lub zarząd rodzinny może pomagać w mediacji sporów i zapewnić, że decyzje odzwierciedlają wspólne cele rodziny.
Sposób myślenia budowniczych majątku: cierpliwość, wytrwałość i długoterminowa wizja
Budowanie i utrzymywanie majątku wymaga długoterminowej perspektywy oraz cierpliwości w utrzymywaniu inwestycji. Wiele najzamożniejszych rodzin, w tym Rockefellerowie i Rothschildowie, gromadziło swoje fortuny przez dziesięciolecia. Podchodziły one do tworzenia majątku z dyscypliną i gotowością odroczenia gratyfikacji. Rodziny dążące do zbudowania majątku pokoleniowego powinny kształtować postawę nastawioną na odporność, ciągłe uczenie się i zdolność adaptacji do zmieniających się warunków gospodarczych.
Kluczowe cechy osób budujących majątek (Wealth Builders):
- Cierpliwość: Należy mieć świadomość, że prawdziwe budowanie majątku wymaga czasu. Rodziny powinny koncentrować się na zrównoważonym wzroście, a nie na szybkich zyskach, rozumiejąc, że majątek zachowany dla kolejnych pokoleń wymaga starannego zarządzania.
- Wizja: Skuteczni budowniczowie majątku mają jasną wizję swojego dziedzictwa. Wizja ta obejmuje nie tylko cele finansowe, lecz także wartości, tradycje i wpływ, jaki pragną pozostawić po sobie.
- Wytrwałość: Budowanie majątku wymaga przezwyciężania niepowodzeń, znoszenia wahań rynkowych i dostosowywania się do zmieniających się okoliczności. Wytrwałość sprawia, że rodziny pozostają wierne swoim długoterminowym celom nawet w obliczu wyzwań.
Filary majątku pokoleniowego: praktyczne kroki wdrożeniowe
Aby stworzyć trwałe dziedzictwo rodzinne, rodziny powinny podjąć szereg konkretnych kroków służących budowaniu i zachowaniu majątku pokoleniowego. Poniżej omawiamy dokładniej niektóre praktyczne działania:
1. Opracowanie kompleksowego planu zarządzania majątkiem
- Alokacja aktywów: Dywersyfikacja inwestycji w różne klasy aktywów pozwala zrównoważyć ryzyko i zwiększyć potencjalne zyski. Może to obejmować nieruchomości, akcje, przedsiębiorstwa prywatne oraz instrumenty o stałym dochodzie. Zdywersyfikowany portfel pomaga rodzinie przetrwać okresy dekoniunktury i wykorzystać szanse wzrostu.
- Zarządzanie przepływami pieniężnymi: Rodziny powinny starannie zarządzać przepływami pieniężnymi, aby zapewnić płynność na pokrycie bieżących wydatków, podatków oraz nowych inwestycji. Może to obejmować utrzymywanie rezerwy gotówkowej lub inwestowanie w aktywa generujące dochód, takie jak nieruchomości przeznaczone na wynajem lub akcje spółek wypłacających dywidendy.
- Strategia podatkowa: Należy współpracować z doradcami podatkowymi w celu minimalizacji obciążeń podatkowych za pomocą rozwiązań takich jak działalność charytatywna, trusty oraz rachunki offshore, tam gdzie jest to zgodne z prawem. Dobrze skonstruowana strategia podatkowa może istotnie zwiększyć zdolność rodziny do zachowania majątku.
2. Ustanowienie struktur ładu zarządczego
- Konstytucja rodzinna: Konstytucja rodzinna formalizuje wartości, misję i zasady ładu rodziny. Dokument ten stanowi ramy decyzyjne, określające, kto ma dostęp do banku rodzinnego, w jaki sposób środki są rozdzielane oraz na jakich warunkach członkowie rodziny mogą korzystać z zasobów.
- Zarząd lub rada rodzinna: Rada rodzinna odpowiada za nadzór nad zarządzaniem majątkiem rodziny. Grono to, w którego skład mogą wchodzić członkowie rodziny i zaufani doradcy, podejmuje decyzje dotyczące inwestycji, działalności charytatywnej i innych istotnych kwestii. Istnienie organu zarządczego sprzyja przejrzystości, rozliczalności i jedności rodziny.
- Zasady współdziałania: Określenie zasad, na jakich członkowie rodziny współdziałają z bankiem rodzinnym i między sobą. Mogą one obejmować wytyczne dotyczące rozwiązywania konfliktów, kodeksy postępowania oraz protokoły podejmowania decyzji. Jasne zasady ograniczają nieporozumienia i zapobiegają sporom, które mogłyby naruszyć harmonię rodzinną i majątek rodziny.
3. Opracowanie planu sukcesji
- Mentoring i szkolenia: Należy przygotować spadkobierców do objęcia ról kierowniczych poprzez programy mentoringowe, staże w przedsiębiorstwach rodzinnych lub kursy rozwoju zawodowego. Wyposażając przyszłe pokolenia w umiejętności niezbędne do zarządzania, rodziny mogą zapewnić płynne przekazanie obowiązków.
- Stopniowe przekazywanie obowiązków: Zamiast przekazywać majątek i obowiązki jednorazowo, warto rozważyć podejście etapowe. Na przykład młodsi członkowie rodziny mogą najpierw przejmować mniejsze role w banku rodzinnym lub przedsiębiorstwie, stopniowo przyjmując coraz większą odpowiedzialność. Takie podejście pomaga im budować pewność siebie i kompetencje.
- Jasne kryteria dla ról przywódczych: Należy określić kwalifikacje i oczekiwania wobec członków rodziny, którzy chcą objąć role przywódcze. Kryteria te mogą obejmować osiągnięcia edukacyjne, doświadczenie zawodowe oraz wykazane zaangażowanie w wartości rodziny. Ustalając jasne standardy, rodziny mogą promować przywództwo oparte na zasługach i zapobiegać postawom roszczeniowym.
4. Wdrożenie programów edukacyjnych i szkoleniowych
- Edukacja finansowa: Zapewnić ciągłą edukację w takich obszarach, jak budżetowanie, inwestowanie i planowanie spadkowe. Może to obejmować regularne warsztaty, dostęp do doradców finansowych, a nawet formalne kursy. Wiedza finansowa stanowi fundament, dzięki któremu każde pokolenie potrafi zarządzać majątkiem i go pomnażać.
- Wartości i filantropia: Należy uczyć członków rodziny znaczenia wartości, filantropii i działalności na rzecz innych. Angażując ich w inicjatywy charytatywne, rodziny mogą kształtować poczucie odpowiedzialności i wspierać tradycję hojności.
- Rozwój osobisty: Zachęcanie do rozwoju osobistego poprzez szkolenia z zakresu przywództwa, komunikacji i inteligencji emocjonalnej. Umiejętności te są cenne nie tylko w zarządzaniu majątkiem, lecz także w budowaniu zdrowych relacji i efektywnym podejmowaniu decyzji w rodzinie.
Zachowanie majątku na przestrzeni pokoleń: rola zdolności adaptacji i innowacyjności
W nieustannie zmieniającym się świecie zdolność adaptacji jest kluczem do utrzymania majątku. Rodziny, którym udaje się zachować majątek na przestrzeni pokoleń, to te, które pozostają otwarte na innowacje i aktywnie reagują na nowe trendy oraz wyzwania.
1. Inwestowanie w innowacje i rynki wschodzące
- Venture capital i private equity: Rodziny posiadające znaczący majątek mogą rozważyć alokację części portfela w inwestycje typu venture capital lub private equity. Inwestycje te mogą zapewnić dostęp do szybko rozwijających się branż, takich jak technologie, ochrona zdrowia i energia odnawialna.
- Inwestycje deweloperskie: Nieruchomości mogą stanowić stabilną klasę aktywów, której wartość rośnie. Rodziny mogą inwestować w nieruchomości mieszkalne, komercyjne lub przemysłowe albo uczestniczyć w projektach deweloperskich zgodnych z ich wartościami i długoterminowymi celami.
- Rynki globalne: Inwestowanie na rynkach międzynarodowych zapewnia dywersyfikację i ekspozycję na rozwijające się gospodarki. Rodziny mogą rozważyć inwestycje na rynkach wschodzących lub w przedsiębiorstwa zgodne z globalnymi trendami, takimi jak zrównoważony rozwój i transformacja cyfrowa.
2. Wykorzystanie technologii i aktywów cyfrowych
- Aktywa cyfrowe: kryptowaluty i technologie blockchain wprowadziły nowe klasy aktywów. Choć wiążą się one z ryzykiem, niektóre rodziny zaczynają rozważać takie rozwiązania jako sposób dywersyfikacji portfeli. Aktywa cyfrowe mogą oferować długoterminowy potencjał wzrostu, zwłaszcza w miarę dalszego rozwoju technologii blockchain.
- Technologie finansowe (FinTech): Innowacje FinTech, takie jak roboadvisorzy i cyfrowe systemy płatnicze, dostarczają nowych narzędzi do zarządzania majątkiem. Rodziny mogą wykorzystywać te technologie do zwiększania efektywności, obniżania kosztów i poprawy przejrzystości zarządzania majątkiem.
- Sztuczna inteligencja i automatyzacja: Sztuczna inteligencja może dostarczać zaawansowanych analiz dotyczących możliwości inwestycyjnych, trendów gospodarczych i zarządzania ryzykiem. Rodziny mogą wykorzystywać narzędzia oparte na sztucznej inteligencji do optymalizacji portfeli, podejmując decyzje oparte na danych, które zwiększają stopy zwrotu i ograniczają ryzyko.
3. Budowanie dziedzictwa odpowiedzialności społecznej
- Inwestycje o wymiarze społecznym (impact investing): Rodziny coraz częściej koncentrują się na inwestycjach o wymiarze społecznym, polegających na lokowaniu środków w spółki lub projekty, które obok zwrotu finansowego przynoszą korzyści społeczne lub środowiskowe. Takie podejście łączy cele finansowe z wartościami rodziny, wzmacnia poczucie misji i przyczynia się do pozytywnego dziedzictwa.
- Kryteria środowiskowe, społeczne i ładu korporacyjnego (ESG): inwestowanie zgodnie z zasadami ESG stało się istotnym trendem, ponieważ inwestorzy dążą do wspierania spółek stosujących zrównoważone i etyczne praktyki. Uwzględniając kryteria ESG w swoich strategiach inwestycyjnych, rodziny mogą chronić swój majątek, wspierając jednocześnie cele dla nich ważne.
- Fundacje filantropijne: Niektóre rodziny ustanawiają fundacje w celu zarządzania działalnością charytatywną. Fundacje te nie tylko zapewniają uporządkowaną formę wspierania innych, lecz także stanowią platformę współpracy członków rodziny przy inicjatywach odzwierciedlających ich wspólne wartości.
Utrzymywanie silnych więzi rodzinnych: budowanie spójnej kultury rodzinnej
Zachowanie majątku opiera się nie tylko na strategiach finansowych, ale także na silnych relacjach rodzinnych. Bliskie więzi rodzinne sprzyjają jedności, ograniczają konflikty i wzmacniają wspólny cel rodziny. Oto strategie umacniania więzi rodzinnych:
1. Regularne spotkania i wyjazdy rodzinne
- Coroczne spotkania rodzinne: Organizowanie corocznego spotkania rodzinnego daje członkom rodziny okazję do odnowienia więzi, omówienia spraw rodzinnego przedsiębiorstwa i umocnienia wspólnych wartości. Spotkania te mogą obejmować warsztaty, sesje strategiczne oraz działania sprzyjające integracji.
- Uczczenie ważnych wydarzeń: Ważne wydarzenia rodzinne, takie jak rocznice, ukończenie szkoły czy urodziny, warto obchodzić podczas spotkań gromadzących członków rodziny. Świętowanie osiągnięć i szczególnych chwil buduje poczucie ciągłości i wspólnej tożsamości.
2. Wspieranie otwartej komunikacji
- Spotkania rodzinne: Regularne spotkania rodzinne, odbywane co miesiąc lub co kwartał, umożliwiają otwartą komunikację na temat finansów rodziny, ładu rodzinnego i przyszłych celów. Spotkania te stanowią forum do omawiania wątpliwości, rozwiązywania konfliktów i podejmowania wspólnych decyzji.
- Mechanizmy rozstrzygania konfliktów: Należy ustanowić procedury rozwiązywania konfliktów w rodzinie. Mogą one obejmować mediację, głosowanie lub arbitraż prowadzony przez radę rodzinną. Proaktywne rozstrzyganie konfliktów sprzyja harmonii i zapobiega eskalacji sporów.
3. Budowanie kultury wzajemnego wsparcia
- Mentoring: Starsi członkowie rodziny mogą pełnić rolę mentorów dla młodszych, przekazując wiedzę i doświadczenie. Mentoring umacnia więzi rodzinne, zapewnia wskazówki i przygotowuje następne pokolenie do ról przywódczych.
- Wspólne aktywności i tradycje: Należy ustanowić rodzinne tradycje, które wzmacniają wartości rodziny i budują poczucie przynależności. Mogą to być na przykład projekty na rzecz społeczności lokalnej, rodzinne wydarzenia sportowe lub coroczne wyjazdy. Tradycje pomagają budować silną kulturę rodzinną, która wykracza poza indywidualne różnice.
Budowanie bogactwa międzypokoleniowego to nie tylko przedsięwzięcie finansowe; to tworzenie dziedzictwa, które odzwierciedla Państwa wartości, wspiera rodzinę i wywiera pozytywny wpływ na świat. Traktując KASH priorytetowo, obok CASH, ustanawiając solidne struktury zarządzania, stawiając na zdolność adaptacji i wspierając silne więzi rodzinne, mogą Państwo stworzyć fundament trwałego dziedzictwa. Przedstawione tu zasady stanowią mapę drogową zachowania majątku, pielęgnowania mądrości i zapewnienia, by dziedzictwo Państwa rodziny przetrwało przez pokolenia.
Ostatecznie majątek przekazywany z pokolenia na pokolenie to coś więcej niż pieniądze. To także ludzie, na których życie mają Państwo wpływ, wartości, które Państwo przekazują, oraz pozytywne zmiany, które Państwo inspirują. Budując i utrwalając swoje dziedzictwo, niech Państwo pamiętają, że majątek wykorzystywany w określonym celu i odpowiedzialnie zarządzany może kształtować nie tylko przyszłość Państwa rodziny, ale także całego świata.
Poufność, a nie anonimowość
Poufność informacji o Klientach jest podstawowym obowiązkiem Banku. IFB przyjął postanowienia dotyczące tajemnicy zawodowej komoryjskiej ustawy Prawo bankowe (Loi n° 13-003/AU z dnia 12 czerwca 2013 r., art. 16, 17 i 31) jako własny wiążący standard, obok wymogów swojego organu regulacyjnego, Anjouan Offshore Finance Authority (AOFA). To dobrowolne przyjęcie nie oznacza udzielenia licencji ani objęcia nadzorem przez Banque Centrale des Comores.
Poufność chroni informacje o Klientach przed nieuprawnionymi osobami trzecimi. Nigdy nie oznacza anonimowości:
- Znani klienci: Każdy rachunek jest otwierany i weryfikowany na rzeczywiste dane Klienta, a każdy ostateczny beneficjent rzeczywisty jest identyfikowany i weryfikowany.
- Oznaczenia numeryczne: Jeżeli w wewnętrznej korespondencji rachunek oznaczony jest numerem zamiast nazwą, Bank zawsze zna i odnotowuje tożsamość jego posiadacza.
- Struktury z podmiotami powierniczymi (nominee): Spółki z członkami zarządu lub akcjonariuszami powierniczymi (nominee) są akceptowane wyłącznie przy pełnym ujawnieniu Bankowi beneficjentów rzeczywistych.
- Zgodne z prawem ujawnienie: Informacje są ujawniane w przypadkach wymaganych przepisami prawa – organowi nadzoru, sądom i organom ścigania, na podstawie przepisów dotyczących przeciwdziałania praniu pieniędzy i sankcji oraz zgodnie z mającymi zastosowanie obowiązkami sprawozdawczości podatkowej. Banki korespondenckie nie są nieuprawnionymi osobami trzecimi.
- Bezpieczne przetwarzanie: Szyfrowana komunikacja, dostęp według zasady wiedzy koniecznej oraz zobowiązania do zachowania poufności składane przez pracowników i dostawców usług chronią dane Klientów.
Szczegółowe informacje zawiera nasza Polityka poufności informacji o Klientach.
IFB jest doskonałym ośrodkiem dla osób o wysokiej wartości majątku netto (HNWI), które dążą do umocnienia swojego majątku w oparciu o wszechstronne podejście obejmujące trusty, spółki holdingowe, ubezpieczenia, Family Office oraz fundacje rodzinne. Mając na uwadze szczególne wyzwania i cele osób HNWI, IFB starannie opracowuje rozwiązania służące zachowaniu, pomnażaniu i przekazywaniu majątku kolejnym pokoleniom, cechujące się niezrównanym wyrafinowaniem i strategiczną przezornością.
W IFB rozumiemy, że zachowanie i pomnażanie majątku wymaga precyzyjnego, całościowego podejścia. Nasza wiedza o złożoności globalnych finansów, struktur prawnych i systemów podatkowych czyni z nas idealnego partnera w zarządzaniu majątkiem. IFB nie jest wyłącznie dostawcą usług; jesteśmy Państwa partnerem w budowaniu dziedzictwa, które przetrwa pokolenia, tak aby Państwa majątek służył nie tylko Państwa przyszłości, lecz także przyszłości tych, którzy nadejdą po Państwu
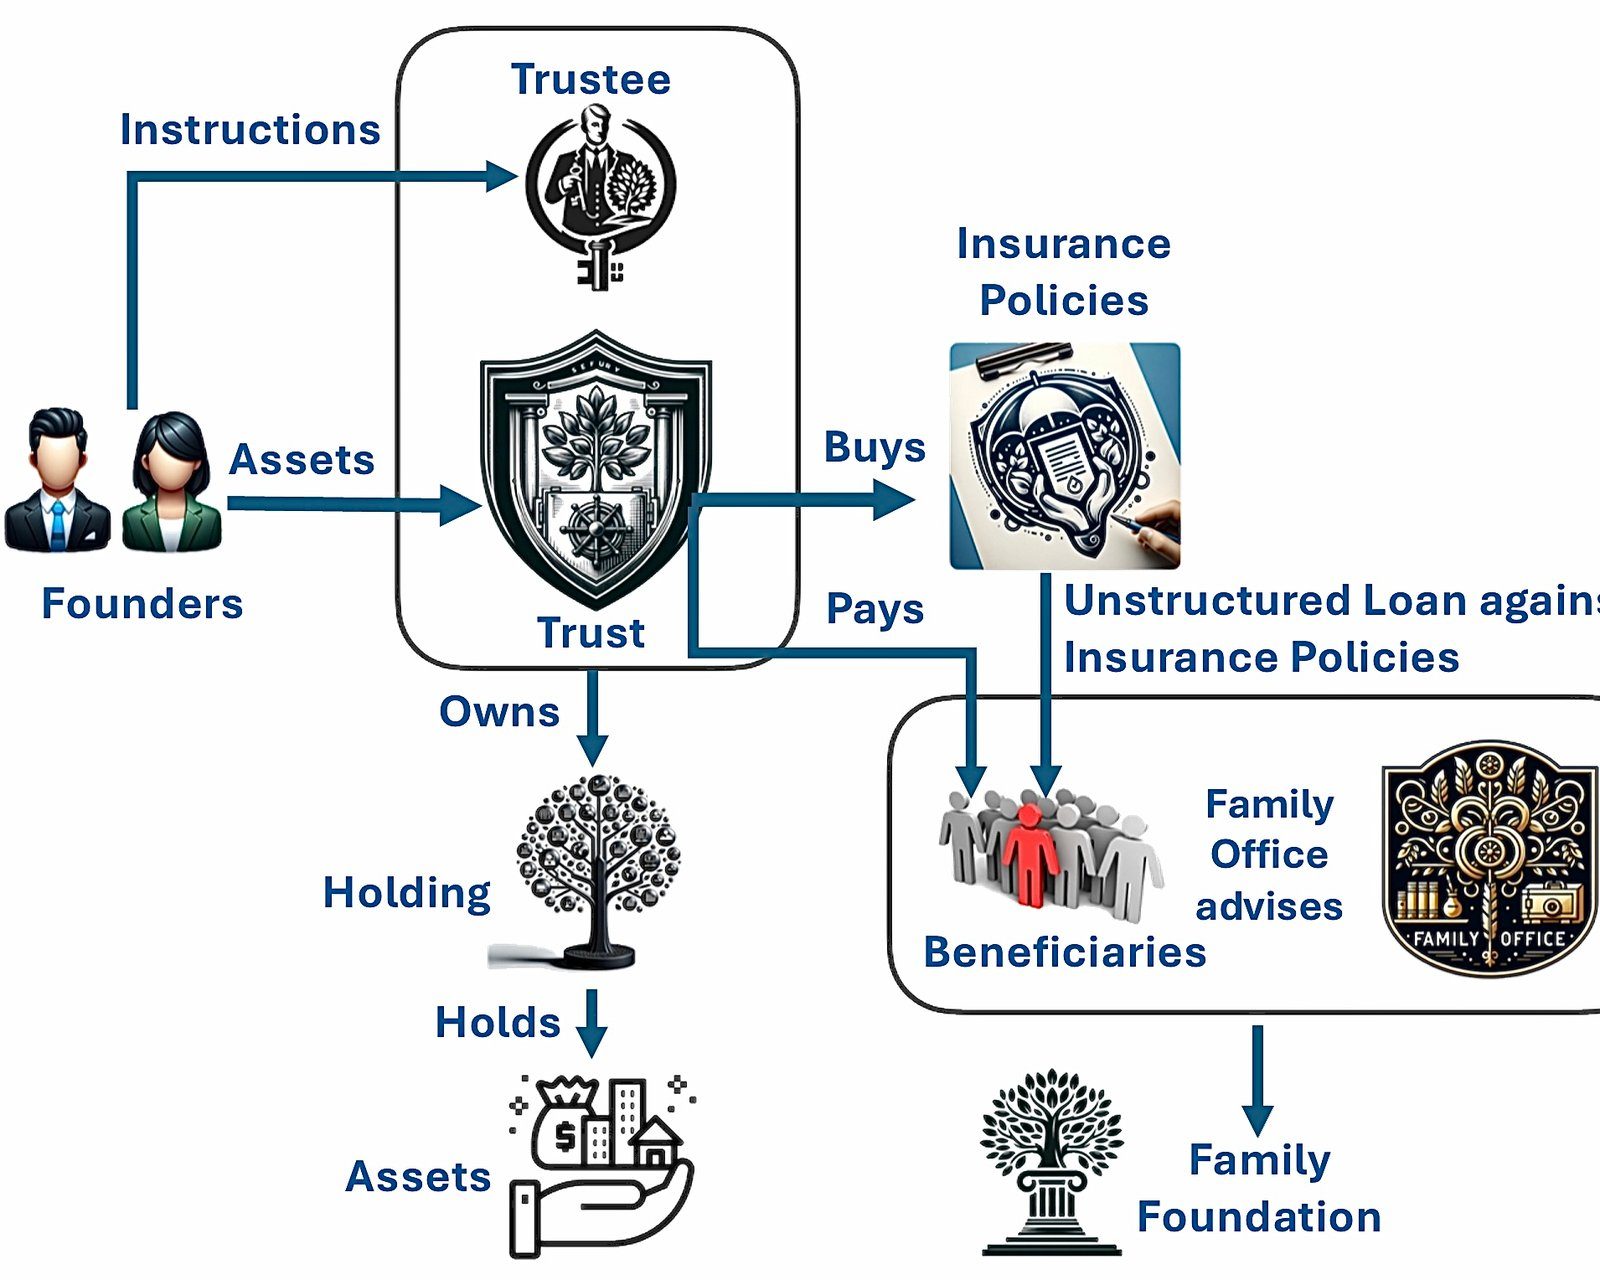
Trusty, spółki holdingowe, ubezpieczenia
Trusty, spółki holdingowe i ubezpieczenia stanowią trzon naszych strategii ochrony majątku, oferując instrumenty ochrony aktywów, efektywności podatkowej i planowania sukcesyjnego. Dzięki wykorzystaniu międzynarodowych ram prawnych IFB zapewnia ochronę Państwa majątku przed zmiennością i niepewnością, optymalizując go zarówno pod kątem wzrostu, jak i trwałości.
Family Offices
Family Offices stanowią wyraz naszego zaangażowania w świadczenie kompleksowych, indywidualnie dopasowanych usług zarządzania majątkiem. Family offices IFB zostały ukształtowane tak, aby obejmować wszystkie aspekty zarządzania majątkiem, w tym strategię inwestycyjną, działalność filantropijną, ład rodzinny i edukację, co zapewnia osiągnięcie celów majątkowych Państwa rodziny z precyzją i spójnością.
Fundacja rodzinna
Fundacje rodzinne są wspierane przez IFB jako sposób ukierunkowania majątku na działalność filantropijną, tworząc trwały wpływ zgodny z wartościami Państwa rodziny. Dzięki strategicznej filantropii pomagamy osobom o wysokiej wartości majątku netto (HNWI) ustanowić dziedzictwo charytatywne, które wspiera dobro społeczne i jest zgodne z długoterminowymi celami finansowymi.
Zarządzanie aktywami
Beaufort Securitisation Holding, oferujemy pełen zakres usług zarządzania aktywami, przeznaczonych dla wymagających Klientów, którzy oczekują zarówno wyników, jak i bezpieczeństwa. Nasze podejście łączy dogłębną znajomość rynków finansowych ze spersonalizowaną, skoncentrowaną na kliencie metodologią, aby pomóc Państwu osiągnąć cele finansowe.
Prosimy o wypełnienie naszego Kwestionariusza inwestycyjnego, aby poinformować nas o Państwa celach finansowych i tolerancji ryzyka. Jeżeli chcą Państwo omówić z nami szczególne potrzeby, prosimy o kontakt z naszym dyrektorem, Panem Bicharą Kabą.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.