
Płatności i przelewy
Alternatywy dla SWIFT
SPFS
System Przekazywania Komunikatów Finansowych (SPFS), Система передачи финансовых сообщений (СПФС), jest elektronicznym systemem komunikacyjnym opracowanym przez Bank Centralny Rosji jako alternatywa dla sieci SWIFT (Society for Worldwide Interbank Financial Telecommunication). Architektura i zasady działania SPFS odwzorowują rozwiązania SWIFT, zapewniając niezawodną i bezpieczną wymianę komunikatów dotyczących transakcji finansowych. Wyraża on dążenie Rosji do wzmocnienia własnej infrastruktury finansowej wobec zagrożeń zewnętrznych oraz do zwiększenia suwerennych możliwości w międzynarodowej sferze finansowej.
System SPFS umożliwia bezpieczną transmisję komunikatów finansowych między bankami, w tym zleceń płatniczych, w obrębie Rosji i Białorusi oraz między uczestniczącymi podmiotami zagranicznymi.
Większość zagranicznych uczestników nie jest publicznie wymieniana ze względu na ryzyko sankcji wtórnych.
Według Banku Rosji do trzeciego kwartału 2023 r. do SPFS podłączonych było 23 zagranicznych banków z maksymalnie 20 krajów, głównie z Armenii, Białorusi, Kazachstanu, Kirgistanu i innych państw partnerskich. Ponadto, jak poinformowała prezes banku centralnego Elwira Nabiullina, do SPFS przystąpiło 70 zagranicznych instytucji finansowych z 12 krajów w charakterze węzłów finansowych. Konkretne nazwy tych instytucji nie zostały jednak ujawnione ze względu na obawy przed sankcjami wtórnymi. Rosyjski bank centralny tworzy możliwości dołączania nowych uczestników do platformy za pośrednictwem „biur usługowych”, czyli wyspecjalizowanych podmiotów utworzonych z organizacji będących już członkami sieci, przy czym te ostatnie pełnią funkcję węzła.
Rosja próbuje pomóc swojemu sektorowi finansowemu dostosować się do bezprecedensowych sankcji zachodnich, ponieważ odłączenie od SWIFT bardzo utrudnia bankom dokonywanie i otrzymywanie płatności międzynarodowych. Zasięg rosyjskiego systemu poza Rosją i państwami partnerskimi pozostaje jednak ograniczony.
Zaangażowanie banków zagranicznych w SPFS oznacza wyraźną zmianę w globalnym ekosystemie finansowym, która może prowadzić do bardziej rozdrobnionego otoczenia, w którym obok dominującej sieci SWIFT współistnieje wiele systemów regionalnych. Taka dywersyfikacja może mieć znaczenie dla sprawności międzynarodowych transakcji, egzekwowania sankcji oraz globalnej równowagi sił finansowych.
CIPS
Cross-Border Interbank Payment System (CIPS) jest kluczowym elementem chińskiej strategii internacjonalizacji juana oraz ograniczenia zależności od systemu SWIFT i dolara amerykańskiego w globalnym handlu i finansach. Ambicja ta dotyczy nie tylko stworzenia alternatywnego systemu komunikatów dla transakcji finansowych, lecz także wzmocnienia roli juana w globalnym systemie finansowym, a tym samym zakwestionowania dominującej pozycji dolara amerykańskiego.
Cel i funkcjonalność systemu CIPS
CIPS ma na celu zapewnienie bezpiecznego, ustandaryzowanego i sprawnego mechanizmu obsługi transgranicznych transakcji i rozrachunków w juanach. Umożliwiając bezpośrednie rozliczanie transakcji w juanach na rynku krajowym (onshore), CIPS oferuje uproszczony proces międzynarodowych płatności w juanach w porównaniu z wcześniejszym, bardziej rozdrobnionym i mniej wydajnym systemem, opartym na rozliczeniach w juanach w ośrodkach offshore. System ten wspiera szersze dążenie Chin do upowszechnienia juana w handlu i inwestycjach światowych, ponieważ stanowi bezpośrednią, wspieraną przez państwo platformę dla międzynarodowych transakcji w juanach, zwiększając tym samym atrakcyjność i użyteczność tej waluty na arenie globalnej.
Wzrost i ekspansja
Od momentu uruchomienia w 2015 roku system CIPS odnotował znaczny wzrost zarówno wolumenu transakcji, jak i uczestnictwa międzynarodowego. W 2024 roku CIPS przetworzył płatności transgraniczne o wartości około 175 bilionów juanów, czyli o 43% więcej niż w 2023 roku, a jego sieć – obejmująca uczestników bezpośrednich i pośrednich – obejmuje ponad 4 800 instytucji bankowych w 185 krajach i regionach. Udział kilku banków zagranicznych jako udziałowców i uczestników CIPS świadczy o międzynarodowym zasięgu systemu oraz rosnącym zaufaniu do roli juana w globalnych finansach.
Wyzwania i ograniczenia
Mimo postępów CIPS nadal staje przed wyzwaniami w pełnym zastąpieniu SWIFT i dolara amerykańskiego w transakcjach międzynarodowych, a nawet w istotnym osłabieniu ich dominacji. Jednym z głównych wyzwań jest to, że wielu uczestników CIPS nadal korzysta z SWIFT do międzynarodowej wymiany komunikatów finansowych, co wskazuje, że choć CIPS ułatwia transakcje w juanach, nie jest całkowicie niezależny od istniejącej globalnej infrastruktury komunikacji finansowej. Udział juana w płatnościach i rozliczeniach globalnych pozostaje stosunkowo niewielki w porównaniu z dolarem amerykańskim, co odzwierciedla trudności w przekonaniu podmiotów międzynarodowych do odejścia od ugruntowanego systemu SWIFT i dominującej waluty światowej.
Implikacje strategiczne
Rozwój CIPS jest wyraźnym wskaźnikiem strategicznego zamiaru Chin zwiększenia suwerenności finansowej i gospodarczej oraz podważenia obecnego systemu finansowego zorientowanego na USA. Promując internacjonalizację juana i oferując alternatywę dla SWIFT, Chiny dążą do ograniczenia swojej podatności na sankcje finansowe wymierzone przez USA oraz do ukształtowania światowego ładu gospodarczego zgodnie ze swoimi interesami. Wysiłek ten jest częścią szerszych działań Chin na rzecz umocnienia ich roli w sprawach globalnych, w tym poprzez inicjatywy takie jak Inicjatywa Pasa i Szlaku, która dodatkowo sprzyja internacjonalizacji juana, finansując projekty infrastrukturalne na całym świecie.
W skrócie
CIPS stanowi istotny krok w długoterminowej strategii Chin zmierzającej do wzmocnienia pozycji juana w świecie oraz ograniczenia zależności chińskiego systemu finansowego od mechanizmów skoncentrowanych na Zachodzie, takich jak SWIFT i dolar amerykański. Choć obecnie system działa równolegle do SWIFT i w ramach ograniczeń świata zdominowanego przez dolara, dalsza rozbudowa CIPS i rosnące międzynarodowe wykorzystanie juana świadczą o rosnącym wpływie Chin na globalne finanse. Pełna realizacja tych ambicji wymaga jednak przezwyciężenia istotnych wyzwań, w tym zwiększenia globalnej płynności i zaufania do juana, co będzie kluczowe dla przekształcenia CIPS z platformy regionalnej w prawdziwie globalny system komunikatów finansowych.
RBI
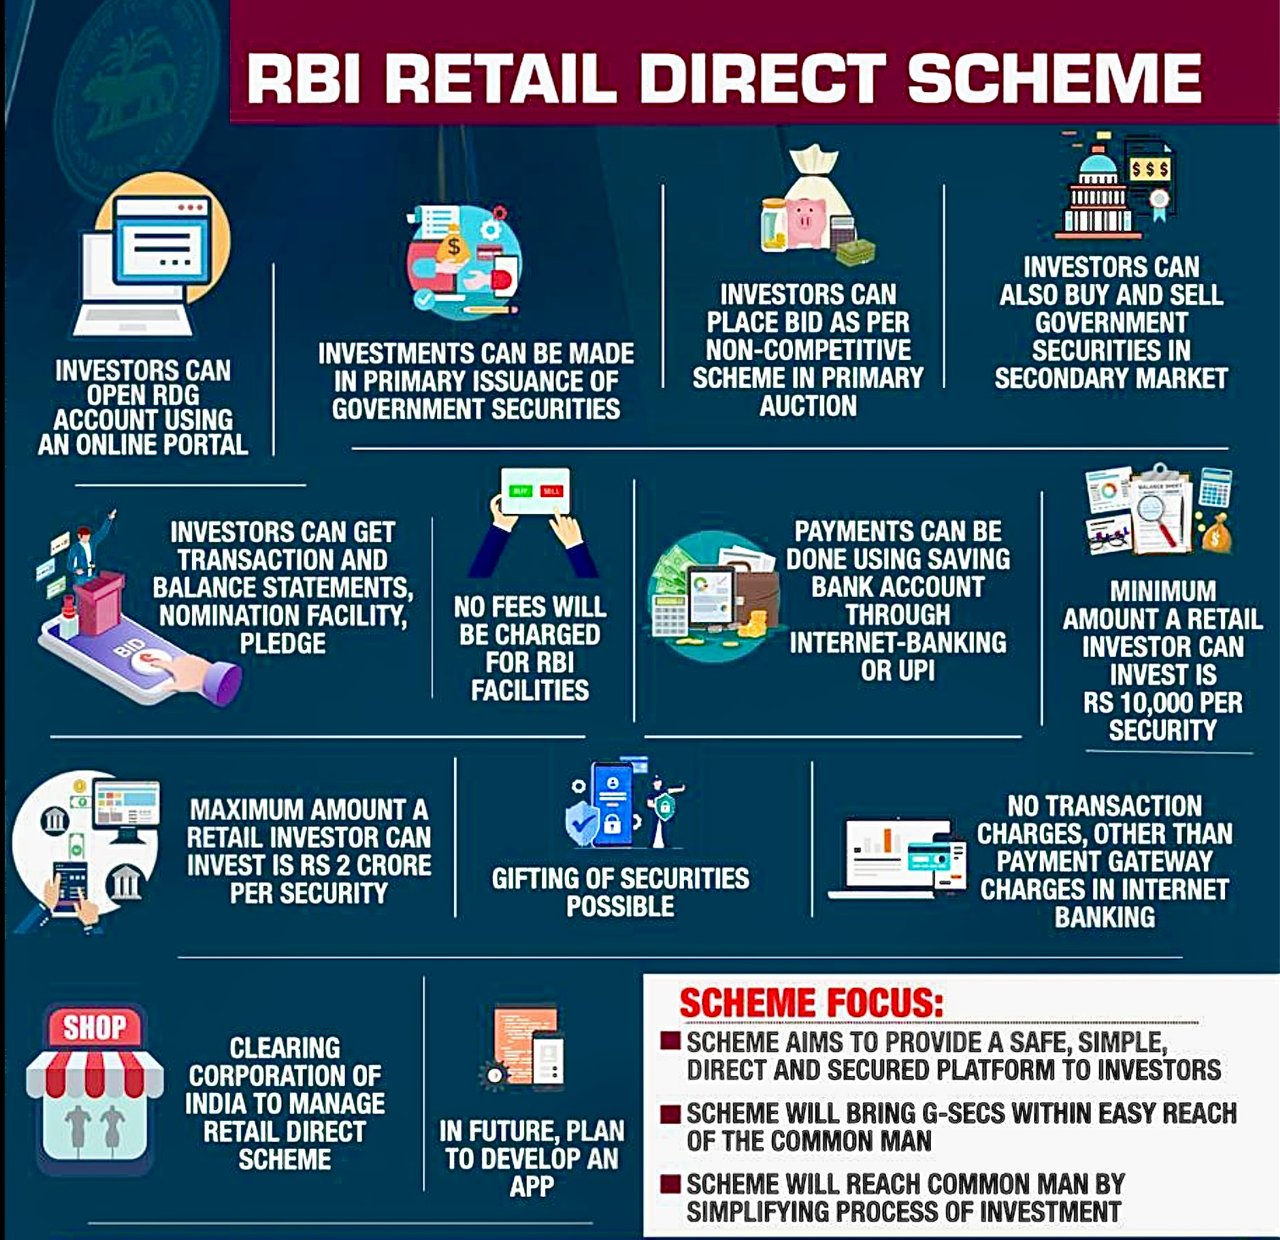
Program Retail Direct, znany jako „RBI Retail Direct”, jest innowacyjną i strategiczną inicjatywą zapoczątkowaną przez Reserve Bank of India (RBI). Program ten, ogłoszony w szczytnym celu demokratyzacji dostępu do indyjskiego rynku rządowych papierów wartościowych (G-Secs), stanowi bezpośredni kanał umożliwiający inwestorom detalicznym, w tym osobom fizycznym, kupno i sprzedaż obligacji skarbowych. Jest to platforma inwestycyjna, a nie system przesyłania komunikatów płatniczych; krajowym odpowiednikiem SWIFT w Indiach jest Structured Financial Messaging System (SFMS), obsługiwany na zlecenie Reserve Bank of India przez IFTAS. Inicjatywa ta wyraża dążenie RBI do poszerzenia bazy inwestorów w rządowe papiery wartościowe oraz zwiększenia ogólnego udziału segmentu detalicznego w rynku G-Secs.
Mechanizm działania programu RBI Retail Direct jest zarówno zaawansowany, jak i przyjazny dla użytkownika. Dla wyjaśnienia:
- Rejestracja i utworzenie rachunku: Zainteresowani inwestorzy są zapraszani do rejestracji w programie za pośrednictwem dedykowanego portalu internetowego utworzonego przez RBI. Po pomyślnej rejestracji inwestor otrzymuje „Retail Direct Gilt Account” (rachunek RDG), na którym są rejestrowane papiery wartościowe skarbu państwa nabywane za pośrednictwem tej platformy.
- Możliwości inwestycyjne: Rachunek RDG umożliwia osobom fizycznym inwestowanie w szerokie spektrum rządowych papierów wartościowych, w tym bony skarbowe (T-Bills), terminowe papiery wartościowe rządu (Dated Government Securities), suwerenne obligacje złota (Sovereign Gold Bonds, SGB; od lutego 2024 r. nie emituje się nowych transz) oraz stanowe pożyczki rozwojowe (State Development Loans, SDL). Taki zakres instrumentów zapewnia inwestorom dostęp do zróżnicowanej oferty, odpowiadającej różnej skłonności do ryzyka i różnym horyzontom inwestycyjnym.
- Mechanizm transakcji: Zakup i sprzedaż papierów wartościowych mogą być realizowane za pośrednictwem portalu RBI Retail Direct. Program umożliwia wygodny udział zarówno w rynku pierwotnym (bezpośredni zakup od rządu), jak i w rynku wtórnym (kupno i sprzedaż między inwestorami), zapewniając tym samym elastyczność strategii inwestycyjnych.
- Efektywność kosztowa: Istotną zaletą programu RBI Retail Direct są minimalne lub zerowe koszty transakcyjne, co stanowi celowe rozwiązanie zachęcające do udziału inwestorów detalicznych. Dzięki temu program pozostaje dostępny dla szerokiej grupy ludności, bez zniechęcającego wpływu wysokich opłat.
- Bezpieczeństwo i przejrzystość: Program jest wsparty solidną infrastrukturą i wiarygodnością Reserve Bank of India, co zapewnia bezpieczeństwo inwestycji. Przejrzyste funkcjonowanie programu, oparte na jasnych wytycznych i przepisach, wzmacnia zaufanie inwestorów.
- Dematerializacja i wygoda: Papiery wartościowe nabywane w ramach programu RBI Retail Direct są przechowywane w formie zdematerializowanej, co eliminuje potrzebę posiadania certyfikatów w formie papierowej i tym samym upraszcza proces inwestowania. Takie cyfrowe podejście zwiększa wygodę i zmniejsza obciążenia administracyjne inwestorów.
Podsumowując, program RBI Retail Direct jest przełomową inicjatywą, która upowszechnia dostęp do rządowych papierów wartościowych w Indiach i oferuje inwestorom detalicznym bezpieczną, tanią i wygodną platformę inwestowania w G-Secs. Inicjatywa ta nie tylko poszerza bazę inwestorów w papiery wartościowe skarbu państwa, lecz także przyczynia się do podnoszenia wiedzy finansowej i niezależności ogółu społeczeństwa, umożliwiając bezpośrednie inwestowanie w instrumenty gwarantowane przez państwo.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.