
Płatności i przelewy
SEPA
STEP2 SEPA Credit Transfer (SCT)
Usługa STEP2 SEPA Credit Transfer (SCT) oferowana przez EBA Clearing.
SEPA jest inicjatywą Unii Europejskiej (UE) mającą na celu uproszczenie i ujednolicenie elektronicznych transakcji płatniczych w Europie. SEPA obejmuje wszystkie państwa UE i Europejskiego Obszaru Gospodarczego (EOG), a także innych uczestników, takich jak Szwajcaria, Zjednoczone Królestwo, Monako, San Marino, Andora i Watykan. Głównym celem SEPA jest stworzenie jednolitego, zintegrowanego rynku płatności denominowanych w euro, dzięki któremu transakcje transgraniczne będą równie łatwe i sprawne jak krajowe. Schematy SEPA obejmują przelewy (SCT), przelewy natychmiastowe (SCT Inst) oraz polecenia zapłaty (SDD Core i SDD B2B).
Usługa STEP2 SEPA Credit Transfer (SCT) jest ogólnoeuropejską izbą rozliczeniową (PE-ACH, Pan-European Automated Clearing House) prowadzoną przez EBA Clearing, ogólnoeuropejskiego dostawcę infrastruktury płatniczej należącego do banków. Usługa SCT umożliwia bankom i instytucjom finansowym wysyłanie i odbieranie płatności SEPA w całym regionie SEPA.
Usługa STEP2 SCT działa w następujący sposób:
- Zasięg ogólnoeuropejski: Usługa SCT umożliwia uczestniczącym bankom wysyłanie i odbieranie przelewów SEPA, docierając do wszystkich pozostałych instytucji finansowych w obszarze SEPA. Zapewnia to sprawną realizację płatności denominowanych w euro ponad granicami.
- Odporność i odtwarzanie po awarii: usługa SCT została zaprojektowana z wysoką odpornością i pełnymi funkcjami odtwarzania po awarii, co zapewnia ciągłe, bezpieczne i sprawne przetwarzanie płatności SEPA, nawet w przypadku zakłóceń technicznych lub awarii.
- Rozrachunek w T2: Uczestnicy usługi SCT rozliczają swoje pozycje STEP2 za pośrednictwem T2, czyli systemu rozrachunku brutto w czasie rzeczywistym (RTGS) Eurosystemu dla płatności o wysokiej wartości w euro. STEP2 tworzy najpierw dwustronne pozycje brutto dla każdego uczestnika i przekazuje o nich informacje. Następnie oblicza wielostronne pozycje netto i rozlicza je w T2 w ramach procedur rozrachunku systemów zewnętrznych.
- Komunikaty uzgodnieniowe: Uczestnicy mogą otrzymywać z systemu T2 powiadomienia i zestawienia w formacie ISO 20022 (camt.054, camt.053) do celów uzgadniania. Komunikaty te zawierają potwierdzenia transakcji, wyciągi z rachunków oraz raporty o saldach, co może pomóc uczestnikom w weryfikacji i uzgadnianiu operacji na ich rachunkach.
Podsumowując, SEPA to inicjatywa UE mająca na celu uproszczenie i ujednolicenie elektronicznych transakcji płatniczych w Europie, tak aby płatności transgraniczne były równie łatwe jak krajowe. Usługa STEP2 SCT prowadzona przez EBA Clearing to paneuropejska automatyczna izba rozliczeniowa, która umożliwia bankom i instytucjom finansowym wysyłanie i odbieranie przelewów SEPA w całym obszarze SEPA. Usługa działa z wysoką odpornością i funkcjami odtwarzania po awarii, a pozycje uczestników rozlicza za pośrednictwem T2, co zapewnia bezpieczne, sprawne i płynne transakcje denominowane w euro ponad granicami.
Tryby przetwarzania Step2-T
STEP2-T
Fundament europejskiego rozliczania płatności SEPA
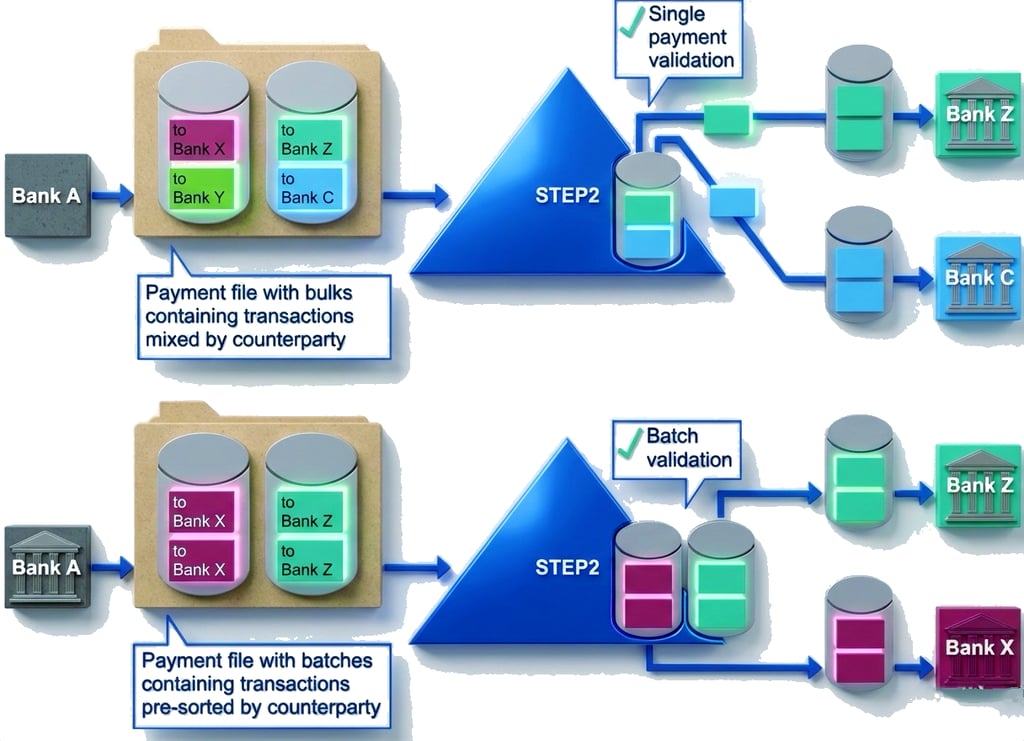
STEP2-T to ogólnoeuropejski system płatności detalicznych na dużą skalę, przeznaczony do przetwarzania płatności masowych denominowanych w euro. Jest prowadzony przez EBA CLEARING i stanowi kluczowy element europejskiej infrastruktury rynkowej płatności, odgrywając centralną rolę w umożliwianiu zharmonizowanych płatności bezgotówkowych na terenie Europejskiego Obszaru Gospodarczego.
Platforma obsługuje przelewy SEPA (SEPA Credit Transfers, SCT) oraz polecenia zapłaty SEPA (SEPA Direct Debits, SDD), zapewniając wysoce zautomatyzowane, ustandaryzowane i odporne środowisko rozliczeniowe dla transgranicznych i krajowych płatności w euro.
Kluczowe fakty w skrócie
- Operator systemu: EBA CLEARING
- Pierwsze uruchomienie: kwiecień 2003 r.
- Główna funkcja: rozliczanie przelewów i poleceń zapłaty SEPA
- Uczestnicy: Uczestnicy bezpośredni oraz banki osiągalne pośrednio w całym obszarze SEPA
- Waluta rozliczenia: euro (EUR)
Tło i rozwój
STEP2 został uruchomiony w 2003 roku jako pierwsza ogólnoeuropejska automatyczna izba rozliczeniowa (PE-ACH), z wyraźnym celem wspierania powstającej Jednolitej Strefy Płatności w Euro. Jego utworzenie rozwiązało problem rozdrobnienia krajowych systemów rozliczeniowych i umożliwiło bankom przetwarzanie transgranicznych płatności w euro z taką samą sprawnością jak transakcji krajowych.
Platforma była od tego czasu kilkakrotnie rozbudowywana i przebudowywana, aby sprostać rosnącym wolumenom oraz dodatkowym cyklom rozliczeniowym.
Projekt funkcjonalny i model operacyjny
STEP2-T został zaprojektowany z myślą o przetwarzaniu płatności detalicznych o dużym wolumenie. Rozlicza przelewy SEPA Credit Transfer oraz polecenia zapłaty SEPA Direct Debit w kilku cyklach rozliczeniowych w ciągu dnia roboczego.
Do kluczowych cech strukturalnych należą:
- Wysoki stopień automatyzacji: przetwarzanie typu straight-through przy minimalnej interwencji ręcznej.
- Standaryzowane komunikaty: Pełna zgodność z formatami ISO 20022, zapewniająca interoperacyjność i spójność w różnych jurysdykcjach.
- Dostępność operacyjna: cykle rozliczeniowe w dni robocze systemu T2, z rozrachunkiem w pieniądzu banku centralnego.
STEP2-T jest izbą rozliczeniową, a nie systemem RTGS: dokonuje kompensowania pozycji i rozlicza je w pieniądzu banku centralnego w systemie T2.
Znaczenie strategiczne i integracja rynkowa
STEP2-T w istotny sposób przyczynia się do integracji europejskiego rynku płatniczego. Dzięki jednej, zharmonizowanej platformie rozliczeniowej dla instrumentów SEPA likwiduje bariery krajowe, obniża koszty przetwarzania i zwiększa przejrzystość zarówno dla banków, jak i klientów korporacyjnych.
System jest interoperacyjny z innymi izbami rozliczeniowymi SEPA, a rozrachunek następuje w T2.
Przetwarza on dużą część transakcji SEPA, od wypłat wynagrodzeń i płatności na rzecz dostawców po polecenia zapłaty konsumentów.
Obecna sytuacja w europejskim otoczeniu płatniczym
STEP2-T to jedna z największych platform rozliczeniowych SEPA. Uzupełnia ją system płatności natychmiastowych RT1 prowadzony przez EBA CLEARING, uruchomiony w listopadzie 2017 r.
RT1 obsługuje płatności natychmiastowe; STEP2-T obsługuje płatności detaliczne niebędące płatnościami natychmiastowymi.
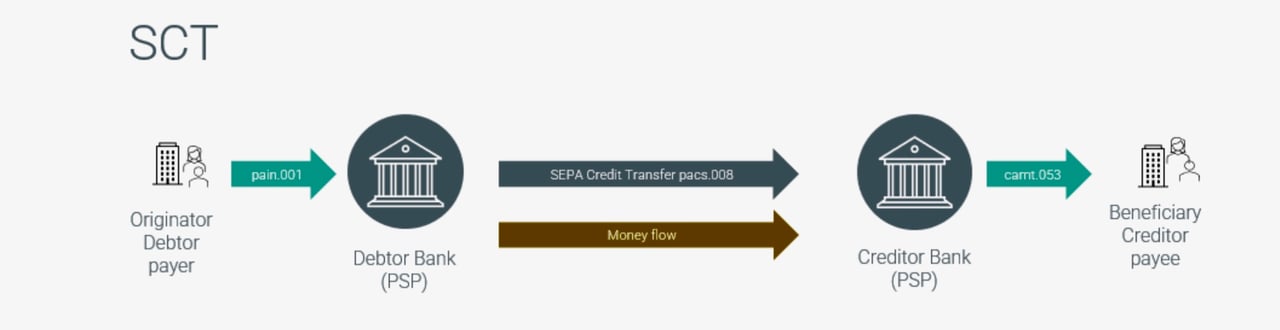
Natychmiastowy przelew SEPA (SEPA Instant Credit Transfer)
W UE przelewy natychmiastowe w euro realizowane są zgodnie ze schematem SEPA Instant Credit Transfer (SCT Inst) Europejskiej Rady ds. Płatności, uruchomionym w listopadzie 2017 r. Usługa jest dostępna przez 24 godziny na dobę, 365 dni w roku, a dostawca usług płatniczych (PSP) odbiorcy musi w ciągu dziesięciu sekund potwierdzić, czy środki zostały udostępnione odbiorcy. Schemat nie przewiduje już maksymalnej kwoty. Zgodnie z rozporządzeniem w sprawie płatności natychmiastowych (UE) 2024/886 dostawcy usług płatniczych w strefie euro muszą od stycznia 2025 r. umożliwiać odbieranie płatności natychmiastowych, a od października 2025 r. ich wysyłanie, po cenie nie wyższej niż w przypadku standardowych przelewów oraz z weryfikacją odbiorcy płatności (Verification of Payee).

SEPA Direct Debit (SDD)
SEPA Direct Debit (SDD)
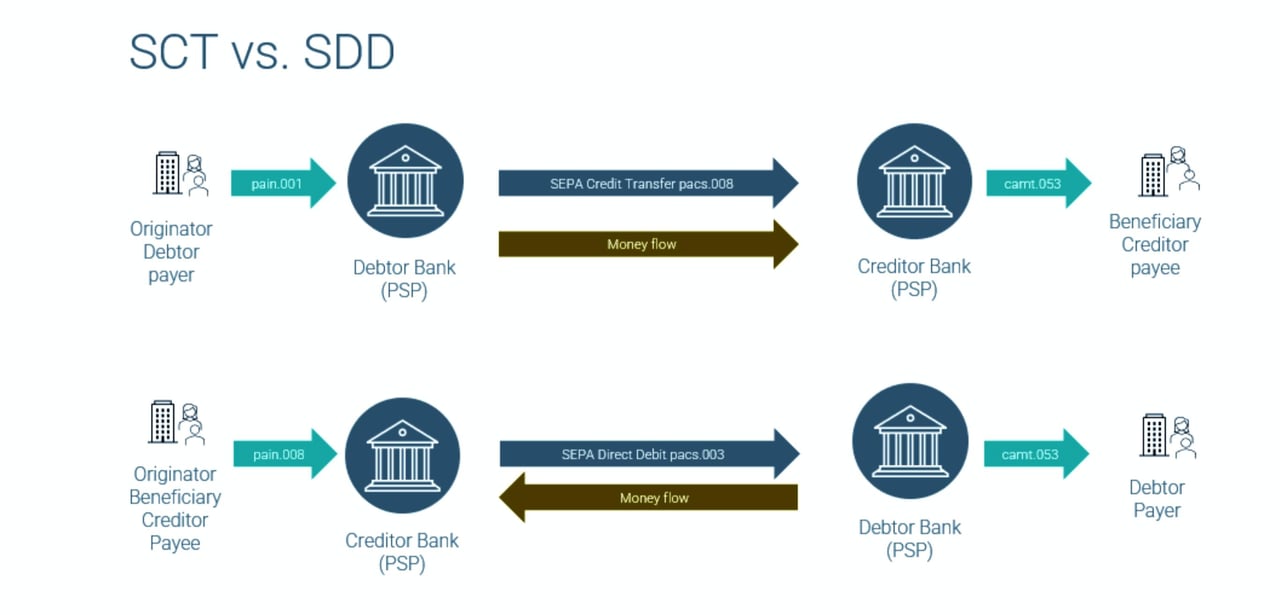
Polecenie zapłaty SEPA (SEPA Direct Debit) to metoda płatności w ramach jednolitego obszaru płatności w euro (SEPA), umożliwiająca przedsiębiorstwom i osobom fizycznym pobieranie płatności denominowanych w euro z rachunków bankowych dłużników w dowolnym miejscu strefy SEPA. Upraszcza ona transgraniczne transakcje polecenia zapłaty poprzez ustanowienie ujednoliconych ram oraz uproszczenie procesu zarówno dla wierzycieli, jak i dłużników.
Istnieją dwa główne rodzaje systemów polecenia zapłaty SEPA:
- SEPA Direct Debit Core (SDD Core): Schemat ten jest przeznaczony zarówno dla transakcji konsumenckich, jak i transakcji między przedsiębiorcami. W ramach tego schematu dłużnik może zażądać zwrotu autoryzowanego obciążenia w ciągu ośmiu tygodni bez podawania przyczyny, a w przypadku obciążenia nieautoryzowanego – w ciągu 13 miesięcy.
- SEPA Direct Debit Business-to-Business (SDD B2B): Schemat ten jest zarezerwowany dla dłużników będących przedsiębiorcami. W przypadku autoryzowanych inkas nie przysługuje prawo do zwrotu; w zamian bank dłużnika musi zweryfikować każde inkaso na podstawie danych mandatu potwierdzonych przez dłużnika.
Aby zainicjować transakcję polecenia zapłaty SEPA (SEPA Direct Debit), muszą zostać spełnione następujące warunki wstępne:
- Identyfikator wierzyciela (CI): Wierzyciel musi uzyskać unikalny identyfikator wierzyciela od właściwego organu krajowego (np. w Niemczech od Deutsche Bundesbank). CI służy do identyfikacji wierzyciela we wszystkich transakcjach poleceń zapłaty SEPA i pomaga zachować czytelną ścieżkę audytu.
- Rachunki bankowe: Zarówno wierzyciel, jak i dłużnik muszą posiadać rachunki bankowe w instytucjach finansowych mających siedzibę w strefie SEPA.
- Bank zgodny ze standardem SEPA: Banki dłużnika i wierzyciela muszą być zgodne ze standardem SEPA, tzn. muszą być w stanie przetwarzać transakcje SEPA zgodnie z ustalonymi zasadami i przepisami.
- Mandat polecenia zapłaty SEPA: Dłużnik musi podpisać mandat upoważniający wierzyciela do pobierania płatności z jego rachunku bankowego. Mandat musi zawierać szczegółowe dane, takie jak informacje o rachunku bankowym dłużnika, identyfikator wierzyciela (CI) oraz warunki umowy.
- Powiadomienie: Wierzyciel jest zobowiązany powiadomić dłużnika o zbliżającej się transakcji polecenia zapłaty, w tym o jej kwocie i terminie płatności, zgodnie z zasadami konkretnego schematu SEPA Direct Debit, który jest stosowany.
- Złożenie transakcji: Wierzyciel musi złożyć transakcję polecenia zapłaty w swoim banku w przepisanym formacie (ISO 20022 XML). Bank wierzyciela przekazuje następnie transakcję do banku dłużnika w celu jej przetworzenia.
- Wykonanie transakcji: Bank dłużnika weryfikuje ważność mandatu oraz dostępność środków przed wykonaniem transakcji. W przypadku powodzenia środki są przekazywane z rachunku dłużnika na rachunek wierzyciela.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.
Jeżeli chcą Państwo dowiedzieć się więcej o przekazywaniu środków za pośrednictwem systemu bankowości korespondencyjnej, prosimy o kontakt z naszym Dyrektorem ds. bankowości korespondencyjnej, M. Amri Elarisse
