
Płatności i przelewy
Płatności w CBDC
Projekt mBridge: rewolucja w płatnościach transgranicznych dzięki technologii wielu walut cyfrowych banków centralnych (CBDC)
Przegląd
Projekt mBridge został zainicjowany przez BIS Innovation Hub Hong Kong Centre wraz z kilkoma bankami centralnymi i ma na celu zmianę otoczenia płatności transgranicznych poprzez wdrożenie walut cyfrowych banków centralnych (CBDC). Projekt ma rozwiązać długotrwałe nieefektywności obecnych międzynarodowych systemów płatniczych, takie jak wysokie koszty, niska szybkość transakcji i złożoność operacyjna.
Banki centralne założycielskie i uczestniczące
Projekt mBridge został zapoczątkowany wspólnym wysiłkiem banków centralnych Tajlandii, Hongkongu, Chin i Zjednoczonych Emiratów Arabskich. Saudyjski Bank Centralny został pełnoprawnym uczestnikiem w czerwcu 2024 r. Projekt osiągnął etap minimalnego produktu zdatnego do użytku (MVP) w połowie 2024 r.; w październiku 2024 r. BIS wycofał się z projektu i przekazał platformę uczestniczącym bankom centralnym. We wrześniu 2026 r. Saudyjski Bank Centralny zakończył udział w projekcie po zakończeniu fazy testowej.
Projekt przyciągnął również liczną grupę obserwatorów spośród banków centralnych i organizacji międzynarodowych, w tym Międzynarodowy Fundusz Walutowy (MFW) oraz Bank Światowy. Wśród obserwatorów znaleźli się:
- Azjatycki Bank Inwestycji Infrastrukturalnych
- Bangko Sentral ng Pilipinas (Filipiny)
- Bank Indonezji
- Bank Francji
- Bank Izraela
- Bank Włoch
- Bank Korei
- Bank Centralny Bahrajnu
- Bank Centralny Chile
- Europejski Bank Centralny
- New York Innovation Centre Rezerwy Federalnej w Nowym Jorku
- Saudyjski Bank Centralny
- itd.
Fundament technologiczny
Technologiczną podstawą mBridge jest mBridge Ledger, wyspecjalizowana platforma blockchain zaprojektowana do obsługi płatności transgranicznych i transakcji walutowych typu peer-to-peer w czasie rzeczywistym. Platforma ta umożliwia uczestniczącym bankom centralnym bezpośrednią emisję i wymianę CBDC, ograniczając tym samym zależność od tradycyjnych sieci bankowości korespondencyjnej, które zazwyczaj charakteryzują się opóźnieniami i wysokimi kosztami.
Księga mBridge Ledger została zaprojektowana z myślą o modułowości i skalowalności, co ułatwia jej płynną integrację z istniejącymi krajowymi systemami płatniczymi oraz umożliwia przyszły rozwój. Takie podejście zapewnia platformie zdolność dostosowywania się do zmieniającego się otoczenia technologicznego i regulacyjnego.
Pilotaż i wyniki
W 2022 roku w ramach projektu mBridge przeprowadzono pilotaż z transakcjami o rzeczywistej wartości z udziałem 20 banków komercyjnych z czterech jurysdykcji założycielskich: 164 płatności i transakcje walutowe o łącznej wartości ponad 22 mln USD, rozliczone w ciągu kilku sekund. BIS stwierdził, że wielowalutowa platforma CBDC może znacząco zwiększyć efektywność, szybkość i przejrzystość płatności transgranicznych.
Przyszłe kierunki rozwoju
Po osiągnięciu etapu MVP harmonogram prac przyjęty przez uczestników obejmuje:
- Zautomatyzowana interoperacyjność: usprawnienie integracji platformy z krajowymi systemami płatniczymi w celu zapewnienia płynnego przebiegu transakcji.
- Zarządzanie płynnością: Wprowadzenie narzędzi do kolejkowania transakcji i zarządzania priorytetami w celu optymalizacji płynności.
- Prywatność danych i ład korporacyjny: opracowywanie solidnych ram w zakresie ochrony danych oraz zgodności z regulacjami.
- Rozszerzanie uczestnictwa: zapraszanie kolejnych jurysdykcji i uczestników sektora prywatnego do przystąpienia do platformy oraz do badania nowych zastosowań
W skrócie
Projekt mBridge stanowi pionierską próbę nowego spojrzenia na przyszłość płatności transgranicznych z wykorzystaniem CBDC i technologii blockchain. Poprzez wspieranie ściślejszej współpracy między bankami centralnymi i wykorzystanie zaawansowanych rozwiązań technologicznych mBridge dąży do stworzenia sprawniejszego, tańszego i bardziej przejrzystego międzynarodowego ekosystemu płatniczego. Od czasu wycofania się BIS dalszy rozwój projektu pozostaje w gestii uczestniczących banków centralnych.
Projekt Icebreaker
Wspólne przedsięwzięcie Banku Rozrachunków Międzynarodowych (BIS) oraz banków centralnych Izraela, Norwegii i Szwecji. Projekt, w ramach którego badano korzyści i wyzwania związane z wykorzystaniem detalicznych walut cyfrowych banków centralnych (CBDC) w płatnościach międzynarodowych, został zakończony w 2023 r.
Projekt zweryfikował wykonalność techniczną przeprowadzania transakcji transgranicznych i wielowalutowych pomiędzy różnymi eksperymentalnymi systemami detalicznych CBDC. Zastosowano w nim model hub-and-spoke, w którym transakcja transgraniczna zostaje rozłożona na dwie płatności krajowe, obsługiwane przez dostawcę usług walutowych działającego w obu systemach krajowych. Dzięki takiemu podejściu detaliczne CBDC nigdy nie muszą opuszczać własnych systemów.
Model Project Icebreaker pozwala wielu dostawcom usług wymiany walut przesyłać kwotowania do centralnego węzła systemu, który następnie automatycznie wybiera najtańszą opcję dla użytkownika końcowego. Taka konkurencyjna konstrukcja ogranicza ryzyko niewystarczającej płynności w wybranej parze walutowej, które może skutkować wyższymi opłatami lub opóźnieniami transakcji. Model typu hub-and-spoke minimalizuje również ryzyko rozrachunku i ryzyko kontrahenta dzięki skoordynowanym płatnościom w pieniądzu banku centralnego i umożliwia realizację transakcji transgranicznych w ciągu kilku sekund.
Projekt stanowi wzorzec dla krajów rozważających opracowanie krajowej waluty cyfrowej banku centralnego (CBDC) i rozszerzenie jej na transakcje transgraniczne. Zapewnia również bankom centralnym głębsze zrozumienie technologii oraz technicznych i politycznych wyborów dostępnych przy wdrażaniu detalicznych CBDC. Projekt kładzie nacisk na skalowalność, interoperacyjność i prostotę, przy minimalnych wymogach technicznych dotyczących integracji systemów krajowych działających w różnych technologiach.
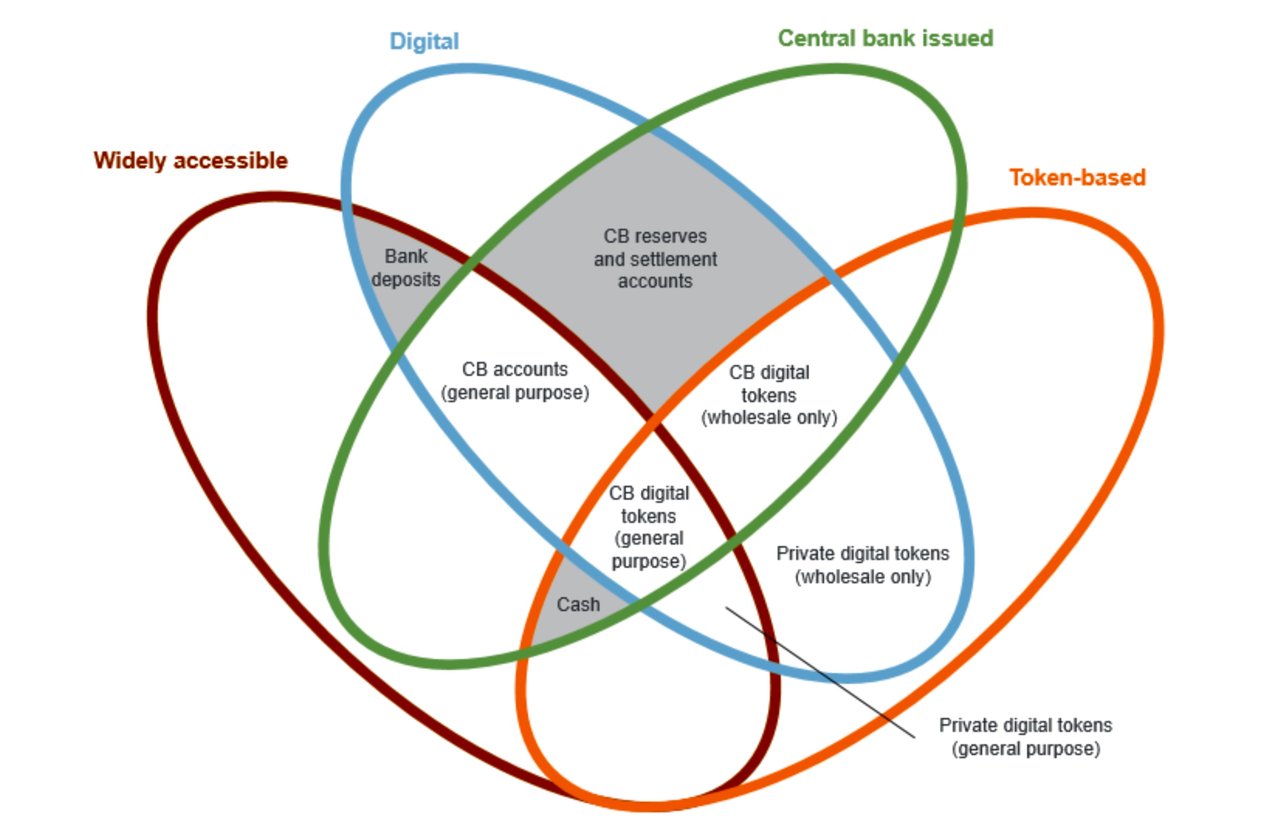
E-CNY: główne cele, zasady przewodnie i kwestie włączenia finansowego
e-CNY, znany również jako cyfrowy juan, jest cyfrowym odpowiednikiem chińskiej waluty fiducjarnej – juana. W odróżnieniu od aktywów finansowych, takich jak akcje czy obligacje, e-CNY został zaprojektowany jako bezpośrednie roszczenie wobec banku centralnego o statusie prawnego środka płatniczego. Co istotne, e-CNY nie jest kryptowalutą opartą na blockchainie, co odróżnia go od innych walut cyfrowych, takich jak Bitcoin czy Ethereum.
Zmiana od 1 stycznia 2026 r.: salda e-CNY przechowywane w portfelach upoważnionych banków komercyjnych są klasyfikowane jako zobowiązania z tytułu depozytów bankowych. Podlegają oprocentowaniu zgodnie z obowiązującymi zasadami dotyczącymi stóp depozytowych, są objęte gwarancją depozytów i wliczają się do podstawy rezerwy obowiązkowej; instytucje płatnicze niebędące bankami muszą utrzymywać 100% rezerw w odniesieniu do zarządzanego przez nie e-CNY. Do końca listopada 2025 r. e-CNY zarejestrowało 3,48 mld transakcji o łącznej wartości skumulowanej 16,7 bln CNY, w przeważającej mierze w obrębie Chin.
Poniższy opis celów i konstrukcji opiera się na białej księdze PBoC z 2021 r. i odzwierciedla pierwotną konstrukcję zbliżoną do gotówki.
I. Główne cele i wizja e-CNY
Rozwój chińskiego systemu e-CNY ma na celu stworzenie cyfrowej wersji renminbi, która zaspokoi zapotrzebowanie społeczeństwa na gotówkę w erze gospodarki cyfrowej. System ten będzie wspierał rozwój infrastruktury płatności detalicznych i zwiększy efektywność systemu płatniczego równolegle z rozwojem gospodarki cyfrowej w Chinach.
1. Zwiększanie efektywności systemów płatniczych banków centralnych
Innowacje technologiczne, zwłaszcza w gospodarce cyfrowej, są kluczowym czynnikiem rozwoju gospodarczego. Potrzebne są bezpieczniejsze i bardziej inkluzywne infrastruktury płatności detalicznych, stanowiące dobro publiczne zapewniane przez banki centralne. Jako ważna infrastruktura finansowa system e-CNY w jeszcze większym stopniu zaspokoi zróżnicowane potrzeby płatnicze ogółu społeczeństwa i zwiększy efektywność infrastruktur finansowych. Ponadto, ponieważ transakcje w e-CNY są rozliczane z chwilą zapłaty, przedsiębiorstwa i podmioty z nimi powiązane mogą poprawić swoje przepływy pieniężne, korzystając jednocześnie z wygodniejszych usług płatniczych.
2. Zapewnienie kopii zapasowej dla systemu detalicznego
Wielkie firmy technologiczne stały się krytyczną infrastrukturą płatności detalicznych, a każda awaria może istotnie wpłynąć na funkcjonowanie systemów płatniczych i potencjalnie wprowadzić ryzyko systemowe. E-CNY, jako bezpośrednie roszczenie wobec banku centralnego, poparte wiarygodnością kredytową państwa i statusem prawnego środka płatniczego, może stanowić niezawodne zabezpieczenie systemu detalicznego opartego na depozytach w bankach komercyjnych. Oferuje zróżnicowane produkty płatnicze, zwiększając efektywność i bezpieczeństwo płatności.
3. Zapewnienie równego dostępu i włączenia finansowego
Wraz z rozwojem technologii cyfrowych i płatności elektronicznych użycie gotówki w płatnościach detalicznych maleje. Mandatem banku centralnego pozostaje jednak zapewnienie społeczeństwu bezpośredniego dostępu do gotówki oraz utrzymanie spójności jednostki rozrachunkowej w epoce gospodarki cyfrowej poprzez digitalizację gotówki. System e-CNY zwiększy dostępność usług finansowych, oferując pieniądz fiducjarny szerokiej grupie ludności w różnorodnych scenariuszach.
4. Odzwierciedlenie inicjatyw międzynarodowych i usprawnienie płatności transgranicznych
Płatności transgraniczne wiążą się z różnymi spornymi kwestiami, takimi jak suwerenność monetarna, polityka kursowa i wymogi regulacyjne. Choć e-CNY jest technicznie gotowy do zastosowań transgranicznych, obecnie został zaprojektowany głównie z myślą o krajowych płatnościach detalicznych. W przyszłości Ludowy Bank Chin (PBoC) będzie aktywnie odpowiadał na inicjatywy G20 i innych organizacji międzynarodowych na rzecz usprawnienia płatności transgranicznych oraz zbada możliwość zastosowania CBDC w scenariuszach transgranicznych. PBoC rozważy pilotażowe programy płatności transgranicznych i podejmie współpracę z właściwymi bankami centralnymi i organami nadzoru monetarnego w celu ustanowienia mechanizmów wymiany oraz współpracy regulacyjnej w zakresie cyfrowej waluty fiducjarnej, kierując się zasadami „braku zakłóceń”, „zgodności z przepisami” i „interoperacyjności”.
II. Zasady przewodnie projektowania e-CNY i zarządzania danymi
1. Zasady przewodnie
Zgodność z przepisami prawa i regulacjami
Konstrukcja instytucjonalna systemu e-CNY jest w pełni zgodna z przepisami dotyczącymi zarządzania renminbi, przeciwdziałania praniu pieniędzy, przeciwdziałania finansowaniu terroryzmu (AML/CFT), regulacji dewizowych oraz ochrony danych i prywatności. Funkcjonowanie e-CNY mieści się w ramach systemu regulacyjnego.
Bezpieczeństwo i wygoda
E-CNY jest hybrydowym instrumentem płatniczym opartym na wartości, quasi-rachunkowym i rachunkowym, posiadającym status prawnego środka płatniczego oraz luźno powiązanym z rachunkiem. Taka elastyczność umożliwia różnorodne płatności online i offline, ograniczając trudności wynikające z niskiego poziomu kompetencji technologicznych i ograniczonego zasięgu sieci telekomunikacyjnych. System operacyjny e-CNY jest bezpieczny, użyteczny, skalowalny i zapewnia równoległe przetwarzanie, gwarantując ciągłość działania.
Otwartość i kompatybilność
PBoC wykorzystuje przewagi i doświadczenie upoważnionych operatorów, wspierając konkurencję technologiczną i aktualizacje zgodnie z zasadą dostosowywania się do zmieniających się czasów, aby uniknąć nadmiernej koncentracji ryzyka operacyjnego systemu. System e-CNY wspiera interoperacyjność z tradycyjnymi elektronicznymi systemami płatniczymi, łącząc portfele cyfrowe różnych operatorów oraz portfele e-CNY z rachunkami bankowymi, co zwiększa interoperacyjność instrumentów płatniczych.
2. Konstrukcja e-CNY
System e-CNY opiera się na architekturze dwupoziomowej, w której PBoC odpowiada za emisję, wycofywanie z obiegu, połączenia między instytucjami oraz zarządzanie ekosystemem portfeli. PBoC starannie wybiera banki komercyjne o znacznym kapitale i potencjale technologicznym jako uprawnionych operatorów świadczących usługi wymiany e-CNY. Pozostałe banki komercyjne i instytucje, pod scentralizowanym zarządem PBoC, wspólnie świadczą usługi związane z obiegiem e-CNY. System dwupoziomowy wykorzystuje zasoby, kadry i technologie uprawnionych operatorów, wspierając system rynkowy, który sprzyja innowacjom i konkurencji. Oczekuje się, że przyzwyczajenie społeczeństwa do korzystania z usług finansowych za pośrednictwem banków komercyjnych zwiększy akceptację e-CNY.
3. Zarządzanie danymi
System e-CNY opiera się na zasadzie „anonimowości dla transakcji o niskiej wartości i identyfikowalności dla transakcji o wysokiej wartości”, przy priorytetowym traktowaniu ochrony danych osobowych i prywatności. Jego celem jest zapewnienie anonimowych usług płatniczych o niskiej wartości, opartych na cechach ryzyka i logice przetwarzania informacji obecnych systemów płatności elektronicznych. Aby zapobiegać wykorzystywaniu e-CNY w działalności przestępczej, takiej jak oszustwa telefoniczne, hazard internetowy, pranie pieniędzy i uchylanie się od opodatkowania, transakcje muszą być zgodne z wymogami AML/CFT. System e-CNY gromadzi mniej informacji o transakcjach niż tradycyjne systemy płatności elektronicznych i nie przekazuje informacji podmiotom trzecim ani innym organom państwowym, chyba że przewidują to przepisy prawa.
III. Związek między e-CNY a włączeniem finansowym
W usługach płatniczych nadal istnieje luka cyfrowa, zwłaszcza na obszarach oddalonych o słabym zasięgu sieci telekomunikacyjnych, co ogranicza możliwości korzystania przez część osób z technologii finansowych. Analfabetyzm oraz brak umiejętności obsługi smartfonów utrudniają również osobom w niekorzystnej sytuacji dostęp do cyfrowych usług finansowych. Małe i średnie banki oraz instytucje mikrofinansowe, ukierunkowane na lokalne przedsiębiorstwa, napotykają trudności w transformacji cyfrowej z uwagi na ograniczone zaplecze technologiczne.
E-CNY, emitowany przez PBoC i służący przede wszystkim krajowym płatnościom detalicznym, jest dobrem publicznym, które sprzyja włączeniu finansowemu.
1. Zwiększanie dostępności usług płatniczych
Konstrukcja oparta na luźnym powiązaniu z rachunkiem umożliwia osobom wykluczonym z systemu bankowego lub korzystającym z niego w ograniczonym zakresie, zamieszkałym na obszarach ubogich i oddalonych, ubieganie się o portfele cyfrowe bez otwierania rachunku bankowego, co rozszerza zasięg usług finansowych. Funkcja płatności offline w e-CNY umożliwia osobom na obszarach o słabym zasięgu sieci dostęp do podstawowych usług finansowych, wzmacniając włączenie finansowe.
2. Obniżanie kosztów i poprawa przystępności cenowej
PBoC nie pobiera opłat od upoważnionych operatorów ani od indywidualnych użytkowników, a operatorzy nie pobierają od użytkowników opłat za usługi wymiany, co zmniejsza obciążenia gospodarki realnej i usprawnia otoczenie biznesowe.
3. Zwiększanie efektywności płatności
Transakcje w e-CNY są rozliczane w momencie dokonania płatności, co znacząco zwiększa efektywność płatności oraz poprawia płynność przedsiębiorstw i podmiotów powiązanych. Programowalność e-CNY, osiągana dzięki inteligentnym kontraktom, umożliwia płatności warunkowe, płatności gwarantowane oraz inne złożone zastosowania, sprzyjając włączeniu finansowemu i innowacjom.
4. Wspieranie uczciwej konkurencji na rynku płatności detalicznych
E-CNY zapewnia równe warunki dostępu i infrastruktury, sprzyjając innowacjom i konkurencji między różnymi dostawcami usług płatniczych. Jako roszczenie wobec banku centralnego e-CNY znosi bariery instytucjonalne i platformowe na rynku płatności, umożliwiając płatności we wszystkich scenariuszach użycia, poszerzając dostępność detalicznych usług płatniczych i zwiększając dobrobyt społeczny.
Przypisy
Working Group on E-CNY Research and Development of the People’s Bank of China (2021): „Progress of Research & Development of E-CNY in China”.
Twierdzenia o e-CNY pod weryfikacją
W 2025 r. w mediach społecznościowych i w przeglądach prasowych krążyły uderzające dane dotyczące międzynarodowego zasięgu cyfrowego renminbi. Zweryfikowaliśmy je na podstawie źródeł pierwotnych – PBoC, BIS, SWIFT i MFW.
| Roszczenie | Co wynika z dokumentacji |
|---|---|
| „W dniu 17 marca 2025 r. PBoC ogłosił, że transgraniczny system e-CNY jest w pełni połączony z dziesięcioma krajami ASEAN i sześcioma krajami Bliskiego Wschodu.” | Takiego ogłoszenia nie można znaleźć na stronie internetowej PBoC ani w głównych serwisach agencyjnych. Transgraniczne wykorzystanie e-CNY było pilotowane głównie w ramach mBridge (Chiny, Hongkong, Tajlandia, ZEA; Arabia Saudyjska w latach 2024–2026). |
| „Obejmuje to 38% światowego handlu i omija SWIFT.” | Nie jest to oficjalny wskaźnik; co najwyżej teoretyczny udział wymienionych gospodarek. Udział renminbi w płatnościach międzynarodowych w systemie SWIFT pozostaje na poziomie niskich jednocyfrowych wartości (SWIFT RMB Tracker), a jego udział w rezerwach światowych wynosi około 2% (IMF COFER). |
| „SWIFT potrzebuje 3–5 dni, e-CNY – 7 sekund; płatność z Hongkongu do Abu Zabi obniżyła opłaty o 98%.” | Pilotażowy projekt mBridge z 2022 roku rozliczył w ciągu kilku sekund 164 transakcje o łącznej wartości przekraczającej 22 mln USD (BIS). Wskaźnik 98% nie ma opublikowanego źródła. Sam Swift podał w 2018 roku, że prawie 50% płatności gpi było księgowanych na rachunkach w ciągu 30 minut. |
| „Płatność w ramach projektu »Dwa kraje, dwa parki« między Chinami a Indonezją została rozliczona w 8 sekund – 100 razy sprawniej.” | Informacja pochodzi wyłącznie z chińskich mediów; „100 razy” nie jest zdefiniowaną miarą, a dane transakcyjne nie zostały opublikowane. |
| „23 banki centralne prowadzą testy; podmioty handlujące energią z Bliskiego Wschodu obniżyły koszty rozliczeń o 75%.” | mBridge miał kilkudziesięciu obserwatorów, lecz obserwatorzy nie przeprowadzają transakcji. Nie opublikowano źródła dla wartości 75%. |
| „Rozliczenia w RMB z krajami ASEAN przekroczyły w 2024 r. 5,8 bln CNY; sześć państw ASEAN posiada rezerwy w RMB; Tajlandia rozliczyła swoją pierwszą transakcję handlową ropą naftową w cyfrowym RMB.” | Kwoty 5,8 bln CNY nie można powiązać z żadną publikacją PBoC. Kilka banków centralnych w regionie, takich jak Bank Negara Malaysia, utrzymuje rezerwy w RMB. Nie istnieje żadne źródło pierwotne dotyczące tajlandzkiej transakcji na rynku ropy rozliczonej w e-CNY. |
| „Integracja z systemem Beidou i łącznością kwantową zwiększyła efektywność na trasie arktycznej o 400%.” | Brak źródła; dana liczba pojawia się wyłącznie w artykułach wtórnych. |
| „87% państw świata korzysta z tego systemu; transgraniczne płatności w e-CNY przekraczają 1,2 bln USD w 200 krajach.” | Fałsz. Skumulowane transakcje w e-CNY o wartości 16,7 bln CNY do listopada 2025 r. (PBoC) mają niemal w całości charakter krajowy. Przytoczone dane wydają się mylić e-CNY z CIPS, czyli chińskim konwencjonalnym systemem rozliczeń w RMB. |
E-CNY jest dużym i poważnym projektem krajowym, a pilotaże transgraniczne są prowadzone. Twierdzenia o globalnym przyjęciu nie znajdują jednak potwierdzenia w danych źródłowych: dolar amerykański i SWIFT pozostają dominujące w płatnościach transgranicznych.
Amerykańskie ramy regulacyjne dla kryptoaktywów: ustawa GENIUS Act, ustawa CLARITY Act i zakaz CBDC
Stan na październik 2026 r.: ustawa GENIUS Act dotycząca stablecoinów płatniczych obowiązuje od 18 lipca 2025 r. Ustawa CLARITY Act dotycząca struktury rynku została przyjęta przez Izbę Reprezentantów 17 lipca 2025 r. (294–134), lecz utknęła w Senacie, gdzie głosowanie w sprawie zakończenia debaty (cloture) zakończyło się niepowodzeniem stosunkiem głosów 49–50 w dniu 15 września 2026 r. Ustawa Anti-CBDC Surveillance State Act została przyjęta przez Izbę Reprezentantów tego samego dnia (219–210), lecz nie weszła w życie; natomiast zakaz emisji przez Rezerwę Federalną cyfrowej waluty banku centralnego do 31 grudnia 2030 r. wszedł w życie w lipcu 2026 r. w ramach ustawy 21st Century ROAD to Housing Act.
1. GENIUS Act (ustawa)
- Płatnicze stablecoiny muszą być zabezpieczone co najmniej w relacji 1:1 wysokiej jakości płynnymi aktywami rezerwowymi: gotówką, depozytami bankowymi, bonami skarbowymi o terminie zapadalności do 93 dni, umowami z przyrzeczeniem odkupu (repo) oraz rządowymi funduszami rynku pieniężnego.
- Trzy rodzaje dopuszczonych emitentów: spółki zależne ubezpieczonych instytucji depozytowych, federalnie uprawnieni emitenci niebędący bankami, podlegający nadzorowi OCC, oraz emitenci uprawnieni na poziomie stanowym z wyemitowanymi instrumentami o wartości do 10 mld USD.
- Comiesięczne publiczne ujawnianie rezerw, badane przez zarejestrowaną firmę audytorską; posiadacze mają pierwszeństwo w razie niewypłacalności emitenta.
- Emitenci podlegają ustawie Bank Secrecy Act i nie mogą wypłacać posiadaczom odsetek ani zysku.
- Po upływie trzech lat od uchwalenia ustawy dostawcy usług w zakresie aktywów cyfrowych nie będą mogli oferować stablecoinów płatniczych, które nie są dopuszczone na mocy tej ustawy.
- Stablecoiny płatnicze nie są papierami wartościowymi ani towarami w rozumieniu prawa federalnego.
2. Ustawa CLARITY (projekt ustawy)
- Zakładałaby podział jurysdykcji między SEC a CFTC: CFTC byłaby właściwa dla towarów cyfrowych będących przedmiotem obrotu w dojrzałych sieciach blockchain, a SEC dla ofert pierwotnych i kontraktów inwestycyjnych.
- Chroniłoby samodzielne przechowywanie aktywów oraz transfery typu peer-to-peer.
- Nie jest to obowiązujące prawo: uchwalenie w obecnej kadencji Kongresu uznaje się za mało prawdopodobne.
3. Zakaz CBDC
- Rozporządzenie wykonawcze nr 14178 z dnia 23 stycznia 2025 r. zakazuje agencjom federalnym tworzenia lub promowania CBDC.
- Od lipca 2026 r. przepisy ustawy zakazują Rezerwie Federalnej emisji CBDC do dnia 31 grudnia 2030 r.
Porównanie z Unią Europejską
- MiCA ma zastosowanie do stablecoinów od 30 czerwca 2024 r.: tokeny pieniądza elektronicznego muszą być zabezpieczone rezerwami, z których co najmniej 30% (60% w przypadku istotnych tokenów) jest utrzymywane w formie depozytów w instytucjach kredytowych, a emitenci nie mogą wypłacać odsetek. Algorytmiczne stablecoiny bez aktywów rezerwowych nie mają drogi do uzyskania zezwolenia.
- W USA równolegle obowiązuje licencjonowanie federalne i stanowe; w UE – jedna licencja z paszportem europejskim.
- Podczas gdy Stany Zjednoczone zakazują wprowadzenia CBDC przez Fed, EBC przygotowuje cyfrowe euro z limitami posiadania i zabezpieczeniami prywatności; jego emisja wymaga rozporządzenia UE zaproponowanego przez Komisję Europejską w czerwcu 2023 roku.
Źródła: GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (rozporządzenie (UE) 2023/1114).


