Płatności i przelewy
Alternatywne metody transferu
Teleks z testem klucza, transfery typu ledger-to-ledger, server-to-server oraz API: jak działają i gdzie kończą się ich możliwości.
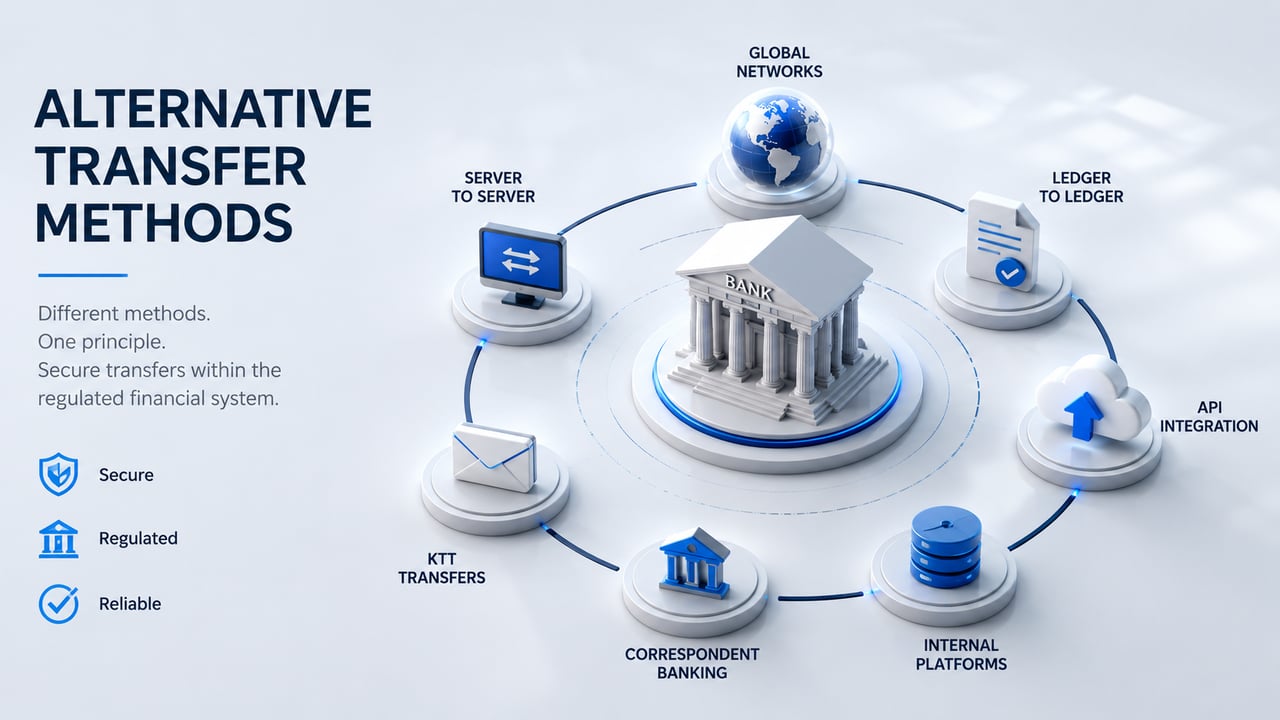
Oprócz ustanowionych systemów płatniczych, takich jak SWIFT, SEPA i RTGS, branża finansowa stosowała historycznie szereg alternatywnych lub wyspecjalizowanych metod przekazywania środków. Metody te są często określane terminologią odzwierciedlającą dawne praktyki, wewnętrzne procesy bankowe lub konkretne rozwiązania technologiczne.
Należy pamiętać, że takie metody nie stanowią niezależnych systemów finansowych. Funkcjonują one w ramach tej samej struktury instytucjonalnej, która reguluje wszystkie legalne transfery walutowe, i pozostają od niej zależne.
Niezależnie od stosowanej terminologii każda prawidłowa transakcja musi ostatecznie zostać przetworzona, rozliczona i rozrachowana za pośrednictwem regulowanych instytucji finansowych oraz uznanej infrastruktury płatniczej.
Kontekst i klasyfikacja
Alternatywne metody transferu zazwyczaj pojawiają się w jednym z trzech kontekstów.
Po pierwsze, mogą dotyczyć wewnętrznych lub międzybankowych procesów komunikacji, w których instytucje wymieniają dyspozycje lub uzgadniają pozycje poza standardowymi kanałami płatności detalicznych. Procesy te mogą mieć wysoce wyspecjalizowany charakter, lecz pozostają częścią szeroko rozumianego systemu bankowego.
Po drugie, niektóre terminy wywodzą się z dawnych praktyk bankowych i odzwierciedlają historyczne metody przekazywania dyspozycji lub koordynacji rachunków. Choć terminologia się utrzymuje, mechanizmy leżące u jej podstaw często ewoluowały lub zostały włączone do nowoczesnej infrastruktury.
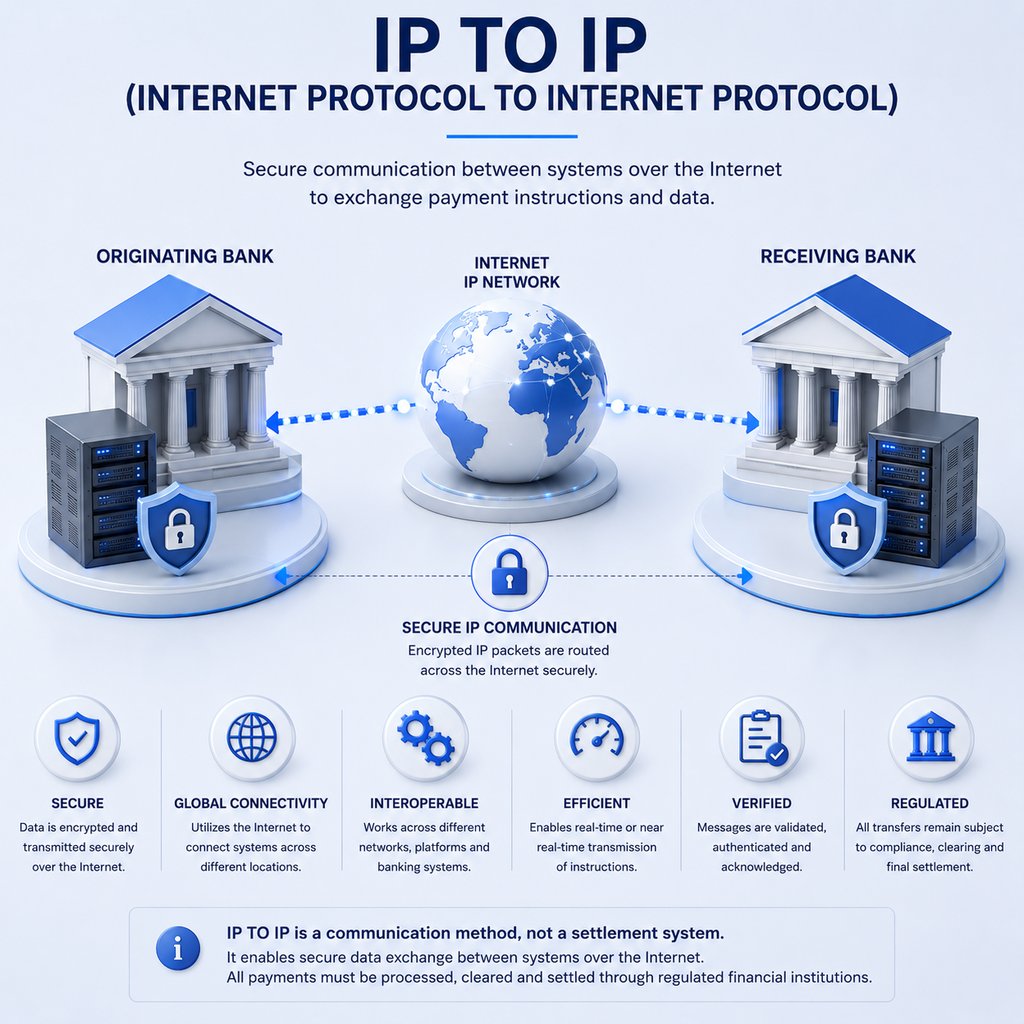
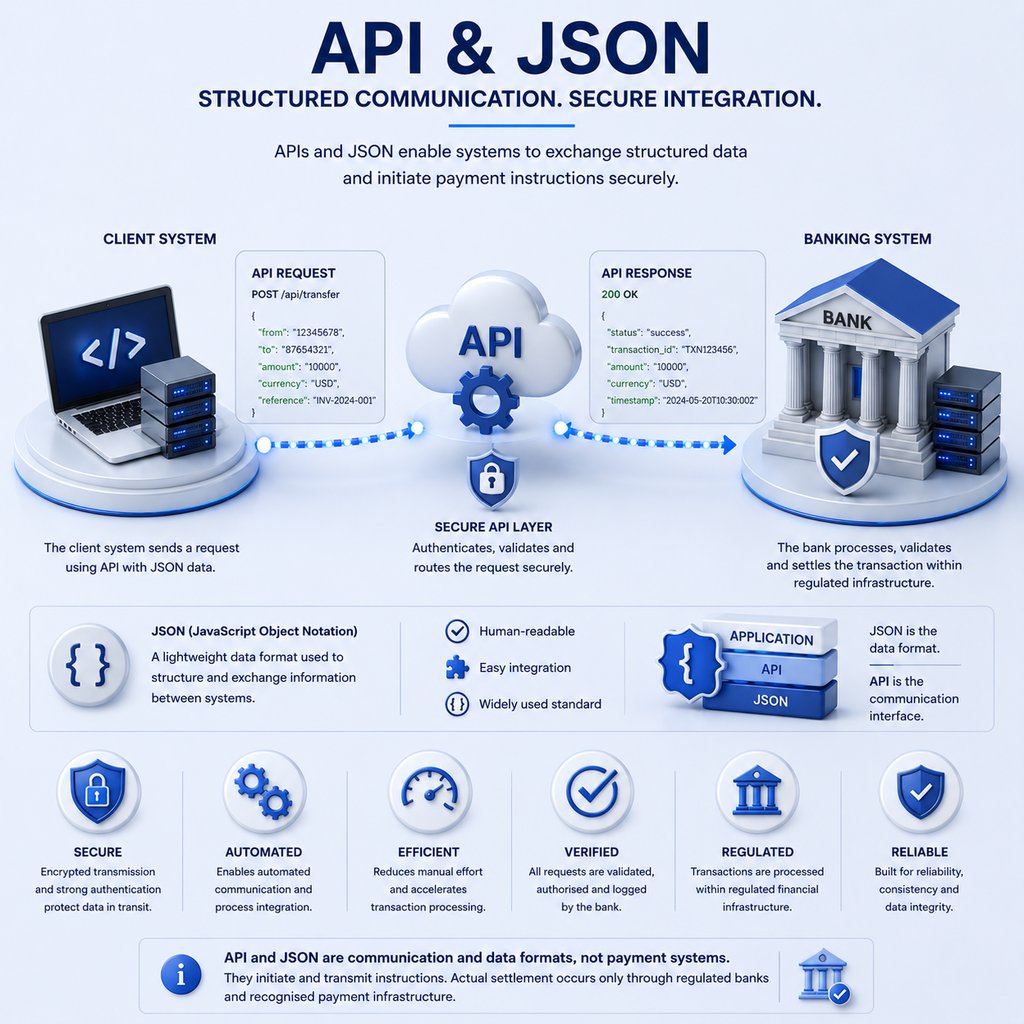
Po trzecie, niektóre odniesienia dotyczą komunikacji na poziomie technicznym lub systemowym, w tym interakcji opartej na interfejsach API, ustrukturyzowanej wymiany danych lub komunikatów między systemami. Mechanizmy te ułatwiają przekazywanie informacji, lecz same w sobie nie powodują dokonania rozrachunku.
Zrozumienie tego rozróżnienia ma zasadnicze znaczenie. Metoda może opisywać sposób przekazywania lub przetwarzania informacji, lecz nie zastępuje wymogu wykonania operacji przez instytucję.
Komunikat nie jest pieniądzem
Dlaczego żaden komunikat SWIFT, teleks ani serwer nie przenosi środków bez rozliczenia – w 90 sekund.
Zweryfikuj dokument za pomocą VL1 →Otrzymali Państwo komunikat płatniczy, dowód płatności lub potwierdzenie? Prosimy zlecić jego weryfikację, zanim zaczną Państwo na nim polegać.
Relacje z uznanymi systemami płatniczymi
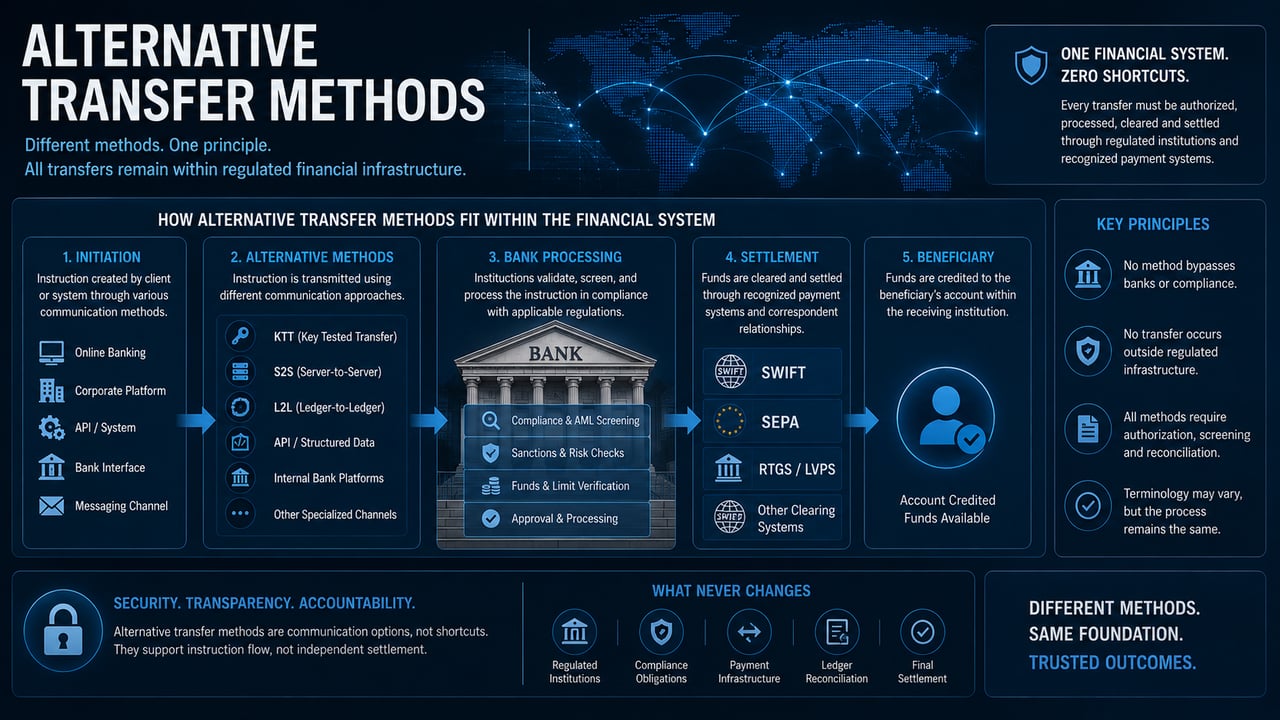
Wszystkie metody alternatywne funkcjonują w powiązaniu z uznanymi systemami płatności. Nawet jeśli przelew jest inicjowany w ramach wyspecjalizowanego procesu, ostateczne przemieszczenie środków musi zostać zrealizowane za pośrednictwem sprawdzonych kanałów rozliczeniowych.
Oznacza to, że:
- środki są przechowywane na rachunkach podlegających regulacji
- instytucje muszą autoryzować i przetworzyć transakcję
- rozrachunek odbywa się za pośrednictwem uznanych systemów rozliczeniowych
- salda są uzgadniane w księgach instytucjonalnych
Nie istnieje mechanizm, za pomocą którego środki mogłyby być przekazywane niezależnie od tej struktury. Każda metoda, która twierdzi, że omija banki, eliminuje systemy rozrachunkowe lub działa poza ramami regulacyjnymi, nie jest alternatywą. Jest wprowadzeniem w błąd.
Terminologia i wykładnia
Z alternatywnymi metodami przekazywania środków powszechnie wiąże się szereg pojęć. Należą do nich następujące określenia:
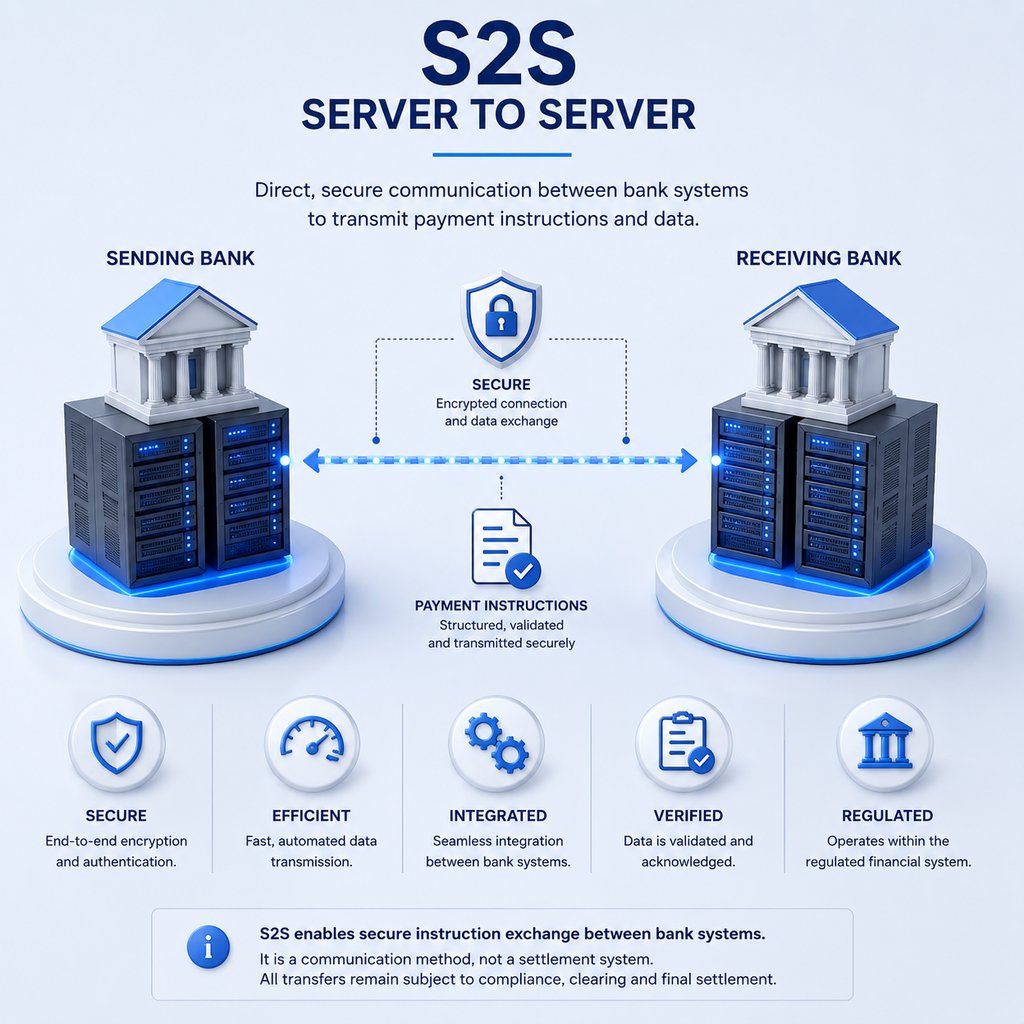
- komunikacja serwer–serwer
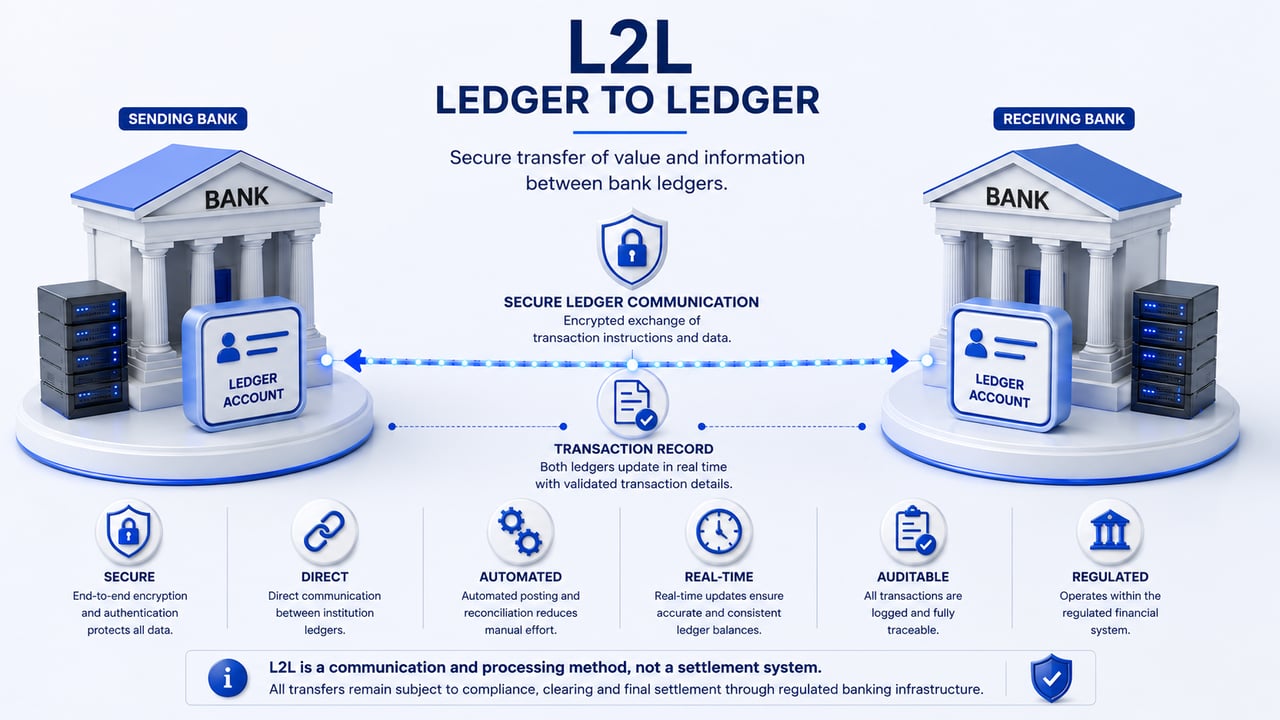
- przetwarzanie bezpośrednio między księgami rachunkowymi (ledger-to-ledger)
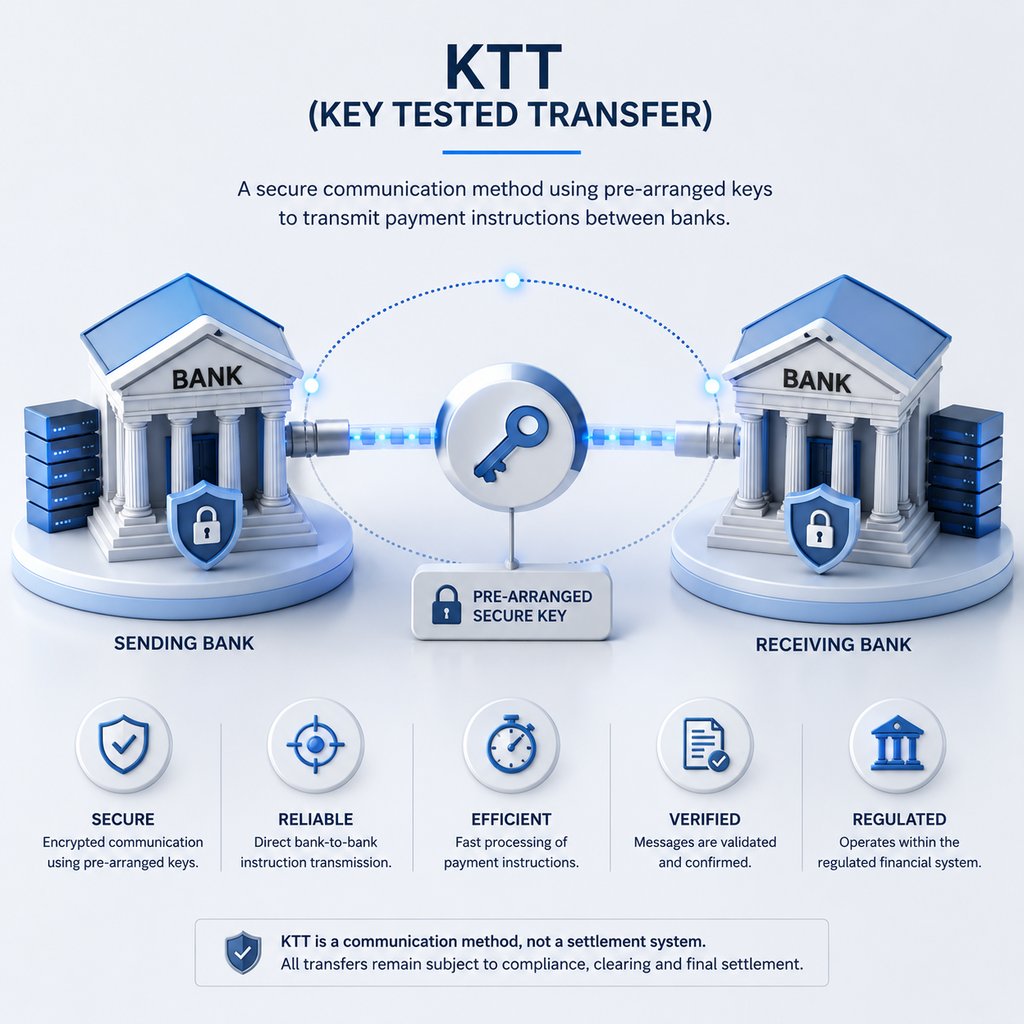
- przelewy z testem klucza
- realizacja wewnątrz platformy
- Inicjowanie przelewów za pośrednictwem API
Terminy te należy interpretować z zachowaniem precyzji. W większości przypadków opisują one sposób przekazywania instrukcji lub wewnętrznego współdziałania systemów. Nie definiują one samodzielnego mechanizmu przelewu.
Na przykład proces server-to-server może odnosić się do zautomatyzowanej wymiany danych między systemami. Proces ledger-to-ledger może opisywać wewnętrzne przesunięcia na rachunkach w środowisku kontrolowanym. Interakcja oparta na API może inicjować zlecenie transakcji. Żaden z tych procesów, rozpatrywany osobno, nie stanowi rozliczenia.
Ograniczenia operacyjne
Metody alternatywne podlegają tym samym ograniczeniom co wszystkie transakcje finansowe. Należą do nich:
- zgodność z przepisami, w tym kontrole AML i kontrole sankcyjne
- weryfikacja kontrahentów i właścicieli rachunków
- dostępność środków na rachunkach objętych upoważnieniem
- zatwierdzenie i przetwarzanie instytucjonalne
- uzgadnianie w ramach uznanych systemów rozrachunkowych
Stosowanie specjalistycznej terminologii nie zmienia tych wymogów. Nie przyspiesza rozliczenia ponad to, co jest technicznie możliwe, ani nie znosi konieczności weryfikacji.
Błędna interpretacja i ekspozycja na ryzyko
Alternatywna terminologia dotycząca transferów jest często błędnie rozumiana, zwłaszcza tam, gdzie język techniczny służy sugerowaniu istnienia zaawansowanych lub wyłącznych możliwości finansowych. Metody komunikacji lub wewnętrzne procesy przedstawia się wówczas tak, jakby stanowiły niezależne systemy finansowe.
Ryzyko pojawia się wtedy, gdy transmisję danych, interakcję systemów lub wewnętrzne przetwarzanie myli się z faktycznym przepływem środków. Takie pomylenie może prowadzić do polegania na oświadczeniach, które nie mają potwierdzenia w weryfikacji instytucjonalnej.
Uporządkowany przegląd tych ryzyk: Ryzyko transferu – świadomość oszustw
Integracja z nowoczesną infrastrukturą bankową
We współczesnej bankowości metody alternatywne są coraz częściej integrowane z szerszymi ramami cyfrowymi. Systemy oparte na API, zautomatyzowane środowiska przetwarzania oraz mechanizmy wymiany danych w czasie rzeczywistym zwiększyły efektywność i skróciły opóźnienia w obsłudze transakcji.
Zmiany te nie zmieniają jednak podstawowej struktury transferów finansowych. Usprawniają komunikację i przetwarzanie, lecz rozrachunek pozostaje oparty na tych samych ramach instytucjonalnych i regulacyjnych.
Rozróżnienie między efektywnością komunikacji a realizacją rozrachunku musi być zachowane przez cały czas.
Stanowisko instytucjonalne
IFB uznaje istnienie alternatywnej i wyspecjalizowanej terminologii dotyczącej transferów w praktyce bankowej. Terminy te są interpretowane w kontekście regulowanej infrastruktury finansowej i nie stanowią niezależnych ani równoległych systemów.
Wszystkie przelewy, niezależnie od sposobu ich zainicjowania lub opisania, muszą być:
- przetwarzane przez upoważnione instytucje finansowe
- realizowane za pośrednictwem uznanych systemów płatniczych
- z zastrzeżeniem procedur compliance i weryfikacji
- uzgodnione w księgach instytucjonalnych
Każde twierdzenie sprzeczne z tymi zasadami należy uznać za nieważne.
Funkcja tej sekcji
Niniejsza sekcja zawiera wyjaśnienie kontekstowe terminologii spotykanej w specjalistycznych lub niestandardowych dyskusjach dotyczących transferów. Jej celem jest zapewnienie, aby taka terminologia była rozumiana w prawidłowych ramach operacyjnych i nie była błędnie interpretowana jako dowód istnienia alternatywnych systemów finansowych.
Stanowisko końcowe
Alternatywne metody przelewów opisują odmiany w zakresie komunikacji, przetwarzania lub wewnętrznej praktyki bankowej. Nie zmieniają one sposobu przepływu środków w systemie finansowym.
Wszystkie przelewy walutowe, bez wyjątku, pozostają uzależnione od regulowanych instytucji, uznanej infrastruktury i weryfikowalnych procesów rozrachunkowych.

Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.