
Falsi miti bancari
Banche non connesse
Il mito dei trasferimenti di fondi da «banche» non collegate
Comprendere i limiti degli istituti non autorizzati
Negli ultimi anni si è diffuso un mito persistente, secondo cui sarebbe possibile trasferire ingenti somme di denaro da banche non collegate al sistema bancario tradizionale, alle banche centrali o a qualsiasi meccanismo di compensazione, utilizzando i soli sistemi di messaggistica bancaria. Tale convinzione è particolarmente diffusa nelle discussioni riguardanti le cosiddette «banche» che dichiarano di operare in territori tribali degli Stati Uniti e del Canada al di fuori di qualsiasi autorità bancaria, nonché analoghi soggetti privi di licenza in molte altre giurisdizioni. (Molte banche di proprietà tribale sono pienamente autorizzate e vigilate; il mito riguarda i soggetti che sostengono di non necessitare di alcuna licenza.) Tali soggetti affermano spesso di operare in modo indipendente dalla vigilanza federale, dalle banche centrali e dalla più ampia rete finanziaria, e alcuni si presentano addirittura come alternative agli istituti bancari tradizionali. In realtà, tali banche, prive di un'adeguata autorizzazione federale e non integrate nel sistema finanziario globale, non sono in grado di regolare alcun trasferimento o operazione legittimi: possono unicamente inviare messaggi o istruzioni tramite KTT, S2S, API o IPIP, se non dispongono quantomeno di un conto nostro finanziato presso una banca pienamente integrata.
Le banche non connesse, ossia gli istituti finanziari non integrati nella rete bancaria globale (ad es. SWIFT, SEPA, Fedwire o T2), operano con una limitazione operativa fondamentale: non sono in grado di effettuare un autentico regolamento interbancario dei fondi. Tali banche possono in genere solo inviare messaggi, ma non dispongono dell'infrastruttura per movimentare denaro.
Ecco come tali istituti realizzano un meccanismo ingannevole di emissione di «crediti» e di estrazione di fondi dai clienti con false motivazioni:
Meccanismo dell'inganno
- Emissione di «credito»
La banca non collegata comunica al cliente che è stata messa a disposizione una linea di credito o un credito garantito da liquidità. Tale «credito» viene registrato internamente nei libri contabili della banca, senza alcuna convalida o regolamento esterni.
2. Requisito di pagamento
Al cliente viene quindi richiesto di versare commissioni (spesso denominate commissioni di strutturazione, spese amministrative o persino garanzia parziale) per attivare o assicurare la linea di credito. Tali pagamenti sono irrevocabili e vengono solitamente richiesti prima che abbia luogo qualsiasi presunta erogazione.
3. Istruzioni di trasferimento illusorie
La banca afferma successivamente di avviare un trasferimento mediante strumenti quali:
- KTT (Telex con chiave di autenticazione)
- IP/IP e API
- S2S (comunicazione da server a server)
I messaggi inviati da una banca non connessa mediante tali metodi non possono regolare né compensare fondi.
4. Trasferimento della responsabilità
Quando i fondi inevitabilmente non si materializzano, la banca emittente sposta la responsabilità accusando l'istituto del destinatario di aver «rifiutato» lo strumento. Il cliente viene quindi sollecitato a individuare un'altra banca ricevente disposta ad accettare tale formato: impresa intrinsecamente vana, poiché nessun istituto finanziario legittimo riconosce tali metodi, di per sé, come canali validi per la ricezione o il regolamento di fondi.
5. Protrazione e offuscamento
La banca non collegata mantiene l'illusione di un processo in corso, fornendo spesso documentazione pseudo-legale, schermate di presunte registrazioni interne o riferimenti a presunti requisiti di compliance. Ciò prolunga la durata della truffa e può indurre il cliente a continuare a investire tempo o ulteriori risorse.
6. Risultato finale: perdita finanziaria
Il cliente si ritrova ad aver pagato somme considerevoli per un «credito» che non può essere utilizzato, erogato o trasferito. Non esiste alcun meccanismo di ricorso, soprattutto se la banca emittente ha sede in una giurisdizione con una regolamentazione o una vigilanza finanziaria carente.
Il presente articolo esamina i limiti e i rischi connessi a tali istituzioni non autorizzate e le ragioni per cui non è possibile trasferire fondi da esse.

Se una «banca» opera esclusivamente tramite un sistema di messaggistica e non è pienamente integrata nella rete bancaria globale, le sue capacità sono limitate alla trasmissione di messaggi tra la banca mittente e la banca ricevente; essa non può eseguire effettivi trasferimenti di fondi.
- Tali banche non sono in grado di eseguire trasferimenti di fondi a livello di «trasferimento di fondi» in quanto prive di collegamento e di qualsiasi capacità di clearing o connessione con una banca centrale accreditata o con una banca collegata al sistema bancario e
- non dispongono di accordi bancari con banche intermediarie per partecipare all'operazione a livello di «istruzione» e
- di norma non mantengono nemmeno un conto Nostro finanziato presso alcuna banca collegata.
Come funziona il sistema bancario tradizionale
Per comprendere il mito, è essenziale innanzitutto capire come operano le banche legittime all'interno dell'ecosistema finanziario. Le banche autorizzate, negli Stati Uniti, in Canada o in qualsiasi altro paese, sono profondamente integrate in una complessa rete di circuiti finanziari. Tali banche sono tipicamente costituite e regolamentate da autorità bancarie nazionali o statali, il che assicura che operino nel rispetto di rigorosi standard finanziari. Sono inoltre collegate alle banche centrali, quali la Federal Reserve (negli Stati Uniti), la BCE o la Bank of Canada, che sovrintendono alla politica monetaria e preservano la stabilità finanziaria.
Per trasferire fondi tra loro, le banche devono utilizzare reti di messaggistica come SWIFT e partecipare a sistemi di compensazione e regolamento come i sistemi Automated Clearing House (ACH) o RTGS, oppure detenere quantomeno un conto Nostro presso una banca che vi partecipi. Tali sistemi assicurano che ogni operazione (che si tratti di pagamento, bonifico o altra forma di scambio) sia verificata, elaborata e regolata in modo sicuro e trasparente. In breve, il collegamento con le banche centrali e le stanze di compensazione è essenziale affinché una banca possa svolgere operazioni finanziarie legittime.
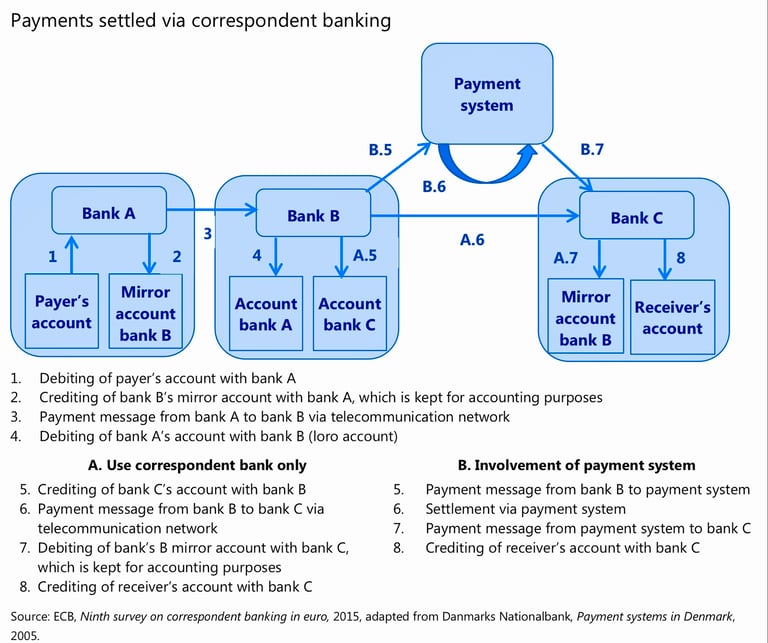
Trasferimento di fondi
Nell'architettura della finanza moderna, la trasmissione di un messaggio, per quanto sofisticato, autenticato o crittografato, non trasferisce di per sé valore. Un'istruzione di pagamento, trasmessa tramite SWIFT, EBICS, API, telex, IPIP o qualsiasi canale proprietario, non è che una disposizione: esprime l'intenzione di trasferire fondi. Affinché tale intenzione si traduca in un trasferimento di titolarità giuridica del denaro, essa deve concludersi con una variazione dei saldi su un registro che entrambe le parti riconoscano come autorevole.
Tali registri si trovano soltanto in pochi luoghi:
- Sistemi di regolamento lordo in tempo reale delle banche centrali: i conti sovrani delle banche detenuti presso istituzioni quali la Federal Reserve, la Banca centrale europea o la Bank of England.
- Rapporti di banca corrispondente nostro/vostro – conti commerciali che le banche si aprono reciprocamente per regolare le operazioni transfrontaliere.
- Conti interni di compensazione o di regolamento – in cui entrambe le controparti operano all'interno dello stesso gruppo bancario.
- Conti presso stanze di compensazione o istituzioni di regolamento specializzate – ad esempio gli operatori ACH, CHIPS o CLS per il mercato dei cambi.
Se nessuno di questi elementi viene toccato, per quanti messaggi vengano scambiati non si è verificato alcun trasferimento di valore. Un messaggio, di per sé, non ha alcun potere dispositivo sui fondi: si limita ad avviare, o a pretendere di avviare, l'atto di addebitare un conto e accreditarne un altro.
Esistono meccanismi che possono dare l'impressione di un regolamento «a soli messaggi», ma tutti poggiano su liquidità pre-posizionata e si risolvono, in ultima istanza, con effettivi addebiti e accrediti:
- I sistemi di netting aggregano le istruzioni e regolano soltanto la differenza netta a intervalli definiti.
- Gli ecosistemi di pagamento a circuito chiuso realizzano movimentazioni contabili interne istantanee, ma si riconciliano con l'esterno soltanto in blocco.
- I sistemi di conti speculari (mirror account) adeguano i saldi su conti nozionali al ricevimento delle istruzioni; tali saldi vengono tuttavia riconciliati, a tempo debito, con i conti di regolamento effettivi.
Pertanto, in ogni effettivo trasferimento di valore monetario viene modificato un registro autorevole. Senza tale modifica, si possiede soltanto la registrazione di un'intenzione o una promessa contrattuale di pagamento – non il pagamento in sé.
In sostanza: nessuna banca, per quanto ingegnoso sia il suo apparato di messaggistica, può movimentare denaro senza modificare, in ultima analisi, i saldi di un conto di regolamento reciprocamente riconosciuto.
La invitiamo a scaricare anche la nostra presentazione sul motivo per cui i «server privati» non possono trasferire alcun fondo
Il ruolo delle banche centrali e dei sistemi di compensazione
Le banche centrali, come la Federal Reserve, la Bank of Canada o la Banca centrale europea, svolgono un ruolo determinante nel regolare il flusso di denaro e nel garantire la stabilità dei sistemi finanziari nazionali e internazionali. Offrono una base sicura alle banche per regolare le transazioni, fissano i tassi di interesse e gestiscono la politica monetaria nazionale.
Le reti di messaggistica, quali SWIFT, veicolano le istruzioni di pagamento, mentre le stanze di compensazione, quali i gestori ACH e i sistemi di regolamento delle banche centrali, assicurano che le operazioni tra banche siano regolate correttamente. Quando Lei dispone un trasferimento da una banca a un'altra, l'operazione deve transitare attraverso tali sistemi per verificarne la legittimità, autenticare le banche coinvolte e assicurare che i fondi giungano alla destinazione prevista. Senza accesso a tali sistemi, una banca non è in grado di eseguire trasferimenti né di gestire operazioni tra istituti finanziari.
Il mito delle «banche» non autorizzate nei territori tribali e altrove
In alcuni territori indiani degli Stati Uniti e del Canada, determinate organizzazioni si sono costituite come «banche», sostenendo di essere esenti dalla normativa federale e di poter trasferire fondi in modo indipendente dal più ampio sistema finanziario. Queste cosiddette banche affermano spesso di operare in base alla sovranità del diritto tribale, ponendosi al di fuori della vigilanza federale e dell'obbligo di integrazione nei sistemi bancari centrali.
Sebbene la sovranità tribale riconosca determinati diritti ed esenzioni da specifiche normative, essa non attribuisce a tali enti la possibilità di operare al di fuori del quadro bancario consolidato qualora intendano partecipare al sistema finanziario globale. In termini semplici, qualsiasi istituzione che desideri elaborare operazioni legittime deve essere collegata alla più ampia rete bancaria, comprese le stanze di compensazione e le banche centrali. Le istituzioni prive di tali collegamenti non sono, in pratica, in grado di regolare o trasferire fondi oltre il proprio ambito limitato.
Perché le banche non autorizzate non possono regolare i bonifici
Vi sono diverse ragioni fondamentali per cui le "banche" non autorizzate, che operano al di fuori della vigilanza federale e senza collegamento con le banche centrali, non sono in grado di regolare o trasferire fondi:
- Mancata integrazione con i sistemi di compensazione: come già osservato, le transazioni finanziarie legittime si fondano su sistemi quali SWIFT, SEPA e ACH, che agevolano il trasferimento di fondi tra banche. Se un istituto non è collegato a tali reti, non può partecipare al sistema finanziario globale e qualsiasi tentativo di trasferire fondi non andrà a buon fine. Le «banche» non autorizzate, che non fanno parte di tali sistemi, risultano di fatto isolate dal resto della rete bancaria.
- Assenza di accesso alle banche centrali: in mancanza di un collegamento con una banca centrale, queste cosiddette banche non sono in grado di regolare trasferimenti di importo rilevante né di partecipare al prestito interbancario. Le banche centrali offrono servizi essenziali, tra cui la compensazione dei pagamenti, la garanzia della liquidità e una rete di sicurezza per gli istituti finanziari. Un'istituzione priva di collegamento con una banca centrale non può accedere a tali risorse fondamentali e risulta pertanto ulteriormente impossibilitata a eseguire trasferimenti legittimi.
- Assenza di autorizzazione federale o statale: un elemento essenziale per l'operatività di una banca legittima è l'ottenimento dell'autorizzazione da parte di un'autorità bancaria nazionale o statale. Ciò garantisce che la banca rispetti gli standard regolamentari, mantenga adeguate riserve e ottemperi ai protocolli antiriciclaggio (AML) e di adeguata verifica della clientela (KYC). Le banche non autorizzate, prive di tale vigilanza, operano spesso senza le necessarie salvaguardie, il che le rende intrinsecamente inaffidabili. Senza una licenza bancaria, tali soggetti non possono legittimamente esercitare l'attività bancaria.
- Assenza di riconoscimento internazionale: anche qualora una banca non autorizzata fosse in grado di operare in un contesto locale o tribale, essa non sarebbe riconosciuta dalle banche o dagli istituti finanziari internazionali. Tale mancanza di riconoscimento comporta che nessun istituto finanziario legittimo accetterebbe trasferimenti o intratterrebbe operazioni con tali soggetti, isolandoli di fatto dal sistema finanziario globale.
- Rischio di frode: molti di questi istituti non autorizzati ricorrono a pratiche ingannevoli, lasciando intendere di poter offrire accesso a ingenti somme di denaro o a sistemi bancari riservati. Tali affermazioni sono tuttavia false. In realtà, tali soggetti non sono in grado di fornire i servizi promessi e fungono spesso da canali per truffe o frodi finanziarie. Chi tenta di utilizzare questi istituti per trasferimenti o operazioni di importo rilevante si ritrova frequentemente vittima di frode, senza alcuna possibilità di recuperare i fondi persi.
I rischi dell'interazione con istituzioni non collegate
Per i privati o le imprese che tentano di operare con banche non regolamentate o non autorizzate, i rischi sono significativi. Non solo è improbabile che le operazioni vengano completate, ma sussiste anche un rischio sostanziale di frode o di perdita finanziaria. Intrattenere rapporti con soggetti che non fanno parte del sistema finanziario legittimo espone a numerosi pericoli, tra cui il possibile furto di identità, le accuse di riciclaggio di denaro e la perdita totale dei fondi.
È essenziale riconoscere che gli istituti bancari legittimi operano all'interno di un quadro rigoroso e trasparente, che garantisce la sicurezza delle operazioni finanziarie. Gli istituti che affermano di operare al di fuori di tale quadro, in particolare quelli privi di autorizzazione federale o di collegamenti con le banche centrali e con i sistemi di compensazione, semplicemente non sono in grado di prestare i servizi che dichiarano di offrire.
L'illusione di un sistema bancario non interconnesso
Il mito secondo cui sarebbe possibile trasferire fondi da banche non collegate al sistema bancario, alle banche centrali o ai sistemi di compensazione è una pericolosa illusione. Sebbene alcuni soggetti privi di licenza, operanti su terre tribali o altrove, possano dichiarare di offrire servizi bancari, la mancanza di una licenza bancaria e l'assenza di collegamento con la più ampia rete finanziaria impediscono loro di regolare qualsiasi trasferimento legittimo. Per svolgere attività bancarie sicure e legittime, è necessario rivolgersi a istituzioni autorizzate e integrate nel sistema finanziario globale, in modo da garantire che le operazioni siano trattate in sicurezza e in conformità con gli standard regolamentari stabiliti.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.


