Come operiamo in qualità di banca d'investimento
Regolamento indiretto tramite banche corrispondenti o rispondenti
L'attività bancaria internazionale non richiede che ogni banca mantenga un conto di regolamento diretto con ogni banca centrale o sistema di pagamento in cui le sue operazioni vengono in ultima istanza regolate. Una parte sostanziale dell'attività bancaria transfrontaliera opera invece attraverso rapporti di banca corrispondente e di banca rispondente.
Che cos'è il regolamento indiretto?
Nel modello di regolamento diretto, una banca partecipa direttamente a un'infrastruttura di pagamento e regola le operazioni attraverso il proprio conto presso la banca centrale o l'istituzione di regolamento competente.
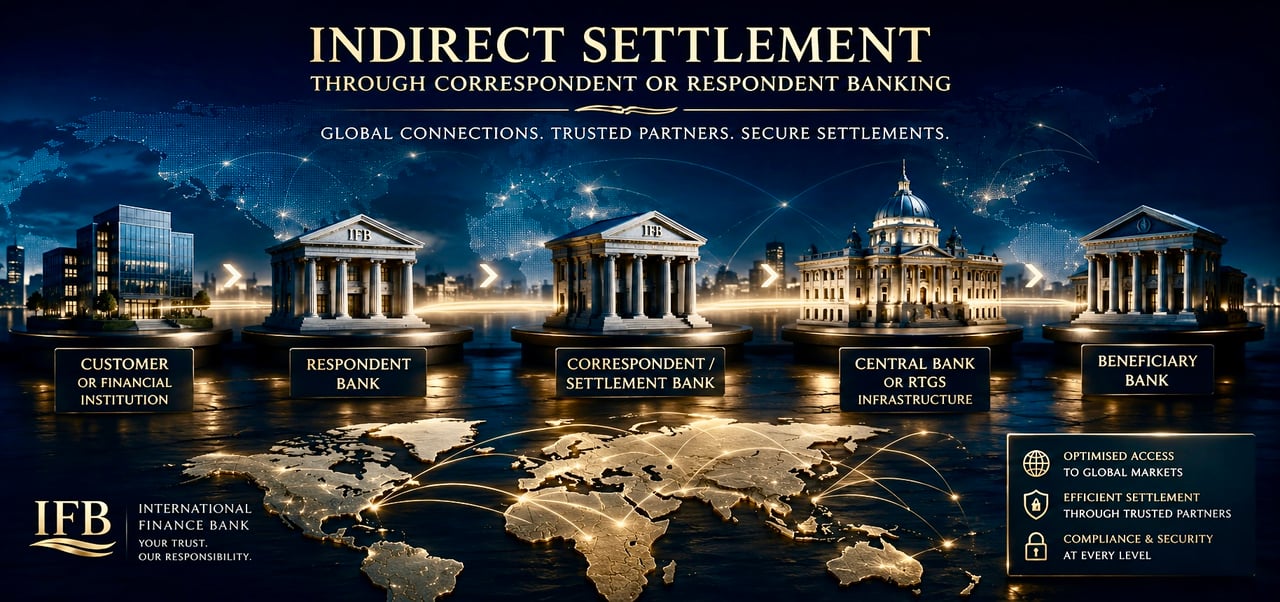
Nel regolamento indiretto, la banca si avvale di un altro istituto bancario regolamentato in qualità di banca corrispondente o di regolamento. La banca corrispondente mantiene il pertinente conto di regolamento ed esegue il regolamento per conto della banca rispondente.
- Cliente o istituto finanziarioOrdinante
- IFBBanca rispondente (respondent)
- Banca corrispondenteBanca di regolamento
- Banca centrale o RTGSInfrastruttura di regolamento
- Banca del beneficiarioAccredita il beneficiario
La struttura può essere illustrata in modo semplice:
La banca rispondente può mantenere un conto Nostro presso la propria banca corrispondente. Per contro, dal punto di vista della banca corrispondente, tale conto costituisce un conto Vostro.
Un'architettura bancaria convenzionale
Il regolamento indiretto non è un'alternativa al sistema bancario regolamentato, bensì ne è parte integrante.
Una banca può prestare servizi bancari internazionali, di investment banking, di tesoreria e di pagamento senza essere partecipante diretto a ogni infrastruttura di regolamento nazionale o internazionale rilevante per la propria attività. Il regolamento può invece essere effettuato tramite banche corrispondenti adeguatamente selezionate, con accesso alla valuta e al sistema di pagamento richiesti.
Questa architettura è particolarmente importante nell'attività bancaria transfrontaliera, poiché nessun istituto bancario realisticamente operante sul piano commerciale dispone di accesso diretto a tutti i sistemi di pagamento e di regolamento del mondo.
Banche corrispondenti e banche rispondenti
La terminologia descrive il rapporto da prospettive opposte.
- La banca corrispondente fornisce servizi bancari, di compensazione o di regolamento a un altro istituto finanziario.
- La banca rispondente utilizza tali servizi per agevolare le operazioni proprie o dei propri clienti.
A seconda del rapporto, i servizi di corrispondenza possono comprendere:
- servizi di conto Nostro/Vostro;
- regolamento dei pagamenti internazionali;
- elaborazione dei pagamenti tramite SWIFT;
- operazioni in cambi;
- servizi di liquidità e tesoreria;
- regolamento e custodia di titoli; e
- accesso alle infrastrutture di compensazione nazionali o internazionali.
Il regolamento resta regolamento
Il ricorso a un intermediario non modifica il requisito fondamentale di un regolamento effettivo.
Un'istruzione di pagamento, un messaggio SWIFT o altra comunicazione elettronica non costituisce in sé la moneta sottostante. Qualora sia richiesto il regolamento definitivo, l'operazione deve in ultima istanza transitare attraverso l'infrastruttura bancaria, di compensazione o di regolamento appropriata.
Il regolamento indiretto riguarda pertanto le modalità con cui è organizzato l'accesso all'infrastruttura di regolamento, non se il regolamento abbia luogo.
L'architettura bancaria internazionale di IFB
International Finance Bank struttura le proprie relazioni bancarie internazionali su infrastrutture bancarie e di corrispondenza regolamentate, adeguate alle valute, alle giurisdizioni e alle operazioni interessate.
Questa architettura consente di svolgere operazioni bancarie internazionali senza richiedere la partecipazione diretta a ogni singolo sistema di regolamento nazionale o di banca centrale. Laddove si ricorra al regolamento indiretto, la banca corrispondente o l'istituzione di regolamento competente assicura il collegamento tra il rapporto bancario e l'infrastruttura di regolamento applicabile.
Ne risulta un modello istituzionale convenzionale: attività bancaria a livello di banca rispondente, accesso tramite banche corrispondenti a livello di regolamento e regolamento finale tramite infrastrutture consolidate dei mercati finanziari.
Conti omnibus segregati nell'attività bancaria internazionale e di investimento
L'attività bancaria internazionale e di investimento si avvale frequentemente di strutture di conto che distinguono tra le attività proprie della banca e i fondi attribuibili alla clientela. Un modello consolidato è l'utilizzo di conti omnibus segregati presso istituti corrispondenti, di custodia o di regolamento.
Che cos'è un conto omnibus segregato?
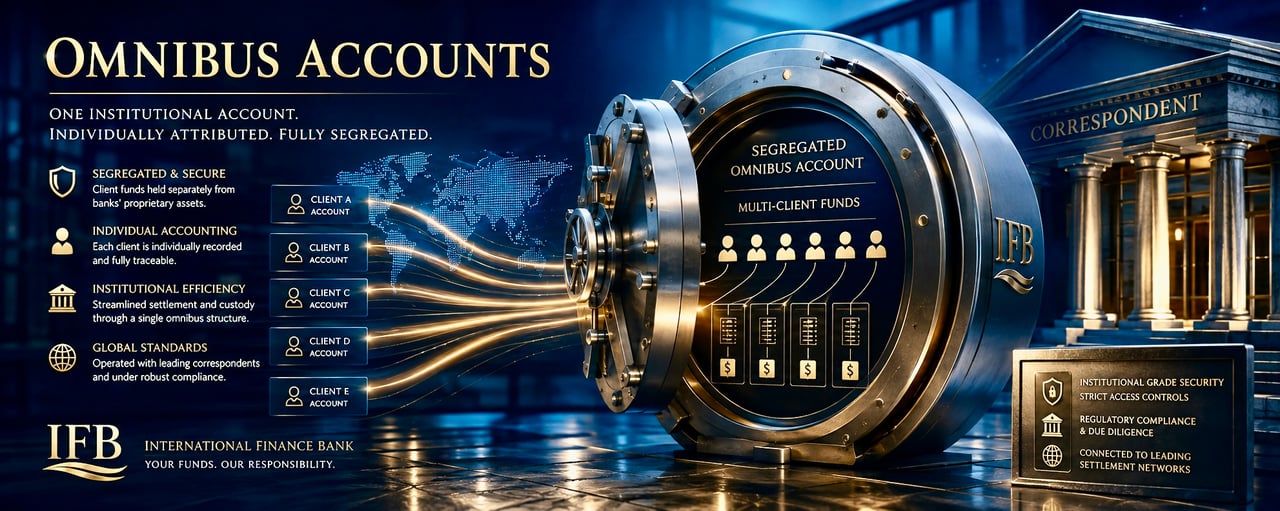
Un conto omnibus segregato è un conto che una banca o un istituto finanziario mantiene presso un altro istituto finanziario per la detenzione o il regolamento collettivo di fondi riconducibili a più clienti sottostanti.
Il conto è omnibus poiché attività o fondi riferibili a più clienti sottostanti possono essere detenuti nello stesso conto esterno.
È segregato perché il conto è designato e gestito separatamente dai conti utilizzati per i fondi propri dell'istituto, nel rispetto del quadro contrattuale, regolamentare e giuridico applicabile.
- Conti individuali dei clienti presso IFBA ciascun cliente il proprio contoCliente ACliente BCliente CCliente DCliente E
- Registro interno della clientelaAllocazione a sottoconti nei libri contabili della Banca
Cliente Sottoconto USD Cliente A A-001 1,250,000 Cliente B B-001 875,000 Cliente C C-001 640,000 Cliente D D-001 540,000 Cliente E E-001 320,000 - Conto omnibus segregato dei clientiFondi dei clienti, detenuti separatamenteTotale fondi dei clienti USD 3.625.000
- Istituzione corrispondente, depositaria o di regolamentoDetiene il conto omnibus
- Custodia e conservazione
- Servizi di regolamento e compensazione
- Sotto la propria vigilanza regolamentare
- Infrastruttura di pagamento e regolamentoDove i fondi vengono effettivamente trasferitiSistemi delle banche centraliRTGSSistemi di compensazioneReti transfrontaliere
Dati a titolo illustrativo
L'architettura di base può essere rappresentata come segue:
Un unico conto esterno, conti interni individuali
La distinzione essenziale è tra il conto esterno di regolamento e il conto individuale del cliente registrato nelle scritture e nei libri contabili della banca.
Una banca corrispondente o di regolamento non mantiene necessariamente un conto Nostro esterno distinto per ciascun cliente sottostante della banca rispondente. I fondi della clientela possono invece essere aggregati in un conto omnibus designato, mentre la banca rispondente conserva l'allocazione sottostante attraverso i propri libri contabili, le proprie registrazioni e il proprio registro dei conti della clientela.
Di conseguenza, la struttura omnibus non comporta che i saldi dei singoli clienti cessino di essere identificabili. L'istituto rispondente (respondent) conserva le registrazioni necessarie per attribuire saldi e operazioni ai rispettivi conti sottostanti.
Segregazione rispetto ai fondi propri della banca
Un elemento centrale della struttura è la separazione dei fondi riferibili alla clientela dai fondi operativi o propri della banca.
Tale distinzione è importante. Un conto omnibus utilizzato per i fondi della clientela non deve essere confuso con il conto di tesoreria con capitale proprio della banca per il solo fatto che più saldi sottostanti siano consolidati a livello di banca corrispondente o di depositario.
Le precise conseguenze giuridiche della segregazione, tra cui la titolarità, il trattamento in caso di insolvenza e la tutela rispetto alle pretese dei creditori terzi, dipendono dalla legge applicabile, dalla documentazione del conto e dal regime regolamentare. La segregazione operativa non deve pertanto essere confusa con un sistema universale di garanzia dei depositi previsto dalla legge o con un rapporto fiduciario (trust).
Perché le banche di investimento utilizzano strutture omnibus
Le strutture omnibus sono ampiamente utilizzate nell'investment banking, nel brokeraggio, nella custodia, nei titoli e nel regolamento internazionale, poiché consentono agli istituti di combinare la contabilità dei singoli clienti con un regolamento istituzionale efficiente.
Anziché richiedere un conto corrispondente o di regolamento distinto per ciascun cliente, l'istituto può mantenere un numero controllato di conti esterni preservando al contempo le singole posizioni dei clienti nel proprio registro interno.
Questa architettura può agevolare:
- rapporti di corrispondenza e di regolamento efficienti;
- gestione centralizzata della liquidità;
- servizi bancari multivaluta;
- riconciliazione delle operazioni in entrata e in uscita;
- custodia istituzionale e regolamento di titoli;
- scalabilità operativa; e
- separazione tra saldi riferiti alla clientela e saldi di pertinenza della Banca (con capitale proprio).
L'architettura dei conti di IFB
International Finance Bank adotta una struttura omnibus segregata per la detenzione esterna e il regolamento dei fondi riferibili alla clientela nell'ambito della propria architettura di banche corrispondenti.
Ciascun cliente di IFB intrattiene con la Banca un rapporto di conto individuale. Il relativo saldo e lo storico delle operazioni sono registrati e imputabili a tale cliente nei sistemi bancari e contabili di IFB.
A livello bancario esterno, i fondi possono essere detenuti in modo collettivo tramite appositi conti omnibus segregati presso istituti corrispondenti, depositari o di regolamento, anziché mediante un conto corrispondente esterno distinto intestato a ciascun singolo cliente di IFB.
Ne derivano due distinti livelli contabili:
- Livello cliente: conto individuale, saldo, storico delle transazioni e attribuzione al cliente gestiti da IFB.
- Livello di regolamento: fondi aggregati della clientela mantenuti attraverso appositi conti omnibus segregati all'interno dell'infrastruttura esterna di corrispondenza e regolamento della Banca.
Prassi bancaria istituzionale consolidata
La distinzione tra attribuzione al cliente beneficiario e regolamento omnibus esterno è da lungo tempo una caratteristica della finanza istituzionale.
Consente a una banca d'investimento di mantenere rapporti bancari individuali con i propri clienti, avvalendosi dell'infrastruttura istituzionale di banche corrispondenti, depositari e fornitori di servizi di regolamento per la movimentazione esterna e la custodia dei fondi.
Per IFB il principio è chiaro:
Conti individuali a livello di cliente. Segregazione a livello istituzionale. Infrastruttura consolidata a livello di regolamento.
Questa struttura coniuga la contabilità individuale della clientela con l'efficienza operativa richiesta per gli investimenti internazionali e per l'attività di banca corrispondente.
Maggiore protezione dei fondi della clientela
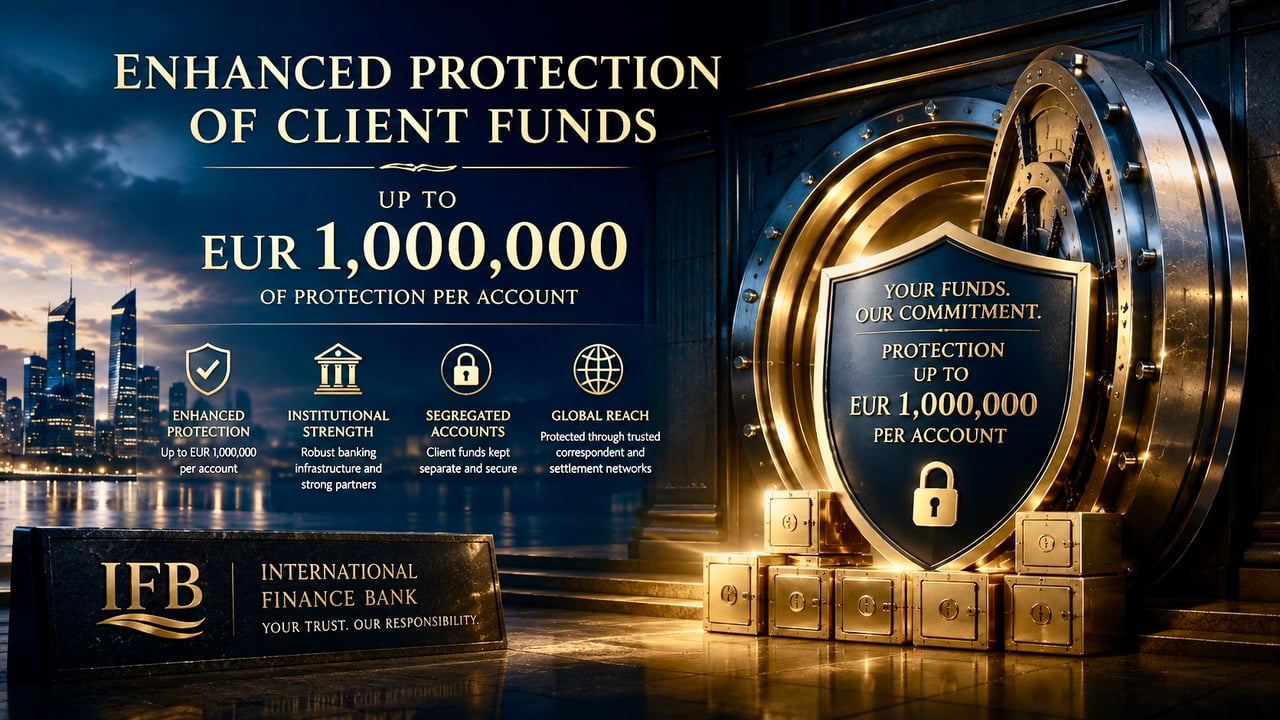
Fino a EUR 1.000.000 di protezione per conto
International Finance Bank è strutturata per una clientela le cui esigenze bancarie vanno oltre il retail banking tradizionale. Ciò si riflette non soltanto nell'architettura dei conti e nei rapporti con le banche corrispondenti, ma anche nel sistema di protezione associato a ciascun conto idoneo.
I fondi ammissibili detenuti presso IFB sono protetti fino a EUR 1.000.000 per conto mediante una polizza assicurativa stipulata con un assicuratore. Il premio è corrisposto da IFB a valere sulla commissione del conto, senza alcun costo aggiuntivo per il cliente. La protezione è soggetta ai termini, alle condizioni, alle esclusioni e ai limiti della polizza assicurativa.
Questa protezione rafforzata fa parte dell'infrastruttura bancaria istituzionale a supporto del modello di conti della clientela della Banca.
Perché IFB applica una commissione di attivazione del conto e una commissione annuale
IFB non è strutturata come una banca retail di massa. Ciascun conto comporta un quadro operativo e di compliance sostanzialmente diverso da quello ordinariamente associato a un conto corrente convenzionale.
Di conseguenza, IFB applica una commissione di attivazione del conto pari a EUR 25.000 per ciascun conto all'apertura e, successivamente, una commissione annua di pari importo per l'amministrazione del conto e l'infrastruttura.
La commissione contribuisce all'infrastruttura istituzionale necessaria per mantenere il rapporto di conto, che comprende:
- onboarding della clientela e gestione amministrativa della compliance continuativa;
- Processi di KYC, AML e di monitoraggio delle transazioni;
- tenuta dei registri contabili individuali dei clienti e dei sottoconti;
- infrastrutture di banche corrispondenti e di regolamento;
- architettura di segregazione dei fondi della clientela;
- amministrazione e riconciliazione dei conti;
- elaborazione di operazioni istituzionali; e
- il quadro di tutela rafforzata dei fondi della clientela applicabile.
La commissione non va pertanto intesa come un ordinario onere di tenuta conto al dettaglio. Essa riflette l'infrastruttura sostanzialmente più ampia necessaria per mantenere un rapporto bancario istituzionale e la corrispondente architettura del conto.
Protezione oltre i limiti dei tradizionali depositi bancari
I sistemi legali di garanzia dei depositi vigenti in molte giurisdizioni prevedono massimali di protezione sensibilmente inferiori. Il modello di conti clienti di IFB è concepito per rapporti bancari di entità sostanzialmente maggiore e prevede pertanto un quadro di protezione rafforzato, con tutela dei fondi ammissibili fino a EUR 1.000.000 per conto, nel rispetto dei relativi termini contrattuali.
È importante sottolineare che si tratta di una protezione di natura assicurativa e non di un sistema legale di garanzia dei depositi, come quelli vigenti nell'Unione Europea. Il fondamento giuridico, l'ambito di applicazione, le esclusioni e la procedura di indennizzo applicabili alla protezione predisposta da IFB sono disciplinati dalla documentazione specifica relativa a tale protezione.
Protezione per saldi superiori a EUR 1.000.000
Per i clienti che mantengono saldi superiori a EUR 1.000.000, IFB può predisporre una protezione aggiuntiva oltre il limite di protezione standard, previa valutazione individuale e subordinatamente alla disponibilità e ai termini del relativo regime di protezione.
Tale protezione rafforzata può essere strutturata in funzione dell'importo mantenuto, della natura del conto, delle valute coinvolte e delle esigenze bancarie individuali del cliente. La protezione aggiuntiva è soggetta a commissioni separate, determinate in funzione dell'importo e dell'ampiezza della protezione richiesta.
Pertanto, i clienti che intendano mantenere saldi di importo rilevante presso la Banca possono richiedere una struttura di protezione che si estenda oltre EUR 1.000.000. Qualsiasi accordo di tale natura deve essere espressamente concordato e documentato in via preventiva e resta soggetto ai termini, alle condizioni, alle esclusioni, ai limiti e ai requisiti di idoneità applicabili.
Ciò consente a IFB di gestire rapporti istituzionali e di Private Banking di maggiore entità, senza considerare EUR 1.000.000 un limite assoluto all'importo per il quale può essere predisposta la tutela.
Attività bancaria istituzionale anziché retail
La combinazione di contabilità individuale per cliente, strutture omnibus segregate, infrastruttura di regolamento tramite banche corrispondenti e tutela rafforzata comporta necessariamente una struttura dei costi diversa da quella della banca retail tradizionale.
IFB ha adottato deliberatamente questo modello, anziché competere sulla base di conti a basso costo destinati al mercato di massa.
Il principio è semplice: un'infrastruttura di conto istituzionale, una protezione rafforzata e una capacità bancaria internazionale comportano un livello tariffario istituzionale e non al dettaglio.