Che cos'è l'antiriciclaggio?
La lotta al riciclaggio di denaro e al finanziamento del terrorismo è al servizio della sicurezza globale, dell'integrità del sistema finanziario e della crescita sostenibile. Le norme AML e CFT esistono per impedire che i mercati finanziari siano utilizzati impropriamente per l'una o l'altra finalità.
L'Unione europea e molte altre giurisdizioni hanno adottato una solida normativa contro il riciclaggio di denaro e il finanziamento del terrorismo, e le autorità competenti, operando in rete, ne assicurano l'applicazione effettiva.
IFB è autorizzata e vigilata nell'Unione delle Comore, Isola Autonoma di Anjouan, dall'Anjouan Offshore Finance Authority con licenza L1149. Il nostro programma AML/CFT si fonda sulle Quaranta Raccomandazioni del FATF, lo standard in base al quale vengono valutati i regimi nazionali.
Si applicano altri quadri normativi laddove operano le nostre controparti. I rapporti di corrispondenza fanno rientrare indirettamente nell'ambito di applicazione i requisiti del Bank Secrecy Act statunitense, mentre l'attività rivolta all'Unione europea chiama in causa il quadro normativo europeo. Un programma costruito soltanto sul minimo locale non supera la due diligence delle banche corrispondenti, ed è per questo che il nostro va oltre tale minimo.
Il nostro programma comprende:
- approvazione scritta di un dirigente di livello superiore;
- un programma di identificazione della clientela basato sul rischio, sufficiente a formare un ragionevole convincimento circa l'identità effettiva di ciascun cliente;
- individuazione e segnalazione delle attività sospette;
- verifica indipendente della sua attuazione;
- un Responsabile AML Compliance designato, con recapiti pubblicati;
- formazione continua del personale interessato;
- due diligence continua basata sul rischio, comprensiva dell'individuazione del titolare effettivo delle persone giuridiche clienti, della comprensione della natura e dello scopo di ciascun rapporto e di un monitoraggio volto a mantenere aggiornate le informazioni sul cliente.
Lo scopo di tali norme è individuare e segnalare le attività sospette, compresi i reati presupposto del riciclaggio di denaro e del finanziamento del terrorismo, quali la frode in materia di valori mobiliari e la manipolazione del mercato.
Il quadro internazionale
Il Financial Action Task Force (FATF), istituito nel 1989, definisce il quadro globale della politica AML e valuta se i Paesi vi si conformino. Le autorità di vigilanza nazionali controllano gli istituti operanti nella propria giurisdizione, mentre le Nazioni Unite, la Banca Mondiale e il Fondo Monetario Internazionale gestiscono programmi AML propri.
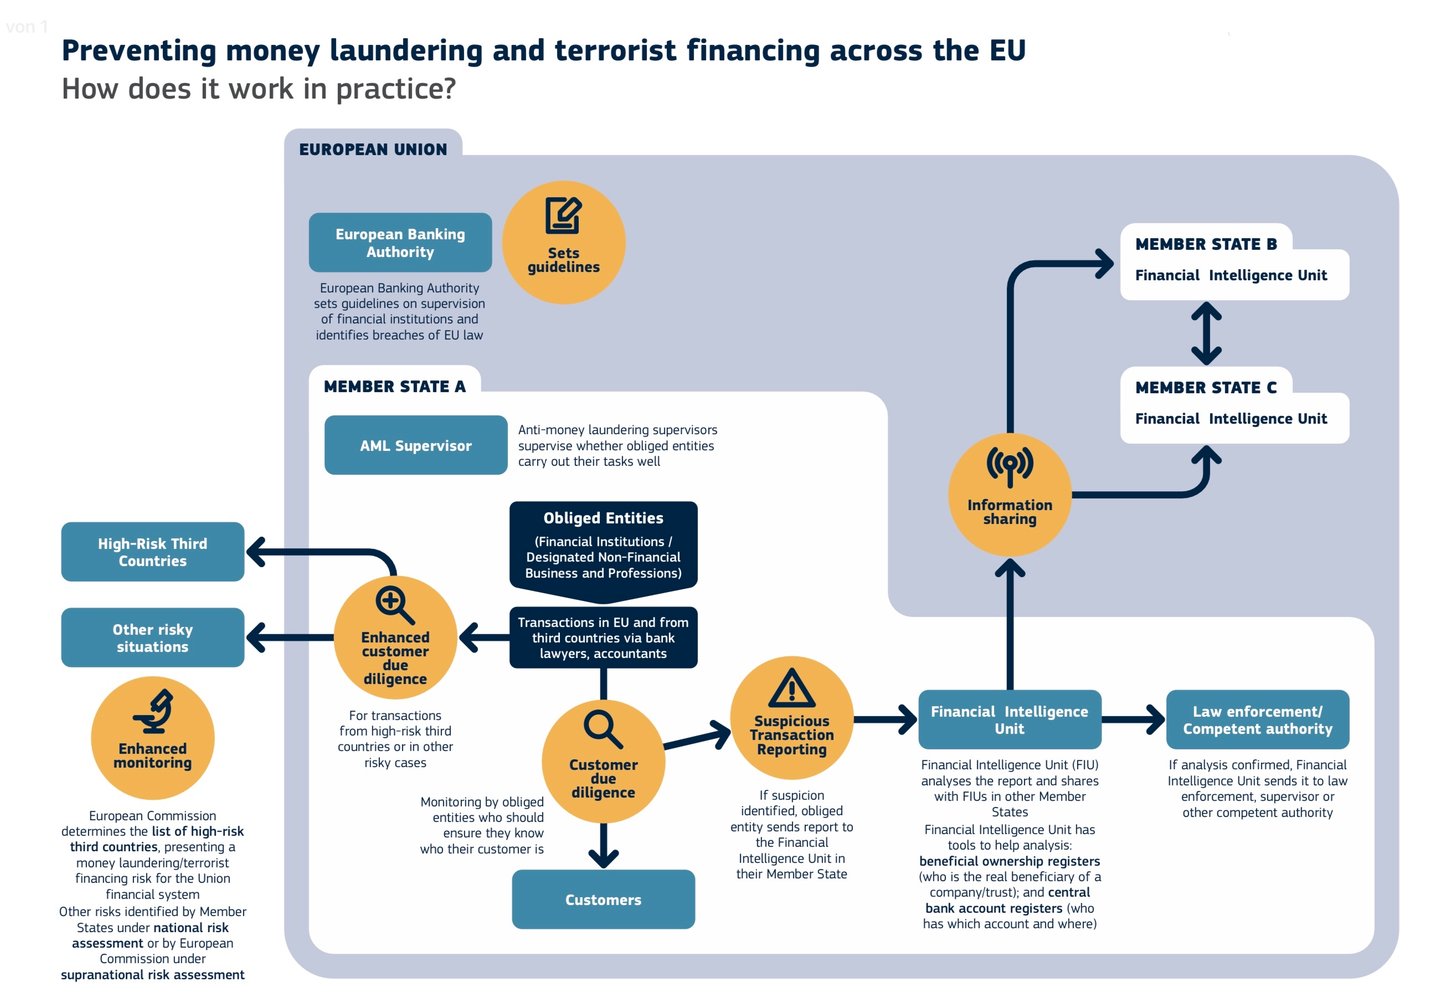
L'AML introduce le migliori prassi nell'individuazione delle attività sospette. Quanto più è facile per i criminali spendere denaro illecito senza essere scoperti, tanto più la criminalità prolifera. La normativa AML impone pertanto ai «soggetti obbligati» di conoscere i segnali di allarme e di monitorare attivamente l'operatività della clientela. I soggetti obbligati sono gli istituti le cui operazioni potrebbero essere sfruttate dai riciclatori di denaro: banche, prestatori di servizi di pagamento, operatori del gioco e delle scommesse e altri. Nell'UE, l'Autorità bancaria europea emana orientamenti in materia di vigilanza, e le autorità di vigilanza AML valutano l'efficacia con cui ciascun istituto assolve i propri obblighi.
Il quadro europeo ha cambiato configurazione. L'architettura basata su direttive è sostituita dal pacchetto AML del 2024: il Regolamento (UE) 2024/1624, con obblighi direttamente applicabili; la Direttiva (UE) 2024/1640, in materia di vigilanza e unità di informazione finanziaria; e il Regolamento (UE) 2024/1620, che istituisce l'Autorità per la lotta al riciclaggio di denaro e al finanziamento del terrorismo (AMLA) con sede a Francoforte.
In pratica, i soggetti obbligati ottengono un unico corpus normativo direttamente applicabile in luogo di ventisette recepimenti nazionali, un'autorità di vigilanza dell'UE con competenza diretta su determinati enti e un limite armonizzato ai pagamenti in contanti. Il pacchetto entra in vigore in modo graduale: si raccomanda pertanto di verificare la data di applicazione di ciascun obbligo specifico, anziché presumere un'unica data di transizione.
Come funziona l'AML in una banca
Le banche si collocano alla base del sistema finanziario e devono individuare tempestivamente i comportamenti sospetti. Le loro politiche AML seguono il quadro normativo FATF; il personale di front office è formato sulle tecniche AML ed è legalmente tenuto a segnalare le attività sospette. Responsabili dedicati della compliance AML rafforzano tali pratiche, con il supporto di tre strumenti: verifiche dell'identità, controlli di regolamento e di rilascio e software di monitoraggio delle transazioni.
Verifiche di identità
Le banche sono tenute a seguire le procedure di conoscenza del cliente (KYC) per verificare l'identità della propria clientela. La politica AML fornisce il quadro di riferimento, ma ciascuna banca resta responsabile dei propri clienti e della segnalazione delle operazioni ad alto rischio.
Le procedure KYC impongono alle banche di verificare nome, data di nascita e indirizzo del cliente e, talvolta, ulteriori informazioni come la professione. I clienti in genere comprovano la propria identità con documenti ufficiali al momento dell'apertura del conto, e le banche ricorrono sempre più spesso all'identificazione biometrica, ad esempio il riconoscimento facciale o vocale e le impronte digitali.
Controlli di regolamento e di rilascio
I fondi in entrata sono resi disponibili a fronte di un regolamento definitivo, non a fronte di un avviso di pagamento. Qualora un accredito risulti inusuale per il conto, la messa a disposizione può essere sospesa in attesa di verifica. Si tratta di un controllo interno e di una misura di rischio di regolamento. Non costituisce un periodo di sospensione previsto dalla normativa e nessun quadro normativo in materia di AML lo prescrive.
Software per il monitoraggio delle transazioni
Una banca che gestisce volumi elevati di operazioni non può esaminarle manualmente una per una. Il software di monitoraggio verifica le operazioni ogni giorno o in tempo reale. Esso combina lo storico del titolare del conto, la valutazione del rischio e i dettagli di ciascuna operazione, quali l'importo, i paesi coinvolti e la natura del pagamento, con riferimento a versamenti in contanti, bonifici e prelievi. Un'operazione valutata ad alto rischio viene segnalata come sospetta.
Seguiamo i Principi del Wolfsberg Group.
Il Wolfsberg Group è un'associazione di banche globali che elabora quadri di riferimento e linee guida per la gestione del rischio di criminalità finanziaria, in particolare in materia di politiche KYC, AML e CFT. Si è riunito per la prima volta nel 2000 presso lo Château Wolfsberg, nella Svizzera nord-orientale, con rappresentanti di Transparency International, tra cui Stanley Morris e il Professor Mark Pieth dell'Università di Basilea, per redigere linee guida AML per il Private Banking. I Wolfsberg AML Principles for Private Banking sono stati pubblicati nell'ottobre 2000 e riveduti nel maggio 2002 e nel giugno 2012.
Sistemi di monitoraggio delle transazioni (TMS)
I sistemi di monitoraggio delle transazioni sono gli strumenti con cui gli istituti finanziari e le autorità di vigilanza controllano le transazioni nel sistema bancario. Essi individuano le attività che possono indicare riciclaggio di denaro, finanziamento del terrorismo o altri reati finanziari. Operano in sette fasi:
- Raccolta dei dati. Il sistema raccoglie i dati delle operazioni da tutta la banca: importo, data e ora, parti coinvolte e natura dell'operazione.
- Profilazione del rischio. Sulla base di questi dati elabora i profili di rischio dei clienti e delle operazioni, tenendo conto dello storico del cliente, delle tipologie di operazioni abituali e dell'area geografica.
- Monitoraggio basato su regole. Regole predefinite vengono applicate a ogni transazione, ad esempio segnalando importi superiori a una soglia o numerose transazioni in un breve arco di tempo.
- Rilevazione delle anomalie. Modelli statistici e di apprendimento automatico individuano le operazioni che si discostano in modo marcato dalla norma o dal comportamento abituale del cliente.
- Segnalazioni. Una transazione contrassegnata genera una segnalazione, che viene esaminata da un addetto alla compliance o dal team investigativo.
- Indagine e segnalazione. Se l'operazione permane sospetta dopo la verifica, la banca procede a ulteriori approfondimenti e, in funzione dell'esito, trasmette una segnalazione di operazione sospetta all'autorità competente.
- Apprendimento continuo. I risultati delle indagini vengono utilizzati per affinare le regole e i modelli, in modo che la rilevazione diventi nel tempo più accurata.
Con un sistema di monitoraggio delle transazioni, una banca gestisce meglio il proprio rischio, adempie ai propri obblighi regolamentari e contribuisce al contrasto dei reati finanziari.
Contrasto al finanziamento del terrorismo (CFT)
L'approccio di IFB al contrasto del finanziamento del terrorismo poggia su un quadro articolato su più livelli, che comprende la valutazione del rischio, la tecnologia e la cooperazione con le autorità di vigilanza.
Fondamenti e approccio basato sul rischio
I nostri controlli CFT combinano l'adeguata verifica della clientela in fase di onboarding, il monitoraggio continuo delle operazioni e l'inoltro delle attività segnalate a una revisione da parte di un operatore. I modelli sono riesaminati e ricalibrati con cadenza definita sulla base dei risultati interni e delle tipologie individuate a livello esterno.
Non pubblichiamo statistiche di rilevamento. Dati di questo tipo non sono verificabili dal lettore e privi di significato in assenza della relativa metodologia. Risponderemo invece a domande specifiche di corrispondenti e autorità di vigilanza, nel rispetto delle opportune condizioni di riservatezza.
Due diligence rafforzata e sorveglianza
Dopo lo screening iniziale, ai profili a rischio più elevato si applica la due diligence rafforzata:
- Analisi dei dati. I nostri algoritmi analizzano in tempo reale i dati delle transazioni e segnalano schemi e anomalie che si discostano dalle norme consolidate.
- Profilazione comportamentale. I dati storici e l'analisi predittiva consentono di elaborare profili comportamentali dettagliati, in modo che i segnali di allerta siano individuati tempestivamente e sottoposti a revisione manuale.
- Verifica a più livelli. Le operazioni segnalate sono verificate congiuntamente da sistemi automatizzati e da personale esperto, in modo che l'intervento sia al tempo stesso rapido e ponderato.
Monitoraggio in tempo reale e intervento automatizzato
- Apprendimento automatico (machine learning). I nostri sistemi apprendono dall'evoluzione degli schemi transazionali e si adattano alle nuove minacce; quando vengono superate soglie predefinite, segue un intervento automatizzato.
- Escalation immediata. Un'operazione individuata come potenziale rischio viene segnalata subito e sottoposta a un riesame secondario, che combina la precisione algoritmica con il giudizio di esperti.
- Modelli adattivi. I nostri modelli vengono aggiornati continuamente sulla base dell'intelligence globale e dei dati interni sulle prestazioni, in modo da restare al passo con le nuove tipologie.
Cooperazione
Il finanziamento del terrorismo non si arresta alle frontiere, e lo stesso vale per la nostra risposta. Collaboriamo con le autorità di vigilanza nazionali e con le istituzioni finanziarie internazionali per scambiare informazioni e migliori prassi:
- Condivisione di intelligence. Partecipazione a forum internazionali e scambio sicuro di dati con istituzioni partner.
- Task force congiunte. Laddove una minaccia lo richieda, IFB partecipa a task force congiunte per il contrasto al finanziamento del terrorismo.
Miglioramento continuo
Le nostre procedure CFT sono valide quanto la loro ultima revisione. Seguiamo le nuove tendenze della criminalità finanziaria e integriamo nuovi metodi nelle nostre procedure, così da rispondere alle minacce emergenti quasi in tempo reale.
Una due diligence rigorosa, una tecnologia solida e la cooperazione internazionale formano insieme un sistema che individua e scoraggia il finanziamento del terrorismo e che continua a evolversi. Esso tutela l'integrità del sistema finanziario internazionale e la sicurezza dei nostri clienti e partner.
Conoscenza del beneficiario e verifica del beneficiario
Il quadro di sicurezza di IFB combina le procedure di know-your-payee (KYP), la verifica del beneficiario (VoP) e le nostre misure contro il finanziamento del terrorismo (CFT) in una difesa stratificata contro frode, riciclaggio di denaro e finanziamento del terrorismo.
Know your payee (KYP)
I controlli tradizionali si concentrano sull'ordinante. Il KYP si concentra sul destinatario e assicura che l'identità di ogni beneficiario sia accertata senza alcun dubbio:
- Verifica dell'identità. Ogni potenziale beneficiario viene controllato rispetto a banche dati autorevoli, utilizzando sia dati statici sia indicatori di rischio dinamici.
- Profilazione comportamentale e transazionale. Gli algoritmi analizzano lo storico dei pagamenti e i comportamenti per costruire un profilo di rischio e individuare discrepanze che possono indicare una frode.
- Classificazione basata sul rischio. I beneficiari sono classificati in base al rischio e, ove giustificato, si applica un esame rafforzato, a tutela sia dal riciclaggio di denaro sia dall'errato indirizzamento dei fondi.
Verifica del beneficiario (VoP)
La verifica del beneficiario non è una cortesia. Costituisce un obbligo di legge ai sensi del Regolamento (UE) 2024/886, il Regolamento sui pagamenti istantanei, che modifica il Regolamento SEPA (UE) n. 260/2012.
Dal 9 ottobre 2025 ogni prestatore di servizi di pagamento di uno Stato membro dell'area dell'euro che offre bonifici deve fornire al pagatore, prima dell'autorizzazione, una verifica del beneficiario (VoP), a titolo gratuito. L'obbligo riguarda sia i bonifici SEPA ordinari sia quelli istantanei. I prestatori al di fuori dell'area dell'euro hanno tempo fino al 9 luglio 2027.
Come funziona
- Il prestatore di servizi di pagamento dell'ordinante trasmette l'IBAN e il nome del beneficiario.
- La richiesta viene inoltrata al prestatore di servizi del beneficiario tramite lo schema SEPA o un meccanismo di instradamento e verifica.
- Il prestatore di servizi di pagamento del beneficiario verifica le proprie registrazioni e restituisce uno dei quattro esiti possibili: corrispondenza, corrispondenza parziale, nessuna corrispondenza o verifica non possibile.
- L'ordinante riceve l'esito e decide se procedere. Il pagamento non viene bloccato automaticamente.
Il punto che i clienti più spesso trascurano: se l'ordinante autorizza un bonifico dopo essere stato avvisato di una discrepanza, la responsabilità per i fondi pervenuti a un beneficiario non voluto ricade sull'ordinante. L'avviso trasferisce il rischio. Lo legga prima di procedere oltre.
Il Regolamento dello schema VoP dell'European Payments Council è entrato in vigore il 5 ottobre 2025 e disciplina i meccanismi operativi tra i prestatori.
Contrasto al finanziamento del terrorismo
- Adeguata verifica della clientela. In linea con rigorosi standard KYC, ogni cliente è sottoposto a verifica fin dall'inizio.
- Monitoraggio continuo delle transazioni. L'intelligenza artificiale e l'analisi in tempo reale sorvegliano i flussi di transazioni e intercettano i segnali di finanziamento del terrorismo.
- Valutazione adattiva del rischio. I modelli affinati in modo continuo mediante machine learning forniscono punteggi di rischio che si adattano alle nuove minacce.
Un unico quadro di riferimento, più livelli
- Controllo complessivo. La verifica del beneficiario, l'analisi delle istruzioni di pagamento e il monitoraggio continuo fanno sì che non vi sia alcun singolo punto di vulnerabilità.
- Macchine e persone. Gli algoritmi assicurano un rilevamento immediato; il personale esperto fornisce un'analisi approfondita e la contestualizzazione.
- Cooperazione internazionale. Collaboriamo con autorità di vigilanza e istituti finanziari di tutto il mondo, affinché le nostre misure siano in linea con gli standard vigenti e con l’intelligence sulle minacce.
- Adattabilità. La criminalità finanziaria evolve rapidamente e i nostri continui investimenti mantengono le nostre misure sempre un passo avanti.
Attraverso KYP, VoP e CFT, ogni operazione presso IFB è sottoposta a un controllo rigoroso. L'approccio anticipa le minacce anziché attenderle e tutela l'integrità del sistema finanziario.