
המיתוס של MT103 יחיד של SWIFT והורדה מחשבון משותף
הבנת המושג "חשבון משותף"
בטרמינולוגיה בנקאית מדויקת, הביטוי "חשבון משותף" (common account) אינו מושג מוכר רשמית בבנקאות. בדרך כלל זהו מונח דיבורי או מונח ביניים. הכוונה בו היא לרוב:
- חשבון נוסטרו שהבנק מחזיק אצל אחד מהבנקים הקורספונדנטים שלו, אשר הבנק מייעד אותו כערוץ ההסדר העיקרי להעברות נכנסות של צד שלישי, בטרם הכספים נרשמים בחשבון הלקוח הסופי.
- כאשר בנק מנהל מספר חשבונות נוסטרו אצל בנקים קורספונדנטים שונים, נבחר בדרך כלל חשבון אחד כברירת המחדל התפעולית עבור מטבע ונתיב מסוימים. חשבון זה עשוי להיקרא על ידי "מתווכים" "החשבון המשותף", מאחר שכל עמלות ההפעלה של הלקוחות או ההעברות שלפני ההפעלה מופנות אליו, באחריות הבנק, עד שיתאפשר הסדרתן לחשבונות הלקוחות הפרטניים.
הבחנות עיקריות:
- חשבונות נוסטרו – כל אחד מהם הוא חשבון עו"ש המתנהל על ידי הבנק אצל מוסד קורספונדנט, ומשמש לסליקה ולהתחשבנות במטבעות חוץ.
- חשבון משותף – כינוי בלתי רשמי לחשבון הנוסטרו הספציפי שהבנק מורה לצדדים נגדיים להשתמש בו לתזרימים ראשוניים או מאוגדים. הוא "משותף" רק במובן זה שבו עשויות להתקבל עמלות הפעלה או סכומי מימון מראש של מספר לקוחות, תחת שליטה קפדנית של הבנק, לפני ההקצאה.
- הגבלה רגולטורית – ללקוח אין זכויות בעלות ב"חשבון משותף כללי". הכספים בחשבון כאמור נשארים רכושו של הבנק עד לרישומם בחשבון המופעל של הלקוח. אין היתר חוקי לביצוע סילוק בשם הלקוח כל עוד לא הושלמו בדיקת נאותות והפעלת החשבון.
הבנת מגבלותיהם של מסרי SWIFT בהעברות כספים פנים-ארציות ובין-לאומיות
בעולם הפיננסים הבין-לאומי, הודעות SWIFT כגון MT103 מובנות לעיתים קרובות באופן שגוי, ותפקידן ויכולתן מוערכים ביתר. נותרה אי-הבנה רווחת לפיה שליחת הודעת MT103 בלבד מספיקה להעברת כספים חוצת גבולות, וכי ניתן להוריד באופן ידני את פרטי העסקה מחשבון משותף עם קבלת ההודעה. אמונה זו אינה מדויקת, והיא גם מתעלמת מהמורכבות ומהתהליכים הרב-שכבתיים העומדים בבסיס עסקאות חוצות גבולות. כדי להפריך מיתוס זה, חיוני להעמיק בשאלה מה מייצגת MT103, מהן מגבלות ההודעות ב-SWIFT, ומהם המנגנונים האמיתיים של העברות כספים בין-לאומיות.
מהו MT103?
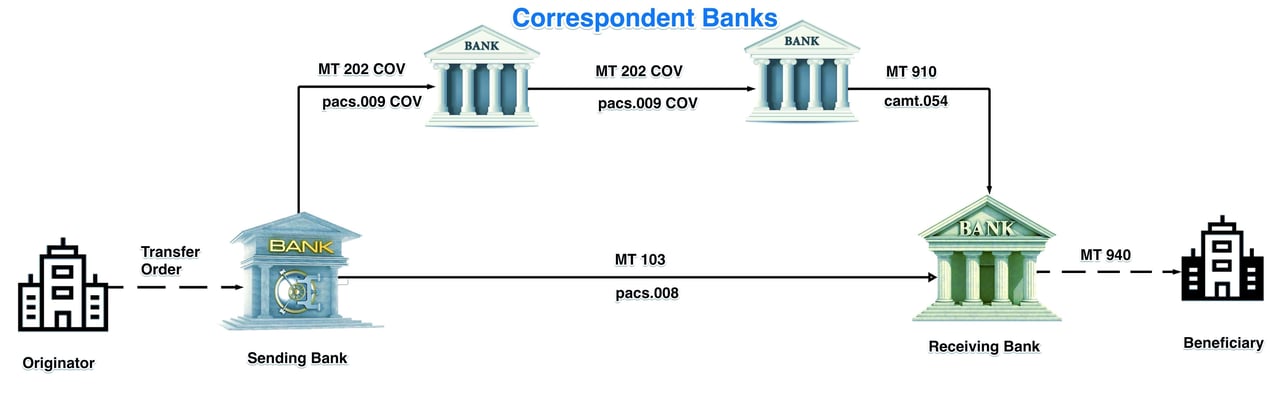
MT103 (שהוחלף בהעברות חוצות גבולות מאז נובמבר 2025 בהודעת ISO 20022 מסוג pacs.008) הוא פורמט הודעת SWIFT סטנדרטי המשמש להעברות בנקאיות בינלאומיות בין מוסדות פיננסיים. הוא מספק מידע מפורט על התשלום, לרבות פרטי השולח והנמען, סכום העסקה, המטבע ומספרי האסמכתא. ה-MT103 נמצא בשימוש נרחב משום שהוא מציע שקיפות ויכולת מעקב, ומשמש רישום של הוראת התשלום. עם זאת, חשוב להבין ש-MT103 הוא אך ורק כלי תקשורת: מערך הוראות דיגיטלי המועבר בין בנקים.
תפקידה ומגבלותיה של הודעת MT103
אף שה-MT103 כולל מידע מהותי על עסקה, הוא אינו יוזם כשלעצמו את העברת הכספים בפועל. הוא דומה למכתב כוונות מפורט המכיל את כל פרמטרי העסקה, אך אינו כולל את הכספים עצמם. רשת SWIFT היא פלטפורמת הודעות מאובטחת המאפשרת לבנקים לתקשר ביניהם בנוגע להוראות תשלום, אישורים ומידע פיננסי אחר. היא אינה מעבירה את הכסף; היא רק מאפשרת את התקשורת התומכת בהעברת הכספים בערוצים אחרים.
המיתוס של MT103 והורדה ידנית
תפיסה שגויה נפוצה היא כי לאחר שנשלחה והתקבלה הודעת MT103, ניתן להוריד באופן ידני ומיידי את פרטי העסקה מחשבון משותף, מתוך הנחה או אמונה שהכספים כבר זמינים בחשבון המשותף של הבנק. אמונה זו שגויה מהיסוד, משום שהיא מערבבת בין רכיב ההודעות לבין תהליך העברת הכספים בפועל. קבלת הודעת MT103 אינה שקולה לקבלת הכספים.
כדי שהכספים יהיו זמינים בחשבון הנוסטרו (המשותף), יש לבצע מספר שלבים נוספים:
- אימות והתאמה: הבנק המקבל את הודעת ה-MT103 חייב לאמת את ההודעה ולהתאים אותה להודעות מקבילות אחרות, כגון MT202 COV (המספקת את פרטי תשלום הכיסוי) ו-MT910 (אישור זיכוי), או המקבילות להן ב-ISO 20022: pacs.009 COV ו-camt.054.
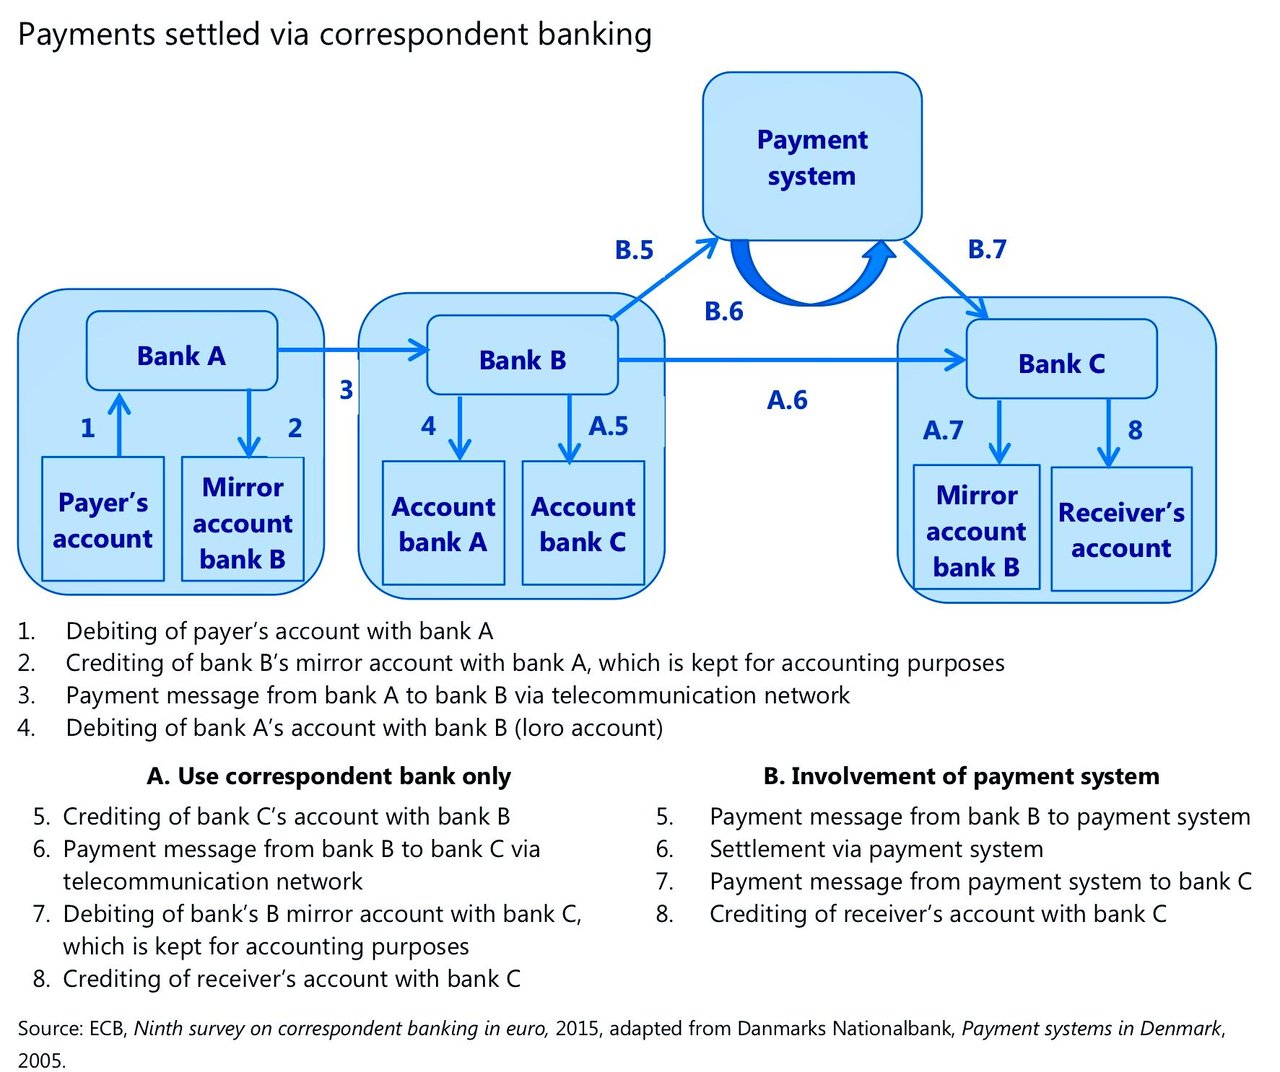
- תנועת כספים בפועל: מעבר להחלפת הודעות, יש להעביר את הכספים בפועל דרך רשת הבנקאות הקורספונדנטית, חשבונות התחשבנות בבנק המרכזי או מערכות תשלומים בזמן אמת. הדבר כרוך בסדרה של חיובים וזיכויים בחשבונות שונים, ישירות בין בנקים או באמצעות מתווכים.
- התאמת מערכות: כל המערכות הרלוונטיות, לרבות אלה המשמשות להעברת הודעות, להסדר כספים ולהתאמת חשבונות, חייבות להיות מותאמות זו לזו באופן חלק כדי שהכספים יזוכו בחשבון המשותף. רק לאחר שתנאים אלה מתקיימים יכול הבנק להוריד ידנית את פרטי העסקה ולגשת אליהם.
המנגנונים העמוקים של העברות כספים בינלאומיות
כדי להבין לעומק את מגבלותיה של הודעת MT103 ואת תהליך ההעברות הבינלאומיות של כספים, יש להבין את ההקשר הרחב יותר שבו מתבצעות עסקאות אלה.
רשתות בנקאות קורספונדנטית
רוב העסקאות הבין-לאומיות נשענות על רשת של בנקים קורספונדנטים המאפשרים העברת כספים בין בנקים שאין ביניהם בהכרח קשרים ישירים. במערכת זו הכספים מועברים באמצעות סדרה של הסכמים דו-צדדיים, כאשר כל בנק בשרשרת מחייב ומזכה חשבונות ככל שהכספים מתקדמים ליעדם הסופי. תהליך זה אינו מיידי ומחייב תיאום ואימות קפדניים בכל שלב.
חשבונות סליקה בבנקים מרכזיים
במוסדות פיננסיים גדולים, סילוק של עסקאות בינלאומיות מתבצע לעיתים קרובות באמצעות בנקים מרכזיים, בעזרת מערכות סילוק ברוטו בזמן אמת (RTGS). מערכות אלה מבטיחות העברה מיידית של כספים על בסיס ברוטו, מפחיתות את סיכון הסילוק ומבטיחות נזילות בשווקים הפיננסיים. עם זאת, אף מערכות RTGS דורשות שורה של אישורים ובדיקות החורגים משידור הודעת MT103 בלבד.
מערכות תשלומים בזמן אמת
במקרים מסוימים ניתן להשתמש במערכות תשלום בזמן אמת (RTP) כדי להקל על הסליקה והעמדה לרשות המוטב של הכספים באופן מיידי. מערכות אלה מספקות קיזוז וסליקה כמעט מיידיים, אך גם הן פועלות במסגרת הדורשת יותר מהודעת MT103 בלבד כדי להשלים את העברת הכספים.
המציאות: הודעות SWIFT לעומת תנועת כספים בפועל
חשוב להדגיש כי הודעות SWIFT אינן מקבילות להעברת כספים. הן כלים המאפשרים תקשורת בין מוסדות פיננסיים ומספקים את המידע הדרוש לתמיכה בתהליך העברת הכספים. התנועה בפועל של הכסף כרוכה בתהליך עמוק ומורכב יותר של חיוב וזיכוי חשבונות ברשת של בנקים, במערכות סליקה של בנקים מרכזיים או במנגנוני תשלום בזמן אמת.
האמונה כי הודעת MT103 אחת יכולה לבדה להעביר כספים, או כי ניתן להוריד באופן ידני פרטי עסקה מחשבון משותף מבלי שהכספים הבסיסיים נמצאים במקומם, משקפת אי-הבנה יסודית של אופן פעולתה של הבנקאות הבינלאומית. הודעות SWIFT, חיוניות ככל שיהיו, אינן אלא חלק מתהליך רחב ורב-ממדי יותר המבטיח תנועה מאובטחת ויעילה של כספים מעבר לגבולות.

הצורך בהבנה מלאה
המיתוס בדבר MT103, לפיו הוא לבדו יכול להעביר כספים ולספק גישה מיידית לפרטי העסקה, הוא תפיסה מוטעית העלולה להוביל לבלבול ולציפיות שלא יתממשו. חיוני שעסקים ואנשים פרטיים העוסקים בעסקאות בינלאומיות יבינו את התשתית הפיננסית הרחבה יותר ואת יחסי הגומלין בין הודעות SWIFT לבין תנועת כספים בפועל.
כדי לשלוט ביעילות במורכבות הפיננסים הבינלאומיים, יש להכיר בכך שהודעות SWIFT הן אך ורק כלי תקשורת. העברת הכספים בפועל כוללת מערכת מורכבת של בנקאות קורספונדנטית, סילוקים בבנקים מרכזיים ומערכות תשלום בזמן אמת, שכולן חייבות לפעול בתיאום כדי להשיג את התוצאה הרצויה. רק מי שמבין את הדקויות הללו יכול לתפוס באמת את המציאות של עסקאות חוצות גבולות ואת מגבלות ההסתמכות על הודעת MT103 בלבד.
וריאציות אחרות
סוגי הודעות SWIFT אותנטיים הנפוצים בהונאות
אלו הנחיות מתועדות היטב ובשימוש חלקי במערכת הבנקאות הבינלאומית:
1. MT 103 – העברת אשראי בודדת ללקוח
- לגיטימיות: אמיתי
- מטרה: משמש להעברות בנקאיות בין-לאומיות או מקומיות בין בנקים לצורך תשלומי לקוחות.
- גרסת GPI: MT 103 GPI קיימת כגרסה משופרת במסגרת תוכנית Global Payments Innovation (GPI) של SWIFT. היא כוללת מעקב (באמצעות UETR), עיבוד מהיר יותר ושקיפות.
2. MT 104 – בקשת חיוב ישיר
- לגיטימיות: ממשית, אך מוגבלת
- מטרה: משמש לבקשת חיובים מחשבון לקוח באמצעות בנק קורספונדנט, אך ורק במסגרת הסכמים דו-צדדיים או רב-צדדיים בין הבנקים הנוגעים בדבר; השימוש בו לתשלומים חוצי גבולות נדיר.
- MT104 GPI: אינו מונח סטנדרטי. GPI מיועד להעברות אשראי, ולא להוראות חיוב. רישום זה מטעה.
3. MT103.202cov – מנגנון תשלום כיסוי
- לגיטימיות: אמיתית בחלקה
- הבהרה: זהו מונח משולב, שנעשה בו לעיתים קרובות שימוש לא נכון.
- MT103 היא הודעת האשראי ללקוח.
- MT 202 COV משמש את הבנק השולח כדי להורות לבנק הקורספונדנט שלו לכסות את הסכום מול הבנק של המוטב.
- "MT103.202cov" אינה הודעת SWIFT בפני עצמה, אלא ערבוב דיבורי של שתי הודעות במבנה של תשלום כיסוי.
רישומים מפוקפקים או מפוברקים
4. "Swift GPI אוטומטי / עם קוד UETR"
- לגיטימיות: מטעה
- הבהרה: מאז נובמבר 2018 כל הודעת MT103 הנשלחת ברשת SWIFT נושאת UETR (Unique End-to-End Transaction Reference – מזהה ייחודי של העסקה מקצה לקצה), בין אם הבנקים חברים ב-gpi ובין אם לאו. עם זאת, ההבחנה בין GPI "אוטומטי" ל-GPI "ידני" אינה סיווג של SWIFT.
- מסקנה: אינו תקני – נשמע כז'רגון פנימי או כהליך לא תקני.
5. "Swift GPI חצי-אוטומטי / עם קוד UETR"
- לגיטימיות: אינו מוכר על ידי SWIFT
- הסבר: המונח "חצי-אוטומטי" אינו חלק מהלקסיקון של SWIFT. כל הודעות GPI MT103 כוללות UETR מעצם תכנונן, אך SWIFT לא הגדירה מצב שידור חצי-אוטומטי.
6. "Swift GPI MT103.202cov Manual Download / with UETR Code" או "Swift MT103.202cov Manual Download"
- לגיטימיות: מפוברקת / מוצגת באופן שגוי
- הודעות SWIFT לעולם אינן "מורדות" ידנית בפרקטיקה מוסדית לגיטימית. הודעות מועברות באופן אלקטרוני דרך רשת SWIFT המאובטחת.
- המינוח מעורר דגלים אדומים הקשורים לתכסיסי הונאה הכוללים הודעות SWIFT מזויפות או תבניות ידניות.
המיתוס של "Single Payment Platform Direct Debit Protocol" (SPP DDP)
הפרדה בין מציאות בנקאית לבין מינוח תשלומים בדוי
בחוגים מסוימים של "מתווכים פיננסיים" בהגדרה עצמית, נתקלים יותר ויותר באזכורים של מנגנון בנקאי לכאורה הנקרא "Single Payment Platform Direct Debit Protocol" (SPP DDP), ולעיתים הוא מורחב עוד לביטויים כגון "Asseting Assessment Protocol", "Deep Banking Transfer" או "International Direct Download Settlement Method".
ביטויים אלה מוצגים כאילו הם מתייחסים לתשתית תשלומים מתוחכמת בין-בנקאית, שמוסדות גדולים משתמשים בה בדיסקרטיות להעברות בהיקפים גבוהים מחוץ להליכי SWIFT המקובלים. במציאות, אין פרוטוקול בנקאי מוכר כזה.
ב-IFB אנו סבורים כי חיוני להבחין בין תשתית פיננסית לגיטימית לבין מינוח מומצא שנועד ליצור מראית עין של תחכום מוסדי.
אין הכרה בנקאית רשמית
המונח "Single Payment Platform Direct Debit Protocol" אינו מוכר על ידי:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- מערכות התשלומים של הפדרל ריזרב
- CLS
- ECB
- BIS
- מסגרות של בנקאות קורספונדנטית
- כל תשתית RTGS מוכרת
- כל בנק מרכזי
- כל סכמת תשלומים מוסדרת
אף ספר כללים רשמי, מדריך יישום, תקן SWIFT, מפרט ISO, מסגרת סליקה או פרסום רגולטורי אינו מגדיר את "SPP DDP" כמנגנון סילוק מקובל או מתייחס אליו ככזה. היעדר זה הוא מכריע.
תשתיות תשלום לגיטימיות מתועדות באופן נרחב, משום שבנקים נדרשים לתקנים תפעוליים מדויקים, לכללי עיצוב הודעות, למסגרות משפטיות, להליכי סילוק, לבקרות נזילות ולחובות ציות. מערכת תשלומים שאין לה כל תיעוד רשמי אינה מערכת נסתרת. היא פשוט אינה מערכת מוכרת.
בלבול עם מונחי בנקאות לגיטימיים
נראה כי התמדתו של מיתוס ה-SPP DDP נובעת מעירוב מכוון של מונחי בנקאות אותנטיים עם ביטויים מומצאים.
דוגמאות שנצפות בדרך כלל כוללות:
| ביטוי מומצא או בשימוש שגוי | מושג בנקאי בפועל
| SPP | לעיתים קרובות מבלבלים אותו עם פלטפורמת TARGET2 Single Shared Platform (SSP), שהוחלפה על ידי T2 במרץ 2023
| Direct Debit Protocol | מבלבלים אותו עם תוכניות החיוב הישיר של SEPA
| Downloading Funds | הבנה מוטעית של התאמות או של רישום בחשבון
| Common Account | אי-הבנה בלתי פורמלית של חשבונות סילוק נוסטרו
| Deep Banking | מונח שאינו קיים בפיננסים מוסדרים
| Asseting Assessment | אין לו משמעות בנקאית מוכרת
| MT103 Download | הצגה מסולפת של יכולות ההודעות של SWIFT
טכניקה זו יוצרת מראית עין של מורכבות ושל ייחודיות, תוך ניתוק מפעילות בנקאית ממשית.
SWIFT אינה מעבירה כספים
אחת התפיסות המוטעות העיקשות ביותר הקשורות לנרטיבים של SPP DDP היא האמונה כי הודעות SWIFT עצמן מעבירות כספים או מאפשרות לבנקים "להוריד" כסף מחשבון משותף כביכול.
הדבר אינו נכון.
כפי שהוסבר במאמר של IFB בנושא חשבונות משותפים, SWIFT היא ביסודה רשת מסרים מאובטחת בין-בנקאית, ולא מוסד המחזיק בכספים או מנוע סילוק.
הודעת MT103 היא הוראת תשלום בלבד. הסליקה עדיין מחייבת:
- יחסי בנקאות קורספונדנטית;
- התאמות בחשבונות נוסטרו/ווסטרו;
- זמינות נזילות;
- הליכי התאמה;
- אימות ציות;
- סליקה במערכת בנק מרכזי או RTGS, בהתאם לעניין.
שום בנק אינו יכול "להוריד" ידנית כספים מפלטפורמה עולמית בלתי מוגדרת רק משום שקיימת הודעת SWIFT.
מדוע בנקים דוחים בקשות אלה
כאשר אנשים פונים למוסדות מפוקחים בבקשה לבצע עסקאות SPP DDP, הבנקים אינם יכולים בדרך כלל לטפל בבקשה, מכיוון ש:
- המינוח אינו מוכר פנימית;
- לא קיימת מסגרת תפעולית;
- לא קיים הליך ציות;
- לא קיים מנגנון סליקה;
- אין בסיס משפטי;
- לא קיים פורמט הודעה סטנדרטי;
- לא קיימת תשתית צד נגדי מוכרת.
אין בכך כדי לרמוז שהבנקים "מסתירים" את המערכת או שרק "בנקאים בכירים" מבינים אותה. הדבר משקף אך ורק את העובדה שהמנגנון המבוקש אינו חלק מהפרקטיקה הבנקאית המפוקחת.
אשליית ה"בנקאות העמוקה"
נושא החוזר בטענות בדבר SPP DDP הוא הרמיזה כי בנקים גדולים מפעילים בחשאי שכבות סליקה נסתרות שאינן נגישות לעובדים רגילים.
נרטיב זה כולל לעיתים קרובות הפניות אל:
- "בנקאים ברמה 14"
- "שרתי בנקאות פרטית"
- "שרתים גלובליים"
- "נזילות מחוץ לספרים"
- ״פלטפורמות להעברות הומניטריות״
- ”חלונות סליקה פרטיים“
- "מקבלים"
- "קודי סליקה מיוחדים"
מושגים אלה אינם מרכיבים מוכרים של פעילות בנקאית בינלאומית. הם שייכים למערכת אקולוגית רחבה יותר של מיתולוגיה פיננסית, הקשורה לעיתים קרובות להונאות מונטיזציה, הונאות תשלום מראש, תוכניות השקעה מזויפות ונרטיבים פסבדו-ריבוניים.
תשתית תשלומים בינלאומית אמיתית
תשלומים חוצי גבולות לגיטימיים מתבצעים באמצעות מערכות מוכרות כגון:
- הודעות SWIFT;
- בנקאות קורספונדנטית;
- SEPA;
- שירותי TARGET;
- רשתות ACH;
- מערכות RTGS;
- סילוק CLS;
- מסגרות ISO 20022.
מערכות אלה מוסדרות בהרחבה, מתועדות תפעולית, מבוקרות ומתוקננות ברמה עולמית.
אין מערכות מקבילות נסתרות המאפשרות העברות בינלאומיות בלתי מוגבלות מחוץ לבקרות AML, KYC, סינון סנקציות, נזילות ואימות סליקה.
מציאות הציות
הבנקאות המודרנית פועלת תחת חובות AML ו-CFT מחמירות יותר ויותר. כל עסקה שחסר בה:
- תכלית כלכלית ברורה;
- צדדים נגדיים מזוהים;
- הצדקה חוזית;
- ראיות למקור הכספים;
- שקיפות הציות;
יגרור בדיקה מוגברת או דחייה מוחלטת.
הדבר נכון במיוחד ביחס למה שמכונה "עסקאות מקבל", "סליקות הומניטריות", "הליכי הורדה" או העברות נכנסות בהיקף גבוה שאינן מוגדרות.
בקיצור
ה-“Single Payment Platform Direct Debit Protocol” (SPP DDP) אינו פרוטוקול בנקאי מוכר, תשתית סליקה או מנגנון תשלום מוסדר.
נראה כי המינוח שלו הוא בנייה מלאכותית, שנגזרה משברי שפה בנקאית אותנטית בשילוב מושגים בדיוניים שנועדו ליצור אשליה של בלעדיות וסודיות מוסדית.
בפיננסים בינלאומיים מתבלבלים לא פעם בין מורכבות לבין לגיטימיות. ואולם מערכות בנקאיות אמיתיות אינן נשענות על מינוח נסתר, על הליכים חשאיים או על פרוטוקולים בלתי מוגדרים. הן נשענות על תקנים מתועדים, על פיקוח רגולטורי, על יחסי קורספונדנציה ועל מסגרות סילוק בנות אכיפה משפטית.
כאשר חסרים תיעוד, תקנים והכרה מוסדית, ההנחה הבטוחה ביותר איננה שהמערכת סודית, אלא שהמערכת אינה קיימת.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.


