
ACH – מערכת סליקה אוטומטית (Automated Clearing House)
בית הסליקה האוטומטי (ACH) תומך בשני אופנים נבדלים של מכשירי תשלום: העברת זיכוי והוראת חיוב ישיר.
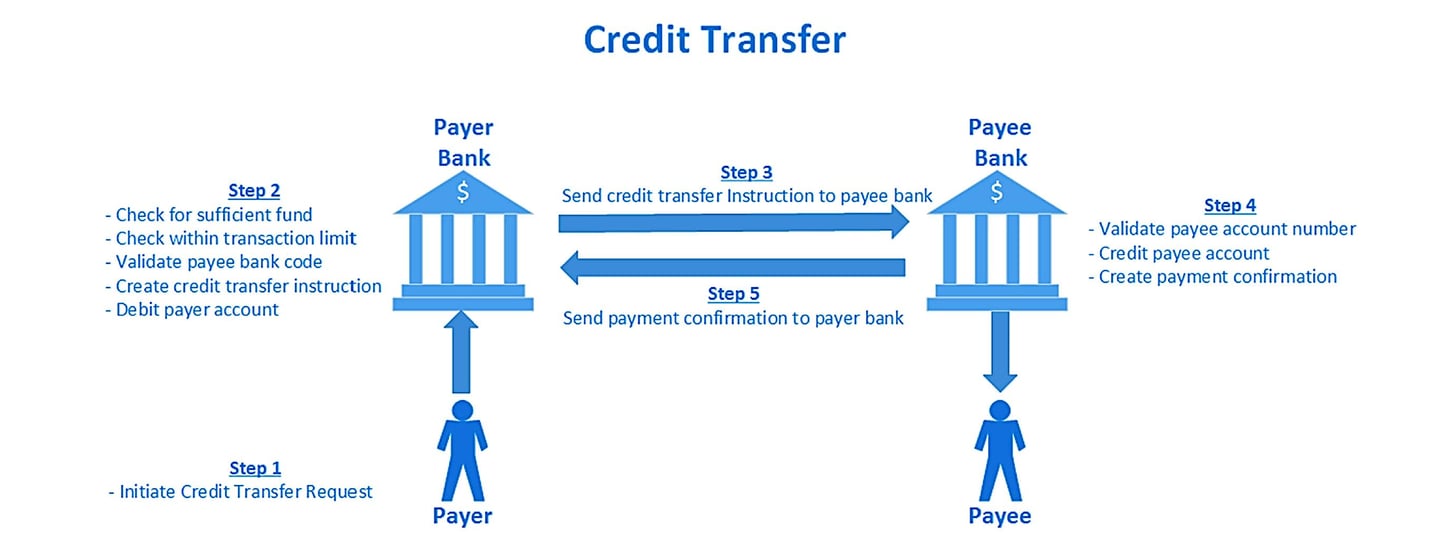
העברת זיכוי
בעסקאות ACH, העברת זיכוי היא שירות כספי המופעל על ידי בנקו של המשלם ומאפשר העברת כספים למוטב המנהל חשבון במוסד פיננסי אחר. תהליך זה, המכונה לעיתים העברה מחשבון לחשבון (A2A), משקף את התפתחות המסלקות מתפקידן המסורתי בהעברת שיקים על גבי נייר בין בנקים אל תפקידן העכשווי. תפקיד עכשווי זה כולל עיבוד של אמצעי תשלום אלקטרוניים, ומכאן הכינוי ״אוטומטי״ ב-ACH. אף שרשתות ACH מותאמות לעיבוד באצוות ומציעות יתרון עלות לעומת רשתות הכרטיסים, הן פועלות אך ורק בשעות העסקים הרגילות. לפיכך, בשל אופי העיבוד באצוות, סילוק העסקאות עשוי להימשך מספר ימים, ובמיוחד בסופי שבוע ובחגים רשמיים. הן מתאימות לטיפול בתשלומים מתוזמנים באצוות, כגון שכר וסילוק חשבונות, אך תועלתן מוגבלת במצבים הדורשים ביצוע תשלום בזמן אמת.
חיוב ישיר
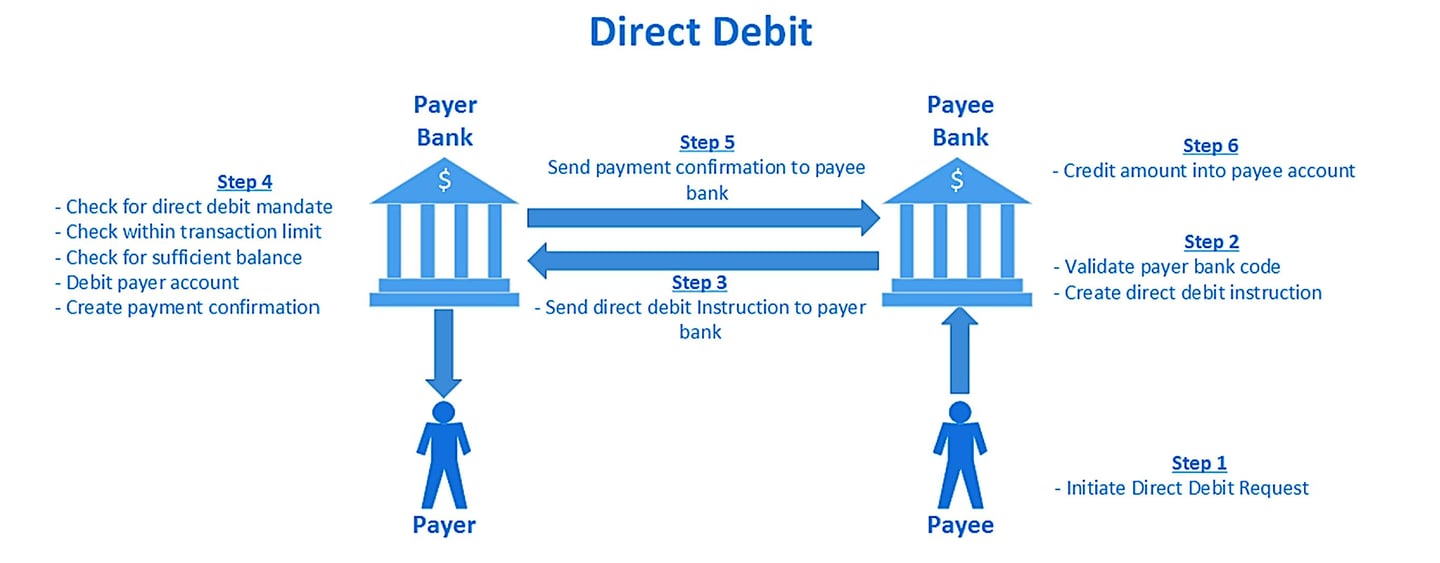
לעומת זאת, חיוב ישיר הוא שירות תשלום המופעל ביוזמת הבנק של המוטב, לשם גביית כספים ממשלם המנהל חשבון בבנק אחר. מנגנון זה מציע גישה הפוכה להעברת הזיכוי, ומאפשר גביית תשלומים.
תהליך הסליקה ב-ACH
מערכת התשלומים האצוותית של ACH פועלת אך ורק במסגרת יום עבודה רגיל. ביום קיימים פרקי זמן ייעודיים לעיבוד עסקאות: חלון הסליקה היוצאת וחלון הסליקה הנכנסת. חלון הסליקה היוצאת מקצה פרק זמן לבנקים להגיש ל-ACH הוראות תשלום מבעלי חשבונות לצורך אימות ועיבוד לאחר מכן. לעומת זאת, חלון הסליקה הנכנסת משמש את בית הסליקה להקצאת הוראות התשלום הללו לבנקים המקבלים, ובכך מאפשר את עיבוד התשלומים לבעלי החשבונות שלהם.
בתי סליקה אוטומטיים (ACH)
בתי סליקה אוטומטיים (ACH) הם מערכות תשלום אלקטרוניות המעבדות ומסלקות נפחים גדולים של עסקאות זכות וחובה, בדרך כלל תשלומים בערך נמוך ובלתי דחופים. ה-ACH מאפשרים את הסליקה והסילוק של עסקאות בין בנקים ומוסדות פיננסיים אחרים בתוך אזור או מדינה מסוימים, ומספקים חלופה יעילה וזולה לשיטות תשלום מבוססות נייר, כגון שיקים.
חלק מבתי הסליקה האוטומטיים (ACH) הגדולים ביותר באירופה כוללים:
- STEP2: המופעלת על ידי EBA Clearing, STEP2 היא מערכת סליקה אוטומטית (ACH) פאן-אירופית המעבדת העברות אשראי של SEPA (SCT) והוראות קבע לחיוב חשבון של SEPA (SDD) ברחבי אזור התשלומים האחיד באירו (SEPA). STEP2 היא אחת ממערכות הסליקה האוטומטית הגדולות באירופה, והיא מחברת בנקים ומוסדות פיננסיים ברחבי אזור SEPA כולו.
- BACS (Bankers’ Automated Clearing Services): BACS היא מערכת ACH הפועלת בבריטניה ומעבדת העברות אשראי אלקטרוניות והוראות קבע בלירות שטרלינג. BACS מעבדת מיליוני עסקאות מדי יום, ובכללן תשלומי שכר, פנסיות וקצבאות ממשלתיות.
- equensWorldline: equensWorldline היא מעבדת תשלומים אירופית המפעילה מערכת סליקה אוטומטית (ACH) להעברות אשראי והוראות קבע בחיוב ישיר הנקובות ביורו במסגרת SEPA. היא חלק מקבוצת Worldline הצרפתית.
בין בתי הסליקה האוטומטיים (ACH) הגדולים בעולם:
- רשת הסליקה האוטומטית (ACH) בארצות הברית: רשת ה-ACH היא מערכת תשלומים אלקטרונית ארצית המעבדת היקפים גדולים של עסקאות זיכוי וחיוב בארצות הברית. היא מופעלת בידי שני מפעילי ACH עיקריים, The Clearing House (TCH) והפדרל ריזרב. העסקאות המעובדות ברשת ה-ACH כוללות הפקדות ישירות, תשלומי חשבונות ותשלומים בין עסקים.
- BECS (Bulk Electronic Clearing System) באוסטרליה: BECS היא מערכת סליקה אוטומטית (ACH) אוסטרלית המעבדת העברות זיכוי והוראות חיוב אלקטרוניות בדולר אוסטרלי. BECS מופעלת על ידי Australian Payments Network (AusPayNet), גוף הרגולציה העצמית של ענף התשלומים באוסטרליה.
- NEFT (העברת כספים אלקטרונית לאומית) בהודו: NEFT היא מערכת לסילוק נטו נדחה של העברות אשראי ברופי, המופעלת על ידי הבנק המרכזי של הודו ופועלת במנות חצי-שעתיות מסביב לשעון מאז דצמבר 2019.
- Bacs Payment Schemes Limited (Bacs) (בריטניה) היא בית הסליקה האוטומטי (ACH) האחראי על סוגי תשלומים שונים, ובהם הוראת קבע לחיוב חשבון ואשראי ישיר של Bacs.
- קנדה: איגוד התשלומים הקנדי (CPA), הידוע גם בשם Payments Canada, מפעיל את מערכת ה-ACH הקנדית.
- הודו: National Automated Clearing House (NACH) מנוהלת על ידי National Payments Corporation of India (NPCI) ומטפלת בסוגים שונים של עסקאות תשלום מרוכזות.
- אוסטרליה: Australian Payments Network (AusPayNet, לשעבר APCA) מנהלת את Bulk Electronic Clearing System (BECS).
- גרמניה: הדויטשה בונדסבנק מפעילה את מערכת ה-ACH הגרמנית, המעבדת היקף גדול של תשלומים מקומיים ומסחריים הנקובים באירו.
- דרום אפריקה: BankservAfrica מפעילה את ה-ACH; העמדות נטו מוסדרות במערכת ההתחשבנות ברוטו בזמן אמת SAMOS של בנק הרזרבה של דרום אפריקה.
- יפן: מערכת Zengin, המופעלת על ידי רשת סליקת התשלומים של הבנקים היפניים (Zengin-Net), מטפלת בהעברות אשראי מקומיות ביין יפני (JPY).
- סין: בנק העם של סין מפעיל את מערכת התשלומים המתקדמת הלאומית של סין (CNAPS), הכוללת פונקציות של בית סליקה אוטומטי (ACH).
- ברזיל: הבנק המרכזי של ברזיל מפעיל את Sistema de Transferência de Reservas (STR), מערכת ה-RTGS של ברזיל, ואת מערכת התשלומים המיידיים Pix; הסליקה הקמעונאית מתבצעת גם באמצעות מערכות CIP (Câmara Interbancária de Pagamentos).
- צרפת: STET מפעילה את CORE(FR), בית הסליקה האוטומטי הצרפתי להעברות אשראי, הוראות קבע בחיוב ישיר וכרטיסים במסגרת SEPA, כשהסילוק מתבצע ב-T2.
- איטליה: Banca d’Italia מפעילה את מערכת הסליקה BI-COMP, המאפשרת העברות אשראי והוראות קבע בחיוב חשבון מקומיות ובמסגרת SEPA.
כיצד פועלים בתי סליקה?
עסקאות בית סליקה אוטומטי (ACH) במגזר הבנקאי הן מערכת מורכבת ומתוחכמת, שנועדה להעברה אלקטרונית יעילה של כספים בין חשבונות בנק נפרדים, בעיקר בתוך ארצות הברית. מערכת זו היא אבן יסוד בבנקאות המודרנית, והיא מציעה חלופה דיגיטלית לשיטות מסורתיות כגון שיקים או מזומן.
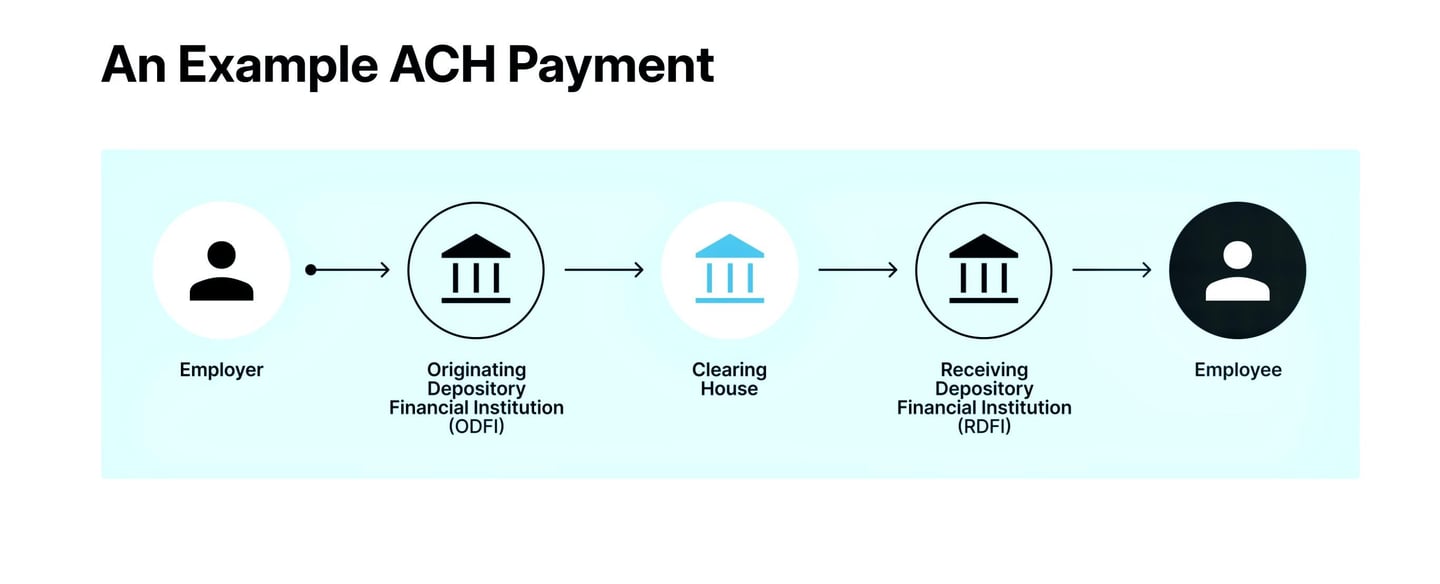
- פתיחת עסקת ACH: עסקת ACH מתחילה כאשר היוזם, שיכול להיות יחיד או תאגיד, מגיש בקשה להעברת כספים. הליך זה מחייב מסירה קפדנית של פרטים כגון מספר חשבון הבנק ומספר הניתוב של המוטב, לצד הסכום המדויק המיועד להעברה. עסקאות מסוג זה ניתנות לסיווג כהפקדות ישירות, תשלומים ישירים באמצעות ACH וסוגים נוספים.
- מעורבות המוסד הפיננסי היוזם (ODFI): היוזם מעביר את הבקשה לבנק שלו, המכונה המוסד הפיננסי היוזם (Originating Depository Financial Institution, ODFI). ה-ODFI ממלא תפקיד מכריע באיסוף בקשות ACH שונות ובקיבוצן לאצוות לצורך עיבוד. העסקאות מסווגות לפי אופיין – זיכויים או חיובים.
- עיבוד על ידי מפעיל ה-ACH: ה-ODFI מעביר את המנות הללו למפעיל ACH – מערכת הפדרל ריזרב או The Clearing House. מתקני סליקה מרכזיים אלה חיוניים להפרדת העסקאות ולניתובן המתאים למוסדות הפיננסיים המקבלים (RDFI) המיועדים.
- קודים וסיווגים: כל עסקה ברשת ה-ACH מסומנת בקודים ייעודיים המגדירים את אופי ההעברה ואת תכליתה. בולט שבהם הוא קוד International ACH Transaction (IAT), המשמש לתשלומי ACH הכוללים גוף פיננסי מחוץ לארה"ב. קוד זה מבטיח עמידה בתקני מניעת הלבנת הון בינלאומיים. קודים נפוצים נוספים הם PPD (Prearranged Payment and Deposit Entries) לעסקאות של יחידים כגון שכר, CCD (Cash Concentration or Disbursement) לעסקאות תאגידיות, ו-CTX (Corporate Trade Exchange) לעסקאות הכוללות מספר רשומות נספח.
- פעולת המוסד הפיננסי המקבל (RDFI): ה-RDFI מקבלים עסקאות אלה ואחראים לזיכוי או לחיוב מדויק של חשבונות הנמענים, בהתאם לסוג העסקה.
- סילוק והתאמה: סילוק הכספים, קרי ההעברה בפועל של כסף בין ה-ODFI ל-RDFI, מתבצע בדרך כלל ביום העסקים הבא. הדבר נעשה באמצעות חשבונותיהם ב-Federal Reserve. שני המוסדות מנהלים רישומים קפדניים לכל עסקה, ובכך מבטיחים התאמה מדויקת וציות לדרישות הרגולטוריות.
- הודעה וציות: לאחר ביצוע העסקה, הן היוזם והן הנמען מקבלים הודעה על הפעילות באמצעות דפי חשבון או מערכות בנקאות מקוונת. עסקאות אלה נתונות לפיקוח רגולטורי, ולכן נדרשת הקפדה על הכללים שקבעו גופים כגון National Automated Clearing House Association (NACHA) ועל החוקים הפדרליים.
לסיכום, מארג העסקאות המורכב של רשת ה-ACH, הנשלט על ידי קודים ספציפיים ועל ידי ציות רגולטורי, מציע אמצעי אמין, חסכוני ומהיר יחסית לביצוע העברות כספים אלקטרוניות, אם כי עם מגבלות מובנות מסוימות, כגון זמן עיבוד ותקרות עסקה. מערכת זו משקפת את ההתקדמות בבנקאות הדיגיטלית, המפשטת עסקאות פיננסיות בעולם המקושר יותר ויותר.
ההבדלים בין ACH ל-EFT
ההבדל בין ACH ל-EFT הוא ש-EFT (העברת כספים אלקטרונית) הוא מונח כללי המתייחס לכל סוגי התשלומים האלקטרוניים, ואילו ACH (קיצור של Automated Clearing House) מתייחס לסוג אחד ספציפי של תשלום אלקטרוני.
תשלום ACH הוא חיוב או זיכוי אלקטרוני המעובד באמצעות רשת המסלקה האוטומטית (Automated Clearing House). תשלומי ACH נחשבים להעברות אלקטרוניות של כספים (EFT), אך לא כל העברה אלקטרונית של כספים היא תשלום ACH.
דוגמאות להעברות כספים אלקטרוניות (EFT) שאינן תשלומי ACH כוללות עסקאות בכספומט או בכרטיס אשראי, תשלומים המבוצעים באמצעות מסירת פרטי חשבון הבנק ואישור העסקה בטלפון, ועסקאות המבוצעות בהזנה ידנית של פרטי התשלום בשדות נקודת מכירה בדף תשלום.
ההבדלים בין RTP ל-ACH
ההבדלים העיקריים בין מערכת תשלומים בזמן אמת (RTP) לבין מערכת בית סליקה אוטומטי (ACH) נוגעים למהירות העיבוד, לסילוק העסקאות ולמקרי השימוש. להלן ההבחנות העיקריות:
1. מהירות העיבוד:
מערכת RTP:
- מהירות: העסקאות מעובדות ומסולקות כמעט באופן מיידי, בדרך כלל בתוך שניות.
- זמינות: פועל 24 שעות ביממה, 7 ימים בשבוע, 365 ימים בשנה, ומאפשר עיבוד רציף של עסקאות.
מערכת ACH:
- מהירות: העסקאות מעובדות באצוות, וסליקתן עשויה להימשך ממספר שעות ועד מספר ימים.
- זמינות: פועל בשעות הפעילות הבנקאית, עם חלונות עיבוד ייעודיים בימי עסקים.
2. סילוק עסקאות:
מערכת RTP:
- סילוק: סילוק עסקאות בזמן אמת, כלומר הכספים זמינים למוטב מיד עם השלמת העסקה.
- סופיות: עסקאות אינן ניתנות לביטול לאחר השלמתן.
מערכת ACH:
- סילוק: משתמש בעיבוד אצווה, ובדרך כלל מסלק עסקאות במספר אצוות במהלך היום (ACH באותו יום) או ביום העסקים הבא.
- סופיות: ניתן לבצע היפוך או ביטול של עסקאות במהלך תקופת העיבוד.
3. מקרי שימוש:
מערכת RTP:
- שימוש: מתאים לתשלומים דחופים, כגון תשלומים בין אנשים פרטיים (P2P), תשלומי חשבונות ותשלומים בין עסקים (B2B) הדורשים אישור מיידי.
- דוגמאות: רשת RTP של The Clearing House ומערכת FedNow בארצות הברית, Faster Payments בבריטניה, ו-SEPA Instant Credit Transfer באירופה.
מערכת ACH:
- שימוש: מתאים לעסקאות שאינן דחופות, כגון משכורות, תשלומי חשבונות קבועים, הפקדות ישירות ותשלומים לספקים.
- דוגמאות: הפקדת שכר ישירה לחשבון, תשלומי חשבונות שירותים, תשלומי משכנתה ושירותי מנוי חוזרים.
4. עלות:
מערכת RTP: התמחור משתנה; באזור היורו, אסור שעלותם של תשלומים מיידיים תעלה על עלותן של העברות אשראי רגילות (תקנה (EU) 2024/886).
מערכת ACH: עמלות נמוכות בדרך כלל עקב עיבוד באצוות וסילוק מושהה.
5. אבטחה וציות:
מערכת RTP:
- אבטחה: משתמשת באמצעי הצפנה ואבטחה מתקדמים להגנה על עסקאות בזמן אמת.
- ציות: יש לעמוד בסטנדרטים רגולטוריים מחמירים בשל אופיין המיידי של העסקאות.
מערכת ACH:
- אבטחה: אף היא מפעילה פרוטוקולי אבטחה חזקים, אך מתמקדת יותר בהגנה על עסקאות המעובדות באצוות.
- ציות: פועלת בהתאם לתקנות שקבעו גופים כגון NACHA (National Automated Clearing House Association) בארצות הברית, ומבטיחה עיבוד וסילוק מאובטחים.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.