El mito de la descarga de fondos
El mito de descargar enormes sumas de dinero desde la nube, supuestamente desde servidores virtuales o pantallas que muestran colores y cifras fantasiosos, ha cautivado la imaginación de muchos, en particular en los márgenes sombríos de internet. Estos mitos no solo tergiversan el funcionamiento de las finanzas modernas, sino que se aprovechan del limitado conocimiento del público sobre las monedas digitales, la tecnología blockchain y la infraestructura del sistema bancario. Para comprender plenamente por qué estas ideas son fraudulentas, es preciso examinar primero cómo funcionan realmente los fondos en la economía digital actual y por qué el concepto de «fondos en la nube» sigue siendo una falacia equivocada y a menudo peligrosa.
Comprender la naturaleza del dinero digital y fiduciario: separación respecto de la nube
El dinero, ya sea fiduciario o digital, se sustenta en marcos jurídicos, institucionales y tecnológicos específicos. Las monedas fiduciarias, como el dólar estadounidense, el euro o el yen, son emitidas y reguladas por los bancos centrales de los Estados soberanos. Este dinero existe bien en forma física (billetes y monedas), bien como anotaciones digitales en los registros altamente seguros de bancos e instituciones financieras regulados. Estas anotaciones digitales se corresponden con activos reales, tangibles o intangibles, y están sujetas a una estricta supervisión regulatoria.
El dinero digital no se encuentra en una especie de éter virtual del que pueda descargarse a voluntad. Toda transferencia, pago o cambio debe canalizarse por cauces legales y verificables. Los fondos solo se trasladan de una cuenta a otra dentro de una compleja red de sistemas interbancarios de compensación, operados o supervisados por bancos centrales, con instrucciones intercambiadas a través de redes de mensajería como SWIFT (Society for Worldwide Interbank Financial Telecommunication). Estos sistemas funcionan mediante controles, contrapesos y sofisticados protocolos de cifrado concebidos para prevenir el fraude, mantener la transparencia y garantizar la estabilidad financiera.
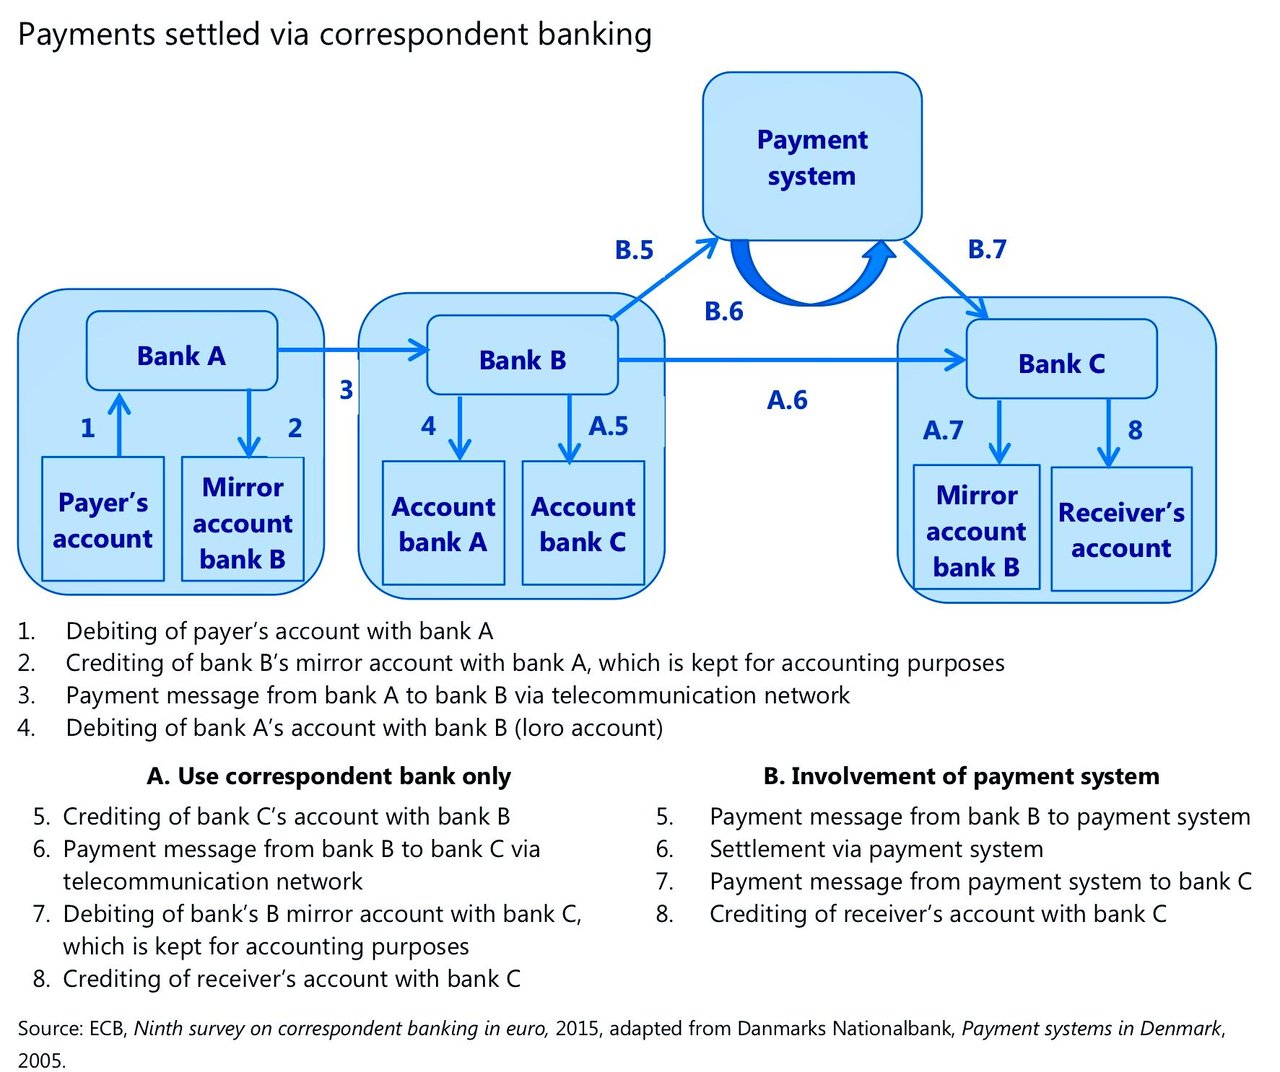
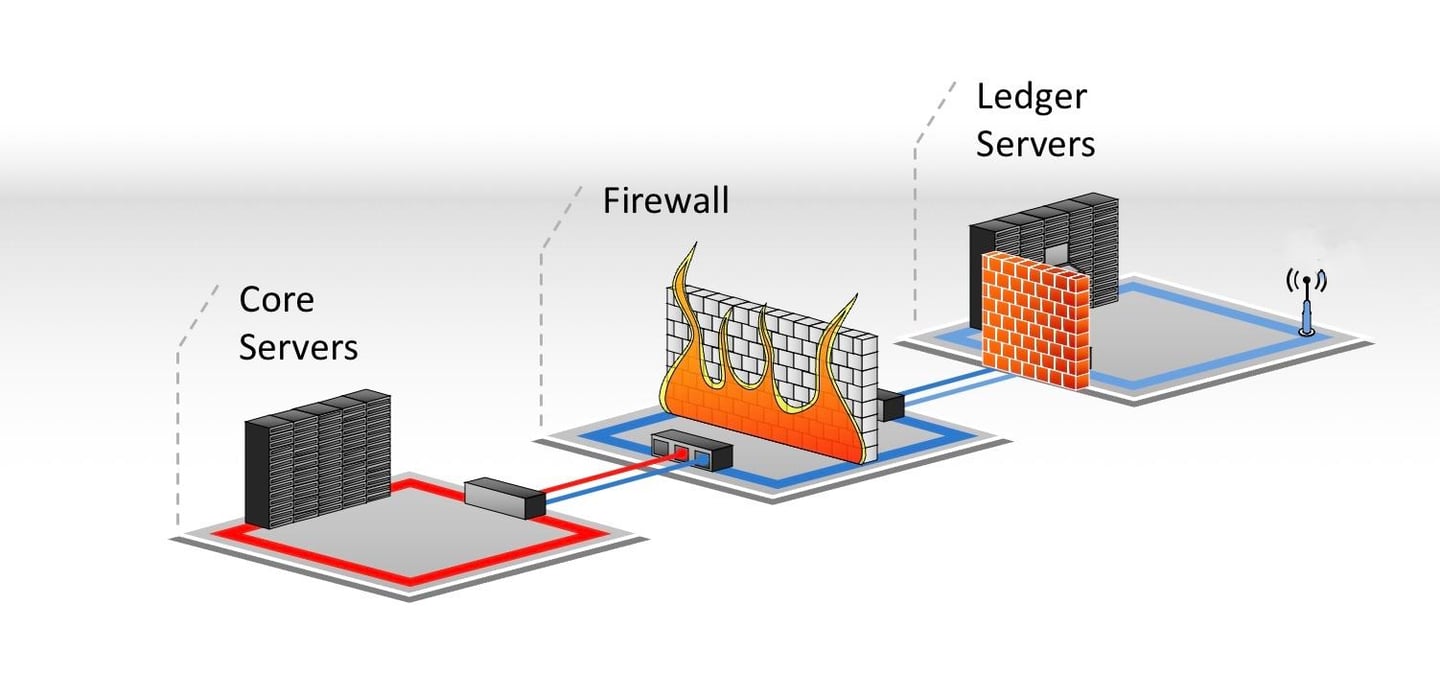
Afirmar que el dinero puede descargarse de la nube a través de un «servidor» externo equivale a malinterpretar de raíz la infraestructura del sistema bancario. Los sistemas financieros exigen que todo el dinero esté vinculado a cuentas identificables dentro de entidades acreditadas. Cada transacción, por digital que sea, implica siempre un traspaso de una cuenta a otra, y se registra en un servidor de registros que cumple la normativa financiera y al que no se puede acceder desde el exterior.
Tecnología en la nube frente a infraestructura financiera: comprender la diferencia
La tecnología en la nube, utilizada de forma generalizada en diversos sectores, proporciona almacenamiento y capacidad de cómputo. Sin embargo, no es el lugar donde reside el dinero. Los bancos pueden recurrir a servicios en la nube para la gestión segura de datos, pero ello dista mucho de la idea de que los fondos existan en esas nubes como entidades descargables. Los bancos, y en especial los bancos centrales, se valen de centros de datos altamente seguros, muchos de ellos distribuidos en distintas ubicaciones físicas, pero estos sistemas solo conservan *registros* de operaciones, no el dinero en sí en una forma que terceros externos puedan “descargar” o “transferir”.
La falsa creencia de que es posible «descargar dinero» procede de una interpretación errónea del funcionamiento de los activos digitales, la computación en la nube y la infraestructura bancaria. Si bien los bancos pueden almacenar datos de transacciones en servidores alojados en la nube, estos servidores solo albergan información sobre transacciones, cuentas y saldos, no el dinero propiamente dicho, que sigue residiendo dentro de los marcos institucionales.

¿Pueden «descargarse» fondos desde una tarjeta, una cuenta bancaria, SWIFT o DTC, etc.?
La ilusión: tratar el dinero como un archivo informático
Un defraudador muestra un saldo en un sitio web, en una carpeta en la nube, en una pantalla con apariencia bancaria o en un documento. La operación propuesta parece entonces engañosamente sencilla: facilitar una cuenta receptora, designar a un banquero con «capacidad de descarga» y recuperar los fondos tal como se recuperaría un archivo de OneDrive o Dropbox.
La pantalla puede ser elaborada. Puede mostrar un número de cuenta, un número de tarjeta, una referencia de transacción, un mensaje SWIFT, un identificador de valores, un código de acceso o un importe de miles de millones. Ninguno de estos elementos confiere a quien lo ve derecho alguno sobre el dinero mostrado. Algunos pueden describir una cuenta o una transacción reales; otros pueden ser enteramente falsos. En ambos casos, copiar la información no transfiere el activo subyacente.
Un archivo puede descargarse porque está compuesto por datos. Un saldo bancario es un asiento en los libros de una entidad que adeuda dinero a su titular de cuenta. Para modificar quién controla ese derecho de crédito, las instituciones pertinentes deben procesar una transacción autorizada conforme a un acuerdo de pago o de liquidación aplicable. Un banco receptor no puede crear un crédito exigible por el mero hecho de importar una captura de pantalla, un mensaje o un registro de base de datos.
La verdad parcial que utilizan los defraudadores: «Los bancos pueden adeudar cuentas»
Los defraudadores invocan con frecuencia una práctica bancaria real. Sostienen que, dado que un comercio puede cargar una tarjeta o un acreedor puede cobrar un adeudo directo, un «receptor» especialmente equipado puede adeudar una cuenta de origen identificada y descargar su saldo.
Ese argumento omite las condiciones esenciales. Un adeudo es un asiento practicado por la entidad que gestiona la cuenta, a raíz de una instrucción o de un cobro tramitado conforme a normas definidas. La parte que reclama el pago necesita un fundamento válido para la operación y acceso a un canal adecuado y regulado. La entidad depositaria de la cuenta aplica sus controles. El pago puede ser rechazado, devuelto, impugnado o revertido con arreglo a las normas aplicables.
Por lo tanto, un mecanismo de adeudo no constituye un derecho general a retirar fondos de cualquier cuenta cuyos datos se conozcan. Un IBAN identifica una cuenta a efectos del enrutamiento de pagos. Un número de tarjeta identifica una credencial de pago. Una referencia SWIFT ayuda a identificar un mensaje o una transacción. Ninguno de ellos es una contraseña que permita a un tercero ajeno extraer el saldo de la cuenta.
Esta distinción es relevante incluso cuando una propuesta de «descarga» utiliza el lenguaje de un servicio de pago real. La pregunta pertinente no es: «¿Existe un mecanismo de adeudo?». Es: ¿Quién autorizó este adeudo concreto, qué entidad puede presentarlo, qué normas lo rigen y qué entidad adeudará y abonará efectivamente las cuentas correspondientes?
Qué aspecto tiene un adeudo genuino en cuenta
En una transferencia bancaria convencional, el titular de la cuenta instruye a su banco para que pague a un beneficiario determinado. El banco autentica la instrucción, efectúa sus verificaciones y tramita el pago a través del sistema pertinente o de los acuerdos de corresponsalía. El banco receptor abona a su cliente cuando recibe el pago y se cumplen sus propias condiciones de contabilización.
En un adeudo directo, la dirección de iniciación es distinta: el acreedor presenta un cobro. Ello no elimina la autoridad del deudor en el proceso. En un esquema como el adeudo directo SEPA, el deudor otorga al acreedor un mandato para cobrar pagos de una cuenta designada. El acreedor presenta los cobros a través de su proveedor de servicios de pago; el proveedor de servicios de pago del deudor procesa el adeudo resultante conforme a las normas del esquema. El esquema SEPA Core y el esquema SEPA Business-to-Business tienen distintas comprobaciones de mandato y normas de reembolso.
Por ejemplo, si una empresa debe 10.000 EUR a un proveedor y ha otorgado un mandato de adeudo directo aplicable, el proveedor puede presentar a través de su banco un cobro de 10.000 EUR. El proveedor no obtiene acceso a la banca en línea de la empresa, no puede seleccionar otro importe a partir de un saldo mostrado ni copiar los fondos de la cuenta a su propio servidor. El cobro es un pago determinado que se encauza entre proveedores de servicios de pago. Puede fracasar o ser impugnado conforme a las normas aplicables.
Pueden producirse cobros no autorizados. Constituyen fraude o error en los pagos y están sujetos a investigación y a las vías de recurso aplicables. Su existencia no establece un método lícito para «descargar» dinero de las cuentas de terceros.
Por qué una tarjeta de crédito o de débito no es un contenedor de fondos
Una tarjeta de débito da acceso a servicios de pago vinculados a una cuenta. Una tarjeta de crédito da acceso, por lo general, al crédito concedido por su emisor, con sujeción al contrato entre el titular y el emisor y al crédito disponible. La tarjeta en sí no es un dispositivo de almacenamiento que contenga el saldo de la cuenta ni un derecho de cobro portátil que un tercero pueda agotar a voluntad.
Una transacción legítima con tarjeta implica funciones identificables. Un comercio u otro participante de pago autorizado presenta una transacción a través de sus acuerdos de adquirencia. El emisor decide si aprueba la solicitud de autorización. A continuación se realizan la compensación y la liquidación conforme a las normas de la red aplicables.
La autorización, la compensación y la liquidación son hechos distintos: una respuesta de aprobación no es un archivo que contenga dinero, y una pantalla que muestra una aprobación no constituye prueba independiente de que un comercio haya recibido el pago definitivo.
Algunas redes de tarjetas admiten operaciones que abonan fondos en tarjetas admisibles o efectúan pagos a estas. Se trata de servicios definidos, utilizados por participantes admisibles conforme a las normas de la red. Su existencia no permite que un intermediario «descargue» el saldo completo de una tarjeta, extraiga una línea de crédito o cargue en una tarjeta dinero supuestamente disponible en un servidor en la nube. Toda propuesta que implique datos de tarjetas debe identificar al emisor, al adquirente o al proveedor de servicios autorizado efectivos, así como el tipo concreto de operación. La expresión «descarga de tarjeta» no aporta ninguno de esos datos.
Por qué un mensaje SWIFT no puede descargarse como dinero
SWIFT proporciona un sistema seguro de mensajería financiera. Los bancos utilizan los mensajes para comunicar instrucciones de pago y otra información financiera. SWIFT no es una cuenta bancaria que contenga el importe indicado en un mensaje.
Una instrucción de pago puede identificar al ordenante, al beneficiario, el importe y otros detalles de la operación. Una referencia de seguimiento puede ayudar a las entidades participantes a localizar el pago. Ni la instrucción ni su referencia otorgan a un «receptor» externo facultad alguna para adeudar en la cuenta del banco emisor ni para obtener el importe indicado en el mensaje.
Naturalmente, pueden guardarse o descargarse copias electrónicas de los mensajes auténticos con fines de conservación de registros. Se trata de una descarga de información. No repite el pago, no libera un importe suspendido ni crea un abono en otra entidad.
Si alguien afirma que un MT103, un mensaje ISO 20022, un UETR o un «saldo en el servidor SWIFT» está a la espera de una descarga manual, formule una pregunta más sencilla: ¿Ha identificado el presunto banco receptor, de forma independiente, un pago entrante y lo ha abonado en la cuenta prevista? Un PDF, una captura de pantalla o un mensaje facilitado por la contraparte no pueden responder a esa pregunta en nombre del banco. El estado del pago y cualquier impedimento deben verificarse a través de las entidades implicadas, utilizando sus canales establecidos.
Por qué los registros de DTC no crean «moneda descargable»
La Depository Trust Company, o DTC, proporciona la infraestructura para la custodia y la liquidación de valores. Una posición en valores es el registro de un interés mantenido a través del participante correspondiente y de la cadena de custodia. No es un archivo de efectivo que un banco beneficiario pueda importar.
Una venta, un reembolso o una distribución genuinos pueden dar lugar a una obligación de pago en efectivo. Dicha obligación se procesa a través de las entidades participantes, sus bancos liquidadores y los sistemas de pago, principalmente Fedwire, conforme a los acuerdos de liquidación aplicables. Debe existir un valor o una operación identificables, una parte con derecho a percibir el producto correspondiente y una vía legítima para que dicho producto llegue al beneficiario.
Una pantalla con la etiqueta «fondos DTC», un ISIN o CUSIP, o una supuesta referencia de DTC no acredita que exista efectivo disponible para que un desconocido lo retire. Si la reclamación subyacente se refiere a valores, la verificación comienza con el custodio o participante del titular y con los registros reales de la operación. La exigencia de un banco con «capacidad de descarga DTC» elude a las instituciones que tendrían que entregar y liquidar una operación genuina.
El punto en el que la historia se rompe
El mismo criterio se aplica con independencia de que el supuesto origen sea una tarjeta, una cuenta bancaria, un mensaje SWIFT, un servidor en la nube o una plataforma de valores:
- Identifique el activo. ¿Se trata de un derecho de crédito derivado de un depósito, de crédito disponible, de un pago en curso, de un valor o simplemente de datos que se muestran en una pantalla?
- Identifique la institución responsable. ¿Qué banco, emisor de tarjetas, custodio o participante mantiene el registro oficial de referencia?
- Establecer la titularidad y la facultad de disposición. ¿Quién es el propietario del activo o quién puede dar instrucciones a la entidad? ¿Qué mandato, contrato o instrucción autenticada respalda este pago concreto?
- Identificar la ruta de la operación. ¿Qué entidades participantes y qué mecanismos de pago o liquidación establecidos la procesarán?
- Verifique el resultado de forma independiente. ¿Puede la entidad receptora confirmar la operación y el abono en sus propios sistemas?
Un promotor que no pueda responder a estas preguntas puede ofrecer en su lugar un acuerdo de receptor (receiver agreement), un «turno de descarga», un portal propio, un código de acceso, un reparto porcentual o el cobro de una comisión de activación. Esos elementos no acreditan la titularidad, la facultad de pago ni la liquidación. Cuanto más extraordinario sea el saldo mostrado, más importante resulta obtener la confirmación de la entidad que supuestamente lo mantiene.
No facilite a dicho promotor credenciales de banca en línea, datos de seguridad de tarjetas, códigos de autenticación de un solo uso ni acceso remoto a un dispositivo. Esas credenciales pueden permitir una operación realmente no autorizada. No permiten la recepción legítima de «fondos en la nube» ficticios.
La distinción práctica es precisa: la información financiera puede mostrarse, copiarse y descargarse. Un derecho válido sobre una suma de dinero debe quedar establecido, y su transferencia debe ser autorizada, procesada y registrada por las instituciones responsables. La descarga de la información no transfiere el dinero.
Otros relatos construidos en torno a una supuesta «descarga de fondos»
La palabra descarga cambia de significado según cambia el relato. En ocasiones se refiere a una operación informática genuina, como la obtención de un extracto o la importación de datos de pago. En otras oculta un adeudo propuesto, una operación con valores o una transferencia de criptomonedas. El fraude surge cuando una persona presenta la operación informática como si ella misma moviera el valor subyacente.
«El dinero está en un servidor global o de un banco central»
El promotor afirma que los fondos están depositados en un «servidor global», una «pantalla de banco central», una «plataforma soberana» u otro sistema restringido. Supuestamente, el banco receptor necesita un terminal, un nivel de acceso o un código especial para recuperarlos.
Los bancos centrales sí operan sistemas de pago y mantienen cuentas para las instituciones admisibles. Ello no significa que una parte privada pueda designar a un banco receptor arbitrario para retirar de ellos un supuesto saldo. Un pago genuino en dinero de banco central se efectúa entre participantes admisibles conforme a las normas del sistema. La entidad ordenante debe presentar una orden de pago autorizada, y las cuentas correspondientes deben ser efectivamente adeudadas y abonadas. La fotografía de una pantalla, aunque lleve el nombre de un banco central, no acredita ninguno de estos hechos.
«Los fondos se encuentran en Fedwire, T2 u otro sistema de compensación»
Esta versión sitúa el dinero «dentro» de un canal de pago determinado y afirma que el receptor debe descargarlo antes de que caduque. Se aprovecha de una distinción real: un pago puede ser instruido, procesado y liquidado en fases distintas.
Fedwire y T2 son sistemas auténticos a través de los cuales las entidades admisibles liquidan pagos. No son consignas públicas que contengan fondos para quien presente un número de referencia. Si un pago se ha liquidado al participante receptor, este puede investigarlo a través de sus propios registros. Si no se ha liquidado, un operador externo no puede fabricar la liquidación descargando un mensaje. Deben identificarse las supuestas entidades emisora y receptora, la referencia del pago y los asientos reales en cuenta.
«Se encuentra en la cuenta común de un banco corresponsal»
Los pagos transfronterizos pueden implicar bancos corresponsales y cuentas mantenidas entre entidades. Un defraudador convierte este hecho operativo en la afirmación de que existe un saldo enorme y no identificado a la espera de ser extraído manualmente en una cuenta «común», «ómnibus» o «nostro».
La cuenta corresponsal de una entidad está sujeta a su propia titularidad jurídica, a sus propios registros y a sus propias instrucciones operativas. El derecho de un beneficiario a un pago no surge por el mero hecho de que alguien nombre esa cuenta. Las entidades implicadas deben identificar el pago concreto, su ordenante autorizado, su ruta de liquidación y el beneficiario al que es pagadero. Un «receptor» tercero no puede seleccionar un importe del saldo agregado de un corresponsal.
«Conectar los servidores de los dos bancos y extraer los fondos»
La solución propuesta puede denominarse server-to-server, IP-to-IP, host-to-host, API-to-API o ledger-to-ledger. El promotor solicita al banco receptor que facilite una dirección IP, un punto de conexión, un código receptor o un equipo técnico para que un sistema pueda «enviar» o «descargar» el saldo.
Los bancos pueden intercambiar legítimamente datos e instrucciones a través de conexiones técnicas seguras. Una API puede iniciar un pago cuando su usuario cuenta con la autoridad necesaria y las entidades participantes admiten el servicio. Un libro mayor puede registrar transacciones. La conexión es un canal de comunicación; por sí sola no constituye una fuente de dinero ni una atribución de poder sobre las cuentas de otra entidad. Toda transferencia real exige, además, una cuenta o un activo definidos, instrucciones autorizadas, la aceptación de las entidades y un mecanismo de liquidación viable.
«El archivo de pagos está listo para su carga»
El defraudador ofrece un archivo CSV, XML, JSON u otro formato que supuestamente contiene fondos. Se solicita a una entidad bancaria que lo importe, lo «inyecte» en su sistema central o ejecute un script que acredite al beneficiario.
Los archivos de pago son instrucciones o registros. Los bancos importan habitualmente archivos de pago legítimos de clientes autorizados, con sujeción a controles de autenticación, validación, provisión de fondos y procesamiento. Cargar un archivo que contenga la cifra 100,000,000 no proporciona £100 millones, €100 millones ni $100 millones para atender las instrucciones. Un archivo de pago falsificado puede tener el formato correcto y carecer, sin embargo, de un ordenante, una autorización o un saldo disponible válidos.
Lo mismo se aplica a un extracto descargado. Puede servir de apoyo para la conciliación, pero no puede volver a cargarse en otro lugar para recrear el saldo que figura en él.
«Liberen la transferencia suspendida, bloqueada o pendiente»
Un promotor presenta un número de referencia o una pantalla rotulados como pendiente, bloqueado, retenido, cumplimiento normativo, intervención manual o no liberado. La supuesta solución consiste en el pago de una comisión de descarga, la aceptación por parte del receptor, un programa informático especial o un banquero capaz de «liberar» la anotación.
Los pagos reales pueden retrasarse o rechazarse, y los bancos efectúan controles de sanciones y de fraude. La entidad que tramita efectivamente el pago determina su estado y qué información adicional, en su caso, requiere. Un tercero ajeno no puede acreditar la existencia de fondos asignándoles un estado en su propio portal. El beneficiario debe obtener el estado de su propio banco; el ordenante debe obtenerlo de la entidad emisora. Ninguno de ellos debe pagar a un supuesto intermediario técnico para convertir una pantalla no verificada en un depósito.
«Descargue el saldo desde una plataforma de negociación o de custodia»
Una pantalla de cartera puede mostrar efectivo, valores, rendimientos de inversión o un importe de reembolso. El promotor afirma que un banco puede descargar la totalidad del valor mostrado en una cuenta corriente.
La primera cuestión es qué representa la cifra. El valor de mercado no es efectivo. Una posición en valores puede tener que venderse, amortizarse o utilizarse en una operación de financiación pactada por separado. Una venta pendiente debe liquidarse. El efectivo que figura en un intermediario o custodio solo puede ser retirado por el titular de cuenta legitimado mediante los procesos autorizados de esa institución, con sujeción a las condiciones de la cuenta. Una captura de pantalla de una plataforma no constituye una orden de pago, una confirmación de custodia ni una acreditación de fondos retirables.
«Importar una cartera de criptomonedas y recuperar su saldo»
Esta afirmación contiene una verdad parcial especialmente peligrosa. Una aplicación de monedero de criptomonedas puede importar una clave privada o una frase de recuperación válidas y, a continuación, mostrar y controlar los activos asociados a ellas. Los activos están registrados en la cadena de bloques correspondiente; no se almacenan dentro de la aplicación de monedero descargable.
Una dirección pública, un hash de transacción, una página de explorador de bloques o una captura de pantalla no otorgan el control sobre los activos que muestran. Una clave privada o frase de recuperación genuina sí puede otorgar el control, y precisamente por ello nunca debe facilitarse a un supuesto receptor, agente de recuperación o portal de verificación. Importar credenciales secretas ajenas sin autorización no constituye un método legítimo de recepción de fondos. Cuando los activos se mantienen en un exchange u otro custodio, los retiros deben autorizarse, en cambio, mediante los controles de dicho custodio.
«Convertir una asignación, garantía o certificado en efectivo»
Algunos promotores sustituyen el supuesto saldo de la cuenta por un documento: un «certificado de asignación», una acreditación de fondos, una garantía, una carta, un bono u otro supuesto instrumento financiero. Se indica a la entidad receptora que descargue o «active» el valor nominal del documento.
Un documento puede acreditar un derecho de crédito, una obligación, una garantía o, sencillamente, nada. Su importe nominal no equivale automáticamente a un saldo disponible en efectivo. Deben determinarse el emisor, el beneficiario, las condiciones aplicables, la autenticidad, la transmisibilidad y la exigibilidad. Si procede un pago, el obligado debe efectuarlo a través de una vía de pago efectiva. Si se pretende vender o financiar un activo, una contraparte debe aceptar la operación de forma independiente. El hecho de cargar el documento en la plataforma no puede obligar a un banco a abonar el importe que en él figura.
«La descarga de prueba funcionó; ahora pague para liberar el tramo principal»
Se ofrece un pequeño abono, una barra de progreso animada o una «prueba satisfactoria» como demostración de que, una vez abonada una comisión, podrá descargarse un saldo mucho mayor. El pequeño abono puede ser una transferencia ajena, un pago reversible, una devolución parcial del propio dinero de la víctima o una mera pantalla simulada.
La prueba solo acredita lo que puede verificarse en los registros de la entidad receptora. No establece la titularidad ni la disponibilidad de un saldo elevado distinto. Cada tramo propuesto requiere su propio ordenante identificable, su propia autorización, operación y liquidación. La promesa de devolver una comisión a partir del primer tramo no puede suplir la ausencia de esos elementos.
Una única regla de verificación para todas las versiones
Pida al promotor que identifique la entidad que mantiene el registro oficial de referencia, la persona legalmente facultada para impartir instrucciones, la operación exacta que se propone y las entidades que la procesarán y liquidarán. Verifique de forma independiente estos puntos a través de los canales de contacto habituales de dichas entidades.
El hecho determinante es una modificación autorizada y verificable en las cuentas o en los registros de activos pertinentes. Un archivo descargado, un mensaje, una aplicación de monedero, una imagen de pantalla o un certificado pueden describir dicho hecho, pero no pueden sustituirlo.
La falacia de las pantallas virtuales y las visualizaciones en color: más allá del engaño digital
El mito generalizado de las pantallas negras, magenta, azules o amarillas que muestran sumas enormes (a menudo cifras fantasiosas que ascienden a millones, miles de millones o incluso billones) constituye una tergiversación peligrosa y deliberada. Estas representaciones visuales suelen aparecer en esquemas destinados a engañar a las personas para que crean que tienen acceso a riquezas incalculables. La ilusión de riqueza se construye con esmero mediante imágenes de pantallas repletas de ceros, cifras virtuales y misteriosos códigos de compensación, todo ello presentado como vinculado a vastas posiciones financieras.
Sin embargo, las entidades financieras legítimas no muestran fondos en tales formatos. Los saldos bancarios no se representan mediante colores arbitrarios en pantalla ni se vinculan a direcciones de servidor poco claras. Por el contrario, todas las operaciones financieras legítimas se ejecutan y se registran a través de bancos acreditados, mediante sistemas reconocidos internacionalmente, entre ellos el IBAN (International Bank Account Numbers), el BIC (Bank Identifier Codes) y códigos SWIFT verificados. Las cifras que aparecen en esas pantallas fraudulentas no son más que ilusiones digitales: asientos fabricados que carecen de respaldo real en ninguna entidad financiera.
Estas pantallas son instrumentos de manipulación. Su utilización en esquemas fraudulentos sugiere que, con el código de acceso o el enlace de servidor correctos, el observador podría de algún modo acceder a la riqueza exhibida. Sin embargo, un examen riguroso desmonta estas afirmaciones. Ninguna operación financiera legítima se realiza de este modo, y ninguna entidad financiera de reputación exhibiría patrimonio mediante vagos sistemas de codificación por colores en pantallas virtuales.
Esquemas fraudulentos mediante pantallas virtuales: la mecánica del engaño
Estos mitos son difundidos con frecuencia por personas u organizaciones que se aprovechan de la desesperación, la codicia o la falta de cultura financiera. Los promotores de estos esquemas afirman tener acceso a servidores bancarios privados o a plataformas propias en las que los fondos «en la nube» pueden ser «activados» o desbloqueados. Incluso pueden recurrir a una jerga como «asiento contable», «asignación de bloque» o «código de compensación del BIS» para aparentar autoridad, si bien estos términos se emplean casi siempre de forma indebida.
En muchos casos, estos esquemas exigen pagos por adelantado a cambio del acceso a unos supuestos fondos. Las víctimas son inducidas a facilitar datos personales, efectuar transferencias bancarias o aportar otros recursos, para quedarse finalmente sin nada al descubrir que los fondos eran ficticios desde el principio. Estos fraudes se aprovechan de quienes desconocen la realidad de la infraestructura bancaria y, tras ellos, suelen dejar ruina financiera y pérdida de confianza.
La conversión de criptomonedas y el mito de la riqueza sin restricciones
Con el auge de las criptomonedas, también se ha arraigado el mito de la conversión de fondos en la nube en activos basados en blockchain, como Ethereum. Algunos defensores de estos esquemas sugieren que, aunque estos fondos virtuales no pueden utilizarse en los bancos tradicionales, pueden convertirse en criptomoneda y emplearse posteriormente en transacciones de la economía digital.
Aquí es donde la falacia se vuelve aún más peligrosa. Las criptomonedas, aunque descentralizadas, se apoyan en redes de cadena de bloques transparentes en las que todas las operaciones son verificables públicamente. Estas redes requieren minería o staking, procesos basados en la prueba criptográfica, para validar las operaciones, lo que hace prácticamente imposible introducir en el sistema fondos imaginarios o sin respaldo. Aunque las criptomonedas puedan parecer más flexibles que las monedas fiduciarias, siguen sujetas a estrictas reglas de validación y de integridad del libro mayor.
Cualquier intento de «convertir» fondos en la nube en criptomonedas fracasaría ante el escrutinio de los mecanismos de verificación de la cadena de bloques. Solo son negociables los activos legítimos, verificados y registrados en el libro mayor de la cadena de bloques. Toda afirmación de que importes elevados y no verificables pueden convertirse sin dificultad en Ethereum o Bitcoin no solo es falsa, sino también una invitación a adentrarse en el mundo del fraude financiero.
La función de los bancos centrales y las cámaras de compensación: la realidad de la creación de dinero
Una parte importante del mito gira en torno a los bancos centrales y a la idea de que agentes privados pueden interactuar con sistemas como la Reserva Federal, el Banco Central Europeo (BCE) o incluso el BIS para movilizar esos fondos imaginarios en la nube. La idea de que los bancos centrales intervengan en la descarga, la transferencia o la compensación de tales fondos es categóricamente errónea.
Los bancos centrales regulan la oferta monetaria, pero no actúan como procesadores de operaciones de particulares ni de instituciones opacas. Su función en el sistema financiero global consiste en garantizar la estabilidad, gestionar la inflación y controlar la base monetaria. Si bien tienen la capacidad de crear dinero, lo hacen mediante políticas monetarias cuidadosamente calibradas, no interactuando con misteriosos servidores en la nube.
El Banco de Pagos Internacionales, citado con frecuencia en estos mitos, desempeña una función específica al facilitar la cooperación monetaria internacional y prestar servicios bancarios a los bancos centrales. Sin embargo, el BPI no interviene en la transferencia directa de fondos privados y, desde luego, no «compensa» grandes sumas de dinero imaginario procedentes de servidores privados. Todas las transacciones legítimas procesadas a través del BPI o de los bancos centrales están vinculadas a entidades financieras verificables y se ajustan a estrictas normas internacionales.
Distinguir los hechos de la ficción
El mito de descargar fondos desde la nube (ya sea mediante pantallas virtuales, servidores privados o códigos de compensación fraudulentos) es una elaborada ficción. Aunque la idea de una riqueza incalculable disponible con solo pulsar un botón pueda resultar atractiva, la realidad es mucho más compleja. Los fondos se rigen por marcos jurídicos, están custodiados por instituciones y están sujetos a controles verificables. Las pantallas coloridas y las cifras fantásticas que presentan estos esquemas no son más que espejismos digitales, concebidos para atrapar a quienes desconocen el funcionamiento de los sistemas financieros reales.
Para desenvolverse en el mundo financiero actual es preciso apoyarse en el conocimiento, el escepticismo y una comprensión profunda de cómo se crea, se mueve y se regula el dinero. El dinero, ya sea físico o digital, no flota en la nube a la espera de ser descargado: existe dentro del mundo, muy real y estrictamente controlado, de la infraestructura bancaria. Comprender esta distinción es la clave para evitar las trampas tendidas por quienes pretenden perpetuar el mito de los fondos en la nube.
Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.


