Banca de inversión
Adquisiciones
Adquisición
Si desea financiar una adquisición o evitar una adquisición hostil, le rogamos que se ponga en contacto con nosotros.
¿Qué es una adquisición y por qué se producen?
Una adquisición (takeover) es la compra de una sociedad (la sociedad objetivo) por otra sociedad (la adquirente o el oferente). Tanto si la adquisición es amistosa como hostil, la operación resultante conlleva la fusión de ambas sociedades en una sola. Una adquisición se produce por diversos motivos, entre ellos:
1. Lograr eficiencias operativas y economías de escala
Al crear una empresa de mayor tamaño mediante la fusión de dos más pequeñas, la sociedad resultante puede lograr eficiencias operativas y economías de escala (suponiendo que operen en un sector similar o utilicen recursos similares).
2. Eliminar la competencia
Las adquisiciones pueden utilizarse para eliminar a empresas más pequeñas que compiten con el adquirente. En lugar de competir con la sociedad objetivo para ganar cuota de mercado, el adquirente puede simplemente hacerse con su control para suprimir la competencia y quedarse con su cuota de mercado.
3. Para adquirir una empresa en un nicho de mercado singular
Una adquisición puede producirse cuando el oferente desea adquirir tecnología propia de la que es titular la sociedad objetivo. Este puede ser el caso cuando el oferente carece de un sólido equipo de investigación y desarrollo (I+D) o no desea invertir tiempo y recursos en desarrollar nueva tecnología.
Por ejemplo, una empresa de gestión de datos puede querer adquirir una sociedad objetivo que posea tecnología de inteligencia artificial patentada, con el fin de incorporarla a su plataforma de gestión de datos en lugar de destinar recursos y tiempo a desarrollar su propia tecnología de inteligencia artificial.
4. Construcción de imperios por parte de la dirección
Las adquisiciones pueden producirse porque la dirección desea «construir un imperio». Se trata de aumentar el tamaño, el alcance y la influencia de una empresa mediante la adquisición de otras compañías. La construcción de un imperio como justificación empresarial de una adquisición suele ser mal recibida por los accionistas de la sociedad adquirente, ya que puede indicar que el equipo directivo está más interesado en el control de los recursos que en su asignación eficiente.
Si la sociedad adquiere empresas de sectores no relacionados, puede aumentar el riesgo empresarial global de la compañía. La búsqueda de expansión por sí misma como justificación empresarial de las adquisiciones puede no beneficiar, en última instancia, a los accionistas.
El proceso de adquisición
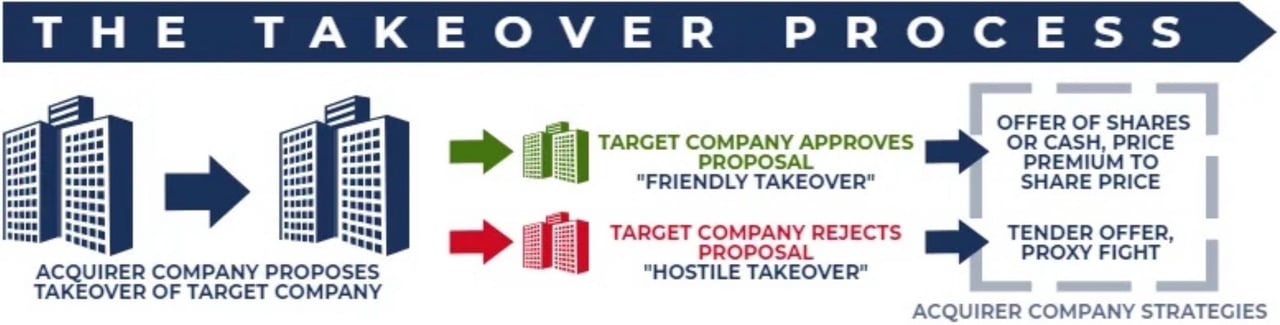
Una adquisición comienza con una propuesta de la sociedad adquirente para tomar el control de la sociedad objetivo. La propuesta debe presentarse ante los organismos reguladores competentes de los países donde las sociedades tienen su sede. A continuación, el consejo de administración de la sociedad objetivo puede aprobar la propuesta y recomendar a los accionistas que voten a favor de la adquisición (adquisición amistosa) o rechazarla y recomendar a los accionistas que voten en contra (adquisición hostil). La sociedad adquirente aplica estrategias distintas según el consejo de la sociedad objetivo apruebe o rechace la adquisición.
Estrategias de adquisición amistosa empleadas
En una adquisición amistosa, la dirección y el consejo de administración aprueban la operación y recomiendan a los accionistas que voten a favor; en una adquisición hostil, el consejo de administración la desaprueba.
Adquisiciones amistosas
En las operaciones de fusiones y adquisiciones, una adquisición amistosa es la compra de una sociedad objetivo por parte de un adquirente u oferente con el consentimiento o la aprobación de la dirección y del consejo de administración de la sociedad objetivo.
Componentes de una adquisición amistosa
1. Oferta pública en efectivo o en acciones
En general, una adquisición amistosa es una oferta pública en efectivo o en acciones formulada por una sociedad oferente y presentada al consejo de administración de la sociedad objetivo para su aprobación.
2. Prima por acción
El precio por acción que el adquirente paga a los accionistas de la sociedad objetivo suele ser un factor determinante del éxito de la operación. En la mayoría de los casos, el adquirente debe pagar una prima significativa por acción para obtener la aprobación de los accionistas de la sociedad objetivo.
3. Aprobación de los accionistas
Cuando el consejo de administración de la sociedad objetivo recibe una oferta, los accionistas con derecho de voto votan la aprobación de la operación. Por lo general, la aprobación requiere una mayoría simple (es decir, más del 50 %).
No obstante, algunas sociedades incluyen en sus estatutos disposiciones de supermayoría que exigen que un porcentaje más elevado de accionistas apruebe la operación (el porcentaje puede variar entre el 70 % y el 90 %).
4. Aprobación regulatoria
Aunque los accionistas de la sociedad objetivo aprueben la adquisición, la operación sigue sujeta a la aprobación de un organismo regulador (por ejemplo, el Departamento de Justicia). El regulador gubernamental puede denegar una adquisición amistosa si la operación infringe la legislación de competencia (también conocida como legislación antimonopolio). Otras condiciones de la compra también desempeñan un papel fundamental, ya que la oferta es un documento jurídico completo que incluye varias disposiciones y cláusulas. Por ejemplo, las condiciones de la compra pueden incluir disposiciones relativas a la marca y las operaciones de la sociedad objetivo, así como la incorporación de accionistas clave de esta al consejo de administración de la adquirente.
Ventajas de una adquisición amistosa
En general, las adquisiciones amistosas ofrecen ventajas sustanciales tanto a los oferentes como a las sociedades objetivo, en comparación con una adquisición hostil. Entre dichas ventajas se encuentran las siguientes:
- La participación de ambas partes (el oferente y la sociedad objetivo) permite un mejor diseño de la operación y la generación de valor para las partes intervinientes.
- La sociedad objetivo no incurre en costes ni pierde valor por emplear mecanismos de defensa para impedir una adquisición hostil.
- El oferente asume costes razonables para adquirir la sociedad objetivo. La prima por acción se basa principalmente en las perspectivas de crecimiento de la sociedad objetivo y en las posibles sinergias derivadas de la operación.
Adquisición inversa (RTO)
Una adquisición inversa (Reverse Takeover, RTO), conocida a menudo como OPV inversa (IPO inversa), es el proceso mediante el cual una pequeña empresa privada pasa a cotizar en bolsa al adquirir una empresa mayor que ya cotiza. La práctica es contraria a la norma, puesto que la empresa más pequeña adquiere a la de mayor tamaño; de ahí que la fusión se produzca en orden «inverso».
En una cotización pública convencional, una sociedad privada debe llevar a cabo una oferta pública inicial (OPI). El proceso no solo requiere mucho tiempo, sino que además resulta extremadamente costoso. Para evitar este proceso oneroso y laborioso, una sociedad privada puede acceder a la cotización de forma más sencilla mediante la adquisición de una sociedad cotizada.
El proceso de adquisición inversa suele constar de dos sencillos pasos:
1. Compra masiva de acciones
Al comienzo, el adquirente que lleva a cabo una adquisición inversa encarga la compra masiva de acciones de la sociedad cotizada. El objetivo es obtener el control de la sociedad objetivo mediante la adquisición de más del 50 % de las acciones con derecho de voto en circulación.
2. Actividades de compra de participaciones accionariales
Es la fase siguiente, que conduce a la fusión y a la admisión a cotización pública. El proceso exige que los accionistas de la sociedad privada intervengan activamente en el canje de sus acciones por las de la sociedad cotizada. La sociedad cotizada, que a partir de ese momento es en la práctica una sociedad vehículo (shell company), cede a los accionistas de la sociedad privada la gran mayoría de sus acciones, junto con el control del consejo de administración. Estos pagan la sociedad vehículo con sus acciones de la sociedad privada.
Ventajas
a) Sin necesidad de registro
Una adquisición inversa evita el proceso completo de una OPV, pero no la obligación de información: en Estados Unidos, la sociedad resultante debe presentar información exhaustiva sobre la empresa privada (el denominado «Super 8-K»), y las bolsas aplican requisitos de antigüedad antes de que las acciones puedan pasar a un segmento superior de cotización.
b) Menos costoso
Optar por la cotización mediante una oferta pública inicial no es una decisión sencilla para una pequeña empresa privada, ya que puede resultar prohibitivamente costosa. La vía de la adquisición inversa suele costar tan solo una fracción de lo que cuesta una OPV media.
c) La fusión inversa (RTO) ahorra tiempo
El proceso de registro y admisión a cotización de una OPV puede durar varios meses e incluso años. Una adquisición inversa reduce la duración del proceso de salida a bolsa de varios meses a tan solo unas semanas.
d) Obtención de entrada en un país extranjero
Si una sociedad privada extranjera desea convertirse en una empresa cotizada en Estados Unidos, debe cumplir los requisitos de registro de la SEC y de admisión a cotización en bolsa, y asumir costes jurídicos y de auditoría considerables. Una adquisición inversa puede ser una vía más rápida, aunque, en última instancia, se aplican los mismos estándares de divulgación y de admisión a cotización.
Inconvenientes
Una adquisición inversa presenta los siguientes posibles inconvenientes:
a) Sociedades cotizadas instrumentales que simulan una actividad real
Algunas sociedades cotizadas vacías (shell companies) se presentan como posibles vehículos que las empresas privadas pueden utilizar para acceder a la cotización en bolsa. Sin embargo, algunas no son entidades de buena reputación y pueden implicar a la empresa privada en responsabilidades y litigios.
b) Caos en la liquidación
Una sociedad privada que desee cotizar en bolsa mediante una adquisición inversa debe plantearse la siguiente pregunta: «Tras la fusión, ¿seguiremos teniendo liquidez suficiente?». La sociedad puede tener que afrontar una posible caída de la cotización cuando se materialice la fusión. Es esencial que la nueva sociedad disponga de un flujo de caja adecuado para superar el periodo de transición.
Toma de control gradual
En las fusiones y adquisiciones (M&A), la adquisición gradual (creeping takeover), también denominada oferta pública de adquisición gradual (creeping tender offer), consiste en la compra paulatina de las acciones de la sociedad objetivo. La estrategia de una adquisición gradual consiste en adquirir progresivamente acciones de la sociedad objetivo en el mercado abierto, con el fin de obtener una participación de control.
Una adquisición gradual (creeping takeover) consiste en comprar acciones de la sociedad objetivo en el mercado abierto. Mediante este método, el adquirente puede obtener una parte de las acciones a precios de mercado vigentes, sin necesidad de pagar una prima como ocurriría en una oferta pública de adquisición formal. La finalidad de una oferta gradual es obtener una parte de las acciones de la sociedad objetivo a un coste inferior al de una oferta pública de adquisición ordinaria. No obstante, en algunos países existen normas que regulan este proceso y que obligan al oferente a formular una oferta formal al alcanzar una determinada participación.
Motivos de una toma de control progresiva
En Estados Unidos, una toma de control gradual evita las normas formales de oferta pública de adquisición de la Ley Williams, pero no sus normas de divulgación.
Disposiciones principales de la Williams Act:
- En una oferta pública de adquisición, debe ofrecerse a todos los accionistas el mismo precio por sus acciones.
- Un inversor o grupo que intente adquirir un bloque significativo de acciones debe presentar ante la SEC toda la información pertinente sobre su oferta pública de adquisición.
Las compras en el mercado abierto no constituyen una oferta pública de adquisición, por lo que no les es aplicable la regla de igualdad de precio. No obstante, quien adquiera más del 5 % de las acciones con derecho de voto de una sociedad cotizada deberá presentar un Schedule 13D ante la SEC en un plazo de cinco días hábiles. En la UE, superar un umbral de control (normalmente el 30 %) obliga a formular una oferta pública dirigida a todos los accionistas conforme a la Directiva sobre ofertas públicas de adquisición.
Riesgos de una toma de control gradual
Si la adquisición de la sociedad objetivo fracasa, el adquirente quedará con un gran paquete de acciones que quizá deba liquidar en el futuro, posiblemente con pérdidas. No obstante, existen formas de minimizar este riesgo. Puede ejercerse presión sobre la sociedad objetivo para obligarla a recomprar las acciones a un precio elevado.
Adquisición mediante rescate
Una adquisición de rescate se produce cuando el gobierno o una empresa financieramente sólida toma el control de una empresa debilitada con el fin de ayudarla a recuperar su solidez financiera. La entidad adquirente asume el control de la empresa debilitada, normalmente mediante la compra de una participación de control en su capital. También pueden utilizarse programas de canje de acciones.
El objetivo de la adquisición de rescate es contribuir a reorientar las operaciones de la empresa sin liquidar sus activos. La entidad adquirente lo consigue mediante la elaboración de un plan de rescate y el nombramiento de un gestor que encabece la recuperación, protegiendo al mismo tiempo los intereses de los inversores y de los accionistas.
Las empresas consideradas para una adquisición de rescate son, por lo general, aquellas cuyo colapso o quiebra perjudicaría al sector del que forman parte y/o a la economía del país en su conjunto. Por ejemplo, una empresa que emplea a un número muy elevado de personas, especialmente si es un empleador principal de la zona geográfica en la que se ubica, puede considerarse «demasiado grande para quebrar».
El rescate adopta la forma de acciones, bonos, préstamos y efectivo que pueden requerir reembolso en el futuro. En el caso de las acciones, la empresa en dificultades tendría que recomprar los títulos a la entidad adquirente una vez recuperada su solidez financiera.
Iniciativas legislativas y ejecutivas sobre las adquisiciones derivadas de rescates
La Ley Dodd-Frank fue promulgada por el presidente Barack Obama en julio de 2010. La ley fue una respuesta a la crisis financiera de 2007/2008, cuando numerosas grandes empresas estadounidenses se enfrentaban al colapso a causa de dicha crisis. Mientras el gobierno intervenía para rescatar a las empresas en dificultades, la Ley Dodd-Frank buscaba además proteger a los consumidores de tener que asumir el coste de los rescates de empresas mal gestionadas. La ley creó organismos reguladores como el Consejo de Supervisión de la Estabilidad Financiera, la Oficina de Investigación Financiera y la Oficina de Protección Financiera del Consumidor.
La Ley Dodd-Frank tenía por objeto promover la estabilidad financiera del sistema financiero de Estados Unidos exigiendo responsabilidad y transparencia a las empresas estadounidenses. El Título II de la Ley Dodd-Frank creó la Autoridad de Liquidación Ordenada para las empresas de importancia sistémica en situación de quiebra. Dispone que sean los accionistas y los acreedores, y no los contribuyentes, quienes soporten las pérdidas de una empresa fallida.
El rescate de 2008, mediante el cual el Gobierno de los Estados Unidos asumió el control de numerosas instituciones financieras, fue el mayor de la historia. El Gobierno intervino para rescatar a las instituciones financieras que habían sufrido cuantiosas pérdidas como consecuencia del colapso del mercado de hipotecas subprime.
En aquel momento, las entidades financieras habían concedido préstamos hipotecarios a prestatarios con baja calificación crediticia y, cuando un gran número de estas hipotecas entró en situación de impago, las entidades prestamistas no pudieron absorber las enormes pérdidas.
Troubled Asset Relief Program (TARP)
La Ley de Estabilización Económica de Emergencia (2008) autorizó la creación del Programa de Alivio de Activos en Problemas (TARP), con un fondo de rescate de 700.000 millones de USD distribuido entre grandes empresas estadounidenses que reunían los requisitos del programa. Fue una de las medidas adoptadas por el Gobierno para hacer frente a la crisis de las hipotecas de alto riesgo (subprime).
Las autoridades utilizaron el TARP para adquirir activos tóxicos de entidades financieras con el fin de reforzar su posición financiera y contribuir a estabilizar los balances de las empresas en dificultades. La autorización se redujo posteriormente a 475 000 millones de USD. En el marco de sus programas de inversión, el TARP desembolsó aproximadamente 426 400 millones de USD y recuperó aproximadamente 441 700 millones de USD.
Adquisiciones hostiles
Una adquisición hostil, en el ámbito de las fusiones y adquisiciones (M&A), es la adquisición de una sociedad objetivo por parte de otra sociedad (denominada adquirente) dirigiéndose directamente a los accionistas de la sociedad objetivo, ya sea mediante una oferta pública de adquisición o mediante una votación por delegación. La diferencia entre una adquisición hostil y una amistosa radica en que, en la hostil, el consejo de administración de la sociedad objetivo no aprueba la operación.
Ejemplo de una adquisición hostil
Por ejemplo, la Empresa A pretende aplicar una estrategia a nivel corporativo y expandirse a un nuevo mercado geográfico.
- La Sociedad A se dirige a la Sociedad B con una oferta de compra de la Sociedad B.
- El consejo de administración de la Sociedad B concluye que ello no redundaría en el mejor interés de los accionistas de la Sociedad B y rechaza la oferta.
- A pesar de que la oferta de adquisición ha sido rechazada, la Sociedad A sigue impulsando un intento de adquisición de la Sociedad B.
En el supuesto anterior, pese al rechazo de su oferta, la Empresa A sigue intentando adquirir la Empresa B. Esta situación se denominaría entonces intento de adquisición hostil.
Estrategias de adquisición hostil
Existen dos estrategias de adquisición hostil de uso habitual: la oferta pública de adquisición o la votación por delegación (proxy).
1. Oferta pública de adquisición
Una oferta pública de adquisición es una oferta de compra de acciones a los accionistas de la Empresa B con una prima sobre el precio de mercado o a un precio fijo. Con frecuencia, el precio fijo es muy superior al importe al que se negociarían las acciones de la sociedad en el mercado. El precio más elevado actúa como incentivo para que los accionistas accedan a vender sus acciones.
La oferta pública de adquisición se formula de manera oficial y puede destacar las condiciones propuestas por el adquirente. Por ejemplo, la entidad adquirente puede optar por fijar un plazo para la compra de las acciones. Una vez cerrado ese plazo, puede recurrir a otras medidas para adquirir la sociedad.
La sociedad adquirente debe presentar la documentación de la adquisición; por ejemplo, en Estados Unidos, ante la Securities and Exchange Commission (SEC). También debe exponer sus objetivos respecto de la sociedad objetivo, aspecto que ayuda a esta última a adoptar una decisión definitiva.
Aunque parezca sencilla, una oferta pública de adquisición es una de las estrategias de absorción más difíciles. La mayoría de las sociedades adoptan medidas para proteger sus negocios frente a una absorción de este tipo. Por ello, las entidades adquirentes recurren a menudo a una batalla por delegaciones de voto (proxy fight).
Por ejemplo, si el precio de mercado actual de las acciones de la Empresa B es de 10 USD, la Empresa A podría lanzar una oferta pública de adquisición para comprar acciones de la Empresa B a 15 USD (una prima del 50 %). El objetivo de una oferta pública de adquisición es obtener suficientes acciones con derecho de voto para alcanzar una participación de control en la sociedad objetivo. Por lo general, esto significa que el adquirente debe poseer más del 50 % de las acciones con derecho de voto. De hecho, la mayoría de las ofertas públicas de adquisición se formulan condicionadas a que el adquirente logre reunir una cantidad determinada de acciones. Si no hay suficientes accionistas dispuestos a vender sus acciones a la Empresa A para otorgarle una participación de control, esta retirará su oferta de 15 USD por acción.
2. Voto por delegación, lucha por delegaciones de voto (Proxy Fight), batalla por delegaciones de voto (Proxy Battle)
Un voto por delegación es el acto mediante el cual la sociedad adquirente persuade a los accionistas existentes para que destituyan a la dirección de la sociedad objetivo, con el fin de facilitar su toma de control. También conocida como batalla por delegaciones de voto (proxy battle), la lucha por delegaciones de voto (proxy fight) es otra estrategia para hacerse con las operaciones de una sociedad. Consiste en apartar a los miembros del consejo que no respaldan la oferta de adquisición y sustituirlos por nuevos miembros que sí la apoyen.
Para que una lucha por delegaciones de voto (proxy fight) tenga éxito, la entidad adquirente debe persuadir a los accionistas actuales de que es necesario un cambio en la dirección. La sociedad adquirente puede lograrlo señalando las deficiencias de la gestión actual. Por ejemplo, si la sociedad tiene activos de bajo rendimiento o atraviesa una crisis financiera, los accionistas pueden respaldar la idea. Si quedan convencidos, permitirán que la entidad adquirente vote sus acciones por delegación.
Si la lucha por los poderes de representación (proxy fight) tiene éxito, la sociedad puede nombrar nuevos miembros del consejo de administración. Por lo general, el adquirente propondrá a miembros que voten a favor de la adquisición.
Por ejemplo, la Empresa A podría persuadir a los accionistas de la Empresa B para que utilicen sus votos delegados con el fin de introducir cambios en el consejo de administración de la sociedad. El objetivo de dicha votación por delegación es destituir a los miembros del consejo que se oponen a la adquisición e incorporar nuevos miembros más receptivos a un cambio de propiedad y que, por tanto, votarán a favor de aprobar la adquisición.
3. Compra de acciones
Si ni la lucha por los poderes de representación (proxy fight) ni la oferta pública de adquisición surten efecto, la última solución para un adquirente consiste en obtener una participación de control en el capital de la sociedad objetivo. Ello implica la compra de un número considerable de acciones en el mercado abierto. Cuantas más acciones posea la entidad adquirente, mayor será su influencia en el proceso de toma de decisiones. Por ejemplo, si el adquirente posee las tres cuartas partes de las acciones de la sociedad, dispondrá siempre del mayor número de votos y, por tanto, de un amplio grado de control.
Defensas frente a una adquisición hostil
La dirección de la sociedad objetivo puede emplear varias defensas para disuadir una adquisición hostil. Entre ellas se incluyen las siguientes:
- Píldora venenosa (poison pill): Consiste en hacer menos atractivas las acciones de la sociedad objetivo, permitiendo a los accionistas actuales de esta adquirir nuevas acciones con descuento. Ello diluye la participación en el capital que representa cada acción y, por tanto, aumenta el número de acciones que la sociedad adquirente necesita comprar para obtener una participación de control. Se espera que, al dificultar y encarecer la adquisición, el potencial adquirente desista de su intento de toma de control.
- Defensa de las «joyas de la corona»: Venta de las partes más valiosas de la sociedad en caso de un intento de adquisición hostil. Ello, evidentemente, hace a la sociedad objetivo menos atractiva y disuade la adquisición hostil.
- Enmienda de mayoría cualificada: Modificación de los estatutos de la sociedad que exige que una amplia mayoría (67 %-90 %) de las acciones vote a favor para aprobar una fusión.
- Paracaídas dorado (golden parachute): contrato laboral que garantiza el pago de elevadas prestaciones a los directivos clave si son destituidos de la sociedad tras una adquisición. La finalidad, de nuevo, es encarecer la operación de forma prohibitiva.
- Greenmail: recompra por parte de la sociedad objetivo de las acciones que el adquirente ya ha comprado, con una prima superior, a fin de evitar que dichas acciones queden en poder del adquirente. Por ejemplo, la Sociedad A compra acciones de la Sociedad B a un precio con prima de 15 USD; la sociedad objetivo, la Sociedad B, ofrece entonces recomprar las acciones a 20 USD por acción. Si logra recomprar un número suficiente de acciones, impedirá que la Sociedad A obtenga una participación de control.
- Defensa Pac-Man: La sociedad objetivo adquiere acciones de la sociedad adquirente e intenta, a su vez, tomar el control de esta. El adquirente abandonará su intento de adquisición si considera que corre el riesgo de perder el control de su propio negocio. Esta estrategia exige evidentemente que la Sociedad B disponga de abundantes recursos para comprar un gran número de acciones de la Sociedad A. Por ello, la defensa Pac-Man no suele ser viable para una empresa pequeña con recursos de capital limitados.
¿Desea obtener más información?
Derecho de adquisiciones societarias y disciplina de la dirección
Empresas objetivo de adquisición
Probabilidad de adquisición