التداول
السندات متوسطة الأجل (MTNs)
هل ترغبون في الوصول إلى MTN أو الأدوات المالية المهيكلة؟
ثم كن عميلًا لدينا.
إن الطرح في السوق الأولية والأدوات المهيكلة غير متاحة للغرباء أو الوسطاء أو المتصفحين لأغراض المضاربة.
وهي مخصصة للعملاء الجادّين الذين جرى التحقق منهم والذين يتوافر لديهم التمويل.
لا نرد على رسائل البريد الإلكتروني العامة الخالية من بيانات اعتماد الشركات. ولا نعالج الطلبات غير الممولة.
نخدم من يستوفون معايير التمويل المؤسسي.
إذا كنتم مستعدين للعمل على هذا المستوى، فنحن مستعدون لخدمتكم.
السندات متوسطة الأجل (MTNs)
إنشاء MTN
- قرار المُصدِر: عادةً ما تقرر شركة أو مؤسسة مالية إصدار سند متوسط الأجل (MTN) لجمع رأس المال لتلبية احتياجات متوسطة الأجل. وغالبًا ما يتأثر هذا القرار باستراتيجية التمويل لدى المُصدِر وظروف السوق وهيكل رأس المال.
- هيكلة سندات MTN: يتولى المُصدِر هيكلة سندات MTN، وغالبًا ما يكون ذلك بالتشاور مع المستشارين الماليين ومتعهدي الاكتتاب. ويشمل ذلك تحديد المبلغ الإجمالي والعملة وفترة الاستحقاق (عادةً من سنة إلى 10 سنوات) وآلية سعر الفائدة (ثابت أو متغير) وهيكل السداد.
- تقييم التصنيف الائتماني: تقوم وكالة تصنيف ائتماني بتقييم الملاءة الائتمانية للمُصدر وتمنحه تصنيفاً يؤثر في تصور المستثمرين وفي تسعير MTN.
- التوثيق والامتثال القانوني: يعدّ المصدرون نشرة إصدار مفصلة تبيّن شروط السند متوسط الأجل (MTN) والمخاطر ذات الصلة والإفصاحات القانونية. ويُعدّ الامتثال للمتطلبات التنظيمية أمرًا حاسمًا.
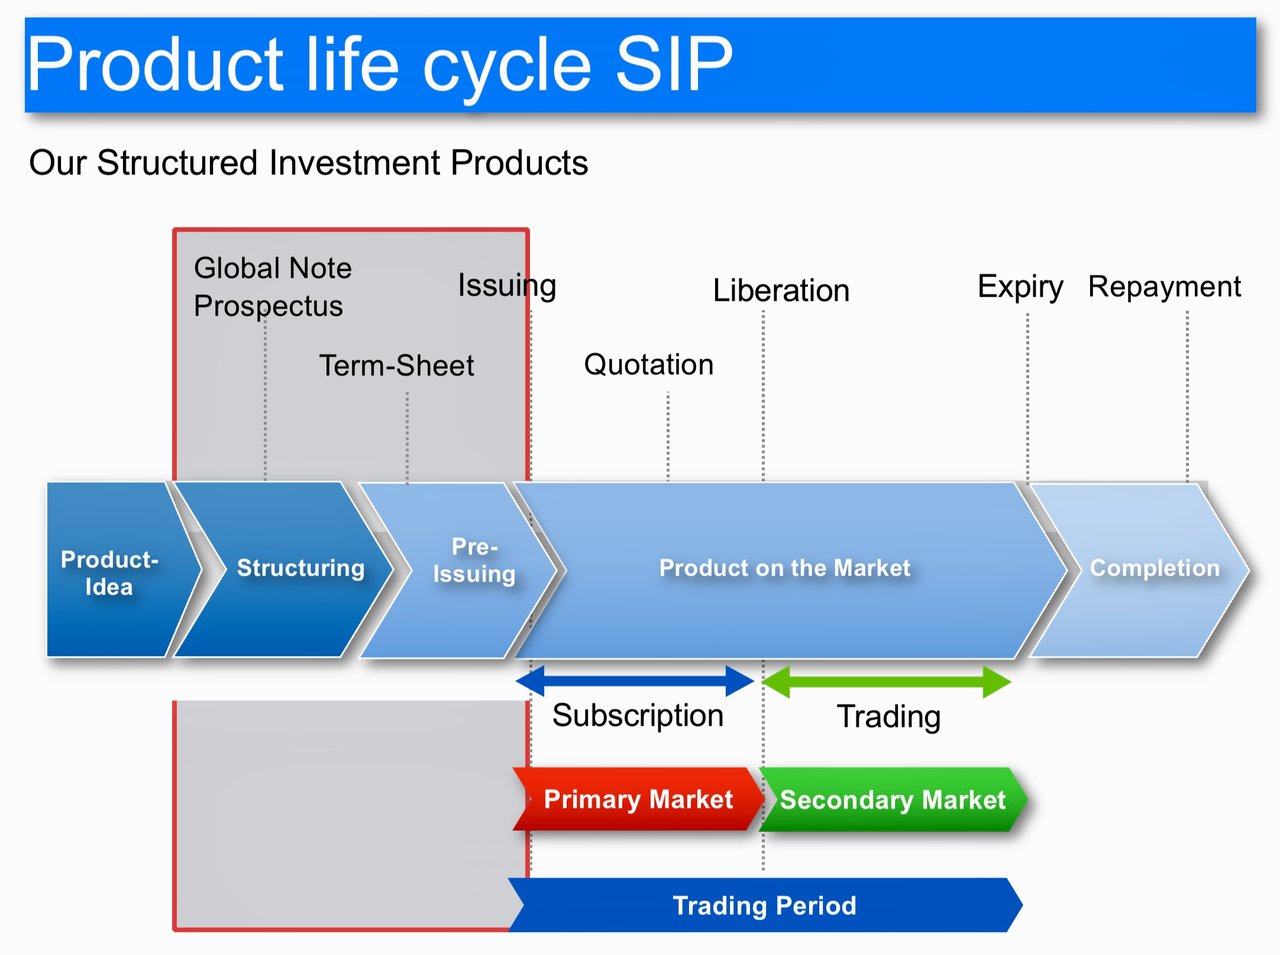
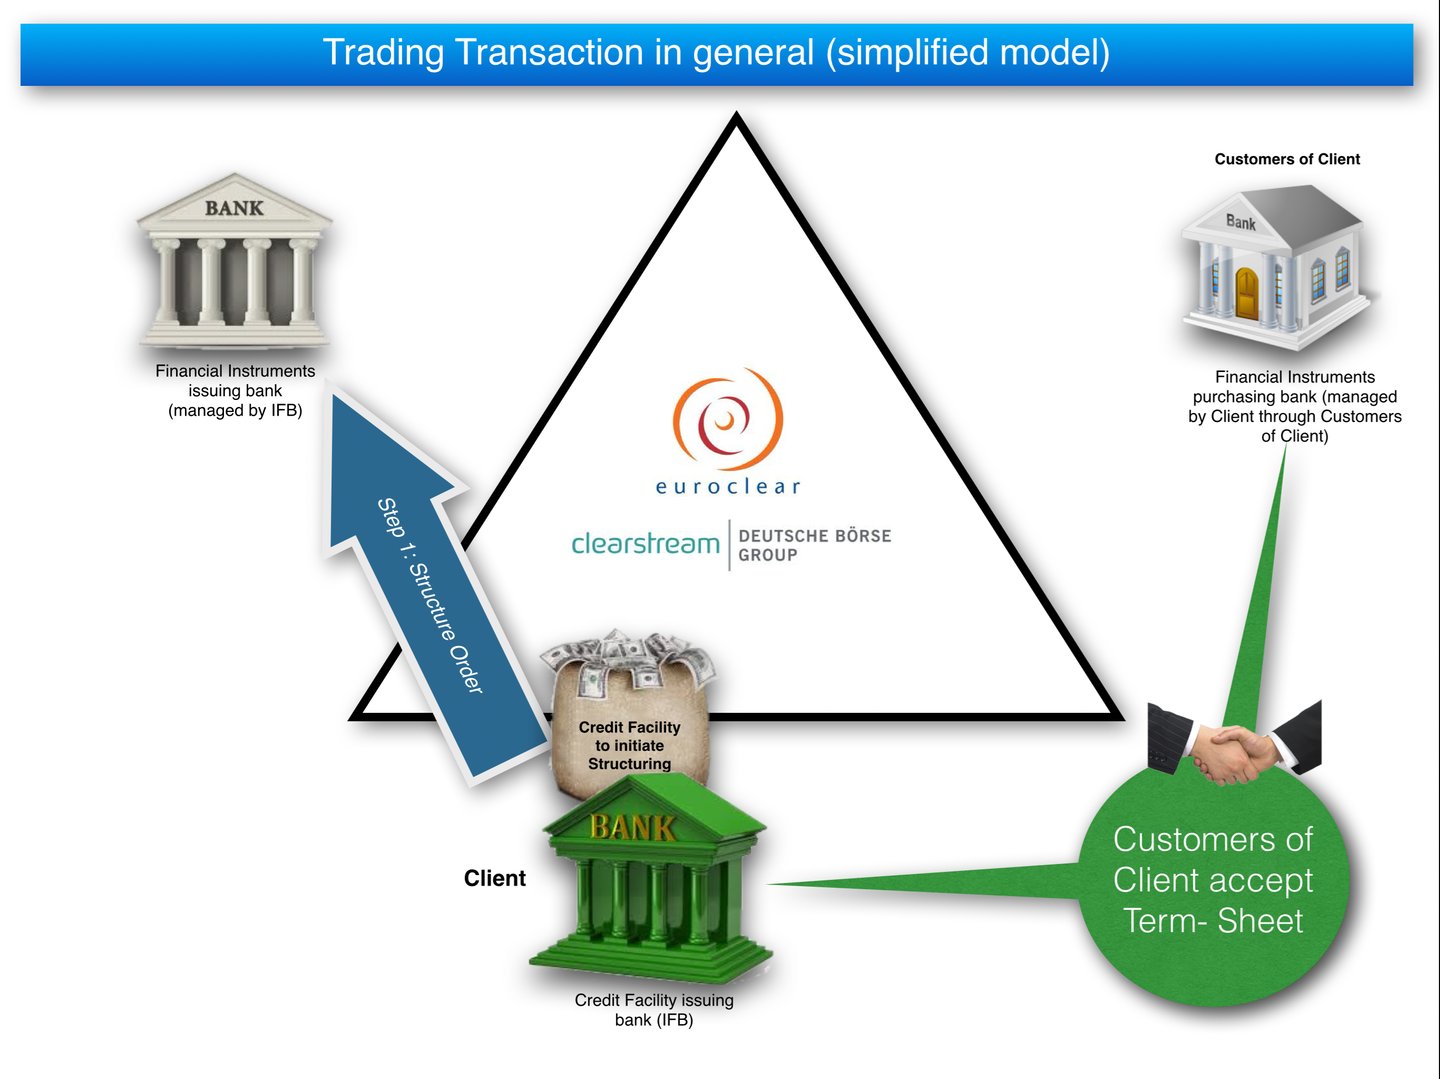
- إنشاء السند الشامل: لتيسير المعاملة، يُنشأ سند شامل يمثّل الإصدار بأكمله ويُسجَّل لدى أمين إيداع مشترك مثل Euroclear أو Clearstream.
ديناميكيات السوق الأولية
- عملية الاكتتاب: يُكلَّف المصارف الاستثمارية أو متعهدو الاكتتاب بتسويق السندات متوسطة الأجل للمستثمرين المحتملين. ويضطلعون بدور أساسي في تحديد السعر الأولي استنادًا إلى الطلب في السوق والتصنيف الائتماني للمُصدِر وأسعار الفائدة السائدة.
- التسويق وبناء سجل الأوامر: يُجري متعهدو التغطية جولات عرض لقياس اهتمام المستثمرين، ويبنون سجلاً بالأوامر، ويعدّلون التسعير بحسب الطلب.
- التسعير والبيع: يُحدَّد السعر النهائي وتُباع السندات متوسطة الأجل (MTNs) إلى مستثمرين مؤسسيين مثل صناديق التقاعد وشركات التأمين ومديري الأصول. وتيسّر الشهادة العالمية (Global Note) هذه العملية.
- التسوية: تُحوَّل متحصلات البيع إلى الجهة المصدِّرة، ويتسلّم المستثمرون حيازاتهم من MTN، وتُسجَّل في نظام السند الإجمالي (Global Note).
معاملات السوق الثانوية
- التداول: تُتداول MTNs خارج البورصة (OTC) ضمن السوق الثانوية. ويسهّل الوسطاء والمتعاملون الصفقات بين المشترين والبائعين.
- دور Euroclear/Clearstream (أو غيرهما): تتولى غرف المقاصة هذه إدارة الصك العالمي وتحديث سجلات الملكية مع إتمام الصفقات، وتضمن نقل الأوراق المالية بصورة آمنة وفعّالة.
- تقلبات الأسعار: في السوق الثانوية، تتقلب أسعار MTN بحسب تحركات أسعار الفائدة، والتغيرات في التصنيف الائتماني للجهة المُصدِرة، والطلب العام في السوق.
تاريخ استحقاق MTN
- الاقتراب من تاريخ الاستحقاق: مع اقتراب تاريخ الاستحقاق، يستعد المُصدِر لسداد مبلغ أصل الدين إلى حاملي MTN.
- السداد: في تاريخ الاستحقاق، يسدد المُصدر المبلغ الأصلي إلى الحاملين الحاليين للسندات متوسطة الأجل (MTN). ويتم ذلك عبر نظام المقاصة (Euroclear/Clearstream).
- إغلاق الورقة العالمية: عند السداد الكامل، تُغلق الورقة العالمية وتُزال سندات MTN من النظام.
الموارد المهنية وأفضل الممارسات
- الاستشارات القانونية والمالية: غالبًا ما يستعين المُصدِرون بمستشارين قانونيين وماليين لضمان الامتثال للأنظمة، وسلامة التوثيق، وفاعلية استراتيجيات السوق.
- أبحاث السوق: تُعدّ أبحاث السوق المستمرة ضرورية لفهم إقبال المستثمرين واتجاهات أسعار الفائدة وديناميكيات سوق الائتمان.
- إدارة المخاطر: يتعين على المُصدِرين والمستثمرين على حد سواء إدارة مخاطر الائتمان ومخاطر أسعار الفائدة ومخاطر السيولة المرتبطة بسندات MTN.
- الامتثال التنظيمي: يُعدّ الالتزام بأنظمة الأوراق المالية وإرشاداتها أمرًا جوهريًا طوال دورة حياة MTN.
باختصار
تُعدّ سوق السندات متوسطة الأجل (MTN) قطاعًا متطورًا وديناميكيًا في الصناعة المالية، ويتطلب تنسيقًا دقيقًا بين المُصدِرين ومتعهدي الاكتتاب والمستثمرين وأنظمة المقاصة. ومن قرار الإصدار الأولي لسند MTN حتى استحقاقه النهائي، تنطوي كل مرحلة على إجراءات معقدة وخبرات مهنية لضمان التنفيذ الناجح والامتثال للمعايير التنظيمية.
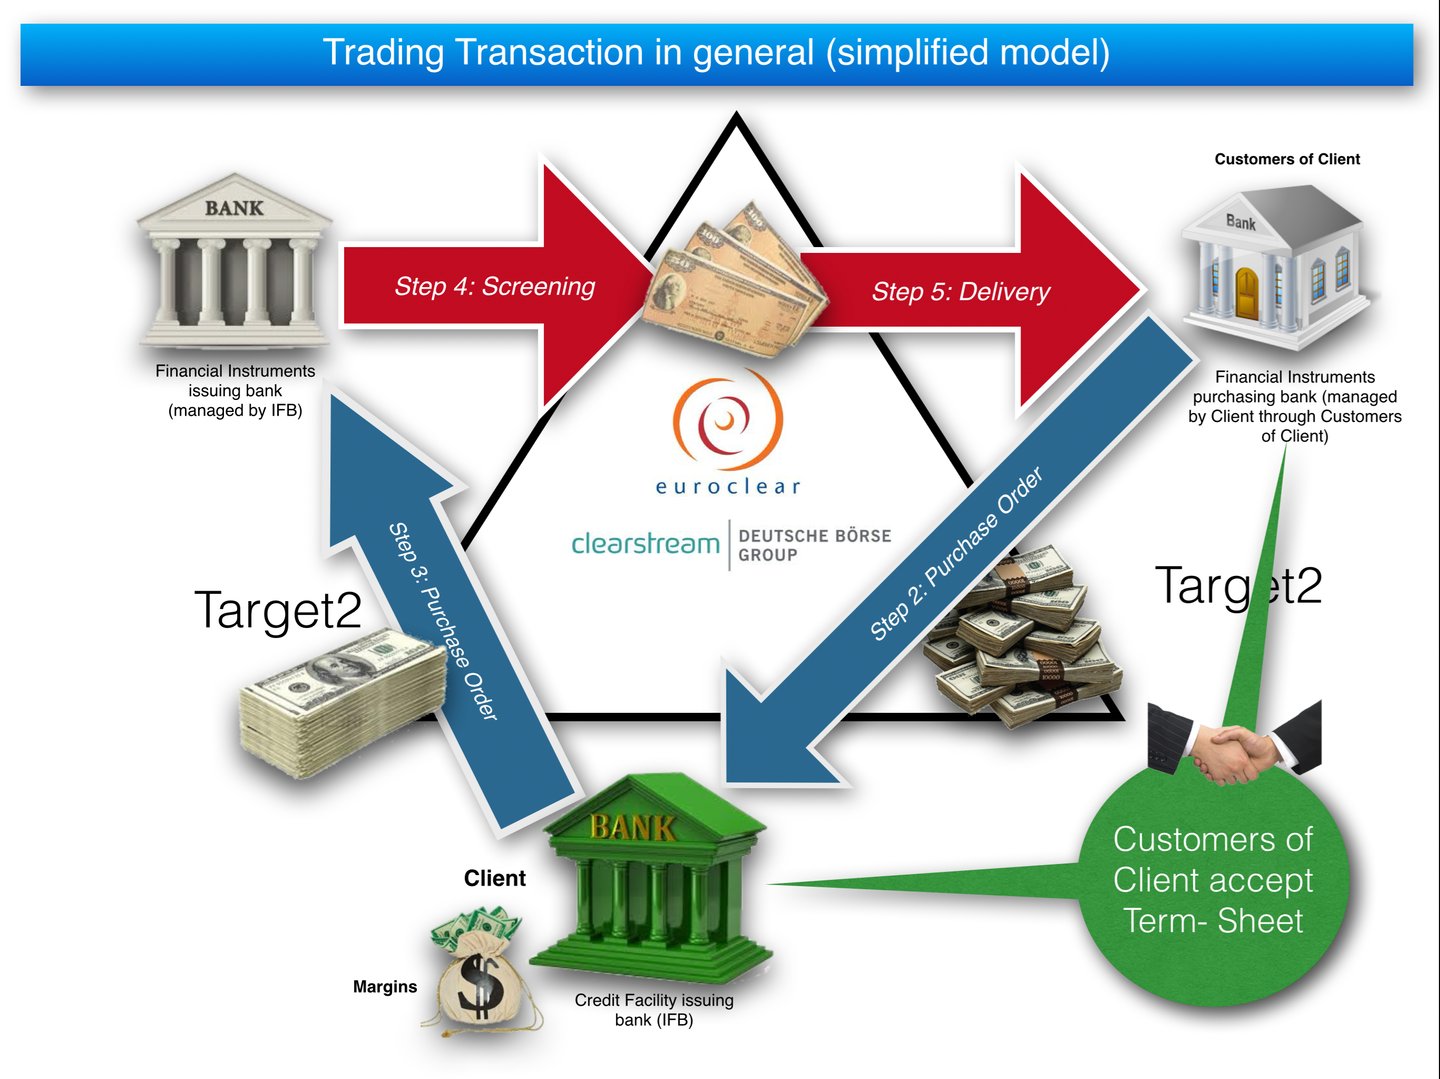
دور المصرف الوسيط
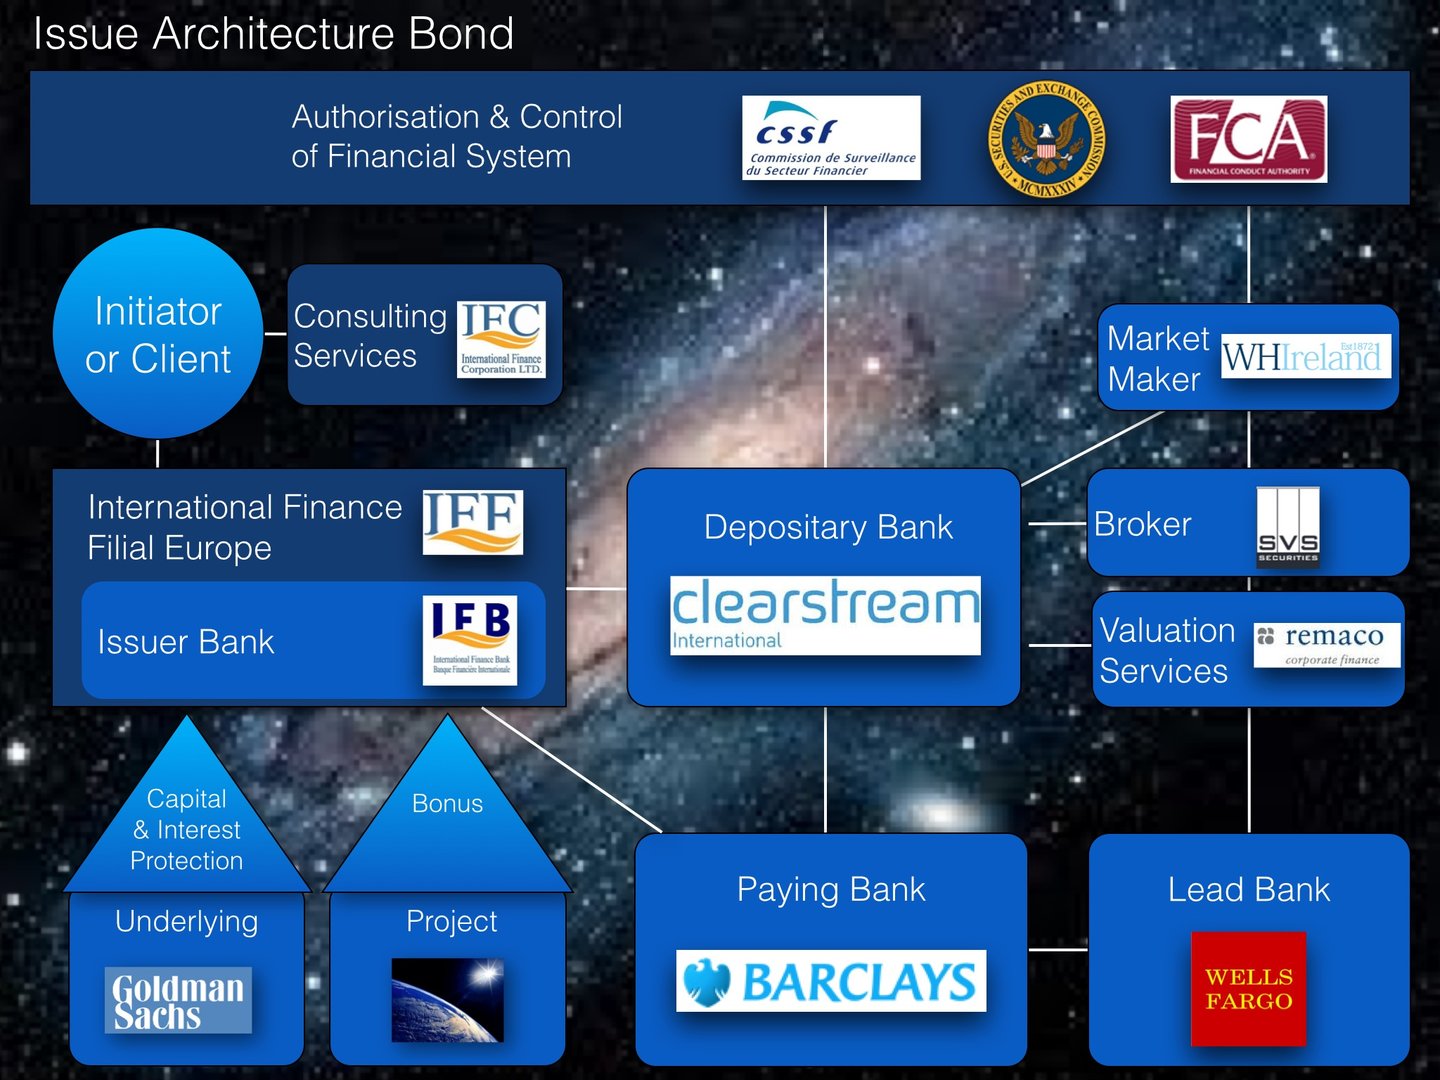
يتسم دور المصرف الوسيط في عملية إصدار السندات متوسطة الأجل (MTN) بتعدد جوانبه وأهميته الحاسمة، ولا سيما عند التعامل مع المصارف الرائدة التي تُصدر هذه الأدوات. وفيما يلي عرض معمّق لوظائف الوسيط:
1. الاتصال والتفاوض:
- حلقة وصل بين الجهة المصدِرة والمستثمرين: يعمل الوسيط بوصفه حلقة وصل بين المصرف المصدِر والمستثمرين المحتملين. فهو يُيسّر التواصل والمفاوضات، ويكفل مراعاة احتياجات الطرفين وتوقعاتهما.
- خطوط الائتمان: يمكن للمصرف الوسيط إنشاء خط ائتمان للجهة المُصدِرة. ويوفر خط الائتمان هذا للجهة المُصدِرة السيولة اللازمة لدعم إصدار MTN
- التعزيز الائتماني: يمكن للوسيط ترتيب تدابير التعزيز الائتماني لتحسين الجدارة الائتمانية للمُصدِر. وقد يشمل ذلك الحصول من أطراف ثالثة على ضمانات أو خطابات اعتماد أو وثائق تأمين.
- ترتيبات الضمانات الإضافية: يُعدّ ترتيب ضمانات إضافية لدعم إصدار سندات MTN استراتيجية أخرى. وقد يتضمن ذلك تخصيص أصول أو إيرادات معيّنة للمُصدِر كضمان لهذه السندات.
- التفاوض على الشروط: يتفاوض الوسيط على شروط إصدار السندات المتوسطة الأجل (MTN) نيابةً عن المستثمرين. ويشمل ذلك سعر الفائدة ومدة الاستحقاق والتعهدات وسائر الشروط الجوهرية.
2. تحليل السوق والتسعير:
- تقييم أوضاع السوق: يحلّل الوسطاء أوضاع السوق الراهنة، بما في ذلك أسعار الفائدة وطلب المستثمرين والمؤشرات الاقتصادية، لتقديم المشورة بشأن توقيت إصدار MTN وتسعيره.
- استراتيجية التسعير: يساعدون في وضع استراتيجية تسعير تتوافق مع أهداف المُصدِر وتكون في الوقت نفسه جاذبة للمستثمرين.
3. هيكلة الصفقة:
- هيكلة الصفقة: يقدّم الوسيط المشورة بشأن الهيكل الأمثل لسندات MTN، مع مراعاة المركز المالي للمُصدِر وظروف السوق. ويشمل ذلك تحديد أجل الاستحقاق وسعر القسيمة، وما إذا كان السعر ثابتاً أم متغيراً.
- التوثيق والامتثال: يُعدّ ضمان توافر جميع المستندات اللازمة ومطابقتها للمعايير التنظيمية دورًا حيويًا للوسيط.
4. شبكة التوزيع:
- التواصل مع المستثمرين: يتواصل الوسطاء، مستفيدين من شبكاتهم، مع المستثمرين المحتملين، ومنهم المستثمرون المؤسسيون ومديرو الصناديق والمصارف الأخرى.
- بناء سجل الاكتتاب: كثيرًا ما تشارك في عملية بناء سجل الاكتتاب، إذ تجمع أوامر المستثمرين وتديرها.
5. تقييم المخاطر:
- تحليل المخاطر الائتمانية: يجري الوسطاء تحليلاً معمقاً للمخاطر الائتمانية للمُصدِر، ويقدمون رؤى للمستثمرين تساعد في عملية تقييم المخاطر.
- العناية الواجبة: يُجرون العناية الواجبة للتحقق من مصداقية الجهة المُصدِرة وسلامة مركزها المالي.
6. الامتثال التنظيمي والرقابة القانونية:
- الامتثال: يُعدّ ضمان امتثال إصدار سندات MTN للأنظمة المحلية والدولية ذات الصلة دورًا رئيسيًا للوسيط.
- الإطار القانوني: يشرفون على الجوانب القانونية للإصدار، بما في ذلك صياغة الاتفاقيات وضمان الالتزام بقوانين الأوراق المالية.
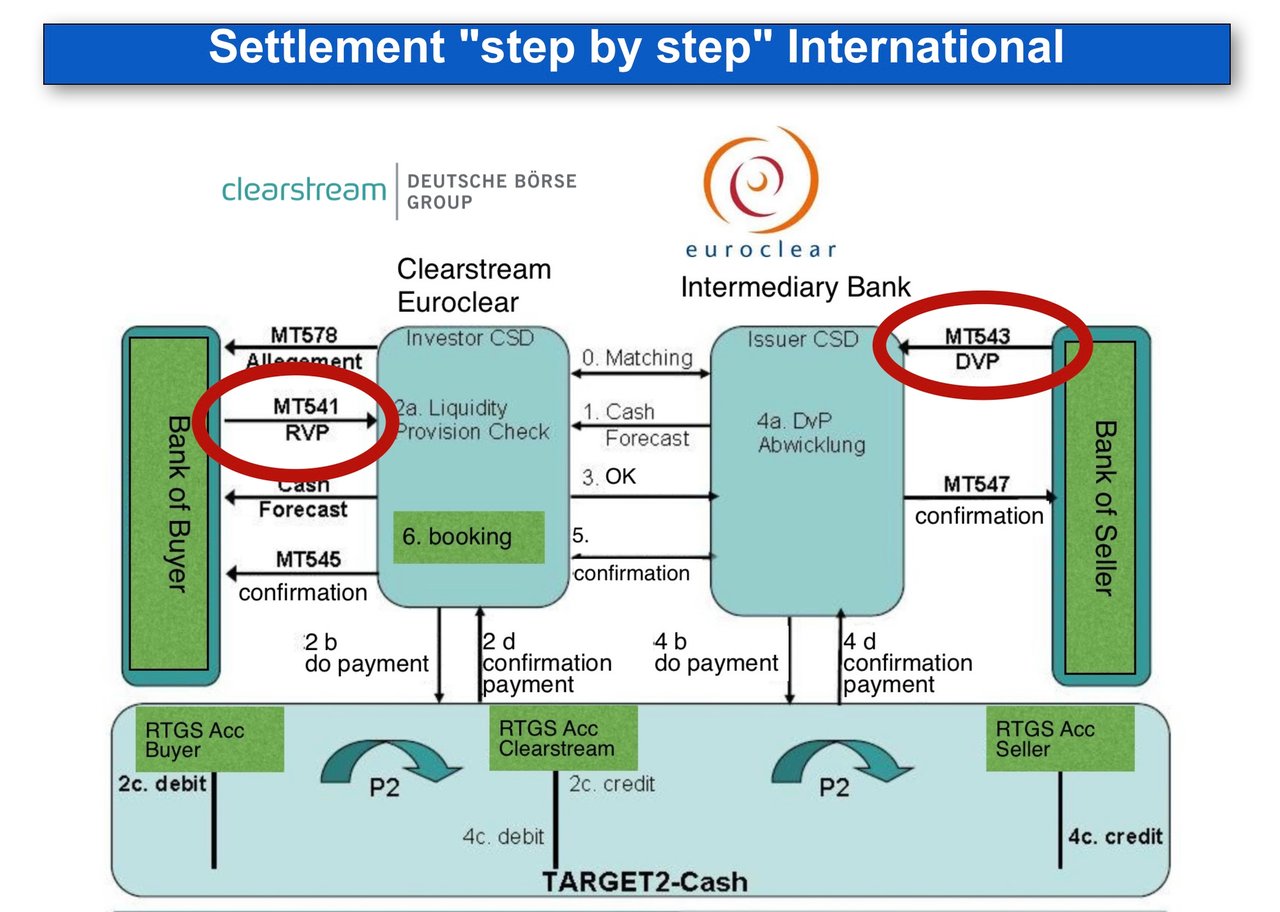
7. التسوية والتيسير:
- تنسيق التسوية: بعد الإصدار، يتولى الوسيط تنسيق عملية التسوية بين المُصدِر والمستثمرين.
- تيسير المعاملات: ييسّرون عملية المعاملة، ويكفلون سلاسة تحويل الأموال وإصدار MTN.
8. الخدمات اللاحقة للإصدار:
- صناعة السوق: في بعض الحالات، يقدّم الوسطاء خدمات صناعة السوق، موفّرين السيولة لسندات MTN في السوق الثانوية.
- علاقات المستثمرين: قد تساعد في الحفاظ على العلاقات المستمرة مع المستثمرين، وتقديم المستجدات والمعلومات بعد الإصدار.
باختصار
يؤدي المصرف الوسيط دورًا حاسمًا في عملية إصدار MTN، ولا سيما عند التعامل مع المصارف الرائدة. وتتسم خبرته في تحليل السوق وهيكلة الصفقات والتوزيع وتقييم المخاطر والامتثال التنظيمي بقيمة كبيرة. فهو يضمن تنفيذ إصدار MTN بكفاءة، وتحقيقه أهداف المصرف المُصدِر، وتوافقه مع مصالح المستثمرين. وتُعدّ مشاركته أساسية في سدّ الفجوة بين الأدوات المالية المعقّدة والاحتياجات المتنوعة لمشاركي السوق المالية.
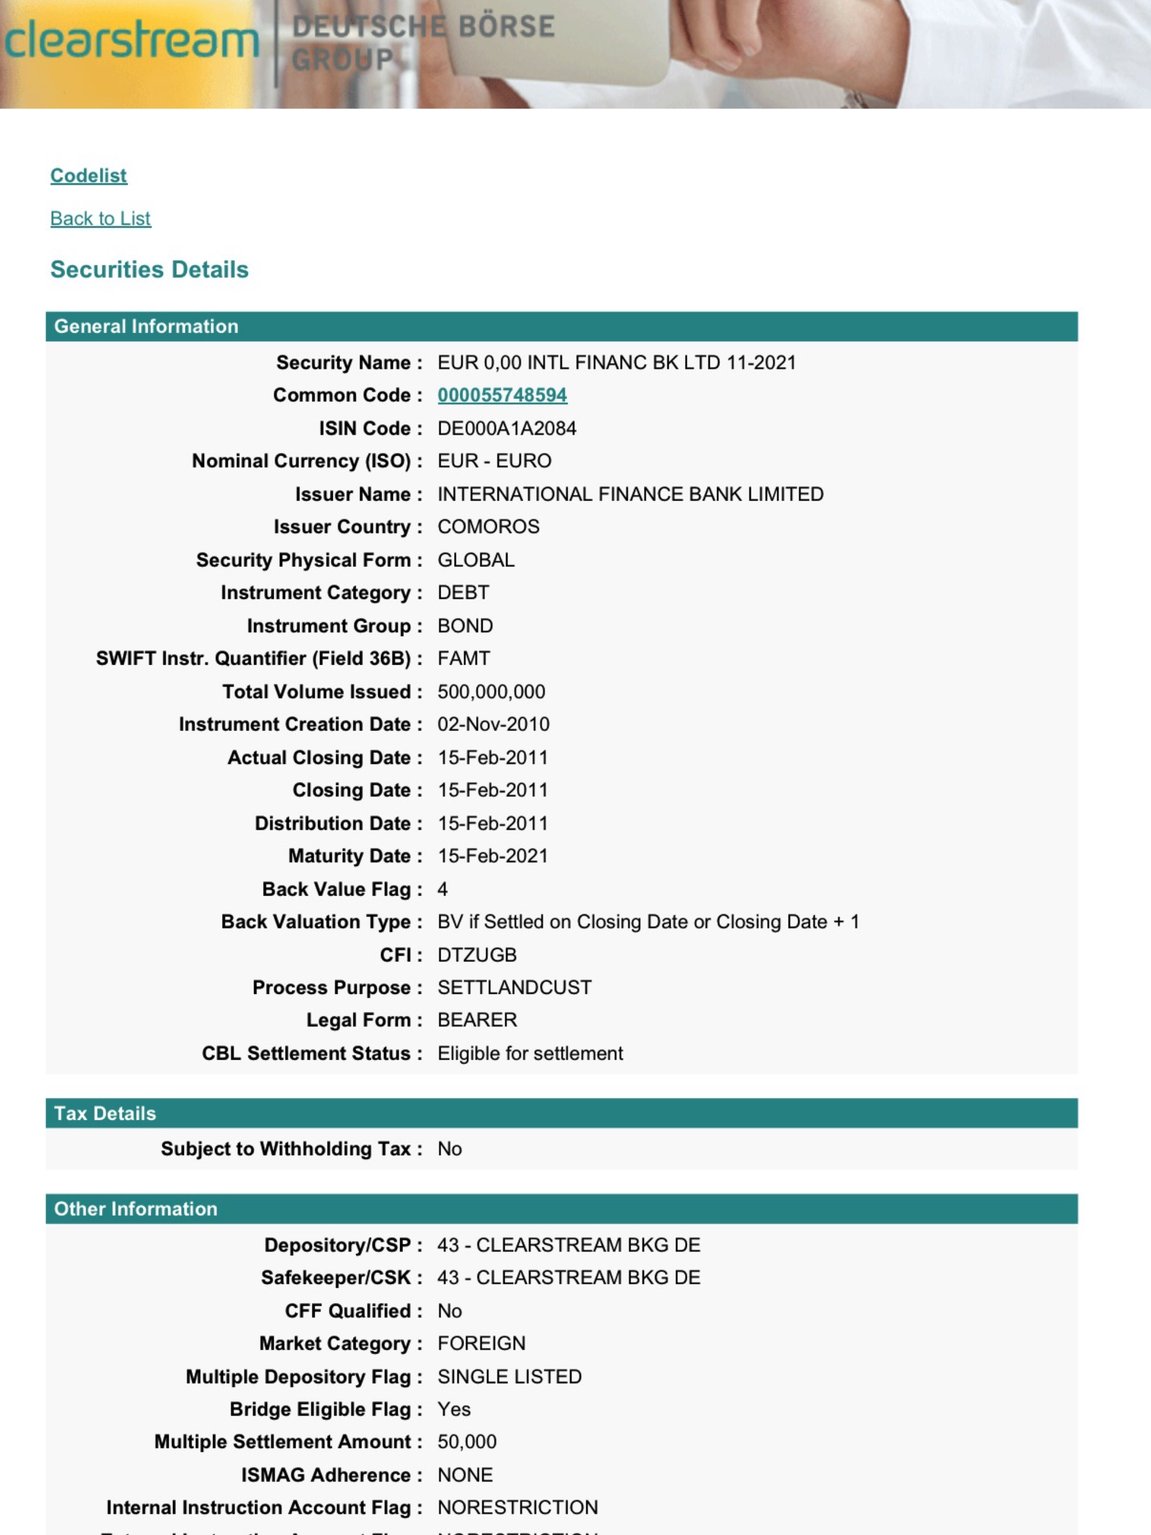
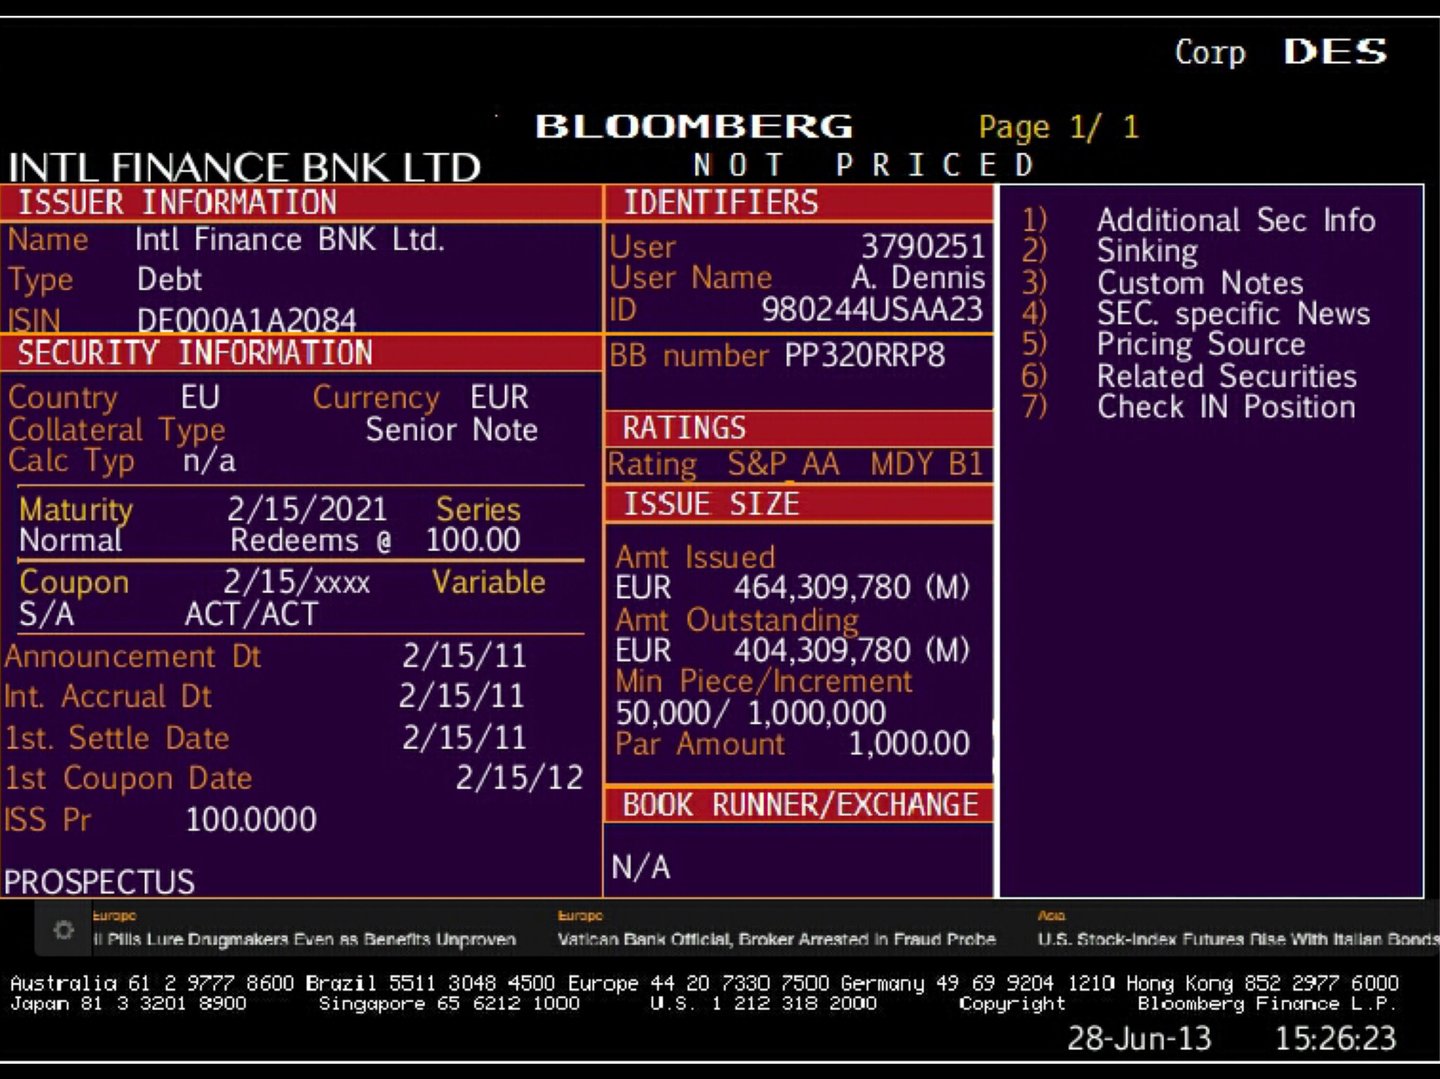
هوامش سندات MTN المصرفية
تُعدّ السندات متوسطة الأجل المصرفية (Bank-MTN) أداة دين يصدرها مصرف، وتكون عادةً على أساس غير مضمون ذي أولوية في السداد (أما السندات المدعومة بمجموعة ضمان من الرهون العقارية أو قروض القطاع العام فهي سندات مغطاة). وتستحق السندات متوسطة الأجل المصرفية عادةً بعد مدة تتراوح بين سنة وعشر سنوات، وتدفع للمستثمرين فائدة ثابتة أو متغيرة. وعادةً ما يتولى ترتيب إصدار السندات متوسطة الأجل المصرفية المصرف المُصدِر نفسه أو مصرف آخر يعمل وسيطاً أو متعهد اكتتاب لصالح المُصدِر. ويتقاضى المصرف الذي يرتب الإصدار هامشاً أو رسماً مقابل خدماته، يُخصم من حصيلة الإصدار. ويُعبَّر عن الهامش عادةً كنسبة مئوية من القيمة الاسمية للسند أو من مبلغه الأصلي.
السوق الأولية
يتوقف هامش إصدار جديد من سندات MTN المصرفية في السوق الأولية على عوامل متعددة، منها التصنيف الائتماني للمصرف المُصدِر، وأجل استحقاق السند وعملته، وأوضاع السوق والطلب على السند، والتفاوض بين المُصدِر والمُرتِّب. وقد يختلف الهامش كذلك بحسب ما إذا كان الإصدار مضمون التغطية أو مُوزَّعًا عن طريق المُرتِّب. ويعني ضمان التغطية أن المُرتِّب يتعهد بشراء الإصدار كله أو جزء منه من المُصدِر ثم بيعه للمستثمرين بسعر أعلى. أما التوزيع فيعني أن المُرتِّب يعمل وكيلًا عن المُصدِر ويسعى إلى إيجاد مستثمرين راغبين في شراء الإصدار بسعر محدد. وينطوي ضمان التغطية على مخاطر أكبر على المُرتِّب، ولذلك يتقاضى عادةً هامشًا أعلى مما يتقاضاه في التوزيع.
لتوضيح كيفية احتساب الهوامش، لنفترض إصداراً افتراضياً: يصدر المصرف (أ) سندات متوسطة الأجل (MTN) بقيمة 12 مليار يورو باستحقاقات تتراوح بين سنتين وخمس سنوات. وبافتراض أن مصرفاً آخر قد تعهّد بتغطية الاكتتاب في هذه السندات بهامش قدره 0.5% من قيمتها الاسمية، فإن متعهد التغطية يدفع للمصرف (أ) مبلغ 11.94 مليار يورو (12 مليار يورو ناقص 0.5% من 12 مليار يورو) مقابل هذه السندات، ثم يبيعها للمستثمرين بقيمتها الاسمية البالغة 12 مليار يورو، محققاً 60 مليون يورو (0.5% من 12 مليار يورو) كأتعاب له.
السوق الثانوية
هامش تداول سند MTN المصرفي في السوق الثانوية هو الفرق بين سعر العرض وسعر الطلب لهذا السند. فسعر العرض هو أعلى سعر يرغب المشتري في دفعه مقابل السند، وسعر الطلب هو أدنى سعر يقبله البائع. ويعكس الهامش سيولة السند وتقلباته وحجم العرض والطلب عليه. وقد يختلف الهامش أيضًا بحسب ما إذا كان السند يُتداول خارج البورصة (OTC) أم في بورصة. فالتداول خارج البورصة يعني أن المشترين والبائعين يتفاوضون مباشرة فيما بينهم أو عبر وسطاء، كالسماسرة أو المتعاملين. أما التداول في البورصة فيعني استخدام منصة مركزية تطابق الأوامر وتنفّذ الصفقات. وغالبًا ما يوفّر التداول في البورصة شفافية وتوحيدًا أكبر، ولذلك قد تكون هوامشه أدنى من التداول خارج البورصة.
لتوضيح كيفية احتساب الهوامش في السوق الثانوية، لنفترض سنداً متوسط الأجل (MTN) مصرفياً افتراضياً يُتداول في بورصة، بقيمة اسمية قدرها 100,000 يورو (EUR)، وتبقّت على استحقاقه ثلاث سنوات، وبكوبون سنوي قدره 1%؛ فإن سعره سيتوقف على عائده حتى الاستحقاق (YTM)، وهو العائد السنوي الذي سيحققه المستثمر إذا اشترى MTN المصرفي بسعره الحالي واحتفظ به حتى تاريخ استحقاقه. ويرتبط العائد حتى الاستحقاق ارتباطاً عكسياً بسعر MTN المصرفي: فإذا ارتفع العائد حتى الاستحقاق انخفض السعر، والعكس صحيح. فعلى سبيل المثال، إذا بلغ العائد حتى الاستحقاق لهذا السند 0.75%، فسيبلغ سعره نحو 100,739 يورو (EUR)، ويُحتسب ذلك بخصم تدفقاته النقدية المستقبلية (مدفوعات الفوائد وسداد أصل المبلغ) بالعائد حتى الاستحقاق باستخدام المعادلة التالية:
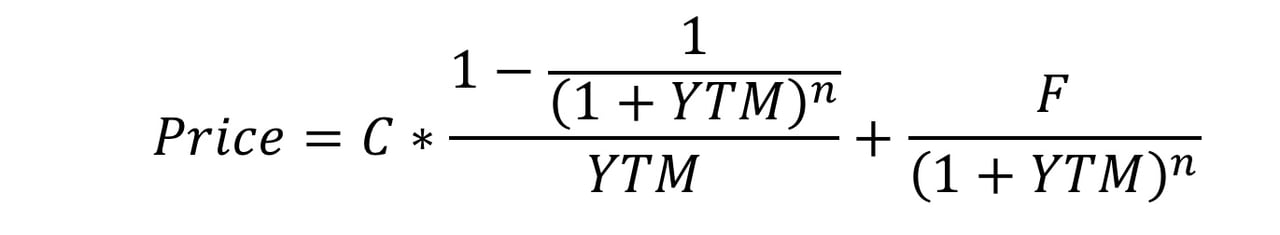
حيث تمثل C دفعة القسيمة السنوية (1,000 يورو)، وF القيمة الاسمية (100,000 يورو)، وYTM العائد حتى الاستحقاق معبَّرًا عنه كرقم عشري (0.0075)، وn عدد السنوات حتى الاستحقاق (3).
لو جرى تداول هذه Bank-MTN في بورصة، لتحددت أسعار العرض والطلب فيها بقوى العرض والطلب في السوق. فعلى سبيل المثال، إذا كان سعر الشراء 100,690 يورو وسعر البيع 100,790 يورو، فإن الهامش يبلغ 100 يورو، وهو الفرق بين سعري الشراء والبيع. ويمثل هذا الهامش الربح الذي يحققه المتعامل أو الوسيط من شراء Bank-MTN بسعر الشراء وبيعها بسعر البيع. كما يعكس الهامش سيولة Bank-MTN وتقلبها: فإذا كانت Bank-MTN عالية السيولة ومستقرة، يكون الهامش منخفضاً، وإذا كانت غير سائلة ومتقلبة، يكون الهامش مرتفعاً.
إجراءات الشراء
1. الإيداع الأولي في حساب العميل لدى IFB
الخطوة الأولى: يودع العميل الأموال المطلوبة في حسابه لدى International Financial Bank (IFB) بعد فتح الحساب أو الحسابات اللازمة واستيفاء جميع متطلبات الامتثال.
2. عملية العناية الواجبة والامتثال
يُجري المصرف عمليات العناية الواجبة وفحوصات الامتثال بشأن العميل وبشأن الأوراق المالية (الجهة المُصدِرة، ورقم ISIN، وسلسلة الحفظ)
3. الاستعانة بوسيط للمعاملة (عند الاقتضاء)
يجوز للوسيط المُيسِّر أن يعرّف بالعميل، لكن لا دور له في التنفيذ ولا يتلقى أي معلومات دون تفويض كتابي من العميل.
4. إعداد حساب الضمان (عند الاقتضاء)
يُبرم اتفاق ضمان (Escrow) لضمان حماية الأموال والأدوات المالية خلال المعاملة.
5. توقيع اتفاقية الشراء
تتطلب هذه المرحلة الآن فهمًا أعمق للشروط التعاقدية، ولا سيما ما يتعلق بحجم الأدوات المالية ودفعاتها وتوقيتها.
- الحجم: يجب تحديد إجمالي القيمة الاسمية لأوراق MTN المزمع التعامل بها تحديدًا صريحًا في العقد. وتُصدر أوراق MTN عادةً بفئات تبلغ 10 ملايين دولار أمريكي أو أكثر وتصل إلى عدة مليارات، غير أن الحجم قد يختلف بحسب هيكل الصفقة.
- الشرائح: إذا كان إصدار MTN سيتم على عدة شرائح (دفعات)، فيجب أن يُنصّ على ذلك بوضوح في اتفاقية الشراء. وتساعد الشرائح في إدارة المخاطر وتوقيت الصفقة.
- حجم الشريحة: ينبغي أن يحدد العقد حجم كل شريحة (مثلًا 500 مليون دولار أمريكي للشريحة الواحدة).
- جدول التسليم: ينبغي تحديد الجدول الزمني لإصدار كل شريحة، ويمكن أن يكون شهريًا أو ربع سنوي أو وفق ما يتم التفاوض عليه.
- شروط الإفراج عن الشرائح: ينبغي أن تحدد الاتفاقية أي شروط أو مراحل رئيسية (مثل استكمال KYC والعناية الواجبة بنجاح) يجب استيفاؤها قبل الإفراج عن الشرائح اللاحقة.
تضمن هذه العناصر توزيع المعاملة على مراحل لإدارة المخاطر والسيولة، ولا سيما في الصفقات ذات الأحجام الكبيرة.
6. إجراءات معاملات MTN
تُعد هذه الخطوة أساسية لفهم عملية تحويل MTN وآليات السداد. وتشمل تفاصيل البنية التحتية والأنظمة المستخدمة لإتمام المعاملة.
أ. التحقق من MTN
يتأكد المصرف من أن MTN أصلي وصحيح وقابل للتسليم. ويشمل ذلك التحقق مما يلي:
- مصداقية المؤسسة المُصدِرة.
- قابلية الأداة للإنفاذ القانوني والتداول.
ب. تحويل MTN عبر الجهة المركزية لإيداع الأوراق المالية (CSD)
تُحفظ أوراق MTN وتُحوَّل عادةً عبر الجهة المركزية لإيداع الأوراق المالية (CSD). وتوفّر الجهات المركزية لإيداع الأوراق المالية مستوى عاليًا من الأمان والشفافية والكفاءة في تحويل الأدوات المالية. ومن أبرز هذه الجهات في هذه الحالة Euroclear وClearstream وDepository Trust & Clearing Corporation (DTCC).
دور المؤسسة المركزية لإيداع الأوراق المالية (CSD): تعمل CSD كوسيط يسهّل نقل MTN بين المشتري والبائع. وبمجرد إبرام اتفاقية الشراء، تجري الخطوات التالية:
- التسليم مقابل الدفع (DvP): لا تُسلَّم السندات متوسطة الأجل (MTN) إلى المشتري (العميل) إلا بعد سداد المبلغ. ويضمن المودع المركزي للأوراق المالية تزامن نقل الورقة المالية والأموال، مما يقلّل من مخاطر الطرف المقابل.
- التحويل الإلكتروني: تُحوَّل سندات MTN إلكترونياً من حساب الحفظ الخاص بالبائع إلى حساب الحفظ الخاص بالمشتري لدى الجهة المركزية لإيداع الأوراق المالية (مثل حساب Euroclear).
- التأكيد: تزوّد الجهة المركزية لإيداع الأوراق المالية (CSD) الطرفين بتأكيد النقل، بما يضمن انتقال ملكية الورقة المالية.
ج. الدفع عبر نظام التسوية الإجمالية الفورية (RTGS)
تتم عادةً معالجة دفع ثمن شراء MTN عبر نظام التسوية الإجمالية الفورية (RTGS)، الذي يتيح تسوية فورية ونهائية للأموال. وتُستخدم أنظمة RTGS للمعاملات ذات القيمة المرتفعة، وتتولى البنوك المركزية تشغيلها في العادة.
خصائص نظام التسوية الإجمالية الفورية (RTGS):
- التسوية الفورية: تُسوّى المدفوعات بصورة فردية وفي الوقت الفعلي، أي أن الأموال تُحوَّل فورًا ولا يمكن عكس التحويل.
- نهائية الدفع: التحويل المالي غير قابل للإلغاء، مما يوفر الأمان لكلا الطرفين.
يوفر الجمع بين CSD لنقل الأوراق المالية وRTGS للمدفوعات بيئة معاملات آمنة وفورية، تحدّ من المخاطر المرتبطة بتأخر التسوية أو تعثر الأطراف المقابلة.
7. التحويل النهائي للأموال
يجري الدفع والتسليم في وقت واحد في تاريخ التسوية (التسليم مقابل الدفع، DvP)، بحيث لا يدفع العميل إلا مقابل استلام الأوراق المالية.
8. الحفظ الآمن والاستخدام بعد المعاملة
بعد التسوية، تُحفظ MTN في حساب الحفظ الخاص بالعميل لدى IFB.
9. الإبلاغ التنظيمي والضرائب
وأخيراً، يتعيّن على العميل الوفاء بالالتزامات التنظيمية ومعالجة أي تبعات ضريبية تنشأ عن المعاملة.
شراء السندات متوسطة الأجل (MTN) وبيعها: أسعار السوق وخصومات الإصدار وسندات الخصم
تُباع سندات MTN وتُشترى بأسعار السوق، وهي تعتمد على القسيمة والاستحقاق المتبقي والجدارة الائتمانية للمُصدر والعوائد السائدة. وفي السوق الثانوية، يُتداول السند ذو القسيمة المنخفضة بأقل من القيمة الاسمية عندما ترتفع العوائد. وفي السوق الأولية، يتضمن كل إصدار مهيكل هامشًا بين السعر الذي يتلقاه المُصدر والسعر الذي تُطرح به السندات، وإلا لما حقق أي مصرف ربحًا منه. ويُوزَّع هذا الهامش الإجمالي (رسوم الإدارة والاكتتاب والبيع، أو خصم إعادة الطرح) بين مديري الإصدار الرئيسيين والوسطاء والسماسرة وIFB بصفتها المُهيكِل، ويُمرَّر جزء منه أحيانًا إلى العملاء في صورة خصم على سعر الإصدار. ويُوثَّق الخصم في الشروط النهائية أو في ملحق التسعير. بالإضافة إلى ذلك، تُصدر سندات الخصم بأقل من القيمة الاسمية بحكم تصميمها وتُسدَّد بالقيمة الاسمية عند الاستحقاق: ومن أمثلتها أذونات الخزانة الأمريكية وسندات الخصم الصادرة عن مؤسسة التمويل الدولية (IFC، وهي عضو في مجموعة البنك الدولي)، والمُصدرة بالدولار الأمريكي وبالرنمينبي الخارجي بآجال استحقاق تتراوح من يوم واحد إلى 360 يومًا. ولا يُعدّ حجم الخصم بمفرده معيارًا للمشروعية: ففي المنتجات المهيكلة طويلة الأجل، يصل مجموع هامش هيكلة بنسبة 1–2% سنويًا إلى ما يزيد على 10–20% من القيمة الاسمية على مدى عشر سنوات، ويمكن أن يكون الخصم المقابل المَمنوح مقدمًا على سعر الإصدار مشروعًا تمامًا. والعبرة هي بالأداة نفسها: فتقوم IFB بهيكلة وطرح سندات لها مُصدر محدد الهوية ورقم ISIN وتسوية عبر نظام مقاصة معترف به.
وبالنسبة للعملاء، تنفّذ IFB عمليات شراء MTN وبيعها عبر أنظمة المقاصة المعترف بها (Euroclear وClearstream وDTC) على أساس التسليم مقابل الدفع، بعد مراجعة كاملة لـ KYC/AML للعميل والتحقق من الأوراق المالية بواسطة ISIN وكشف الحفظ.
يتطلب التعامل مع عالم السندات متوسطة الأجل (MTNs) شريكًا يتمتع بخبرة استثنائية وانتشار عالمي والتزام باحتياجاتكم الخاصة. وهنا يأتي دور International Finance Bank (IFB). فنحن ندعم الشركات الساعية إلى تنويع مصادر تمويلها من خلال برامج السندات متوسطة الأجل (MTN). ويقدّم فريقنا ذو الكفاءة العالية رؤى معمّقة عن الأسواق واستراتيجيات قوية لإدارة المخاطر، لتتمكنوا من الاستفادة على أفضل وجه من الفرص المرنة والفعّالة من حيث التكلفة التي توفرها السندات متوسطة الأجل.
إن اختيار IFB مُصدِّرًا أو مصرفًا وسيطًا لسندات الأجل المتوسط (MTN) يعني الحصول على فريق مكرَّس لتقديم حلول مالية مصمَّمة وفق احتياجاتكم. فنحن ندرك أهمية المرونة في بيئة أعمال سريعة التغير وغير قابلة للتنبؤ. ويتيح لكم برنامج MTN لدينا إمكانية تخصيص هيكل السندات وعملتها وتوقيتها بما يلائم متطلباتكم الخاصة. ونعمل على طرح سنداتكم لدى المستثمرين المناسبين. وفي عالم مالي يزداد تعقيدًا، دعوا IFB ترشدكم لإطلاق الإمكانات الكاملة لسندات الأجل المتوسط ودفع أعمالكم إلى الأمام.
هل ترغب في قراءة المزيد لفهم كيفية احتساب الأدوات المالية؟
دليل الأدوات المالية
رياضيات الأسواق المالية
نمذجة الأدوات المالية والمشتقات وتقييمها ومسائل المخاطر المتعلقة بها
إتقان الحسابات المالية
دليل تفصيلي خطوة بخطوة للأسس الرياضية لأدوات الأسواق المالية