الخدمات المصرفية الاستثمارية
عمليات الاستحواذ
الاستحواذ
إذا كنتم ترغبون في تمويل عملية استحواذ أو في منع استحواذ عدائي، يُرجى الاتصال بنا.
ما المقصود بالاستحواذ ولماذا تحدث عمليات الاستحواذ؟
الاستحواذ هو شراء شركة (الشركة المستهدفة) من قبل شركة أخرى (الشركة المستحوِذة أو مقدّمة العرض). وسواء كان الاستحواذ ودّيًا أم عدائيًا، فإن الصفقة الناتجة تؤدي إلى اندماج الشركتين في كيان واحد. ويحدث الاستحواذ لأسباب عدة، منها:
١. تحقيق كفاءات تشغيلية ووفورات الحجم
من خلال إنشاء شركة أكبر عبر اندماج شركتين أصغر، تتمكن الشركة الناتجة من تحقيق كفاءات تشغيلية ووفورات الحجم (على افتراض أنهما تعملان في قطاع متشابه و/أو تستخدمان موارد متشابهة).
2. إزالة المنافسة
يمكن استخدام عمليات الاستحواذ للتخلص من الشركات الأصغر التي تنافس الجهة المستحوذة. فبدلًا من منافسة الشركة المستهدفة للحصول على حصة سوقية، يمكن للجهة المستحوذة ببساطة الاستحواذ على الشركة المستهدفة للقضاء على المنافسة والاستحواذ على حصتها السوقية.
3. للاستحواذ على شركة في سوق متخصصة فريدة
قد يحدث الاستحواذ عندما يرغب المستحوِذ في اقتناء تقنية مملوكة للشركة المستهدفة. وقد يكون الأمر كذلك عندما يفتقر المستحوِذ إلى فريق قوي للبحث والتطوير، أو لا يرغب في إنفاق الوقت والموارد على تطوير تقنية جديدة.
على سبيل المثال، قد ترغب شركة لإدارة البيانات في الاستحواذ على شركة مستهدفة تمتلك تقنية ذكاء اصطناعي مملوكة لها، بحيث تدمج هذه التقنية في منصة إدارة البيانات الخاصة بها بدلًا من إنفاق الموارد والوقت على تطوير تقنية ذكاء اصطناعي خاصة بها.
4. بناء الإدارة لإمبراطوريات خاصة بها
قد تحدث عمليات الاستحواذ بدافع رغبة الإدارة في «بناء إمبراطورية». ويُقصد بذلك زيادة حجم الشركة ونطاقها ونفوذها من خلال الاستحواذ على شركات أخرى. وعادةً ما لا يلقى بناء الإمبراطورية، بوصفه مسوّغًا تجاريًا للاستحواذ، قبولًا لدى مساهمي الشركة المستحوِذة، إذ قد يدل على أن فريق الإدارة يولي اهتمامًا أكبر للسيطرة على الموارد منه لتخصيصها بكفاءة.
إذا كانت الشركة تستحوذ على شركات في قطاعات غير ذات صلة، فقد يزيد ذلك من مخاطر أعمالها الإجمالية. وقد لا يعود التوسع بغرض بناء إمبراطورية، بوصفه مبرراً تجارياً للاستحواذ، بالنفع على المساهمين في نهاية المطاف.
عملية الاستحواذ
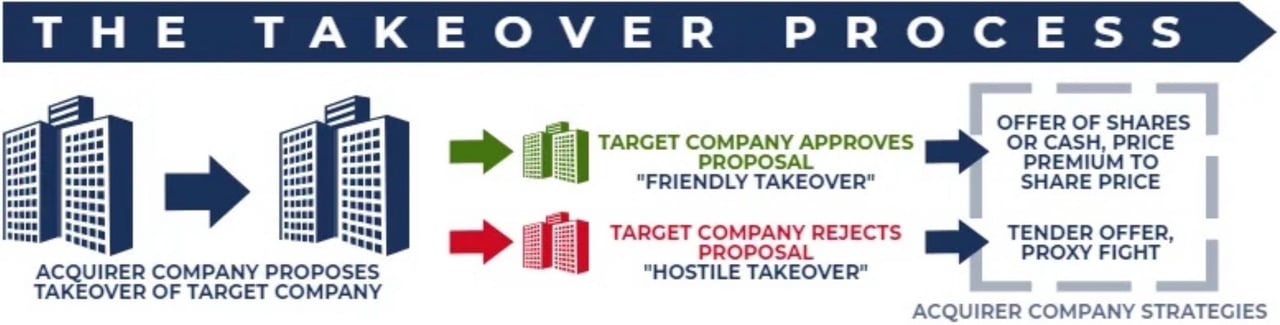
يبدأ الاستحواذ بعرض تقدّمه الشركة المستحوِذة للاستحواذ على الشركة المستهدفة. ويجب تقديم العرض إلى الجهات التنظيمية المختصة في الدول التي يقع فيها المقر الرئيسي للشركتين. ثم يجوز لمجلس إدارة الشركة المستهدفة إما الموافقة على العرض وتوصية المساهمين بالتصويت لصالح الاستحواذ (استحواذ ودّي)، أو رفض العرض وتوصية المساهمين بالتصويت ضد الاستحواذ (استحواذ عدائي). وتعتمد الشركة المستحوِذة استراتيجيات مختلفة بحسب موافقة مجلس إدارة الشركة المستهدفة على الاستحواذ أو رفضه.
استراتيجيات الاستحواذ الودي المعتمدة
في الاستحواذ الودي، توافق الإدارة ومجلس الإدارة على الاستحواذ وينصحان المساهمين بالتصويت لصالح الصفقة، أما في الاستحواذ العدائي فيعارضه مجلس الإدارة.
الاستحواذات الودّية
في معاملات الاندماج والاستحواذ، الاستحواذ الودي هو استحواذ جهة مستحوذة/مقدِّمة للعرض على الشركة المستهدفة بموافقة إدارة الشركة المستهدفة ومجلس إدارتها أو بإقرار منهما.
مكوّنات الاستحواذ الودّي
1. العرض العام نقدًا أو بالأسهم
عموماً، يُعد الاستحواذ الودي عرضاً عاماً نقدياً أو بالأسهم تقدّمه شركة مقدِّمة للعرض، ويُرفع إلى مجلس إدارة الشركة المستهدفة للموافقة عليه.
2. العلاوة على السهم الواحد
غالبًا ما يكون سعر السهم الذي يدفعه المستحوذ إلى مساهمي الشركة المستهدفة عاملًا حاسمًا في نجاح الصفقة. وفي معظم الحالات، يتعين على المستحوذ دفع علاوة كبيرة عن كل سهم لنيل موافقة مساهمي الشركة المستهدفة.
3. موافقة المساهمين
عند تلقي مجلس إدارة الشركة المستهدفة عرضًا، يصوّت المساهمون أصحاب حقوق التصويت على الموافقة على الصفقة. وتتطلب الموافقة عادةً تصويت الأغلبية البسيطة (أي أكثر من 50%).
غير أن بعض الشركات تُدرج في نظامها الأساسي أحكام الأغلبية الخاصة التي تشترط نسبة أعلى من المساهمين للموافقة على الصفقة (وقد تتراوح النسبة بين 70% و90%).
4. الموافقة التنظيمية
وحتى إذا وافق مساهمو الشركة المستهدفة على الاستحواذ، تظل الصفقة خاضعة لموافقة جهة تنظيمية (مثل وزارة العدل). فقد ترفض الجهة الحكومية المنظِّمة عملية استحواذ ودّية إذا كانت الصفقة تخالف قوانين المنافسة (المعروفة أيضًا بقوانين مكافحة الاحتكار). كما تؤدي شروط الاستحواذ الأخرى دورًا مهمًا، إذ إن العرض وثيقة قانونية كاملة تتضمن أحكامًا وبنودًا عدة. فعلى سبيل المثال، قد تتضمن شروط الاستحواذ أحكامًا تتعلق بالعلامة التجارية للشركة المستهدفة وعملياتها، فضلًا عن ضم كبار مساهميها إلى مجلس إدارة الجهة المستحوِذة.
مزايا الاستحواذ الودّي
بوجه عام، توفر صفقات الاستحواذ الودية مزايا كبيرة لكل من المستحوذين والشركات المستهدفة مقارنةً بالاستحواذ العدائي. ومن هذه المزايا ما يلي:
- تضمن مشاركة الطرفين (مقدم العرض والشركة المستهدفة) تصميماً أفضل للصفقة وتحقيق القيمة للأطراف المشاركة.
- لا تتكبد الشركة المستهدفة تكاليف ولا تفقد قيمتها نتيجة اللجوء إلى آليات الدفاع لمنع الاستحواذ العدائي.
- يتحمل مقدّم العرض تكاليف معقولة للاستحواذ على الشركة المستهدفة. وتستند علاوة السعر للسهم في المقام الأول إلى آفاق نمو الشركة المستهدفة وأوجه التآزر المحتملة الناشئة عن الصفقة.
الاستحواذ العكسي (RTO)
الاستحواذ العكسي (RTO)، المعروف غالبًا بالطرح العام الأولي العكسي IPO، هو عملية تصبح بموجبها شركة خاصة صغيرة شركة مدرجة في البورصة عن طريق الاستحواذ على شركة أكبر مدرجة بالفعل. وهذه الممارسة مخالفة للمعتاد، إذ تستحوذ الشركة الأصغر على الشركة الأكبر، ومن ثمّ يجري الاندماج بترتيب «عكسي».
في الإدراج العام المعتاد، يتعين على الشركة الخاصة إجراء طرح عام أولي (IPO). وهذه العملية لا تستغرق وقتاً طويلاً فحسب، بل هي أيضاً باهظة التكلفة. وللالتفاف على هذه العملية المكلفة والمرهقة، يمكن للشركة الخاصة أن تصبح شركة عامة بصورة أيسر من خلال الاستحواذ على شركة مدرجة.
تتضمن عملية الاستحواذ العكسي عادةً خطوتين بسيطتين:
1. الشراء المكثف للأسهم
في البداية، يكلّف المستحوِذ الذي يجري الاستحواذ العكسي بشراء أسهم الشركة المدرجة في البورصة بكميات كبيرة. والهدف هو السيطرة على الشركة المستهدفة بالحصول على أكثر من 50% من الأسهم ذات حقوق التصويت القائمة.
2. أنشطة شراء أسهم المساهمين
هي المرحلة التالية التي تؤدي إلى الاندماج والإدراج في البورصة. وتتضمن العملية مشاركة مساهمي الشركة الخاصة بفاعلية في مبادلة أسهمها بأسهم الشركة المدرجة. وتتنازل الشركة المدرجة، التي أصبحت فعليًا شركة صورية (shell company)، عن غالبية كبيرة من أسهمها لمساهمي الشركة الخاصة، إلى جانب السيطرة على مجلس الإدارة. ويدفع هؤلاء ثمن الشركة الصورية بأسهمهم في الشركة الخاصة.
المزايا
أ) لا حاجة إلى التسجيل
يتجنب الاستحواذ العكسي إجراءات الطرح العام الأولي الكاملة، لكنه لا يعفي من الإفصاح: ففي الولايات المتحدة، يجب على الشركة المدمجة تقديم معلومات شاملة عن الشركة الخاصة (ما يُعرف بنموذج «Super 8-K»)، كما تطبّق البورصات قواعد «النضج» قبل أن يتسنى ترقية إدراج الأسهم.
ب) أقل تكلفة
إن اختيار الإدراج في السوق من خلال إصدار طرح عام أولي ليس بالأمر اليسير على شركة خاصة صغيرة، إذ قد تكون تكلفته باهظة. أما مسار الاستحواذ العكسي فتبلغ تكلفته عادةً جزءًا يسيرًا فحسب من متوسط تكلفة الطرح العام الأولي.
ج) توفير الوقت عبر الاستحواذ العكسي (RTO)
قد تستغرق عملية الطرح العام الأولي، من تسجيل وإدراج، عدة أشهر بل سنوات. ويقلّص الاستحواذ العكسي مدة عملية التحول إلى شركة مساهمة عامة من عدة أشهر إلى بضعة أسابيع فقط.
د) الدخول إلى بلد أجنبي
إذا رغبت شركة خاصة أجنبية في أن تصبح شركة مدرجة علنًا في الولايات المتحدة، فعليها استيفاء متطلبات التسجيل لدى هيئة الأوراق المالية والبورصات (SEC) ومتطلبات الإدراج في البورصة، وتحمّل تكاليف قانونية وتدقيقية كبيرة. ويمكن أن يكون الاستحواذ العكسي مسارًا أسرع، وإن كانت معايير الإفصاح والإدراج ذاتها تسري في نهاية المطاف.
العيوب
قد ينطوي الاستحواذ العكسي على العيوب المحتملة التالية:
أ) الشركات الصورية المنتحلة لصفة شركات مساهمة عامة
تقدّم بعض الشركات الصورية المدرجة نفسها بوصفها وسائل يمكن للشركات الخاصة استخدامها للحصول على إدراج عام. غير أن بعضها ليست شركات ذات سمعة طيبة، وقد تورّط الشركة الخاصة في التزامات ودعاوى قضائية.
ب) فوضى التصفية
ينبغي للشركة الخاصة الراغبة في الإدراج العام عبر الاستحواذ العكسي أن تسأل نفسها: «هل ستبقى لدينا سيولة كافية بعد الاندماج؟». فقد تضطر الشركة إلى مواجهة هبوط محتمل في سعر السهم عند إتمام الاندماج. ومن الضروري أن تتوافر للشركة الجديدة تدفقات نقدية كافية لعبور مرحلة الانتقال.
الاستحواذ التدريجي الخفي
في عمليات الاندماج والاستحواذ (M&A)، يُعرف الاستحواذ التدريجي (Creeping Takeover)، ويسمى أيضًا عرض الشراء التدريجي، بأنه الشراء التدريجي لأسهم الشركة المستهدفة. وتقوم استراتيجية الاستحواذ التدريجي على اقتناء أسهم الشركة المستهدفة تدريجيًا من السوق المفتوحة، بهدف الحصول على حصة مسيطرة.
ينطوي الاستحواذ التدريجي على شراء أسهم الشركة المستهدفة من السوق المفتوحة. وبهذه الطريقة يستطيع المستحوذ الحصول على جزء من الأسهم بأسعار السوق الجارية، دون الحاجة إلى دفع علاوة سعرية عبر عرض شراء رسمي. والغاية من العرض التدريجي هي الحصول على جزء من أسهم الشركة المستهدفة بتكلفة أقل مما يتيحه عرض الشراء المعتاد. غير أن بعض الدول تفرض أنظمة تحكم هذه العملية، وتُلزم مقدّم العرض بتقديم عرض رسمي متى بلغت حيازته نسبة معينة من الأسهم.
الأسباب الكامنة وراء الاستحواذ التدريجي
في الولايات المتحدة، يتجنّب الاستحواذ التدريجي الخفي قواعد عروض الشراء الرسمية المنصوص عليها في قانون ويليامز، ولكنه لا يتجنّب قواعده المتعلقة بالإفصاح.
الأحكام الرئيسية في قانون ويليامز:
- في عرض الشراء، يجب أن يُعرض على جميع المساهمين السعر نفسه لأسهمهم.
- يتعيّن على المستثمر أو المجموعة التي تسعى إلى الاستحواذ على كتلة كبيرة من الأسهم أن تودع لدى هيئة الأوراق المالية والبورصات (SEC) جميع التفاصيل ذات الصلة بعرض الشراء الخاص بها.
لا تُعد المشتريات في السوق المفتوحة عرض شراء عاماً، ومن ثمّ لا تنطبق عليها قاعدة تساوي السعر. ومع ذلك، يتعين على كل من يستحوذ على أكثر من 5% من الأسهم ذات حق التصويت في شركة مدرجة أن يقدم نموذج Schedule 13D إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC) خلال خمسة أيام عمل. وفي الاتحاد الأوروبي، يؤدي تجاوز عتبة السيطرة (30% عادةً) إلى إلزامية تقديم عرض استحواذ إلى جميع المساهمين بموجب توجيه عروض الاستحواذ.
المخاطر في الاستحواذ التدريجي
إن إخفاق الاستحواذ على الشركة المستهدفة سيترك الجهة المستحوذة بحيازة كتلة كبيرة من الأسهم قد تضطر إلى تسييلها مستقبلاً، وربما بخسارة. ومع ذلك، ثمة وسائل للحد من هذه المخاطر، إذ يمكن ممارسة الضغط على الشركة المستهدفة لإلزامها بإعادة شراء الأسهم بسعر مرتفع.
الاستحواذ في إطار خطة إنقاذ
يشير الاستحواذ الإنقاذي إلى حالة تتولى فيها الحكومة أو شركة مستقرة ماليًا السيطرة على شركة متعثرة بهدف مساعدتها على استعادة قوتها المالية. وتستحوذ الجهة المستحوذة على الشركة المتعثرة، عادةً بشراء حصة مسيطرة من أسهمها. ويمكن أيضًا اللجوء إلى برامج تبادل الأسهم.
يتمثل هدف الاستحواذ الإنقاذي في المساعدة على إنعاش عمليات الشركة دون تصفية أصولها. ويحقق الكيان المستحوذ ذلك بوضع خطة إنقاذ وتعيين مدير يتولى قيادة عملية التعافي مع حماية مصالح المستثمرين والمساهمين.
عادةً ما تكون الشركات المرشّحة للاستحواذ عبر خطة إنقاذ هي تلك التي قد يلحق انهيارها أو إفلاسها ضررًا بالقطاع الذي تنتمي إليه و/أو باقتصاد البلد ككل. فعلى سبيل المثال، قد تُعدّ الشركة التي توظّف عددًا كبيرًا جدًا من الأفراد، لا سيما إذا كانت جهة التوظيف الرئيسية في المنطقة الجغرافية التي تعمل فيها، «أكبر من أن تفشل».
يأتي الإنقاذ المالي في صورة أسهم وسندات وقروض ونقد قد يتعيّن ردّها مستقبلًا. وفي حالة الأسهم، يتعيّن على الشركة المتعثرة إعادة شراء الأسهم من الجهة المستحوذة متى استعادت قوتها المالية.
الجهود التشريعية والتنفيذية بشأن الاستحواذ على المصارف المتعثرة المشمولة بخطط الإنقاذ
وُقِّع قانون دود-فرانك ليصبح نافذًا من قبل الرئيس باراك أوباما في يوليو 2010. وكان القانون استجابةً للأزمة المالية 2007/2008 حين واجهت العديد من كبريات الشركات الأمريكية خطر الانهيار بسببها. وبينما تدخلت الحكومة لإنقاذ الشركات المتعثرة، سعى قانون دود-فرانك أيضًا إلى حماية المستهلكين من تحمل تكلفة عمليات الإنقاذ عند إنقاذ شركات سيئة الإدارة. وأنشأ القانون هيئات رقابية مثل مجلس الإشراف على الاستقرار المالي، ومكتب البحوث المالية، ومكتب الحماية المالية للمستهلك.
هدف قانون دود-فرانك إلى تعزيز الاستقرار المالي للنظام المالي في الولايات المتحدة الأمريكية من خلال إلزام الشركات الأمريكية بالمساءلة والشفافية. وقد أنشأ الباب الثاني من قانون دود-فرانك صلاحية التصفية المنظمة (Orderly Liquidation Authority) للمؤسسات المتعثرة ذات الأهمية النظامية. ويقضي بأن يتحمل المساهمون والدائنون، لا دافعو الضرائب، خسائر الشركة المتعثرة.
كان الاستحواذ الإنقاذي الذي نفذته حكومة الولايات المتحدة عام 2008 على العديد من المؤسسات المالية الأكبر في التاريخ. فقد تدخلت الحكومة لإنقاذ مؤسسات مالية تكبدت خسائر فادحة من جراء انهيار سوق الرهن العقاري عالي المخاطر.
في ذلك الوقت، كانت المؤسسات المالية قد منحت قروضًا عقارية لمقترضين ذوي تصنيفات ائتمانية متدنية، وعندما تعثّر عدد كبير من هذه القروض، عجزت الشركات المُقرِضة عن استيعاب الخسائر الضخمة.
برنامج إغاثة الأصول المتعثرة (TARP)
أجاز قانون الاستقرار الاقتصادي الطارئ (2008) إنشاء برنامج إغاثة الأصول المتعثرة (TARP) لتوفير صندوق إنقاذ بقيمة 700 مليار دولار أمريكي يُوزَّع على كبرى الشركات الأمريكية المؤهلة للبرنامج. وكان ذلك من الإجراءات التي اتخذتها الحكومة لمعالجة أزمة الرهن العقاري عالي المخاطر.
استخدمت السلطات برنامج TARP لشراء الأصول المتعثرة من المؤسسات المالية بوصفه وسيلة لتعزيز مراكزها المالية والمساعدة في استقرار الميزانيات العمومية للشركات المتعثرة. وقد خُفّض التفويض لاحقاً إلى 475 مليار دولار أمريكي. وبموجب برامجه الاستثمارية، صرف برنامج TARP نحو 426.4 مليار دولار أمريكي واسترد نحو 441.7 مليار دولار أمريكي.
الاستحواذ العدائي
الاستحواذ العدائي، في إطار عمليات الاندماج والاستحواذ، هو استحواذ شركة (تُسمّى الشركة المستحوِذة) على شركة مستهدفة بالتوجه مباشرةً إلى مساهمي الشركة المستهدفة، إما عبر تقديم عرض شراء وإما عبر التصويت بالوكالة. ويكمن الفرق بين الاستحواذ العدائي والاستحواذ الودّي في أن مجلس إدارة الشركة المستهدفة لا يوافق على الصفقة في حالة الاستحواذ العدائي.
مثال على الاستحواذ العدائي
على سبيل المثال، تسعى الشركة «أ» إلى انتهاج استراتيجية على مستوى الشركة والتوسع في سوق جغرافية جديدة.
- تتقدم الشركة «أ» بعرض إلى الشركة «ب» للاستحواذ عليها.
- ويخلص مجلس إدارة الشركة «ب» إلى أن ذلك لا يخدم مصلحة المساهمين في الشركة «ب»، فيرفض عرض الاستحواذ.
- على الرغم من رفض عرض الشراء، تواصل الشركة (أ) مساعيها لمحاولة الاستحواذ على الشركة (ب).
في السيناريو أعلاه، ورغم رفض عرضها، لا تزال الشركة (أ) تسعى إلى الاستحواذ على الشركة (ب). وتُسمّى هذه الحالة عندئذٍ محاولة استحواذ عدائي.
استراتيجيات الاستحواذ العدائي
هناك استراتيجيتان شائعتا الاستخدام للاستحواذ العدائي: عرض الشراء المباشر أو التصويت بالوكالة.
1. عرض الشراء
عرض الشراء هو عرض لشراء أسهم من مساهمي الشركة (ب) بعلاوة على سعر السوق أو بسعر ثابت. وغالباً ما يكون السعر الثابت أعلى بكثير من المبلغ الذي كان سهم الشركة سيُباع به في السوق. ويُعد السعر الأعلى حافزاً يدفع المساهمين إلى الموافقة على بيع أسهمهم.
يُقدَّم عرض الشراء رسميًا، وقد يبيّن المواصفات التي يقترحها المستحوذ. فعلى سبيل المثال، يجوز للكيان المستحوذ أن يحدد إطارًا زمنيًا لشراء الأسهم. وبعد انتهاء المهلة، قد يلجأ إلى تدابير أخرى للاستحواذ على الشركة.
يتعين على الشركة المستحوِذة تقديم مستندات الاستحواذ، كما هو الحال في الولايات المتحدة الأمريكية لدى هيئة الأوراق المالية والبورصات (SEC). كما يجب عليها توضيح أهدافها بشأن الشركة المستهدفة، وهو أمر يساعد الشركة المستهدفة على اتخاذ قرارها النهائي.
رغم أن عرض الشراء الموجّه إلى المساهمين (tender offer) يبدو سهلًا، فهو من أصعب استراتيجيات الاستحواذ. فمعظم الشركات تضع تدابير لحماية أعمالها من هذا النوع من الاستحواذ، ولهذا غالبًا ما تلجأ الجهات المستحوذة إلى معركة التوكيلات (proxy fight).
على سبيل المثال، إذا كان سعر السوق الحالي لأسهم الشركة B يبلغ 10 دولارات أمريكية، فيمكن للشركة A تقديم عرض شراء لاقتناء أسهم الشركة B بسعر 15 دولارًا أمريكيًا (بعلاوة قدرها 50%). والهدف من عرض الشراء هو اقتناء عدد كافٍ من الأسهم ذات حق التصويت للحصول على حصة ملكية مسيطرة في الشركة المستهدفة. وعادةً ما يعني ذلك أن على المستحوذ أن يمتلك أكثر من 50% من الأسهم ذات حق التصويت. وفي الواقع، تُقدَّم معظم عروض الشراء بشرط أن يتمكن المستحوذ من الحصول على كمية محددة من الأسهم. وإذا لم يكن عدد المساهمين الراغبين في بيع أسهمهم للشركة A كافيًا لمنحها حصة مسيطرة، فإنها تلغي عرض الشراء البالغ 15 دولارًا للسهم الواحد.
2. التصويت بالوكالة، ومعركة التوكيلات، والصراع على الوكالات
التصويت بالوكالة هو سعي الشركة المستحوذة إلى إقناع المساهمين الحاليين بالتصويت لعزل إدارة الشركة المستهدفة، بما يُيسِّر الاستحواذ عليها. ويُعرف أيضًا بالنزاع على التوكيلات، وهو استراتيجية أخرى للسيطرة على أعمال الشركة. وهو ينطوي على عزل أعضاء مجلس الإدارة الذين لا يؤيدون عرض الاستحواذ واستبدالهم بأعضاء جدد يؤيدونه.
لكي ينجح صراع الوكالات (Proxy Fight)، يجب على الجهة المستحوذة إقناع المساهمين الحاليين بضرورة تغيير الإدارة. ويمكن للشركة المستحوذة تحقيق ذلك بتحديد أوجه القصور في الإدارة الحالية. فعلى سبيل المثال، إذا كانت الشركة تمتلك أصولًا ضعيفة الأداء أو تواجه أزمة مالية، فقد يؤيد المساهمون هذه الفكرة. وإذا اقتنعوا، فسيسمحون للجهة المستحوذة بالتصويت بأسهمهم بالوكالة.
إذا نجحت معركة التوكيلات، يمكن للشركة تعيين أعضاء جدد في مجلس الإدارة. وعادةً ما يقترح الطرف المستحوذ أعضاءً يصوّتون لصالح الاستحواذ.
فعلى سبيل المثال، قد تقنع الشركة (أ) مساهمي الشركة (ب) باستخدام أصوات التوكيل الخاصة بهم لإجراء تغييرات في مجلس إدارة الشركة. ويهدف التصويت بالوكالة هذا إلى عزل أعضاء المجلس المعارضين للاستحواذ وتعيين أعضاء جدد أكثر تقبلاً لتغيير الملكية، ومن ثم سيصوّتون للموافقة على الاستحواذ.
3. شراء الأسهم
إذا لم تُجدِ معركة التفويضات ولا العرض العلني للشراء، فإن الحل الأخير أمام الجهة المستحوِذة هو الحصول على حصة مسيطرة في أسهم الشركة المستهدفة، وهو ما يستلزم شراء عدد كبير من الأسهم في السوق المفتوحة. وكلما زاد عدد الأسهم التي تملكها الجهة المستحوِذة، زاد نصيبها من التأثير في عملية اتخاذ القرار. فعلى سبيل المثال، إذا كانت الجهة المستحوِذة تملك ثلاثة أرباع أسهم الشركة، فهذا يعني أنها تحوز دائمًا العدد الأكبر من الأصوات، ومن ثم قدرًا كبيرًا من السيطرة.
وسائل الدفاع ضد الاستحواذ العدائي
توجد عدة وسائل دفاعية يمكن لإدارة الشركة المستهدفة اللجوء إليها لردع الاستحواذ العدائي. وتشمل ما يلي:
- حبة السم (Poison pill): جعل أسهم الشركة المستهدفة أقل جاذبية بالسماح للمساهمين الحاليين فيها بشراء أسهم جديدة بسعر مخفَّض. ويؤدي ذلك إلى تخفيف حصة الملكية التي يمثلها كل سهم، وبالتالي زيادة عدد الأسهم التي يتعين على الشركة المستحوذة شراؤها للحصول على حصة مسيطرة. والمأمول أنه بجعل الاستحواذ أكثر صعوبة وكلفة، سيتخلى المستحوذ المحتمل عن محاولته.
- الدفاع بـ«جواهر التاج»: بيع أثمن أجزاء الشركة في حال محاولة استحواذ عدائي. ويجعل ذلك الشركة المستهدفة أقل جاذبية، فيردع محاولة الاستحواذ العدائي.
- تعديل الأغلبية العظمى: تعديل على النظام الأساسي للشركة يستلزم تصويت أغلبية كبيرة من الأسهم (من 67% إلى 90%) للموافقة على الاندماج.
- المظلة الذهبية: عقد عمل يضمن دفع مزايا باهظة لكبار الإداريين إذا أُنهيت خدماتهم عقب الاستحواذ على الشركة. والفكرة هنا، مرة أخرى، هي جعل الاستحواذ باهظ التكلفة إلى حد المنع.
- الغرينميل (Greenmail): قيام الشركة المستهدفة بإعادة شراء الأسهم التي سبق أن اشتراها المستحوذ، بعلاوة أعلى، لمنع بقاء الأسهم في يد المستحوذ. فعلى سبيل المثال، تشتري الشركة (أ) أسهم الشركة (ب) بسعر مرتفع قدره 15 دولارًا؛ ثم تعرض الشركة المستهدفة (ب) شراء الأسهم بسعر 20 دولارًا للسهم. ويؤمَّل أن تتمكن من إعادة شراء عدد كافٍ من الأسهم لمنع الشركة (أ) من الحصول على حصة مسيطرة.
- دفاع باك مان: يتمثل في قيام الشركة المستهدفة بشراء أسهم الشركة الراغبة في الاستحواذ ومحاولة الاستحواذ عليها بدورها. وتتخلى الشركة المستحوذة عن محاولتها إذا رأت أنها معرّضة لفقدان السيطرة على أعمالها. ومن البديهي أن هذه الاستراتيجية تتطلب من الشركة (ب) أموالًا طائلة لشراء عدد كبير من أسهم الشركة (أ). ولذلك فإن دفاع باك مان لا يكون عادةً قابلًا للتطبيق لدى الشركات الصغيرة ذات الموارد الرأسمالية المحدودة.
هل ترغب في قراءة المزيد؟
قانون الاستحواذ على الشركات والانضباط الإداري
الشركات المستهدفة بالاستحواذ
احتمالية الاستحواذ