الخدمات المصرفية الاستثمارية
الأسهم الخاصة
يتضمن الجدول الزمني لمعاملة الأسهم الخاصة خطوات متعددة.
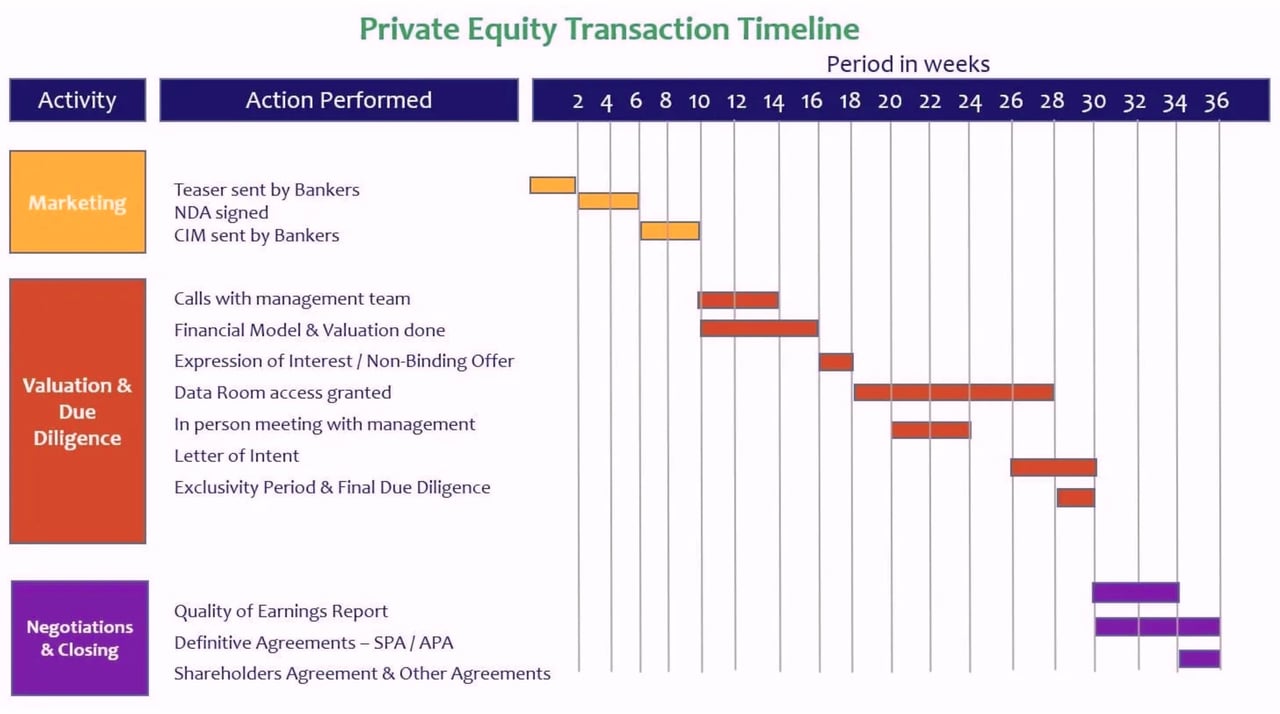
صفقة أسهم خاصة
1. العرض الموجز المُرسَل من المصرفيين
من الخطوات الأولى في عمليات الاندماج والاستحواذ من جانب المشتري (ضمن الجدول الزمني لصفقات الأسهم الخاصة) أن يرسل المصرفيون مذكرات تمهيدية موجزة إلى مستثمري الأسهم الخاصة. وهذه المذكرات وثائق تتضمن وصفًا موجزًا للشركة ومنتجاتها وخدماتها وأبرز بياناتها المالية. وتُسمّى «تمهيدية» لأنها لا تكشف اسم البائع في هذه المرحلة، إذ إن الهدف هو الحفاظ على سرية هوية البائع في البداية.
2. توقيع اتفاقية عدم الإفصاح
بعد أن يطّلع مستثمرو الأسهم الخاصة على النشرة التعريفية الموجزة (Teaser) ويقررون استكشاف الفرصة، تتمثل الخطوة التالية في الجدول الزمني للصفقة في توقيع اتفاقية عدم الإفصاح (NDA). وتقيّد اتفاقية عدم الإفصاح استخدام المعلومات السرية التي ستُدرج في مذكرة المعلومات (CIM) في استقطاب العملاء أو استمالة الموظفين أو وضع استراتيجيات أعمال استنادًا إليها.
3. مذكرة المعلومات السرية (CIM) المرسلة من المصرفيين
بعد تبادل اتفاقية عدم الإفشاء (NDA) بين البائع والمستحوذ المحتمل، يشارك المصرفيون المعلومات الكاملة عن الشركة، بما في ذلك الكشف عن هويتها. وتتضمن مذكرة المعلومات السرية (CIM) الأطروحة الاستثمارية للشركة، ونظرة عامة على السوق والشركة، وعروض المنتجات والخدمات، ونبذة عن الإيرادات، ونبذة عن الموظفين، والبيانات المالية (التاريخية والتوقعات وهيكل رأس المال). والفكرة من مذكرة CIM أن يتمكن المستحوذ المحتمل من النظر إلى الشركة من جميع الزوايا ثم يقرر ما إذا كان راغبًا في شرائها، وبأي مبلغ في حال الرغبة.
4. اجتماعات هاتفية مع فريق الإدارة
عندما تبدأ شركات الاستثمار في الملكية الخاصة في دراسة مذكرة المعلومات السرية (CIM)، فإنها تحتاج عادةً إلى بعض التوضيحات بشأن قدرات الشركة، ومدى ملاءمة توقعاتها المالية، وعلاقاتها بالعملاء، وغير ذلك. ولاستيضاح هذه المسائل، تُجري الإدارة العليا لشركة الاستثمار في الملكية الخاصة مكالمة مع فريق إدارة البائع. ويحرص فريق الاستثمار في الملكية الخاصة أيضًا على فهم الأهداف العامة للبائع.
5. النموذج المالي والتقييم
تُجري الشركة المستحوِذة عملية تقييم استنادًا إلى البيانات المالية الواردة في مذكرة المعلومات السرّية (CIM) وإلى توقعاتها بشأن الشركة المستهدفة. ويستند التقييم إلى نمذجة التدفقات النقدية المخصومة (DCF) وإلى النظر في المقارنات السوقية ومقارنات الصفقات. ويكتسب التقييم أهمية حاسمة، إذ يتعين على شركة الأسهم الخاصة (PE) تقديم قيمة تقييمية للمضي قدمًا في العملية.
6. إبداء الاهتمام / العرض غير الملزم
إبداء الاهتمام (Expression of Interest) هو عرض رسمي يدل على اهتمام جاد من شركة الأسهم الخاصة أو المشتري المحتمل. ويعبّر هذا الإبداء عن اهتمام الشركة بالاستحواذ على أعمال البائع مقابل تقييم محدد. ويتضمن التقييم الذي تعرضه الشركة، ومتطلبات العناية الواجبة، ونوع الدعم الانتقالي المطلوب، وهيكل الصفقة، والموافقات اللازمة للمصادقة النهائية. ويُشار فيه إلى أن العرض غير ملزم لأي من الطرفين.
7. منح حق الدخول إلى غرفة البيانات
بمجرد أن يختار المصرفيون العرض، يفتحون غرفة البيانات أمام المستحوذين المحتملين. وغرفة البيانات هي غرفة بيانات افتراضية لتبادل البيانات من أي نوع وتخزينها، بما في ذلك البيانات المالية والمعاملات القانونية والهيكل التنظيمي وخطة التسويق وبيانات الموظفين وغيرها. والغاية أن يتحقق المشتري من اكتمال بيانات الشركة ودقتها وقدراتها من خلال إجراء العناية الواجبة على الوجه الصحيح.
8. اجتماع شخصي مع الإدارة
في الخطوة التالية من الجدول الزمني لصفقة الأسهم الخاصة، يلتقي كبار المسؤولين التنفيذيين من الطرفين وجهًا لوجه لمناقشة فوائد التآزر المحتملة التي يمكنهما تحقيقها معًا، والأدوار التي سيضطلعون بها بعد إتمام الصفقة، وغير ذلك. كما يتناولون في هذا الاجتماع النقاط العامة المتعلقة بالعناية الواجبة.
9. خطاب النوايا
خطاب النوايا هو مستند يعرض فيه المشتري للبائع النقاط الرئيسية في اتفاقية شراء الأسهم (SPA). والفكرة العامة هي إعطاء تصور شامل للإقرارات والضمانات التي يسعى إليها المشتري. وبما أن صياغة اتفاقية شراء الأسهم تستغرق وقتًا طويلًا وتتطلب نفقات كبيرة، فإن الغاية من خطاب النوايا هي تهيئة البائع للشروط العامة.
10. فترة الحصرية والعناية الواجبة النهائية
من أهم الخطوات في الجدول الزمني لصفقات الملكية الخاصة فترة الحصرية والعناية الواجبة النهائية. وخلال هذه الفترة، يطلب المشترون المحتملون الحصرية من مصرفيي الاستثمار. وبعد المناقشات مع البائع، يختار المصرفيون أحد المشترين لإجراء مباحثات حصرية معه ويُنهون عملية العناية الواجبة.
11. تقرير جودة الأرباح
تتولى إعداد تقرير جودة الأرباح شركةٌ مستقلة من طرف ثالث. ويُجرى تحليل لتفصيل الإيرادات، مثل مزيج المنتجات والخدمات والمزيج الجغرافي ومزيج العملاء وغيرها. كما تُجرى تحليلات متنوعة للتكاليف لفهم الاتجاه الحالي والتوقعات المستقبلية. وتُصنَّف التكاليف إلى تكاليف ثابتة أو متغيرة، ومتكررة أو لمرة واحدة، وغير ذلك. والهدف هو تقييم الجودة الحقيقية للنشاط التجاري ودقة البيانات المالية التاريخية.
12. الاتفاقيات النهائية: اتفاقية شراء الأسهم / اتفاقية شراء الأصول
تُعدّ اتفاقية شراء الأسهم (SPA) أو اتفاقية شراء الأصول (APA) وثيقتين قانونيتين تسجّلان الشروط والأحكام المتفق عليها بين شركتين تبرمان اتفاقاً للاندماج أو الاستحواذ أو التخارج أو المشروع المشترك أو أي شكل من أشكال التحالف الاستراتيجي. وهي عقد ملزم للطرفين، البائع والمشتري، ويتضمن شروطاً وأحكاماً من قبيل الأصول المشتراة، والمقابل المدفوع للشراء، والإقرارات والضمانات، وشروط الإقفال. ويتمثل دور المصرفي الاستثماري في هذه المرحلة من الجدول الزمني لصفقة الأسهم الخاصة في ضمان توصّل الطرفين إلى اتفاق متبادل وإتمام الصفقة.
13. اتفاقية المساهمين والاتفاقيات الأخرى
بعد صياغة اتفاقية المساهمين، تُصاغ كذلك عقود وملاحق أخرى لتصبح جزءًا من الاتفاقية النهائية.
هل ترغب في قراءة المزيد؟
دليل أكسفورد
الأسهم الخاصة
الملكية الخاصة ورأس المال المخاطر في أوروبا
النمذجة المالية والتقييم