الدليل الشامل لإصدار السندات: العملية خطوة بخطوة والاعتبارات الرئيسية
تُعدّ السندات أدوات حاسمة في تمويل الشركات، إذ تتيح للمنظمات جمع رأس المال من خلال الوصول إلى السيولة الهائلة في الأسواق المالية. وهذه الأوراق المالية الدَّينية، التي تصدرها الشركات أو الحكومات أو غيرها من الجهات، مُهيكلة لتلبية احتياجات التمويل طويلة الأجل، مثل التوسّع في الأعمال أو تطوير البنية التحتية أو إعادة تمويل الديون القائمة. غير أن عملية إصدار السندات معقّدة، وتتطلب إعداداً دقيقاً وتخطيطاً استراتيجياً وتعاوناً مع خبراء ماليين وقانونيين.
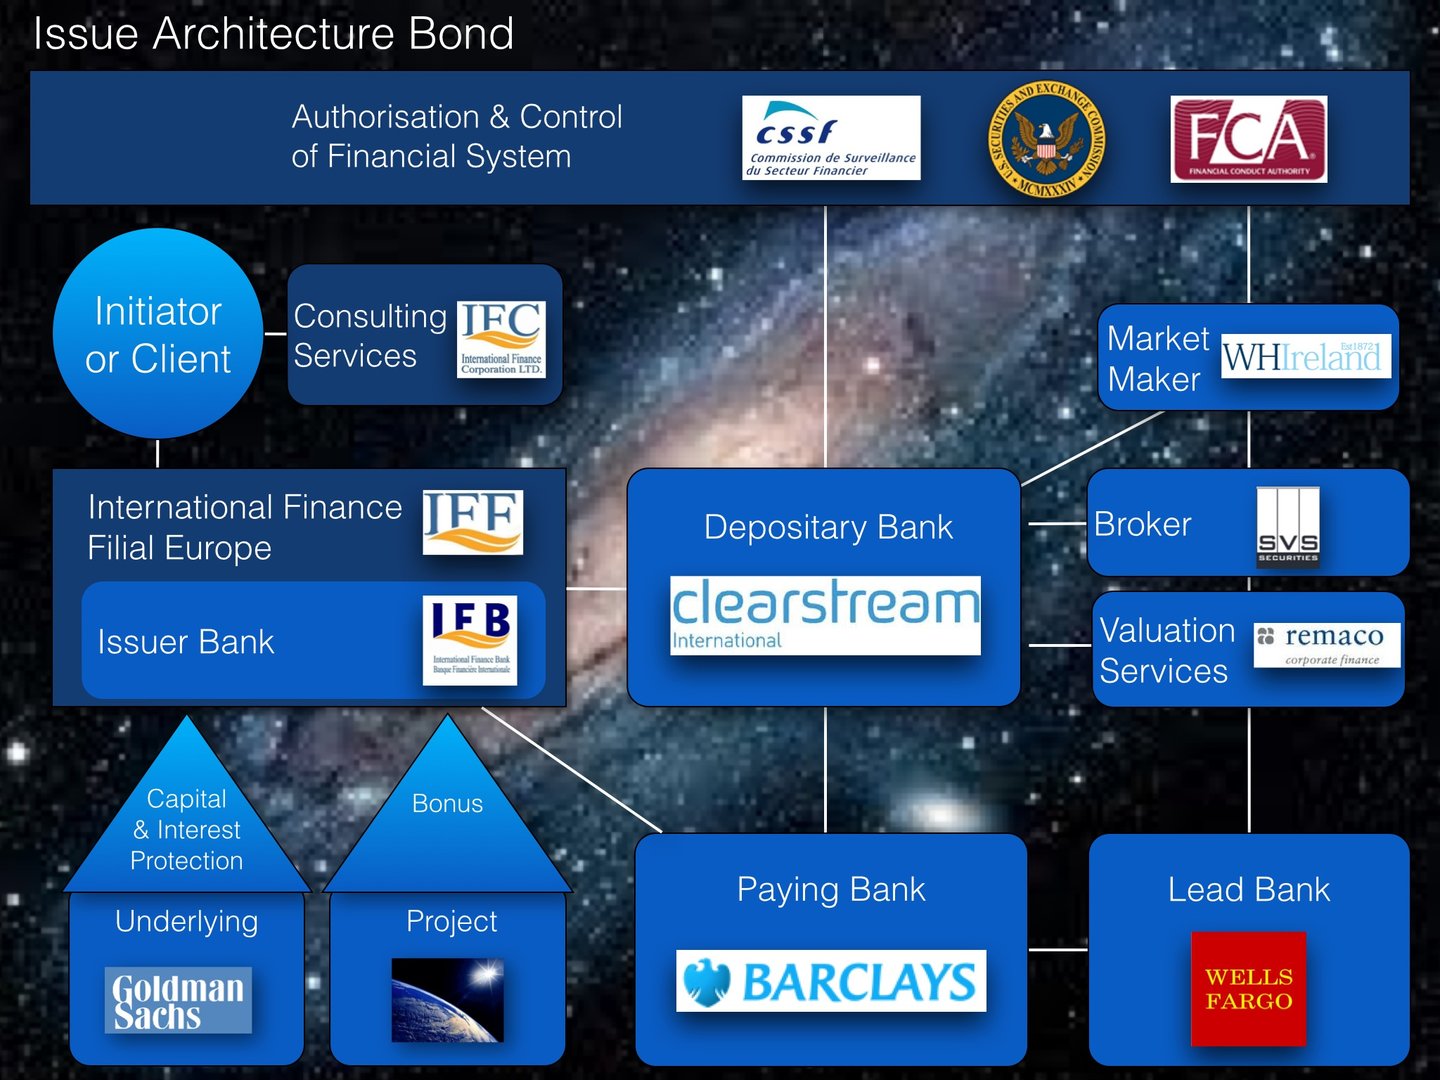
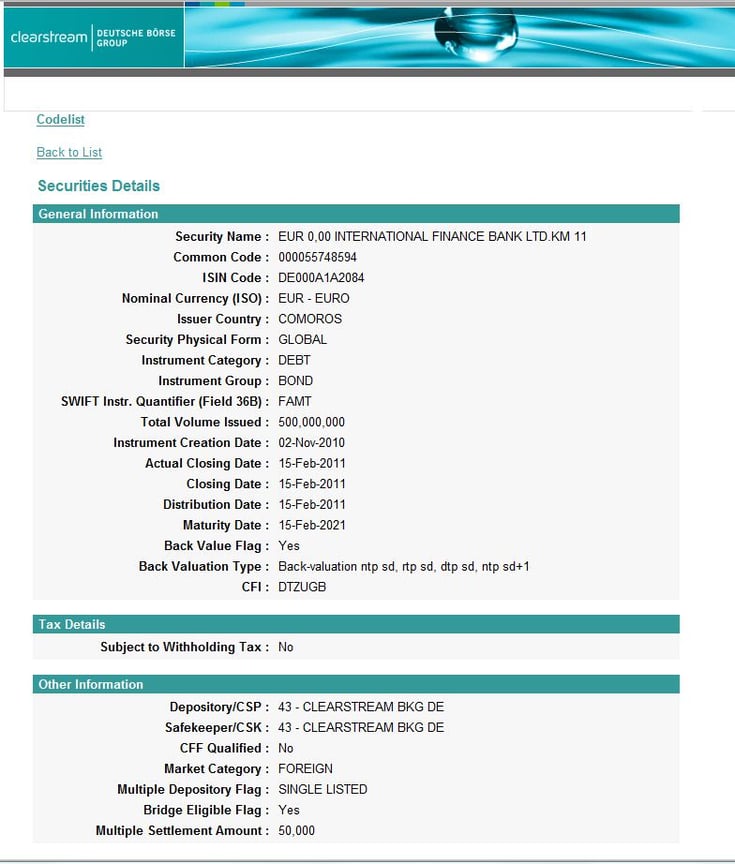
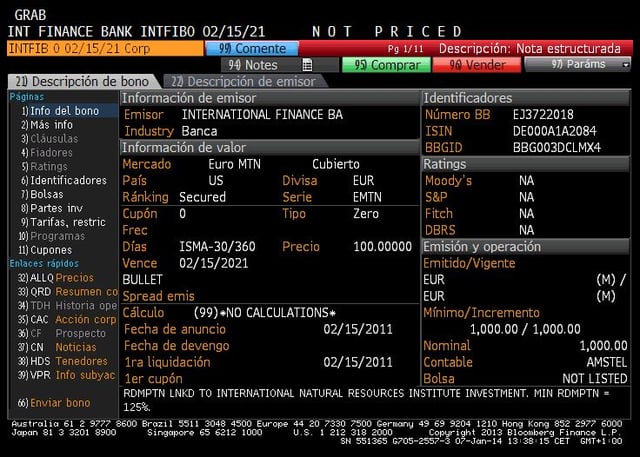
يقدّم دليل موسّع استعراضًا معمّقًا للخطوات المتبعة في إصدار السندات، ويتناول التفاصيل المهنية التي تكفل تحقيق نتيجة ناجحة (يرجى الاطلاع هنا). وبوجه عام، تتمثل الإجراءات فيما يلي:
1. التقييم الأولي للجدوى والتواصل مع الشركاء المصرفيين
الغرض: تقييم مدى ملاءمة إصدار سندات بوصفه آلية التمويل المثلى للشركة.
الآلية:
- تتواصل الشركة المُصدِرة مع مصرف، وتعرض احتياجاتها التمويلية وأهدافها الاستراتيجية (مثل إعادة هيكلة الديون، والتوسع في رأس المال).
- يُجري المصرف تحليلًا ماليًا شاملًا يقيّم الميزانية العمومية للشركة ومؤشراتها الائتمانية ومركزها في القطاع وبيئة السوق السائدة.
- تُحلَّل أوضاع السوق وتوجهات المستثمرين لتحديد مدى انسجام الإصدار مع رغبات السوق وتوقيته المناسب.
اعتبارات مهنية:
- يقيّم المصرف ما إذا كانت الجهة المُصدِرة تستوفي المتطلبات الأساسية لدخول السوق، مثل الاستقرار المالي والسجل التشغيلي.
- وتشمل المدخلات الاستشارية تقييمًا أوليًا للمخاطر، وخيارات الهيكلة، واستراتيجيات التسعير المحتملة.
النتيجة: إن قرار المضي قدماً، المدعوم باستراتيجية واضحة، يضمن جدوى الإصدار وانسجامه مع توقعات السوق.
2. تحليل التصنيف الائتماني وإعداد الوثائق القانونية
الغرض: إثبات الجدارة الائتمانية للمُصدِر وإنشاء الإطار القانوني للإصدار.
الآلية:
1. التصنيف الائتماني:
- إذا لم يكن لدى المُصدِر تصنيف ائتماني، يُيسِّر المصرف التواصل مع وكالات التصنيف الائتماني (مثل Moody’s وFitch وS&P).
- تقيّم وكالات التصنيف الأداء المالي للشركة وهيكل ديونها والمخاطر المرتبطة بقطاعها والعوامل الاقتصادية الكلية.
- يدعم المصرف الشركة في إعداد عروض تقديمية مفصّلة لضمان نتيجة تصنيف مواتية.
2. المستندات:
- تتولى الفرق القانونية، بالاستعانة غالبًا بمستشارين خارجيين، إعداد الوثائق الأساسية، بما في ذلك نشرة إصدار السندات واتفاقيات الأمانة واتفاقيات التغطية.
- يُكفَل بدقة الامتثال للأنظمة واللوائح في الاختصاصات القضائية المعنية (مثل SEC في الولايات المتحدة وESMA في أوروبا).
اعتبارات مهنية:
- يؤدي ارتفاع التصنيف الائتماني إلى خفض كلفة رأس المال بصورة ملحوظة، في حين تحدّ الوثائق القانونية الدقيقة من المخاطر على جميع الأطراف المعنية.
النتيجة: تكتسب الجهة المُصدِرة مصداقية في السوق، مما يضمن سلاسة عملية الإصدار.
3. إشراك المستثمرين وملاحظات السوق – الجولة الترويجية
الغرض: استقطاب اهتمام المستثمرين المؤسسيين وضبط شروط الإصدار بدقة وفقًا لملاحظات السوق.
الآلية:
- يُنظَّم عرض ترويجي متنقل يتضمن اجتماعات وعروضًا تقديمية في المراكز المالية الرئيسية (مثل لندن ونيويورك وفرانكفورت).
- تعرض الإدارة العليا، بدعم من المصرف، استراتيجية أعمال الشركة وملفها الائتماني وتفاصيل السندات، وتجيب عن استفسارات المستثمرين في الوقت الفعلي.
- يجري قياس توجهات المستثمرين لتقدير مستوى الطلب ومدى تقبل التسعير وشروط السندات المفضلة (مثل الاستحقاق ومعدلات القسيمة).
- وإذا جاءت ردود فعل السوق غير مواتية، يُؤجَّل الإصدار أو تُعاد هيكلته.
اعتبارات مهنية:
- تُعدّ الجولة الترويجية منصة جوهرية لبناء ثقة المستثمرين وترسيخ الشفافية.
- يقدّم المصرف توجيهًا متخصصًا لممثلي الشركات، بما يضمن أن تتوافق العروض التقديمية مع أولويات المستثمرين.
النتيجة: تحدد الجولة الترويجية ما إذا كانت أوضاع السوق وإقبال المستثمرين تدعم الإصدار بشروط مقبولة.
4. طرح السندات وتنفيذ العمليات في السوق
الغرض: تنفيذ الإصدار في التوقيت والسعر الأمثل، بما يعظّم مشاركة المستثمرين.
الآلية:
- في يوم الإصدار، يُعقد اجتماع «المضي أو التأجيل» لتقييم ظروف السوق السائدة وتأكيد ما إذا كان سيُمضى في الإصدار أم يُؤجَّل.
- يُعلن عن إصدار السندات وتبدأ عملية «بناء سجل الاكتتاب»، وتتضمن إنشاء سجل رقمي لتسجيل أوامر المستثمرين.
- تُعدَّل استراتيجيات التسعير والتخصيص آنيًا بحسب حجم الأوامر وطلب المستثمرين.
- بعد إغلاق السوق، تُعقد مكالمة ختامية لتأكيد شروط الإصدار، بما في ذلك معدل القسيمة وتاريخ الاستحقاق والتخصيص.
اعتبارات مهنية:
- تضمن الرؤى الفورية للسوق أن يعكس التسعير طلب المستثمرين دون الإخلال بأهداف المُصدِر.
- يعزز التواصل الشفاف مع المستثمرين الثقة ويحدّ من مخاطر عمليات السحب.
النتيجة: يجري طرح السند في السوق بنجاح، مما يؤمّن رأس المال المطلوب بشروط مواتية.
5. التخصيص والتسعير وإطلاق السوق الثانوية
الغرض: وضع الصيغة النهائية لمخصصات المستثمرين، وتحديد سعر السند، والتحضير للتداول في الأسواق الثانوية.
الآلية:
- تُحدَّد مخصصات المستثمرين استناداً إلى معايير من بينها حجم الأمر وجودته ومدى اتساقه مع الأهداف الاستراتيجية للمُصدِر (مثل استقطاب حائزين طويلي الأجل).
- يُحدَّد السعر النهائي والقسيمة بالرجوع إلى مؤشرات مرجعية (مثل عوائد السندات الحكومية) مع إضافة علاوة معدّلة بحسب المخاطر.
- السند مدرج في بورصة معترف بها (مثل NYSE وLSE)، بما يتيح تداوله بين المستثمرين.
اعتبارات مهنية:
- يقدّم المصرف المشورة بشأن التسعير لتحقيق التوازن بين احتياجات المُصدِر وتوقعات المستثمرين، بما يضمن استقرار السوق على المدى الطويل.
- يُعدّ الدعم الفعّال للسوق الثانوية أمرًا حاسمًا للحفاظ على السيولة واستقرار الأسعار.
النتيجة: تصبح السندات أداة قابلة للتداول، مما يوفر للمستثمرين السيولة وللجهة المصدرة حضورًا مستمرًا في السوق.
الأدوار الرئيسية في إصدار السندات
- مدير سجل الاكتتاب النشط: يتولى إدارة عملية الإصدار، ويدير أوامر المستثمرين، ويضمن سلاسة التنفيذ.
- مدير الدفتر السلبي (Passive Bookrunner): يشارك في العملية دون أن يتولى إدارة دفتر الأوامر بصورة فعّالة.
- المدير المشارك: يقدّم دعمًا محدودًا، غالبًا في إطار اتفاقية للبيع المتقاطع.
- مدير الدفتر الرئيسي المدرج في الجانب الأيسر أو مدير الدفتر الفعلي: مدير الدفتر الرئيسي المذكور أولًا في وثائق الطرح، والذي يمسك دفتر الأوامر الفعلي؛ ويكتسي هذا الدور أهمية خاصة في صفقات السندات عالية العائد.
السندات مقابل القروض: مقارنة
1. مصدر التمويل:
- تُقدَّم القروض مباشرةً من المؤسسات المالية.
- تُصدَر السندات في الأسواق العامة، مما يجتذب مستثمرين متنوعين.
2. المرونة:
- توفر القروض مرونة أكبر في السداد وإعادة التفاوض.
- للسندات آجال محددة، مما يجعلها أقل قدرة على التكيف مع الظروف المتغيرة.
3. قابلية التسويق:
- يجري تداول السندات في الأسواق الثانوية، مما يوفر السيولة.
- يُحتفَظ بالقروض عادةً حتى تاريخ الاستحقاق، مما يحدّ من إمكانية تحويلها.
4. إدارة المخاطر:
- قد تكون القروض مضمونة بضمانات، مما يحدّ من المخاطر على المقرضين.
- تعتمد السندات على الجدارة الائتمانية للمُصدِر، وتؤثر التصنيفات الائتمانية في نظرة المستثمرين.
إصدار السندات عملية متطورة تتطلب كفاءة مالية وفهماً للسوق وتنفيذاً دقيقاً. فمن تقييم الجدوى الأولي إلى التداول في السوق الثانوية، تستلزم كل خطوة تخطيطاً استراتيجياً وتعاوناً مهنياً. وبالاستعانة بشركاء مصرفيين ذوي خبرة والتزام أفضل الممارسات، تستطيع الشركات توظيف إصدار السندات أداةً فعالة للتمويل طويل الأجل وللتواصل مع المستثمرين وتعزيز المكانة في السوق. ولا تقدم السندات حلاً قابلاً للتوسع لجمع رأس المال فحسب، بل تعزز أيضاً مصداقية المُصدِر وحضوره في الأسواق المالية العالمية.
استخدام سندات الشركات كضمان
إن تحويل سندات الشركات إلى سندات مضمونة بضمانات هو آلية مالية يرهن بموجبها المُصدِرون أصولًا محددة ضمانًا لحَمَلة السندات، مما يقلل مخاطر الائتمان المتصوَّرة ويُحتمل أن يخفض تكاليف الاقتراض. وتفيد هذه الممارسة بوجه خاص الشركات ذات التصنيفات الائتمانية الأدنى، أو تلك التي تسعى إلى استقطاب شريحة أوسع من المستثمرين. ويوفر الضمان ميزة مزدوجة: فهو يعزز ثقة المستثمرين بتقديم ضمانات ملموسة، ويتيح للمُصدِرين الوصول إلى أسواق رأس المال بشروط أفضل.
أساسيات الضمان بالرهونات (تقديم الضمانات)
يقوم التوثيق بالضمانات العينية (Collateralisation) على رهن أصول لضمان سداد السند في حال التعثر. وتُعرف هذه الأصول بالضمانات، وهي بمثابة شبكة أمان تطمئن حَمَلة السندات إلى إمكانية استرداد استثمارهم بالمطالبة بالأصول المرهونة إذا أخفق المُصدِر في الوفاء بالتزاماته. وقد تتخذ الضمانات أشكالًا عدة، منها الأصول المادية الملموسة كالعقارات أو الآلات، والأصول غير الملموسة كالملكية الفكرية، أو الأدوات المالية كالاحتياطيات النقدية والذمم المدينة. ويعتمد اختيار الضمان على تقييمه وسيولته ومدى ملاءمته لتغطية مطالبات حامل السند.
تبدأ العملية بقيام المُصدِر بتحديد الضمانات المناسبة. ثم تُقيَّم هذه الأصول تقييمًا مستقلًا لضمان أن قيمتها تغطي على نحو كافٍ أصل السند والفوائد المستحقة عليه. وتتضمن عملية التقييم هذه في الغالب مدققين أو مقيّمين من أطراف ثالثة، تمنح تقييماتهم الترتيب شفافية وموثوقية. وبعد تحديد الضمانات وتقييمها، تُستكمل صياغتها في اتفاقيات قانونية تحدد شروط السند، بما في ذلك حقوق المُصدِر وحاملي السندات والتزاماتهم.
الهيكلة القانونية والآليات
يُعدّ الهيكل القانوني حاسمًا في توثيق السندات المؤسسية بضمانات. وعادةً ما يُوثَّق الترتيب في اتفاقية سندات مضمونة، وهي صك قانوني متكامل يفصّل نوع الضمان وقيمته وإدارته. ويتمثل عنصر أساسي في هذه العملية في إنشاء حق امتياز (lien)، وهو مطالبة قانونية على الضمان تمنح حاملي السندات حقوق أولوية على الدائنين الآخرين في حالة التعثر.
وللحد من المخاطر بصورة أكبر، قد يعمد المُصدرون إلى نقل الضمان إلى شركة ذات غرض خاص (SPV)، وهي كيان مستقل قانونياً أُنشئ خصيصاً للاحتفاظ بالأصول المرهونة. ويفصل هذا النهج الضمان عن مجموع أصول المُصدر العامة، بما يضمن بقاءه بمنأى عن أي مطالبات حتى لو واجه المُصدر صعوبات مالية. ويشيع هذا الهيكل في العمليات عالية الرفع المالي أو المعقدة، مثل سندات المشاريع والسندات المغطاة.
إضافةً إلى ذلك، تؤدي المتطلبات التنظيمية ومتطلبات الإفصاح دورًا مهمًا في تقديم الضمانات للسندات المؤسسية. إذ يجب على المُصدِرين تسجيل السند وترتيب الضمان لدى الجهات المختصة، مثل هيئات الأوراق المالية، والإفصاح عن الشروط في نشرة إصدار السند. وتُعد الشفافية أمرًا بالغ الأهمية في تعزيز ثقة المستثمرين، لأنها توفّر الطمأنينة بشأن طبيعة الضمان وقيمته وقابليته للإنفاذ.
الحفاظ على سلامة الضمانات
لا تنتهي إدارة الضمانات بإصدار السندات، إذ يلتزم المُصدِرون بالحفاظ على قيمة الضمان طوال مدة السند. ويتضمن ذلك إعادة تقييم دورية للتأكد من بقاء قيمة الضمان كافية لتغطية الالتزامات القائمة. وفي حال انخفاض القيمة بسبب الإهلاك أو عوامل أخرى، قد يتعين على المُصدِر استبدال الضمان أو تقديم أصول إضافية للحفاظ على تغطية كافية.
غالبًا ما يطلب حَمَلة السندات من المُصدِرين تضمين تعهدات (covenants): أي أحكام تعاقدية تفرض التزامات معينة على المُصدِر، مثل الحفاظ على نسب مالية محددة أو تقييد بيع الأصول. وتعمل هذه التعهدات كضمانات تكفل ألا يُقوّض المُصدِر قيمة الضمان الإضافي طوال عمر السند.
التطبيقات والأنواع المتفرعة
تأتي السندات المضمونة بأشكال متعددة، صُمّم كل منها لتلبية احتياجات تمويلية محددة وظروف سوقية بعينها. فعلى سبيل المثال، تكون السندات المدعومة بالأصول مضمونة بأصول ملموسة كالعقارات أو المستحقات، بينما توفّر السندات المغطاة حق رجوع مزدوجًا يتيح لحاملي السندات المطالبة بأصول المُصدِر العامة وبمجموعة الضمانات معًا. وبالمثل، تكون سندات المشاريع مضمونة بالإيرادات التي تدرّها مشاريع محددة، مثل مشاريع البنية التحتية، وغالبًا ما تُستخدم في مبادرات التمويل واسعة النطاق.
وإضافة إلى هذه الأشكال التقليدية، تقوم المنتجات المهيكلة مثل التزامات الدين المضمونة بقروض (CLOs) بتجميع قروض شركات متعددة في ورقة مالية واحدة، مما يوفر التنويع ويخفف مخاطر التعثر الفردية. ويخدم كل نوع من السندات المضمونة بأصول غرضاً مختلفاً، إذ يمنح المُصدِرين مرونة في هيكلة الدين، ويوفر للمستثمرين درجات متفاوتة من الضمان والعوائد المعدّلة بحسب المخاطر.
التحديات والاعتبارات
على الرغم مما تتيحه الضمانات العينية من مزايا لا جدال فيها، فإنها تنطوي كذلك على تحديات. ومن أبرز المخاوف مخاطر تراجع قيمة الضمانات. فإذا فقدت الأصول المرهونة قيمتها، فقد يواجه حَمَلة السندات انخفاضًا في المبالغ المستردة عند التعثّر. ويؤكد هذا الخطر أهمية ممارسات التقييم الراسخة والمتابعة المستمرة للأصول.
ومن الاعتبارات الأخرى التعقيدات القانونية والتشغيلية. فصياغة اتفاقيات السندات المضمونة وإنفاذها، وإنشاء حقوق الرهن، وإدارة الكيانات ذات الغرض الخاص (SPVs) تتطلب جهدًا إداريًا كبيرًا وتكاليف قانونية مرتفعة. وفضلًا عن ذلك، ففي الولايات القضائية ذات الأنظمة المالية الأقل تطورًا، قد يستغرق إنفاذ المطالبات على الضمانات وقتًا طويلًا وتكتنفه حالة من عدم اليقين، الأمر الذي قد يضعف ثقة المستثمرين.
وأخيراً، قد تُفضي السندات المضمونة بأصول إلى مخاطر أخلاقية. فمن خلال رهن أصول محددة، قد يرى المُصدرون أن الرقابة على سلامتهم المالية الأعم قد خفّت، مما يؤدي إلى ممارسات تجارية أكثر مخاطرة. ويبرز ذلك الحاجة إلى رقابة تنظيمية صارمة وعناية واجبة من المستثمرين.
مزايا التأمين بالضمانات
وعلى الرغم من هذه التحديات، يظل تأمين سندات الشركات بضمانات أداة قيّمة لكل من المُصدِرين والمستثمرين. فبالنسبة للمُصدِرين، يخفّض وجود الضمان المخاطر المتصوَّرة للتعثر، مما يتيح لهم جذب رؤوس الأموال بأسعار فائدة أدنى. كما يوسّع قاعدة المستثمرين، إذ تجذب السندات المضمونة المستثمرين المؤسسيين الذين يتجنبون المخاطر، مثل صناديق التقاعد وشركات التأمين.
بالنسبة إلى المستثمرين، يوفر الضمان بالرهن طبقة إضافية من الأمان ويحسّن فرص الاسترداد في حال التعثر. وتشير الشواهد التجريبية إلى أن السندات المضمونة تسجل في الغالب معدلات استرداد أعلى من الدين غير المضمون، مما يجعلها خياراً مفضلاً للمحافظ المحافظة.
باختصار
يُعدّ ضمان السندات المؤسسية برهونات استراتيجية مالية متقنة تعزّز الجدارة الائتمانية، وتخفّض تكاليف الاقتراض، وتمنح المستثمرين قدرًا أكبر من الطمأنينة. فمن خلال هيكلة الاتفاقيات القانونية بدقة، وتقييم الضمانات تقييمًا صحيحًا، والحفاظ على الشفافية، يحقق المصدرون منافع كبيرة، ويوفرون في الوقت نفسه أداة استثمارية آمنة وجاذبة للمستثمرين. غير أنها، شأنها شأن أي آلية مالية، تتطلب تخطيطًا وتنفيذًا دقيقين للموازنة بين المنافع المحتملة والمخاطر الكامنة. ومع تطور الأسواق المالية العالمية، يُرجَّح أن تظل السندات المضمونة بالرهونات ركيزة من ركائز تمويل الشركات، متكيّفةً مع التحديات والفرص الجديدة في بيئة اقتصادية تزداد تعقيدًا.
تكاليف إصدار السندات وصناديق الاستثمار وإدارتها
| الفئة | نوع التكلفة | السندات | صناديق الاستثمار |
|---|---|---|---|
| الإصدار الأولي والإعداد | رسوم الاكتتاب | من 0.5% إلى 2.0% من إجمالي مبلغ الإصدار | 2.0%–6.0% (رسوم الطرح) |
| الرسوم القانونية والتنظيمية | من 0.05% إلى 0.3% من حجم الإصدار (من 10,000 إلى 50,000 يورو) | 25 ألف يورو – 200 ألف يورو | |
| رسوم وكالات التصنيف | من 0.02% إلى 0.1% من إجمالي الإصدار | عادةً لا ينطبق | |
| رسوم الإدراج | 5 آلاف – 50 ألف يورو | 25 ألف يورو – 250 ألف يورو | |
| التسويق والتوزيع | من 0.1 % إلى 0.5 % من حجم الإصدار | 20 ألف–200 ألف يورو | |
| إعداد أمين الحفظ والجهة الإيداعية | عادةً لا ينطبق | 10 آلاف–50 ألف يورو | |
| التدقيق والتقييم | تُدرج عادةً ضمن التكاليف القانونية | 10 آلاف–50 ألف يورو | |
| التسجيل التنظيمي | 10 آلاف–50 ألف يورو | 5 آلاف – 50 ألف يورو | |
| إعداد الأمين ووكيل الدفع | 2 ألف – 20 ألف يورو | عادةً لا ينطبق | |
| إعداد منظومة علاقات المستثمرين | 15 ألف يورو – 50 ألف يورو | مشمولة في التسويق (20 ألف يورو – 200 ألف يورو) | |
| الصيانة المستمرة | رسوم الإدارة | غير متاح | 0.5%–2.0% سنوياً من الأصول المُدارة |
| رسوم خدمات الحفظ والأمانة | غير متاح | من 0.02% إلى 0.1% سنويًا من الأصول تحت الإدارة | |
| الإدارة والمحاسبة | من 10,000 إلى 100,000 يورو سنويًا (إعداد تقارير الامتثال) | 0.05%–0.25% سنويًا من الأصول المُدارة | |
| أتعاب التدقيق | يُدرج عادةً في التقارير | من 10 آلاف يورو إلى 50 ألف يورو سنويًا | |
| رسوم الأمين ووكيل الدفع | 2,000–20,000 يورو سنويًا | عادةً لا ينطبق | |
| إعداد التقارير والامتثال | 10 آلاف–100 ألف يورو سنويًا | من 15 ألف يورو إلى 75 ألف يورو سنويًا | |
| علاقات المستثمرين | من 15 ألف يورو إلى 50 ألف يورو سنويًا | 20 ألف–75 ألف يورو سنويًا | |
| رسوم التوزيع والمبيعات | عادةً لا ينطبق | 0.1%–1.0% سنوياً (عمولات التوزيع المستمرة) | |
| مدفوعات القسائم | قسيمة سنوية بين 2% و8% | عادةً لا ينطبق | |
| رسوم الأداء | عادةً لا ينطبق | 10%–20% من العائد الزائد (مشروط) |
نظرة مقارنة واعتبارات لإدارة التكاليف
- السندات: تنطوي عمومًا على تكاليف إصدار أولية ثابتة كبيرة، مقابل تكاليف صيانة سنوية أقل نسبيًا (باستثناء مدفوعات الفوائد). وتمثل تكاليف الفوائد نفقة كبيرة على المدى الطويل.
- الصناديق: تتسم بتكاليف تأسيس أقل بدرجة معتدلة (بما يتناسب مع الحجم)، لكن بمصروفات تشغيلية متواصلة أعلى بكثير ترتبط مباشرة بالأصول تحت الإدارة (AUM). وتتصاعد التكاليف بالتناسب مع نمو الصندوق، ولا سيما عبر رسوم الإدارة ورسوم الأداء المحتملة.
التكاليف المرتبطة بإصدار السندات
عندما تقرر شركة أو بلدية أو جهة سيادية إصدار سندات لجمع رأس المال، فإنها تواجه تكاليف متنوعة، صريحة وضمنية، يُفصَّل بيانها أدناه بدقة:
أ. تكاليف الإصدار الأولية
1. رسوم الاكتتاب
- تتراوح عادةً بين 0.5% و2.0% من إجمالي المبلغ المُصدَر. وتُكافئ هذه الرسوم المصارف الاستثمارية على هيكلة السندات وتسعيرها وتوزيعها على المستثمرين.
2. الأتعاب القانونية
- تكاليف إعداد الوثائق القانونية ونشرة الإصدار. وتتراوح عادةً بين 0.05% و0.3% من قيمة إصدار السندات، بحسب درجة التعقيد.
3. رسوم وكالات التصنيف
- مدفوعات لوكالات التصنيف (Moody’s وS&P وFitch) مقابل التصنيفات الائتمانية. وتتراوح بين 0.02% و0.1% من حجم الإصدار، مع تطبيق حدود دنيا ثابتة للرسوم في الغالب.
4. رسوم الإدراج
- مصروفات تتقاضاها البورصات مقابل إدراج السندات. وتتراوح تقريباً بين 5,000 و50,000 يورو سنوياً بحسب الولاية القضائية والبورصة.
5. الرسوم التنظيمية
- رسوم الإيداع والتسجيل لدى الجهات التنظيمية المالية (مثل SEC وFCA وBaFin). وهي عادة مبلغ ثابت يتفاوت تفاوتًا كبيرًا بحسب الاختصاص القضائي، ويتراوح عادةً بين 10,000 و50,000 يورو.
6. تكاليف التسويق والتوزيع
- الجولات الترويجية والفعاليات التسويقية والوثائق وعروض المستثمرين. وتتراوح عادةً بين 0.1% و0.5% من حجم الإصدار.
ب. تكاليف الاحتفاظ والإدارة المتكررة للسندات
1. رسوم الأمين أو وكيل الدفع
- رسوم سنوية مقابل معالجة الدفعات والإشراف الإداري. وتتراوح عادةً بين 2,000 و20,000 يورو سنوياً، بحسب درجة التعقيد وحجم الإصدار.
2. تكاليف الإبلاغ والامتثال
- إعداد التقارير المالية الدورية ومتطلبات الإفصاح ووثائق الامتثال. وتتراوح التكلفة عادةً بين 10,000 و100,000 يورو سنويًا، بحسب تعقيد المتطلبات التنظيمية وهيكل السندات.
3. علاقات المستثمرين
- تكاليف مرتبطة بالحفاظ على تواصل فعّال مع حاملي السندات. وتبلغ الميزانيات السنوية في الغالب نحو 15,000 إلى 50,000 يورو.
4. مدفوعات القسائم (تكلفة الفائدة)
- التكلفة الصريحة لخدمة الدين، وتُدفع بانتظام لحاملي السندات. وتشكّل مدفوعات الفائدة العبء المالي الرئيسي، وتتراوح عادةً بين 2% و8% سنويًا بحسب الجدارة الائتمانية وظروف السوق.