Huduma za Kibenki
Malipo na Uhamishaji
Mifumo ya malipo, mitandao ya malipo na ujumbe unaohamisha fedha kati ya benki.
Viwango vya Juu vya Uhamishaji
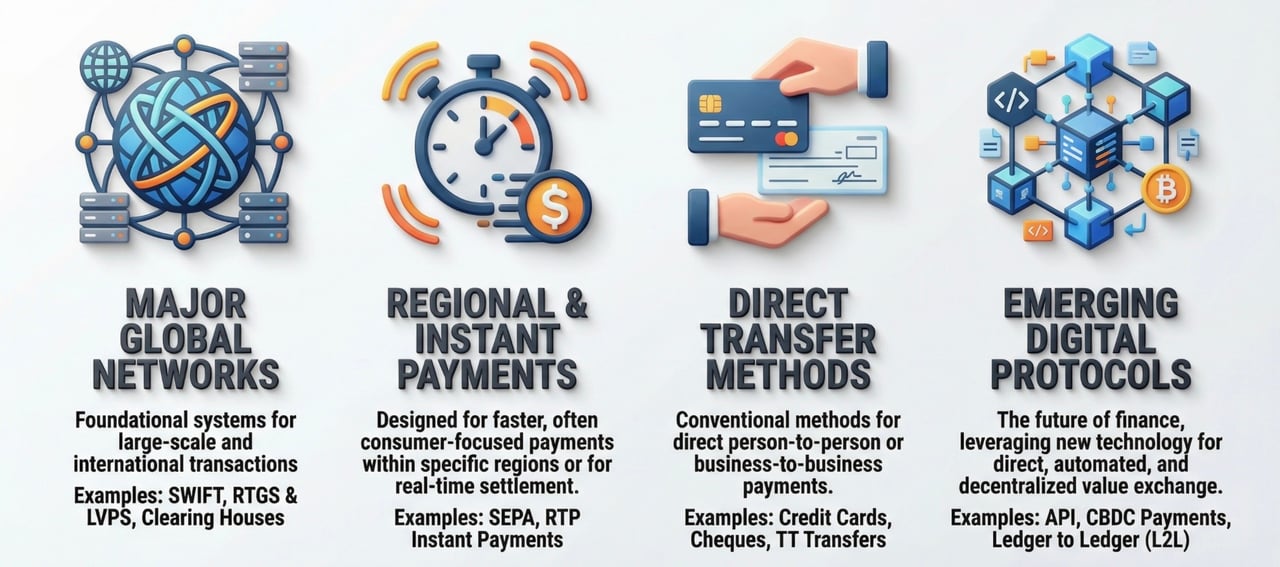
1. RTGS (T2 / Fedwire / CHAPS)
Madhumuni: Malipo ya thamani kubwa yenye uharaka wa muda
Utatuzi: Fedha za benki kuu, wakati halisi, wa mwisho
- Kiwango cha juu kabisa: Hakuna kikomo cha juu (kinadharia ∞)
- Kiwango cha chini: Mara nyingi ≥ EUR 100,000 (ni sera, si sharti la mfumo)
- Matumizi ya kawaida: Kati ya benki, M&A, usimamizi wa fedha za taasisi, dhamana ya ziada (margin)
- Hatari ya kushindwa: Karibu sifuri
T2 haina kikomo. Vikwazo pekee ni ukwasi kwenye akaunti ya malipo na sera ya mikopo ya benki.
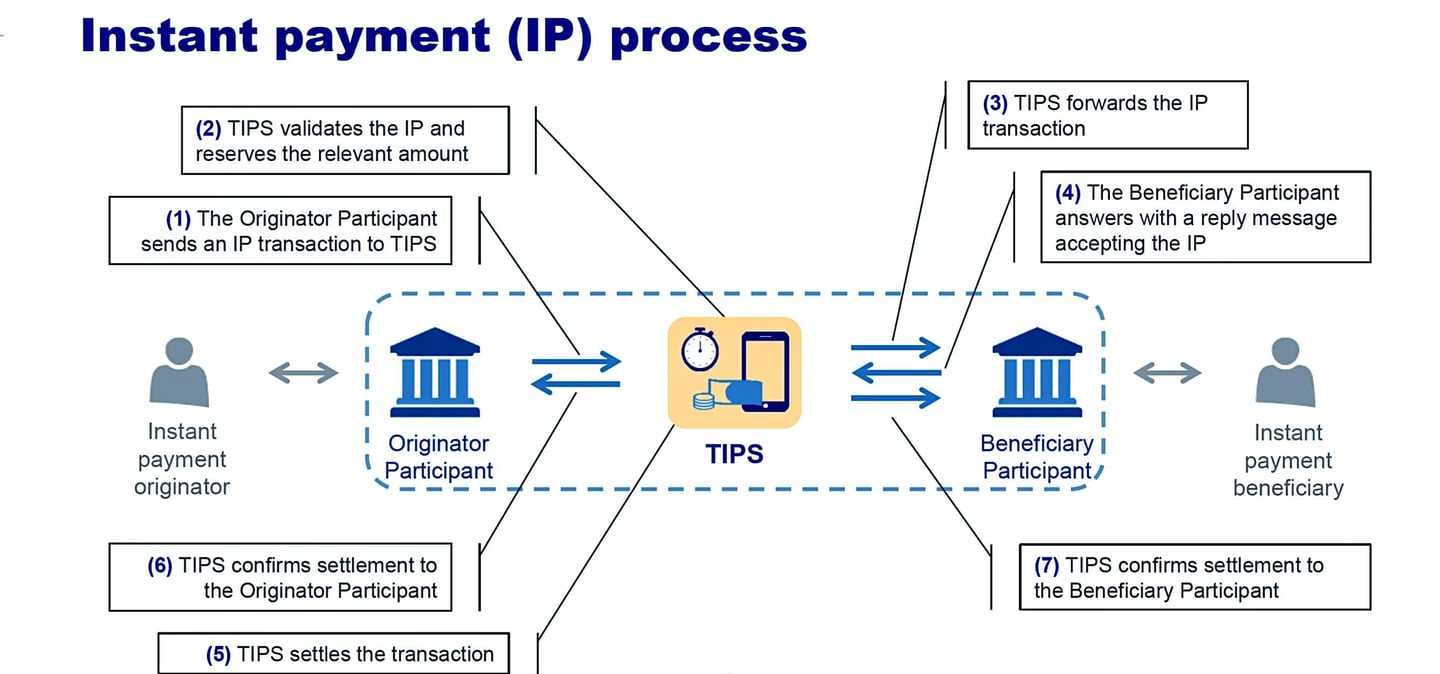
2. TIPS (TARGET Instant Payment Settlement)
Madhumuni: Malipo ya rejareja ya papo hapo barani Ulaya
Malipo ya mwisho: Fedha za benki kuu, saa 24 siku 7 kwa wiki
- Kiwango cha juu kabisa: Hakuna kikomo cha mpango mzima tangu Oktoba 2025
- Kiasi cha chini kabisa: EUR 0.01
- Kasi: chini ya sekunde 10
- Hatari ya kushindwa: Ndogo (inategemea ukwasi)
Hadi Oktoba 2025 mpango wa SCT Inst ulikuwa na kikomo cha EUR 100,000 kwa kila malipo; kikomo hicho kimeondolewa, na benki huweka mipaka yao wenyewe.
3. SWIFT (ISO 20022 pacs.008, kuvuka mipaka)
Madhumuni: Huduma za benki mwakilishi za kimataifa
Usuluhishi: Fedha za benki za biashara
- Kiwango cha juu kabisa: Hakuna kikomo (cha kinadharia) cha mfumo
- Viwango vya juu vya benki: huwekwa na kila benki kivyake
- Kasi: Siku hiyo hiyo hadi siku kadhaa
- Hatari ya kushindwa: Wastani (benki wakilishi, uzingatiaji wa sheria na kanuni)
SWIFT ni mfumo wa kutuma ujumbe tu, si wa malipo ya mwisho (settlement). Viwango vya juu vinategemea kabisa utayari wa benki kukubali hatari na njia husika ya malipo.
4. Uhamishaji wa Mkopo wa SEPA (SCT)
Madhumuni: Malipo ya rejareja na ya mashirika kwa EUR
Malipo ya mwisho: Malipo ya mwisho ya jumla ya salio yaliyoahirishwa
- Kiasi cha juu kabisa: Hakuna kikomo cha mpango
- Viwango vya juu vya benki: huwekwa na kila benki kivyake
- Kasi: Siku hiyo hiyo / siku ya kazi inayofuata
- Hatari ya kushindwa: Ndogo
SCT kiufundi huruhusu kiasi kikubwa sana. Mara nyingi benki huweka mipaka laini kwa sababu za AML.
5. Uhamishaji wa Papo Hapo wa SEPA (SCT Inst / SEPA Instant)
Madhumuni: Malipo ya rejareja ya papo hapo kwa EUR
Malipano: TIPS au CSM sawa na hiyo
- Kiasi cha juu kabisa | Hakuna katika ngazi ya mfumo tangu Oktoba 2025
- Kiasi cha chini kabisa | EUR 0.01
- Kasi | sekunde 10 au chini ya hapo
- Hatari ya kushindwa | Ndogo
EPC iliondoa kikomo cha juu cha mfumo katika kanuni za mwaka 2025; benki nyingi bado zinatumia vikomo vya ndani vilivyo chini zaidi.
6. RTP (Marekani – Malipo ya Papo kwa Papo ya The Clearing House)
Madhumuni: Malipo ya papo kwa papo ya Marekani
Malipo kukamilishwa: Akaunti zilizowekewa fedha mapema
- Kiwango cha juu kabisa | USD 10,000,000 (tangu Februari 2025)
- Kiasi cha chini | USD 0.01
- Kasi | Sekunde
- Hatari ya kushindwa | Ndogo
Kikomo cha mtandao kimewekwa na TCH. FedNow iliongeza kikomo chake cha mtandao hadi USD milioni 10 mwezi Novemba 2025; benki zinaweza kuweka vikomo vya chini zaidi.
Unaweza kupokea uhamisho wa fedha kwenye akaunti zako kupitia:
SEPA-SCT, T2 (zamani TARGET2), TIPS, Fedwire, CHIPS, KTT (uhamisho wa fedha kupitia benki wakala na pacs.009) na Mifumo ya Malipo mingi ya papo hapo
mifumo ya suluhisho iliyoahirishwa kupitia IFC, kampuni ya kundi letu, na akaunti zetu za benki mwakilishi
Dhamana kupitia T2S, Clearstream, Euroclear, DTC
Malipo ya mwisho kupitia RTGS, ACH/SEPA na
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash
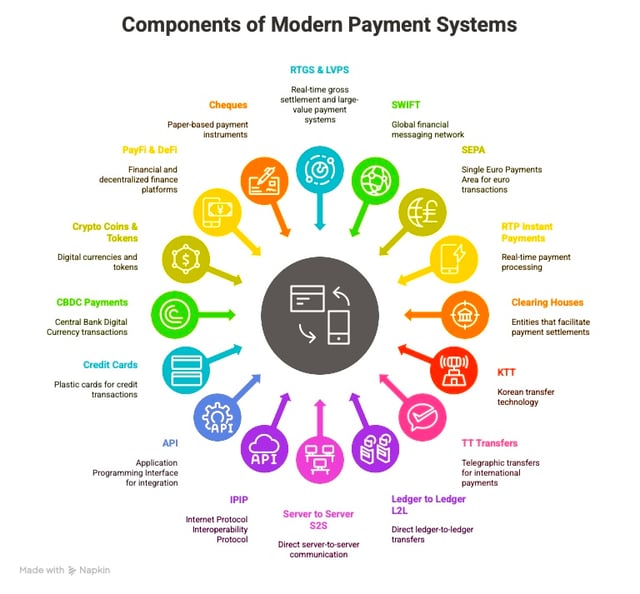
Aina Nyingine za Uhamishaji kwenye Akaunti Zako
Benki huhamishaje Fedha?
- Ili kuona kwa ukamilifu Uhamisho wa Huduma za Benki Mwakilishi, tafadhali bofya hapa.
- Kwa mtazamo kamili wa Mifumo ya Malipo ya Papo Hapo tafadhali bofya hapa.
- Kwa mwonekano kamili wa Mfumo wa RTGS, tafadhali bofya hapa.
Mchakato wa Kusafisha Malipo
Nenda kwenye herufi
Ubadilishanaji wa taarifa za miamala:
- Benki inayotuma na benki inayopokea hubadilishana maelezo ya muamala, kama vile kiasi, namba za akaunti, na taarifa nyingine husika-
- Kupunguzana kwa miamala (netting): Nyumba za kusafisha hesabu, kama vile Automated Clearing House (ACH) nchini Marekani, huwezesha mchakato huu kwa kutenda kama wapatanishi kati ya benki. Hukokotoa kiasi halisi anachodaiwa benki moja na nyingine, hivyo kupunguza kiasi kinachohamishwa kwa siku husika.
- Uthibitisho: Kituo cha kusafisha malipo huthibitisha maagizo na kurekodi maelezo ya muamala
- Ushughulikiaji wa makosa na hitilafu: Vipengee vilivyokataliwa au vinavyobishaniwa hurejeshwa au kuchunguzwa kwa mujibu wa kanuni za mfumo
Mchakato wa Ulipaji
Mchakato wa ukamilishaji wa miamala (settlement) hufanyika baada ya mchakato wa ulipaji (clearing) na unahusisha uhamishaji halisi wa fedha kati ya benki. Hatua kuu katika mchakato wa ukamilishaji wa miamala ni:
- Upatanisho wa kumbukumbu: Benki hupatanisha kumbukumbu zao ili kubaini kiasi halisi anachodaiwa benki moja na benki nyingine
- Uhamishaji wa fedha: Benki huhamisha fedha kati ya akaunti zinazoshikiliwa katika benki kuu au taasisi nyingine za kifedha ili kusuluhisha salio lolote lililosalia
- Uthibitisho wa makazi: Benki ya makazi humpa mfanyabiashara uthibitisho wa makazi pindi muamala unapokamilika na fedha zinapopatikana
Mtandao wa Malipo na Wapatanishi
Mitandao ya malipo na wapatanishi ina nafasi muhimu katika kuwezesha michakato ya ulinganishaji na ukamilishaji wa malipo. Baadhi ya mifano ya mitandao ya malipo na wapatanishi ni:
- Vituo vya kufidia malipo (clearing houses): Mashirika huru, kama vile ACH nchini Marekani, yanayowezesha mchakato wa ufidiaji wa malipo kwa kufanya kazi kama wasuluhishi kati ya benki
- Mifumo ya benki kuu (RTGS): Hulipa malipo kati ya benki moja moja kwa ukamilifu usiobatilika kwa fedha za benki kuu
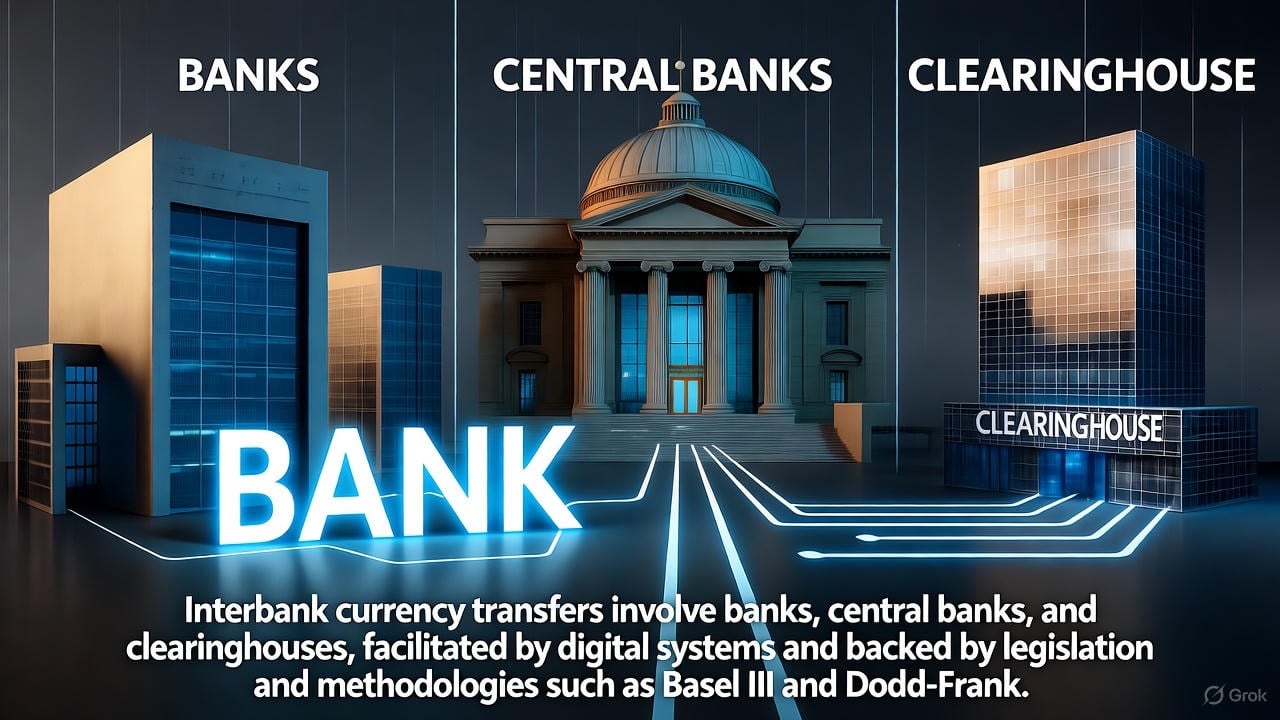
- Benki za kati: Benki hizi hufanya kazi kama wasuluhishi kati ya benki inayotoa na benki inayopokea, mara nyingi katika nchi tofauti, ili kuwezesha uhawilishaji wa kimataifa wa fedha kwa njia ya waya
Kwa muhtasari, michakato ya usafishaji na ukamilishaji wa malipo inahusisha ubadilishanaji wa taarifa za miamala, uthibitishaji wa fedha, upatanisho wa kumbukumbu, na uhamisho halisi wa fedha kati ya benki. Mitandao ya malipo na wasuluhishi, kama vile nyumba za usafishaji, benki wasuluhishi, au benki kuu, wana nafasi muhimu katika kuwezesha michakato hii.
Michakato ya ukamilishaji na utatuzi wa miamala iko chini ya usimamizi wa wadhibiti wa fedha. Wadhibiti wana jukumu muhimu katika kuhakikisha kwamba michakato hii ni salama, imara na yenye ufanisi.
Uhamisho wa Fedha za Kigeni Kati ya Benki
Benki huunda fedha hasa kupitia mchakato wa utoaji mikopo, ambapo hutoa mikopo (kwa mfano, mikopo ya kawaida au ya nyumba) ambayo huwa amana mpya katika mfumo wa kifedha. Hili mara nyingi hufafanuliwa kama kuunda fedha “kutoka hewani,” kwa kuwa halihitaji akiba ya fedha taslimu halisi bali hutegemea maingizo ya kihasibu na imani katika mfumo wa kibenki. Linapokuja suala la kuhamisha sarafu kati ya benki, kama vile kupitia malipo ya kati ya benki au utatuzi, kukubalika kwa uhamisho huo hutegemea mchanganyiko wa imani, mifumo ya udhibiti na mifumo iliyoimarika, badala ya ubora wa dhamana au “sifa njema” ya benki inayotuma pekee. Ifuatayo ni maelezo ya kina kuhusu jinsi hili linavyofanya kazi:
1. Imani na Sifa Njema Kati ya Benki
- Sifa na Uwezo wa Benki wa Kukopesheka: Ingawa "jina zuri" la benki lina nafasi yake, jambo hili si suala la sifa kwa maana ya kawaida tu. Benki hufanya kazi katika mazingira yanayodhibitiwa kwa kiwango cha juu ambamo uwezo wake wa kukopesheka hufuatiliwa na wadhibiti, benki kuu na wahusika wa upande wa pili. Uwezo wa benki kushiriki katika miamala ya kati ya benki hutegemea uthabiti wake unaotambuliwa, kama unavyotathminiwa kupitia uwiano wa mtaji, majaribio ya hali ngumu na uzingatiaji wa kanuni kama vile Basel III.
- Tathmini ya Hatari: Benki zinazopokea hutathmini hatari ya kukubali uhamisho kutoka benki nyingine. Hatari hii mara nyingi hupunguzwa kwa itifaki zilizosanifishwa na ushiriki wa wasuluhishi wanaoaminika (kama benki kuu au nyumba za kusafisha miamala). Benki yenye dhamana duni au mizania yenye hatari inaweza kukumbwa na ukaguzi mkali zaidi, gharama za juu (kwa mfano, viwango vya juu vya riba katika ukopeshaji kati ya benki), au kutengwa katika baadhi ya miamala.
2. Akiba za Benki Kuu na Mifumo ya Kukamilisha Malipo
- Akiba za Benki Kuu: Uhamishaji kati ya benki, hasa wa kiasi kikubwa, kwa kawaida hukamilishwa kupitia akaunti ambazo benki huweka katika benki kuu (kwa mfano, Federal Reserve nchini Marekani, au T2 ya Eurosystem katika eneo la euro). Akiba hizi huchukuliwa kama "fedha msingi" na ni aina salama zaidi ya fedha kwa sababu ni madeni ya moja kwa moja ya benki kuu. Benki A inapohamisha fedha kwa Benki B, uhamishaji huo mara nyingi hukamilishwa kwa kuhamisha akiba kati ya akaunti zao katika benki kuu. Hii huhakikisha benki inayopokea inakubali uhamishaji huo, kwani akiba za benki kuu hazina hatari na hukubalika kila mahali.
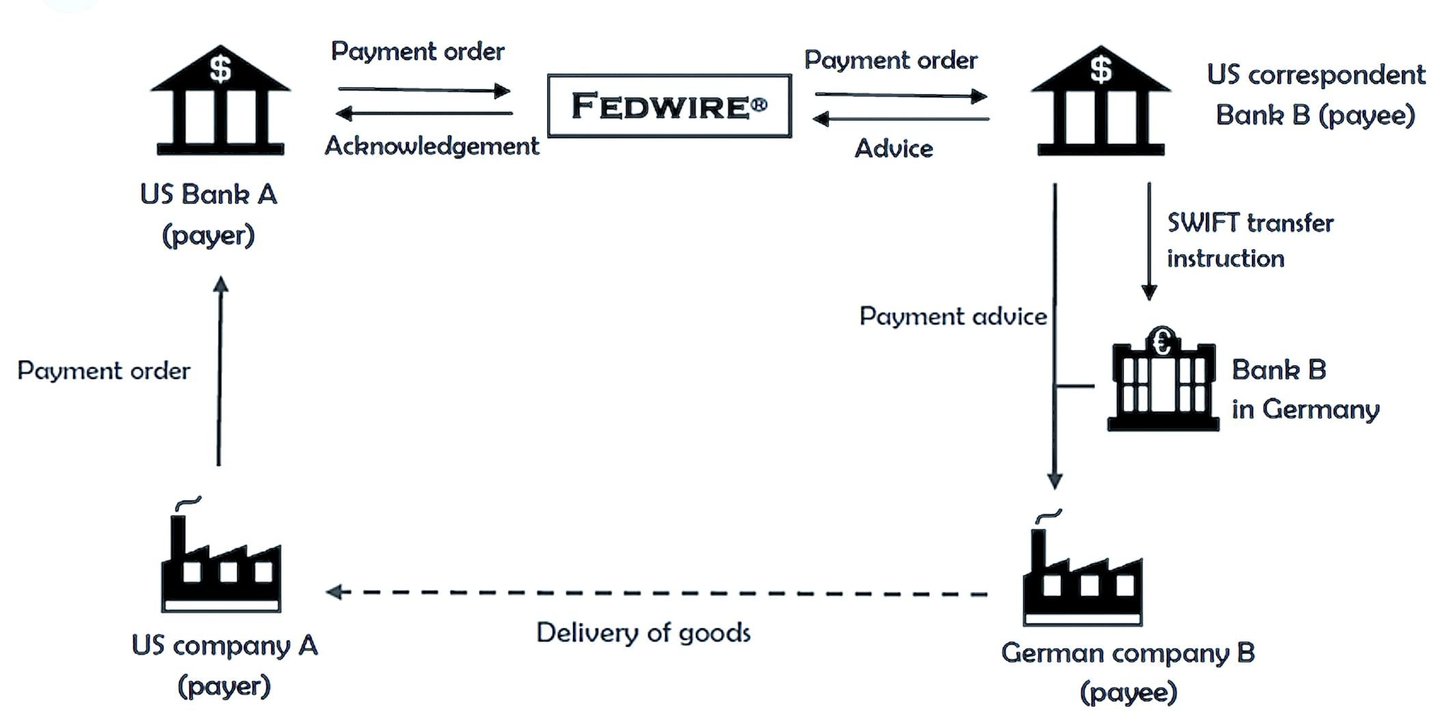
- Mfumo wa Malipo ya Papo kwa Papo kwa Jumla (RTGS): Nchi nyingi hutumia mifumo ya RTGS (kwa mfano, Fedwire nchini Marekani, T2 katika kanda ya euro) kwa uhamisho wa thamani kubwa kati ya benki. Mifumo hii hukamilisha kila malipo mara moja, kwa uhakika na bila kubatilishwa – lakini tu iwapo benki inayotuma ina fedha au mkopo wa siku moja unaolindwa kwa dhamana. Malipo yakishakamilishwa, hayawezi kushindwa, bila kujali hali ya benki inayotuma baadaye.
3. Vyumba vya Ulipanaji na Ulinganishaji wa Madai (Netting)
- Taasisi za Kusafisha Malipo (Clearinghouses): Kwa miamala isiyokamilishwa moja kwa moja kupitia akiba za benki kuu (kwa mfano, malipo madogo au miamala ya kundi), taasisi za kusafisha malipo kama CHIPS (Clearing House Interbank Payments System) nchini Marekani au EURO1 katika ukanda wa euro huwezesha mchakato huo; SWIFT hubeba ujumbe lakini haisafishi wala kukamilisha malipo. Taasisi hizi hupunguza kwa mizani wajibu kati ya benki, hivyo kupunguza kiasi halisi cha akiba kinachohitaji kuhamishwa. Pia huweka vigezo vikali vya uanachama, kuhakikisha benki zenye uwezo wa kuaminika kifedha pekee ndizo zinazoshiriki.
- Mahitaji ya Dhamana ya Ziada: Katika baadhi ya hali, vituo vya kusafisha na kusuluhisha miamala huhitaji benki kuweka dhamana ya ziada ili kupunguza hatari. Iwapo dhamana ya benki haitoshi, benki hiyo inaweza kutengwa kutoka mchakato wa usafishaji au kutakiwa kufadhili miamala mapema, jambo linalopunguza hatari kwa benki zinazopokea.
4. Dhamana na Ukopeshaji kati ya Benki
- Masoko ya Mikopo Kati ya Benki: Benki zinapokopeshana (kwa mfano, katika soko la usiku mmoja au kupitia makubaliano ya ununuzi upya), dhamana ya mkopo mara nyingi ina nafasi muhimu. Dhamana ya ubora wa juu, kama vile hati fungani za serikali, hupendelewa kwa sababu hupunguza hatari ya mhusika mwingine katika muamala. Ikiwa dhamana ya benki ni dhaifu, inaweza kukabiliwa na gharama za juu za kukopa au kushindwa kabisa kukopa. Hata hivyo, kwa uhamisho wa kawaida wa malipo (si mikopo), dhamana ina umuhimu mdogo kwa sababu malipo hukamilishwa kupitia akiba za benki kuu au mifumo ya ukamilishaji wa malipo.
- Msaada wa Benki Kuu: Dhamana ya benki inapokosa kutosha au uwezo wake wa kukopesheka unapotiliwa shaka, benki kuu mara nyingi hufanya kazi kama mkopeshaji wa mwisho. Kwa mfano, kupitia utoaji wa mikopo kwa njia ya discount window, benki inayokabiliwa na matatizo inaweza kukopa akiba kutoka benki kuu kwa kuweka dhamana, hivyo kuhakikisha inaweza kutimiza wajibu wake kwa benki nyingine.
5. Usimamizi wa Udhibiti na Mahitaji ya Mtaji
- Mifumo ya Udhibiti: Benki hufanya kazi chini ya kanuni kali zinazozitaka kudumisha viwango vya chini vya mtaji na ukwasi (kwa mfano, chini ya Basel III). Kanuni hizi huhakikisha kwamba benki zina rasilimali za kutosha kugharamia hasara zinazoweza kutokea, hivyo kupunguza hatari ya kutotimizwa kwa wajibu wa benki (ikiwa ni pamoja na uhamishaji wa fedha). Iwapo dhamana au hali ya kifedha ya benki itadorora kwa kiasi kikubwa, wadhibiti wanaweza kuingilia kati, na kupunguza uwezo wake wa kufanya kazi katika masoko ya benki kwa benki.
- Imani ya Kimfumo: Mfumo wa kibenki umejengwa juu ya imani, lakini imani hii inaungwa mkono na mifumo ya kisheria na udhibiti, si sifa ya benki inayotuma pekee. Benki kuu na wasimamizi huhakikisha kwamba benki zinatimiza viwango vya chini kabisa, na mipango ya bima ya amana (k.m., FDIC nchini Marekani) hupunguza zaidi hatari ya kuanguka kwa benki kuathiri mfumo.
6. Nini Hutokea Pale Dhamana ya Mkopo au Uungaji Mkono Unapokuwa Dhaifu?
- Kukubalika kwa Kiwango Kidogo: Iwapo dhamana ya benki ni duni au hali yake ya kifedha ina mashaka, benki nyingine zinaweza kukataa kufanya miamala fulani (kwa mfano, ukopeshaji usio na dhamana) au kudai dhamana za ubora wa juu zaidi. Katika hali mbaya sana, benki inaweza kutengwa na masoko ya baina ya benki, kama ilivyotokea wakati wa mgogoro wa kifedha wa 2008 kwa taasisi kama Lehman Brothers.
- Uingiliaji wa Benki Kuu: Benki kuu zinaweza kuingilia kati kutoa ukwasi au kuwezesha makazi ya miamala, kuhakikisha mfumo unabaki thabiti. Kwa mfano, wakati wa migogoro, benki kuu zinaweza kupanua mizania yao kwa kukubali dhamana za ubora wa chini au kutoa ufadhili wa dharura.
- Nidhamu ya Soko: Benki zenye dhamana dhaifu au hali duni ya kifedha hukabiliwa na gharama za juu za kukopa au kutengwa katika masoko ya benki kwa benki, jambo linalozihimiza kudumisha mienendo thabiti ya kifedha.
7. Uhamishaji wa Fedha wa Kimataifa na SWIFT
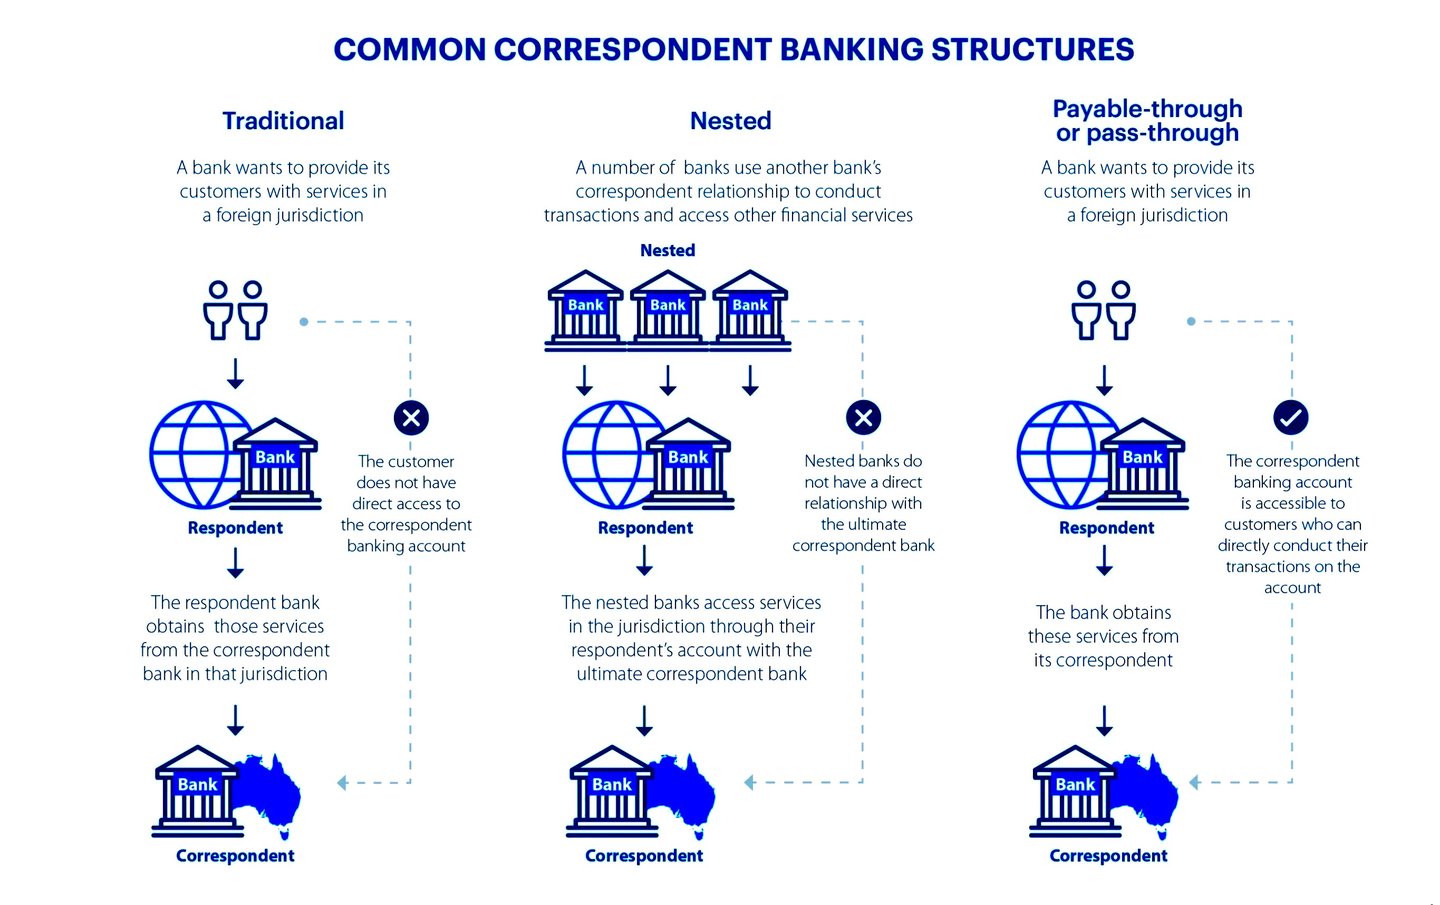
- Kwa uhamisho wa kimataifa, mfumo wa SWIFT huwezesha mawasiliano kati ya benki, lakini malipo ya mwisho mara nyingi hufanyika kupitia mahusiano ya benki mwakilishi au mifumo ya benki kuu. Benki wakilishi hutekeleza jukumu la wapatanishi, zikishikilia akaunti za benki za kigeni ili kuwezesha malipo ya kuvuka mipaka. Mahusiano haya hujengwa juu ya uaminifu na Uchunguzi wa Kina wa Uhakiki, lakini benki kuu na viwango vya kimataifa (kwa mfano kanuni za FATF) huhakikisha kwamba uhamisho ni salama na unazingatia sheria.
- Iwapo hali ya kifedha ya benki inayotuma inatiliwa shaka, benki za waandishi (correspondent banks) zinaweza kudai ufadhili wa awali au hakikisho za ziada kabla ya kukubali uhamishaji.
Kwa Nini Benki Hukubali Uhamishaji?
Hatimaye, benki hukubali uhamishaji kutoka kwa benki nyingine kwa sababu:
- Dhamana za Benki Kuu: Usuluhishi kupitia akiba za benki kuu hauna hatari.
- Usimamizi wa Udhibiti: Kanuni kali na mahitaji ya mtaji hupunguza uwezekano wa kushindwa kulipa deni.
- Taratibu za Taasisi ya Kusafisha Miamala: Mahitaji ya kupunguzana madeni (netting) na dhamana za ziada hupunguza hatari katika miamala kati ya benki.
- Utulivu wa Mfumo: Benki kuu hutumika kama nguzo ya msaada ili kuzuia kuporomoka kwa mfumo, na kuhakikisha imani katika mfumo huo.
Hata kama dhamana ya benki ni dhaifu au uundaji wake wa fedha unategemea akiba ndogo sana, benki inayopokea inalindwa na miundombinu mipana ya benki kuu, vyumba vya kusafisha malipo na kanuni za udhibiti. “Jina zuri” la benki inayotuma lina umuhimu mdogo kuliko uaminifu wa kimfumo na taratibu zinazounga mkono mfumo wa kisasa wa kibenki.
8. Mbinu na Sheria
Sehemu hii inachunguza mbinu (michakato ya uendeshaji na mbinu za kupunguza hatari) na sheria (sheria kuu na mifumo ya udhibiti) zinazoshikilia mfumo huu. Vipengele hivi huunda miundombinu imara yenye tabaka nyingi inayobadilisha uaminifu wa awali kuwa miamala yenye nguvu ya kisheria na hatari ndogo. Ingawa uundaji wa mikopo wenyewe (kupitia utoaji mikopo kwa akiba ya sehemu tu) unasimamiwa na mahitaji ya akiba na kanuni za mtaji, kukubaliwa kwa uhamisho kunategemea taratibu za ukamilishaji wa malipo zinazotanguliza ukamilifu wa mwisho na kinga za kimfumo kuliko nguvu ya benki moja moja.
Mfumo huu ulibadilika kwa kiasi kikubwa baada ya mgogoro wa kifedha wa mwaka 2008, ambapo mbinu zilisisitiza usindikaji wa papo kwa papo na ukataji wa malipo kwa kulinganisha (netting), na sheria zililenga ustahimilivu wa mtaji na ulinzi wa kampuni tanzu. Hata pale ambapo dhamana ya benki inayotuma iko chini ya kiwango (kwa mfano, mali zenye ubora wa chini) au mkopo ulioundwa hauna uungwaji mkono unaoshikika, benki zinazopokea hukubali uhamisho kwa sababu mchakato unaungwa mkono na fedha za benki kuu, dhamana za pande nyingi na amri za kisheria zinazosambaza hatari katika mfumo mzima.
8.1. Mbinu Kuu za Usuluhishi wa Miamala Baina ya Benki na Upunguzaji wa Hatari
Uhamishaji baina ya benki si ubadilishanaji wa moja kwa moja kati ya wenzao; hutumia mbinu sanifu zinazoendeshwa na teknolojia ili kuhakikisha utekelezaji usiogawanyika (yote au hakuna), ukamilifu usiobatilishwa (hauwezi kubatilishwa mara unaposuluhishwa) na mfiduo wa chini kabisa wa hatari. Mbinu hizi hupunguza utegemezi kwenye uwezo wa kukopesheka wa benki inayotuma kwa kuhamishia usuluhishi kwenye madeni ya benki kuu yenye ubora wa juu au nafasi zilizosawazishwa.
Mifumo ya Usuluhishi wa Jumla kwa Wakati Halisi (RTGS):
- Mchakato: Katika RTGS, kila muamala husuluhishwa kivyake na papo hapo kwa kutumia akiba za benki kuu, bila kusawazisha (netting). Kwa mfano, katika Fedwire Funds Service ya Marekani (inayoendeshwa na Federal Reserve), benki inayotuma hupunguza akaunti yake ya akiba, na benki inayopokea huweka salio kwenye akaunti yake kwa wakati halisi: kwa kawaida ndani ya sekunde chache. Hii hutumia “fedha zenye nguvu kubwa” (akiba za benki kuu), ambazo hazina hatari ya mhusika mwenza kwa sababu ni dai la moja kwa moja dhidi ya serikali.
- Ujumuishaji wa Dhamana ya Mkopo: Ikiwa benki haina akiba ya kutosha, inaweza kuweka dhamana kwa benki kuu kupitia mkopo wa ndani ya siku (overdrafti dhidi ya dhamana-hisa zinazokubalika kama vile hati za hazina). Dhamana hizo hutathminiwa kwa “haircuts” (punguzo kwa ajili ya hatari) zinazowekwa na benki kuu, na hutathminiwa upya mara kwa mara.
- Upunguzaji wa Hatari: Kutokuwepo kwa upatanisho wa madai (netting) kunamaanisha kuwa wajibu haukusanyiki; benki inayotuma ikifilisika katikati ya siku, benki kuu inalindwa na dhamana iliyowekwa kwa mkopo wa ndani ya siku. Hii inahakikisha kukubalika hata kwa benki zenye dhamana binafsi dhaifu, kwa kuwa uhamisho umefadhiliwa mapema kupitia akiba.
- Matoleo ya Kimataifa: T2 (kanda ya euro) na CHAPS (Uingereza) hufuata kanuni zinazofanana, zikitumia ujumbe wa ISO 20022 kwa data tajiri zaidi ya malipo.
Kupunguzana kwa Madeni na Ulipanaji wa Pande Nyingi kupitia Mifumo ya Ulipaji wa Salio Halisi Uliocheleweshwa (Deferred Net Settlement – DNS):
- Mchakato: Katika mifumo kama CHIPS (Clearing House Interbank Payments System) kwa USD au Euro1 kwa euro, miamala hukusanywa kwa makundi na kupunguzwa kwa mizani ya pande nyingi siku nzima. Mapato na malipo ya jumla hufidiana (kwa mfano, Benki A inadaiwa $100M na Benki B lakini inapokea $80M kutoka kwake, hivyo salio la kulipwa hupungua hadi $20M), jambo linalopunguza sana ukwasi unaohitajika. CHIPS hufanya kazi kwa salio lililowekwa awali na hufanya malipo ya mwisho mfululizo siku nzima, huku ufadhili wa mwisho wa siku ukifanyika kupitia Fedwire; EURO1 hufanya malipo ya mwisho katika T2.
- Mbinu ya Usimamizi wa Dhamana ya Mkopo: Washiriki huweka dhamana (fedha taslimu au dhamana za kifedha) kwenye hazina ya pamoja inayosimamiwa na walinzi wa pande tatu (kwa mfano, BNY). Zana za uboreshaji hugawa dhamana kwa ufanisi, na kupunguza mali zisizotumika. Nafasi ya benki ikizidi kikomo chake, hukumbwa na adhabu za ukwasi au kuondolewa. Ujumbe wa Collateral Management wa SWIFT (mfululizo wa MT5xx, unaohamia ISO 20022) hurahisisha maagizo ya kuweka, kutathmini na kubadilisha dhamana kiotomatiki.
- Kushughulikia Dhamana Dhaifu: Netting hupunguza hatari ya mtu mmoja mmoja; mali duni za benki moja haziathiri moja kwa moja zingine. Mifumo kama EURO1 hudumisha hazina ya ukwasi iliyodhaminiwa, ili usuluhishi ukamilike hata mshiriki akishindwa kutimiza wajibu; wapatanishi wa kati wa dhamana na derivatives hutumia mifuko ya akiba ya kushindwa kulipa na mfuatano wa ugavi wa hasara.
Utumaji wa Ujumbe na Ulipaji wa Kimataifa (SWIFT na Huduma za Benki Mwakilishi):
- Mchakato: SWIFT si mfumo wa malipo ya mwisho (settlement) bali ni mtandao salama wa ujumbe (zaidi ya taasisi 11,000) wa maelekezo ya malipo. Uhamishaji huanza na ujumbe wa pacs.008 (ISO 20022, awali MT103), unaopitishwa kupitia benki wakala (kwa mfano, Citibank inayoshikilia akaunti za nostro za benki za kigeni). Malipo ya mwisho halisi hutumia viungo vya RTGS/DNS.
- Dhamana na Udhibiti wa Hatari: Kwa uhamishaji unaohusiana na fedha za kigeni (FX), CLS (Continuous Linked Settlement) hufanya hesabu ya jumla ya sehemu za FX kwa pamoja na kwa wakati mmoja, hivyo kupunguza hatari ya Herstatt (mapengo ya makazi kutokana na tofauti za saa za maeneo). Dhamana husimamiwa kupitia tathmini ya kila siku kwa bei ya soko na margin ya mabadiliko, pamoja na margin ya awali kwa viasili ambavyo havijapitia taasisi ya kusafisha miamala chini ya kanuni za EMIR na Dodd-Frank.
- Utaratibu wa Kukubali: Benki wakilishi hufanya ukaguzi wa KYC/AML na kuweka viwango vya mfiduo kulingana na mistari ya mikopo, inayoungwa mkono na Makubaliano ya Kuunga Mkono Dhamana ya Mali (Credit Support Annexes, CSA) ya pande mbili yanayosimamia uwasilishaji wa dhamana ya mali.
Mbinu za Ukwasi wa Siku Moja na za Majaribio ya Mkazo:
- Benki hutumia "urejeshaji wa ukwasi" (kutumia tena fedha zilizokamilishwa ndani ya siku moja) na majaribio ya mikazo (k.m. mifano ya Value-at-Risk au VaR inayoiga hali za kiwango cha uhakika cha 99%) kukadiria mahitaji. Benki kuu hutoa mikopo ya ndani ya siku dhidi ya dhamana na huduma za mikopo ya usiku mmoja, kama vile discount window ya Federal Reserve (mkopo wa msingi, unaopangiwa bei katika kiwango cha juu cha lengo la federal funds).
Mbinu hizi huhakikisha uhamisho unakubaliwa kwa sababu si “dau linalotegemea uaminifu” kwa mtumaji, bali ni njia zilizobuniwa kupitia mifumo isiyoegemea hatari. Dhamana dhaifu huchochea hatua za kinga za kiotomatiki, si kukataliwa.
8.2. Sheria Kuu Zinazosimamia Ukubalifu, Dhamana ya Mkopo na Imani ya Kimfumo
Sheria huweka mbinu hizi katika misingi ya kisheria, zikiamuru viwango vya chini vya mtaji, ukwasi na ufichuzi ili kujenga uthabiti. Hubadilisha hatari kutoka kwa benki mmoja mmoja hadi kwa taasisi zinazodhibitiwa (benki kuu, nyumba za malipo na usuluhishi), na kufanya ukubalifu kuwa wa lazima ndani ya mitandao inayozingatia sheria. Mageuzi ya baada ya 2008 kama Basel III na Dodd-Frank yalishughulikia waziwazi hali ya “too-big-to-fail”, ambapo dhamana duni ya mkopo ingeweza kusababisha anguko la mfululizo.
Mfumo wa Basel III (wa Kimataifa, Unaotekelezwa Kitaifa):
- Masharti ya Msingi: Ilitayarishwa na Kamati ya Basel ya Usimamizi wa Benki (BCBS), na inazitaka benki kuwa na angalau 4.5% ya Common Equity Tier 1 (kutoka 2% ya Tier 1 ya msingi chini ya Basel II), 6% ya Tier 1 na 8% ya jumla ya mtaji, pamoja na akiba ya uhifadhi ya 2.5%, akiba ya kukabiliana na mizunguko ya kiuchumi ya hadi 2.5% na ongezeko kwa benki zenye umuhimu wa kimfumo. Kanuni za ukwasi zinajumuisha Liquidity Coverage Ratio (LCR: 100% ya mali za ukwasi wa hali ya juu kwa msongo wa siku 30) na Net Stable Funding Ratio (NSFR: 100% ya ufadhili thabiti kwa mali za muda mrefu).
- Athari kwa Uhamisho na Dhamana: Huimarisha imani kwa kuhakikisha benki zinaweza kufyonza hasara kutokana na mikopo dhaifu bila kuanguka, hivyo kupunguza msambao wa madhara katika masoko ya benki kwa benki. Mali za ubora wa juu zenye ukwasi lazima zikidhi vigezo vya kustahiki (Kiwango cha 1: fedha taslimu, akiba za benki kuu na serikali zenye uzito wa hatari wa 0%, bila punguzo la thamani; Kiwango cha 2A: punguzo la thamani la 15%; Kiwango cha 2B: punguzo la thamani la 25–50%). Utekelezaji nchini Marekani kupitia Viwango vya Tahadhari Vilivyoimarishwa vya Dodd-Frank unatumika pia kwa benki za kigeni.
- Uwiano wa mikopo kwa mtaji (Leverage): Uwiano wa chini kabisa wa leverage wa 3% (juu zaidi kwa benki zenye umuhimu wa kimfumo duniani) hudhibiti upanuzi wa mizania bila kujali uzito wa hatari.
Sheria ya Dodd-Frank ya Marekebisho ya Wall Street na Ulinzi wa Watumiaji (2010, Marekani):
- Masharti Makuu: Kichwa cha I huanzisha Baraza la Usimamizi wa Uthabiti wa Kifedha (FSOC) kwa ufuatiliaji wa hatari za kimfumo; Kichwa cha II huwezesha ufilisi wenye utaratibu wa benki zinazoanguka. Huagiza majaribio ya mikazo na mipango ya utatuzi (“living wills”) kwa benki kubwa; kiwango cha awali cha USD bilioni 50 kiliinuliwa hadi USD bilioni 250 mwaka 2018, huku Federal Reserve ikiwa na hiari kuanzia USD bilioni 100.
- Athari kwa Uaminifu wa Benki kwa Benki: Inahitaji ulipaji wa kati kwa vyombo vya derivatives (hivyo kupunguza migogoro ya dhamana baina ya pande mbili) na Kanuni ya Volcker (inayozuia biashara kwa mtaji wa taasisi yenyewe ili kudhibiti mrundikano wa mali zenye hatari). Kuhusu uhamisho wa fedha, inaimarisha usimamizi wa Fed juu ya mifumo ya malipo, ikihakikisha uzingatiaji wa RTGS/CHIPS. Vikomo vya miamala na kampuni tanzu (kupitia Regulation W) huzuia kusambaa kwa hatari: miamala inayofunikwa na kampuni tanzu moja imewekewa kikomo cha 10% ya mtaji (20% kwa kampuni tanzu zote) na mikopo lazima iwe na dhamana.
- Maelezo ya Dhamana ya Ziada: Inapanua Sehemu za 23A/23B za Sheria ya Federal Reserve (zinazotumika tangu 1933) hadi derivatives na ukopeshaji wa dhamana na kampuni tanzu au washirika. Mikopo kwa kampuni hizo lazima iwekewe dhamana ya ziada kuanzia 100% (dhamana za serikali) hadi 130% (hisa na mali nyingine). Hii hulinda dhidi ya uhamishaji wa “mlango wa nyuma” wa mikopo dhaifu.
- Athari Pana Zaidi: Iliimarisha uthabiti wa kifedha lakini iliongeza gharama za uzingatiaji wa sheria na kanuni kwa benki ndogo; wakosoaji wanabainisha kuwa haikuzuia kikamilifu mikimbilio ya benki za kikanda ya mwaka 2023 (k.m., SVB), jambo lililosababisha mapitio ya usimamizi, kanuni za ukwasi na upangaji wa utatuzi wa benki zinazoyumba.
Regulation W (12 CFR Part 223, inayotekeleza Federal Reserve Act Sehemu ya 23A/23B):
- Maelezo: Hupunguza upanuzi wa mikopo kwa taasisi shirika (k.m., kikomo cha kiasi cha 10%, jumla ya 20%) na huhitaji dhamana kwa mikopo (k.m., 100% kwa wajibu, 130% kwa hisa). Kuna misamaha kwa miamala ya hatari ndogo lakini kwa masharti ya kawaida ya kibiashara kati ya pande huru.
- Jukumu katika Ukubalifu: Huhakikisha uhamishaji kati ya benki haudhoofishwi na matumizi mabaya ya washirika; ukiukaji huleta adhabu, na hivyo kulinda uadilifu wa mtandao.
Sheria Nyingine za Msingi:
- Sheria ya Federal Reserve (1913): Kifungu cha 16 kinahitaji dhamana ya ziada kwa utoaji wa noti za Federal Reserve; Vifungu vya 10B na 13 vinasimamia mikopo ya mapema yenye dhamana ya ziada kwa benki.
- Sheria ya Uboreshaji wa FDIC (1991): Viwango vya Hatua za Haraka za Marekebisho (Prompt Corrective Action – PCA) hulazimisha uingiliaji kati pindi mtaji unaposhuka hadi asilimia 2, na hivyo kuzuia benki dhaifu kupanua uhamisho wa fedha kupita uwezo wake.
- Vyenzo vya Ulaya: Kanuni ya Mahitaji ya Mtaji (CRR) hutekeleza Basel III; Maagizo ya Ukamilifu wa Malipo (Settlement Finality Directive, 98/26/EC) hulinda ukamilifu wa malipo katika mifumo iliyoteuliwa kama vile T2.
8.3. Jinsi Sheria na Mbinu Zinavyoingiliana Kuhakikisha Kukubalika Licha ya Uungwaji Mkono Dhaifu
- Kinga za Ngazi Mbalimbali: Kanuni za mtaji na ukwasi hupunguza kiwango ambacho benki inaweza kutegemea mali dhaifu; mifumo ya malipo hukamilisha usuluhishi kwa fedha za benki kuu au dhidi ya dhamana; na benki kuu husimama nyuma ya mfumo kama mkopeshaji wa mwisho.
- Utekelezaji na Adhabu: Kutozingatia sheria na kanuni husababisha adhabu za kifedha za kiraia, vikwazo au kupoteza ufikiaji wa mifumo ya malipo.
- Mafunzo ya Mgogoro: Katika msukosuko wa benki wa mwaka 2023, Mpango wa Fed wa Ufadhili wa Muda kwa Benki (BTFP) ulikubali thamani halisi ya 1:1 kwa dhamana zinazoshikiliwa hadi ukomavu, bila kupunguzwa kwa thamani (haircuts): ikionyesha unyumbufu wa sheria kupitia mamlaka ya dharura.
- Changamoto na Mageuzi: Kupitishwa kwa ISO 20022 (Fedwire Funds Service tangu Julai 2025, malipo ya kuvuka mipaka kupitia Swift tangu Novemba 2025) kunaboresha ubora wa data, lakini hatari za kijiografia na kisiasa (kwa mfano, kutengwa kwenye SWIFT) zinaonyesha udhaifu uliopo.
Mfumo huu unaufanya mfumo mzima kuwa imara: mkopo unaoundwa “kutoka hewani” unakubalika si kwa imani peke yake, bali kupitia ukali wa kisheria na usahihi wa kimbinu.
Kuelewa Vikwazo vya Uhamishaji wa Sarafu
Katika ulimwengu wa miamala ya kifedha yenye thamani kubwa, mifumo mbalimbali ipo ili kuwezesha uhamishaji laini wa fedha kati ya benki na taasisi. Kila mfumo hufanya kazi kwa kanuni, vikomo na ugumu wake, ukiwa umebuniwa kushughulikia aina tofauti za miamala: kuanzia malipo ya ndani ya nchi yenye kasi kubwa hadi uhamishaji wa kuvuka mipaka unaohitaji ukaguzi mkali wa uzingatiaji wa sheria na kanuni. Katika makala haya, tunachunguza jinsi uhamishaji wa fedha kwa kiwango kikubwa unavyosimamiwa katika mifumo minne mikuu: RTGS, SWIFT, SEPA na RTP.
RTGS: Uhamishaji wa Kasi ya Juu Usio na Mipaka
Mifumo ya Malipo ya Papo kwa Papo kwa Jumla (Real-Time Gross Settlement, RTGS) imeundwa mahsusi kwa uhamisho wa thamani kubwa, bila kikomo rasmi cha juu cha kiasi kinachoweza kuhamishwa. Mfumo huu hutumika duniani kote, mara nyingi ukisimamiwa na benki kuu kama Federal Reserve nchini Marekani (Fedwire) au Bank of England (CHAPS).
RTGS hufanya kazi kwa wakati halisi, kumaanisha miamala hulipwa kikamilifu mmoja mmoja kadri inavyotokea, na hakuna malipo yanayokusanywa pamoja kwa makundi. Asili ya “jumla” (gross) inamaanisha kila muamala hulipwa wenyewe, bila kupunguzwa dhidi ya malipo mengine. Hili huhakikisha fedha huhamishwa mara moja, na muamala unapokamilika, ni wa mwisho na hauwezi kubatilishwa.
Kutokana na mkazo wake kwenye wakati halisi na thamani kubwa, RTGS inafaa kwa miamala inayohusisha mabilioni ya dola au euro. Uhamishaji mkubwa kati ya benki, malipo ya mashirika au miamala ya dhamana mara nyingi hutegemea RTGS kwa sababu ya kasi na uhakika inaotoa.
SWIFT: Mipaka ya Kiutendaji Inayowekwa na Benki
Mtandao wa SWIFT (Society for Worldwide Interbank Financial Telecommunication) ni uti wa mgongo wa mawasiliano ya benki za kimataifa, unaowezesha malipo ya kuvuka mipaka kati ya taasisi za kifedha. Ingawa SWIFT yenyewe haiwekei kikomo maalum cha miamala, vikwazo vya kiutendaji mara nyingi hujitokeza, hasa kwa uhamisho mkubwa.
Kwa miamala mikubwa sana, benki hutumia ukaguzi wa ziada kwa sababu ya hatari, uzingatiaji wa sheria na kanuni, na usimamizi wa ukwasi. Benki zinaweza kuweka ukomo kwa miamala hiyo au kuhitaji muda wa ziada kwa idhini, hususan kwa malipo ya kimataifa yanayohusisha benki kadhaa za kati, jambo linaloweza kuongeza utata wa mchakato.
Hitaji la ukaguzi mwingi ili kuzuia utakatishaji wa fedha, kuhakikisha uzingatiaji wa kanuni za udhibiti na kupunguza hatari ya mikopo linaweza kufanya uhamisho mkubwa sana kuwa mgumu zaidi kupitia minyororo ya benki wakilishi. Vikwazo hivi vya kiutendaji vinawekwa na taasisi binafsi za kifedha, si na SWIFT yenyewe.
SEPA: Mipaka Tofauti, Hasa kwa Uhamisho wa Papo Hapo
Eneo Moja la Malipo ya Euro (SEPA) hurahisisha malipo yanayotumia euro katika zaidi ya nchi 36 barani Ulaya. SEPA hufanya kazi kupitia aina kuu mbili za miamala: Uhamisho wa Mkopo wa SEPA (SCT) na Uhamisho wa Papo Hapo wa Mkopo wa SEPA (SCT Inst).
- Uhamishaji wa Mkopo wa SEPA (SEPA Credit Transfer, SCT): Kwa kawaida hauna kikomo rasmi, kumaanisha kwamba malipo makubwa ya fedha za euro yanaweza kuhamishwa ndani ya nchi zinazoshiriki SEPA bila tatizo. Hata hivyo, benki mojamoja zinaweza kuweka mipaka yake kulingana na sera zake za ndani.
- Uhamisho wa Papo Hapo wa SEPA (SCT Inst): Awali kiwango cha juu kilikuwa €15,000, kisha €100,000; tangu Oktoba 2025 mpango huu hauna kiwango cha juu kabisa. Taasisi za kifedha zinaweza kuweka mipaka yake yenyewe, na walipaji wanaweza kuweka mipaka yao binafsi chini ya Kanuni ya Malipo ya Papo Hapo.
SEPA hutumika sana kwa malipo ya kuvuka mipaka ndani ya Ulaya, na SCT Inst imekuwa kiwango cha kawaida cha uhamishaji wa euro kwa wakati halisi.
RTP: Viwango vya Juu Marekani na Ulaya
Mifumo ya Malipo kwa Wakati Halisi (Real-Time Payments, RTP) imekuwa maarufu zaidi kwa uwezo wake wa kuhamisha fedha papo hapo, ikiwapa watumiaji upatikanaji wa haraka wa fedha zilizohamishwa. Mifumo hii sasa inafanya kazi nchini Marekani na sehemu za Ulaya, lakini ina viwango mahususi vya juu vya uhamisho.
- RTP ya Marekani: Mtandao wa RTP wa Marekani, unaoendeshwa na The Clearing House, huruhusu ukamilishaji wa papo hapo wa malipo kwa kikomo cha juu cha uhamisho cha USD milioni 10 kwa kila muamala tangu Februari 2025. Mfumo huu hutumika kwa kawaida katika malipo kati ya biashara na biashara (B2B), mishahara, na miamala ya watumiaji, ingawa kikomo kinaweza kutofautiana kulingana na sera za ndani za benki shiriki.
- Mifumo ya RTP ya Ulaya: Barani Ulaya, mazingira ya malipo ya papo hapo yanajumuisha huduma kama SEPA Instant Credit Transfer (kama ilivyojadiliwa hapo juu), ambayo haiwekei tena kikomo cha juu kwa mpango mzima. Kando na SEPA Inst, nchi mmoja mmoja kama Uingereza (yenye mfumo wake wa Faster Payments) pia zina mifumo ya RTP, ingawa zinaweza kuweka vikomo vyake: kwa kawaida kuanzia £250,000 hadi £1 milioni kwa malipo ya haraka.
Unyumbufu dhidi ya Vikwazo vya Kiutendaji
Ingawa mifumo ya RTGS imeundwa kuhamisha mabilioni bila kikomo rasmi cha juu, malipo ya benki mwakilishi na SEPA hukumbwa na vikwazo vya kiutendaji kwa kiasi kikubwa sana. Mara nyingi hii hutokana na mahitaji ya uzingatiaji wa sheria na kanuni, ukwasi na usimamizi wa hatari badala ya mapungufu yoyote ya kimfumo. Wakati huo huo, mifumo ya malipo ya papo hapo (RTP) nchini Marekani na Ulaya hutoa uwezo wa malipo kwa wakati halisi wenye viwango vya juu kiasi lakini vilivyobainishwa wazi, kama vile dola milioni 10 kwa RTP na FedNow nchini Marekani.
Kila mfumo wa malipo unahudumia mahitaji tofauti; RTGS ni bora katika miamala ya thamani kubwa ya wakati halisi, huku SWIFT na SEPA zikisawazisha uhamisho wa kiwango kikubwa na masuala ya udhibiti na ukwasi. Kuelewa mipaka halisi ya mifumo hii ni muhimu kwa taasisi na biashara zinazofanya miamala ya kifedha ya kiwango kikubwa.
IPIDs Vitambulisho vya Kimataifa vya Malipo
Kuna mifumo na vitambulisho kadhaa vinavyotumika kutambua malipo ya kimataifa, kuhakikisha uwazi, ufuatiliaji na uzingatiaji wa sheria na kanuni katika miamala ya kuvuka mipaka. Hapa chini ni vitambulisho muhimu vinavyotumika katika malipo ya kimataifa:
1. Kitambulisho cha Kipekee cha Muamala kutoka Mwanzo hadi Mwisho (UETR) – SWIFT gpi
- Hutumika katika malipo ya SWIFT gpi (Global Payments Innovation).
- Rejeo la kipekee la kimataifa lenye herufi 36 linalofuatilia malipo kwa wakati halisi.
- Huwezesha benki na biashara kufuatilia hali ya malipo ya kimataifa kupitia taasisi nyingi za kifedha.
2. Rejea ya Ujumbe wa SWIFT (SWIFT MT/MX)
- Kila ujumbe wa malipo wa Swift (pacs.008, pacs.009, ambao hapo awali ulikuwa MT 103 na MT 202) hubeba rejea ya kipekee ya mtumaji.
- Hii husaidia benki na wadhibiti kufuatilia malipo kote katika mtandao wa SWIFT.
3. IBAN (International Bank Account Number)
- Muundo sanifu wa akaunti ya benki unaotumika katika nchi nyingi, hasa katika miamala ya SEPA (Single Euro Payments Area).
- Huhakikisha usahihi katika malipo ya kuvuka mipaka.
4. Msimbo wa BIC/SWIFT (Bank Identifier Code)
- Hutambulisha benki mahususi katika miamala ya kimataifa.
- Hutumika kuelekeza malipo ipasavyo kati ya taasisi za kifedha.
5. Kitambulisho cha Agizo la Malipo / Nambari ya Kumbukumbu ya Muamala
- Benki nyingi hutoa nambari ya kipekee ya kumbukumbu ya muamala (TRN) kwa kila malipo ya kimataifa.
- Hii huwasaidia wateja kufuatilia hali ya uhamisho wao.
6. Kitambulisho cha Ujumbe wa ISO 20022
- Katika mifumo ya malipo inayotumia ISO 20022, kama vile SEPA, FedNow na T2, kila muamala una Kitambulisho cha Ujumbe (Message Identification, MsgID) kwa ajili ya ufuatiliaji.
- Kuwa kiwango cha kisasa cha ujumbe wa malipo duniani kote.
7. Vitambulisho vya Malipo vya Benki Kuu
- Baadhi ya nchi hutoa vitambulisho maalum kwa ajili ya miamala ya kimataifa, kama vile:
- FedWire IMAD/OMAD nchini Marekani.
- CHAPS UID nchini Uingereza.
- Nambari za marejeo katika mifumo ya RTGS ya nchi mbalimbali.
8. Hash za Miamala ya Fedha za Kidijitali na Blockchain
- Kwa malipo ya kimataifa yanayofanywa kupitia sarafu fiche au sarafu thabiti, hashi ya muamala (TXID) hutumika kufuatilia uhamisho kwenye leja ya blockchain.
Je, Kuna Kitambulisho cha Malipo cha Kimataifa Kinachotumika kwa Wote?
Ingawa hakuna kitambulisho kimoja cha kimataifa cha malipo, UETR (SWIFT gpi) na vitambulisho vya ISO 20022 ndivyo vilivyo karibu zaidi na mfumo sanifu wa kimataifa wa ufuatiliaji.
Ni nini kinachoweza kuhamishwa kutoka Benki hadi Benki?
Mali za Benki:
- Fedha Taslimu na Mali Sawa na Fedha Taslimu: Hizi ni fedha zinazoweza kupatikana mara moja au karibu mara moja. Zinajumuisha fedha taslimu halisi, amana katika benki nyingine, na dhamana zinazobadilishwa kuwa fedha kwa urahisi kama hati fungani za Hazina (Treasury bills).
- Uwekezaji/Dhamana: Hizi ni zana za kifedha ambazo benki huwekeza ndani yake ili kupata mapato, kama vile hati fungani za serikali na za mashirika, hisa na dhamana nyinginezo.
- Mikopo na Maendeleo ya Fedha: Hizi ni fedha ambazo benki huwakopesha wateja wake, na huzalisha mapato ya riba. Zinaweza kujumuisha mikopo binafsi, rehani, mikopo ya kibiashara, salio la kadi za mkopo, na mikopo ya overdraft.
- Mali Zisizohamishika: Hizi ni mali halisi zinazomilikiwa na benki, kama vile majengo, ardhi, vifaa na samani.
- Mali Zisizoshikika: Hizi ni pamoja na mali zisizo za kimwili kama programu za kompyuta, hataza, alama za biashara na thamani ya jina la biashara (goodwill).
- Mali Nyingine: Hizi zinaweza kujumuisha riba iliyopatikana inayopokelewa, mali za kodi iliyoahirishwa, na vyombo vya kifedha vya viasili (derivatives), miongoni mwa vingine.
Madeni ya Benki:
- Amana: Hizi ni fedha ambazo watu binafsi na biashara huziweka benki. Zinajumuisha akaunti za hundi, akaunti za akiba na amana za muda maalum. Ni madeni kwa sababu benki ina wajibu wa kurudisha fedha hizi kwa wawekaji amana pindi wanapozihitaji au katika tarehe maalum ya ukomavu.
- Fedha Zilizokopwa: Hizi ni fedha ambazo benki hukopa kutoka kwa taasisi nyingine za kifedha, benki kuu, au kupitia utoaji wa dhamana za madeni.
- Dhamana za Madeni: Hizi ni hati fungani au aina nyingine za madeni zinazotolewa na benki ili kukusanya fedha. Benki ina wajibu wa kurejesha mtaji na riba kwa wamiliki wa hati fungani.
- Madeni Mengine: Haya yanajumuisha vipengele kama gharama zilizotokana lakini hazijalipwa, akaunti zinazolipwa, madeni ya kodi yaliyoahirishwa, makadirio ya hasara za mikopo, na vyombo vya kifedha vya viingilio.
- Madeni Duni (Subordinated Liabilities): Haya ni madeni yatakayolipwa tu baada ya madeni mengine yote iwapo benki itafilisika.
Mtaji wa Hisa wa Benki:
- Hisa za Kawaida: Huu ni mtaji wa umiliki unaoshikiliwa na wamiliki wa benki. Wana haki ya kupiga kura na wanaweza kupokea gawio.
- Hisa za Upendeleo: Aina hii ya hisa ina madai ya juu zaidi juu ya mapato na mali kuliko hisa za kawaida, lakini kwa kawaida haiambatani na haki za kupiga kura.
- Mapato Yaliyobaki: Haya ni mapato halisi ambayo benki imejilimbikizia kwa miaka mingi na kuamua kuyawekeza upya katika biashara badala ya kuyagawa kama gawio.
- Hisa za Hazina (Treasury Stock): Hizi ni hisa za benki yenyewe ambazo imezinunua tena kutoka sokoni.
- Mapato Mengine Jumuishi: Faida na hasara ambazo bado hazijatambuliwa katika faida au hasara, kama vile tathmini upya ya uwekezaji fulani na vyombo vya kujikinga na hatari.
- Maslahi Yasiyodhibiti (maslahi ya wachache): Hii ni sehemu ya mali halisi ya kampuni tanzu inayotokana na maslahi ya umiliki yasiyomilikiwa, moja kwa moja au kupitia kampuni tanzu, na kampuni mama.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.