Malipo na Uhamishaji
Malipo ya CBDC
Mradi wa mBridge: Kuleta Mapinduzi katika Malipo ya Kuvuka Mipaka kwa Teknolojia ya CBDC Nyingi
Muhtasari
Mradi wa mBridge ulizinduliwa na Kituo cha Ubunifu cha BIS Hong Kong kwa kushirikiana na benki kuu kadhaa, kwa lengo la kubadilisha mazingira ya malipo ya kuvuka mipaka kupitia matumizi ya sarafu za kidijitali za benki kuu (CBDC). Mradi huu unalenga kushughulikia kasoro za muda mrefu katika mifumo ya sasa ya malipo ya kimataifa, kama vile gharama kubwa, kasi ndogo ya miamala, na ugumu wa kiutendaji.
Benki Kuu Waanzilishi na Shiriki
mBridge ilianzishwa kupitia juhudi za pamoja za benki kuu za Thailand, Hong Kong, China, na Falme za Kiarabu. Benki Kuu ya Saudia ilikuwa mshiriki kamili mwezi Juni 2024. Mradi ulifikia hatua ya bidhaa yenye kiwango cha chini kinachotosha kufanya kazi (MVP) katikati ya mwaka 2024; mwezi Oktoba 2024 BIS ilijiondoa na kukabidhi jukwaa kwa benki kuu shiriki. Mwezi Septemba 2026 Benki Kuu ya Saudia ilimaliza ushiriki wake baada ya kukamilisha majaribio yake.
Mradi huu pia umevutia kundi kubwa la benki kuu na mashirika ya kimataifa yanayofuatilia, ikiwemo Shirika la Fedha la Kimataifa (IMF) na Benki ya Dunia. Waangalizi wamejumuisha:
- Benki ya Uwekezaji wa Miundombinu ya Asia
- Bangko Sentral ng Pilipinas (Ufilipino)
- Benki ya Indonesia
- Benki ya Ufaransa
- Benki ya Israeli
- Benki ya Italia
- Benki ya Korea
- Benki Kuu ya Bahrain
- Benki Kuu ya Chile
- Benki Kuu ya Ulaya
- Kituo cha Ubunifu cha New York cha Benki ya Hifadhi ya Shirikisho ya New York
- Benki Kuu ya Saudi Arabia
- n.k.
Msingi wa Kiteknolojia
Msingi wa kiteknolojia wa mBridge ni mBridge Ledger, jukwaa maalumu la blockchain lililobuniwa kuwezesha malipo ya papo kwa papo ya kimataifa kati ya pande mbili moja kwa moja pamoja na miamala ya kubadilisha fedha za kigeni. Jukwaa hili huruhusu benki kuu zinazoshiriki kutoa na kubadilishana CBDC moja kwa moja, hivyo kupunguza utegemezi wa mitandao ya jadi ya huduma za benki mwakilishi, ambayo kwa kawaida hukumbwa na ucheleweshaji na gharama kubwa.
mBridge Ledger imeundwa kwa kuzingatia unyumbufu wa moduli na uwezo wa kupanuka, ikiwezesha uunganishaji laini na mifumo ya malipo ya ndani iliyopo na kuruhusu maboresho ya baadaye. Mbinu hii inahakikisha kwamba jukwaa linabaki na uwezo wa kukabiliana na mazingira ya kiteknolojia na kisheria yanayobadilika.
Majaribio na Matokeo
Mwaka 2022, mBridge ilifanya majaribio kwa miamala ya thamani halisi miongoni mwa benki 20 za kibiashara kutoka mamlaka nne za waanzilishi: malipo na miamala ya fedha za kigeni 164 yenye thamani ya zaidi ya USD milioni 22, yaliyokamilishwa ndani ya sekunde chache. BIS ilihitimisha kwamba jukwaa la CBDC nyingi linaweza kuboresha kwa kiasi kikubwa ufanisi, kasi na uwazi wa malipo ya kuvuka mipaka.
Mwelekeo wa Baadaye
Baada ya kufikia hatua ya MVP, ramani ya utekelezaji iliyowekwa na washiriki inajumuisha:
- Ushirikiano wa Kiotomatiki: Kuboresha uunganishaji wa jukwaa na mifumo ya malipo ya ndani ili kuhakikisha mtiririko mzuri wa miamala.
- Usimamizi wa Ukwasi: Kuanzisha zana za kupanga foleni ya miamala na kusimamia vipaumbele ili kuboresha ukwasi.
- Faragha na Usimamizi wa Data: Kuendeleza mifumo imara ya faragha ya data na uzingatiaji wa kanuni.
- Kupanua Ushiriki: Kuzialika nchi na washiriki zaidi wa sekta binafsi kujiunga na jukwaa na kuchunguza matumizi mapya
Kwa ufupi
Mradi wa mBridge ni jitihada ya waanzilishi ya kufikiria upya mustakabali wa malipo ya kuvuka mipaka kwa kutumia CBDC na teknolojia ya blockchain. Kwa kukuza ushirikiano zaidi kati ya benki kuu na kutumia ufumbuzi wa hali ya juu wa kiteknolojia, mBridge unalenga kujenga mfumo wa malipo ya kimataifa wenye ufanisi zaidi, gharama nafuu na uwazi zaidi. Tangu BIS ilipojiondoa, uendelezaji wake upo mikononi mwa benki kuu zinazoshiriki.
Mradi Icebreaker
Ushirikiano kati ya Bank for International Settlements (BIS) na benki kuu za Israel, Norway na Sweden. Mradi huu, uliochunguza manufaa na changamoto za kutumia sarafu za kidijitali za benki kuu za rejareja (CBDC) katika malipo ya kimataifa, ulikamilika mwaka 2023.
Mradi huu ulijaribu uwezekano wa kiufundi wa kufanya miamala ya kuvuka mipaka na ya fedha tofauti kati ya mifumo mbalimbali ya majaribio ya CBDC za rejareja. Ulitumia mfano wa kitovu na matawi (hub-and-spoke), ukigawa muamala wa kuvuka mipaka katika malipo mawili ya ndani, yanayowezeshwa na mtoa huduma wa fedha za kigeni anayefanya kazi katika mifumo yote miwili ya ndani. Mbinu hii inamaanisha kwamba CBDC za rejareja hazihitaji kamwe kutoka nje ya mifumo yake yenyewe.
Mfumo wa Project Icebreaker huruhusu watoa huduma wengi wa fedha za kigeni kuwasilisha bei kwenye kitovu cha mfumo, ambacho kisha huchagua kiotomatiki chaguo la gharama nafuu zaidi kwa mtumiaji wa mwisho. Mpangilio huu wa ushindani hupunguza hatari ya ukosefu wa ukwasi katika jozi ya sarafu inayohitajika, jambo linaloweza kusababisha ada za juu au ucheleweshaji wa miamala. Mfumo wa kitovu na matawi (hub-and-spoke) pia hupunguza hatari ya usuluhishi na hatari ya mhusika mwenza kwa kutumia malipo yaliyoratibiwa kwa fedha za benki kuu, na hukamilisha miamala ya kuvuka mipaka ndani ya sekunde.
Mradi huu unatoa mfano kwa nchi zinazozingatia kuendeleza CBDC ya ndani na kuipanua hadi miamala ya kuvuka mipaka. Pia unazipa benki kuu uelewa wa kina zaidi wa teknolojia na chaguo za kiufundi na kisera zinazopatikana kwa kutekeleza CBDC za rejareja. Mradi unasisitiza uwezo wa kupanuka, mwingiliano na urahisi, ukihitaji masharti madogo ya kiufundi ili kuunganisha mifumo ya ndani inayoendeshwa kwa teknolojia tofauti.
E-CNY: Malengo Makuu, Kanuni Elekezi, na Masuala ya Ujumuishi
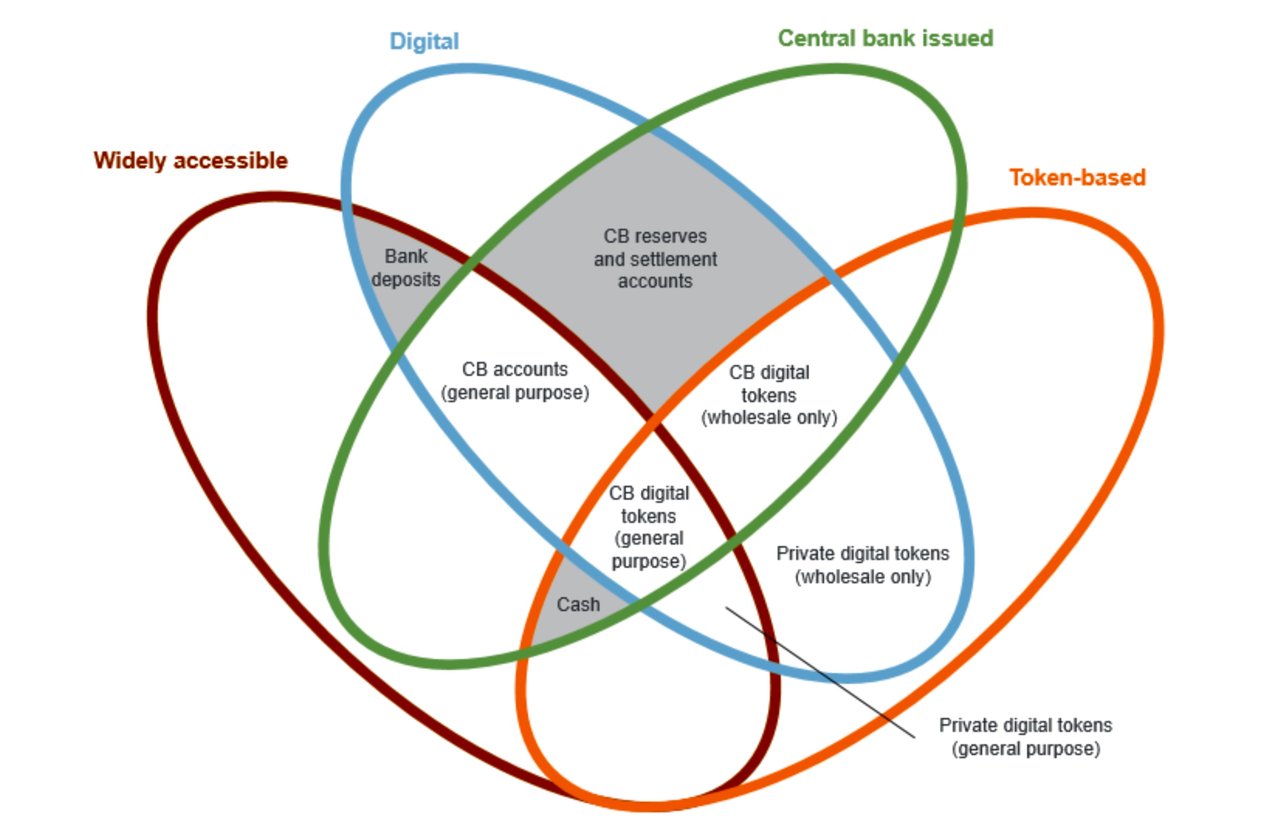
e-CNY, inayojulikana pia kama yuan ya kidijitali, ni uwakilishi wa kidijitali wa sarafu halali ya China, Yuan. Tofauti na mali za kifedha kama hisa au dhamana za madeni, e-CNY iliundwa kuwa dai la moja kwa moja dhidi ya benki kuu lenye hadhi ya sarafu halali ya malipo. Ikumbukwe kuwa e-CNY si sarafu fiche inayotegemea blockchain, jambo linaloitofautisha na sarafu nyingine za kidijitali kama Bitcoin au Ethereum.
Mabadiliko kuanzia 1 Januari 2026: Salio la e-CNY linalohifadhiwa katika pochi za benki za biashara zilizoidhinishwa linahesabiwa kama madeni ya amana za benki. Linazaa riba chini ya kanuni zilizopo za viwango vya amana, linalindwa na bima ya amana na linahesabiwa katika msingi wa mahitaji ya akiba; taasisi za malipo zisizo za kibenki lazima ziweke akiba ya 100% dhidi ya e-CNY zinazozisimamia. Hadi mwisho wa Novemba 2025, e-CNY ilikuwa imerekodi miamala bilioni 3.48 yenye thamani ya jumla ya CNY trilioni 16.7, kwa kiasi kikubwa ndani ya China.
Maelezo ya malengo na muundo yaliyo hapa chini yanafuata waraka mweupe wa PBoC wa mwaka 2021 na yanaonyesha muundo asili unaofanana na fedha taslimu.
I. Malengo Makuu na Dira ya e-CNY
Uendelezaji wa mfumo wa e-CNY wa China unalenga kuunda toleo la kidijitali la renminbi linalokidhi mahitaji ya umma ya fedha taslimu katika zama za uchumi wa kidijitali. Mfumo huu utaunga mkono uendelezaji wa miundombinu ya malipo ya rejareja na kuboresha ufanisi wa mfumo wa malipo sambamba na maendeleo ya uchumi wa kidijitali nchini China.
1. Kuboresha Ufanisi wa Mfumo wa Malipo wa Benki Kuu
Ubunifu wa kiteknolojia, hasa katika uchumi wa kidijitali, ndio kichocheo kikuu cha maendeleo ya kiuchumi. Miundombinu salama zaidi na jumuishi ya malipo ya rejareja, kama huduma za umma zinazotolewa na benki kuu, inahitajika. Kama miundombinu muhimu ya kifedha, mfumo wa e-CNY utatimiza zaidi mahitaji mbalimbali ya malipo ya umma kwa jumla na kuboresha ufanisi wa miundombinu ya kifedha. Zaidi ya hayo, kwa kuwa miamala ya e-CNY hukamilishwa papo hapo malipo yanapofanyika, wafanyabiashara na wahusika wengine wanaweza kuboresha mtiririko wao wa fedha taslimu huku wakifurahia huduma za malipo zilizo rahisi zaidi.
2. Kutoa Mfumo Mbadala wa Akiba kwa Mfumo wa Rejareja
Kampuni kubwa za teknolojia zimekuwa miundombinu muhimu ya malipo ya rejareja, na hitilafu yoyote inaweza kuathiri kwa kiasi kikubwa utendaji wa mfumo wa malipo na uwezekano wa kuleta hatari za kimfumo. e-CNY, kwa kuwa ni dai la moja kwa moja dhidi ya benki kuu likiungwa mkono na mkopo wa dola huru na hadhi ya zabuni halali, inaweza kutoa hifadhi ya kuaminika kwa mfumo wa rejareja unaoungwa mkono na amana za benki za biashara. Inatoa bidhaa mbalimbali za malipo, ikiboresha ufanisi na usalama wa malipo.
3. Kuhakikisha Fursa Sawa na Ujumuishaji wa Kifedha
Teknolojia ya kidijitali na malipo ya kielektroniki yanapoendelea kukua, matumizi ya fedha taslimu katika malipo ya rejareja yamekuwa yakipungua. Hata hivyo, ni jukumu la benki kuu kuhakikisha umma unapata fedha taslimu moja kwa moja na kudumisha uthabiti wa kipimo cha thamani katika enzi ya uchumi wa kidijitali kwa kuweka fedha taslimu katika mfumo wa kidijitali. Mfumo wa e-CNY utaimarisha upatikanaji wa huduma za kifedha, kwa kutoa fedha halali za kisheria kwa idadi kubwa ya watu katika mazingira mbalimbali.
4. Kuunga Mkono Mipango ya Kimataifa na Kuimarisha Malipo ya Kuvuka Mipaka
Malipo ya kuvuka mipaka yanahusisha masuala mbalimbali yenye mjadala kama vile mamlaka ya kifedha ya taifa, sera za fedha za kigeni, na masharti ya udhibiti. Ingawa kitaalamu e-CNY iko tayari kutumika kuvuka mipaka, kwa sasa imeundwa hasa kwa ajili ya malipo ya rejareja ya ndani ya nchi. Kuendelea mbele, Benki Kuu ya Watu wa China (PBoC) itaitikia kikamilifu mipango ya G20 na mashirika mengine ya kimataifa ili kuboresha malipo ya kuvuka mipaka na kuchunguza utumikaji wa CBDC katika mazingira ya kuvuka mipaka. PBoC itachunguza programu za majaribio za malipo ya kuvuka mipaka na kushirikiana na benki kuu na mamlaka za fedha husika ili kuweka mipango ya ubadilishaji na taratibu za ushirikiano wa udhibiti kuhusu sarafu ya kidijitali ya kisheria, ikizingatia kanuni za “kutokuleta usumbufu,” “kuzingatia sheria,” na “muunganiko.”
II. Kanuni Elekezi za Usanifu wa e-CNY na Usimamizi wa Data
1. Kanuni Elekezi
Kuzingatia Sheria na Kanuni
Muundo wa kitaasisi wa mfumo wa e-CNY unazingatia kikamilifu kanuni za usimamizi wa renminbi, kuzuia utakatishaji wa fedha haramu, kupambana na ufadhili wa ugaidi (AML/CFT), usimamizi wa fedha za kigeni, na ulinzi wa data na faragha. Uendeshaji wa e-CNY umejumuishwa ndani ya mfumo wa udhibiti.
Usalama na Urahisi
e-CNY ni chombo mseto cha malipo chenye thamani halisi, kinachofanana na akaunti kwa sehemu na pia chenye msingi wa akaunti, chenye hadhi ya zabuni halali ya kisheria na uhusiano wa akaunti usio wa karibu sana. Unyumbufu huu unawezesha malipo mbalimbali mtandaoni na nje ya mtandao, na hupunguza changamoto zinazotokana na uelewa mdogo wa teknolojia na ufikiaji mdogo wa mawasiliano ya simu. Mfumo wa uendeshaji wa e-CNY ni salama, rahisi kutumia, unaoweza kupanuliwa na unaoshughulikia miamala mingi kwa wakati mmoja, hivyo kuhakikisha mwendelezo wa biashara.
Uwazi na Ulinganifu
PBoC hutumia faida na utaalamu wa waendeshaji walioidhinishwa, ikikuza ushindani wa kiteknolojia na usasishaji kulingana na kanuni ya kwenda na wakati ili kuepuka mkusanyiko wa hatari kubwa za uendeshaji wa mfumo. Mfumo wa e-CNY unaunga mkono mwingiliano na mifumo ya jadi ya malipo ya kielektroniki, ukiunganisha pochi za kidijitali za waendeshaji tofauti na pochi za e-CNY na akaunti za benki, hivyo kuimarisha mwingiliano wa vyombo vya malipo.
2. Muundo wa E-CNY
Mfumo wa e-CNY hutumia muundo wa ngazi mbili ambapo PBoC inawajibika kwa utoaji, utupaji, miunganisho kati ya taasisi, na usimamizi wa mfumo ikolojia wa pochi. PBoC huchagua kwa tahadhari benki za biashara zenye mtaji mkubwa na nguvu za kiteknolojia kuwa waendeshaji walioidhinishwa wa kutoa huduma za ubadilishaji wa e-CNY. Benki nyingine za biashara na taasisi, chini ya usimamizi wa pamoja wa PBoC, kwa pamoja hutoa huduma za mzunguko wa e-CNY. Mfumo huu wa ngazi mbili hutumia rasilimali, vipaji na teknolojia za waendeshaji walioidhinishwa, na hukuza mfumo unaoendeshwa na soko unaochochea ubunifu na ushindani. Uzoefu wa umma wa kupata huduma za kifedha kupitia benki za biashara unatarajiwa kuongeza kukubalika kwa e-CNY miongoni mwa umma.
3. Usimamizi wa Data
Mfumo wa e-CNY unafuata kanuni ya "kutotambulika kwa miamala ya thamani ndogo na ufuatiliaji wa miamala ya thamani kubwa," ukitanguliza ulinzi wa taarifa binafsi na faragha. Unalenga kutoa huduma za malipo ya thamani ndogo bila kutambulisha mhusika, kwa kuzingatia sifa za hatari na mantiki ya uchakataji wa taarifa katika mifumo ya sasa ya malipo ya kielektroniki. Ili kuzuia matumizi mabaya ya e-CNY katika shughuli haramu kama ulaghai kwa njia ya simu, kamari ya mtandaoni, utakatishaji wa fedha na ukwepaji wa kodi, miamala lazima izingatie masharti ya AML/CFT. Mfumo wa e-CNY hukusanya taarifa chache za miamala kuliko mifumo ya jadi ya malipo ya kielektroniki, na hautoi taarifa kwa wahusika wengine au taasisi nyingine za serikali isipokuwa pale sheria inapoagiza.
III. Uhusiano kati ya e-CNY na Ujumuishi wa Kifedha
Pengo la kidijitali bado lipo katika huduma za malipo, hasa maeneo ya mbali yenye mtandao hafifu wa mawasiliano ya simu, hali inayopunguza uwezo wa baadhi ya watu kunufaika na teknolojia ya kidijitali ya kifedha. Kutojua kusoma na kuandika na kutoweza kutumia simu janja pia kunawazuia wasiojiweza kupata huduma za kifedha za kidijitali. Benki ndogo na za kati na taasisi ndogo za fedha zinazolenga biashara za ndani hukabiliwa na changamoto za mabadiliko ya kidijitali kutokana na uwezo mdogo wa kiteknolojia.
Ikitolewa na PBoC na kuhudumia hasa malipo ya rejareja ya ndani ya nchi, e-CNY ni huduma ya umma inayoimarisha ujumuishi wa kifedha.
1. Kupanua Upatikanaji wa Huduma za Malipo
Muundo wa uunganishaji huru wa akaunti unawawezesha watu wasiofikiwa na huduma za benki katika maeneo maskini na ya mbali kuomba pochi za kidijitali bila kufungua akaunti ya benki, hivyo kupanua wigo wa huduma za kifedha. Kipengele cha malipo bila mtandao cha e-CNY huwawezesha watu walio katika maeneo yenye mtandao hafifu kupata huduma za msingi za kifedha, na hivyo kuimarisha ujumuishi wa kifedha.
2. Kupunguza Gharama na Kuboresha Unafuu wa Bei
PBoC haitozi ada kwa waendeshaji walioidhinishwa wala watumiaji binafsi, na waendeshaji hawatozi watumiaji kwa huduma za ubadilishaji, hivyo kupunguza mzigo kwa uchumi halisi na kuboresha mazingira ya biashara.
3. Kuboresha Ufanisi wa Malipo
Miamala ya e-CNY hulipwa na kukamilishwa papo hapo wakati wa malipo, jambo linaloongeza ufanisi wa malipo kwa kiasi kikubwa na kuboresha ukwasi kwa biashara na wahusika husika. Uwezo wa kupangilia e-CNY kupitia mikataba janja (smart contracts) huwezesha malipo yenye masharti, malipo yenye dhamana na matumizi mengine changamano, na hivyo kukuza ujumuishaji wa kifedha na ubunifu.
4. Kuunga Mkono Ushindani wa Haki katika Soko la Malipo ya Rejareja
e-CNY hutoa uwanja sawa wa upatikanaji na miundombinu, na kukuza ubunifu na ushindani miongoni mwa watoa huduma mbalimbali za malipo. Kwa kuwa ni dai dhidi ya benki kuu, e-CNY huondoa vikwazo vya kitaasisi na vya majukwaa katika soko la malipo, hurahisisha malipo katika matumizi yote, hupanua upatikanaji wa huduma za malipo ya rejareja, na huboresha ustawi wa jamii.
Marejeo
Kikundi Kazi cha Utafiti na Uendelezaji wa E-CNY cha Benki Kuu ya Watu wa China (2021): “Maendeleo ya Utafiti na Uendelezaji wa E-CNY nchini China”.
Madai kuhusu e-CNY, yamehakikiwa
Mwaka 2025, machapisho ya mitandao ya kijamii na muhtasari wa habari vilisambaza takwimu za kuvutia kuhusu ufikiaji wa kimataifa wa renminbi ya kidijitali. Tumezihakiki dhidi ya vyanzo vya msingi – PBoC, BIS, SWIFT na IMF.
| Dai | Kinachoonyeshwa na kumbukumbu |
|---|---|
| “Tarehe 17 Machi 2025 PBoC ilitangaza kwamba mfumo wa e-CNY wa kuvuka mipaka umeunganishwa kikamilifu na nchi kumi za ASEAN na nchi sita za Mashariki ya Kati.” | Hakuna tangazo kama hilo linaloweza kupatikana kwenye tovuti ya PBoC wala kwenye mashirika makuu ya habari. Matumizi ya e-CNY ya kuvuka mipaka yamefanyiwa majaribio hasa kupitia mBridge (China, Hong Kong, Thailand, Falme za Kiarabu; Saudi Arabia kuanzia 2024 hadi 2026). |
| “Hii inahusisha asilimia 38 ya biashara ya dunia na inapita SWIFT.” | Si kipimo rasmi; ni, kwa kiwango cha juu, sehemu ya kinadharia ya uchumi uliotajwa. Sehemu ya renminbi katika malipo ya kimataifa kupitia SWIFT inabaki katika tarakimu moja ya chini (SWIFT RMB Tracker), na sehemu yake katika akiba ya kimataifa ni takriban 2% (IMF COFER). |
| “SWIFT huchukua siku 3–5, e-CNY sekunde 7; malipo kati ya Hong Kong na Abu Dhabi yalipunguza ada kwa 98%.” | Jaribio la majaribio la mBridge la mwaka 2022 lilikamilisha miamala 164 yenye thamani ya zaidi ya USD milioni 22 ndani ya sekunde chache (BIS). Asilimia 98 iliyotajwa haina chanzo kilichochapishwa. Swift yenyewe iliripoti mwaka 2018 kwamba karibu 50% ya malipo ya gpi yaliwekwa kwenye akaunti ndani ya dakika 30. |
| “Malipo ya ‘Nchi Mbili, Mbuga Mbili’ kati ya China na Indonesia yalikamilishwa kwa sekunde 8 – ufanisi mara 100 zaidi.” | Imeripotiwa na vyombo vya habari vya China pekee; “mara 100” si kipimo kilichofafanuliwa na hakuna data za miamala zilizochapishwa. |
| “Benki kuu 23 ziko katika majaribio; wafanyabiashara wa nishati wa Mashariki ya Kati wamepunguza gharama za ukamilishaji wa miamala kwa 75%.” | mBridge imekuwa na waangalizi wachache kadhaa, lakini waangalizi hawafanyi miamala. Hakuna chanzo kilichochapishwa cha takwimu ya asilimia 75. |
| “Malipo ya RMB na ASEAN yalizidi CNY trilioni 5.8 mwaka 2024; nchi sita za ASEAN zinashikilia akiba ya RMB; Thailand ilifanya biashara yake ya kwanza ya mafuta kwa RMB ya kidijitali.” | Kiasi cha CNY trilioni 5.8 hakiwezi kufuatiliwa hadi chapisho lolote la PBoC. Benki kuu kadhaa katika kanda hiyo, kama Bank Negara Malaysia, zinahifadhi akiba za RMB. Hakuna chanzo cha msingi kinachothibitisha biashara ya mafuta ya Thailand iliyosuluhishwa kwa e-CNY. |
| “Ujumuishaji na Beidou na mawasiliano ya kwantumu uliongeza ufanisi kwenye njia ya Aktiki kwa asilimia 400.” | Hakuna chanzo; takwimu hiyo inaonekana tu katika makala za pili. |
| “Asilimia 87 ya nchi za dunia hutumia mfumo huu; malipo ya kuvuka mipaka ya e-CNY yanazidi USD trilioni 1.2 katika nchi 200.” | Si kweli. Jumla ya miamala ya e-CNY ya CNY trilioni 16.7 hadi Novemba 2025 (PBoC) kwa karibu yote ni ya ndani ya nchi. Takwimu hizo zinaonekana kuchanganya e-CNY na CIPS, mfumo wa kawaida wa China wa kusafisha malipo ya RMB. |
e-CNY ni mradi mkubwa na wa dhati wa ndani ya nchi, na kuna majaribio ya kuvuka mipaka. Hata hivyo, madai ya kukubalika kote duniani hayaungwi mkono na data za msingi: dola ya Marekani na SWIFT bado vinatawala katika malipo ya kuvuka mipaka.
Mfumo wa Kisheria wa Marekani kwa Sarafu za Kidijitali: GENIUS Act, CLARITY Act na Marufuku ya CBDC
Hali ya mambo Oktoba 2026: Sheria ya GENIUS kuhusu sarafu thabiti za malipo imekuwa ikitumika tangu tarehe 18 Julai 2025. Sheria ya CLARITY kuhusu muundo wa soko ilipitishwa na Baraza la Wawakilishi tarehe 17 Julai 2025 (kura 294 dhidi ya 134) lakini ilikwama katika Seneti, ambapo kura ya kufunga mjadala ilishindikana kwa kura 49 dhidi ya 50 tarehe 15 Septemba 2026. Sheria ya Anti-CBDC Surveillance State ilipitishwa na Baraza la Wawakilishi siku hiyo hiyo (kura 219 dhidi ya 210) lakini haijaanza kutumika kama sheria; badala yake, marufuku dhidi ya Benki Kuu ya Marekani (Federal Reserve) kutoa sarafu ya kidijitali ya benki kuu hadi tarehe 31 Desemba 2030 ilianza kutumika kama sheria mnamo Julai 2026 kama sehemu ya Sheria ya 21st Century ROAD to Housing.
1. Sheria ya GENIUS (sheria)
- Sarafu thabiti za malipo lazima zisaidiwe kwa angalau uwiano wa 1:1 na akiba za ubora wa juu zinazoweza kubadilishwa kuwa fedha kwa urahisi: fedha taslimu, amana za benki, hati fungani za Hazina zenye ukomavu wa hadi siku 93, makubaliano ya ununuzi upya na mifuko ya serikali ya soko la fedha.
- Aina tatu za watoaji wanaoruhusiwa: kampuni tanzu za taasisi za amana zilizo na bima, watoaji wasio benki wanaostahili kiserikali (federal) wanaosimamiwa na OCC, na watoaji wanaostahili kijimbo wenye hadi USD bilioni 10 zilizo katika mzunguko.
- Utoaji wa taarifa kwa umma kila mwezi kuhusu akiba, uliokaguliwa na kampuni ya uhasibu ya umma iliyosajiliwa; wamiliki wana kipaumbele endapo mtoaji atafilisika.
- Watoaji wanahusika na Sheria ya Usiri wa Benki (Bank Secrecy Act) na hawaruhusiwi kulipa riba au mapato kwa wamiliki.
- Miaka mitatu baada ya kutungwa kwa sheria, watoa huduma za mali za kidijitali hawataruhusiwa tena kutoa stablecoin za malipo ambazo haziruhusiwi chini ya Sheria hiyo.
- Stablecoins za malipo si dhamana wala bidhaa chini ya sheria ya shirikisho.
2. Sheria ya CLARITY (muswada)
- Itagawanya mamlaka kati ya SEC na CFTC: CFTC kwa bidhaa za kidijitali zinazouzwa kwenye blockchain zilizokomaa, na SEC kwa utoaji wa awali na mikataba ya uwekezaji.
- Ingelinda uhifadhi wa mali binafsi na uhamishaji wa moja kwa moja kati ya watu.
- Si sheria: kupitishwa kwake katika Bunge la sasa la Marekani (Congress) kunahesabiwa kuwa hakuna uwezekano mkubwa.
3. Marufuku ya CBDC
- Amri ya Utendaji Na. 14178 ya tarehe 23 Januari 2025 inazuia mashirika ya serikali ya shirikisho kuanzisha au kukuza CBDC.
- Tangu Julai 2026, sheria inaizuia Federal Reserve kutoa CBDC hadi tarehe 31 Desemba 2030.
Ulinganisho na Umoja wa Ulaya
- MiCA imekuwa ikitumika kwa sarafu thabiti (stablecoins) tangu tarehe 30 Juni 2024: alama za fedha za kielektroniki lazima ziungwe mkono na akiba ambazo angalau 30% (60% kwa alama muhimu) zinashikiliwa kama amana katika taasisi za mikopo, na watoaji hawaruhusiwi kulipa riba. Sarafu thabiti za kialgoriti zisizo na mali za akiba hazina njia ya kupata idhini.
- Marekani hutegemea utoaji wa leseni wa shirikisho na wa majimbo kwa pamoja; EU hutegemea leseni moja yenye haki ya kuvuka mipaka (passporting).
- Ingawa Marekani inapiga marufuku CBDC ya Fed, ECB inaandaa euro ya kidijitali yenye ukomo wa umiliki na kinga za faragha; utoaji wake unahitaji kanuni ya EU iliyopendekezwa na Tume ya Ulaya mwezi Juni 2023.
Vyanzo: GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (Kanuni (EU) 2023/1114).