International Finance Bank
ni benki maalum ya uwekezaji inayohudumia utajiri binafsi, majukwaa ya mashirika na ufadhili wa kimkakati wa serikali huru. Kazi yake inalenga uundaji wa miundo ya mitaji, ufadhili wa muda mrefu, na uratibu wa kifedha wa kuvuka mipaka chini ya vikwazo vya kifedha na kijiografia vya wakati huu.
IFB inamilikiwa na IFB Holdings LLC, sehemu ya IFC Group, pamoja na menejimenti yake. Hakuna kundi la nje lenye maslahi maalum. Umakini wetu ni wako, kama mteja wa kitaasisi wa ndani au wa kigeni, na tunatimiza wajibu huo kupitia ubora wa hali ya juu na uzoefu wetu katika Usimamizi wa Mali na katika Huduma za Kibenki za Mashirika na Ushauri.
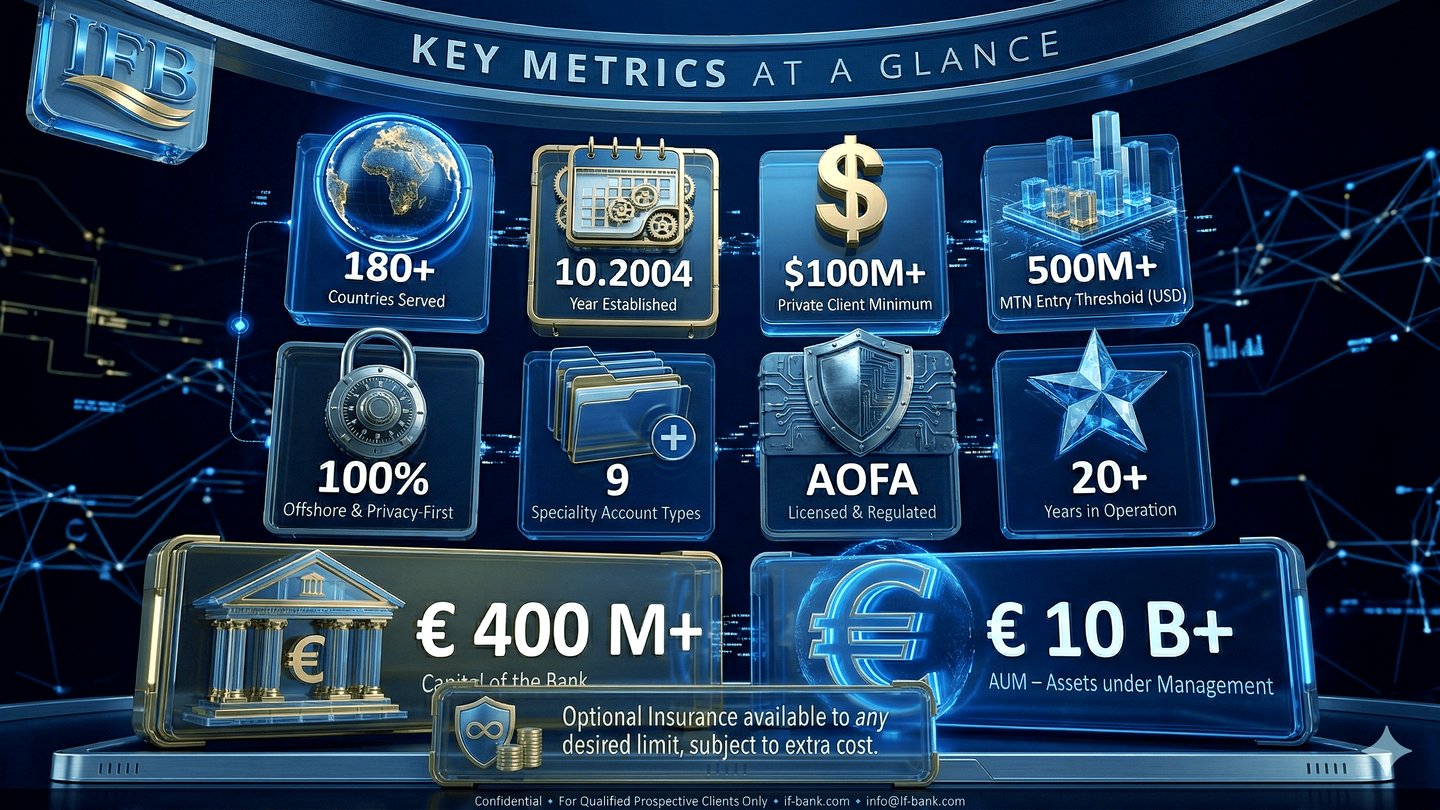
International Finance Bank LTD – Banque Financière Internationale LTD huhamisha, hukopesha, huwekeza na hulinda fedha kwa wateja duniani kote, kuanzia biashara kubwa hadi wenye akaunti binafsi. Pamoja na kampuni zake tanzu na washirika wake, inatoa jalada pana la bidhaa na huduma kwa watu binafsi na biashara, na kwa sasa inawahudumia wateja katika nchi 37.
Leseni yetu ya kibenki, Leseni A, leseni kamili ya huduma za benki za nje ya nchi, nambari L1149, ilitolewa tarehe 13 Oktoba 2004 na imeendelea kutumika bila kukatizwa tangu wakati huo. Mdhibiti wetu ni AOFA, Anjouan, Muungano wa Visiwa vya Komoro.
IFB ni kampuni tanzu ya IFB Holdings LLC na, kupitia hiyo, ya International Finance Corporation Group na International Finance Corporation LLC.
Kwa nini tunatofautiana
Fedha katika kiwango hiki mara chache huwa rahisi. Wamiliki wa biashara, wataalamu, mashirika ya kibinadamu, wawekezaji, serikali, benki na mameneja wa mifuko ya uwekezaji ya hedge na ya pensheni kila mmoja anahitaji suluhisho zilizojengwa kuzunguka mkakati wake mwenyewe. Hapa ndipo International Finance Bank huleta tofauti.
IFB hubuni suluhisho kwa watu binafsi wenye utajiri mkubwa, mashirika na taasisi. Kila mteja ana maono na malengo yake mahususi, kwa hivyo mapendekezo yetu hutayarishwa kulingana na mahitaji yake: yanakusaidia kujenga, kusimamia, kuhifadhi na kuhamisha utajiri wako. Mbinu hii inafaa hasa pale ambapo kunahusika uhandisi wa kifedha kwa mashirika na taasisi, au uhamishaji wa utajiri kati ya vizazi.
Kupitia taasisi zake zilizoingia mikataba, IFB huunda, hupangilia na hutoa vyombo vya kifedha. Vyombo hivi vinaweza kuuzwa na kununuliwa sokoni, vikibeba mtaji kwa ufanisi kuvuka mipaka, au kutumika kudhamini ufadhili wa mradi. Kwa madhumuni ya kimashirika, ya kibinadamu au ya binafsi pia tunabuni bidhaa kwa mahitaji maalum, iwe ni utoaji mpya wa hati fungani, hati ya amana, hisa au derivatives, ili upokee chombo bora kinachopatikana kulingana na kiwango cha hatari na faida unachoweka.
Huduma zetu za mashirika hukamilisha ofa yetu, na tunazichukulia kuwa ndizo zinazoitofautisha IFB katika tasnia. Kwa wamiliki wa biashara, tunaunganisha malengo ya kibiashara na ya kibinafsi: upangaji wa utajiri, tathmini ya thamani, upangaji wa mauzo na uhamishaji, na upangaji wa kodi kwa biashara ndani ya mipaka ya sheria. Kwa wataalamu waliofanikiwa, tunarahisisha mambo yao ya kifedha na kupendekeza mpango kamili wa utajiri, ambao unaweza kujumuisha chaguo za hisa, hisa zenye vikwazo na mikakati ya nafasi zilizokolea.
Kwa mashirika ya kibinadamu, tunatoa suluhisho kulingana na mahitaji ya miradi. Kwa wawekezaji, tunatoa mtazamo wa kisasa wa uwekezaji, wenye suluhisho zinazobadilika, fursa pana zaidi na teknolojia ya hali ya juu. Serikali zinazokabiliwa na athari za kifedha za matukio ya kimataifa kama COVID-19 zinaweza kuzikabili kwa uhandisi bunifu wa kifedha. Benki zinaweza kutumia huduma zetu za Bank2Bank na Bank4Bank. Mifuko ya hedge na ya pensheni inaweza kutegemea huduma maalum za mifuko zinazohusisha mchakato mzima wa uwekezaji, katika mikakati yote, mamlaka za usajili na miundo mbalimbali.
Iwe mahitaji au changamoto zako za kifedha ni zipi, International Finance Bank iko tayari kukupatia suluhisho la kimkakati lililobinafsishwa. Zungumza nasi ili kuona jinsi IFB inavyoweza kukusaidia kusonga mbele kwa uhakika.
Imejengwa kwa miongo miwili ya huduma za kibenki zinazovuka mipaka
Tangu mwaka 2004, IFB imewahudumia wateja ambao shughuli zao zinavuka mamlaka moja ya kisheria, sarafu moja au mfumo mmoja wa kibenki. Wakati wote, tumeijenga taasisi hii juu ya mwendelezo, nidhamu ya kidhibiti, uthabiti wa kiutendaji na huduma inayojengwa juu ya mahusiano.
Historia yetu ni ushahidi wa uthabiti, si pambo. Katika huduma za kibenki za kimataifa, uzoefu wa muda mrefu una umuhimu, kwa sababu unaonyesha kwamba taasisi inaweza kuendana na kanuni mpya, mahitaji mapya ya wateja na hali mpya za soko bila kupoteza mwelekeo wake wa kimkakati.
Kwa miaka mingi tumeboresha mfumo wetu wa uendeshaji ili kukidhi hali halisi ya huduma za kisasa za kibenki za kuvuka mipaka: viwango vya juu vya uzingatiaji wa sheria na kanuni, utekelezaji wa haraka zaidi, matarajio mapana ya huduma za kidijitali na miundo changamano zaidi ya wateja. Maendeleo yetu yamekuwa ya kuimarisha taasisi, yaani uboreshaji endelevu wa utawala, michakato na huduma, na si upanuzi kwa ajili ya upanuzi wenyewe.
Uzoefu huo sasa unaongoza jinsi tunavyowahudumia wateja binafsi, wajasiriamali, ofisi za familia na mashirika yanayofanya kazi kimataifa. Tunaendelea kuzingatia yale yenye umuhimu mkubwa zaidi: uaminifu wa kitaasisi, mchakato ulio wazi, upatikanaji wa huduma kwa lugha kadhaa, uandikishaji wa wateja wenye nidhamu na usimamizi wa moja kwa moja wa mahusiano.
Kwa IFB, historia ni uthibitisho wa wakati uliopo, si madai ya kimasoko ya kutazama nyuma. Inashuhudia uendelevu, busara na uangalizi wa dhamana, sifa ambazo zinaendelea kuwa muhimu katika huduma za kibenki za kuvuka mipaka.
Sisi ni nani
1. Benki za uwekezaji binafsi na za kuhifadhi utajiri
Ufafanuzi na mamlaka. Benki za uwekezaji na uhifadhi wa utajiri, ambazo IFB ni mfano wake, zipo ili kulinda, kukuza na kusimamia mali kubwa za watu binafsi wenye utajiri, ofisi za familia, wakfu na wawekezaji wa kitaasisi. Lengo lake ni ulinzi wa mali wa muda mrefu, uhifadhi wa mtaji, usimamizi wa jalada la uwekezaji wa busara na ushauri unaozingatia usiri.
Jinsi tunavyofanya kazi: muundo wa jumla wa akaunti ya pamoja. Uhamisho wa fedha taslimu na dhamana hupitia akaunti za nostro za pamoja za jumla, ambamo mali za kila mteja hutengwa ndani ya akaunti iliyojumuishwa inayoshikiliwa kwa benki mwakilishi au katika akaunti za malipo na ulipaji.
- Kwa uhamishaji wa fedha taslimu, taasisi hutoa kiasi hicho kutoka kwenye akaunti ndogo ya mteja mwenyewe ndani ya akaunti ya pamoja (omnibus), kisha hutuma uhamishaji kupitia mifumo ya malipo ya kawaida kama vile SWIFT au SEPA.
- Kwa uhamishaji wa dhamana, taasisi hulipa kupitia mifumo imara ya kusafisha na kulipa kama Euroclear au DTC, kwa msingi wa uwasilishaji dhidi ya malipo (DVP). Kila muamala hurekodiwa kivyake chini ya kitambulisho cha kipekee cha mteja, jambo linalotoa uwazi na kulinda mali hizo.
Kwa kuwa nafasi za kila mteja hurekodiwa kwa msingi wa jumla, mali hutenganishwa katika vitabu vya benki na ulinganishaji wa rekodi huwa sahihi kabisa. Utambuzi wazi wa mali za wateja huimarisha usimamizi wa hatari, hasa pale mhusika mwenza anaposhindwa kulipa au kuwa muflisi. Katika EU, mifumo kama MiFID II na EMIR inahitaji utoaji wa taarifa kwa kiwango cha mteja; IFB hutumia viwango vinavyolingana, ili kila harakati ya fedha taslimu na dhamana ifuatiliwe.
“Miundo ya akaunti za pamoja (omnibus) imetambuliwa waziwazi chini ya MiFID II, CASS, SEC Rule 15c3-3, CSDR, na mifumo sawa ya udhibiti duniani. Ndiyo mfumo wa kawaida wa uendeshaji katika uhifadhi wa kimataifa wa mali, huduma za prime brokerage na ukamilishaji wa miamala (clearing). Umiliki wa kinufaika hudumishwa kupitia vitabu na kumbukumbu za ndani badala ya uteuzi wa IBAN wa mtu mmoja mmoja, sambamba na miundombinu ya kimataifa ya malipo na matarajio ya udhibiti.”
Shughuli kuu na sifa bainifu
- Uhifadhi wa mtaji na usimamizi wa hatari. Lengo la kwanza ni kulinda uwezo wa kununua wa mtaji katika vizazi mbalimbali, kupitia mgao wa tahadhari wa mali katika portfolio zilizosawazishwa kwa umakini zinazojumuisha fedha taslimu, dhahabu, hati fungani, mali isiyohamishika ya hadhi ya juu, hisa katika mamlaka za kisheria zenye utulivu, na uwekezaji mbadala uliochaguliwa.
- Faragha na usiri. Benki hizi huzingatia Usiri wa Mteja kwa kiwango cha juu zaidi, hufanya kazi kwa utulivu, na mara nyingi hufanya hivyo katika mamlaka za kisheria ambazo mifumo yake ya kisheria hulinda kikamilifu umiliki na faragha.
- Ushauri wa kibinafsi. Ushauri huandaliwa kulingana na mahitaji ya mteja na mara nyingi hujumuisha upangaji wa mirathi, upunguzaji wa kodi kwa njia halali, huduma za uaminifu, uhawilishaji wa utajiri kati ya vizazi na usimamizi maalum wa ofisi ya familia.
- Uchaguzi wa mamlaka thabiti za kisheria. Kwa kawaida huanzishwa katika nchi zinazojulikana kwa kutoegemea upande wowote kisiasa, uthabiti wa sheria, mifumo ya kisheria iliyokomaa na uwazi wa udhibiti, kama vile Uswisi, Liechtenstein, Luxembourg au Singapore.
- Mfumo wa faida wa kihafidhina. Mapato hutokana hasa na ada za usimamizi, ushauri na uhifadhi wa mali, pamoja na malipo yanayotegemea thamani ya mali, si kutokana na biashara ya kubahatisha wala utoaji mikopo wa kihatarishi.
2. Benki za wateja binafsi
Ufafanuzi na majukumu. Benki binafsi hutoa huduma za kifedha zilizobinafsishwa na usimamizi wa utajiri kwa watu wenye utajiri mkubwa na wenye utajiri mkubwa kupindukia (HNWI na UHNWI). Zinafanana na benki za kulinda utajiri, lakini kwa kawaida hulenga ukuaji sambamba na ulinzi wa mali, na zinaweza kutoa wigo mpana zaidi, na wakati mwingine wenye hatari kubwa zaidi, wa bidhaa za usimamizi wa mali.
Shughuli kuu na sifa bainifu
- Usimamizi kamili wa utajiri. Upangaji wa kina wa masuala ya kifedha, ukusanyaji wa utajiri, usimamizi wa mali kwa hiari ya msimamizi, ushauri wa kodi na fursa za kisasa za uwekezaji.
- Mtazamo wenye uwiano kuhusu hatari. Uhifadhi wa mali bado ni muhimu, lakini utayari mkubwa zaidi wa kuchukua hatari kwa ajili ya ukuaji wa mtaji unawatofautisha na taasisi zinazolenga uhifadhi wa utajiri pekee.
- Usimamizi wa uhusiano binafsi. Mhudumu wa benki binafsi aliyeteuliwa huwajibika kwa mkoba wa uwekezaji wa kila mteja.
3. Benki za uwekezaji (fedha za mashirika)
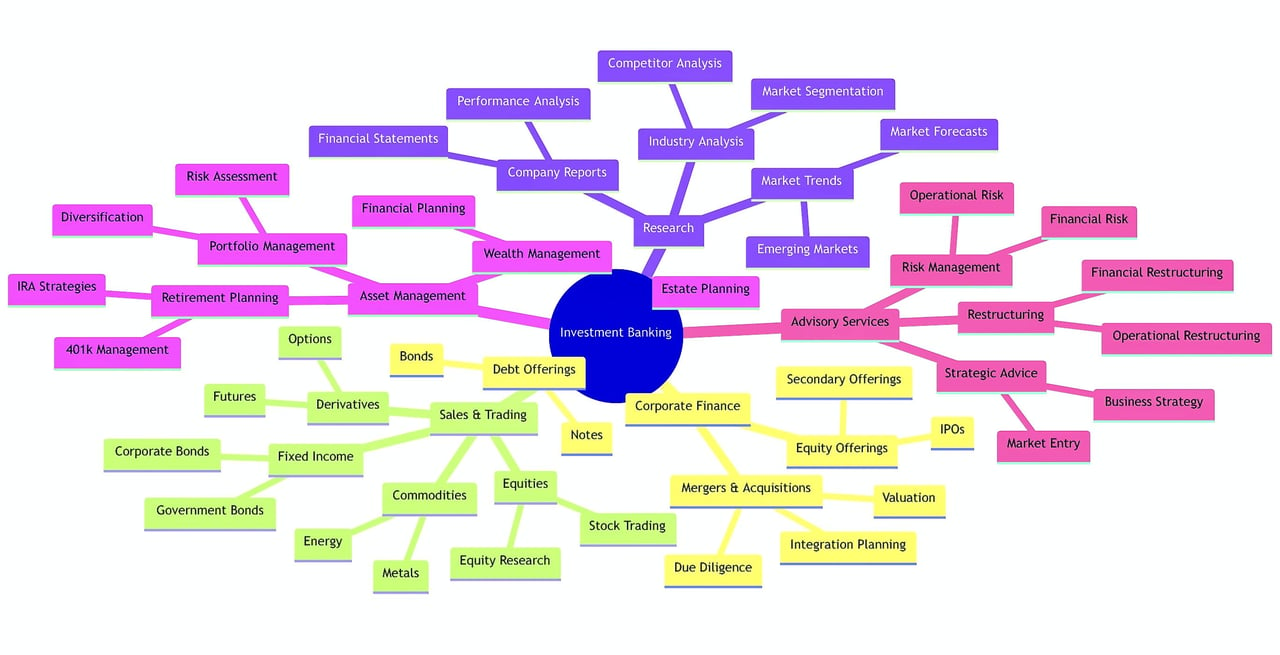
Ufafanuzi na wajibu. Benki za uwekezaji, tofauti na benki za uhifadhi wa utajiri, hukusanya mtaji kwa mashirika, serikali na taasisi, hushauri kuhusu muunganiko na unyakuzi wa kampuni (M&A), huhakikisha uuzaji wa dhamana mpya na huuza na kununua vyombo vya kifedha katika masoko ya msingi na ya upili.
Shughuli kuu na sifa bainifu
- Ufadhili wa mashirika na ushauri. Muunganiko na unyakuzi wa kampuni, upangaji upya wa miundo ya kampuni na toleo la awali la hisa kwa umma (IPO).
- Biashara ya masoko na udalali. Biashara hai ya hisa, hati fungani, bidhaa na vyombo derivative, pamoja na huduma za udalali mkuu (prime brokerage).
- Muundo wa hatari kubwa na faida kubwa. Mapato hutegemea kwa kiasi kikubwa mienendo ya soko, faida za biashara ya masoko, ada za ushauri na kamisheni za uandikishaji wa dhamana.
Tusichokuwa
4. Benki za kibiashara na za rejareja za kawaida
Ufafanuzi na dhamana ya jukumu. Benki za biashara na za rejareja huhudumia soko kubwa la wateja binafsi na wa kibiashara, kwa akaunti za miamala, mikopo na huduma za kila siku za kibenki. Lengo lao kuu ni faida ya muda mfupi hadi wa kati kutokana na tofauti za riba, ada na kamisheni kwenye mikopo na amana.
Shughuli kuu na sifa bainifu
- Mkazo kwa soko la rejareja kwa wingi. Bidhaa za msingi kama vile akaunti za hundi na akiba, mikopo ya kibinafsi, mikopo ya nyumba, kadi za mkopo na ufadhili wa watumiaji.
- Mfumo wa mapato unaotegemea wingi wa miamala. Mapato hutokana hasa na tofauti kati ya viwango vya riba ya mikopo na amana (kiwango cha faida ya riba), pamoja na ada kama vile ada za miamala na za kuvuka kikomo cha akaunti.
- Matawi na njia za kidijitali. Mtandao mpana wa matawi, unaokamilishwa na huduma za benki za kidijitali zilizobuniwa kwa ajili ya ufikiaji wa watu wengi na urahisi.
- Mfiduo wa hatari wa wastani. Usimamizi wa hatari unalenga tathmini ya mikopo na ukwasi, ukiweka mkazo mdogo zaidi kwenye usimamizi wa utajiri wa hali ya juu au uhifadhi wa mali.
5. Benki za huduma kamili
Ufafanuzi na dhamana ya kazi. Benki za huduma kamili huunganisha huduma za benki ya rejareja, ya kibiashara, ya uwekezaji na ya wateja binafsi ndani ya taasisi moja, zikihudumia kila mtu kuanzia wateja wa soko la jumla hadi mashirika makubwa na wateja binafsi wenye utajiri mkubwa.
Shughuli kuu na sifa bainifu
- Mapato mseto. Mapato yanayotokana na utoaji wa mikopo, amana, ada, shughuli za masoko ya mitaji, usimamizi wa utajiri na ushauri wa uwekezaji.
- Huduma za kina. Huduma pana kwa makundi mengi ya wateja, zikinufaika na uchumi wa ukubwa na wa wigo.
- Usimamizi tata wa hatari. Utofauti wa shughuli unahitaji mifumo ya hali ya juu ya usimamizi wa hatari inayosawazisha kwa wakati mmoja hatari za huduma za rejareja, uwekezaji na usimamizi wa utajiri.
Tufahamu zaidi
Benki ya Uwekezaji ya IFB: chaguo kwa shughuli changamano za kifedha
Katika fedha za kimataifa, uchaguzi wa benki ya uwekezaji unaweza kuamua kama operesheni tata itafanikiwa. International Finance Bank ni chaguo la asili kwa shughuli za kifedha zenye mahitaji makubwa, kwa sababu saba.
1. Ufikiaji wa kimataifa, utaalamu wa ndani
IFB huwapa wateja ufikiaji wa masoko makuu ya kifedha duniani, na huunganisha ufikiaji huo na maarifa ya kienyeji. Timu zetu zinafahamu mienendo ya masoko ya kikanda, kanuni na utamaduni, ili ushauri unaopokea ulingane na mazingira yako mwenyewe.
2. Wigo kamili wa huduma
Kuanzia ushauri wa M&A hadi usimamizi wa mali na ufadhili uliopangiliwa, IFB inahudumia wigo mzima. Wateja hupata seti moja yenye mshikamano ya suluhisho na hawahitaji benki kadhaa kwa mahitaji tofauti.
3. Suluhisho bunifu za kifedha
Fedha za kimataifa hazisimami. IFB inaendelea kubuni bidhaa na suluhisho mpya za kifedha zinazojibu changamoto na fursa mahususi za masoko ya leo.
4. Usimamizi makini wa hatari
Shughuli changamano kwa asili yake hubeba hatari. Mfumo wetu wa usimamizi wa hatari hubaini hatari hizo na kuzipunguza, kwa kutumia zana na mifano ya uchambuzi.
5. Uzoefu
Tangu 2004, IFB imefanya kazi katika miamala ya kuvuka mipaka katika sekta na kanda mbalimbali. Uzoefu si hakikisho la matokeo ya baadaye, lakini huunda busara, uchunguzi wa kina na dhamira kwa mafanikio ya mteja.
6. Mteja katika kiini cha huduma zetu
Kila suluhisho hujengwa kulingana na mahitaji na malengo mahususi ya mteja. Uangalizi wa kibinafsi huunganishwa na utaalamu wa kimataifa.
7. Maadili na uadilifu
Katika sekta inayoendeshwa kwa uaminifu, IFB inazingatia kwa uthabiti viwango vya kimaadili. Wateja wanaweza kutegemea shughuli zinazodhihirishwa na uwazi, uadilifu na mwenendo wa kitaaluma wa kiwango cha juu kabisa.
Kwa ufupi
Kwa shughuli changamano za kifedha, uchaguzi wa benki ya uwekezaji hufanya tofauti kubwa. Kwa uwepo wake wa kimataifa, wigo wa huduma zake, ubunifu wake na sifa yake, International Finance Bank ndiyo chaguo sahihi kwa wateja wateuzi, wanaofikia malengo yao kwa uhakika na usalama.
IFB Private Bank: chaguo kwa watu binafsi wenye utajiri mkubwa
Watu binafsi wenye utajiri mkubwa (HNWI) wanahitaji utaalamu na mshirika anayeaminika anayeelewa mahitaji na matarajio yao mahususi. International Finance Bank inakidhi hitaji hilo, kwa sababu saba.
1. Suluhisho za kifedha zilizobuniwa mahsusi
Portfolio za watu wenye utajiri mkubwa (HNWI) mara nyingi ni changamano na zinahitaji suluhisho zilizoundwa mahususi. Iwe ni upangaji wa mirathi, upangaji halali wa kodi au mkakati wa uwekezaji, IFB hubuni suluhisho zinazolingana na malengo ya kila mteja na kiwango chake cha kuvumilia hatari.
2. Mseto wa uwekezaji duniani kote
Uwepo wetu wa kimataifa huwawezesha wateja kutawanya uwekezaji katika aina mbalimbali za mali na maeneo ya kijiografia, jambo linaloweza kuboresha uwiano wa hatari na faida na kuufanya mkusanyiko wa uwekezaji kuwa imara zaidi.
3. Ufikiaji wa kipekee wa uwekezaji
Mtandao wetu hufungua fursa za uwekezaji ambazo mara chache hupatikana kwa umma kwa ujumla, kuanzia miamala ya private equity hadi mali isiyohamishika katika maeneo bora, na huwapa wateja faida katika kujenga utajiri.
4. Uhifadhi wa utajiri na mipango ya urithi
Kwa wateja wengi, kuhifadhi utajiri na kupanga urithi ni muhimu kama vile kuuunda. IFB hutoa uundaji wa mifuko ya amana (trust), mipango ya mirathi na ushauri wa kifilantropia, ili utajiri uhamie kwa vizazi vijavyo kwa ufanisi na kwa kusudi.
5. Busara na faragha
Tunashughulikia taarifa zote za wateja na miamala kwa usiri mkali kabisa, na usalama madhubuti wa mtandao hulinda mali pamoja na data.
6. Mameneja wa mahusiano waliojitolea
Kila mteja ana meneja maalum wa mahusiano kama mtu mmoja wa mawasiliano kwa kila jambo la kifedha. Mameneja wetu ni wataalamu wa fedha waliofunzwa mahitaji mahususi ya watu binafsi wenye utajiri mkubwa, na huduma wanayotoa ni ya kibinafsi na isiyokatizwa.
7. Utendaji wa kimaadili na wa uwazi
Pale ambapo ukiukaji wa maadili ya kifedha unamomonyoa uaminifu, kujitolea kwa IFB kwa maadili na uwazi hujitokeza wazi. Uwekezaji husimamiwa kwa uadilifu, kwa mujibu wa sheria na kanuni za maadili.
Kwa ufupi
Kwa watu binafsi wenye utajiri mkubwa wanaotafuta mshirika anayeelewa mahitaji, matarajio na wasiwasi wao, International Finance Bank ndiyo chaguo sahihi. Huduma zake zilizobuniwa mahsusi, ufikiaji wake wa kimataifa na mwenendo wake wa kimaadili hufanya iwe mahali ambapo utajiri unaweza kukua, kuhifadhiwa na kurithishwa kwa maana.
Benki za uwekezaji na benki za biashara: nguzo mbili za fedha za kimataifa
Benki za uwekezaji na benki za biashara zimekuwa kwa muda mrefu nguzo mbili za mfumo wa fedha wa dunia. Zote ni benki, lakini majukumu yao, wateja wao na udhibiti wao hutofautiana kwa kiasi kikubwa. Insha hii inaeleza tofauti hizo kwa mtazamo wa kimataifa na kuonyesha jinsi kila moja inavyohudumia uchumi wa dunia.
Asili ya kihistoria
Utenganisho wa benki za uwekezaji na benki za biashara ni jambo la kimataifa, si sifa ya nchi moja. Katika mamlaka nyingi za kisheria, hizo mbili ziliwekwa tofauti ili kulinda akiba za umma dhidi ya hatari kubwa zaidi za biashara ya dhamana na shughuli nyingine za kubahatisha. Kuondolewa kwa vikwazo vya udhibiti na kuenea kwa benki za kila aina kumefifisha mpaka huo katika miaka ya hivi karibuni, lakini tofauti za msingi zimebaki.
Majukumu ya msingi
Benki za uwekezaji ni wasanifu wa sekta ya fedha. Huandaa miamala changamano kama vile muunganiko na ununuzi wa kampuni, utoaji wa awali wa hisa kwa umma (IPO) na aina nyingine za urekebishaji wa mashirika, na ni taasisi ambazo mashirika makubwa, serikali na watu binafsi wenye utajiri mkubwa huzigeukia katika masoko ya kimataifa.
Benki za biashara ndizo nguzo kuu za uchumi wa kila siku. Hupokea amana, hutoa mikopo kwa njia mbalimbali na kuendesha mifumo ya malipo, hivyo huelekeza fedha kutoka kwa wanaoweka akiba kwenda kwa wakopaji katika uchumi wa ndani na wa kimataifa.
Wateja na mapato
Benki za uwekezaji huhudumia soko finyu la wateja wa mashirika na watu binafsi wenye utajiri mkubwa, na hupata mapato hasa kutokana na ada za ushauri, kamisheni za uandikishaji wa dhamana na faida za biashara ya masoko. Benki za biashara huhudumia kundi pana la watu binafsi, biashara ndogo na mashirika makubwa, na hupata mapato hasa kutokana na tofauti kati ya mikopo na amana pamoja na ada za huduma kama uhamisho na utunzaji wa akaunti.
Udhibiti
Udhibiti hutofautiana kutoka nchi hadi nchi lakini kwa ujumla huakisi wasifu tofauti wa hatari. Benki za biashara hupokea amana za umma, hivyo huwa chini ya kanuni na usimamizi mkali, ikiwemo mahitaji ya utoshelevu wa mtaji na mipango ya bima ya amana, ambayo hutofautiana kwa undani lakini hushiriki lengo moja: kumlinda mtumiaji.
Benki za uwekezaji nazo zinadhibitiwa, lakini kwa kawaida kwa wigo mpana zaidi. Mamlaka kama vile Financial Conduct Authority (FCA) nchini Uingereza, au mamlaka za kitaifa za EU zinazoratibiwa na European Securities and Markets Authority (ESMA), huzisimamia kwa msisitizo juu ya uadilifu wa soko na ulinzi wa wawekezaji badala ya usalama wa amana.
Enzi ya benki za huduma kamili
Huduma za kibenki za kiulimwengu, zinazounganisha benki ya uwekezaji na benki ya biashara ndani ya taasisi moja, zimeenea duniani kote. Huduma hizo hutoa huduma za kifedha kutoka chanzo kimoja, lakini huibua wasiwasi kuhusu mgongano wa maslahi na hatari ya kimfumo, hususan kwa uthabiti wa kifedha duniani.
Kwa ufupi
Benki za uwekezaji na benki za biashara ni tofauti lakini zinakamilishana. Tofauti zao katika majukumu, wateja na udhibiti ni muhimu kwa utulivu na ufanisi wa masoko ya kimataifa. Katika ulimwengu unaozidi kuunganishwa, kuzielewa ni ufunguo wa kufanya kazi katika uchumi wa dunia.