Jinsi tunavyofanya kazi kama benki ya uwekezaji
Malipo ya moja kwa moja kupitia benki mwakilishi au benki mwakilishwa
Shughuli za kibenki za kimataifa hazihitaji kila benki kuwa na akaunti ya ulipaji ya moja kwa moja na kila benki kuu au mfumo wa malipo ambamo miamala yake hatimaye hulipwa. Sehemu kubwa ya shughuli za kibenki za kuvuka mipaka badala yake hufanyika kupitia mahusiano ya benki mwakilishi na benki wakilishwa.
Malipo ya moja kwa moja yasiyo ya moja kwa moja (indirect settlement) ni nini?
Chini ya mfumo wa malipo ya moja kwa moja, benki hushiriki moja kwa moja katika miundombinu ya malipo na kusuluhisha miamala kupitia akaunti yake yenyewe katika benki kuu husika au taasisi ya usuluhishi.
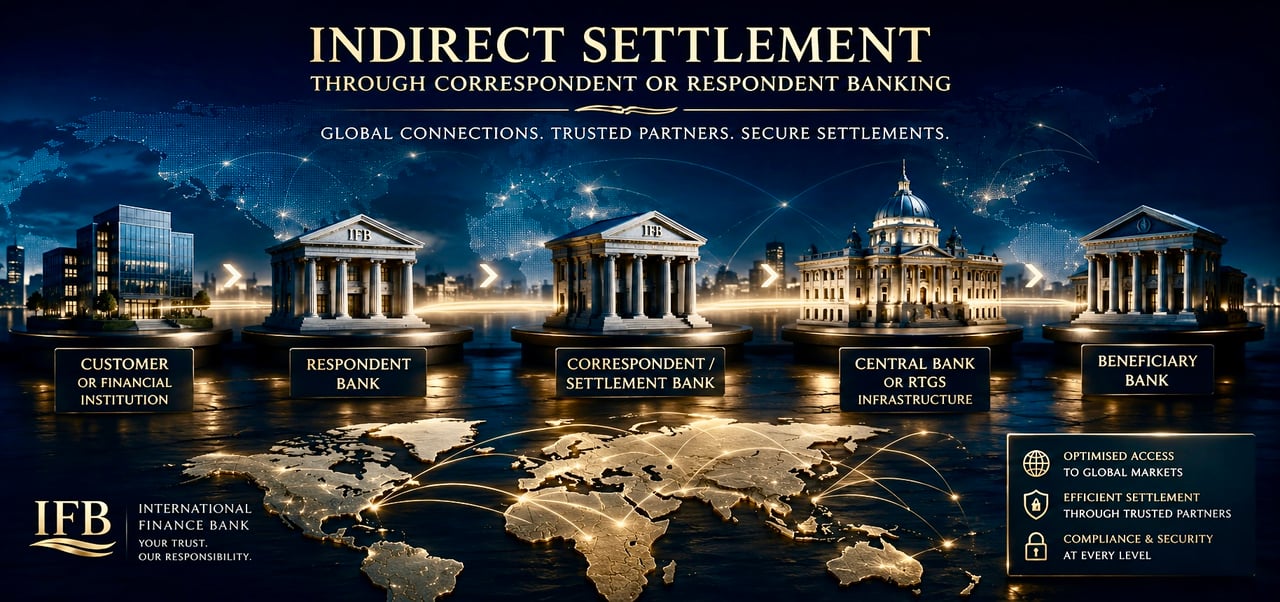
Chini ya malipo yasiyo ya moja kwa moja, benki hutumia taasisi nyingine ya kibenki iliyodhibitiwa kama benki mwakilishi au benki ya malipo. Benki mwakilishi hudumisha akaunti husika ya malipo na hutekeleza malipo kwa niaba ya benki mjibu.
- Mteja au taasisi ya kifedhaMwanzilishi wa muamala
- IFBBenki Mjibu
- Benki mwakilishiBenki ya usuluhishi
- Benki kuu au RTGSMiundombinu ya malipo na usuluhishi
- Benki ya mnufaikaHumwekea mlipwaji fedha kwenye akaunti yake
Muundo huo unaweza kufafanuliwa kwa urahisi kama ifuatavyo:
Benki mhojiwa inaweza kuweka akaunti ya Nostro kwa benki yake mwakilishi. Kinyume chake, kwa mtazamo wa benki mwakilishi, akaunti hiyo ni akaunti ya Vostro.
Muundo wa kawaida wa kibenki
Malipo yasiyo ya moja kwa moja si mbadala wa mfumo wa kibenki unaodhibitiwa. Ni sehemu isiyotenganishwa nao.
Benki inaweza kutoa huduma za kibenki za kimataifa, huduma za benki za uwekezaji, huduma za hazina na malipo bila kuwa mshiriki wa moja kwa moja katika kila miundombinu ya suluhu ya ndani au ya kimataifa inayohusiana na shughuli zake. Suluhu inaweza badala yake kutekelezwa kupitia benki wakilishi zilizochaguliwa ipasavyo zenye ufikiaji wa sarafu na mfumo wa malipo unaohitajika.
Muundo huu ni muhimu hasa katika huduma za kibenki za kuvuka mipaka, kwa sababu hakuna taasisi ya kibenki yenye uhalisia wa kibiashara inayodumisha ufikiaji wa moja kwa moja wa kila mfumo wa malipo na wa kusuluhisha miamala duniani kote.
Benki wakilishi na benki wakilishwa
Istilahi hizo huelezea uhusiano huo kutoka mitazamo iliyo kinyume.
- Benki mwakilishi hutoa huduma za kibenki, za ulinganishaji au za malipo na ulipaji kwa taasisi nyingine ya kifedha.
- Benki mjibu hutumia huduma hizo kuwezesha miamala kwa niaba yake yenyewe au kwa niaba ya wateja wake.
Kulingana na uhusiano uliopo, huduma za benki mwakilishi zinaweza kujumuisha:
- huduma za akaunti za nostro/vostro;
- ulipaji na usuluhishi wa malipo ya kimataifa;
- uchakataji wa malipo kupitia SWIFT;
- miamala ya fedha za kigeni;
- huduma za ukwasi na za hazina;
- makazi na uhifadhi wa dhamana za uwekezaji; na
- upatikanaji wa miundombinu ya ndani au ya kimataifa ya kusafisha malipo.
Usuluhishi unabaki kuwa usuluhishi
Matumizi ya mpatanishi hayabadilishi sharti la msingi la ulipaji halisi.
Maelekezo ya malipo, ujumbe wa SWIFT au mawasiliano mengine ya kielektroniki si fedha halisi zenyewe. Pale ambapo malipo ya mwisho yanahitajika, muamala lazima hatimaye upitie miundombinu stahiki ya kibenki, ya ukamilishaji wa malipo au ya usuluhishi.
Kwa hivyo, upatikanaji wa suluhu kwa njia isiyo ya moja kwa moja unahusu jinsi ufikiaji wa miundombinu ya suluhu unavyopangwa, si iwapo suluhu hufanyika.
Muundo wa kimataifa wa huduma za kibenki wa IFB
International Finance Bank hupangilia mahusiano yake ya kimataifa ya kibenki kwa kuzingatia miundombinu ya kibenki na ya benki mwakilishi iliyodhibitiwa, inayofaa kwa sarafu, mamlaka za kisheria na miamala husika.
Muundo huu huruhusu shughuli za kibenki za kimataifa bila kuhitaji ushiriki wa moja kwa moja katika kila mfumo wa benki kuu au wa utatuzi wa ndani ya nchi. Pale utatuzi usio wa moja kwa moja unapotumika, benki mwakilishi husika au taasisi ya utatuzi hutoa kiungo kati ya uhusiano wa kibenki na miundombinu husika ya utatuzi.
Matokeo yake ni muundo wa kawaida wa kitaasisi: huduma za kibenki katika ngazi ya benki mjibu, upatikanaji wa benki mwakilishi katika ngazi ya malipo, na malipo ya mwisho kupitia miundombinu imara ya masoko ya fedha.
Akaunti jumuishi zilizotenganishwa katika huduma za benki za kimataifa na za uwekezaji
Huduma za benki za kimataifa na za uwekezaji mara nyingi hutegemea miundo ya akaunti inayotofautisha kati ya mali za benki yenyewe na fedha zinazomilikiwa na wateja wake. Mfano mmoja uliozoeleka ni matumizi ya akaunti za jumla zilizotenganishwa (omnibus) katika taasisi za benki mwakilishi, uhifadhi wa mali au ukamilishaji wa miamala.
Akaunti ya jumla iliyotengwa (segregated omnibus account) ni nini?
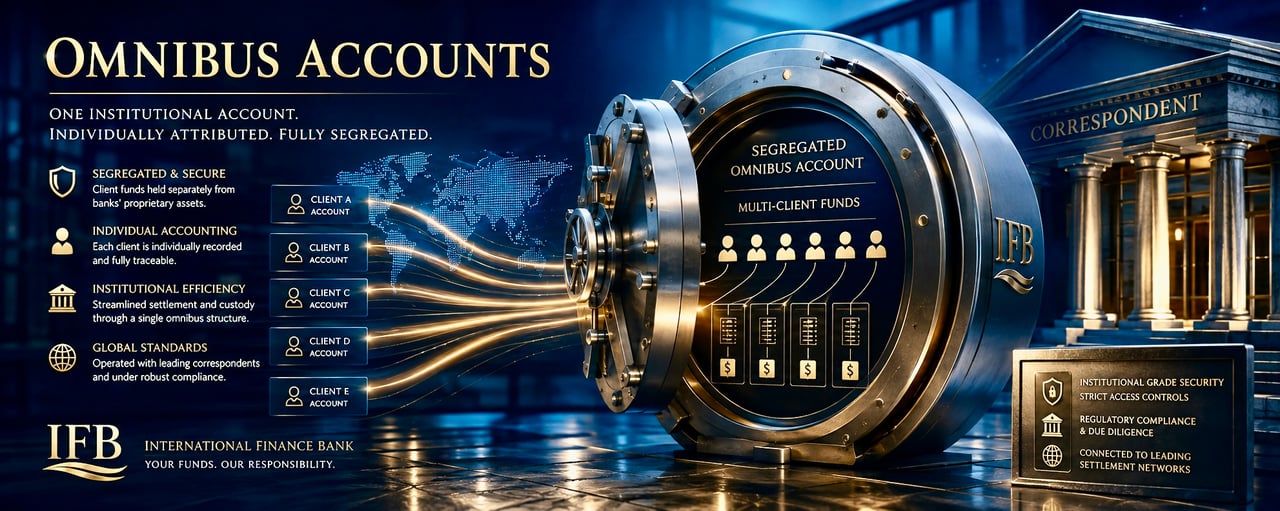
Akaunti ya pamoja iliyotengwa (segregated omnibus account) ni akaunti inayodumishwa na benki au taasisi ya kifedha katika taasisi nyingine ya kifedha kwa ajili ya kushikilia au kusuluhisha kwa pamoja fedha zinazohusiana na wateja kadhaa wa msingi.
Akaunti hiyo ni ya pamoja (omnibus) kwa sababu mali au fedha zinazohusu zaidi ya mteja mmoja wa msingi zinaweza kuwekwa ndani ya akaunti moja ya nje.
Ni akaunti iliyotengwa kwa sababu akaunti hiyo imeteuliwa na kuendeshwa kando na akaunti zinazotumika kwa fedha za taasisi yenyewe kwa mtaji wake, kwa kuzingatia mfumo husika wa kimkataba, kidhibiti na kisheria.
- Akaunti binafsi za wateja katika IFBKila mteja ana akaunti yake mwenyeweMteja AMteja BMteja CMteja DMteja E
- Leja ya ndani ya mtejaMgao wa akaunti ndogo katika vitabu vya benki
Mteja Akaunti ndogo USD Mteja A A-001 1,250,000 Mteja B B-001 875,000 Mteja C C-001 640,000 Mteja D D-001 540,000 Mteja E E-001 320,000 - Akaunti ya jumla ya wateja iliyotengwaFedha za wateja, zinazoshikiliwa kandoJumla ya fedha za wateja USD 3,625,000
- Benki mwakilishi, mhifadhi wa mali au taasisi ya malipo na ukamilishaji wa miamalaHushikilia akaunti ya jumla (omnibus)
- Utunzaji salama na uhifadhi wa mali
- Huduma za malipo na usuluhishi
- Chini ya usimamizi wake wa kidhibiti
- Miundombinu ya malipo na malipo ya mwishoMahali fedha zinapohamia hatimayeMifumo ya benki kuuRTGSMifumo ya kusafisha malipoMitandao ya kuvuka mipaka
Takwimu za mfano
Muundo wa msingi unaweza kuwakilishwa kama ifuatavyo:
Akaunti moja ya nje, akaunti binafsi za ndani
Tofauti ya msingi ni kati ya akaunti ya nje ya malipo na akaunti ya mteja binafsi iliyorekodiwa katika vitabu na kumbukumbu za benki.
Benki mwakilishi au benki ya utatuzi haitunzi lazima akaunti tofauti ya nostro ya nje kwa kila mteja wa msingi wa benki mwakilishwa. Badala yake, fedha za wateja zinaweza kukusanywa pamoja katika akaunti ya pamoja iliyoteuliwa, huku benki mwakilishwa ikidumisha mgawanyo wa msingi kupitia vitabu vyake, kumbukumbu zake na leja yake ya akaunti za wateja.
Hivyo basi, muundo wa omnibus haumaanishi kwamba salio la kila mteja huacha kutambulika. Taasisi mjibu hudumisha kumbukumbu zinazohitajika kuhusisha salio na miamala na akaunti husika za msingi.
Kutenganishwa na fedha za benki zenyewe
Kipengele kikuu cha muundo huu ni utenganishaji wa fedha zinazohusu wateja na fedha za uendeshaji za benki yenyewe au zile za mtaji wa taasisi yenyewe.
Tofauti hii ni muhimu. Akaunti ya jumla (omnibus) inayotumika kwa fedha za wateja haipaswi kuchanganywa na akaunti ya hazina ya benki inayomilikiwa kwa mtaji wa taasisi yenyewe kwa sababu tu salio kadhaa za msingi zimeunganishwa katika ngazi ya benki mwakilishi au mhifadhi wa mali.
Matokeo mahususi ya kisheria ya utenganishaji, ikiwemo umiliki, mwenendo wakati wa ufilisi na ulinzi dhidi ya madai ya wadai wa upande wa tatu, hutegemea sheria inayotawala, nyaraka za akaunti na mfumo wa udhibiti. Kwa hiyo, utenganishaji wa kiutendaji haupaswi kuchanganywa na mpango wa jumla wa kisheria wa ulinzi wa amana au wa udhamini wa kiamana.
Sababu za benki za uwekezaji kutumia miundo ya akaunti za pamoja (omnibus)
Miundo ya omnibus hutumika sana katika benki za uwekezaji, udalali, uhifadhi wa mali, dhamana na utatuzi wa kimataifa wa miamala kwa kuwa huruhusu taasisi kuunganisha uhasibu wa akaunti za wateja mmoja mmoja na utatuzi bora wa kitaasisi.
Badala ya kuhitaji akaunti tofauti ya benki mwakilishi au ya malipo kwa kila mteja, taasisi inaweza kudumisha idadi iliyodhibitiwa ya akaunti za nje huku ikihifadhi nafasi ya kila mteja katika leja yake ya ndani.
Usanifu huu unaweza kuwezesha:
- mahusiano madhubuti ya benki mwakilishi na ya utatuzi;
- usimamizi wa kati wa ukwasi;
- huduma za kibenki kwa sarafu nyingi;
- ulinganishaji wa miamala inayoingia na inayotoka;
- uhifadhi wa mali wa kitaasisi na ukamilishaji wa miamala ya dhamana;
- uwezo wa kupanuka kiutendaji; na
- utenganishaji kati ya salio zinazohusiana na wateja na salio za mtaji wa taasisi yenyewe.
Muundo wa akaunti za IFB
International Finance Bank hutumia muundo wa akaunti jumuishi iliyotenganishwa (segregated omnibus) kwa uhifadhi wa nje na ulipaji wa fedha zinazohusiana na wateja ndani ya mfumo wake wa Huduma za Benki Mwakilishi.
Kila mteja wa IFB ana uhusiano binafsi wa akaunti na Benki. Salio husika na historia ya miamala hurekodiwa na kuhusishwa na mteja huyo ndani ya mifumo ya kibenki na ya uhasibu ya IFB.
Katika ngazi ya nje ya benki, fedha zinaweza kuhifadhiwa kwa pamoja kupitia akaunti maalum za pamoja zilizotengwa katika taasisi za benki wakala, uhifadhi wa mali au malipo na ulipaji, badala ya kupitia akaunti tofauti ya benki wakala ya nje iliyofunguliwa kwa jina la kila mteja mmoja mmoja wa IFB.
Hali hii huzaa tabaka mbili tofauti za kiuhasibu:
- Ngazi ya mteja: akaunti ya mteja binafsi, salio, historia ya miamala na uhusishaji wa mteja vinavyotunzwa na IFB.
- Ngazi ya utatuzi: fedha za wateja zilizojumuishwa pamoja na kutunzwa kupitia akaunti maalum za omnibus zilizotengwa ndani ya miundombinu ya Benki ya benki wakilishi za nje na ya utatuzi wa miamala.
Utaratibu uliodumu wa kibenki wa kitaasisi
Tofauti kati ya uhusishaji wa mnufaika wa mteja na malipo ya pamoja ya nje (omnibus) ni kipengele cha muda mrefu cha fedha za kitaasisi.
Huwezesha benki ya uwekezaji kudumisha mahusiano ya kibenki ya mtu mmoja mmoja na wateja wake huku ikitumia miundombinu ya kitaasisi ya benki wakilishi, wahifadhi wa mali na watoa huduma za usuluhishi kwa uhamishaji wa nje na uhifadhi salama wa fedha.
Kwa IFB, kanuni ni rahisi na wazi:
Akaunti za mmoja mmoja katika ngazi ya mteja. Utengaji katika ngazi ya taasisi. Miundombinu iliyounganishwa katika ngazi ya malipo na ukamilishaji wa miamala.
Muundo huu unaunganisha uhasibu wa kila mteja mmoja mmoja na ufanisi wa uendeshaji unaohitajika kwa uwekezaji wa kimataifa na huduma za benki mwakilishi.
Ulinzi ulioimarishwa wa fedha za wateja
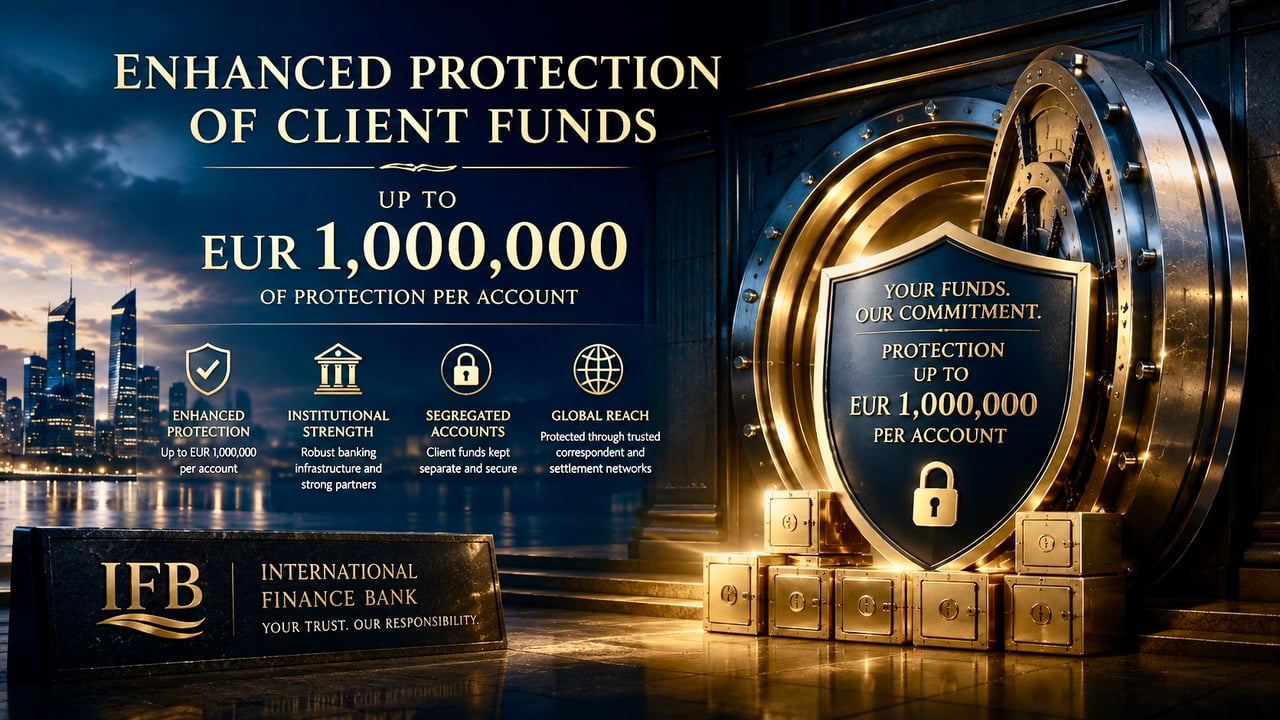
Ulinzi wa hadi EUR 1,000,000 kwa kila akaunti
International Finance Bank imepangwa kwa ajili ya wateja ambao mahitaji yao ya kibenki yanavuka mipaka ya huduma za kawaida za benki za rejareja. Hali hii inaonekana si tu katika muundo wa akaunti za Benki na mahusiano yake ya benki wakilishi, bali pia katika mfumo wa ulinzi unaohusishwa na kila akaunti inayostahiki.
Fedha zinazostahiki zinazotunzwa katika IFB zinalindwa hadi EUR 1,000,000 kwa kila akaunti kupitia sera ya bima iliyochukuliwa kwa mtoa bima. Malipo ya bima hulipwa na IFB kutoka kwenye ada ya akaunti, bila gharama ya ziada kwa mteja. Ulinzi huo unategemea masharti, vigezo, vikwazo na mipaka ya sera ya bima.
Ulinzi huu ulioimarishwa ni sehemu ya miundombinu ya kibenki ya kitaasisi inayounga mkono mfumo wa akaunti za wateja wa Benki.
Sababu IFB hutoza ada ya kuwezesha akaunti na ada ya mwaka
IFB haijapangiliwa kama benki ya rejareja kwa umma kwa wingi. Kila akaunti inahusisha mfumo wa kiutendaji na wa uzingatiaji wa sheria na kanuni unaotofautiana kwa kiasi kikubwa na ule unaohusishwa kwa kawaida na akaunti ya kawaida ya hundi.
Kwa hivyo, IFB hutoza ada ya kuwezesha akaunti ya EUR 25,000 kwa kila akaunti wakati wa kufungua, na baadaye ada ya kila mwaka ya kiasi hicho hicho kwa usimamizi wa akaunti na miundombinu.
Ada hii huchangia miundombinu ya kitaasisi inayohitajika kudumisha uhusiano wa akaunti, ikijumuisha:
- uandikishaji wa wateja na usimamizi wa kiutawala wa uzingatiaji endelevu wa sheria na kanuni;
- Michakato ya KYC, AML na ufuatiliaji wa miamala;
- utunzaji wa kumbukumbu za leja ya mteja mmoja mmoja na za akaunti ndogo;
- miundombinu ya benki mwakilishi na ya malipo na ulipaji;
- muundo wa fedha za wateja zilizotengwa;
- usimamizi wa akaunti na ulinganishaji wa hesabu;
- usindikaji wa miamala ya kitaasisi; na
- mfumo husika ulioimarishwa wa ulinzi wa fedha za mteja.
Kwa hiyo ada hii haipaswi kueleweka kama gharama ya kawaida ya utunzaji wa akaunti ya rejareja. Inaakisi miundombinu mikubwa zaidi inayohusika katika kudumisha uhusiano wa kibenki wa kitaasisi na muundo wa akaunti unaoambatana nao.
Ulinzi unaozidi mipaka ya kawaida ya benki za amana
Mipango ya kawaida ya kisheria ya dhamana ya amana katika mamlaka nyingi hutoa viwango vya chini zaidi vya ulinzi. Mfano wa akaunti za wateja wa IFB umeundwa kwa mahusiano makubwa zaidi ya kibenki na kwa hiyo unajumuisha mfumo ulioboreshwa wa ulinzi unaolinda fedha zinazostahiki hadi EUR 1,000,000 kwa kila akaunti, kwa kuzingatia masharti yake yanayoongoza.
Ni muhimu kutambua kwamba huu ni ulinzi unaotegemea bima na si mpango wa kisheria wa dhamana ya amana kama ule wa Umoja wa Ulaya (EU). Msingi wa kisheria, wigo, vizuizi na utaratibu wa madai unaotumika kwa mpango wa ulinzi wa IFB unasimamiwa na nyaraka mahususi zinazohusu mpango huo.
Ulinzi kwa salio linalozidi EUR 1,000,000
Kwa wateja wanaodumisha salio linalozidi EUR 1,000,000, IFB inaweza kupanga ulinzi wa ziada juu ya kikomo cha kawaida cha ulinzi, kulingana na tathmini ya mteja binafsi, upatikanaji na masharti ya mpango wa ulinzi unaohusika.
Ulinzi huo ulioimarishwa unaweza kupangiliwa kulingana na kiasi kinachotunzwa, aina ya akaunti, sarafu zinazohusika na mahitaji binafsi ya kibenki ya mteja. Ulinzi wa ziada unategemea ada tofauti, zinazobainishwa kulingana na kiasi na wigo wa ulinzi unaohitajika.
Kwa hivyo, wateja wanaokusudia kuweka salio kubwa katika Benki wanaweza kuomba muundo wa ulinzi unaozidi EUR 1,000,000. Mpango wowote wa aina hiyo lazima ukubaliwe waziwazi na kuandikwa mapema, na unabaki chini ya masharti, vigezo, vighairi, mipaka na mahitaji ya ustahiki yanayotumika.
Hii inaiwezesha IFB kuhudumia mahusiano makubwa ya kitaasisi na ya huduma za benki kwa wateja binafsi bila kuchukulia EUR 1,000,000 kuwa kikomo kamili cha kiasi ambacho ulinzi unaweza kupangwa kwacho.
Huduma za kibenki za kitaasisi badala ya huduma za kibenki za rejareja
Mchanganyiko wa uhasibu wa akaunti za wateja mmoja mmoja, miundo ya akaunti za pamoja zilizotenganishwa, miundombinu ya ulipaji kupitia benki wakilishi na ulinzi ulioimarishwa kwa kawaida hubeba muundo wa gharama tofauti na ule wa benki za kawaida za rejareja.
IFB imechagua kwa makusudi mtindo huu badala ya kushindana kwa msingi wa akaunti za bei ya chini kwa soko la watu wengi.
Kanuni ni rahisi: miundombinu ya akaunti ya kitaasisi, ulinzi ulioimarishwa na uwezo wa kibenki wa kimataifa huambatana na ada za kitaasisi badala ya ada za rejareja.